
Отчет рсв за 2 квартал образец. Порядок заполнения расчета по страховым взносам
Организациям и ИП (страхователям) предстоит заполнить новый расчет по страховым взносам (РСВ) за 2 квартал 2017 года. Какие сроки сдачи расчета за полугодие? Каких ошибок нельзя допускать при подготовке отчетности? На что будут обращать особое внимание подразделения ИФНС при проверке расчета? Данная статья представляет из себя инструкцию по построчному заполнению нового расчета по страховым взносам с расшифровкой, а также содержит в себе заполненный на конкретном примере образец расчета по страховым взносам за 2 квартал 2017 года (включая раздел 3).
Кто должен сдать расчет за 2 квартал
Расчет по страховым взносам за 2 квартал 2017 года должны сдавать в ИФНС все страхователи, в частности:
- организации и их обособленные подразделения;
- индивидуальные предприниматели (ИП).
Новый расчет по страховым взносам требуется заполнить и сдать всем страхователям, у которых есть застрахованные лица:
- работники по трудовым договорам;
- исполнители – физические лица по гражданско-правовым договорам (например, договорам подряда или оказания услуг);
- генеральный директор, являющийся единственным учредителем.
Заметим, что расчет требуется направить в ИФНС вне зависимости от того, велась ли деятельность в отчетном периоде (первом полугодии 2017 года) или нет. Если организация или ИП вообще не ведет деятельность, не начисляет выплаты физлицам и не имеет движений по расчетным счетам, то это не отменяет обязанности по сдаче расчета по страховым взносам за 2 квартал 2017 года. В такой ситуации нужно сдать в ИФНС нулевой расчет (Письмо ФНС России от 12.04.2017 № БС-4-11/6940).
Куда сдавать расчет
Расчеты по страховым взносам в налоговые инспекции (органы ПФР не принимают расчеты с 2017 года). Конкретная ИФНС определяется следующим образом:
- организации передают расчет за 2 квартал 2017 года в ИФНС по месту своего нахождения и по месту нахождения обособленных подразделений, которые начисляют выплаты физлицам. (п. п. 7, 11, 14 ст. 431 НК РФ);
- индивидуальные предприниматели сдают расчеты в ИФНС по месту жительства (п. 7 ст. 431 НК РФ).
Сроки сдачи расчета
Расчеты по страховым взносам нужно сдавать в ИФНС не позднее 30-го числа месяца, следующего за отчетным (расчетным) периодом. Если же последняя дата сдачи расчета выпадает на выходной, то расчет можно сдать в ближайший за ним рабочий день (п.7 ст. 431, п. 7 ст. 6.1 НК РФ).
Отчетные периоды
Отчетный период по страховым взносам – это I квартал, полугодие, девять месяцев. Расчетный период – календарный год (ст. 423 НК РФ). Следовательно, текущую отчетность правильнее называть расчетом по страховым взносам за полугодие, а не за 2 квартал 2017 года. Ведь расчет включает в себя показатели с 1 января по 30 июня 2017 года, а не только за 2 квартал 2017 года.
Отчетный период в нашем случае – первое полугодие 2017 года (с 1 января по 30 июня). Следовательно, расчет за полугодие нужно сдать в налоговую инспекцию не позднее 31 июля (поскольку 30 июля – выходной день, воскресенье).

В 2016 году способ подачи расчета по страховым взносам (РСВ-1) влиял на допустимый срок сдачи отчетности. У тех, кто отчитывается в электронном виде, на сдачу РСВ-1 было на 5 дней больше. Тем самым, законодатели, видимо, стимулировали работодателей переходить на электронную отчетность. Однако в 2017 году такого подхода нет. Для всех налогоплательщиков определен единый срок: расчет по страховым взносам сдается до 30 числа месяца, следующего за отчетным периодом.
Актуальный бланк: состав и обязательные разделы
Расчет по страховым взносам нужно заполнять по форме, утвержденной Приказом ФНС России от 10.10.2016 № ММВ-7-11/551. Бланк можно по этой ссылке. Этот бланк применяется с 2017 года. Состав расчета такой:
- титульный лист;
- лист для физических лиц, не имеющих статуса индивидуального предпринимателя;
- Раздел №1 (включает 10 приложений);
- Раздел №2 (с одним приложением);
- Раздел №3 – содержит персональную информацию о застрахованных лицах, за которые производит отчисления работодатель.
Организации и ИП, производящие выплаты физическим лицам, в обязательном порядке должны включить в состав расчета по страховым взносам за 2 квартал 2017 года (п. п. 2.2, 2.4 Порядка заполнения расчета по страховым взносам):
- титульный лист;
- раздел 1;
- подразделы 1.1 и 1.2 Приложения 1 к разделу 1;
- Приложение 2 к разделу 1;
- Раздел 3.
В таком составе расчет за первое полугодие 2017 года должен поступить в ИФНС вне зависимости от осуществляемой деятельности в отчетом периоде (Письмо ФНС России от 12.04.2017 № БС-4-11/6940).
Кроме того, при наличии определенных оснований, плательщики страховых взносов также должны включать в состав и другие разделы и приложения. Поясним в таблице состав расчета:
| Какие разделы расчета и кто заполняет | |
|---|---|
| Лист (или раздел) расчета | Кто составляет |
| Титульный лист | Заполняют все страхователи |
| Лист «Сведения о физическом лице, не являющемся индивидуальным предпринимателем» | Формируют физические лица, не являющиеся ИП, если они не отметили в расчете свой ИНН |
| Раздел 1, подразделы 1.1 и 1.2 приложения 1 и 2 к разделу 1, раздел 3 | Заполняют все организации и ИП, которые выплачивали в первом полугодии 2017 года доходы физлицам |
| Подразделы 1.3.1, 1.3.2, 1.4 приложения 1 к разделу 1 | Организации и ИП, перечисляющие страховые взносы по дополнительным тарифам |
| Приложения 5 - 8 к разделу 1 | Организации и ИП, применяющие пониженные тарифы (например, ведущие льготную деятельность на УСН) |
| Приложение 9 к разделу 1 | Организации и ИП, которые в первом полугодии 2017 года выплачивали доходы иностранным сотрудникам или сотрудникам без гражданства, временно пребывающим в РФ |
| Приложение 10 к разделу 1 | Организации и ИП, выплатившие первом полугодии 2017 года доходы студентам, работавшим в студенческих отрядах |
| Приложения 3 и 4 к разделу 1 | Организации и ИП, которые в первом полугодии 2017 года выплачивали больничные пособия, детские пособия и т. д. (то есть, связаны с возмещением из ФСС или выплатами из федерального бюджета) |
| Раздел 2 и приложение 1 к разделу 2 | Главы крестьянских фермерских хозяйств |
Способы сдачи расчета в 2017 году
Передавать расчет по страховым взносам за 2 квартал 2017 года в территориальную налоговую службу можно двумя способами:
Код места представления
В качестве этого кода покажите цифровое значение, указывающее на принадлежность ИФНС, в которую сдается РСВ за 2 квартал 2017 года. Используемые коды представлены в таблице:
| Код | Куда сдается расчет |
| 112 | По месту жительства физлица, которое не является предпринимателем |
| 120 | По месту жительства индивидуального предпринимателя |
| 121 | По месту жительства адвоката, учредившего адвокатский кабинет |
| 122 | По месту жительства нотариуса, занимающегося частной практикой |
| 124 | По месту жительства члена (главы) крестьянского (фермерского) хозяйства |
| 214 | По месту нахождения российской организации |
| 217 | По месту учета правопреемника российской организации |
| 222 | По месту учета российской организации по месту нахождения обособленного подразделения |
| 335 | По месту нахождения обособленного подразделения иностранной организации в России |
| 350 | По месту учета международной организации в России |
Название
Название организации или ФИО индивидуального предпринимателя на титульном листе указывайте в соответствии с документами, без сокращений. Между словами – одна свободная ячейка.
Коды ОКВЭД
В поле «Код вида экономической деятельности по классификатору ОКВЭД2» укажите код по Общероссийскому классификатору видов экономической деятельности.
Виды деятельности и ОКВЭД
В 2016 году действовал классификатор ОКВЭД (ОК 029-2007 (КДЕС Ред. 1.1)). Начиная с января 2017 года на смену ему пришел классификатор ОЕВЭД2 (ОК 029-2014 (КДЕС Ред. 2)). Его и используйте при заполнении расчета по страховым взносам за первое полугодие 2017 года.
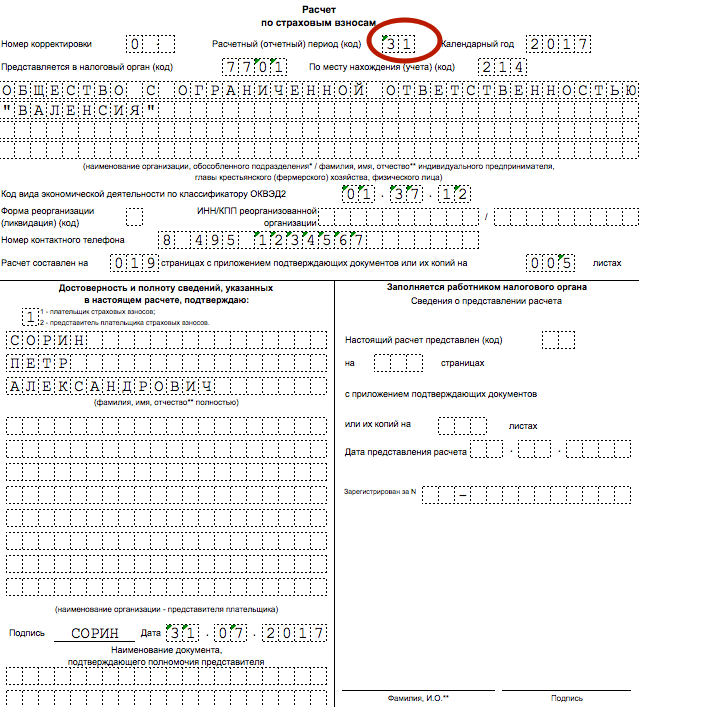
Приведем пример возможного заполнения титульного листа в составе расчета по страховым взносам (РСВ) за 2 квартал 2017 года:
Лист «Сведения о физлице»
Лист «Сведения о физическом лице, не являющемся индивидуальным предпринимателем» заполняют граждане, которые сдают расчет за нанятых работников, если он не указал в расчете свой ИНН. В этом листе наниматель указывает свои персональные данные.
Раздел 1 « Сводные данные по страховым взносам»
В разделе 1 расчета за 1 квартал 2017 года отразите общие показатели по суммам страховых взносов к уплате. Рассматриваемая часть документа состоит из строк от 010 до 123, в которых указывается ОКТМО, суммы пенсионных и медицинских взносов, взносов на страхование по временной нетрудоспособности и некоторые другие отчисления. Также в этом разделе потребуется указать КБК по видам страховых взносов и суммы страховых взносов по каждому КБК, которые начислены к уплате в отчетном периоде.
Пенсионные взносы
По строке 020 укажите КБК по взносам на обязательное пенсионное страхование. По строкам 030–033 – покажите суммы страховых взносов на обязательное пенсионное страхование, которую надо заплатить на указанный выше КБК:
- по строке 030 – за отчетный период нарастающим итогом (с января по июнь включительно);
- по строкам 031- 033 – за последние три месяца расчетного (отчетного) периода (апрель, май и июнь).

Медицинские взносы
По строке 040 укажите КБК по взносам на обязательное медицинское страхование. По строкам 050–053 – распределите суммы страховых взносов на обязательное медицинское страхование, которую надо заплатить:
- по строке 050 – за отчетный период (полугодие) нарастающим итогом (то есть, с января по июнь);
- по строкам 051–053 за последние три месяца отчетного периода (апрель, май и июнь).

Пенсионные взносы по дополнительным тарифам
По строке 060 укажите КБК по пенсионным взносам по дополнительным тарифам. По строкам 070–073 – суммы пенсионных взносов по дополнительным тарифам:
- по строке 070 – за отчетный период (полугодие) нарастающим итогом (с 1 января по 30 июня);
- по строкам 071 – 073 за последние три месяца первого полугодия (апрель, май и июнь).

Взносы на дополнительное социальное обеспечение
По строке 080 укажите КБК по взносам на дополнительное социальное обеспечение. По строкам 090–093 – сумму взносов на дополнительное социальное обеспечение:
- по строке 090 – за отчетный период (полугодие) нарастающим итогом (с января по июнь включительно);
- по строкам 091–093 за последние три месяца отчетного периода (апрель, май и июнь).
Взносы на социальное страхование
По строке 100 укажите КБК по взносам на обязательное социальное страхование. По строкам 110 – 113 – сумму взносов на обязательное социальное страхование:
- по строке 110 – за полугодие нарастающим итогом (с января по июнь включительно);
- по строкам 111–113 за последние три месяца расчетного (отчетного) периода (то есть, за апрель, май и июнь).

По строкам 120–123 укажите сумму превышения произведенных расходов на социальное страхование:
- по строке 120 – за полугодие;
- по строкам 121–123 – апрель, май и июнь 2017 года.
Если же превышения расходов не было, то проставьте в этом блоке нули.

Нельзя одновременно заполнять:
- строки 110 и строки 120;
- строки 111 и строки 121;
- строки 112 и строки 122;
- строки 113 и строки 123.
При таком сочетании расчет за 2 квартал 2017 года не пройдет проверку в ИФНС. Контрольные соотношения показателей расчета приведены в письме ФНС России от 13.03. 2017 № БС-4-11/4371. См. « ».
Приложение № 1 к разделу 1: что в себя включает
Приложение 1 к разделу 1 расчета включает в себя 4 блока:
- подраздел 1.1 «Расчет сумм страховых взносов на обязательное пенсионное страхование»;
- подраздел 1.2 «Расчет сумм страховых взносов на обязательное медицинское страхование»;
- подраздел 1.3 «Расчет сумм страховых взносов на обязательное пенсионное страхование по дополнительному тарифу для отдельных категорий плательщиков страховых взносов, указанных в статье 428 Налогового кодекса РФ»;
- подраздел 1.4 «Расчет сумм страховых взносов на дополнительное социальное обеспечение членов летных экипажей воздушных судов гражданской авиации, а также для отдельных категорий работников организаций угольной промышленности».
В расчет за 2 квартал нужно включить столько приложений 1 к разделу1 (либо отдельных подразделов данного приложения), сколько тарифов применялось в течение первого полугодия 2017 года (с января по июнь включительно). Поясним особенности заполнения обязательных подразделов.
Подраздел 1.1: пенсионные взносы
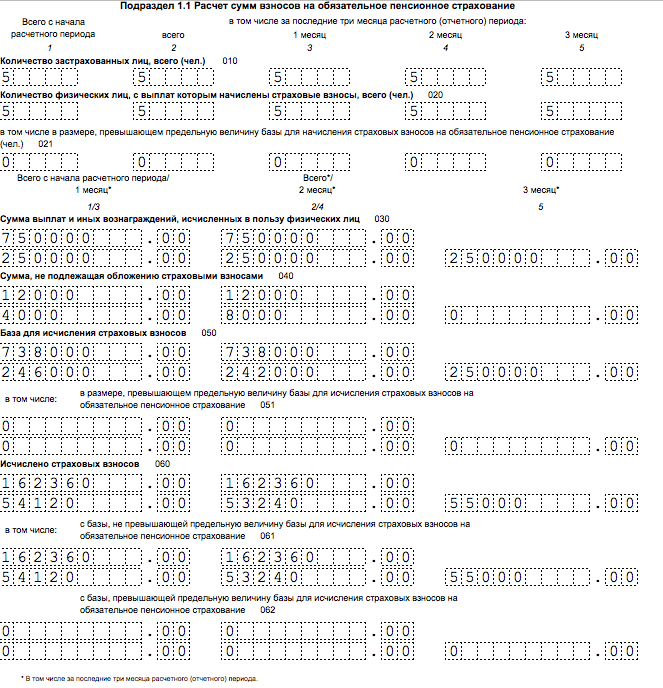
Подраздел 1.1 – это обязательный блок. Он содержит расчет облагаемой базы по пенсионным взносам и сумм страховых взносов на пенсионное страхование. Поясним показатели строк этого раздела:
- строка 010 – общее количество застрахованных лиц;
- строка 020 – количество физлиц, с выплат которым вы исчислили страховые взносы в первом полугодии 2017 года;
- строка 021 – количество физлиц из строки 020, выплаты которым превысили предельную величину базы для расчета пенсионных взносов, (См « »);
- строка 030 – суммы начисленных выплат и вознаграждений в пользу физлиц (п. 1 и 2 ст. 420 НК РФ). Выплаты, которые не являются объектом обложения страховыми взносами сюда не попадают;
- в строка 040 отразите:
- суммы выплат, не облагаемых пенсионными взносам (ст. 422 НК РФ);
- суммы расходов, которые исполнитель подтвердил документально, например, по договорам авторского заказа (п. 8 ст. 421 НК РФ). Если документов нет, то отражается размер вычета пределах, определенных пунктом 9 статьи 421 НК РФ;
- строка 050 – база для расчета пенсионных взносов;
- строка 051 – база для расчета страховых взносов в размерах, которые превышают для каждого застрахованного лица предельную величину базы в 2017 году, а именно 876 000 рублей (п. 3–6 ст. 421 НК РФ).
- строка 060 – суммы исчисленных пенсионных взносов, в том числе:
- по строке 061 – с базы, которая не превышает предельную величину (876 000 руб.);
- по строке 062 – с базы, которая превышает предельную величину (876 000 руб.).
Данные в подразделе 1.1 фиксируйте так: укажите данные всего с начала 2017 года, а также за последние три месяца отчетного периода (апрель, май и июнь).
Подраздел 1.2: медицинские взносы
Подраздел 1.2 – обязательный раздел. Он содержит расчет облагаемой базы по взносам на медицинское страхование и сумм страховых взносов на медицинское страхование. Вот принцип формирования строк:
- строка 010 – общее количество застрахованных лис в первом полугодии 2017 года.
- строка 020 -количество физических, с выплат которым вы исчислили страховые взносы;
- строка 030 – суммы выплат в пользу физлиц (п. 1 и 2 ст. 420 НК РФ). Выплаты, которые не являются объектом обложения страховыми взносами по строке 030 не показываются;
- по строке 040 – суммы выплат:
- не облагаемые страховыми взносами на обязательное медицинское страхование (ст. 422 НК РФ);
- суммы расходов, которые исполнитель подтвердил документально, например, по договорам авторского заказа (п. 8 ст. 421 НК РФ). Если документов нет, то фиксируется сумма вычета в размерах из пункта 9 статьи 421 НК РФ.

В строке 050 показывается база для расчета взносов на медицинское страхование (п. 1 ст. 421 НК РФ). В строке 060 – суммы исчисленных страховых взносов.

Что делать с подразделами 1.3 и 1.4
Подраздел 1.3 – заполняйте, если платите страховые взносы на обязательное пенсионное страхование по дополнительному тариф. А подраздел 1.4 – если в первом полугодии 2017 года перечисляли страховые взносы на дополнительное социальное обеспечение членов летных экипажей воздушных судов гражданской авиации, а также для отдельных категорий работников организаций угольной промышленности.
Приложение № 2 к разделу 1
В Приложении 2 к разделу 1 производится расчет суммы взносов по временной нетрудоспособности и в связи с материнством. Данные показываются в следующем разрезе: всего с начала 2017 года по 30 июня, а также за апрель, май и июнь 2017 года.
В поле 001 приложения № 2 нужно указывается признак выплат страхового обеспечения по обязательному социальному страхованию на случай временной нетрудоспособности и в связи с материнством:
- «1» – прямые выплаты страхового обеспечения (если в регионе пилотный проект ФСС, См. « »);
- «2» – зачетная система выплат страхового обеспечения (когда пособия платит работодатель, а потом получает необходимое возмещение (или зачет) из ФСС).
- строка 010 – общее количество застрахованных лиц в первом полугодии 2017 года;
- строка 020 – суммы выплат в пользу застрахованных лиц. Выплаты, которые не облагаются страховым взносам в этой строке не показываются;
- строка 030 обобщает в себе:
- суммы выплат, не облагаемых страховыми взносами на обязательное социальное страхование (ст. 422 НК РФ);
- суммы расходов, которые исполнитель подтвердил документально, например, по договорам авторского заказа (п. 8 ст. 421 НК РФ). Если документов нет, то фиксируется сумма вычета в размерах из пункта 9 статьи 421 НК РФ;
- строка 040 – сумма выплат и иных вознаграждений в пользу физлиц, которые облагаются взносами на социальное страхование и превышают лимит на очередной год (то есть, выплаты сверх 755 000 рублей в отношении каждого застрахованного лица).
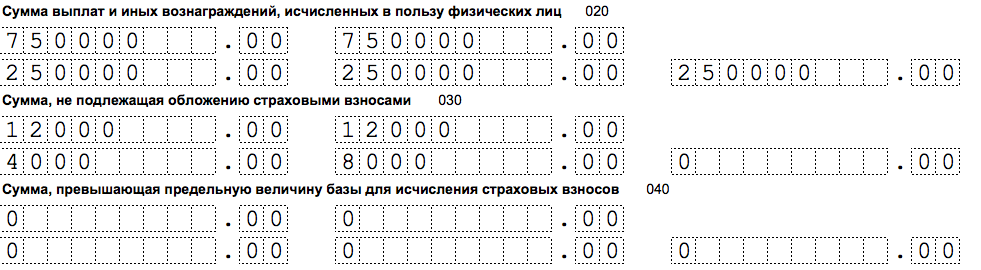
По строке 050 – покажите базу для расчета страховых взносов на обязательное социальное страхование.
В строку 051 включается база для расчета страховых взносов с выплат в пользу сотрудников, которые вправе заниматься фармацевтической деятельностью или допущены к ней (при наличии соответствующей лицензии). Если таких работников нет – указывайте нули.
Строку 053 заполняют индивидуальные предприниматели, применяющие патентую систему налогообложения и производящие выплаты в пользу работников (за исключением ИП, которые ведут виды деятельности, указанные в подп. 19, 45–48 п. 2 ст. 346.43 НК РФ) – (подп. 9 п. 1 ст. 427 НК РФ). Если данных нет, то проставьте нули.
С января 2017 отчитываться по начислениям страховых взносов предстоит перед Федеральной налоговой службой. По новой форме единого расчета по страховым взносам, бланк КНД 1151111, будут рассчитываться суммы по взносам за отчетные периоды 2017 года. Этот документ должны представлять все предприятия и ИП, у которых имеются сотрудники.
Единый расчет страховых взносов: бланк
Единый расчет страховых взносов предоставляется вместо таких форм, как: РСВ-1, 4-ФСС, РСВ-2 и РВ-3. Данные изменения преследуют 3 основные цели:
- оптимизация отчетности;
- уменьшение административной нагрузки на предприятия, т.к. количество контролирующих органов снизилось;
- улучшение качества проверок.
Нулевой РСВ в 2017 году представлять не нужно, если не перечислялись страховые взносы за работников и никаких выплат физическим лицам не было. Стоит отметить, что официальных заявлений по этому вопросу все же нет. Поэтому стоит обратиться за точной информацией в территориальный орган ФНС и потом уже принять обдуманное решение. Для подстраховки, можно сдать нулевую отчетность.
Пример заполненного нулевого отчета РСВ 2017 года представлен .
Сроки и способы сдачи нового отчета по страховым взносам
Новый отчет нужно сдавать в территориальный орган налоговой службы. Это можно сделать двумя способами:

Сроки предоставления нового отчета указаны в таблице:

Если организация опаздывает со сдачей отчетности, она может быть оштрафована:
- 200 руб. за один несвоевременно предоставленный отчет;
- за годовой отчет штраф достигает 5% за каждый месяц просрочки от суммы взносов, по которым сведения сданы несвоевременно, но не меньше 1 000 руб. и не больше 30% от общей суммы взносов.
В случае, когда организация выявила в сданном отчете неверные или неточные сведения, в ФНС необходимо отправить уточненный расчет. Он должен отображать скорректированные данные с теми же приложениями. Но в 3 раздел корректировки следует вносить только по данным тех сотрудников, по которым необходимы изменения.
В случае, когда суммы страховых взносов конкретного предприятия совсем не сходятся с итоговой суммой взносов по конкретному сотруднику, такой расчет считается не сданным. Инспектор, увидевший такие расхождения, в течение одного дня сообщает страхователю, что расчет по страховым взносам не принят.
Корректировка расчета должна быть сделана за 5 рабочих дней. Новый РСВ будет формально принят на дату, когда его нужно было сдать первоначально.
Уточненку сдают, если в первичном расчете обнаружено:
- что допущены ошибки (как приводящие к занижению суммы страховых взносов, так и не приводящие);
- что какие-либо сведения не отражены или отражены не в полном объеме;
- что расчет содержит недостоверную информацию.
Однако не во всех этих случаях подача уточненного расчета является обязанностью организации. Организация обязана подать уточненный расчет только в случае, когда произошло занижение сумм страховых взносов к уплате. Во всех остальных случаях подача уточненного расчета является правом, а не обязанностью организации.
Для взносов за периоды до 1 января 2017 года это следует из частей 1–2 статьи 17 Закона от 24 июля 2009 г. № 212-ФЗ. Для взносов за периоды с 1 января 2017 года правила такие же (п. 1 ст. 81 НК РФ, п. 1.2 ст. 24 Закона от 24 июля 1998 г. № 125-ФЗ).
к меню
Когда заполняется уточненный расчет
Форма и порядок заполнения РСВ утверждены приказом Минфина России от 10.10.16 № ММВ-7-11/551@ . Уточненные расчеты должны сдать те страхователи, которые либо получили уведомление налоговиков об ошибке в расчете, либо самостоятельно выявили ошибки в сданных расчетах.
При самостоятельном выявлении ошибки уточнения являются обязательными в случае, когда данная ошибка привела к занижению суммы взносов. Кроме того, уточнения обязательны в случае, когда в сданном расчете не хватает каких-либо сведений или они вовсе отсутствуют. Во всех других случаях оформление уточненного расчета - это право, а не обязанность страхователя. Так сказано в пункте 1.2 порядка заполнения расчета по страховым взносам.
При выявлении налоговиками ошибки в персональных данных, либо несоответствия суммы взносов, отраженных в разделах 1 и 3, инспекция направляет уведомление. Если уведомление было направлено в электронной форме (через интернет), то страхователь должен представить уточненный расчет в пятидневный срок с даты отправки уведомления. Если уведомление направлено на бумажном носителе, то на сдачу уточнений отводится десять дней с даты отправки уведомления. В случае соблюдения этих сроков исходный расчет считается сданным вовремя, и санкции страхователю не грозят ). Обратите внимание: даже при направлении уведомления на бумаге срок отсчитывается именно с даты отправки уведомления, а не с даты его получения страхователем. То есть страхователь, который сдает РСВ в бумажном виде, и, соответственно, получает «бумажное» уведомление из ИФНС по почте, рискует не получить уведомление вовремя и «налететь» на штрафы.
Куда подать уточненную отчетность в случае перерасчета страховых взносов за периоды до 2017 года
Если страхователь пересчитал взносы за периоды, истекшие до 1 января 2017 года, то (формы РСВ-1 и 4-ФСС) надо подать в ПФР и ФСС. Отражать суммы произведенного перерасчета в расчете по страховым взносам, представляемом в ИФНС, не нужно. Об этом сообщил Минфин России в письме от 21.08.17 № 03-15-07/53488. Федеральная налоговая служба направила разъяснения Минфина в территориальные органы для использования в работе (письмо от 01.09.17 № БС-4-11/17464).
к меню
к меню
Заполняем уточненный расчет по страховым взносам
Уточненка по РСВ: инструкция от ФНС
ФНС в своем письме № БС-4-11/12446@ от 28.06.2017 рассказала об особенностях составления уточненных расчетов по страховым взносам.
1. Для уточнения персональных данных , идентифицирующих застрахованных физических лиц, ранее отраженных в разделе 3 РСВ на основании полученного от налогового органа Уведомления об уточнении или об отказе в приеме или о том, что расчет считается непредставленным, либо на основании полученного от налогового органа требования о представлении пояснений, раздел 3 уточненного расчета необходимо заполнять следующим образом:
1.1. По каждому застрахованному физическому лицу, по которому выявлены несоответствия, в соответствующих строках подраздела 3.1 расчета указываются персональные данные, отраженные в первоначальном расчете, при этом в строках 190 - 300 подраздела 3.2 расчета во всех знакоместах указывается "0";
1.2. Одновременно по указанному застрахованному физическому лицу заполняются подраздел 3.1 расчета с указанием корректных (актуальных) персональных данных и строки 190 - 300 подраздела 3.2 расчета согласно установленному порядку, при необходимости корректировки отдельных показателей подраздела 3.2 расчета - с учетом разъяснений, содержащихся в пункте 2.3 настоящего письма.
2. Для корректировки (уточнения) сведений о застрахованных физических лицах, за исключением персональных данных, уточненный расчет заполняется в установленном порядке, с учетом следующего:
2.1. В случае, если какие-либо застрахованные физические лица не отражены в первоначальном расчете, то в уточненный расчет подлежит включению раздел 3, содержащий сведения в отношении указанных физических лиц, и одновременно производится корректировка показателей раздела 1 расчета;
2.2. В случае ошибочного представления сведений о застрахованных лицах в первоначальном расчете в уточненный расчет подлежит включению раздел 3, содержащий сведения в отношении таких физических лиц, в котором в строках 190 - 300 подраздела 3.2 расчета во всех знакоместах указывается "0", и одновременно производится корректировка показателей раздела 1 расчета;
2.3. В случае необходимости изменения по отдельным застрахованным лицам показателей, отраженных в подразделе 3.2 расчета, в уточненный расчет подлежит включению раздел 3, содержащий сведения в отношении таких физических лиц с корректными показателями в подразделе 3.2 расчета, и при необходимости (в случае изменения общей суммы исчисленных страховых взносов) производится корректировка показателей раздела 1 расчета.
В раздел 3 не включили сотрудников в отпуске без сохранения зарплаты
Рассмотрим, как правильно оформить уточненный расчет за первый квартал 2017 года в различных ситуациях.
В порядке заполнения раздела 3 говорится: данный раздел нужно заполнять на всех застрахованных лиц за последние три месяца расчетного (отчетного) периода. Это означает, что в раздел 3 необходимо включить не только тех сотрудников, кто получал зарплату и другие виды выплат, но и тех, кто находился в отпуске за свой счет. Правда, при этом не удастся заполнить подраздел 3.2, так как он предназначен для суммы выплат и иных вознаграждений, а эти показатели отсутствуют.
Разъяснения на эту тему выпустила Федеральная налоговая служба. В письме от 17.03.17 № БС-4-11/4859 говорится: «Таким образом, в отношении застрахованных лиц, которым за последние три месяца отчетного (расчетного) периода не начислялись выплаты и иные вознаграждения, плательщиком заполняется раздел 3 расчета за исключением подраздела 3.2».
Если бухгалтер сдал расчет без упоминания работника, находящегося в отпуске за свой счет, придется подготовить уточненный расчет с номером корректировки 001. В него войдет раздел 1, а также те приложения к нему, которые содержались в исходном расчете. Сведения в уточненном разделе 1 и приложениях должны быть точно такими же, как в исходном расчете, то есть суммарными по всем работникам. Плюс к этому нужно заполнить раздел 3 (кроме подраздела 3.2) в отношении «забытого» работника. Поскольку ранее раздел 3 на данного сотрудника не представлялся, в поле «номер корректировки» следует поставить 000. Обратите внимание : уточненный раздел 3 в отношении остальных сотрудников .
к меню
В раздел 3 не включили работниц, оформивших отпуск по уходу за ребенком
Практика показала, что при заполнении раздела 3 за первый квартал 2017 года некоторые страхователи не учли женщин, находящихся в отпуске по уходу за ребенком до полутора лет и получающих ежемесячное пособие. Это неверно, так как раздел 3 заполняется на всех застрахованных лиц, в том числе и на тех, кто оформил отпуск по уходу. Что касается самого пособия, то оно относится к выплатам в пользу физлиц в целях применения . Значит, его надо отражать в строке 210 подраздела 3.2.
Если раздел 1 заполнен правильно (то есть в нем учтены работницы, находящиеся в отпуске по уходу, а также выплачиваемое им пособие), то получается несоответствие между данными раздела 3 и данными раздела 1. Это замечают налоговики и присылают уведомление о расхождениях.
В такой ситуации бухгалтеру следует сдать уточненный расчет с номером корректировки 001. В него войдет раздел 1, а также те приложения к нему, которые содержались в исходном расчете. Сведения в уточненном разделе 1 и приложениях должны быть точно такими же, как в исходном расчете, то есть суммарными по всем работникам. Плюс к этому в уточненный расчет войдет раздел 3 в отношении женщин, оформивших отпуск по уходу, с номером корректировки 000 и заполненной строкой 210 подраздела 3.2. Обратите внимание : уточненный раздел 3 в отношении остальных сотрудников сдавать не надо.
к меню
Как УТОЧНИТЬ ОШИБКИ по взносам в разделе 3 "Индивидуальные сведения"
Раздел 3 годового расчета по взносам налоговики проверят с особым вниманием. ФНС объяснила им, в каком виде компания должна представить сведения о работниках (письмо от 21.12.2017 № ГД-4-11/26010). Если в разделе 3 расчета будут ошибки, налоговая попросит уточненку. Из-за мелких недочетов в персональных данных ПФР может некорректно разнести взносы работников, когда получит расчет от налоговиков.
Примечание : Правильные данные Раздела 3 о физическом лице
- Ф. И. О. и гражданство сотрудника . Фамилию, имя и код гражданства компания отражает всегда. Отчество - только при наличии. Поля «Фамилия», «Имя» и «Отчество» заполняйте русскими буквами, включая букву «ё». Но с этой буквой будьте осторожны: ставьте ее, только если она есть в Ф. И. О. сотрудника по карточке СНИЛС. Иначе фонд может разнести взносы не на тот лицевой счет. Проследите, чтобы в поля для Ф. И. О. случайно не попали арабские цифры, ненужные точки, дефисы и пробелы. Что еще предусмотреть в полях для Ф. И. О.
- ИНН. В этом поле должно быть 12 цифр, но нельзя приводить произвольные значения. Например, 000000000000, 123456789012 и т. п. Кроме того, в первых двух разрядах ИНН не могут стоять следующие цифры: 00, 90, 93, 94, 95, 96, 98. Из-за этих значений программа инспекции выдаст ошибку. Если ИНН физлица не знаете, поле не заполняйте.
- СНИЛС. В этом реквизите 11 цифр. Уделите ему особое внимание: по страховому номеру ПФР идентифицирует человека. Если ошибиться, фонд может некорректно разнести пенсионные взносы сотрудника в своей базе.
- Паспортные данные. Серию и номер паспорта пишите через пробел. Например, так: 4515 123456. Если заполняете расчет по российскому паспорту, то в поле «Код вида документа» всегда ставьте число 21.
- Дата рождения . Если в программе не по всем работникам стоит дата рождения, то может в раздел 3 может попасть произвольное значение. Есть две частые ошибки. Первая - дата рождения превышает дату отчета. Вторая - год рождения равен или меньше 1900. Такого в разделе 3 быть не должно.
Как уточнить данные в разделе 3
Если нужно уточнить данные в разделе 3 расчета, важно, в чем ошиблись: в персональных данных или в количестве человек.
Ошибки в персональных данных физлиц . По каждому застрахованному физлицу, по которому нашли нестыковки, в соответствующих строках подраздела 3.1 расчета укажите персональные данные из первоначального расчета. При этом в строках 190–300 подраздела 3.2 расчета везде укажите «0». По этим же сотрудникам заполните подраздел 3.1 с корректными персональными данными и строками 190–300 подраздела 3.2 расчета.
Другие ошибки в разделе 3 . Если в первоначальном расчете забыли указать кого-то, то в уточненный включите раздел 3 со сведениями об этих людях. Также скорректируйте показатели раздела 1. Указали лишних? Тогда в уточненный расчет включите раздел 3 с данными по этим физлицам, в строках 190–300 подраздела 3.2 везде укажите «0». Одновременно скорректируйте раздел 1 расчета. Если нужно по отдельным людям изменить показатели из подраздела 3.2 расчета, в уточненный расчет включите раздел 3 со сведениями о них с корректными показателями в подразделе 3.2 расчета. Если поменялась общая сумма взносов, скорректируйте раздел 1 расчета. Если показателей в подразделе 3.2 нет, то в строках 190, 200, 260 и 270 поставьте прочерки, в остальных – нули.
к меню
Ошибка в номере СНИЛС
В подразделе 3.1 расчета есть поле 070, которое предназначено для страхового номера индивидуального лицевого счета () физического лица - получателя дохода. Если этот реквизит указан неверно, ИФНС сообщает страхователю о расхождениях в персонифицированных сведениях плательщика и налогового органа.
Чтобы исправить ошибку, бухгалтеру необходимо внести соответствующие уточнения. Для этого нужно составить уточненный расчет с номером корректировки 001. В него войдет раздел 1 с теми приложениями, которые содержались в исходном расчете. Сведения в уточненном разделе 1 и приложениях должны быть точно такими же, как в исходном расчете, то есть суммарными по всем работникам. Помимо этого в состав уточненного расчета войдет приложение 3 с номером корректировки 001, заполненное на сотрудника, чей СНИЛС был указан с ошибкой. К уточненному расчету следует приложить отсканированное страховое свидетельство, скан паспорта и свидетельства о присвоении ИНН. Эти документы помогут убедить инспекторов в том, что на этот раз все указано верно. Обратите внимание: уточненный раздел 3 в отношении остальных сотрудников сдавать не надо.
к меню
Ошибки в базе СНИЛС у налоговиков
При сдаче расчетов за первый квартал 2017 года многие страхователи столкнулись с такой проблемой. Налоговики приняли расчет, но прислали уведомление о том, что СНИЛС некоторых сотрудников не найден в базе ИФНС. В связи с этим страхователю надлежит прислать уточненный расчет с правильными номерами лицевых счетов.
Однако, проведя тщательную проверку «ошибочных» номеров СНИЛС, бухгалтеры выяснили, что на самом деле никаких ошибок в них нет. Чтобы доказать это, они составили уточнения и приложили сканы подтверждающих документов, но в ответ снова получили уведомление аналогичного содержания.
Эта парадоксальная ситуация вызвана тем, что при передаче данных от Пенсионного фонда в ИФНС произошли технические сбои. В результате в базе, которой пользуются налоговики при проверке расчетов, действительно нет тех или иных номеров СНИЛС. В некоторых инспекциях эта проблема уже устранена, и корректировки теперь принимаются успешно. Но остались ИФНС, которые до сих пор не могут обнаружить в своей базе верные номера лицевых счетов. Соответственно, страхователи до сих пор не могут сдать туда уточненные расчеты.
Спешим успокоить: налоговики осведомлены о том, что расчеты не проходят проверку не по вине страхователей, поэтому, скорее всего, никаких санкций не будет. Но чтобы обезопасить себя, можно направить обращение (жалобу) на сайт Федеральной налоговой службы, приложив сканы подтверждающих документов. Также следует сохранить все подтверждения того, что расчет и уточнения были направлены в ИФНС с соблюдением установленных сроков. Так, при сдаче отчетности через интернет таким документом является подтверждение оператора ЭДО (электронного документооборота), через которого сдается РСВ - в этом подтверждении фиксируется время, когда страхователь отправил расчет. Именно это время и считается датой представления расчета. Данные документы послужат доказательством невиновности страхователя в случае, если инспекторы все же начислят штраф.
к меню
В уточненный расчет не нужно включать всех сотрудников, Правила уточнения от ФНС
Если неверно рассчитали взносы за сотрудника, например компания оплачивает работнику проезд в общественном транспорте. И забыли начислить взносы на эту выплату. В итоге получилась недоимка по взносам. В этом случае необходимо подавать уточненку. Потому что они занизили базу по взносам, поэтому возникла недоимка. Такую ошибку нужно исправлять уточненкой ().
Как уточнить расчет по одному сотруднику?
На титульном листе расчета поставьте номер корректировки. Если исправляете отчет впервые, поставьте номер так: 1- . Включите в уточненный расчет все разделы и приложения , которые ранее представили в инспекцию. Исключение - раздел 3 : его заполните только на работника, в сведениях на которого допустили ошибку (п. 1.2 Порядка, утв. приказом ФНС России от 10.10.16 ). В нем заполните персональные данные сотрудника, а также правильные сведения о выплатах и взносах. Поставьте такой же номер корректировки, как на титульном листе. А в строке 040 запишите тот же номер сотрудника, который ставили в исходном отчете.
Правила уточнения по РСВ
ФНС разъяснила, как правильно заполнить уточненный расчет по страховым взносам, а также направила для использования в работе новые откорректированные контрольные соотношения к расчету взамен старых.
В случае, когда уточнить нужно персональные данные застрахованного лица, раздел 3 заполняется дважды. Сначала в подразделе 3.1 «Данные о физлице, получателе дохода» указываются персональные данные, отраженные в первоначальном расчете, при этом в строках 190 - 300 подраздела 3.2 «Сведения о сумме выплат и иных вознаграждений» во всех знакоместах проставляется «0». Таким образом, первоначальные некорректные данные обнуляются. А затем и в подраздел 3.1, и в подраздел 3.2 вносятся правильные уточненные данные.
В случае, когда уточнить нужно числовые показатели, действовать нужно так:
- если данные по застрахованному лицу вообще не попали в первоначальную отчетность, в расчет добавляется раздел 3 по «потерянному» физлицу и, при необходимости, вносятся корректировки в раздел 1 расчета;
- если сведения о «физике» попали в первоначальный расчет по ошибке, хотя не должны были, нужно заполнить по этому физлицу раздел 3 с нулевыми показателями в строках 190 - 300 подраздела 3.2 и внести соответствующие поправки в раздел 1;
- если необходимо внести изменения в данные подраздела 3.2 по отдельным застрахованным лицам, то в уточненный расчет нужно включить раздел 3, содержащий сведения об этих лицах с корректными показателями в подразделе 3.2. В случае, если из-за внесенных уточнений изменится общая сумма начисленных взносов, следует откорректировать показатели раздела 1.
Нужно ли сдавать уточненный ЕРСВ, если после сдачи расчета у сотрудника поменялись персональные данные
Нет, не нужно. В расчете по взносам указывайте персональные данные, которые актуальны на дату формирования отчетности – на день, когда сдаете ЕРСВ в инспекцию. Персданные сотрудников указывайте по паспорту или иному документу, который удостоверяет личность. После сдачи ЕРСВ у человека может поменяться имя или фамилия, в таком случае уточненный расчет не сдавайте (письмо ФНС от 29.12.2017 № ГД-4-11/26889).
Уточненный РСВ: куда сдавать по бывшему работнику подразделения
В случае, когда компания пересчитала больничное пособие бывшему работнику «обособки», представить уточненный расчет по взносам нужно по месту нахождения этого обособленного подразделения.
Примечание : Письмо ФНС от 15.11.2018 № БС-4-11/22193@
Причем сдавать уточненный РСВ обязательно лишь тогда, когда допущенная ошибка привела к занижению суммы взносов к уплате. То есть в данном случае, если больничное пособие было выплачено в большем, чем следовало, размере. Ведь сумма взносов на ВНиМ уменьшается на сумму расходов на выплату страхового обеспечения.
Обратите внимание, что взыскать с работника излишне выплаченную сумму пособия по временной нетрудоспособности можно только в двух ситуациях:
- переплата произошла из-за счетной ошибки;
- работник представил заведомо ложные сведения (в частности, подложные справки о своем заработке).
В прочих ситуациях возврат переплаты работником возможен только в добровольном порядке.
Инспекция оштрафует за недоимку?
Штрафа не будет, если компания успеет оплатить недоимку вместе с пенями до того, как подаст уточненку (п. 4 ст. 81 НК РФ.). Штрафа за недостоверные сведения в расчете по взносам нет.
Сдали 6-НДФЛ, а потом нашли ошибку или получили требование подать уточненку от инспекторов. Что делать? Исправить данные и устранить неточность, сформировать отчет заново и отправить в свою ИФНС. Так избежите штрафов.
Экстерн - Малый бизнес: Бесплатно заполнить, проверить и сдать РСВ через оператора ЭДО
к меню
Как исправить ошибочные недоимки по взносам
ФНС в письме от 7 июня 2017 № ЗН-2-22/714 рассказала, как разобраться с «виртуальными» недоимками по страховым взносам, которые есть сейчас почти у каждой организации. С такой просьбой обращайтесь в свои отделения ПФР или ФСС. Налоговые инспекторы не принимают заявления на уточнение входящих остатков по страховым взносам.
Речь идет о сальдо взносов на 1 января 2017 года, сведения по которым фонды передали в начале года в налоговые инспекции. Данные были некорректны, потому что всё делалось впопыхах – фонды включили в сальдо долги по взносам за декабрь. Поэтому сейчас в инспекциях за всеми плательщиками числятся недоимки.
Откорректировать остатки сами налоговые инспекторы не вправе. Это могут сделать только фонды, поскольку они передавали в ИФНС сальдо, заверенное своими ЭЦП. Ниже дана ссылка на образец заявления, как уточнить входящие сальдо по «старым» взносам. Подайте его в отделение ФСС или ПФР. Фонд отправит в ИФНС новые, правильные, сведения.
Информацию о наличии таких бланков необходимо уточнить по месту подачи заявления. При отсутствии типовых образцов заявление можно составить в произвольной форме, потому что Единой типовой формы заявления об уточнении сальдо по страховым взносам нет. Некоторые отделения ПФР разрабатывают формы заявления самостоятельно.
к меню



