
Основные средства. Что относится к основным средствам предприятия
Бухгалтерский баланс организации должен отражать ее финансовое положение по состоянию на отчетную дату (п. 18 ПБУ 4/99). Для этого на дату составления отчетности в бухгалтерском балансе должны быть показаны в числе прочего все активы организации. О том, как показать в бухгалтерском балансе объекты основных средств, расскажем в нашей консультации.
Основные средства как долгосрочный актив
Напомним, что в бухгалтерском балансе активы и обязательства в зависимости от срока обращения (погашения) должны подразделяться на краткосрочные и долгосрочные. Как краткосрочные в балансе должны представляться активы и обязательства, срок обращения (погашения) по которым не более 12 месяцев после отчетной даты или продолжительности операционного цикла, если он превышает 12 месяцев. Остальные активы и обязательства показываются в балансе как долгосрочные (п. 19 ПБУ 4/99).
Основные средства (ОС) относятся к долгосрочным активам, ведь одно из условий признания актива объектом ОС - это то, что объект предназначен для использования в течение срока свыше 12 месяцев или обычного операционного цикла, если он превышает 12 месяцев (п. 4 ПБУ 6/01).
В бухгалтерском балансе долгосрочные активы иначе именуются внеоборотными. Наряду с основными средствами к внеоборотным активам относятся нематериальные активы, долгосрочные финансовые вложения и иные активы длительного использования.
При этом необходимо иметь в виду, что даже амортизируемые объекты ОС, по которым оставшийся срок полезного использования составил менее 12 месяцев, к краткосрочным активам в целях составления бухгалтерского баланса не относятся и в состав оборотных не переводятся.
Строка баланса для ОС и оценка активов
В бухгалтерском балансе показатели отражаются в нетто-оценке, т. е. за вычетом регулирующих величин (п. 35 ПБУ 4/99). Применительно к объектам основных средств такой регулирующей величиной является их амортизация. Это значит, что в балансе основные средства показываются по первоначальной (восстановительной) стоимости, уменьшенной на амортизацию объектов ОС. Иными словами, в бухбалансе объекты ОС отражаются по .
Напомним, что первоначальная (восстановительная) стоимость основных средств учитывается по дебету счета 01 «Основные средства», а накопленная амортизация по ним - про кредиту счета 02 «Амортизация основных средств» (). Это значит, чтобы найти остаточную стоимость объектов ОС (ОС ОСТ) для отражения их в балансе необходимо выполнить расчет:
ОС ОСТ = Дебетовое сальдо счета 01 - Кредитовое сальдо счета 02В действующей форме бухгалтерского баланса для отражения объектов основных средств организации предусмотрена строка 1150 «Основные средства» (Приказ Минфина от 02.07.2010 № 66н).
Обращаем внимание, что считаются основными средствами, но учитываются обособленно те объекты, удовлетворяющие критериям ОС, которые предназначены исключительно для предоставления за плату во временное владение или во временное пользование с целью получения дохода. Они учитываются по дебету счета 03 «Доходные вложения в материальные ценности» (Приказ Минфина от 31.10.2000 № 94н). Но при этом амортизация по ним также начисляется по кредиту счета 02. Поэтому если у организации есть объекты ОС, числящиеся на счете 03, для заполнения строки 1150 из величины накопленной амортизации необходимо вычленить ту часть, которая приходится на основные средства, учтенные по дебету счета 01. На помощь здесь придут данные аналитического учета по счету 02.
А та часть амортизации, которая относится к доходным вложениям в материальные ценности, уменьшает величину таких активов. Они также по остаточной стоимости обособленно отражаются в бухгалтерском балансе не по строке 1150, а по строке 1160 «Доходные вложения в материальные ценности» (
А значит, и руководители, и бухгалтера должны разобраться, как вести учет таких объектов, какими документами оформлять поступление, выбытие. Обратимся к законодательству за ответами.
Общие сведения
Понятие «основное средство» знакомо многим предпринимателям. Это и не удивительно, ведь иначе невозможно организовать правильный учет таких объектов. Рассмотрим основные определения.
Необходимые термины
Основные средства предприятий представляют собой ту часть имущества, что используется компанией в течение определенного периода (не меньше года) в производственном процессе.
Активы принимают к бухучету в качестве ОС, если выполнены такие условия:
- Объекты используются в производственном процессе, при предоставлении , в управленческих целях за плату.
- Объекты не будут перепродаваться компанией.
- ОС может принести экономическую выгоду.
При износе цена объектов может уменьшаться и осуществляется ее перенос на себестоимость при помощи амортизации. Амортизация – процедура, при которой равномерно переносится стоимость ОС с учетом их износа на стоимость производимого товара.
Срок полезного использования – временной промежуток, в течение которого применение ОС фирмы должно приносить прибыль или выполнять цели деятельности компании.
Износ может быть моральным и физическим. В первом случае идет речь о потере стоимости при научно-техническом прогрессе и росте производительности труда.
Второй вид износа предполагает результаты активного использования оборудования, а также влияние естественных факторов (к примеру, коррозийных процессов).
Первоначальная стоимость – сумма расходов компании на покупку, изготовление ОС. Сюда не стоит относить и иные налоги, которые подлежат возмещению.
Остаточная стоимость ОС – разница первичной и восстановительной цены и начисленного износа основного фонда. Это выражение в деньгах, что не переносится на издержки обращения на конкретные даты.
Какие бывают виды?
В компаниях применяют единую типовую классификацию ОС, согласно которой объекты могут группироваться по нескольким признакам:
| С учетом отрасли | ОС промышленности, сельского хозяйства, транспортные |
| С учетом функционального назначения | Производственного и непроизводственного типа |
| С учетом вещественного натурального состава | Здание, передаточное устройство, машина и оборудование и т. д. |
| По принадлежности | Собственный объект, арендованный, находящийся в компании в оперативном управлении или хозяйственном ведении |
| С учетом использования | Те, что эксплуатируются, что находятся в запасе (консервируются), находятся на этапе достройки, реконструкции, частичной ликвидации |
Действующая нормативная база
Укажем, какие нормативные документы являются актуальными:
- Классификация ОС, что включены в ряд амортизационных групп ( – редакция 10 декабря 2010).
- ГК России.
- НК РФ.
- План счетов бухучета ().
- ПБУ 6/01 () и др.
Возникающие нюансы
В законодательстве есть много информации, в которой трудно разобраться, тем более новичкам. Очертим общие моменты, с которыми придется столкнуться в том случае, если использовать ОС в работе.
Что относится к основным средствам?
Согласно Общероссийскому классификатору ОС в бухучете, рассмотрим:
| Что к ним относится | Что не относят |
| Здание; Сооружение; Машины и оборудование; Прибор и устройство, который предназначен для измерения и регулирования; Объекты жилого фонда; Образцы вычислительной техники, оргтехники; Транспорт; Инструментарий; Инвентарь, используемый в производстве; Скот, что является рабочим, продуктивным; Насаждения многолетнего типа; Земельный участок; Иные материальные фонды. |
Ряд предметов, что используются компанией меньше 12 месяцев (при этом не имеет значения их цена); Объект, что имеет стоимость ниже установленных рамок (40 тыс. руб.) и не важно, какой их срок службы (кроме сельхозмашин, рабочего скота; Орудие лова; Бензомоторная пила, сплавные тросы, сезонная дорога, временное здание до 2 лет; Специнструмент и приспособление специальное; Сменные виды оборудования, приспособление, что применяется в производственном процессе; Спецодежда, обувь, постель; Форменный вид одежды, что используется в учреждении здравоохранения, соцобеспечения; Временное сооружение, расходы на строительство которого относятся на себестоимость строительных и монтажных работ как накладные затраты; Тара, в которой хранятся товарные материальные ценности в рамках лимитов, что установлены Министерством финансов; Предмет, что предназначен для выдачи напрокат; Молодое поголовье скота, пчелы, сторожевые собаки; Насаждения, что выращиваются как посадочный материал; Машина и оборудование, что считаются готовыми изделиями на складе фирмы, что сдаются в монтаж, находятся в пути, числятся на балансе капитального строительства |
При приобретении
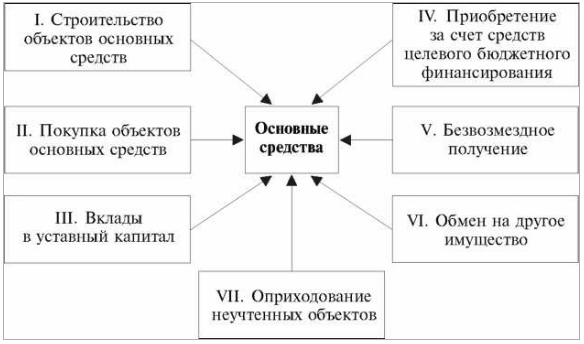
ОС могут поступать в компанию:
- от учредителя в счет вкладов в уставной капитал;
- при строительстве;
- при приобретении за деньги;
- при передаче на безвозмездной основе;
- в соответствии с .
ОС может приобретаться за плату. Основной способ поступлений объектов на фирму – инвестиции долгосрочного типа в ОС. Их учет стоит вести на счете 08 на соответствующем субсчете по всем видам объектов строительства или покупки ОС за плату.
Цену ОС, что приняты в эксплуатацию с учетом данных законченного объекта, списывают со счета 08 в Дт 01.
Если имеет место такое приобретение объекта, признают сумму фактических расходов компании на покупку, сооружение и изготовление ОС. Сооружаются ОС при новом строительстве и строительстве по расширениям действующей фирмы.
Когда имеет место расширение действующих организаций, производственная мощность увеличивается быстро при минимальных расходах в сравнении с созданием аналогичной мощности при новом строительстве.
Строительство может быть выполнено подрядчиками или самой компанией. В первом случае используют для отражения счет 08 субсчет 4. Во втором случае применим счет 08, субсчет 3.
Компания, кроме строительных работ по возведению ОС, вправе по договорам купли-продажи получать объект в готовом виде. Учет расходов на покупку основных средств ведется по счету 08/4.
ОС может поступать по договорам мены, когда одна сторона должна передать объект в обмен на другой (). Каждая из сторон будет продавцом и покупателем одновременно.
Если не устанавливается условие о переходе прав собственности, то такие права на продукцию будут переходить при исполнении условий контракта ().
Если компания первой получает ОС в соответствии с договором, то до того, как право собственности перейдет, ОС будет учитываться на счете 002, который является забалансовым. Затем учет ведется так, как при договоре о покупке.
Первичная стоимость – цена обмениваемых объектов, по которой они отражались в .
Объект может быть получен по (п. 3.4 ПБУ 6/01). Тогда первичная стоимость – рыночный стоимостный показатель на момент оприходования.
Расходы на доставку ОС учитывают как капитальные расходы, и получатели относят их на увеличение первичной цены объектов. Используют счета по капитальным вложениям и счета по учету затрат.
Налоги на приобретение транспорта не начисляют. При безвозмездной передаче используют счет 98/2 в корреспонденции со счетом 08. При начислении амортизации
Ввод в эксплуатацию
Когда объекты вводятся в эксплуатацию, формируют первичную цену объекта ОС, что учитывают на счете 01. ОС вводится в эксплуатацию при наличии приказа, изданного руководством предприятия.
Укажем несколько проводок, которые стоит сделать:
Консервация
Консервацию ОС проводят в том случае, если такие объекты временно не эксплуатируются. Обязательно составляется приказ о консервации.
В решениях руководителя отражают такие данные:
- причину, по которой объект временно не используется;
- сроки консервации ОС;
- должности лица.
Стоит назначить специалиста, который будет нести ответственность на проведение процедуры, в том числе и разконсервации. Определяют лиц, что должны обеспечить необходимое хранение при простое.
Работниками проводится инвентаризация и составляется . Таким документом можно подтвердить проведение процедуры.
Сам приказ будет служить удостоверением намерений компании провести консервацию. Стоит отметить, что в законодательстве нет утвержденных форм для оформления данного процесса. Организация вправе разрабатывать их сама.
Когда ОС выводится из активного состояния на срок от 3 месяцев, амортизацию начислять не следует. Учет осуществляется согласно правилам и Методическим указаниям.
Продлевать период полезного использования больше чем на 3 месяца нельзя. Но в бухгалтерском учете начислять амортизацию можно по окончанию такого периода.
Время, когда прекращать и возобновлять начисления фирма должна установить сама, отразив свое решение в .
Можно отразить такие варианты:
Компания должна отражать степень использования объекта в отчетности:
- эксплуатируется;
- в запасе;
- временно не используется ().
Оформление выбытия
Выбытие имеет место при:
- списании из-за того, что ОС не пригодно к дальнейшему применению;
- реализации на сторону;
- передачи на безвозмездной основе;
- передаче в счет вкладов в уставной капитал иного предприятия;
- и т. д.
Цена ОС списывается с бухучета. Отражается операция в составе иных затрат и прибыли. По Дт 91 фиксируют списание остаточной стоимости и затрат, что связаны с выбытием, а по Кт – сумму износа, выручку от реализации, цену оприходованных ценностей.
При списании используется счет 01 субсчет В. Потеря и затраты при чрезвычайных обстоятельствах фиксируют на счете 99. При налогообложении затраты и прибыль от ликвидации ОС включают во внереализационные.
Выбытие оформляют унифицированной первичной документацией. Готовят акт о списании (форма ОС-4, ).
В акте прописывают:
- первичную цену объектов;
- сумму амортизационного начисления;
- дату, когда ОС принято к бухучету;
- год, когда ОС изготовлено;
- причину выбытия;
- состояние основного узла и т. д.
Данный документ составляет комиссия, в состав которой входит (главбух или его зам и иные), а также ответственные за сохранность имущества работники.
К актам прилагается инвентарная карточка, о чем в инвентарных списках делают соответствующую отметку.
Далее нужно составить группировочную ведомость (машинограмму), по итогу которой на размер первичной цены выбывшего имущества в бухучете делается запись на счете, что отразит выбытие. Обязательно нужно сделать отметку о том, что объект снимается с бухучета.
Проведение оценки
Оценка ОС – процесс установления цены активов, что являются собственностью фирмы. Оценка проводится квалифицированными специалистами, что основываются на всесторонний анализ объектов. На базе полученной информации принимается имущество к бухучету.
Оценивание не нужно, если ОС создается или приобретается. Но тогда нужно иметь подтверждающую документацию. Оценка нужна, если имущественные объекты передаются на безвозмездной основе, и при этом нет никакой документации.
ОС должны быть приняты по первичной цене, которая будет зависеть от источников поступления. Текущей оценочной стоимостью является сумма, что может быть выручена с реализации ОС на момент принятие его к учету.
Если нет возможности получить подтверждающие документы, тогда привлекают экспертов. Комиссия обратит внимание:
- на письменные данные от производителя о цене на аналоги;
- на данные о ценовой политике относительно аналогичной продукции, которой владеет служба статистики ;
- на заключение специалистов о цене конкретных нефинансовых активов.
Безвозмездная передача
Как показывает российская практика (которой далеко до реализации МСФО), безвозмездно основные средства редко передаются.
Но и такой редкий случай доставит множество проблем, так как возникают неясности с установлением рыночной цены, образованием разницы в бухучете и налоговом учете, принятием НДС к и т. д.
Фирма может получить безвозмездно имущество от физлиц, некоммерческих предприятий. Возможно два вида оформления договоров – договор дарения и безвозмездной передачи.
Сначала стоит определить остаточную стоимость, которая будет отражаться по:
Подтверждающая документация:
- акты о приеме ОС;
- договора дарения (передачи);
- счета-фактуры;
- , что будет подтверждать оплату затрат.
Безвозмездную передачу объектов приравнивают к реализации (). А это значит, что должен уплачиваться НДС.
И сумма входного НДС должна приниматься к вычетам по общим правилам. Сумма налога определяется, основываясь на рыночные цены передаваемого имущества. Если цена 100 000, то налог составит 18 000.
При выбытии ОС (при безвозмездной передаче), компания имеет затраты такого плана:
- остаточную стоимость переданного имущества;
- затраты на доставку.
Разукомплектация ОС
Цена ОС может уменьшаться, если объект частично ликвидируется предприятием. К примеру, имущество разбирается на отдельные элементы. При таких операциях осуществляется полное списание исходного объекта.
В место него появляется несколько иных ОС бухгалтерского учета. Разукомплектация может иметь место, когда:
- фирма может применять полученные составляющие вне ОС;
- при разборке ОС не будет нанесено ему ущерб;
- при разборке ОС и далее может применяться по назначению;
- назначение составляющих – необъемлемая часть работы ОС в качестве единых обособленных комплексов.
Если выполнены такие условия, расходы на частичную ликвидацию должны учитываться в прочих затратах предприятия. Если элементы могут применяться и дальше, их нужно оприходовать.
Цену такого имущества отражают на основе рыночной стоимость в прочей прибыли компании. Но рыночная цена не так просто устанавливается. По этой причине часто обращаются к экспертам.
Когда проведено разукомплектацию, бухгалтер пересчитывает амортизацию по ОС и уменьшает ее показатели. Ведь частично амортизационные отчисления будут приходиться на стоимость снятых частей.
Это делают в пропорциональном соотношении к стоимости или доли в общей первичной цене ОС. Такие правила прописываются в учетной политике организации.
Оформляется частичная ликвидация ОС приказом о создании специальной комиссии. Специалисты, что входят в ее состав, должны принять решение, после чего издается еще один приказ о порядке учета данной процедуры.
Комиссией составляется акт о списании ОС по причине такого вида ликвидации. Расходы на проведение демонтажа и реконструкцию объекта могут увеличивать цену оборудования после разукомплектации, особенно если ОС является сложным.
В акте определяется доля ликвидируемого объекта, что исчисляется в процентах. Выбытие может оформляться актом .
Основные средства – это средства, при приобретении которых у фирмы возникает немало обязательств.
Ведь нужно определить, к какой амортизационной группе объект относится, как осуществляется постановка его на баланс и выбытие, какие документы нужно при этом подготовить.
Надеемся, что частично мы смогли ответить на такие вопросы. Но лучше всего – дополнительно изучить нормативную документацию и нанять специалиста, который сможет правильно вести бухгалтерию.
Амортизационные средства – некоторое количество денежных средств, иных, специально отчисляемых для осуществления компенсации износа ОС. При этом подобные средства должны полностью компенсировать издержки производства, а также иные затраты. Перечень целей, на которые могут быть использованы средства амортизации,...
Основные средства предприятию необходимы для обеспечения производственных процессов и получения прибыли. Но их нужно не только правильно применять, но и учитывать должным образом. Как в 2019 году в бухучете отражаются ОС? В бухучете экономического субъекта основными средствами именуются имущественные объекты, используемые...
Процедура покупки, введения в эксплуатацию приобретенного имущества подразумевает наличие сопровождающей документации. СодержаниеОбщие сведения Особенности составления документа Одним из них выступает акт приема-передачи основных средств. Составление этого документа регулируется законодательными актами. Общие...
В статье будет идти речь о стоимости основных ресурсов. Что это такое, для чего необходимы, и как рассчитать их стоимость – далее. СодержаниеНеобходимые сведения Возникающие нюансы Коэффициент изменения стоимости основных средств Основные средства используются организацией в процессе деятельности. Необходимо знать, что...
Сегодня в соответствии с законодательными нормами необходимо отражать в бухгалтерской и налоговой отчетности основные средства, все операции с ними. Под ОС подразумевается различное имущество. При этом стоит помнить, что необходимо заранее помнить о понятии рентабельности. Сегодня многие основные средства должны...
В статье будет идти речь о приказе при списании главных ресурсов. Необходимо ли его наличие, как составить, и каковы особенности документа – далее. Главные ресурсы предприятие использует до тех пор, пока не выйдет срок их полезного использования. После этого их нужно снять с учета – списать. СодержаниеОсновные...
При изменениях уставного капитала, расширении бизнеса и в других случаях нужно знание рыночной стоимости имущества. Проще всего определить истинную цену переоценкой. Каковы в 2019 году правила относительно переоценки активов? Одна из главных задач современного бухучета это учет основных активов. При этом стоимость их имеет...
При любом производстве средства труда приходят в негодность, изнашиваются и теряют часть своей стоимости. Для отображения реальной стоимости основных фондов начисляется амортизация. Что же отличает данный процесс в 2019 году? Амортизационный порядок по объектам основных средств в 2019 году базируется на стоимости объекта....
Любое оборудование со временем изнашивается, теряя свою стоимость и производительность. Для продления срока службы имущества, важно своевременно учитывать износ. Как определяется процент износа по основным средствам? Состояние основных средств отображает их пригодность для последующей эксплуатации. При износе...
Сегодня в отчетности необходимо внимательно относиться к отражению именно основных средств. Так как налоговые органы, иные контролирующие организации внимательно проверяют именно данный раздел отчетности. При возникновении определенных условия основные средства должны быть списаны соответствующим образом. Данная...
Всякая хозяйственная деятельность предполагает использование основных средств труда. Но иногда приобретение их невозможно – дорогостояще или не целесообразно. В таком случае основные средства можно арендовать… В соответствии с гражданским законодательством допускается передавать в аренду земельные участки, здания,...
Каким бы бережным не было отношение предприятия к имуществу, с течением времени оно изнашивается либо устаревает. Приходится ликвидировать объекты. Как формируется акт о списании при ликвидации основных активов? Имущественные объекты на предприятии выбывают по разным причинам. Это может быть и полный физический износ, и...
Приказ Минфина РФ от 30 марта 2001 г. N 26н
"Об утверждении Положения по бухгалтерскому учету "Учет основных средств" ПБУ 6/01"
Во исполнение Программы реформирования бухгалтерского учета в соответствии с международными стандартами финансовой отчетности, утвержденной постановлением Правительства Российской Федерации от 6 марта 1998 г. N 283 (Собрание законодательства Российской Федерации, 1998, N 11, ст.1290), приказываю:
2. Признать утратившим силу приказ Министерства финансов Российской Федерации от 3 сентября 1997 г. N 65н "Об утверждении Положения по бухгалтерскому учету "Учет основных средств" ПБУ 6/97" (приказ зарегистрирован в Министерстве юстиции Российской Федерации от 13 января 1998 г., регистрационный N 1451) и пункт 1 Изменений в нормативные правовые акты по бухгалтерскому учету, утвержденных приказом Министерства финансов Российской Федерации от 24 марта 2000 г. N 31н (приказ зарегистрирован в Министерстве юстиции Российской Федерации 26 апреля 2000 г., регистрационный N 2209).
3. Ввести в действие настоящий приказ начиная с бухгалтерской отчетности 2001 года.
|
А. Кудрин |
Регистрационный N 2689
Положение
по бухгалтерскому учету "Учет основных средств" ПБУ 6/01
С изменениями и дополнениями от
18 мая 2002 г., 12 декабря 2005 г., 18 сентября, 27 ноября 2006 г., 25 октября, 24 декабря 2010 г., 16 мая 2016 г.
I. Общие положения
1. Настоящее Положение устанавливает правила формирования в бухгалтерском учете информации об основных средствах организации. Под организацией в дальнейшем понимается юридическое лицо по законодательству Российской Федерации (за исключением кредитных организаций и государственных (муниципальных) учреждений).
3. Настоящее Положение не применяется в отношении:
машин, оборудования и иных аналогичных предметов, числящихся как готовые изделия на складах организаций-изготовителей, как товары - на складах организаций, осуществляющих торговую деятельность;
предметов, сданных в монтаж или подлежащих монтажу, находящихся в пути;
капитальных и финансовых вложений.
Актив принимается организацией к бухгалтерскому учету в качестве основных средств, если одновременно выполняются следующие условия:
а) объект предназначен для использования в производстве продукции, при выполнении работ или оказании услуг, для управленческих нужд организации либо для предоставления организацией за плату во временное владение и пользование или во временное пользование;
б) объект предназначен для использования в течение длительного времени, т.е. срока продолжительностью свыше 12 месяцев или обычного операционного цикла, если он превышает 12 месяцев;
в) организация не предполагает последующую перепродажу данного объекта;
г) объект способен приносить организации экономические выгоды (доход) в будущем.
Некоммерческая организация принимает объект к бухгалтерскому учету в качестве основных средств, если он предназначен для использования в деятельности, направленной на достижение целей создания данной некоммерческой организации (в т.ч. в предпринимательской деятельности, осуществляемой в соответствии с законодательством Российской Федерации), для управленческих нужд некоммерческой организации, а также если выполняются условия, установленные в подпунктах "б" и "в" настоящего пункта.
Сроком полезного использования является период, в течение которого использование объекта основных средств приносит экономические выгоды (доход) организации. Для отдельных групп основных средств срок полезного использования определяется исходя из количества продукции (объема работ в натуральном выражении), ожидаемого к получению в результате использования этого объекта.
5. К основным средствам относятся: здания, сооружения, рабочие и силовые машины и оборудование, измерительные и регулирующие приборы и устройства, вычислительная техника, транспортные средства, инструмент, производственный и хозяйственный инвентарь и принадлежности, рабочий, продуктивный и племенной скот, многолетние насаждения, внутрихозяйственные дороги и прочие соответствующие объекты.
В составе основных средств учитываются также: капитальные вложения на коренное улучшение земель (осушительные, оросительные и другие мелиоративные работы); капитальные вложения в арендованные объекты основных средств; земельные участки, объекты природопользования (вода, недра и другие природные ресурсы).
Основные средства, предназначенные исключительно для предоставления организацией за плату во временное владение и пользование или во временное пользование с целью получения дохода, отражаются в бухгалтерском учете и бухгалтерской отчетности в составе доходных вложений в материальные ценности.
Активы, в отношении которых выполняются условия, предусмотренные в пункте 4 настоящего Положения, и стоимостью в пределах лимита, установленного в учетной политике организации, но не более 40 000 рублей за единицу, могут отражаться в бухгалтерском учете и бухгалтерской отчетности в составе материально-производственных запасов. В целях обеспечения сохранности этих объектов в производстве или при эксплуатации в организации должен быть организован надлежащий контроль за их движением.
6. Единицей бухгалтерского учета основных средств является инвентарный объект. Инвентарным объектом основных средств признается объект со всеми приспособлениями и принадлежностями или отдельный конструктивно обособленный предмет, предназначенный для выполнения определенных самостоятельных функций, или же обособленный комплекс конструктивно сочлененных предметов, представляющих собой единое целое и предназначенный для выполнения определенной работы. Комплекс конструктивно сочлененных предметов - это один или несколько предметов одного или разного назначения, имеющих общие приспособления и принадлежности, общее управление, смонтированные на одном фундаменте, в результате чего каждый входящий в комплекс предмет может выполнять свои функции только в составе комплекса, а не самостоятельно.
В случае наличия у одного объекта нескольких частей, сроки полезного использования которых существенно отличаются, каждая такая часть учитывается как самостоятельный инвентарный объект.
Объект основных средств, находящийся в собственности двух или нескольких организаций, отражается каждой организацией в составе основных средств соразмерно ее доле в общей собственности.
II. Оценка основных средств
Первоначальной стоимостью основных средств, приобретенных за плату, признается сумма фактических затрат организации на приобретение, сооружение и изготовление, за исключением налога на добавленную стоимость и иных возмещаемых налогов (кроме случаев, предусмотренных законодательством Российской Федерации).
Фактическими затратами на приобретение, сооружение и изготовление основных средств являются:
суммы, уплачиваемые в соответствии с договором поставщику (продавцу), а также суммы, уплачиваемые за доставку объекта и приведение его в состояние, пригодное для использования;
суммы, уплачиваемые организациям за осуществление работ по договору строительного подряда и иным договорам;
суммы, уплачиваемые организациям за информационные и консультационные услуги, связанные с приобретением основных средств;
таможенные пошлины и таможенные сборы;
невозмещаемые налоги, государственная пошлина, уплачиваемые в связи с приобретением объекта основных средств;
вознаграждения, уплачиваемые посреднической организации, через которую приобретен объект основных средств;
иные затраты, непосредственно связанные с приобретением, сооружением и изготовлением объекта основных средств.
Не включаются в фактические затраты на приобретение, сооружение или изготовление основных средств общехозяйственные и иные аналогичные расходы, кроме случаев, когда они непосредственно связаны с приобретением, сооружением или изготовлением основных средств.
Информация об изменениях
Приказом Минфина России от 16 мая 2016 г. N 64н Положение дополнено пунктом 8.1
8.1. Организация, которая вправе применять упрощенные способы ведения бухгалтерского учета, включая упрощенную бухгалтерскую (финансовую) отчетность, может определять первоначальную стоимость основных средств:
а) при их приобретении за плату - по цене поставщика (продавца) и затрат на монтаж (при наличии таких затрат и если они не учтены в цене);
б) при их сооружении (изготовлении) - в сумме, уплачиваемой по договорам строительного подряда и иным договорам, заключенным с целью приобретения, сооружения и изготовления основных средств.
При этом иные затраты, непосредственно связанные с приобретением, сооружением и изготовлением объекта основных средств, включаются в состав расходов по обычным видам деятельности в полной сумме в том периоде, в котором они были понесены.
9. Первоначальной стоимостью основных средств, внесенных в счет вклада в уставный (складочный) капитал организации, признается их денежная оценка, согласованная учредителями (участниками) организации, если иное не предусмотрено законодательством Российской Федерации.
10. Первоначальной стоимостью основных средств, полученных организацией по договору дарения (безвозмездно), признается их текущая рыночная стоимость на дату принятия к бухгалтерскому учету в качестве вложений во внеоборотные активы.
11. Первоначальной стоимостью основных средств, полученных по договорам, предусматривающим исполнение обязательств (оплату) неденежными средствами, признается стоимость ценностей, переданных или подлежащих передаче организацией. Стоимость ценностей, переданных или подлежащих передаче организацией, устанавливается исходя из цены, по которой в сравнимых обстоятельствах обычно организация определяет стоимость аналогичных ценностей.
При невозможности установить стоимость ценностей, переданных или подлежащих передаче организацией, стоимость основных средств, полученных организацией по договорам, предусматривающим исполнение обязательств (оплату) неденежными средствами, определяется исходя из стоимости, по которой в сравнимых обстоятельствах приобретаются аналогичные объекты основных средств.
13. Капитальные вложения в многолетние насаждения, на коренное улучшение земель включаются в состав основных средств ежегодно в сумме затрат, относящихся к принятым в отчетном году в эксплуатацию площадям, независимо от даты окончания всего комплекса работ.
14. Стоимость основных средств, в которой они приняты к бухгалтерскому учету, не подлежит изменению, кроме случаев, установленных настоящим и иными положениями (стандартами) по бухгалтерскому учету.
Изменение первоначальной стоимости основных средств, в которой они приняты к бухгалтерскому учету, допускается в случаях достройки, дооборудования, реконструкции, модернизации, частичной ликвидации и переоценки объектов основных средств.
15. Коммерческая организация может не чаще одного раза в год (на конец отчетного года) переоценивать группы однородных объектов основных средств по текущей (восстановительной) стоимости.
При принятии решения о переоценке по таким основным средствам следует учитывать, что в последующем они переоцениваются регулярно, чтобы стоимость основных средств, по которой они отражаются в бухгалтерском учете и отчетности, существенно не отличалась от текущей (восстановительной) стоимости.
Переоценка объекта основных средств производится путем пересчета его первоначальной стоимости или текущей (восстановительной) стоимости, если данный объект переоценивался ранее и суммы амортизации, начисленной за все время использования объекта.
Результаты проведенной по состоянию на конец отчетного года переоценки объектов основных средств подлежат отражению в бухгалтерском учете обособленно.
Сумма дооценки объекта основных средств в результате переоценки зачисляется в добавочный капитал организации. Сумма дооценки объекта основных средств, равная сумме уценки его, проведенной в предыдущие отчетные периоды и отнесенной на финансовый результат в качестве прочих расходов, зачисляется в финансовый результат в качестве прочих доходов.
Сумма уценки объекта основных средств в результате переоценки относится на финансовый результат в качестве прочих расходов. Сумма уценки объекта основных средств относится в уменьшение добавочного капитала организации, образованного за счет сумм дооценки этого объекта, проведенной в предыдущие отчетные периоды. Превышение суммы уценки объекта над суммой дооценки его, зачисленной в добавочный капитал организации в результате переоценки, проведенной в предыдущие отчетные периоды, относится на финансовый результат в качестве прочих расходов.
При выбытии объекта основных средств сумма его дооценки переносится с добавочного капитала организации в нераспределенную прибыль организации.
III. Амортизация основных средств
17. Стоимость объектов основных средств погашается посредством начисления амортизации, если иное не установлено настоящим Положением.
По используемым для реализации законодательства Российской Федерации о мобилизационной подготовке и мобилизации объектам основных средств, которые законсервированы и не используются в производстве продукции, при выполнении работ или оказании услуг, для управленческих нужд организации либо для предоставления организацией за плату во временное владение и пользование или во временное пользование, амортизация не начисляется.
По объектам основных средств некоммерческих организаций амортизация не начисляется. По ним на забалансовом счете производится обобщение информации о суммах износа, начисляемого линейным способом применительно к порядку, приведенному в пункте 19 настоящего Положения.
По объектам жилищного фонда, которые учитываются в составе доходных вложений в материальные ценности, амортизация начисляется в общеустановленном порядке.
Не подлежат амортизации объекты основных средств, потребительские свойства которых с течением времени не изменяются (земельные участки; объекты природопользования; объекты, отнесенные к музейным предметам и музейным коллекциям, и др.).
18. Начисление амортизации объектов основных средств производится одним из следующих способов:
линейный способ;
способ уменьшаемого остатка;
способ списания стоимости по сумме чисел лет срока полезного использования;
способ списания стоимости пропорционально объему продукции (работ).
Применение одного из способов начисления амортизации по группе однородных объектов основных средств производится в течение всего срока полезного использования объектов, входящих в эту группу.
19. Годовая сумма амортизационных отчислений определяется:
при линейном способе - исходя из первоначальной стоимости или (текущей (восстановительной) стоимости (в случае проведения переоценки) объекта основных средств и нормы амортизации, исчисленной исходя из срока полезного использования этого объекта;
при способе уменьшаемого остатка - исходя из остаточной стоимости объекта основных средств на начало отчетного года и нормы амортизации, исчисленной исходя из срока полезного использования этого объекта и коэффициента не выше 3, установленного организацией;
при способе списания стоимости по сумме чисел лет срока полезного использования - исходя из первоначальной стоимости или (текущей (восстановительной) стоимости (в случае проведения переоценки) объекта основных средств и соотношения, в числителе которого - число лет, остающихся до конца срока полезного использования объекта, а в знаменателе - сумма чисел лет срока полезного использования объекта.
В течение отчетного года амортизационные отчисления по объектам основных средств начисляются ежемесячно независимо от применяемого способа начисления в размере 1/12 годовой суммы.
По основным средствам, используемым в организациях с сезонным характером производства, годовая сумма амортизационных отчислений по основным средствам начисляется равномерно в течение периода работы организации в отчетном году.
При способе списания стоимости пропорционально объему продукции (работ) начисление амортизационных отчислений производится исходя из натурального показателя объема продукции (работ) в отчетном периоде и соотношения первоначальной стоимости объекта основных средств и предполагаемого объема продукции (работ) за весь срок полезного использования объекта основных средств.
Организация, которая вправе применять упрощенные способы ведения бухгалтерского учета, включая упрощенную бухгалтерскую (финансовую) отчетность, может:
начислять годовую сумму амортизации единовременно по состоянию на 31 декабря отчетного года либо периодически в течение отчетного года за периоды, определенные организацией;
начислять амортизацию производственного и хозяйственного инвентаря единовременно в размере первоначальной стоимости объектов таких средств при их принятии к бухгалтерскому учёту.
20. Срок полезного использования объекта основных средств определяется организацией при принятии объекта к бухгалтерскому учету.
Определение срока полезного использования объекта основных средств производится исходя из:
ожидаемого срока использования этого объекта в соответствии с ожидаемой производительностью или мощностью;
ожидаемого физического износа, зависящего от режима эксплуатации (количества смен), естественных условий и влияния агрессивной среды, системы проведения ремонта;
нормативно-правовых и других ограничений использования этого объекта (например, срок аренды).
В случаях улучшения (повышения) первоначально принятых нормативных показателей функционирования объекта основных средств в результате проведенной реконструкции или модернизации организацией пересматривается срок полезного использования по этому объекту.
21. Начисление амортизационных отчислений по объекту основных средств начинается с первого числа месяца, следующего за месяцем принятия этого объекта к бухгалтерскому учету, и производится до полного погашения стоимости этого объекта либо списания этого объекта с бухгалтерского учета.
22. Начисление амортизационных отчислений по объекту основных средств прекращается с первого числа месяца, следующего за месяцем полного погашения стоимости этого объекта либо списания этого объекта с бухгалтерского учета.
23. В течение срока полезного использования объекта основных средств начисление амортизационных отчислений не приостанавливается, кроме случаев перевода его по решению руководителя организации на консервацию на срок более трех месяцев, а также в период восстановления объекта, продолжительность которого превышает 12 месяцев.
24. Начисление амортизационных отчислений по объектам основных средств производится независимо от результатов деятельности организации в отчетном периоде и отражается в бухгалтерском учете отчетного периода, к которому оно относится.
25. Суммы начисленной амортизации по объектам основных средств отражаются в бухгалтерском учете путем накопления соответствующих сумм на отдельном счете.
IV. Восстановление основных средств
26. Восстановление объекта основных средств может осуществляться посредством ремонта, модернизации и реконструкции.
27. Затраты на восстановление объекта основных средств отражаются в бухгалтерском учете отчетного периода, к которому они относятся. При этом затраты на модернизацию и реконструкцию объекта основных средств после их окончания увеличивают первоначальную стоимость такого объекта, если в результате модернизации и реконструкции улучшаются (повышаются) первоначально принятые нормативные показатели функционирования (срок полезного использования, мощность, качество применения и т.п.) объекта основных средств.
V. Выбытие основных средств
29. Стоимость объекта основных средств, который выбывает или не способен приносить организации экономические выгоды (доход) в будущем, подлежит списанию с бухгалтерского учета.
Выбытие объекта основных средств имеет место в случае: продажи; прекращения использования вследствие морального или физического износа; ликвидации при аварии, стихийном бедствии и иной чрезвычайной ситуации; передачи в виде вклада в уставный (складочный) капитал другой организации, паевой фонд; передачи по договору мены, дарения; внесения в счет вклада по договору о совместной деятельности; выявления недостачи или порчи активов при их инвентаризации; частичной ликвидации при выполнении работ по реконструкции; в иных случаях.
30. Если списание объекта основных средств производится в результате его продажи, то выручка от продажи принимается к бухгалтерскому учету в сумме, согласованной сторонами в договоре.
31. Доходы и расходы от списания с бухгалтерского учета объектов основных средств отражаются в бухгалтерском учете в отчетном периоде, к которому они относятся. Доходы и расходы от списания объектов основных средств с бухгалтерского учета подлежат зачислению на счет прибылей и убытков в качестве прочих доходов и расходов.
VI. Раскрытие информации в бухгалтерской отчетности
32. В бухгалтерской отчетности подлежит раскрытию с учетом существенности, как минимум, следующая информация:
о первоначальной стоимости и сумме начисленной амортизации по основным группам основных средств на начало и конец отчетного года;
о движении основных средств в течение отчетного года по основным группам (поступление, выбытие и т.п.);
о способах оценки объектов основных средств, полученных по договорам, предусматривающим исполнение обязательств (оплату) неденежными средствами;
об изменениях стоимости основных средств, в которой они приняты к бухгалтерскому учету (достройка, дооборудование, реконструкция, частичная ликвидация и переоценка объектов);
о принятых организацией сроках полезного использования объектов основных средств (по основным группам);
об объектах основных средств, стоимость которых не погашается;
об объектах основных средств, предоставленных и полученных по договору аренды;
об объектах основных средств, учитываемых в составе доходных вложений в материальные ценности;
о способах начисления амортизационных отчислений по отдельным группам объектов основных средств;
об объектах недвижимости, принятых в эксплуатацию и фактически используемых, находящихся в процессе государственной регистрации.
Перед тем, как говорить о том, что относится к основным средствам, следует дать само определение понятия. Итак, основные средства представляют собой некоторую часть имущества организации, которая используется на протяжении длительного промежутка времени (больше 12-ти месяцев) в производстве, а также целях управления.
Что является основными средствами
Что относится к основным средствам? Это любые активы, принимаемые к бухгалтерскому учету в форме основных средств только лишь в том случае, когда единовременно выполняются следующие условия:
- Объекты предназначены для использования в производственных целях, либо же во время оказания услуг, выполнения работ, служат для удовлетворения управленческих нужд организаций.
- Объекты предназначены для использования на протяжении длительного промежутка времени, а именно, более 12-ти календарных месяцев.
- Организация не предполагает последующую перепродажу конкретного объекта, то есть речь идет об исключительно «личном» пользовании.
- Объекты будут способны приносить организации экономическую выгоду в ближайшем, либо же в несколько отдаленном будущем, то есть, доход.
Если же более конкретно и материально обсуждать, что относится к основным средствам, то согласно действующим в настоящий момент законодательным нормам, ими являются, к примеру, оборудования и машины, сооружения, здания, вычислительная техника. Успешно отнести сюда можно также хозяйственный и производственный инвентарь, инструментарий, транспортные средства, оргтехника, жилища, регулирующие устройства и приборы, многолетние насаждения, племенной, продуктивный и рабочий скот.
Стоит отдельно сказать о некоммерческих организациях, принимающих объекты к бухгалтерской отчетности. Здесь основными средствами считаются объекты, не используемые в деятельности, которая направлена на достижения целей, определенных в уставе. Разумеется, что имущество также обязано эксплуатироваться на протяжении временного периода, составляющего не менее 12-ти месяцев, в течение которого организация не планирует перепродавать его.
Вообще, в Налоговом кодексе не существует как такового понятия «основные средства». Тем не менее, в нем определено, что следует относить к амортизируемому имуществу. И это все те же объекты, срок полезного пользования которых составляет больше 12-ти месяцев, а первоначальная стоимость больше 10-ти тысяч рублей.
Основные средства, предназначение которых ограничивается предоставлением за плату во временное пользование или владение с целями получения доходов, в бухгалтерской отчетности отображаются в составах доходных вложений в ценности.
Оценка основных средств
Оценивают основные средства согласно первичной, остаточной, а также восстановительной стоимости:
- Первоначальная стоимость - согласно своей первоначальной стоимости все, что отсносится к основным средствам, принимают к бухгалтерской отчетности. Эта стоимость представляет собой полную сумму фактических затрат со стороны организации на приобретение, изготовление, либо же сооружение конкретного основного средства, не считая НДС, а также других возмещаемых налогов. Первоначальная стоимость средств, которые вносятся в счета вкладов в уставные капиталы организаций – это их непосредственная денежная оценка, которая согласовывается учредителями. Если же средства получены совершенно безвозмездно, то есть по дарственной, первоначальной стоимостью, как правило, признается их стоимость на рынке в настоящий момент времени. Бухгалтерский учет предусматривает изменения первоначальной стоимости при достройках, дооборудовании, реконструкциях, модернизациях, частичных ликвидациях, а также переоценках.
- Остаточная стоимость - под остаточной стоимостью подразумевается разница между стоимостью первоначальной, а также начисленной в результате использования амортизацией. В бухгалтерских балансах основные средства отражаются согласно своей остаточной стоимости.
- Восстановительная стоимость - она оценивает основные средства в настоящих условиях, учитывая современные цены и технику.
Получение в собственность
После ознакомления с тем, что относится к основным средствам, а также разбора их оценки, следует разобраться с тем, каким образом обсуждаемые средства могут поступать в организацию. Существует несколько путей:
- В счет вкладов в уставные капиталы от учредителей.
- В результате проведения строительных работ разного рода.
- Путем приобретения за соответствующую плату.
- В результате дарственной, то есть, безвозмездной передачи.
Амортизация основных средств
Под амортизацией подразумевает нехитрый процесс планомерного переноса стоимости средств на продукцию, которая производится, то есть, на услуги, либо же на работы. Для чего это делается? Ответов на поставленный вопрос существует несколько. Некоторые специалисты в области экономики считают, что механизм амортизации создает потоки денежных средств, в будущем направляемые на основные фонды. Другие же смотрят на амортизацию, как на способ разделения по периодам крупномасштабных расходов соответственно принципам начислений. Ежемесячно фиксируется сумма амортизации, которая определяется по каждому объекту отдельно.
Таким образом мы разобрали вопрос о том, что относится к основным средствам. Это одно из ключевых понятий во всей экономической теории, без которого никак не обойтись при составлении бизнес-плана, успешного ведения предпринимательской деятельности, да и, вообще, об этом в наше прогрессивное время, наверное, должен иметь представление любой уважающий себя человек.
Каждая компания любого размера и профиля не обходится в деятельности без средств производства – будь то здания, станки, автомобили или торговое, холодильное, выставочное оборудование. Спектр основных средств, используемых в тяжелой и легкой промышленности, торговле, на транспорте необычайно велик; поэтому их учет и правильное составление проводок по основным средствам – первостепенная задача бухгалтера.
Признаки имущества, попадающего под определение основного средства для бухгалтерского и налогового учета, изложены в ст.257 НК РФ и п.4 ПБУ 6/01.
Начиная с 01.01.2016г. к основным относят средства труда стоимостью более 100 тыс. руб. Стоимость ОС, принятых в эксплуатацию ранее обозначенной даты, начиналась от 40 тыс. руб.
Все действия с основными средствами, включая их поступление (изготовление), монтаж, ввод в эксплуатацию, перемещение, выбытие оформляются документально:
Формы первичных документов по учету основных средств утверждены Госкомстатом РФ №7 от 21.01.2003г., однако с 2013г. компании имеют право утверждать и использовать свои формы документов с соблюдением требований о наличии основных реквизитов.
Использование основных средств предполагает их эксплуатацию сроком более 12 месяцев. В период использования ОС начисляется амортизация – то есть часть стоимости основного средства, которую оно переносит в аналогичном периоде на производимую с его использованием продукцию. Амортизация служит источником восполнения активов компании и рассчитывается с учетом срока полезного использования основного средства. Сроки использования различных категорий ОС утверждены Классификатором (Постановление Правительства РФ от 01.01.2002г).
Ставим на баланс ОС
Чтобы принять основное средство к учету, необходимо определить его первоначальную стоимость. Она включает, помимо непосредственно затрат на приобретение/изготовление ОС, стоимость транспортировки, монтажных и наладочных работ, таможенные сборы и госпошлину и другие расходы, напрямую связанные с объектом. НДС в первоначальную стоимость не включают.
Перечисленные затраты учитывают в дебете сч.08, формируя таким образом первоначальную стоимость объекта. Затем на основании приказа руководителя вводят ОС в эксплуатацию проводкой Дт 01 Кт 08 . Дату ввода рациональнее определять готовностью объекта к эксплуатации, что требуется утвердить в учетной политике.
Проводки по основным средствам при поступлении:
Амортизируем ОС
В правилах бухгалтерского учета обозначены четыре способа амортизации, а налоговым кодексом предусмотрены всего два: линейный и нелинейный. Во избежание разночтений налогового и бухгалтерского учета компании обычно применяют один из двух. При этом выбранный способ охватывает все объекты ОС, но его можно изменить в течение срока эксплуатации.
Получите 267 видеоуроков по 1С бесплатно:
Какой бы способ не предпочла компания, отразит амортизацию ОС бухгалтер так:
- Дт 20 (23,25,26,29,44) Кт 02 – начислена амортизация
Сумма амортизации в месяц определяется как результат деления годовой суммы, исчисленной по выбранному способу, на 12 месяцев; оформляется бухгалтерской справкой-расчетом.
Начислять амортизацию по вновь введенным объектам необходимо с 01 числа месяца, следующего за месяцем ввода; по выбывающим объектам прекращают начисление с 01 числа месяца, следующего за месяцем выбытия. В бухгалтерском балансе отражают остаточную стоимость ОС.
Различные способы получения ОС
В реальной деятельности обществ часто возникают случаи получения ОС в виде вклада в уставный капитал, по договору мены, безвозмездно:
Записи на счетах будут соответственно таковы:
- Проводки по основным средствам при внесении в уставный капитал:
- Проводки по основным средствам при безвозмездном получении:
- Проводки по основным средствам при получении по договору мены (взаимозачета):
| Дт | Кт | Описание | Документ-основание |
| 08 | 60 | Отражена задолженность за ОС | Договор (протокол взаимозачета), накладная товарная |
| 19 | 60 | Отражен НДС | Счет-фактура полученный |
| 01 | 08 | Принят к учету объект ОС | Акт ОС-1 (а, б) |
| 62 | 90.1(91.1) | Отражена задолженность поставщика за услуги или ТМЦ (по договору мены) | Договор, товарная накладная (акт оказанных услуг) |
| 60 | 62 | Отражена мена (взаимозачет) | Бух.справка |
| 68.2 | 19 | Предъявлен НДС к вычету |
Проводим переоценку ОС
Организация может утвердить в учетной политике свое право проводить ежегодную переоценку ОС. Ее проводят в отношении всех однородных объектов ОС. В результате стоимость объектов может увеличиться или уменьшиться:

Результаты дооценки включают в состав добавочного капитала, бухгалтер отразит это так:
- Дт 01 Кт 83 – отражена сумма дооценки ОС;
- Дт 83 Кт 02 – скорректирована амортизация.
Результаты уценки относят на прочие расходы:
- Дт 91.2 Кт 01 – отражена сумма уценки ОС;
- Дт 02 Кт 91.1 – скорректирована амортизация.
После проведения переоценки амортизацию рассчитывают на основании не первоначальной, а восстановительной стоимости.
Отражаем выбытие ОС
По достижению износа или в связи с продажей объект ОС подлежит списанию. Выбытие ОС оформляется актом ОС-4 (а,б), подписываемого комиссией. В инвентарной карточке объекта делают соответствующую запись и отражают в учете факт выбытия:
- Проводки по основным средствам при списании в связи с износом:
- Проводки по основным средствам при списании в связи с продажей:
| Дт | Кт | Описание | Документ-основание |
| 01выб | 01 | Списана первоначальная стоимость | Акт ОС-1, договор |
| 02 | 01 выб | Списана амортизация | |
| 91.2 | 01 выб | Списана остаточная стоимость | |
| 62 | 91.1 | Отражена выручка | Договор, товарная накладная |
| 91.2 | 68.2 | Отражен НДС | Счет-фактура выданный |
В целях налогообложения доходы/расходы от реализации ОС включают в состав внереализационных.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации