
Основные методы расчета нкд.
Приветствую! Прошлый год был очень удачным для российских облигаций. Долговые ценные бумаги показали максимальную прибыльность за последние 10 лет! На мой взгляд, в 2017—2020 бонды — одни из самых привлекательных активов для вложений. Они надежны и доступны по цене, а доходность по ним выше средних ставок по вкладам.
Но на этом список их преимуществ не исчерпывается. К примеру, облигацию можно продать в любое время без потери , начисленной к этому моменту. НКД по облигациям это отличный способ зафиксировать доходность ценной бумаги в любую секунду, а не только в день выплаты купона.
А ведь банковские вклады такой возможности не дают! Если Вы срываете депозит раньше срока – теряете все начисленные проценты. В качестве «утешения» банк подарит Вам символическую ставку до востребования: 0,01% годовых.
В России большая часть облигаций относится к купонному (процентному) типу. Доход по ним устанавливается эмитентом заранее в виде процентов от номинальной стоимости. Размер купона известен еще до реализации ЦБ!
99% торгуемых в России бондов практикуют периодическую выплату купонов. Проценты начисляются инвестору один раз в полгода или раз в квартал.
А если Вы решили продать долговую бумагу не в день выплаты купона, а внутри купонного периода? Теряете ли Вы начисленные к этому времени проценты как в случае досрочного закрытия банковского вклада?
Нет! Благодаря НКД Вы получите на руки всю сумму накопленной прибыли к моменту продажи облигации с точностью до одного дня.
Что такое НКД?
НКД расшифровывается как «накопленный купонный доход». В чем он измеряется? В денежных единицах (как правило, в рублях).
Дело в том, что владение бондами приносит инвестору ежедневную прибыль в виде купона. Но по факту он получает деньги «на руки» раз в квартал или раз в полгода.
А если актив продается за пару месяцев до начисления купона? Как учесть тот «кусочек» прибыли, который пока существует только на бумаге? Механизм передачи накопленного дохода от покупателя к продавцу реализуется с помощью НКД.
Зачем это нужно?
- Облигацию можно продать в любой день купонного периода по справедливой цене. Без накопленного купонного дохода все сделки пришлось бы привязывать к датам выплаты купона. Что серьезно бы снизило ликвидность облигационного рынка
- НКД позволяет продавать и покупать бонды по честной (и для продавца, и для покупателя) цене
- В отличие от банковского депозита досрочная продажа облигации не приведет к потере накопленной прибыли
НКД для покупателя
Василий заходит в терминал (кстати как его настроить можно посмотреть ) и видит, что облигации федерального займа продаются за 100% от номинала: 1000 рублей. Чтобы купить ОФЗ, ему придется заплатить 1000 рублей + накопленный доход по купону на дату покупки.
Таким образом, Вася компенсирует потерю купонного дохода Пете, который решил продать свои ОФЗ в середине полугодового купонного периода. Как только придет дата следующего начисления, Вася получит всю прибыль за полные шесть месяцев уже от эмитента.
НКД для продавца
Петя продает облигацию Газпрома по номиналу спустя два месяца после последней выплаты купона. Может, деньги срочно понадобились, или нашел более выгодный актив для вложений.
До следующей выплаты купона остается четыре месяца – и ждать так долго Петя не хочет. Он продает ее досрочно за номинальную стоимость плюс НКД за два месяца. По сути, купонный доход он получит не за счет эмитента ценной бумаги, а за счет покупателя.
Как рассчитывается НКД?
В самой системе накопленной доходности нет ничего сложного. Рассчитать его может даже школьник. Но чаще всего даже этого делать не нужно – при продаже на бирже размер НКД уже учтен в цене облигации. Это актуально даже для неторговых дней, приходящихся на конец месяца.
На сайте РусБондс накопленный купонный доход по каждой бумаге отображается отдельной строкой в разделе «Общие сведения». Если Вы торгуете бондами через терминал, то информация об NKD отображается в одноименном столбце.
- НКД = N*(C/100)*T/B.
N – номинал облигации в рублях
С – ставка купона в процентах годовых
Т – количество дней с даты начисления последнего купона по текущую дату
В – база расчета (обычно принимается равной 365 дням)
Пример расчета
Возьмем для примера облигацию АИЖК 10об с датой погашения 15.11.2018-го. Текущий номинал составляет 500 рублей, купон – 8,12% годовых. Последняя выплата производилась 20 сентября 2016-го. Она продается 15 октября.
Считаем размер накопленной прибыли за 25 дней (именно столько прошло с даты последнего начисления).
НКД = 500*(8,12/100)*25/365 = 2,78 рубля.
Другими словами, при прочих неизменных условиях 15 октября АИЖК 10об будет продаваться по цене 502,78 рубля. С каждым днем ее цена будет расти на величину «дневного» НКД. В какой-то момент по ней будет начислен купон (по графику) и накопленная маржа «обнулится». Со следующего дня расчет начнется заново.
Подытожим
НКД позволяет в любую секунду продать облигации на рынке, не теряя накопленную к этому времени доходность. Именно этот механизм делает бонды более ликвидным инструментом, чем банковский вклад.
Ставка по вкладам напрямую зависит от срока депозита: чем длиннее срок, тем выше доходность. Чтобы получить максимум по процентам, нужно «заморозить» средства на банковском счете на 2-3 года.
Облигации тоже дают возможность зафиксировать размер купона в момент покупки ценной бумаги. Но при этом Вам не нужно ждать 2-3 года до погашения – продать их можно когда угодно, получив от покупателя всю начисленную к этому периоду прибыль. Кстати, а знаете куда он начисляется? Правильно — на брокерский счет.
А Вы обращаете внимание на размеры «coupon income» при покупке/продаже облигаций? Подписывайтесь на обновления и делитесь ссылками на свежие посты с друзьями в соцсетях!
В материале использованы слайды из презентации Московской биржи.
Текущая доходность облигации представляет собой отношение периодических платежей к цене приобретения облигации. Поскольку купонные облигации торгуются, как правило, по цене выше номинала, то текущая доходность будет ниже купонной ставки по этой облигации. Если облигация торгуется по цене ниже номинала, то ситуация будет обратной. Соответственно, с помощью финансового калькулятора, определив текущую доходность облигации, Вы получите представление о том, на какую доходность в % годовых вы можете рассчитывать по данной облигации.
Итого: Текущая доходность облигации : введите данные % годовых.
Доходность облигации к погашению
Калькулятор доходности облигации к погашению - это процентная ставка в норме дисконта, которая приравнивает величину объявленного потока купонных платежей к текущей рыночной стоимости облигации. Данный показатель рассчитывается при условии, что Вы намерены держать облигации до срока их погашения. Чем дороже Вы купили облигацию, тем меньше доходность к погашению.
Итого: Доходность облигации к погашению : введите данные % годовых.
Доходность облигации к продаже
Калькулятор доходности облигации к продаже - это процентная ставка в норме дисконта, которая приравнивает величину объявленного потока купонных платежей к текущей рыночной стоимости облигации. Чем дороже Вы купили облигацию, тем меньше доходность к продаже.
Итого: Доходность облигации к продаже : введите данные % годовых.
Текущая цена облигации
Финансовый калькулятор приведенной (текущей, справедливой) стоимости облигации - это оценка того, сколько в настоящий (или текущий) момент должна стоить облигация, параметры которой известны.
Итого: Текущая цена облигации : введите данные рублей.
Сумма купонного дохода по облигации
Калькулятор позволяет вычислить сумму купонного платежа на 1 облигацию, на который можно рассчитывать, сохранив ее до даты выплаты купона.
Итого: Сумма купонного дохода по облигации : введите данные рублей.
Накопленный купонный доход
Калькулятор позволяет вычислить сумму накопленного купонного дохода на заданную дату на 1 облигацию, т.е. ту сумму, которую придется доплатить при покупке в заданную дату 1 облигации.
Итого: Накопленный купонный доход : введите данные рублей.
Преимущества
Главные преимуществами облигационного займа:
- инвестиции больших денежных средств без угрозы вмешательства владельцев облигаций в менеджмент организации;
- привлечение денежных средств частных инвесторов (населения) и юридических лиц на достаточно длительный срок и возможно на более выгодных условиях чем акции и др. ценные бумаги;
В отличие от акции , которая представляет собой собственный капитал акционерного общества, облигация есть представитель заемного капитала. Акции выпускаются лишь акционерными обществами, облигации - любыми коммерческими организациями и государством.
Номинал облигации - денежная сумма, указанная на ценной бумаге, которую эмитент берет взаймы и обещает выплатить по истечении определенного срока погашения и на определенных условиях процентной ставки.
По срокам - бываю срочные и бессрочные.
Виды
Государственные облигации - ценные бумаги, выпускаемые с целью покрытия бюджетного дефицита от имени государства или местных органов власти, но обязательно гарантированные правительством.
Государство устанавливает тж. эмиссионный курс - цену, по которой облигации продаются банкам. Рыночной является цена, по которой продаются и покупаются на рынке ссудных капиталов.
Корпоративные облигации - ценные бумаги, эмитированные корпорациями (юридическими лицами) для инвестирования в свою деятельность. Как правило, они являются долгосрочным долговым инструментом со сроком погашения более года.
Купонные облигации - ценные бумаги, содержащие отрезные купоны, по которым после оговоренного срока начисляется и выплачивается доход по проценту.
ОБЛИГАЦИИ
Облигация – это соглашение, согласно которому эмитент обязуется возвратить инвестору занятую у него сумму, а также выплачивать процент в течение определенного времени.
Облигация фактически представляет собой документ, подтверждающий наличие долга, который можно продавать и покупать.
Облигация является долговой ценной бумагой. Покупка облигации означает, что вы даете деньги в долг эмитенту.
Облигация выпускается на ограниченный срок, в течение срока обращения облигации эмитент выплачивает держателю облигации обязательный, как правило, фиксированный процент от номинальной стоимости.
Какие бывают облигации
По способу выплаты дохода облигации бывают процентные и дисконтные .
По процентным облигациям в течение срока обращения облигации эмитент выплачивает периодический процент, называемый купоном.
Подавляющее большинство облигаций, обращающиеся на российских биржах, являются процентными.
По дисконтным облигациям купоны не выплачиваются . Эти облигации выпускаются с дисконтом, т.е. ниже номинальной стоимости облигации, а погашаются они по номинальной стоимости. Таким образом, доход держателя облигации составляет дисконт – разница между ценой выпуска и номинальной стоимостью.
По типу эмитента облигации бывают государственные, муниципальные, корпоративные.
Основные параметры облигаций
Номинальная стоимость облигации (номинал). Каждая облигация имеет номинальную стоимость, которая определяется при размещении. Облигации погашаются по этой номинальной стоимости. Размер купона определяется в процентах от номинала.
Рыночная цена определяется на бирже в процессе торгов. Рыночная цена котируется не в рублях, а в процентах от номинала облигации.
Купон – это процентный платеж по облигации. Размер и даты выплаты купонов, как правило, известны инвестору заранее. Размер купона определяется в процентах от номинала. Размер купонов, транслируемый участникам торгов на ММВБ, выражается в рублях.
Периодичность выплаты купонов.
Чаще всего купон выплачивается ежеквартально (90, 91 или 92 дня) или два раза в год (181, 182 или 183 дня). Календарь купонных выплат определяет, в какие конкретно дни будут выплачены все оставшиеся купоны.
Накопленный купонный доход (НКД).
Когда облигация продается до наступления даты купонного платежа, купон уходит от продавца. В этом случае покупатель должен предоставить продавцу компенсацию соразмерно тому времени, которое прошло с последнего купонного платежа. НКД начисляется каждый день с момента последней выплаты купона. Чем ближе дата следующего купонного платежа, тем больше НКД. Размер НКД варьируется от нуля (купон только что был выплачен) до размера купона (купон должен быть выплачен сегодня). Купон рассчитывается пропорционально количеству дней, прошедших от даты выплаты предшествующего купонного дохода.
Инвесторы могут видеть размер НКД в рублях для каждой облигации в своих биржевых терминалах, эти данные также поставляет биржа.
Грязная цена облигаций – это текущая рыночная цена облигации плюс накопленный купонный доход. При покупке облигации покупатель выплачивает именно грязную цену – в дополнение к рыночной цене он компенсирует предыдущему владельцу НКД.
Срок обращения.
Облигации выпускаются на срок от нескольких лет до нескольких десятков лет. Но инвестору нет необходимости держать облигацию до окончания срока погашения, он может продать ее в любой день другому инвестору. Кроме того, некоторые облигации выпускаются с правом досрочного погашения облигации эмитентом и с правом досрочного погашения облигации инвестором.
Дата погашения.
Для каждой облигации существует фиксированная и заранее определенная дата погашения.
Оферта – это возможность для инвестора погасить свои облигации до наступления срока погашения, если он сочтет это необходимым.
Эмитент (или агент) самостоятельно устанавливает в оферте цену выкупа облигаций. Оферта регулирует не только сроки облигаций, но и их доходность. Оферта снижает как кредитный риск инвестора (риск невозврата средств эмитентом), так и процентный риск (риск, неблагоприятного для инвестора изменения процентных ставок на рынке). Цена выкупа может осуществляться, как по номинальной стоимости, так и ниже или выше ее.
Дата оферты. Дата оферты определяется эмитентом заранее. У одного выпуска может быть более одной даты оферты.
Объем выпуска – общая номинальная стоимость всего выпуска облигации. Все выпуски по объему делятся на крупные (до 30 млрд. рублей), средние и мелкие выпуски (100-500 млн. руб.). Чем больше объем выпуска, тем больше владельцев облигаций, тем выше активность торгов облигациями на бирже.
Доходность к погашению (YTM)
– это ставка дохода облигации в годовом исчислении. Это основной показатель для сравнения относительной привлекательности облигаций.
Доходность при погашении – универсальная ставка дисконтирования, при которой текущая стоимость будущих потоков наличности по облигации равна грязной цене облигации.
Доходность к погашению зависит от рыночной цены облигации – чем выше цена, тем ниже доходность; чем ниже цена, тем выше доходность облигации.
Доходность к погашению по каждому выпуску облигации рассчитывается биржей и транслируется участникам торгов.
Текущая доходность – простой показатель для сравнения облигаций. Текущая доходность равна отношению купонной ставки к чистой рыночной цене, помноженному на 100. Чаще используется показатель доходность к погашению.
2.2 Методы оценки облигаций с периодическим доходом
Купонные облигации, наряду с возвращением основной суммы долга, предусматривают периодические денежные выплаты. Размер этих выплат определяется ставкой купона k , выраженной в процентах к номиналу. Купонные выплаты осуществляются 1, 2 или 4 раза в год.
Классическим примером подобных ценных бумаг, обращающихся на отечественных и мировых фондовых рынках, являются облигации внутреннего валютного займа (ОВВЗ) министерства финансов России (так называемые "вэбовки") с номиналом в 1000, 10000 и 100000 долларов США. Купонная ставка по этим облигациям равна 3%, выплачиваемых раз в год. Срок погашения зависит от серии выпуска. Первая серия была выпущена в 1993 году и погашалась, начиная с 14.05.1994 г. В настоящее время в обращении находятся 4-я (срок обращения 6 лет, погашение с 14.05.99), 5-я (срок обращения 10 лет, погашение с 14.05.2003), 6-я (срок обращения 15 лет, погашение с 14.05.2008) и 7-я (срок обращения 15 лет, погашение с 14.05.2011) серии этих облигаций.
В ноябре 1996 года был осуществлен выпуск пятилетних еврооблигаций РФ первого транша на общую сумму в 1 млрд. долларов США с погашением 21 ноября 2001 г. Ставка купона по еврооблигациям первого транша – 9,25%. Выплата дохода осуществляется раз в полгода (27 мая и 27 ноября). С 25 марта 1997 года в обращение были выпущены еврооблигации РФ второго транша на общую сумму в 2 млрд. немецких марок с погашением в 2004 году. Ставка купона по этим бумагам установлена в размере 9% годовых. Выплата периодического дохода осуществляется раз в году – 25 марта.
Выпуск третьего транша еврооблигаций на сумму в 1 млрд. долларов США состоялся в июне 1997 года. Срок обращения облигаций – 10 лет, ставка купона – 10%, выплачиваемых 2 раза в год.
Эмиссию подобных обязательств осуществили и ряд субъектов РФ. В частности с мая 1997 года в обращение выпущены еврооблигации Правительства Москвы с погашением в 2000 г. Ставка купона установлена в размере 9,5%, выплачиваемых два раза в год.
С 24 февраля 1997 года в обращение на внутренних рынках страны выпущена первая серия облигаций федерального займа с фиксированным (постоянным) купонным доходом – ОФЗ-ПД, на сумму 500 млрд руб. Дата погашения серии – 06.06.1999, срок обращения – 3 года. Выплата купонного дохода осуществляется 1 раз в год (6 июня). Ставка купона определена в размере 20% годовых. Весь объем выпуска был первоначально приобретен Банком России.
На внутренних рынках большой популярностью среди юридических и физических лиц также пользуются серии облигаций федерального займа (ОФЗ-ПК) с номиналом в 1 млн. руб. и государственного сберегательного займа (ОГСЗ) с номиналами 100000 и 500000 рублей. Срок погашения таких облигаций составляет один или два года. Купонные выплаты по ним осуществляются по плавающей ставке . При этом величина ставки каждого последующего купона объявляется МФ России за несколько дней до даты погашения предыдущего.
2.2.1 Доходность операций с купонными облигациями
В общем случае, доход по купонным облигациям имеет две составляющие: периодические выплаты и курсовая разница между рыночной ценой и номиналом. Поэтому такие облигации характеризуются несколькими показателями доходности: купонной , текущей (на момент приобретения) и полной (доходность к погашению).
Купонная доходность задается при выпуске облигации и определяется соответствующей процентной ставкой. Ее величина зависит от двух факторов: срока займа и надежности эмитента.
Чем больше срок погашения облигации, тем выше ее риск , следовательно тем больше должна быть норма доходности, требуемая инвестором в качестве компенсации. Не менее важным фактором является надежность эмитента, определяющая "качество" (рейтинг) облигации. Как правило, наиболее надежным заемщиком считается государство. Соответственно ставка купона у государственных облигаций обычно ниже, чем у муниципальных или корпоративных. Последние считаются наиболее рискованными.
Поскольку купонная доходность при фиксированной ставке известна заранее и остается неизменной на протяжении всего срока обращения, ее роль в анализе эффективности операций с ценными бумагами невелика.
Однако если облигация покупается (продается) в момент времени между двумя купонными выплатами, важнейшее значение при анализе сделки, как для продавца, так и для покупателя, приобретает производный от купонной ставки показатель – величина накопленного к дате операции процентного (купонного) дохода (accrued interest).
Накопленный купонный доход – НКД
В отечественных биржевых сводках и аналитических обзорах для обозначения этого показателя используется аббревиатура НКД (накопленный купонный доход). Механизм формирования доходов продавца и покупателя для сделки, заключаемой в момент времени между двумя купонными выплатами, продемонстрируем на реальном примере, взятом из практики российского рынка ОГСЗ.
Пример 2.3
ОГСЗ пятой серии с номиналом в 100000, выпущенной 10/04/96 была продана 18/03/97. Дата предыдущей выплаты купона – 10/01/97. Дата ближайшей выплаты купона – 10/04/97. Текущая купонная ставка установлена в размере 33,33% годовых . Число выплат – 4 раза в год.
Поскольку облигация продается 18/03/97, т.е. за 23 дня до следующей выплаты, купонный доход, равный 33,33% годовых от номинала, будет получен 10/04/97 новым хозяином бумаги – покупателем. Определим его абсолютную величину:
CF = 100000 (0,3333/4) = 8332,50.
Для того, чтобы эта операция была выгодной для продавца, величина купонного дохода должна быть поделена между участниками сделки, пропорционально периоду хранения облигации между двумя выплатами.
Причитающаяся участникам сделки часть купонного дохода может быть определена по формуле обыкновенных, либо точных процентов. Накопленный купонный доход на дату сделки можно определить по формуле:
где CF – купонный платеж; t – число дней от начала периода купона до даты продажи (покупки); N – номинал; k – ставка купона; m – число выплат в год; В = {360, 365 или 366} – используемая временная база (360 для обыкновенных процентов; 365 или 366 для точных процентов).
В рассматриваемом примере с момента предыдущей выплаты 10/01/97 до даты заключения сделки 18/03/97 прошло 67 дней.
Определим величину НКД по облигации на дату заключения сделки:
НКД = (100000 ´ (0,3333 / 4) ´ 67) / 90 = 6203,08
НКД точн. = (100000 ´ (0,3333 / 4) ´ 67) / 91,25 = 6118,10.
Рассчитанное значение представляет собой часть купонного дохода, на которую будет претендовать в данном случае продавец. Свое право на получение части купонного дохода (т.е. за 67 дней хранения) он может реализовать путем включения величины НКД в цену облигации. Для упрощения предположим, что облигация была приобретена продавцом по номиналу.
Определим курс продажи облигации, обеспечивающий получение пропорциональной сроку хранения части купонного дохода:
К = (N + НКД ) / 100 = (100000 + 6203,08) / 100 = 106,20308 » 106,2.
Таким образом, курс продажи облигации для продавца, должен быть не менее 106,20. Превышение этого курса принесет продавцу дополнительный доход. В случае, если курсовая цена будет меньше 106,20, продавец понесет убытки, связанные с недополучением своей части купонного дохода.
Соответственно часть купонного дохода, причитающаяся покупателю за оставшиеся 23 дня хранения облигации, может быть определена двумя способами.
1. Исходя из величины НКД на момент сделки:
CF - НКД = 8332,50 - 6203,08 = 2129,42 или
N + CF - P = 100000 + 8332,50 - 106203,08 = 2129,42.
2. Путем определения НКД с момента приобретения до даты платежа:
(100000 ´ (0,3333 / 4) ´ 23) / 360 = 2129,42.
Нетрудно заметить, что курс в 106,2 соответствует ситуации равновесия , когда и покупатель, и продавец, получают свою долю купонного дохода, распределенную пропорционально сроку хранения облигации. Любое отклонение курсовой цены приведет к выигрышу одной стороны и, соответственно, к проигрышу другой.
На практике, минимальный курс продажи данной облигации на бирже 18/03/97 был равен 108,00, средний – 108,17. Средний курс покупки по итогам торгов составил 107,43, а максимальный – 108,20 . Таким образом, в целом, ситуация на рынке в тот день складывалась в пользу продавцов ОГСЗ этой серии.
В процессе анализа эффективности операций с ценными бумагами, для инвестора существенный интерес представляют более общие показатели – текущая доходность (current yield – Y ) и доходность облигации к погашению (yield to maturity – YTM ). Оба показателя определяются в виде процентной ставки.
Текущая доходность (current yield – Y)
Текущая доходность облигации с фиксированной ставкой купона определяется как отношение периодического платежа к цене приобретения:
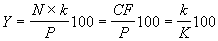 , (2.3)
где N – номинал; P – цена покупки; k – годовая ставка купона; K –
курсовая цена облигации.
Текущая доходность продаваемых облигаций меняется в соответствии с изменениями их цен на рынке. Однако с момента покупки она становится постоянной (зафиксированной) величиной, так как ставка купона остается неизменной. Нетрудно заметить, что текущая доходность облигации приобретенной с дисконтом будет выше купонной, а приобретенной с премией – ниже.
Определим текущую доходность операции из предыдущего примера при условии, что ОГСЗ была приобретена по цене 106,20.
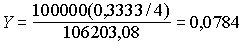 или 7,84%.
Как и следовало ожидать, текущая доходность Y ниже ставки купона k (8,33%), поскольку облигация продана с премией, равной НКД .
Показатель текущей доходности не учитывает вторую составляющую поступлений от облигации – курсовую разницу между ценой покупки и погашения (как правило – номиналом). Поэтому он не пригоден для сравнения эффективности операций с различными исходными условиями.
В качестве меры общей эффективности инвестиций в облигации используется показатель доходности к погашению.
Доходность к погашению (yield to maturity – YTM)
Доходность к погашению представляет собой процентную ставку (норму дисконта), устанавливающую равенство между текущей стоимостью потока платежей по облигации PV и ее рыночной ценой P .
Для облигаций с фиксированным купоном, выплачиваемым раз в году, она определяется путем решения следующего уравнения:
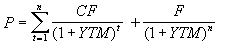 , (2.4)
где F – цена погашения (как правило F = N ).
Уравнение (2.4) решается относительно YTM каким-либо итерационным методом. Приблизительное значение этой величины можно определить из соотношения (2.5):
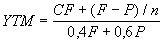 . (2.5)
Поскольку применение ППП EXCEL освобождает нас от подобных забот, рассмотрим более подробно некоторые важнейшие свойства этого показателя.
Доходность к погашению YTM – это процентная ставка в норме дисконта, которая приравнивает величину объявленного потока платежей к текущей рыночной стоимости облигации. По сути, она представляет собой внутреннюю норму доходности инвестиции (internal rate of return – IRR ). Подробное обсуждение недостатков этого показателя можно найти в . Здесь же мы рассмотрим лишь один из них – нереалистичность предположения о реинвестировании периодических платежей .
Применительно к рассматриваемой теме это означает, что реальная доходность облигации к погашению будет равна YTM только при выполнении следующих условий.
- Облигация хранится до срока погашения.
- Полученные купонные доходы немедленно реинвестируются по ставке r = YTM .
Очевидно, что независимо от желаний инвестора, второе условие достаточно трудно выполнить на практике. В табл. 2.1 приведены результаты расчета доходности к погашению облигации, приобретенной в момент выпуска по номиналу в 1000 с погашением через 20 лет и ставкой купона 8%, выплачиваемого раз в год, при различных ставках реинвестирования.
Таблица 2.1
Зависимость доходности к погашению от ставки реинвестирования
Из приведенных расчетов следует, что между доходностью к погашению YTM и ставкой реинвестирования купонного дохода r существует прямая зависимость . С уменьшением r будет уменьшаться и величина YTM ; с ростом r величина YTM будет также расти.
На величину показателя YTM оказывает влияние и цена облигации . Зависимость доходности к погашению YTM облигации со сроком погашения 25 лет и ставкой купона 6% годовых от ее цены Р показана на рис. 2.1.
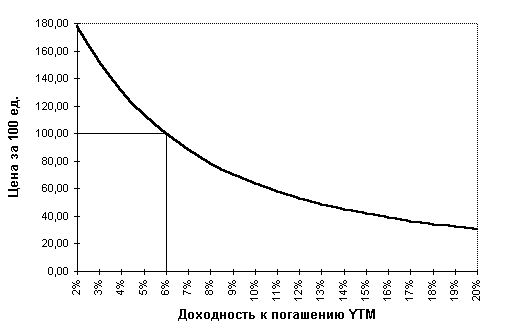
Рис. 2.1. Зависимость YTM от цены P
Нетрудно заметить, что зависимость здесь обратная. Сформулируем общие правила, отражающие взаимосвязи между ставкой купона k , текущей доходностью Y , доходностью к погашению YTM и ценой облигации Р :
- если P > N , k > Y > YTM ;
- если P < N , k < Y < YTM ;
- если P = N, k = Y = YTM.
Руководствуясь данными правилами, не следует забывать о зависимости YTM от ставки реинвестирования купонных платежей, рассмотренной выше. В целом, показатель YTM более правильно трактовать как ожидаемую доходность к погашению.
Несмотря на присущие ему недостатки, показатель YTM является одним из наиболее популярных измерителей доходности облигаций, применяемых на практике. Его значения приводятся во всех публикуемых финансовых сводках и аналитических обзорах. В дальнейшем, говоря о доходности облигации, мы будем подразумевать ее доходность к погашению.
Купонная доходность задается при выпуске облигации и определяется соответствующей процентной ставкой. Ее величина зависит от двух факторов: срока займа и надежности эмитента. Купонная доходность остается неизменной на протяжении всего срока обращения, однако если облигация покупается (продается) в момент времени между двумя купонными выплатами, важнейшее значение при анализе сделки как для продавца, так и для покупателя приобретает производный от купонной ставки показатель – накопленный к дате операции купонный доход .
Причитающаяся участникам сделки часть купонного дохода может быть определена по формуле обыкновенных либо точных процентов. Накопленный купонный доход на дату сделки можно определить по формуле:
где PMT – купонный платеж;
t – число дней от начала периода купона до даты продажи (покупки);
N – номинал;
k – ставка купона;
m – число выплат в год;
Y – временная база (360 для обыкновенных процентов, 365 или 366 для точных процентов).
Пример 6.2. Облигация с номиналом 1000 руб. была продана 18 марта текущего года. Дата предыдущей выплаты купона – 10 января, дата ближайшей выплаты – 10 апреля. Текущая купонная ставка установлена в размере 33,33% годовых. Число выплат – 4 раза в год.
Поскольку облигация продается 18 марта, т.е. за 23 дня до следующей выплаты, купонный доход будет получен 10 апреля новым хозяином бумаги – покупателем. Абсолютная величина купонного дохода составит:
PMT=1000 . 0,3333/4=83,33 руб.
Для того, чтобы эта операция была выгодна для продавца, величина купонного дохода должна быть поделена между участниками сделки пропорционально периоду хранения облигации между двумя выплатами.
В данном примере с момента предыдущей выплаты до даты заключения сделки прошло 67 дней. Определим величину накопленного купонного дохода по облигации на дату заключения сделки по формуле (6.2) для обыкновенных и точных процентов:
Рассчитанное значение представляет собой часть купонного дохода, на которую будет претендовать в данном случае продавец. Свое право на получение части купонного дохода за 67 дней он может реализовать путем включения величины НКД в цену облигации.
Определим курс продажи облигации, обеспечивающий получение пропорциональной сроку хранения части купонного дохода по формуле (6.1):
Таким образом, курс продажи облигации для продавца должен быть не менее 106,2. Превышение этого курса принесет продавцу дополнительный доход. В случае, если курсовая цена будет меньше 106,2, продавец понесет убытки, связанные с недополучением своей части купонного дохода.
Соответственно часть купонного дохода, причитающаяся покупателю за оставшиеся 23 дня хранения облигации, может быть определена двумя способами.
1. Исходя из величины НКД на момент сделки:
PMT – НКД=83,33 – 62,03=21,3 руб. или
N+PMT – P=1000+83,33 – 1062,03=21,3 руб.
2. При определении НКД с момента приобретения до даты платежа:
Курс 106,2 соответствует ситуации равновесия по Парето , когда и покупатель и продавец получают свою долю купонного дохода, распределенную пропорционально сроку хранения облигации. Любое отклонение курсовой разницы приведет к выигрышу одной стороны и соответственно к проигрышу другой.
В ситуации, когда облигация приобретается по цене, отличной от номинала интерес представляют показатели текущей доходности облигации и доходности облигации к погашению .




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации