
Основные активные счета имеют сальдо. Активные бухгалтерские счета
Метод двойной записи сродни революции для бухгалтерского учета. Суть его в том, что хозяйственная операция отражается одновременно на двух разных счетах, благодаря чему всегда сохраняется общий баланс. Активные счета и пассивные, активно-пассивные - в чем разница, каков порядок записи на них? Читайте подробнее в статье.
Активы и обязательства
Любой счет предназначен для отражения на нем хозяйственных операций, которые происходят на предприятии. В любой фирме есть активы, то, чем обладают: деньги и их эквиваленты, имущество. А есть источники, то есть средства, за счет которых на предприятии появились деньги и имущество. Это могут быть займы, задолженность поставщикам и многое другое.
Именно этот принцип и лежит в основе разделения счетов. Активные счета - те, на которых учитывается имущество. Пассивные счета - те, на которых отражаются обязательства или источники. Также есть ряд счетов, которые могут быть как активными, так и пассивными одновременно.
Порядок записи на активном счете следующий: начальные остатки (сальдо) могут быть отражены только по дебету, приходные операции, когда на предприятие поступает имущество, отражаются всегда по дебету, расходные (выбытие ценностей из организации) - по кредиту. Конечные остатки могут быть записаны только по дебету. Если вдруг в программе остатки отображены иначе, это свидетельствует о допущенной ошибке.
Список активных счетов
Найти все счета и посмотреть, к какому разделу они относятся, можно в плане счетов бухгалтерского учета. Раздел «Активные счета» является в плане самым протяженным, содержит 21 пункт.
Условно они разделены на группы. Счета 01 и 03 используются для информации об основных средствах на предприятии, а также о вложениях, которые были сделаны в создание или приобретение материальных ценностей.
Следующие три счета посвящены нематериальным активам (04, 08, 09), отражению информации о них, о вложениях в их создание и об отложенных активах соответственно.
На счете 10 ведется учет материалов, на 19 собирается НДС по приобретенным ценностям и услугам, который будет принят к зачету.
Номера активных счетов с 20 по 29 связаны с производственной деятельностью предприятия. Эти счета ведутся не во всех компаниях, а только в тех, которые занимаются производством продукции.
Счет 41 предназначен для отражения информации о приобретенных товарах, 43 - для учета готовой продукции на производстве. Счет 44 собирает все расходы, которые понесло предприятие в связи с продажей приобретенных товаров или произведенной продукции.
Счет 45 учитывает те товары, которые на момент учета находятся в пути, то есть отгружены со склада, но нет еще подтвержденного факта получения их покупателем.
Счета 50, 51 и 52 созданы для учета денежных средств. Соответственно: наличных, на расчетном счете и тех, которые в иностранной валюте. Счет 58 учитывает все финансовые вложения, сделанные на предприятии.

Последний счет этого раздела под номером 97 используется для учета расходов будущих периодов.
Особенности пассивного счета
Так как эти счета предназначены для учета источников, то и записи на них ведутся совсем иначе. Начальные остатки отражаются только по кредиту. Операции по сокращению обязательств - по дебету, для роста обязательств используется кредит.
Конечные остатки отражаются только по кредиту счета. Если в программе учета это не так, причиной может быть только допущенная бухгалтером ошибка.

Список пассивных счетов
Он значительно короче, в него входит всего девять пунктов. Счета 02 и 05 предусмотрены для учета амортизации по основным средствам и нематериальным активам.
На счете 42 ведется учет торговой наценки. 66 и 67 предназначены для учета займов и кредитов, которые предприятие оформило на короткий срок или на длительный.
Счет 70 предназначен для того, чтобы вести записи о заработной плате сотрудникам предприятия. На счете 77 расположились отложенные налоговые обязательства.
Особенности активно-пассивных счетов
Эти счета используются как для отражения сведений об имуществе организации, так и обо всех источниках его возникновения.
В этой группе выделяют счета с односторонним или двусторонним отражением сальдо. К первой группе относится счет 99, на котором учитываются прибыли и убытки предприятия. Ведь результат работы может быть только каким-то одним: хорошим или плохим. Соответственно, если сумма доходов организации превысила сумму расходов, то итогом станет прибыль, и конечное сальдо будет записано по кредиту счета, попадет в пассив баланса, так как относится к источникам.
Если расходы превысили доходы, то результатом станет убыток, который отразится в учете в виде остатка по дебету счета 99.

Двустороннее сальдо может быть на счете 76, предназначенном для отражения расчетов с разными дебиторами и кредиторами. Если конечное сальдо отражается по дебету, то счет 76 активный, если по кредиту, то он становится пассивным. Сворачивать сальдо по активно-пассивному счету с двойным сальдо арифметическим методом при составлении баланса является серьезной ошибкой. Дебетовые остатки должны быть размещены в активе баланса, а кредитовые - в пассиве.
Следовательно, начальные остатки по счетам, которые относятся к группе активно-пассивных могут быть как в дебете, так и в кредите. Движения отражаются также по обеим сторонам, конечные остатки мы уже рассмотрели.
Список активно-пассивных счетов
В этой группе 14 пунктов. Счета 99 и 76 вам уже знакомы. Помимо них, есть счет 40, на котором отражается выпуск продукции. К счетам расчетов относятся 60 и 62. Первый из них для покупателей, второй - для поставщиков. На счетах 68 и 69 записаны взаимоотношения с налоговыми органами, пенсионным фондом и другими социальными институтами по начисленным и перечисленным налогам и сборам.

Счета 71, 73, 75 и 79 используются для расчетов внутри предприятия, с подотчетными лицами, персоналом, учредителями. Счет 71 - активный, когда остатки по нему дебетовые, пассивный - когда кредитовые. Так же ведут себя 73,75 и 79.
Осталась еще небольшая группа счетов, которые необходимы для отражения финансовых результатов работы предприятия. Это счет 84, на котором записывается информация о нераспределенной прибыли или непокрытом убытке. Затем счет 90 для результатов продаж, счет 91, который используется для доходов и расходов, не относящихся к основной деятельности предприятия. И счет 99, описанный выше.
Особенности счета 90
В целом логика бухгалтерского учета проста, но есть несколько счетов, которые сложнее для понимания.
Счет 90 активный или пассивный? Он находится в группе активно-пассивных, но ведет себя интересно. Внутри счета есть субсчета. 90.1 предназначен для отражения выручки и может быть только пассивным. Субсчет 90.2 используется для отражения себестоимости проданной продукции и может быть только активным. Субсчет 90.3 предназначен для записей информации об НДС и может быть только активным.
Субсчет 90.9 предназначен для отражения финансовых результатов продажи и проявляет себя как активным, так и пассивным в зависимости от того, что стало итогом: прибыль или убыток.
Поэтому ответ на вопрос о том, счет 90 - активный или пассивный, не может быть однозначным. Возможно как первое, так и второе.
Особенности счетов расчёта
Есть тонкости у счетов 60 и 62. Несмотря на то что они находятся в группе активно-пассивных, каждый из них обладает своими склонностями. Счет 60 преимущественно ведет себя как пассивный, так как более распространенной ситуацией является то, что предприятие должно поставщикам, а не наоборот. Если же особенностью договора является работа по предоплате или перечислена по ошибке сумма больше, чем требовалось, то счет проявляет признаки активного.
62 счет активно-пассивный, но в подавляющем большинстве случаев ведет себя как активный. Так как обычно покупатели должны деньги компании, а не наоборот.

Оба эти счета относятся к тем, остатки по которым для баланса не сворачиваются, а заносятся в обе стороны, если есть как дебетовое сальдо, так и кредитовое.
Забалансовые счета
Для полноты картины осталось рассмотреть небольшую группу счетов, которые не влияют на баланс предприятия, поэтому и носят название забалансовых. Их используют для учета имущества и ценностей, не принадлежащих предприятию. Например, арендованное оборудование или ценности, принятые по договору ответственного хранения. Среди них также есть активные счета и пассивные. Компании, работающие по договору комиссии, все ведут забалансовый учет, так как продают товары, право собственности на которые остается у комитента.

Еще одна важная особенность. Двойная запись на забалансовых счетах не ведется. Информация вносится простой записью либо в дебет счета, либо в кредит.
Пассивные счета - счета бухгалтерского учёта, предназначенные для учёта состояния, движения и изменения источников средств предприятия.
На пассивных счетах отображаются операции, изменяющие сумму средств предприятия (активов предприятия), а также операции, изменяющие состав долгов (перемещение средств между двумя пассивными счетами, например удержание налогов из зарплаты).
Они предназначены для учета обязательств компании перед партнерами, сотрудниками или государством.
Схема пассивного счета
Схема пассивного счета выглядит следующим образом:
Виды пассивных счетов
В числе основных пассивных счетов выделяются:
амортизация нематериальных активов (счет );
расчеты по краткосрочным (счет ) и долгосрочным кредитам и займам (счет ) - применяются для учета состояния краткосрочных (до года) и долгосрочных (более года) заимствований;
расчеты с персоналом по оплате труда (счет ) - используется для учета сведений по выплате зарплат;
Структура пассивных счетов
Пассивные счета бухгалтерского учета имеют остаток (сальдо) на начало периода или его конец только по кредиту.
Можно дать следующую характеристику пассивному счету:
на пассивных счетах ведется учет источников образования хозяйственных средств предприятия, т.е. капитала и обязательств (задолженности) предприятия;
сальдо начальное всегда кредитовое и показывает величину капитала или наличие обязательств предприятия на начало отчетного периода;
обороты по дебету показывают уменьшение капитала или обязательств предприятия;
обороты по кредиту показывают увеличение капитала или обязательств предприятия;
сальдо конечное всегда кредитовое и показывает величину капитала или обязательств предприятия на конец отчетного периода.
Сальдо конечное рассчитывается по формуле:
Остаток на конец периода = Остаток на начало + Оборот по кредиту – Оборот по дебету.
Сальдо отражается в балансе, в пассивной его части, и показывает величину капитала или обязательств предприятия на конец отчетного периода.
Остались еще вопросы по бухучету и налогам? Задайте их на бухгалтерском форуме .
Пассивный счет: подробности для бухгалтера
- Формирование Главной книги в «1С:БГУ 8», ред. 1.0
Вида активности/пассивности счета, установленного в настройках счета. Вид активности/пассивности счета отражается в... остатки на конец периода по пассивным счетам в отчете отражаются с минусом... кредиту активных счетов и дебету пассивных счетов выделяется красным цветом.
- Основы классификации счетов бухгалтерского учета
Активные, пассивные и активно-пассивные счета. Основные активные счета применяются... расчетов с дебиторами. Основные пассивные счета применяются для учета изменения капиталов... сумму своего сальдо, а контрарный пассивный счет (контрпассивный) используется для уточнения... источников имущества, учитываемых на основных пассивных счетах, остаток по контрпассивному счету... активного счета, дополнительные пассивные счета увеличивают соответственно остаток основного пассивного счета. Контрарно-дополнительные...
- Бухгалтерия для математиков и программистов
Положительное сальдо на данный момент. Пассивный счет – имеет отрицательное сальдо на данный... активных счетов. Пассивы состоят из пассивных счетов. Некоторые счета всегда активны, например...
- Бухучет для начинающих
Оборотно-сальдовая ведомость. Активные и пассивные счета. Вернемся к примеру 1. Предположим... кредитовое сальдо, называются пассивными. Примеры пассивных счетов - счета 70 и 80. Классификация... бухгалтерские программы выделяют дебетовые остатки пассивных счетов или кредитовые остатки активных счетов...
- План счетов в соответствии с МСФО
Либо активным, либо пассивным. Активно-пассивные счета, например аналог российского счета 76 ...
- Отдельные моменты учета расходов в ассоциациях и союзах общественных объединений
С подотчетными лицами». Это активно-пассивный счет, сальдо которого отражает сумму задолженности...
Бухгалтерские счета позволяют учитывать все операции, ежедневно осуществляемые в организации, и обеспечивают ведение бухгалтерского учета. Что такое счет, можно прочитать в , написано очень просто и понятно.
Все существующие счета можно разделить на активные, пассивные и активно пассивные. Чем они отличаются и что на них учитывается? Разберемся с этими вопросами ниже. Внизу статьи приведена таблица, в которой можно посмотреть, какой счет относится к активным, какой к пассивным, а какой к активно-пассивным.
Вид счета зависит от того, что на нем должно учитываться активы, пассивы или то другие. Про активы и пассивы можно прочитать , тоже все доступно написано.
Активные
Название говорит само за себя. Данные счета предназначены для учета активов предприятия, при этом увеличение актива отражается по дебету, уменьшение актива — по кредиту. Активные счета можно распознать по наличию у него дебетового сальдо. Также сальдо может быть нулевым, когда оборот по дебету равен обороту по кредиту. Активные бухгалтерские счета не могут иметь кредитового сальдо.
Примеры активных счетов:
- 01 «Основные средства»
- 10 «Материалы»;
- 20 «Основное производство»
- 50 «Касса».
Полный перечень можно посмотреть в таблице ниже.
Пассивные
Предназначены для учета пассивов предприятия, по дебету отражается уменьшение пассива, по кредиту — его увеличение. Отличительной особенностью пассивных счетов является то, что его сальдо всегда кредитовое или равно нулю, сальдо пассивного счета не может быть дебетовым.
Примеры пассивных счетов:
- 02 «Амортизация основных средств»;
- 66 «Расчеты по краткосрочным кредитам и займам»;
- 70 «Расчеты с персоналом по оплате труда»;
- 80 «Уставный капитал» и другие.
Полный перечень пассивных счетов можно найти в таблице ниже.
Активно-пассивные
Интересны счета, именуемые активно-пассивными. Такое название они получили за то, что могут работать в качестве как активных, так и пассивных счетов. Для них выполняются правила, установленный для активных и пассивных счетов, то есть на активно-пассивных счетах могут учитываться и активы, и пассивы, сальдо у него может быть как дебетовым, так и кредитовым.
Как такое может быть? Разберемся на простом примере.
Счет 62 «Расчеты с покупателями и заказчиками» — это активно-пассивный счет.
Как активный он выступает в следующей ситуации: организация поставляет товар на 100 рублей покупателю, при этом формируется дебиторская задолженность покупателя перед организацией. Дебиторская задолженность — это актив, его увеличение отражается по дебету счета 62. Когда покупатель оплачивает товар, дебиторская задолженность (актив) уменьшается, это уменьшение отражается по кредиту сч. 62. В этой ситуации сч. 62 играет роль активного.
Как пассивный счет 62 может выступать в следующей ситуации: покупатель перечисляет организации аванс в размере 100 рублей, оплачивая заранее стоимость товара до его поставки. При этом формируется кредиторская задолженность организации перед покупателем. Кредиторская задолженность — это пассив, увеличение пассива отражается по кредиту счета (по кредиту сч. 62). После того, как организация отгрузит товар кредиторская задолженность закроется (уменьшится), это уменьшение пассива и отразится оно по дебету сч.62. В этом случае счет 62 ведет себя как пассивный.
То есть 62 счет нельзя однозначно отнести к активным или пассивным, поэтому он выделяется в отдельную группу активно-пассивных. Таких счетов достаточно много.
Примеры активно-пассивных счетов:
- 60 «Расчеты с поставщиками и подрядчиками»;
- 68 «Расчеты по налогам и сборам»;
- 69 «Расчеты по социальному страхованию и обеспечению;
- 70 «Расчеты с персоналом по оплате труда» и др.
Полный перечень активно-пассивных счетов можно найти в таблице ниже.
С целью регистрации хозяйственных операций в денежном выражении, при осуществлении хозяйственной деятельности предприятие использует определенный инструмент. Данным инструментом в бухгалтерском учете являются счета.
Счет бухгалтерского учета –это система взаимосвязанного отражения и группировки имущества предприятия по составу и размещению, а также по источникам его образования, выраженным в денежных, натуральных и трудовых измерителях. Схематично счет представляет собой таблицу Т-образной формы, в которой левая сторона — это дебет, правая – кредит.
| Дт (Дебет) | Кт (Кредит) | ||
Для определенных групп имущества и источников его образования используются отдельные счета, где отражаются остаток на начало учетного периода (начальное сальдо), и фиксируются все изменения, вызванные происходящими хозяйственными операциями. Как говорилось ранее, каждый счет имеет две стороны: дебет и кредит. Движение хозяйственных операций по левой стороне (дебету счета) называется дебетовым оборотом; по правой стороне (кредиту счета) – кредитовым оборотом. В конце учетного периода по каждому счету формируется остаток на конец учетного периода (конечное сальдо) путем соизмерения начального сальдо, дебетового и кредитового оборотов. Конечное сальдо по счетам в дальнейшем является основанием для формирования бухгалтерского баланса.
Все счета бухгалтерского учета закреплены в плане счетов и каждый из них предназначен для учета отдельных видов средств и источников.
На счете отражается:
а) Наличие имущества или источников на начало учетного периода (например, дебетовое сальдо по счету «Касса» на 01 сентября 800 рублей).
б) Оборот (по дебету и кредиту) – сумма операций за отчетный период (например, поступило в кассу за сентябрь 700 руб.- дебетовый оборот; выдано из кассы за сентябрь 500 руб.- кредитовый оборот).
в) Остаток имущества или источников на конец учетного периода (например, дебетовое сальдо по счету «Касса» на 30 сентября 1 000 рублей).
Счета бухгалтерского учета делятся на:
- активные
- пассивные
- активно-пассивные
Счета активные и пассивные
Активные счета
Активные счета – это счета, отражающие информацию об остатках и движении средств (в денежном эквиваленте, на счетах в банке) и имуществе (на складе, в эксплуатации), которые имеются в распоряжении организации. Например, счет 50 «Касса», 01 «Основные средства», 10 «Материалы» и т.д.
Конечное сальдо на Активном счете равняется начальное сальдо + дебетовый оборот – кредитовый оборот.
В течении дня произошли следующие хозяйственные операции.
Поступили деньги в кассу:
- С расчетного счета 30 000 руб.;
- За реализованное молоко 2 400 руб.;
- Квартплата 650 руб.;
- Выручка из столовой 980 руб.;
Выдано из кассы:
- Заработная плата 24 000 руб.;
- Алименты 2 300 руб.;
- Подотчетная сумма 6 170 руб.
| Дт (Дебет) | 50 «Касса» | Кт (Кредит) | |
| Сальдо на 30.09.2017
800 руб. |
|||
| 1) 30 000 2) 2 400 3) 650 4) 980 |
5) 24 000 6) 2 300 7) 6 170 |
||
| Оборот 34 030 | Оборот 32 470 | ||
| Сальдо на 1.10.2017
2 360 |
|||
Пассивные счета
Пассивные счета – счета, предназначенные для учета отдельных видов источников (капитал, нераспределенная прибыль, обязательства организации). Например, счет 66 «Расчеты по краткосрочным кредитам и займам», 80 «Уставный капитал», 84 прибыль и т.д.)
Конечное сальдо на Пассивном счете равняется начальное сальдо по кредиту + кредитовый оборот – дебетовый оборот.
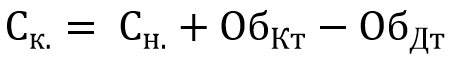
Пример: Сальдо на 01 сентября 2017г. по счету 66 «Расчеты по краткосрочным кредитам и займам» 40 000 руб.
За сентябрь произошли следующие хозяйственные операции:
- Получена ссуда на расчетный счет 68 000 рублей
- Перечислено поставщику сырья за счет краткосрочной ссуды 62 000 руб.
- Перечислено нефтебазе за счет краткосрочной ссуды 28 000 руб.
- Погашена ссуда с расчетного счета 42 000руб.
| Дт (Дебет) | 66 «Расчеты по краткосрочным кредитам и займам» | Кт (Кредит) | |
| Сальдо на 01.09.2017
40 000 руб. |
|||
| 4) 42 000 | 1) 68 000 2) 62 000 3) 28 000 |
||
| Оборот 42 000 | Оборот 158 000 | ||
| Сальдо на 1.10.2017
156 000 |
|||
Активно-пассивные счета
Активно-пассивные счета – это счета, которые сочетают в себе признаки как активных, так и пассивных счетов. Данные счета могут время от времени отражать имущество организации, либо источники его формирования.
Активно-пассивные счета бывают двух видов:
- с односторонним сальдо (дебетовое либо кредитовое)
- с двусторонним сальдо (дебетовое и кредитовое одновременно).
Примером счёта с односторонним сальдо является счёт 99 «Прибыли и убытки». В данном случае определяется разница между доходами и расходами организации, в случае если сумма доходов превысила сумму расходов, то разница между ними является прибылью предприятия, поэтому сальдо счёта будет кредитовым (так как кредитовый оборот будет больше дебетового). Прибыль – это один из источников формирования имущества предприятия и отражается в пассиве баланса. Если возникают убытки, то сальдо по счёту будет дебетовым (так как дебетовый оборот превышает кредитовый).
Активно-пассивным счетом с двусторонним развёрнутым сальдо является счёт 76 «Расчёты с разными дебиторами и кредиторами». Сальдо по дебету этого счёта означает дебиторскую задолженность, а сальдо по кредиту -кредиторскую. Записи по дебету этого счёта могут иметь следующее значение: либо увеличение дебиторской задолженности, либо уменьшение кредиторской задолженности.
| Дт (Дебет) | Кт (Кредит) | ||
| Начальное сальдо (наличие дебиторской задолженности) | Начальное сальдо (наличие кредиторской задолженности) | ||
|
|
||
| Оборот | Оборот | ||
| Конечное сальдо | Конечное сальдо | ||
Конечное сальдо на Активно-пассивном счете определяется по аналитическим счетам.
Пример:
Сальдо на 1 декабря 2017г. (прибыль) по счету 99 «Прибыли и убытки» 18 400 руб.
В течении месяца произошли следующие хозяйственные операции:
- Отражена прибыль по основному виду деятельности 2 100 руб.
- Отражен убыток от прочих доходов и расходов 20 000 руб.
- Начислен налог на прибыль 2 000 руб.
Как видно из приведенного примера на 01.12.2017г. на счете 99 «Прибыли и убытки» отражена прибыль в размере 18 400 руб. В результате хозяйственных операций, происходящих в течении месяца, сальдо по счету на 01.01.2018г. оказалось дебетовым, соответственно предприятие получило убыток в размере 1 500 руб.
В процессе осуществления хозяйственной и финансово-экономической деятельности организации любой из законодательно предусмотренных форм существует необходимость ведения бухгалтерского (налогового) учета, основной задачей которого является систематизация, накопление и анализ информации об оборотных, внеоборотных, денежных средствах предприятия и их источниках.
Полнота и достоверность сведений всех видов учета дает возможность более эффективного управления предприятием. При взаимодействии (плановом и внеплановом) с фискальными государственными организациями уровень и точность предоставленных данных значительно снижает возможность применения санкций.
Счета
Для группировки однородных по содержанию средств предприятия и их источников применяются соответствующие регистры. Они называются счетами, движение каждого вида материальных активов, расчетов, капиталов представляется в них за определенный временной промежуток.
Для отражения любой (совершенной) хозяйственной операции необходимо ее документирование. Бухгалтерские счета служат для обобщения сведений о конкретном виде актива (источника) за определенный промежуток времени, на их основании заполняются все существующие регистры учета (оборотно-сальдовая или мемориальная, шахматная ведомость, баланс с приложениями). Запись хозяйственных операции на соответствующий счет производится на основании первичного документа. Их обработка заключается в формировании итога (сальдо) или закрытии регистра. После этого информация со счетов переносится в бухгалтерский баланс при соблюдении его основного правила – соответствия значений активной части и пассивов.
Структура
Счета, независимо от назначения, имеют стандартный вид. Это таблица, состоящая из двух разделов: дебета и кредита. В зависимости от балансовой принадлежности счета сальдо (остаток на начало или конец определенного периода) записывается в его верхнем углу. Эта сумма фигурирует во всех промежуточных и итоговых регистрах учета.
По балансовому признаку разделяют бухгалтерские счета активные и пассивные. Они имеют индивидуальный номер и наименование. Активно-пассивные счета составляют отдельную группу и отражаются в балансе не всегда.
Назначение дебета и кредита зависит от балансовой принадлежности счета. Увеличивающие сумму хозяйственные операции относят в ту часть таблицы, которая отражает сальдо счета. Движения средств, уменьшающие актив, записывают в противоположный столбец. При закрытии периода все операции по дебету суммируются, полученное значение является дебетовым оборотом, аналогичная операция проделывается с кредитом. Остаток средств на счете рассчитывается с учетом начального остатка, оборотов обоих частей таблицы. Порядок его вычисления зависит от балансовой принадлежности. Общая схема счета (в табличном выражении) выглядит на бумажном носителе так:
Активные счета
Пассивные счета
Классификация
Все счета подразделяются по нескольким характеристикам: экономическому содержанию, структуре и по отношению к балансу. Все виды классификаций актуальны и применяются регулярно. По отношению к балансу существует следующее разделение:
- Активные счета.
- Пассивные счета.
- Активно-пассивные счета.
По экономическому содержанию деление происходит на счета:
- Хозяйственных средств.
- Хозяйственных процессов.
- Источники формирования хозяйственных средств.
По структуре образования все счета классифицируются следующим образом:
- Основные.
- Операционные.
- Результативные.
- Регулирующие.
- Забалансовые.
План счетов
Группировка, объединение всех объектов бухгалтерского и налогового типа учетов согласно их характеристикам применяется на каждом предприятии. Данная классификация утверждается законодательно и является обязательной к применению для всех налоговых резидентов на территории РФ.
Приказом Министерства Финансов РФ №94н от 31.10.2000 г. утвержден новый перечень счетов и создана инструкция по их применению. Всего он содержит 99 позиций синтетического учета, к ним можно открывать аналитические расшифровки, которые дают более точную картину работы, функционирования организации. Используется 60 позиций, остальные 39 составляют резерв, который может быть задействован при изменении или оптимизации бухгалтерского законодательства. План счетов имеет следующие основные разделы:
- Внеоборотные средства (нематериальные, основные).
- Оборотные активы (сырье, производственные запасы, запасные части, материалы и т. д.).
- Производственные затраты (калькуляционные и распределительные счета).
- Товары, готовая продукция, реализация (себестоимость и продажи).
- Денежные средства (в наличном и безналичном виде).
- Расчеты (с различными контрагентами, поставщиками, покупателями).
- Экономические, финансовые результаты (промежуточные и итоговые) и использование полученной прибыли.
- Резервы и фонды предприятия.
- Финансирование и кредиты.
- Забалансовые счета.
Разделы сформированы по экономическим признакам. В одном могут находиться активные бухгалтерские счета и пассивные. Предусмотрена нумерация от 01 до 99 счета, иногда употребляемые забалансовые регистры имеют коды от 001 до 011. Активно-пассивные счета бухгалтерского учета также находятся в плане, их порядковый номер соответствует разделу. Каждое предприятие, организация имеет законодательно закрепленное право использовать только необходимые счета, либо расширить систему учета за счет аналитики. Все разрешенные изменения, вносимые в план счетов, отражаются в учетной политике каждого предприятия (при необходимости корректировки), которая является частью учредительных (уставных) документов.
Корреспонденция
Принцип двойной записи является основополагающим при совершении любой бухгалтерской операции. Это значит, что любое движение средств, активов, расчетов или капитала отражается дважды, по дебету определенного счета (возможно использование субсчетов) и кредиту другого, при этом сумма должна быть одинаковой. Корреспонденция счетов или проводка может быть сложной. В этом случае сумма остается неизменной, но кредит или дебет содержит несколько счетов. Соответственно, сохраняется равновесие между сторонами баланса: активом и пассивом.
Активные счета бухгалтерского учета
Структурированный учет имущества предприятия, его денежных средств, оборотных активов требует большого количества регистров. Это связано с тем, что актив баланса имеет достаточно сложную структуру. В большинстве случаев применяются не только синтетические, но и большое количество аналитических учетных регистров. По типам выделяют следующие активные счета:
- Инвентарные, учитывающие имущество предприятия (01, 04).
- Денежные, отражающие средства предприятия в наличной и безналичной форме (50, 51, 55, 57).
- Собирательно-распределительные, открываются для формирования затрат, не относящихся к процессу основного производства, но включаемые в себестоимость путем распределения пропорционально какому-либо признаку (25, 23, 26).
- Затратные или калькуляционные, предназначены для формирования себестоимости готового продукта.
- Расчетные, предназначены для работы с различными дебиторами по авансам полученным и выставлению претензий контрагентам.
Структура
Активные счета бухгалтерского учета имеют остаток (сальдо) на начало периода или его конец только по дебету. Операции, связанные с расходом материальных (оборотных) запасов предприятия, денежных средств или уменьшением стоимости внеоборотных активов отражаются по кредиту счета. По дебету происходит их увеличение. Сальдо активных счетов может быть только дебетовым. Оно рассчитывается по формуле: Остаток на начало + Оборот по дебету – Оборот по кредиту = Остаток на конец периода. Сальдо отражается в балансе, активной его части, и обозначает фактическое наличие материального ресурса в денежном выражении.
Активно-пассивные бухгалтерские счета

Предприятие при осуществлении хозяйственной деятельности взаимодействует с рядом контрагентов, расчеты с которыми на определенный период времени могут иметь неоднозначные показатели. Наибольшее количество активно-пассивных счетов являются расчетными или формируют результат работы предприятия, организации. Сальдо в таких случаях может быть как по дебету, так и по кредиту регистра. В отдельных случаях активно-пассивный счет имеет два сальдо, которые отражаются в балансе как разница сумм, или относятся, соответственно, дебетовое - в актив, кредитовое - в пассив. Характерными примерами таких счетов являются 60, 71, 62, 76, 75, 99.
Структура
Дебетовое сальдо (остаток) по активно-пассивному счету отражает сумму авансовых платежей различных контрагентов, либо остатки активов. В течение определенного отчетного периода данная сумма будет корректироваться в положительную сторону за счет поступления новых активов или уменьшения остатков расчетов. Кредитовое сальдо обозначает остатки источников формирования всех (оборотных, денежных, внеоборотных) средств.
Обороты по кредиту уменьшают сумму оставшихся материальных активов и увеличивают существующую сумму задолженности. Для объективного контроля расчетов по активно-пассивным счетам необходимо применять аналитический учет, данные которого сформируют общую картину по регистру на конец отчетного (итогового или промежуточного) периода. Полученные суммы отразятся в балансе предприятия.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации