
Организация усн доходы минус расходы. Условия применения усн
Российское законодательство предоставляет коммерческим предприятиям возможность работать в режиме УСН. особый механизм налогообложения, предполагающий значительное снижение финансового бремени компаний. Это происходит за счет уменьшения базы для исчисления соответствующих сборов в казну, а также за счет сокращения оснований для определения ее отдельных компонентов. При этом за фирмой сохраняется ряд обязательств, выполнения которых будет требовать налоговая. УСН — это режим, который значительно облегчает деятельность российских фирм, но не предполагает полного их освобождения от уплаты предусмотренных законодательством сборов, а также от предоставления в компетентные структуры необходимой отчетности. Какова специфика «упрощенки»? Какие нюансы ее задействования на практике заслуживают особого внимания?
Общие сведения об УСН
Рассмотрим основные сведения об УСН. Что это такое? УСН, или упрощенная система налогообложения, предусмотрена НК РФ. Более всего популярна в среде начинающих предпринимателей. Дело в том, что УСН по большинству признаков намного выгоднее общей системы налогообложения - ОСН, которая используется на крупных предприятиях.
Упрощенность в рассматриваемом налоговом режиме выражается не только в аспекте величины сборов, необходимых к уплате, но также и в отношении отчетных процедур. Их при УСН совсем немного.
Условия применения УСН
Изучим сущность УСН (что это такое) более подробно. Рассмотрим «упрощенку» в аспекте предусмотренных законодательством РФ правил ее применения. Как мы отметили выше, рассчитывать на задействование данной системы уплаты сборов могут главным образом начинающие предприниматели — те, в чьем распоряжении небольшой бизнес. Но какими здесь будут критерии? Для того чтобы применять соответствующую систему, при которой платится налог УСН, предприятие должно соответствовать следующим основным признакам:
В нем работает не более 100 сотрудников;
Годовая выручка фирмы не превышает 60 млн руб. (в некоторых интерпретациях — 45 млн руб. за 9 месяцев налогового года);
Остаточная стоимость активов — не более 100 млн рублей.
Есть и дополнительные критерии. Так, доля во владении уставным капиталом другими предприятиями в фирме, претендующей на работу в режиме УСН, не должна быть больше 25%. Также компания для задействования преимуществ УСН не может обладать филиалами.
Какие налоги можно не платить
Чтобы лучше понять специфику УСН, что это такое, более подробно рассмотрим преимущества, которые получает предприятие, работающее в соответствующем режиме налогообложения. Главная особенность УСН в том, что данная система исчисления и уплаты сборов в бюджет заменяет собой сразу несколько налогов, характерных для ОСН. В числе таковых: налог на прибыль (исключая сборы с дивидендов и некоторых видов обязательств), на имущество, НДС, НДФЛ с предпринимателя — если он ИП. Вместе с тем в некоторых случаях обязательства по уплате соответствующих типов сборов сохраняются за компанией — например, если она выступает в статусе налогового агента. Или если формирует документы, в которых отражается необходимость уплаты тех или иных налогов. Подобные сценарии мы рассмотрим чуть позже.
Виды налогов по УСН
Что предстоит уплачивать владельцу бизнеса взамен указанных сборов? Законодательством предусмотрено 2 схемы его расчетов с государством. В рамках первой из них налогооблагаемая база формируется за счет выручки предприятия. Из нее уплате в казну подлежит 6 %. Расходы при УСН при этом не учитываются. Другая схема — исчисление сборов на основе показателей прибыли предприятия. Из нее уплате в казну подлежит 15 %. В рамках данной схемы расходы при УСН имеют большое значение. Так, если они равны доходам или превышают их, то и налогооблагаемая база не формируется.

Какую из двух отмеченных схем лучше выбрать предпринимателю? определяется отраслевой спецификой бизнеса. Если он занимается оказанием услуг, то расходов у него будет немного. В этом случае выгоднее платить налоги с выручки. Если человек — владелец магазина, то в этом случае расходы будут ощутимыми. В ритейле средний показатель рентабельности — порядка 10-15 %. В этом случае выгоднее платить сборы с прибыли. Рассмотрим пример, который наглядно позволит увидеть, в каких случаях выгоднее одна схема, а в каких — другая.
Пример расчета УСН
Наша задача — найти формулу, позволяющую определить оптимальное основание для исчисления УСН. Доходы, расходы компании — факторы, которые в определяющей степени влияют на расстановку соответствующих приоритетов. Рассмотрим пример, в котором будет наглядно отражена специфика использования первой или второй схемы исчисления УСН.
Допустим, фирма оказывает услуги по распечатке и сканированию документов. Предположительные ее расходы будут формироваться за счет покупки бумаги и краски для МФУ (условимся, что у нас их 2 и они достались компании в подарок, а потому в расходы не включены), оплаты электричества, а также перечисления трудовых компенсаций сотрудникам.
Начнем с анализа возможных расходов компании. Допустим, в компании работает 2 человека с зарплатой в 25 тыс. руб. Расходы на бумагу и краску при средней интенсивности коммерческой эксплуатации одного девайса около 700 страниц в день составят примерно 10 тыс. руб. в месяц. Необходимые взносы в ПФР, ФСС и ФОМС на сотрудников — порядка 30 % от их зарплаты. Таким образом, расходы, основанные на суммах, которые идут в счет оплаты труда сотрудников фирмы и выполнение социальных обязательств, составят 65 тыс. руб. (зарплата за двоих и 30 % взносов в фонды). Добавляем к ним 10 тыс. руб., которые пойдут на покупку бумаги и краски. Получается, суммарно ежемесячные расходы фирмы — 75 тыс. руб.
Какими могут быть ожидаемые доходы компании? Средняя стоимость распечатки 1 листа в крупных городах — 3 рубля. Умножаем этот показатель на 700, а затем на 30 (условимся, что фирма работает каждый день). Получается 63 тыс. руб. Но у нас — 2 принтера. В сумме они принесут 126 тыс. руб. выручки. Пусть мы также сканируем порядка 100 изображений в день. Стоимость обработки каждого в среднем — 5 руб. В итоге мы зарабатываем на сканировании около 15 тыс. руб. в месяц. Суммарно выручка фирмы по всем услугам — 141 тыс. Прибыль с учетом расходов — 66 тыс. руб.
Какую схему выбрать для уплаты УСН? Доходы, расходы нам известны. Если мы уплатим государству налог с выручки — 6% со 141 тыс. руб., то у нас останется 132 тыс. 540 руб. Чистая прибыль в этом случае составит 57 540 руб. Если мы уплатим государству налог с разницы между доходами и расходами — 15% от 66 тыс. руб., то у нас останется 56 100 руб. чистой прибыли. Очевидно, что уплата УСН при исчислении налога с выручки в данном случае выгоднее.
Конечно, данные вычисления представляют собой очень примерный образец. УСН может стать невыгодной, если по каким-либо причинам, например в силу сезонных колебаний спроса, выручки будет не так много, как в нашем примере. Понятно, что основные клиенты фирм по распечатке и сканированию: студенты, учащиеся школ, лицеев - летом отдыхают. Но законодательство не предусматривает временного изменения режима налогообложения летом. Поэтому владельцу фирмы по оказанию соответствующего типа услуг следует просчитывать соответствующие изменения динамики спроса при определении оптимальной схемы работы в режиме УСН.
Налоги и сборы при УСН
При обеих схемах предприятие должно выполнять свои обязательства не только по перечислению налогов в ФНС, но также и по уплате необходимых взносов в государственные фонды — ПФР, ФСС и ФОМС. В случае если правовая форма ведения бизнеса — ООО, то соответствующие сборы предприниматель перечисляет в казну только за своих наемных сотрудников. Если человек ведет бизнес как ИП, то взносы в ПФР, ФСС и ФОМС он должен также перечислять и за себя. При этом он вправе зачислить 100 % от них в счет уплаты налогов — исчисляемых как по выручке, так и по прибыли. Благодаря данной возможности многие предприниматели фактически не чувствуют дополнительной финансовой нагрузки в силу необходимости уплаты соответствующих сборов за себя.
Как правило, предприятия, работающие по УСН, взносы и налоги иного типа не уплачивают. Однако есть ряд предусмотренных законом оснований для определения дополнительных финансовых обязательств компаний при «упрощенке». В числе таковых — сборы, связанные с акцизами. Их формирование может быть сопряжено с ввозом на территорию РФ товаров, которые требуют соответствующих документов, покупкой нефтепродуктов, продажей алкогольной продукции и иных (включая конфискованные либо бесхозяйственные), а также продажей продукции, которая ввезена в РФ из Республики Беларусь. Некоторые предприятия, которые ведут деятельность при УСН, платят государственные и таможенные пошлины, земельный, транспортный и водный налоги, а также сборы, предусмотренные законодательством за пользование биологическими ресурсами.
Уплата налогов при УСН и отчетные процедуры
Мы изучили основные сведения об упрощенном режиме налогообложения российских предприятий, УСН. Что это такое, каковы его основные преимущества, мы рассмотрели. Теперь мы можем исследовать некоторые практические нюансы задействования возможностей «упрощенки». Интересен аспект, касающийся процедуры уплаты соответствующего налога.
В отношении данного обязательства законодательством установлены конкретные сроки. УСН — режим, предполагающий поквартальное перечисление предприятиями необходимых сборов в бюджет. Законодательство требует от предпринимателей, работающих по «упрощенке», перечисления авансовых платежей — в течение 25 дней с момента окончания соответствующего налогового периода. Им может быть первый квартал, полугодие, 9 месяцев. Сбор по истечении налогового года можно перечислить в бюджет до 31 марта — для владельцев ООО, до 30 апреля — для ИП.
Другой важнейший аспект практической работы предприятия в режиме УСН — отчетность. Выше мы отметили, что соответствующие обязательства владельца бизнеса упрощены - то есть отправки в ФНС большого количества отчетных форм не потребуется. По сути, главный документ, который нужно периодически направлять предпринимателю в ФНС — это налоговая декларация. Ее необходимо предоставлять до 31 марта года, который следует за отчетным — владельцам ООО, до 30 апреля — ИП. Налоговая декларация — это форма стандартизованная, и в ФНС всегда смогут выдать ее образец. УСН — режим, который связан с минимальным объемом отчетных процедур. Однако забывать о необходимости предоставления декларации предпринимателю нельзя. Выглядеть образец заполнения его первой страницы может примерно так.
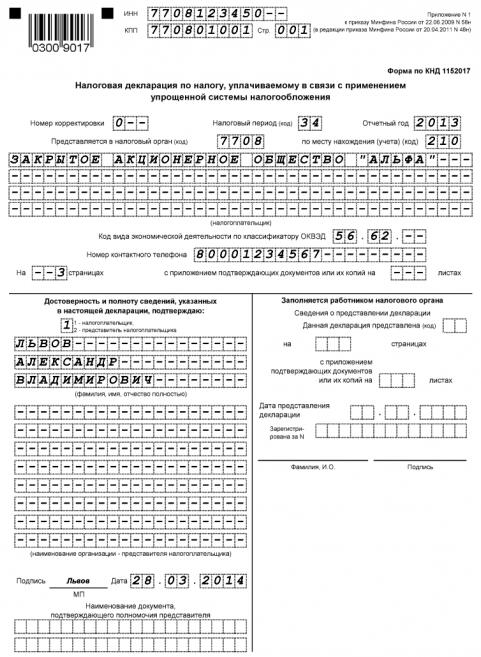
Структура документа - очень простая. Главное - не ошибиться в указании персональных данных и цифр, отражающих обороты бизнеса.
Если предприятие — налоговый агент
Для фирм, имеющих статус законом предопределены дополнительные обязательства в аспекте уплаты различных сборов в казну. Так, компании, нанимающие сотрудников по трудовым договорам или заказывающие услуги по гражданско-правовым контрактам, должны уплачивать с соответствующих компенсаций работникам или подрядчикам НДФЛ.
Компании в статусе налогового агента обязаны выполнять также ряд отчетных процедур, которые могут дополнять перечень, отмеченный выше. Так, например, соответствующего типа предприятия должны предоставлять в ФСС составляемую по установленной форме расчетную ведомость — до 15 числа месяца, который следует за налоговым периодом. Есть у налоговых агентов отчетные обязательства перед ПФР, им необходимо предоставлять в данное учреждение форму РСВ-1 — до 15 числа второго месяца, который следует за отчетным периодом. В аналогичные сроки в ПФР сдаются также индивидуальные сведения. В ряде случаев предприятие имеет статус налогового агента в аспекте В этой ситуации фирме нужно представлять в ФНС соответствующую декларацию до 20 числа месяца, который идет за отчетным периодом. Если компания выплачивает дивиденды, то необходимо также сдавать декларацию, в которой будут отражаться цифры по налогу на прибыль.
По итогам года предприятия в статусе налогового агента должны сдавать: расчетную ведомость в ФСС (до 15 января), сведения о среднесписочной численности сотрудников, декларацию по НДС (до 20 января), форму РСВ-1, а также индивидуальные сведения в ПФР (до 15 февраля); справки по форме 2-НДФЛ (до 1 апреля), декларации по земельному и транспортному налогам (до 1 февраля).
Как перейти на УСН
Итак, если попытаться объяснить сущность УСН (что это такое) простыми словами, то можно ограничиться такой формулировкой: УСН — это режим уплаты сборов в казну, предполагающий минимальное налоговое бремя, а также представляющий собой сильный стимул для начала бизнеса. Но каким образом владельцу предприятия воспользоваться преимуществами, которые дает «упрощенка»? Есть две основных схемы перевода деятельности фирмы в соответствующий режим.
В рамках первой предполагается активизация УСН в момент регистрации компании в Федеральной налоговой службе. В этом случае предприниматель должен вместе с пакетом документов, необходимых для оформления свидетельства о внесении фирмы в государственные реестры, передать в ФНС уведомление. В отношении соответствующего документа установлен особый образец заполнения. УСН — режим, в который предприятие может перейти в течение 30 дней после государственной регистрации посредством направления в ФНС соответствующего документа. Выглядеть он может так.
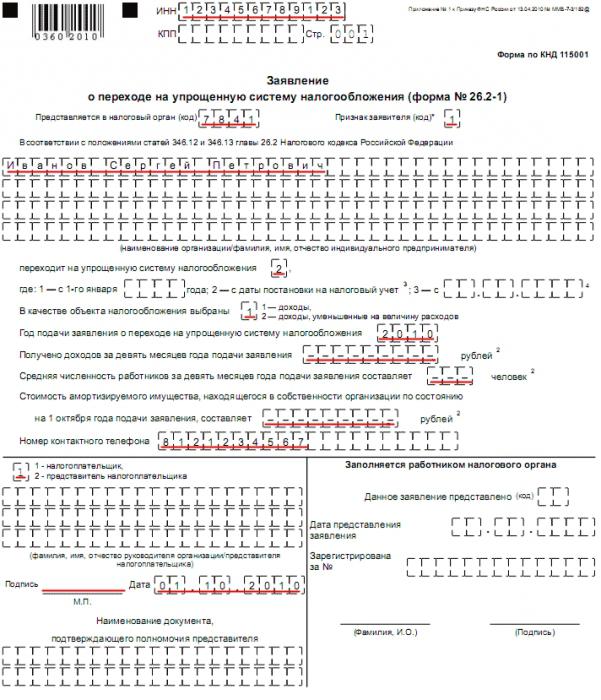
Вторая схема предполагает, что компания будет переведена на УСН с иных режимов налогообложения. Главное — иметь в виду, что законом установлены определенные ограничительные сроки. УСН активизируется только с начала следующего налогового года. В рамках второй схемы предприниматель также должен подать в ФНС уведомление.
Недостатки УСН
Итак, мы изучили сущность налога УСН, что это такое и как он рассчитывается. Преимущества «упрощенки» очевидны. Но есть и некоторые минусы УСН. Так, предприятие, у которого резко выросли обороты, например после заключения крупного контракта, может потерять право работать при упрощенном режиме налогообложения. На практике это может означать необходимость срочной доплаты сборов — например, связанных с налогом на прибыль. Если предприятие будет возвращаться с УСН на ОСН, то этому будет сопутствовать необходимость представления в ФНС большого количества отчетных документов. Это может сопровождаться значительными трудовыми затратами специалистов фирмы на их заполнение. УСН при переходе на данный режим потребует восстановления отчетности, а также НДС по оприходованным активам.

Предприятия, работающие при ОСН, платят НДС. В свою очередь, фирмы на «упрощенке» не обязаны перечислять государству данный налог. УСН в этом смысле значительно облегчает финансовое бремя компании, но в то же время может предопределить нежелание работать с ней у тех контрагентов, которые платят НДС. Это связано со спецификой законодательства в сфере исчисления и уплаты Дело в том, что в некоторых случаях фирмы могут рассчитывать на его компенсацию — при условии, что НДС использует контрагент. Поскольку фирма на «упрощенке» его не перечисляет в бюджет, то количество потенциальных ее партнеров может снизиться, так как некоторым из них может быть невыгодно сотрудничество, если контрагент работает без НДС.
Иногда предприниматели пытаются адаптироваться к данному аспекту законодательства, стараясь выставлять счета-фактуры, в которых содержится отдельная строка с НДС. Это неэффективно, считают юристы. Дело в том, что подобный документ предопределяет обязательство самого предприятия по перечислению соответствующей суммы НДС в бюджет. Аналогично в ФНС должна быть представлена соответствующая декларация.
Также можно отметить, что на сумму НДС при «упрощенке» нельзя уменьшать налогооблагаемую базу в том случае, если владелец бизнеса платит сборы с прибыли фирмы. Более того, если предприниматель, который работает по УСН, с целью повышения лояльности со стороны контрагента выставляет счета-фактуры, в которых фиксируется НДС, то соответствующие денежные суммы, которые поступают на его расчетный счет, могут в интерпретации налоговиков фиксироваться как доходы, и с них в этом случае должны быть уплачены налоги.

Если предприниматель, работающий по «упрощенке», сформирует счет-фактуру для контрагента, в которой будет зафиксирован НДС, но не перечислит в бюджет соответствующую сумму, то ФНС может, обнаружив данное нарушение, взыскать с компании данные денежные средства. Также ФНС может начислить пеню на основании того, что налог, предусмотренный НК РФ, компанией уплачен не был. Аналогично санкции, предусмотренные НК РФ, могут быть наложены на бизнес за отсутствующую декларацию по НДС.
Таким образом, на практике попытки предпринимателей обойти установленные законодательством нормы, касающиеся работы с НДС, в значительной мере осложнены иными положениями законов. Поэтому многие фирмы не работают по «упрощенке», так как хотят сохранить за собой право пользования вычетами, связанными с расчетами, в которые включен НДС. Однако, как считают многие предприниматели, контрагентов всегда можно привлечь более низкой ценой на товары и сервисы — и им будет безразлично, будет ли компенсироваться НДС или нет.
Выше, отвечая на вопрос: "УСН - что это такое?" - мы отметили, что фирмы могут рассчитывать на работу в данном режиме только при условии, что у них нет филиалов. Многие представители бизнеса рассматривают данный критерий как недостаток «упрощенки», так как предпринимателю по мере роста бизнеса, вероятнее всего, потребуется как раз-таки открывать филиалы в других городах.
УСН (или в простонародье — Упрощёнка), наверное, самый популярный налоговый режим.
Те, кому он подходит, делятся на два лагеря.
С большими расходами и с маленькими расходами. Первые платят 15% от суммы, которая получается вычитанием их расходов из доходов. Вторым жить ещё проще: 6% от полученного дохода. В общем и целом, вот и всё описание налога.
Есть нюансы, об этом и поговорим.
Преимущества УСН перед другими налоговыми системами
Востребованность «упрощенки» у представителей бизнеса вполне объяснима: она имеет целый ряд параметров, выгодно отличающих ее от других налоговых режимов. Например:
- Компании, работающие на УСН, вместо нескольких видов налогов, платят один. То есть, в отличие от тех, кто применяет ОСНО, они не должны выплачивать налог на имущество, налог на прибыль, НДС и т.п.;
- Возможность выбрать так называемый объект налогообложения. Здесь существует два варианта: доходы минус расходы 15% и доходы 6%.
- «Упрощенку» можно сочетать с другими налоговыми режимами, например, ;
- Благодаря тому, что ведение бухгалтерского и налогового учета на УСН не представляет большой сложности, индивидуальные предприниматели и учредители организаций могут заниматься этим самостоятельно, не прибегая к специализированной бухгалтерской помощи. В некоторых случаях, это позволяет существенно экономить бюджет предприятия;
- В территориальную налоговую службу нужно сдавать одну декларацию по итогам годового отчетного периода.
Недостатки УСН
Вместе с некоторыми очевидными преимуществами упрощенный режим имеет и свои минусы. К ним относятся:
- Невозможность развивать бизнес в других городах и регионах, в том числе открывать представительства или филиалы. Кроме того. «упрощенцы» не могут заниматься банковским, юридическим, страховым бизнесом и некоторыми другими видами деятельности;
- Те ИП и организации, которые работают по УСН, не используют в своей работе НДС, а это может существенно сузить круг партнеров. Крупные компании чаще всего НДС применяют и того же требуют от своих контрагентов;
- Юридические лица и индивидуальные предприниматели на УСН не могут зачесть все свои затраты в рамках расходов и тем самым снизить налогооблагаемую базу;
- При превышении строго установленных лимитов, например, по количеству персонала или размеру прибыли, компании утрачивают права работать на УСН. Вернуться обратно можно будет только с начала следующего года и при условии соблюдения установленных законом рамок.
Как перейти на УСН
Если говорить коротко, то переход на «упрощенку», не является трудным делом. Он возможен двумя путями:
- Сразу после регистрации ИП или ООО. Здесь нужно всего лишь приложить к основному пакету документов ;
- Сменить систему налогообложения в процессе работы предприятия. Обычно это делается в целях оптимизации налогообложения, или если утрачено право работать по другим налоговым режимам, например, сменились виды деятельности предприятия или же ИП лишился возможности применять патентную систему.
К сведению! Переходить на УСН можно один раз в год, с началом нового календарного года. При этом желающие должны подавать в территориальную налоговую инстанцию уведомление о предстоящем переходе на «упрощенку» заблаговременно.
Объекты УСН: доходы 6% или доходы минус расходы 15%
Компании и ИП, выбравшие в качестве основной налоговой системы УСН, далее должны обязательно определиться с объектом налогообложения. Их на «упрощенке» существует два:
- Доходы минус расходы 15%. Здесь налоговая выплата делается с разницы между прибылью и затратами организации; При этом не надо забывать, что не все расходы можно учесть, а только те, что прописаны в Налоговом кодексе РФ. Именно поэтому нужно вести тщательный и подробный учет производимых в рамках коммерческой деятельности затрат;
- Доходы 6%. В данном случае налог платиться исключительно с дохода. Основной плюс здесь заключается в том, что не нужно вести учет расходов, то есть собирать всевозможные чеки, квитанции и т.п. подтверждающие бумаги. К тому же считается, что налоговики редко занимаются проверками тех ИП и организаций, которые применяют в своей деятельности УСН с объектом налогообложения доходы 6%.
Внимание! Чем больше затрат у предпринимателя, тем выгоднее ему применять объект налогообложения доходы минус расходы 15%. Именно поэтому им часто пользуются либо начинающие коммерсанты, либо те, кто планирует активно развивать бизнес.
Важно! В некоторых случаях, например, если ИП или компания, находящаяся на УСН занимается социальными, научными или промышленными проектами, она освобождается от уплаты данного налога на двухлетний период. Правда, эта возможность может быть реализована только в том случае, если на это выразили согласие местные власти.
Правила подачи декларации на УСН
Еще одна процедура, имеющая упрощающий характер на УСН – сдача налоговой декларации. Те, кто работают на «упрощенке», должны сдавать ее не чаще одного раз в год. Причем ООО должны передавать ее налоговикам не позднее 31 марта, а ИП – до 30 апреля.
Подать налоговую декларацию можно несколькими способами:
- Лично в налоговой инспекции;
- Через отправление письма с уведомлением о вручении почтой России. К письму желательно сделать . В данном случае сроком подачи декларации будет считаться дата ее отправления;
- Через доверенное лицо. Тут потребуется доверенность, заверенная у нотариуса;
- Через сайт Федеральной налоговой службы.
Кто может работать по УСН
Распространенность «упрощенки» можно объяснить тем фактом, что она допустима к применению тем представителям сферы среднего и малого бизнеса, которые занимаются оказанием определенного, причем, довольно широкого спектра услуг и работ по отношению к населению, а также другим ИП и юридическим лицам. Но есть и исключения. Например, по УСН не имеют права работать:
- Негосударственные страховые и пенсионные фонды;
- Те компании, основная деятельность которых заключается в организации и проведении азартных игр и т.п.;
- Компании, занятые в сфере добычи и продажи полезных ископаемых;
- Адвокаты, нотариусы;
- Иностранные организации;
- Любые финансовые структуры: инвестиционные фонды, банки, ломбарды, микрофинансовые организации и т.д;
- Некоторые другие представители бизнеса;
Данный список претерпевает периодические изменения, поэтому при необходимости его можно уточнять в налоговой службе.
Условия работы по УСН
Те, компании и организации, которые работают на «упрощенке», должны помнить о том, что существуют определенные условия, при которых «упрощенец» теряет право применять данный налоговый режим. Это:
- Превышение численности сотрудников. Применять «упрощенку» имеют право только те компании, в которых работает на более 100 человек;
- Превышение по установленному лимиту доходов. То есть, если предприятие получает больше 60 миллионов рублей в год, то оно не имеет права находиться на УСН;
- Доля участия посторонних юридических лиц в ООО, применяющего «упрощенку» не должна быть больше 25%.
- Юридические лица, имеющие филиалы и представительства также не могут работать по упрощенной системе налогообложения.
То есть, если предприятие имеет планы на серьезное развитие бизнеса, то от УСН лучше отказаться.
Налогоплательщик всегда стремится к снижению своего налогового бремени. Достигается это в том числе путем выбора того или иного режима налогообложения. Кто может применять УСН в 2016 году и какие критерии УСН существуют, расскажем в нашей статье.
Кто может применять УСН в 2016 году
Во-первых, нужно убедиться, что потенциальный упрощенец не относится к лицам, которые применять УСН не вправе. Не имеют права применять упрощенную систему налогообложения, в частности:
- организации, имеющие филиалы;
- ломбарды;
- организации и ИП, которые занимаются производством подакцизных товаров;
- организаторы азартных игр;
- организации, в которых доля участия других организаций более 25% (кроме вкладов общественных организаций инвалидов при определенных условиях);
- организации и ИП, у которых средняя численность работников превышает 100 человек;
- организации, у которых остаточная стоимость амортизируемых основных средств превышает 100 млн. руб.
Полный перечень лиц, которые не могут применять упрощенку, приведен в п. 3 ст. 346.12 НК РФ .
Во-вторых, при переходе на УСН организации нужно убедиться, что доходы от реализации и внереализационные доходы за 9 месяцев текущего года не превышают сумму 45 000 000 руб., умноженную на , установленный на будущий год. В 2015 году для перехода на УСН с 01.01.2016 такой предельной суммой была 59 805 000 руб.
При этом сверяться с перечнем лиц, которые не могут применять УСН, и считать свои доходы упрощенец должен систематически. Ведь если, к примеру, упрощенец создаст филиал или средняя численность работников превысит 100 человек, он потеряет право применять УСН с начала того квартала, в котором такое «нарушение» будет допущено.
Какая сумма доходов должна быть у упрощенца, чтобы не потерять право на спецрежим, расскажем далее.
УСН, ЕНВД, ОСНО, ЕСХН, ПСН - для кого-то эти аббревиатуры ничего значат, а предпринимателям они указывают на налоговую нагрузку. Работать по общей схеме могут абсолютно все налогоплательщики. Но в России ОСНО является самой обремененной - как финансово, так и административно. Субъекты малого предпринимательства чаще выбирают льготные налоговые режимы, которые позволяют начинающему бизнесу развиваться в щадящих условиях. В этой статье речь пойдет о системе УСН (6%).
Суть схемы
Упрощенная налоговая система - самая популярная среди малого бизнеса. Ее привлекательность объясняется небольшой нагрузкой, относительной простотой ведения учета. Предприниматели, выбравшие данный режим, освобождаются от уплаты НДС, налога на имущество и перечисляют только единый налог. Порядок использования схемы разъяснен в гл. 26 НК РФ.
Право на применение УСН (6 процентов) имеют организации без филиалов со среднегодовой численностью до 100 человек и доходом за 9 месяцев менее 45 млн руб. Остаточная стоимость ОС не может быть больше 100 млн руб. Налогоплательщики могут самостоятельно выбрать базу для расчетов: УСН 6%, уменьшение налога за счет расходов.
«Упрощенку» не могут применять такие организации:
- банки, инвестиционные фонды, страховщики;
- бюджетные учреждения;
- иностранные компании;
- предоставляющие юридические и нотариальные услуги;
- занимающиеся азартными играми.
Также не смогут перейти на «упрощенку» ИП, которые:
- изготавливают подакцизные товары;
- занимаются добычей и продажей полезных ископаемых;
- находятся на ЕСХН;
- своевременно не сообщили о своем переходе.
Налогооблагаемая база определяется нарастающим итогом, то есть доходы и расходы считаются с начала года. Декларация подается один раз в год, а налог платится поквартально: за отчетные периоды уплачиваются авансы, а в конце года – остаток суммы.

Преимущества УСН (6%)
Их не так уж и мало:
- снижение налоговых платежей;
- подача декларации один раз в год;
- возможность уменьшать налоговую базу ;
- освобождение от уплаты НДС, НДФЛ;
- возможность самостоятельно выбирать базу налогообложения;
- наличие льготных ставок;
- облегченный бухгалтерский учет.
Недостатки УСН
- Ограничения по видам деятельности. На «упрощенке» не могут находиться финансовые институты, нотариусы и адвокаты, НПФ и другие организации, которые перечислены в ст. 346 НК РФ.
- Отсутствует возможность открыть представительства. Этот фактор может стать препятствием для компаний, которые планируют расширять бизнес.
- Ограниченный перечень расходов для второй схемы.
- Отсутствие обязанности составлять фактуры. С одной стороны, это экономит время на документооборот. С другой, может стать препятствием для контрагентов-плательщиков НДС. Они не смогут предъявить налог к возмещению.
- Отсутствие возможности уменьшить базу на убытки, полученные за период использования УСН, при переходе к другим режимам, и наоборот.
- По второй схеме налог придется платить, даже если предприятие за отчетный период понесло убытки.
- В случае нарушения нормативов право на применение УСН теряется.
- Уменьшение базы за счет авансов, которые в будущем могут оказаться ошибочно зачисленными суммами.
- Составление отчетности при ликвидации организации.
- В случае продажи ОС, купленных в период использования УСН, налоговую базу придется пересчитать, доплатить сбор и пеню.

Как перейти?
Для вновь созданных ИП порядок действий следующий. Подать заявление по форме № 26.2 одновременно с пакетом документов для госрегистрации. ИП передают документы по месту жительства, ООО – по месту нахождения. Если в течение 30 дней после госрегистрации заявление на применение УСН (6%) не подано, налогоплательщик автоматически переходит на общую систему. Функционирующим предприятиям нужно написать заявление до 31 декабря. Если все параметры (численность сотрудников, объем доходов, стоимость ОС) будут соблюдены, проблем с переходом на «упрощенку» не возникнет.
Первая схема: УСН (доходы 6%)
Налогооблагаемая база (доходы) умножается на 6%. Из полученного результата вычитаются уже перечисленные за год авансы. За счет страховых взносов, выплаченных работникам пособий (первые три дня больничного), ИП уменьшить сумму налога могут максимум наполовину. Такая схема более привлекательна для предпринимателей, у которых есть наемные сотрудники.
Важный нюанс. Базу могут уменьшить только авансы, начисленные и уплаченные к моменту расчетов. Т. е. если взносы за декабрь 2015 года перечисляются в январе 2016-го, они будут уменьшать сумму сбора за прошлый период. На налог 2016 года они никак не повлияют.

Примеры
Налогооблагаемая база за 9 месяцев работы составила 1,45 млн руб. За первое полугодие были перечислены страховые взносы на сумму - 35 тыс. руб., авансы за ИП (УСН 6%) – 40 тыс. руб.
База: 1,45 х 0,06 = 0,87 млн руб.
За счет страховых взносов сумму налога можно уменьшать на: 87 х 0,5 = 43.5 тыс. руб.
Эта цифра меньше суммы взносов, поэтому они учитываются в полном объеме.
Налог к уплате: 87– 35 – 40 = 12 тыс. руб.
Изменим условия предыдущей задачи. Пусть сумма страховых взносов, перечисленных за сотрудников, составит 55 тыс. руб., пособий по нетрудоспособности – 4 тыс. руб., авансов – 45 тыс. руб.
Сумма взносов и пособий больше предельной, поэтому учитываться будет только 43 тыс. руб.
Налог к уплате: 87– 43,5 – 45 = - 1,5 тыс. руб.
Имеет место переплата. Соответственно, в бюджет за текущий период ничего перечислять не нужно.

Вторая схема: уменьшение расходов
Из доходов вычитаются расходы, затем сумма умножается на 15 %. Региональными нормативными актами ставка налога может быть уменьшена до 5 %. Например, в Санкт-Петербурге все ИП оплачивают УСН по ставке 10 %, а в Московской области - только занятые в сфере растениеводства. Если прибыль нулевая или получен убыток, то авансы за квартал платить не нужно. Если сумма сбора за год составляет менее 1 % доходов, то заплатить нужно минимальный налог – 1 % от доходов.
В расходы могут быть включены затраты на покупку материалов, ОС, создание НМА, оплата труда, страховые взносы и т. д. Все они должны быть экономически оправданными, подтверждены документами. Предприниматель должен вести «Книгу учета доходов и расходов», отображать в ней факт покупки или оказания услуг.

Примеры
Доходы компании за год составляют 4 млн руб., расходы – 3,5 млн руб., авансовые платежи за 9 месяцев – 45 тыс. руб.
1) 4 – 3,5 = 0,5 х 0,15 = 0,075 млн. руб. – сумма налога;
Сумма налога больше минимального платежа. Уплатить в бюджет следует: 75 – 45 = 30 тыс. руб.
Доходы предприятия за год составили 4 млн руб., расходы – 3,8 млн руб., авансовые платежи за 9 месяцев - 45 тыс. руб. Считаем:
1) 4 - 3,8 = 0,2 х 0,15 = 0,03 млн руб. - сумма налога;
2) 4 х 0,01 = 0,04 млн руб. – 1 % от доходов.
Рассчитанная сумма налога меньше минимальной. В бюджет нужно уплатить 40 тыс. руб.
Вот как осуществляется расчет УСН (6%, 15%).
Объект исчислений
Предприниматель должен сам выбрать схему налогообложения. В конце года ИП могут написать заявление о смене типа УСН. Предпринимателям, предоставляющим услуги, у которых нет больших материальных расходов, выгоднее использовать УСН (доходы 6%). ИП, занятым в сфере торговли или производства, следует выбирать схему с уменьшением расходов.
Что касается процентной ставки, то здесь ключевым фактором является рентабельность бизнеса. Если плановая сумма расходов составляет 60 % (и более) от доходов, выгоднее использовать вторую схему. При этом важно грамотно вести учет, иметь первичные документы (с подписями и печатями), подтверждающие расходы.
Отчетность
ИП, применяющие УСН (6%), должны знать, какие данные подавать в налоговую.
- Книгу учета доходов и расходов (КУДиР).
- Декларацию.
КУДиР хранится у ИП. В ней отображаются только доходы. По итогам года ее распечатывают, нумеруют страницы и прошивают. До 30 апреля 2016 года в ФНС сдается декларация по УСН. Взносы во внебюджетные фонды можно оплатить двумя платежами до 31 декабря.
Сроки
До 25 числа первого месяца следующего квартала должен уплатить налоги ИП: 6% УСН погашается по итогам года. Рассмотрим налоговый календарь за год:
01.04.16 - оплатить взносы в фонды (за I квартал 2016 года и остаток за 2015 год);
25.04.16 - оплатить аванс в ФНС (за I квартал 2016);
30.04.16 - перечислить налоги УСН в фонды (за 2015);
30.04.16 - предоставить декларацию за 2015 год в ФНС;
01.07.16 – перечислить взносы (за II квартал);
25.07.16 - оплатить аванс в ФНС (за полугодие);
01.10.16 - перечислить взносы в фонды (за III кв.);
25.10.16 - оплатить аванс в ФНС (за III кв.);
31.12.16 - перечислить взносы (за IV кв).
В инспекцию нужно явиться всего один раз, чтобы сдать декларацию по УСН.

Изменения 2016 года
В новом году выросли лимиты доходов на 32,9 %:
- 79,74 млн руб. - предельная сумма доходов, при которой можно оставаться на УСН в 2016 году;
- 59,805 тыс. руб. предельная сумма доходов, которая будет действовать в 2017 году;
- не более 51,615 тыс. руб. должны заработать предприниматели за 9 месяцев 2015 года, чтобы перейти на УСН в 2016 году.
Поправки, внесенные ФЗ № 232, позволяют регионам снижать ставки: с 6% до 1% для первой схемы и с 15 до 7,5% для второй.
С 01.01.16 малые компании освобождаются от неналоговых проверок. Если организация по ошибке попала в план ревизий, она может исключить себя из списка. Для этого нужно написать заявление, приложить заверенные копии отчета о финрезультатах, сведения о среднесписочной численности и передать пакет документов в отделение Роспотребнадзора.
Одним из самых популярных режимов налогообложения, в особенности у индивидуальных предпринимателей, является упрощенная система (УСН или упрощенка). Ее главной особенностью является то, что вместо налога на прибыль, НДС, налога на имущество уплачивается единый замещающий их налог. При этом налоговая нагрузка меньше, чем на ОСНО, а ведение учета для ИП и ООО гораздо проще, поэтому его можно вести самостоятельно.
Организации и предприниматели, которые хотят применять упрощенку могут выбрать два варианта расчета налогов:
- Самый простой – это , ставка по которому составляет 6%.
- Более сложный, но в некоторых случая его применять выгодней – это УСН «доходы минус расходы» , ставка составляет в зависимости от наличия льгот – от 5 до 15%, но чаще всего это все же 15%.
Условия применения УСН
Применение упрощенки имеет некоторые ограничения, поэтому прежде всего необходимо понимать – не попадает ли ваш бизнес под них (НК РФ ст.346.12, п.3).
Численность:
- Данный вид налогообложения может применяться только малым предпринимательством, у которого численность штата наемных сотрудников не превышает 100 человек.
При каком виде деятельности и какие организации и ИП не могут применять данный вид налогообложения:
- Страховщики, банки, микро финансовые организации, ломбарды, инвестиционные фонды, пенсионные фонды негосударственного образования, участники рынка ценных бумаг, работающие на профессиональной основе.
- Если ИП или ООО занимаются реализацией, добычей полезных ископаемых, исключение составляет общераспространенные, например, такие как песок, щебень, торф.
- ООО и ИП, которые занимаются производством подакцизных товаров (бензин, алкоголь, табачная продукция и др.).
- Адвокаты имеющие адвокатский кабинет, нотариусы, которые занимаются частной практикой, и др.
- Хозяйствующие субъекты, применяющие .
- Организации, которые участвуют в соглашениях о разделе продукции.
- Если доля участия в организации других организаций более 25%, за исключением некоммерческих организаций; образовательных и бюджетных учреждений; также организаций, у которых уставный капитал складывается на 100% из вкладов, внесенных общественными организациями инвалидов.
- В случае превышения 100 млн. руб. остаточной стоимости основных средств.
- Нельзя применять упрощенку иностранными организациями.
- Бюджетные и казенные учреждения.
- Если организация или ИП предоставила заявление на УСН, требуемое для перехода на данную налоговую систему не в установленные законодательством сроки.
- Организации, у которых есть филиалы.
C 1 января 2016 года вступили в силу поправки, в соответствии с которыми, при выполнении описанных условий организации вправе применять УСН при наличии своих представительств , для филиалов так все осталось без изменений.
По доходу:
- Если годовой доход компании превышает определенные обороты, так в 2014 году он составлял 60 млн. руб., в 2015 году планка была увеличена до 68,82 млн. руб., в 2016 году лимит составляет 79,74 млн. рублей. Поэтому же условию, если компания по итогам 9 месяцев своей работы не превысила уровень доходов в 45 млн. руб., то она может перейти на упрощенку со следующего года, предоставив заявление по форме 26.2-1.
Важно! С 1 января 2017 года увеличивается пороговое значение для перехода на УСН. По итогам 2016 года доход не должен более 59 млн. 805 тыс. рублей.
Порядок перехода на УСН
Переход на упрощенную систему, подав заявление, можно осуществить в следующие сроки:
- При организации компании, вместе с документами для регистрации.
- В течение 30 дней после регистрации.
- До 31 декабря года, предшествующего применению УСН.
- Чтобы не ждать целый год, можно закрыть и сразу открыть ИП, подав необходимое уведомление.
Что выбрать УСН «Доходы» или «доходы минус расходы»?
Для того, чтобы выбрать вид налогообложения необходимо понимать, что за этим стоит. Кратко опишем каждый из них, более подробно вы сможете почитать у нас на сайте в других статьях.
УСН «доходы» – 6%
Порядок расчета упрощенки в данном случае весьма прост, для его расчета необходимо взять все полученные доходы и умножить на ставку, которая составляет 6%.
Пример
Предположим, вы получили доход в 1 млн. рублей, то доход будет рассчитываться по следующей схеме:
Налог = Доход * 6%,
В нашем случае 1 000 000 *6% = 60 000 рублей.
Обращаем ваше внимание, что расходы при УСН “доходы” никак не учитываются. Поэтому ее стоит применять в том случае, если расходы подтвердить весьма сложно или их доля весьма мала. Систему 6% применяют в основном ИП, работающие без работников или имеющие небольшой штата, за счет несложного ведения учета можно обойтись без бухгалтеров и не использовать бухгалтерский аутсорсинг.
УСН «Доходы минус расходы» – 5-15%
Данная система исчисления налогов более сложная, и скорее всего в одиночку, без квалифицированного бухгалтера будет обойтись весьма сложно. Однако правильно применение этой системы может сэкономить налоги и ее стоит применять в том случае, если ООО или ИП может подтвердить расходы.
Внимание! Считается, что данная упрощенная система налогообложения выгоднее, чем 6% в том случае, если составляет не менее 50% доходов.
Ставка по налогу, как правило, составляет 15%, однако она может быть уменьшена в регионах до 5% и в случае применения определенных видов деятельности. Подробности о льготной ставке следует уточнять в своей налоговой инспекции.
Пример
Возьмем также годовой доход в размере 1 млн. рублей, а расходы возьмем в размере 650 тыс. рублей, рассчитаем налоги по ставке 15%.
Налог = (Доходы – расходы) * ставка (5-15%)
В нашем случае: (1 000 000 – 650 000) * 15%= 52 500
Как видно в данном случае, что величина налога будет меньше, но учет вести гораздо сложней. При этом не все расходы при УСН доходы минус расходы модно учитывать при расчете налога, более подробно можете почитать об это налогообложении перейдя по ссылке.
Минимальный налог и убыток
Еще один нюанс, который присутствует у данной системы – это минимальный налог. Он платится в том случае если расчетный налог меньше этой суммы или вообще равен нулю, ставка его составляет 1% от величины дохода, без учета понесенных расходов (НК РФ, ст.346.18). Так, если брать описанный нами пример, то минимальный налог составит 10 000 руб. (1 млн. руб. * 1%), даже если к выплате вы насчитали, например, 8000 руб. или же 0 руб.
Даже если ваши расходы будут равняться доходам, что по сути приводило бы к нулевой базе при расчете налога, вам все равно необходимо будет уплатить этот 1%. При исчисление «по доходам» минимальный налог отсутствует. Если по итогам прошедшего налогового периода у налогоплательщика возник убыток, то эту сумму можно включить в расходы в последующих годах, и соответственно уменьшить величину налога.
Уменьшение УСН на сумму страховых взносов
Одним из положительных моментов упрощенки является то, что величину налога можно уменьшить на сумму перечисленных страховых взносов в ПФР. Однако есть некоторые особенности, как при выборе системы исчисления налогов, так и при наличии наемных работников.
Упрощенная система налогообложения – ИП по системе «Доходы» без работников
Как известно, предприниматель может работать без наемных сотрудников, при этом он уплачивает только платеж в ПФР за себя, которые устанавливается правительством на каждый год. Так в 2016 году его величина составляет 23 153, 33 (ПФР и ФОМС). Данный платеж позволяет уменьшить величину налога на всю его величину (на 100%). Таким образом, что ИП может даже вообще не платить данный налог.
Пример
Иванов В.В. за прошедший год заработал 220 000 рублей, а Петров А.А. заработал 500 000 рублей, оба заплатили выше указанный платеж за себя в полном размере, в итоге налоги для них рассчитываться следующим образом:
Для Иванова: Налог = 220 000*6% = 13 200, так как сумма платежа в ПФР за себя больше, чем полученное значение, поэтому итоговое значение по налогу будет равно нулю.
Для Петрова: Налог = 500 000*6% = 30 000, вычитаем платеж за себя, получаем, что величина налога к уплате будет составлять 30 000 – 23 153, 33 = 6 846, 67.
Упрощенная система налогообложения – ИП и ООО по системе «Доходы» с работниками
Данная ситуация может возникнуть как у организации, которая попросту не может работать без работников, так и у ИП. Налоги можно уменьшить в этом случае на величину платежей за сотрудников, но не более, чем на 50%. При этом уплачивается в полном размере, но не учитывается при уменьшении.
Пример 1
Петров заработал 700 000 рублей, а платежи в ПФР за работников составили 18 000 рублей. В этом случае получим:
Налог = 700 000 * 6% = 42 000, так как сумма платежей в ПФР за работников не превышают 50% полученной суммы, то на нее можно целиком уменьшить УСН. Налог к уплате в данном случае будет равняться 24 000 (42 000 – 18 000).
Пример 2
Предположим тот же Иванов (или ООО «Иванов и К») заработал 700 000, при этом в ПФР за работников он заплатил 60 000 рублей.
Налог = 700 000 * 6% = 42 000 рублей, при этом оно может уменьшить не более 50% налогов, в нашем случае это 21 000. Так как 60 000 (платежа в ПФР) больше, чем 21000, то уменьшить налоги можно не более, чем на 21 тысячу, то есть не более 50%. В итоге Налог к уплате будет составлять 21 000 рублей (42 000 – 21 000).
УСН «доходы за минусом расходов»
В данном случае не имеет значение наличие или отсутствие наемных работников. При этом уменьшается не сам налог, а как в рассмотренных примерах выше, а налоговая база. Т.е. суммы оплат в ПФР включается в величину расходов и уже с разницы будет рассчитываться налог по применяемой ставке.
Пример
Так, если Петров получил доход в размере 500 000 рублей, а расходы составили – аренда 20 000 руб., зарплата 60 000, платежи в ПФР за работников составили 18 000, за себя.
Налог к уплате = (500 000 – 20 000 – 60 000 – 18 000- 23 153, 33) * 15% = 378 846,76 * 15% = 56 827.
Как видите принцип расчета несколько отличается.
Уплата 1% в ПФР при доходе более 300 000 рублей
Обращаем ваше внимание, что если индивидуальный предприниматель получил доход за отчетный период более 300 тыс. рублей, то в пенсионный фонд (ПФР) уплачивается дополнительно 1% с суммы превышения. Например, если получен доход в размере 400 000 руб., то дополнительно потребуется уплатить (400 000 – 300 000) * 1% = 1000 рублей.
Важно! В письме от 07 декабря 2015 под номером № 03-11-09/71357 Минфин разъяснил, что данный платеж будет приравниваться к обязательному фиксированному платежу, таким образом на эту сумму также можно уменьшить УСН. Не путайте данную сумму с минимальный налогом!
Отчетность и уплата налога
Данный вид налогообложения подразумевает следующую отчетность:
- Декларация по УСН предоставляет 1 раз в год, срок предоставления – до 30 апреля года, которые следует за прошедшим.
- Предпринимателями должна вестись , сокращенное название – КУДиР . С 2013 года ее заверение в ФНС не требуется. Но прошнурованная, прошитая и пронумерованная она должна быть в любом случае, однако в случае предоставления нулевой отчетности, в некоторых регионах ее не требуют.
Если предприниматель прекращает свою деятельность по УСН, то он должен предоставить декларацию по УСН не позднее 25 числа месяца, следующего за тем, в котором она прекратилась.
Уплата налогов
Хотя и отчетность предоставляется 1 раз в год, все же придется учет вести постоянно, потому что платежи по УСН делятся на 4 части – 3 из них являются авансовыми и обязательными, как и 4-й итоговый платеж за год. При этом, если вы не платите авансовые платежи или платите на правильно, то вам могут быть начислены штрафы и пени.
Сроки уплаты авансов и налога следующие:
- За первый квартал платеж необходимо провести до 25 апреля.
- За второй квартал платеж осуществляется до 25 июля.
- За третий квартал оплата производится до 25 октября.
- Годовой и окончательный расчет осуществляется не позднее 30 апреля год, который следует за отчетным. Т.е. например, 30 апреля 2017 года будет крайний срок уплаты налога за 2016 год.
Ответственность за выявленные нарушения
- Если вы просрочили или попросту не предоставили вовремя декларацию по УСН штраф составит 5-30% исходя из той суммы налога, которую требовалось оплатить. При этом минимальный штраф составляет 1000 рублей.
- Если вы не платили налоги, то штрафные санкции составят 20-40% исходя из тех сумм, которые вы не оплатили.
- При задержке платежей, ровно, как и неправильном их исчислении начисляются пени.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации