
Организация продает автомобиль физическому лицу – советы и рекомендации по продаже организацией автомобиля физическому лицу.
Когда в деятельности компании уже нет необходимости использовать основные средства, организация стремится от них «избавиться». Одним из способов выбытия основных средств является их продажа. Чтобы правильно отразить продажу основного средства, бухгалтер в первую очередь должен определить остаточную стоимость ОС.
С документальным оформлением, бухгалтерскими проводками и налогообложением при реализации основных средств поможет данная статья.
1. Документы при продаже основных средств
2. Амортизация при продаже основного средства
3. Проводки при реализации основных средств
4. Продажа списанного основного средства
5. Финансовый результат от продажи основных средств
6. Учет убытка от продажи основного средства
7. Как отразить продажу основного средства в декларации по прибыли
8. НДС при реализации основного средства
9. Продажа основных средств на примере
10. Продажа основных средств в 1С: Бухгалтерия
Итак, идем по порядку. Если у вас нет времени читать длинную статью, посмотрите короткое видео ниже, из которого вы узнаете все самое важное по теме статьи.
(если видео видно нечетко, внизу видео есть шестеренка, нажмите ее и выберите Качество 720р)
Более подробно, чем в видео, разберем тему дальше в статье.
1. Документы при продаже основных средств
Для оформления передачи объекта основных средств покупателю составляется Акт приема-передачи . При этом организация может выбрать, какую форму акта ей использовать – унифицированную, либо самостоятельно разработанную. Типовые формы утверждены постановлением Госкомстата России от 21.01.2003 №7:
- форма № ОС-1 применяется при продаже одного объекта ОС, кроме зданий и сооружений;
- форма № ОС-1а – для зданий и сооружений;
- форма № ОС-1б – при продаже однородных объектов, кроме зданий и сооружений.
Данные для заполнения актов приема-передачи берутся из технической документации, бухгалтерского учета. Документы при продаже основных средств составляются на дату перехода права собственности к покупателю (для зданий – на дату передачи объекта), в двух экземплярах.

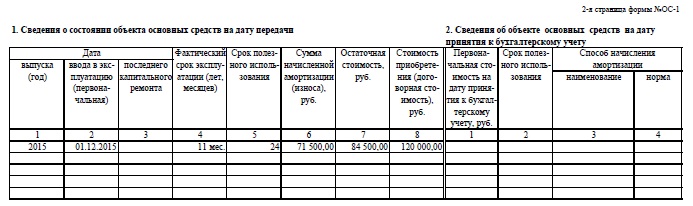

Если организации вместо типовых утвердила самостоятельно разработанные первичные документы, то они обязательно должны иметь реквизиты, перечисленные в ст. 9 Федерального закона от 06.12.2011 № 402-ФЗ.
На основании Акта приема-передачи информация о выбытии основного средства указывается в инвентарной карточке (книге).

При продаже основного средства в организации приказом руководителя утверждается комиссия для контроля за выбытием ОС. Необходимость ее создания указана в пунктах 77-81 Методических указаний (утв. Приказом Минфина от 13.10.2003 № 91н).
2. Амортизация при продаже основного средства
Первичные документы оформлены, имущество передано покупателю, соответственно и амортизация при продаже основного средства начисляться больше не будет. В п. 22 ПБУ 6/01 указано, что начисление амортизации прекращается со следующего месяца после того, в котором произошло выбытие.
Это правило действует и в том случае, когда право собственности на объект еще не зарегистрировано в Росреестре, а приемка-передача недвижимости уже состоялась. Эта же позиция выражена в письме Минфина от 22.03.2011 № 07-02-10/20.
3. Проводки при реализации основных средств
В бухгалтерском учете для данных операций используются счета 01, субсчет «Выбытие основных средств», 91 «Прочие доходы/расходы».
На дату перехода права собственности на имущество, а для недвижимости – на дату госрегистрации права собственности на объект, сделаем следующие проводки при реализации основных средств.
– учтена первоначальная стоимость проданного имущества
– списана начисленная амортизация по ОС
Дебет 91-2 «Прочие расходы» — Кредит 01 «Выбытие основных средств» — списана остаточная стоимость объекта ОС
Дебет 91-2 «Прочие расходы» — Кредит 10,60,69,70,76 – списаны на прочие расходы упаковочные материалы, транспортные услуги, услуги грузчиков, демонтаж и т.п., необходимые при реализации ОС
Дебет 62,76 — Кредит 91-1 «Прочие доходы» — задолженность покупателя за ОС учтена составе прочих доходов
Дебет 91-2 «Прочие расходы» — Кредит 68 «Расчеты по НДС» — начислен НДС с выручки
4. Продажа списанного основного средства
Нередко получается за списанные с баланса и полностью самортизированные основные средства выручить «копеечку». Поскольку их первоначальная стоимость уже полностью включена в расходы путем начисления амортизации, в учете продажа списанного основного средства отразится только по кредиту счета 91-1 «Прочие доходы» (п. 7 ПБУ 9/99). Не забудем и про НДС, если ваша организация на общей системе налогообложения.
В процессе подготовки основного средства к продаже в ходе демонтажа ОС у организации могут остаться запасные части или материалы, использование которых возможно в будущем. Пункт. 9 ПБУ 5/01 предписывает оприходовать такие ценности по рыночной цене. Ее определяем, как цену, по которой можно продать полученные запасы.
Пример
ООО «Торговый дом «Строитель» 10 сентября 2016 г. списало с учета погрузчик Komatsu в связи с физическим износом. Его первоначальная стоимость составила 430 000,00 руб. ООО «Сервис-центр» купил погрузчик за 141 600,00 руб. Акт приема-передачи подписан 01 декабря 2016 г., оплата поступила 10 декабря 2016 г.
В ходе продажной подготовки из погрузчика извлекли запасные части, которые могут быть использованы при ремонте другой техники. Их рыночную цену определили в размере 12 000,00 руб.
Отразить продажу основного средства следует проводками:
Дебет 01 «Выбытие основных средств» — Кредит 01 – 430 000 руб. – списана первоначальная стоимость погрузчика
Дебет 02 — Кредит 01 «Выбытие основных средств» — 430 000 руб. – списана начисленная амортизация погрузчика
Дебет 62 — Кредит 91-1 «Прочие доходы» – 141 600 руб. – отражается выручка от продажи погрузчика
Дебет 91-2 — Кредит 68 «Расчеты по НДС» — 21 600 руб. – начислен НДС с выручки
Дебет 10 «Запчасти» — Кредит 91-1 «Прочие доходы» – 12 000 руб. – оприходованы запчасти от погрузчика
Дебет 51 — Кредит 62 – 141 600 руб. – перечислены денежные средства за проданный погрузчик
5. Финансовый результат от продажи основных средств
По сделке нужно определить финансовый результат от продажи основных средств. Для расчета учитываются:
- доходы от продажи, т.е. выручка за реализованное ОС (в налоговом учете за вычетом НДС, в бухгалтерском с НДС);
- расходы в виде остаточной стоимости объекта (в том числе НДС в бухгалтерском учете)
- расходы, связанные с продажей (транспортные услуги, обслуживание и т.д.)
- в налоговом учете во внереализационные доходы, возможно, придется включить амортизационную премию. Данное правило установлено абзацем 4 п. 9 ст. 258 НК РФ при соблюдении следующих условий:
- продажа ОС произведена взаимозависимому лицу;
- с даты введения объекта ОС в эксплуатацию прошло менее пяти лет до момента реализации;
- ранее в налоговом учете в расходы была включена амортизационная премия
Кроме того, восстановленная амортизационная премия увеличивает остаточную стоимость проданного основного средства (подп. 1 п. 1 ст. 268 НК РФ).
6. Учет убытка от продажи основного средства
Если сумма расходов превысит величину выручки от продажи амортизируемого имущества, то возникает убыток. Такой убыток по-разному учитывается в налоговом и бухгалтерском учете.
- В бухгалтерском учете вся сумма убытка от продажи основных средств единовременно отражается в расходах. Согласно п. 11 ПБУ 10/99 он будет учтен в месяце, когда проведена убыточная сделка.
- В налоговом учете убыток будет равномерно включаться в прочие расходы на протяжении нескольких месяцев (разница между сроком полезного использования и фактической эксплуатации объекта). Убытки списываем с месяца, следующим за датой выбытия ОС. Такой порядок закреплен в п. 3 ст. 268 НК РФ.
Из-за различий в учете убытков от продажи основных средств необходимо применить п. 11,14 ПБУ 18/02. В учете возникает вычитаемая временная разница и соответствующий ей отложенный налоговый актив.
Дебет 09 — Кредит 68 – отражен отложенный налоговый актив
При отражении в налоговом учете части убытка от продажи ОС составляется проводка:
Дебет 68 — Кредит 09 – уменьшение отложенного налогового актива.
7. Как отразить продажу основного средства в декларации по прибыли
Для отражения финансовых результатов от реализации амортизируемого имущества в декларации по прибыли предусмотрено Приложение № 3 к Листу 02.
В таблице мы очень наглядно указали, как отразить продажу основного средства в декларации по прибыли. Образец заполнения декларации рассмотрим на примере позже.
| Показатель | Строка Приложения № 3 к Листу 02 | Строка Приложения №1 и № 2 к Листу 02 | Строка Листа 02 |
| Выручка от продажи ОС (без НДС) | 030, 340 | 030, 040 приложения № 1 | 010 |
| Остаточная стоимость ОС плюс расходы, связанные с продажей ОС | 040, 350 | 080 приложения № 2 | |
| Прибыль от продажи ОС | 050 | ||
| Убыток от продажи ОС | 060, 360 | 050 | |
| Сумма убытка от продажи ОС, приходящаяся на текущий отчетный период | 100 приложения № 2 | ||
| Признанные расходы на продажу ОС и часть убытка отчетного периода | 130 приложения № 2 (сумма строк 080, 100) | 030 | |
| Сумма восстановленной амортизационной премии при продаже ОС взаимосвязанному лицу в течение 5 лет с дату ввода ОС в эксплуатацию | 105 приложения № 1 |
8. НДС при реализации основного средства
Шаг 1. Определяем момент начисления НДС при реализации основного средства.
Используем п. 1 ст. 167 НК РФ. НДС начисляется на раннюю из дат:
- дата получения аванса от покупателя за имущество;
- дата отгрузки товара покупателю.
Шаг 2. Определяем дату отгрузки в зависимости от вида основного средства.
- движимое имущество – дата акта приема-передачи (форма № ОС-1, ОС-1б);
- при продаже недвижимости – дата передачи имущества новому собственнику по акту ОС-1. Наличие госрегистрации права собственности покупателя не влияет на момент начисления НДС.
Шаг 3. Исчисляем НДС при продаже ОС в зависимости от учета «входного» НДС на объект основных средств при приобретении
- Если при оприходовании актива НДС принимался к вычету либо имущество куплено без НДС, то НДС начисляется на всю цену продажи.
- Если «входной» НДС включен в первоначальную стоимость ОС, то НДС при реализации этого основного средства будет рассчитано по формуле: (Продажная цена с НДС – Остаточная стоимость ОС) * 18/118
В последнем случае при продаже ОС с убытком налоговая база по НДС будет нулевой, и НДС к уплате не возникнет.
Шаг 4. Выставляем счет-фактуру при продаже основного средства покупателю
Для примера рассмотрим продажу печи для обжига керамики. Организация-продавец использовала ее в операциях, не облагаемых НДС. Поэтому при приобретении печи «входной» НДС учтен на счете 01 в первоначальной стоимости.
На момент продажи остаточная стоимость печи равна 341 380 руб. По договору продажи цена составила 381 500 руб.
Рассчитаем налоговую базу по НДС: 381 500-341 380 = 40 120 руб.
Начислен НДС: 40 120 *18/118 = 6 120 руб.
Ниже прилагается образец заполнения счет-фактуры при продаже основного средства

Шаг 5. Счет-фактуру регистрируем в книге продаж и декларации по НДС за текущий квартал.
9. Продажа основных средств на примере
В октябре 2016 г. ООО «АйТиМодерн» продает ООО «Банкир» сервер за 238 950 руб., в том числе НДС 36 450 руб. Первоначальная стоимость сервера 600 000 руб., срок полезного использования 25 месяцев.
На начало октября 2016 г. его остаточная стоимость равна 360 000 руб., срок эксплуатации – 10 месяцев. Расходы на доставку сервера покупателю составили 30 000 руб. без НДС. Отразить продажу основного средства в ООО «АйТиМодерн» следует проводками:
Дебет 01 «Выбытие ОС» — Кредит 01 – 600 000 руб. – списана первоначальная стоимость сервера
Дебет 02 — Кредит 01 «Выбытие ОС» — 240 000 руб. – списана начисленная амортизация
Дебет 62 Кредит 91-1 – 238 950 руб. – отражена выручка от реализации сервера
Дебет 91-2 — Кредит 68 – 36 450 руб. – начислен НДС
Дебет 91-2 — Кредит 01 «Выбытие ОС» — 360 000 руб. – списана остаточная стоимость сервера
Дебет 91-2 — Кредит 60 – 30 000 руб. – списаны расходы на доставку сервера
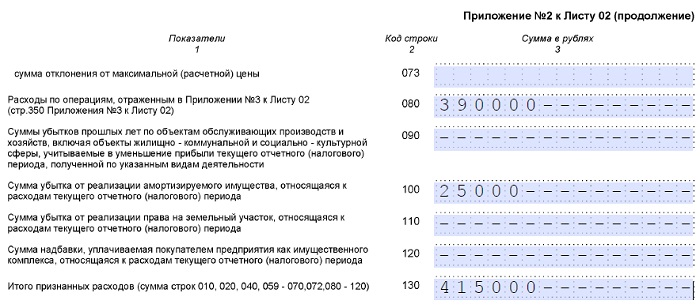
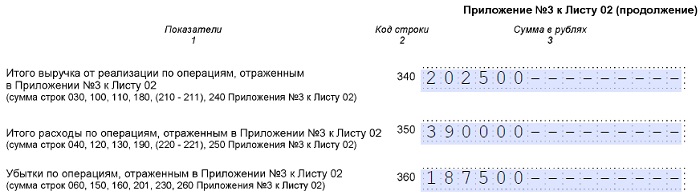
Дебет 99 — Кредит 91 – 187 500 руб. – убыток от продажи сервера (238 950 – 36450 – 360 000 – 30 000)
В налоговом учете в октябре будет отражен доход от продажи в сумме 202 500 руб. Убыток 187 500 руб. в расходы октября не включается, поэтому в бухгалтерском учете появляется отложенный налоговый актив:
Дебет 09 — Кредит 68 – 37 500 руб. (187 500 * 20%)
Начиная с ноября 2016 г. убыток списывается в расходы в налоговом учете ежемесячно равными долями. Т.е. в течение 15 месяцев (25-10 мес.) «налоговый» убыток будет списываться в сумме 12 500 руб. за каждый месяц:
Дебет 68 — Кредит 09 – 2500 руб. (12 500 руб. * 20%) ежемесячно.
По реализации сервера бухгалтер ООО «АйТиМодерн» декларацию по налогу на прибыль заполнит следующим образом.



10. Продажа основных средств в 1С: Бухгалтерия
Для тех, кто ведет учет в программе 1С: Бухгалтерия, мы записали подробное видео о том, как в ней отразить продажу основного средства.
Очень легко запутаться во всех расчетах, проводках и налогах при продаже основных средств. Существуют и нюансы при списании убытка от продажи основных средств в случае применения поправочных коэффициентах при начислении амортизации. В данной статье эти моменты не рассматривались, подобные ситуации разъяснены в письмах Минфина России от 23 ноября 2011 г. № 03-03-06/2/180, от 04 августа 2009 г. № 03-03-6/1/511, от 12 июля 2011 г. № 03-03-06/1/14.
Если и Вы столкнулись с неоднозначной проблемой при учете реализации основных средств, то задавайте вопросы в комментариях к статье. Будем вместе пробовать найти ее решение!
Как отразить продажу основного средства в учете на ОСНО
Если автомобиль предполагается использовать для служебных нужд на протяжении длительного времени – 12 месяцев и более, – то машина принимается к учету в качестве объекта ОС (п. 4 Положения по бухгалтерскому учету «Учет основных средств» ПБУ 6/01, утв. приказом Минфина России от 30 марта 2001 г. № 26н; п. 2 Методических указаний по бухгалтерскому учету основных средств, утв. приказом Минфина России от 13 октября 2003 г. № 91н). Объекты ОС принимаются к учету по первоначальной стоимости, которая складывается из фактических затрат на их приобретение, за исключением НДС и других возмещаемых налогов.
При покупке автомобиля его стоимость равна сумме, уплачиваемой продавцу в соответствии с договором (п. п. 7, 8 ПБУ 6/01, п. п. 23, 24 Методических указаний по бухгалтерскому учету основных средств). Моментом принятия объекта к учету в составе ОС является дата фактической готовности машины к использованию. Факт готовности и принятия объекта к учету в составе ОС оформляется составлением соответствующего первичного учетного документа (ч. 1, 3 ст. 9 Федерального закона от 6 декабря 2011 г. № 402-ФЗ «О бухгалтерском учете», п. 7 Методических указаний по бухгалтерскому учету основных средств). В случае с машиной такой бумагой будет акт (накладная) приемки-передачи ОС, составляемый на каждый отдельный инвентарный объект (п. 38 Методических указаний по бухгалтерскому учету основных средств).
Затраты на приобретение ОС отражаются по дебету счета 08 «Вложения во внеоборотные активы», субсчет 08-4 «Приобретение объектов основных средств», в корреспонденции с кредитом счета 60 «Расчеты с поставщиками и подрядчиками».
Сформированная первоначальная стоимость объекта списывается со счета 08, субсчет 08-4, в дебет счета 01 «Основные средства» (Инструкция по применению Плана счетов бухгалтерского учета финансово-хозяйственной деятельности организаций, утв. приказом Минфина России от 31 октября 2000 г. № 94н).
Начисление амортизации
Стоимость объектов ОС погашается посредством начисления амортизации (п. 17 ПБУ 6/01, п. 49 Методических указаний по бухгалтерскому учету основных средств). При применении в бухгалтерском учете линейного способа начисления амортизации годовая сумма отчислений рассчитывается исходя из его первоначальной стоимости и нормы амортизации, исчисленной с учетом срока полезного использования объекта ОС, установленного компанией при принятии объекта ОС к бухгалтерскому учету (п. 18, абз. 2 п. 19 ПБУ 6/01, пп. «а» п. 54 Методических указаний по бухгалтерскому учету основных средств).
Начисление амортизации начинается с 1-го числа месяца, следующего за месяцем принятия объекта к бухгалтерскому учету, и прекращается с 1-го числа месяца, следующего за месяцем полного погашения стоимости объекта, либо его списания с бухгалтерского учета (п. 21 ПБУ 6/01, п. 61 Методических указаний по бухгалтерскому учету основных средств).
Амортизационные отчисления признаются в бухгалтерском учете расходами по обычным видам деятельности в месяце их начисления (п. п. 5, 8, 16, 18 Положения по бухгалтерскому учету «Расходы организации» ПБУ 10/99, утв. приказом Минфина России от 6 мая 1999 г. № 33н, п. 64 Методических указаний по бухгалтерскому учету основных средств).
Обратите внимание
Затраты компании, связанные с арендой транспортного средства, которое используется для управленческих нужд, относятся к расходам по обычным видам деятельности и признаются в учете ежемесячно в суммах, установленных договором.
Амортизация по автомобилю, используемому для управленческих нужд, отражается по дебету счета 26 «Общехозяйственные расходы» (44 «Расходы на продажу» – для торговых организаций) и кредиту счета 02 «Амортизация основных средств» (п. 25 ПБУ 6/01, п. 65 Методических указаний по бухгалтерскому учету основных средств, Инструкция по применению Плана счетов).
Срок использования машины
Для налогового учета приобретенный автомобиль признается амортизируемым имуществом и учитывается в составе ОС (п. 1 ст. 256, п. 1 ст. 257 НК РФ). Первоначальная стоимость объекта ОС равна цене его приобретения (абз. 2 п. 1 ст. 257 НК РФ). При применении линейного метода сумма начисленной за один месяц амортизации в отношении объекта амортизируемого имущества определяется как произведение его первоначальной стоимости и нормы амортизации, определенной для данного объекта. Норма амортизации определяется исходя из срока полезного использования (пп. 1 п. 1 ст. 259, п. 2 ст. 259.1 НК РФ).
Срок использования машины определяется фирмой самостоятельно на дату ее ввода в эксплуатацию с учетом Классификации основных средств, включаемых в амортизационные группы, утвержденной постановлением Правительства РФ от 1 января 2002 г. № 1 (п. 1 ст. 258 НК РФ). В соответствии с Классификацией легковые автомобили (за исключением машин, отнесенных к иным группам) принадлежат к третьей амортизационной группе (имущество со сроком полезного использования свыше 3 лет до 5 лет включительно) (п. 1, абз. 4 п. 3 ст. 258 НК РФ)).
Начисление амортизации начинается с 1-го числа месяца, следующего за месяцем, в котором объект был введен в эксплуатацию. Сумма начисленной амортизации ежемесячно признается в составе расходов, связанных с производством и реализацией (пп. 3 п. 2 ст. 253, п. 2 ст. 259, п. 3 ст. 272 НК РФ).
Налоговый вычет
После принятия к учету автомобиля, который будет использоваться в деятельности, облагаемой НДС, организация может произвести налоговый вычет, предъявленного ей продавцом, на основании полученного счета-фактуры, соответствующего требованиям, установленным статьей 169 НК РФ (пп. 1 п. 2 ст. 171, абз. 1, 2 п. 1 ст. 172 НК РФ).
Счет-фактура регистрируется в части два журнала учета полученных и выставленных счетов-фактур и в книге покупок. Сумма НДС, предъявленная организации при приобретении объекта ОС, отражается в бухгалтерском учете по дебету счета 19 «Налог на добавленную стоимость по приобретенным ценностям», субсчет 19-1 «Налог на добавленную стоимость при приобретении основных средств». При принятии НДС к вычету производится запись по дебету счета 68 «Расчеты по налогам и сборам» и кредиту счета 19 (Инструкция по применению Плана счетов).
ПРИМЕР. УЧЕТ ОПЕРАЦИИ ПО ПРИОБРЕТЕНИЮ АВТОМОБИЛЯ
Организация по договору купли-продажи приобрела для управленческих нужд легковой автомобиль. Его стоимость составила 236 000 руб., в т. ч. НДС – 36 000 руб.). Оплата продавцу была произведена в безналичной форме в июле. Срок использования автомобиля составляет 50 месяцев. В соответствии с учетной политикой компании начисление амортизации для целей как бухгалтерского, так и налогового учета производится линейным способом.
Для целей налогообложения учет ведется методом начисления. В этом случае бухгалтерская и налоговая амортизация составит 4000 руб. (200 000 руб. / 60 мес.). Операции, связанные с приобретением автомобиля, следует отражать следующими проводками:
В месяце приобретения автомобиля
Дебет 08 Кредит 60
- 200 000 рублей – отражены вложения организации в приобретение объекта ОС;
Дебет 19-1 Кредит 60
- 36 000 рублей – выделен НДС;
Дебет 01 Кредит 08
- 200 000 рублей – легковой автомобиль принят к учету в составе ОС;
Дебет 68/НДС Кредит 19
- 36 000 рублей – НДС предъявлен к вычету из бюджета;
Дебет 60 Кредит 51
- 236 000 рублей – перечислены продавцу денежные средства за легковой автомобиль.
Ежемесячно в течение установленного срока полезного использования
Дебет 26(44) Кредит 02
- 4000 рублей – отражена сумма начисленной амортизации.
Аренда автомобиля
Арендованный автомобиль учитывается на забалансовом счете 001 «Арендованные основные средства» в оценке, указанной в договоре аренды (Инструкция по применению Плана счетов бухгалтерского учета финансово-хозяйственной деятельности организаций, утв. приказом Минфина России от 31 октября 2000 г. № 94н). По окончании срока действия договора имущество списывается с забалансового счета арендатора.
Затраты компании, связанные с арендой транспортного средства, которое используется для управленческих нужд, относятся к расходам по обычным видам деятельности и признаются в учете ежемесячно в суммах, установленных договором (п. п. 5, 6, 6.1, 7, 16 Положения по бухгалтерскому учету «Расходы организации» ПБУ 10/99, утвержденного приказом Минфина России от 6 мая 1999 г. № 33н).
Из этой статьи вы узнаете:
- Какие расходы включаются в стоимость приобретенного транспортного средства
- Обязательно ли нормировать затраты на ГСМ
- Нужно ли платить транспортный налог с арендованных автомобилей
Учет автомобиля в бухгалтерском учете имеет свои особенности. Во-первых, если вы купили транспортное средство, то его нужно правильно поставить на баланс — в нужной стоимости и в нужный момент. Во-вторых, необходимо организовать учет расходов на содержание транспорта. И здесь, как правило, возникают вопросы по ГСМ: нужно ли нормировать затраты на топливо для целей налогового учета или можно принять их без каких-либо ограничений в полном объеме? Также все автовладельцы платят за автостраховку, учет которой тоже может вызвать сложности. В-третьих, бухгалтеру, отвечающему за учет автомашин, может быть поручено рассчитывать транспортный налог. В таком случае нужно знать все тонкости расчета этого платежа.
В данной статье мы представили ряд неочевидных правил, которые помогут вам разобраться во всех этих налоговых проблемах.
Чтобы принять к учету транспортное средство, не нужно дожидаться его госрегистрации
Автомобиль — это, как правило, дорогостоящая покупка, и принимается она к учету в качестве основного средства. Поэтому важно правильно сформировать его первоначальную стоимость в бухгалтерском учете. Именно эту стоимость можно будет списать на расходы и в учете налоговом по правилам, установленным для основных средств. То есть после оплаты автомобиля и ввода его в эксплуатацию (п. 3 ст. 346.16 НК РФ).
При этом факт государственной регистрации транспортного средства на учет не влияет. Дело в том, что условие госрегистрации должно соблюдаться, только если речь идет об объектах, права на которые подлежат госрегистрации. Как, например, в случае с недвижимостью (ст. 131 ГК РФ). В случае же с транспортным средством речь идет о регистрации самого имущества, а не прав на него (п. 3 ст. 15 Федерального закона от 10.12.95 № 196ФЗ). Права на него вы и так уже получили по факту подписания договора купли-продажи. И если вы ввели автомобиль в эксплуатацию и стали на нем ездить, не дожидаясь регистрации и госномера, можете принимать авто к налоговому учету. И первую часть стоимости списывать на расходы в налоговом учете в этом же квартале.
Для учета автомобиля в бухгалтерском учете государственная регистрация транспортного средства также значения не имеет (п. 4 ПБУ 6/01 «Учет основных средств»). Поэтому, купив автомобиль, вы сразу можете отразить его в составе основных средств по цене, которая указана в договоре купли-продажи. В стоимость объекта включите понесенные к этому моменту затраты (п. 8 ПБУ 6/01). Например, расходы на его доставку. Кроме того, вы можете успеть оплатить госпошлину за регистрацию транспортного средства, внести плату за прохождение техосмотра. На эти суммы также увеличьте первоначальную стоимость основного средства.
После того как учтете авто в составе основных средств, его стоимость уже не меняйте. Изменение допустимо только в строго определенных ситуациях. Например, в случае дооборудования (п. 14 ПБУ 6/01). Поэтому если, например, регистрацию транспорта и технический осмотр вы оплатили позже постановки авто на учет, отразите эти затраты как обычный расход в бухгалтерском учете (п. 5 и 7 ПБУ 10/99 «Расходы организации»). В налоговом учете — аналогично. Государственную пошлину можно показать как отдельный расход на основании подпункта 22 пункта 1 статьи 346.16 НК РФ. А плату за технический осмотр списать по подпункту 12 пункта 1 статьи 346.16 НК РФ.
В налоговом учете при УСН стоимость полиса КАСКО учесть нельзя
В процессе эксплуатации машины автовладелец несет расходы по обязательному страхованию автогражданской ответственности (ОСАГО), а также по добровольному страхованию самого транспортного средства (КАСКО). В налоговом учете при «упрощенке» вы можете списать только стоимость обязательного страхования, то есть ОСАГО. Учитывать нужно всю стоимость полиса сразу после его оплаты (подп. 7 п. 1 ст. 346.16 и п. 2 ст. 346.17 НК РФ). А вот стоимость полиса КАСКО на расходы отнести не разрешается. Дело в том, что расходы на уплату такой страховки не поименованы в закрытом перечне затрат, которые можно учитывать при «упрощенке» (п. 1 ст. 346.16 НК РФ, письмо Минфина России от 10.05.2007 № 03-11-04/2/119).
До госрегистрации автомобиля отражайте его на отдельном субсчете счета 01Факт госрегистрации автомобиля для бухучета значения не имеет. То есть вы можете принять к учету в составе основных средств даже незарегистрированный транспорт, если соблюдаются все необходимые условия для принятия его к учету (п. 4 ПБУ 6/01 «Учет основных средств»). При этом рекомендуем завести на счете 01 «Основные средства» отдельный субсчет для отражения на нем незарегистрированных машин. Такой аналитический учет удобен, поскольку по незарегистрированным авто транспортный налог не платится (абз. 1 ст. 357 НК РФ). Поэтому у вас всегда будет под рукой информация о том, какие объекты точно в расчет транспортного налога включать не нужно. Как только регистрация транспорта завершается, делайте внутреннюю проводку по счету 01. |
Что касается бухгалтерского учета, то в нем отражайте все суммы, уплаченные на страхование, в полном объеме. При этом списывать стоимость страховки на расходы вы можете либо единовременно на дату оплаты (п. 18 ПБУ 10/99), либо равномерно в течение срока действия договора страхования (п. 19 ПБУ 10/99). Выбранный способ закрепите в бухгалтерской учетной политике.
Пример 1. Учет расходов на автострахованиеООО «Пульс» применяет УСН с объектом налогообложения доходы минус расходы. 5 мая 2015 года общество оплатило полис ОСАГО на один год в размере 8000 руб. А 7 мая приобрело еще полис КАСКО также на год, заплатив за него 40 000 руб. Согласно учетной политике компании стоимость страховки учитывается в бухгалтерском учете единовременно. Автомобиль, для которого приобретаются страховки, используется для перевозки товаров. — 8000 руб. — отражена уплата страховой премии по ОСАГО; — 8000 руб. — отнесена на расходы стоимость страховой премии по ОСАГО. ДЕБЕТ 76 субсчет «Расчеты по имущественному и личному страхованию» КРЕДИТ 51 — 40 000 руб. — отражена уплата страховой премии по КАСКО; ДЕБЕТ 44 КРЕДИТ 76 субсчет «Расчеты по имущественному и личному страхованию» — 40 000 руб. — отнесена на расходы стоимость страховой премии по КАСКО. На расходы при УСН бухгалтер отнес только стоимость полиса ОСАГО в размере 8000 руб., сделав 5 мая 2015 года соответствующую запись в Книге учета доходов и расходов. Затраты на полис КАСКО в размере 40 000 руб. в налоговом учете не отражаются. |
Обратите внимание : если вы понесли расходы на страховку до принятия авто к бухучету, то включать уплаченные суммы в первоначальную стоимость объекта, считаем, оснований нет. Подобные траты в будущем вы будете нести регулярно, поэтому не совсем правильно считать их расходами, непосредственно связанными с приобретением автомобиля. А ведь именно такие траты разрешено включать в первоначальную стоимость основного средства согласно пункту 8 ПБУ 6/01. Поэтому учитывайте страховку ОСАГО и КАСКО как обычные расходы так, как мы рассказали выше, не забывая, что стоимость полиса КАСКО в налоговом учете не отражается.
Нормирование бензина
До недавнего времени Минфин России полагал, что для целей налогового учета необходимо нормировать стоимость израсходованных горюче-смазочных материалов (ГСМ). Для этого предлагалось использовать нормы и порядок, утвержденные распоряжением Минтранса России от 14.03.2008 № АМ-23-р (письмо Минфина России от 03.09.2010 № 03-03-06/2/57). Однако в последнее время финансовое ведомство признает это не обязанностью, а правом налогоплательщика (письма Минфина России от 27.01.2014 № 03-03-06/1/2875, от 03.06.2013 № 03-03-06/1/20097 и от 30.01.2013 № 03-03-06/2/12). Дело в том, что Налоговый кодекс РФ не содержит требований о нормировании расходов на топливо.
Поэтому в налоговом учете при УСН стоимость ГСМ (бензина, масел и т. п.) вы можете учитывать на основании подпункта 5 пункта 1 статьи 346.16 НК РФ в полном объеме либо в пределах норм. Выбранный вариант утвердите учетной политикой для целей налогообложения. При этом, если вы решили нормировать стоимость ГСМ, не обязательно пользоваться именно нормами Минтранса. Вы можете применять данные технической документации завода-изготовителя авто либо разработать показатели самостоятельно, проведя контрольные замеры расхода топлива.
Принимая решение о том, нормировать расходы на ГСМ или нет, учитывайте, что налоговые органы на местах могут по-прежнему требовать от вас списания топлива в пределах нормативов. Поэтому, если вы решили учитывать такие расходы без ограничений, будьте готовы к тому, что придется спорить и отстаивать свою позицию.
В бухгалтерском учете все приобретенное топливо приходуйте на счет 10 «Материалы» субсчет «Топливо» (п. 2 ПБУ 5/01 «Учет материально-производственных запасов»). И списывайте его на основании данных путевых листов и чеков на покупку топлива в полном объеме по факту на счета учета затрат (20, 26, 44, 91 и т. п.). Даже если вы нормируете расходы, в бухучете это никак не отражается. Нормы вы применяете только для целей налогообложения. Единственно, вы можете завести для отражения сверхнормативных расходов на покупку ГСМ отдельный субсчет.
Пример 2. Учет расходов на ГСМНа балансе ООО «Темп», применяющего УСН с объектом доходы минус расходы, числится легковой автомобиль. 12 мая 2015 года на этом авто водитель А.Е. Петров был отправлен на служебное задание. Под отчет А.Е. Петрову выданы деньги на покупку ГСМ в сумме 825 руб. По окончании рабочего дня сотрудник представил в бухгалтерию авансовый отчет с приложением кассового чека АЗС, из которого следует, что он приобрел 25 л бензина марки АИ-95 на общую сумму 825 руб. Согласно учетной политике для целей бухучета ООО «Темп» списывает материалы по средней стоимости, а путевые листы составляет на один месяц. 31 мая водитель сдал в бухгалтерию путевой лист, подтверждающий использование топлива. По данным путевого листа:
Количество топлива, которое подлежит включению в затраты, составляет 20 л (2 л + 25 л - 7 л). Средняя стоимость топлива с учетом остатка на начало месяца в сумме 66 руб. — 33 руб. [(66 руб. + 825 руб.) : (2 л + 25 л)]. Бухгалтер сделал следующие записи: ДЕБЕТ 71 КРЕДИТ 50 — 825 руб. — выданы под отчет денежные средства на покупку топлива; ДЕБЕТ 10 субсчет «Топливо» КРЕДИТ 71 — 825 руб. — оприходованы ГСМ (на основании авансового отчета); ДЕБЕТ 26 КРЕДИТ 10 субсчет «Топливо» — 660 руб. (20 л × 33 руб.) — списана стоимость израсходованного топлива. В налоговом учете ООО «Темп» списывает затраты на ГСМ в соответствии со следующими нормами, утвержденными локальным актом:
Итого нормативный расход топлива за май составляет 19,046 л (0,089 л/км × 200 км × 1,07). Предельная сумма расходов на ГСМ, которую можно учесть в затратах при «упрощенке», равна 628,52 руб. (33 руб. × 19,046 л). Эту сумму бухгалтер ООО «Темп» записал в Книгу учета доходов и расходов 31 мая. Не учтенными для целей налогообложения остались 31,48 руб. (660 руб. - 628,52 руб.). |
Транспортный налог платит собственник машин, а экологический сбор — тот, кто их использует
Платить транспортный налог должны лица, на которых зарегистрирован транспорт (абз. 1 ст. 357 НК РФ). То есть собственники машин. Поэтому если какие-то машины вы арендуете, не нужно рассчитывать и уплачивать по ним транспортный налог. Делайте это только по собственным машинам. Исключение — если вы лизингополучатель и на вас временно зарегистрирован транспорт.
А вот экологический сбор за загрязнение атмосферы автомобилями, то есть плату за негативное воздействие на окружающую среду, уплачивает тот, кто пользуется транспортным средством. Значит, даже если ваши машины арендованы, включите их в расчет такого сбора.
В период кризиса, когда объем поставок изрядно сокращается, компании теряют и необходимость содержать большой автопарк. Вполне резонно в такой ситуации продать высвободившиеся транспортные средства и получить дополнительный доход. Причем, даже если автомобиль уже несколько «потерял форму», найти покупателя в данном случае не так уж сложно – стоит только обратить взор на собственный персонал. Налоговый и при этом гораздо проще, чем может показаться на первый взгляд.
Правовые основы
Как известно, автомобиль – это объект гражданских прав, который относится к движимому имуществу и может свободно переходить от одного лица к другому. Продажа ТС фирмой своему штатному сотруднику оформляется договором купли-продажи в соответствии с требованиями главы 30 Гражданского кодекса.
По общему правилу продавец обязан одновременно с передачей вещи вручить покупателю все сопутствующие принадлежности, а также относящиеся к ТС документы (технический паспорт, сертификат качества, инструкцию по эксплуатации и т. п.). Впрочем, стороны договора могут предусмотреть и несколько иной порядок приема-передачи товара. Это позволяет сделать статья 456 Гражданского кодекса.
Отметим, что переход права собственности на авто сопровождается регистрационными действиями в ГИБДД. Проще говоря, организация должна снять ТС с учета, а ее сотрудник – вновь поставить. В противном случае юридически владельцем будет оставаться фирма-работодатель и именно ей придется уплачивать . Подробно про формальные процедуры и оформляемые при этом документы прописано в приказе МВД от 24 ноября 2008 года № 1001, которым утверждены Правила регистрации автомототранспортных средств и прицепов к ним, а также административный регламент органов ГИБДД по исполнению данной функции.
Необходимо помнить о том, что существенными условиями договора купли-продажи являются его цена и порядок расчетов. Гражданское законодательство предоставляет широкий выбор форм оплаты: кредит, рассрочка, наличные деньги, банковский перевод и др. Все эти пункты должны быть прописаны в контракте самым тщательным образом.
Прибыльная сделка
Обычно стоимость автомобилей гораздо больше 20 000 рублей, а срок их полезного использования составляет как минимум 2 или 3 года. Следовательно, такие объекты учитываются в целях налогообложения прибыли в составе основных средств и являются амортизируемым имуществом. Об этом говорится в пункте 1 статьи 256 Налогового кодекса.
Нетрудно догадаться, что выручка от реализации транспортного средства работнику является доходом организации (п. 1 ст. 249 НК). Данное поступление денежных средств может быть уменьшено на остаточную стоимость ТС – разницу между первоначальной стоимостью авто и начисленной за время его эксплуатации амортизацией. Это прямо предусмотрено подпунктом 1 пункта 1 статьи 268 Кодекса.
Если объекта и сопутствующие продаже расходы суммарно превышают выручку от реализации авто, то разница между этими величинами признается убытком юрлица. «Отрицательный результат» включается в состав прочих расходов фирмы равными долями в течение срока, который определяется как разница между СПИ этого имущества и фактическим сроком эксплуатации до момента продажи (п. 3 ст. 268 НК).
Напомним, что до 2009 года в отношении легковых автомобилей и пассажирских микроавтобусов с первоначальной стоимостью соответственно более 600 000 рублей и 800 000 рублей применялся понижающий коэффициент 0,5 к норме амортизации. Исходя из этого Минфин настаивал на том, чтобы убыток от реализации ТС списывался для целей налогообложения прибыли в составе расходов с учетом данного коэффициента (письма от 2 апреля 2008 г. № 03-03-06/2/34; от 19 января 2007 г. № 03-03-06/1/14). В свою очередь арбитры считали, что при реализации дорогого автотранспорта убыток должен признаваться в общем порядке. Именно к такому выводу пришел ФАС Центрального округа в постановлениях от 24 июня 2008 года по делу № А68-8457/07-378/12 и от 23 июня 2008 года по делу № А68-6347/07-241/14.
Однако в настоящее время применять понижающий коэффициент запрещено в отношении любых ТС. Об этом говорится в статье 3 Закона от 26 ноября 2008 года № 224-ФЗ. Соответственно, спорная ситуация может возникнуть только при учете убытка от продажи авто, введенных в эксплуатацию до 1 января 2009 года.
Наравне с договором основным первичным документом признается акт приемки-передачи объекта по форме № ОС-1. Данный бланк утвержден постановлением Госкомстата от 21 января 2003 года № 7. Акт оформляется в двух экземплярах: первый остается в бухгалтерии фирмы, а второй передается покупателю.
Вдобавок к этому продажа автомобиля считается реализацией товаров и облагается НДС (п. 1 ст. 146 НК). На основании статьи 143 Кодекса налогоплательщиком «косвенного» налога признается продавец имущества.
Налоговая база по НДС определяется как стоимость ТС, которая рассчитывается исходя из рыночных цен. Об этом говорится в статье 154 Кодекса. При реализации авто физлицу организация должна включить НДС в цену объекта (п. 1 ст. 168 НК).
Бухгалтерский учет
В бухгалтерском учете операции с основными средствами регламентируются «профильным» ПБУ 6/01. Если списание автомобиля производится в результате его продажи, то выручка от продажи принимается к бухгалтерскому учету в сумме, согласованной сторонами в договоре (п. 30 ПБУ 6/01). Поступления от реализации ОС являются прочими доходами и отражаются в отчетном периоде, к которому они относятся. Об этом говорится в пункте 31 ПБУ 6/01.
Все виды операций по расчетам с работниками, не связанные с оплатой труда и расчетами с подотчетными лицами, учитываются на счете . Однако План счетов предусматривает открытие к нему лишь двух субсчетов: 73-1 «Расчеты с персоналом по предоставленным займам»; 73-2 «Расчеты по возмещению материального ущерба».
В связи с этим эксперты журнала «Практическая бухгалтерия» рекомендуют при разработке рабочего плана счетов предусмотреть «дополнительный» субсчет 73-3 , на котором будут учитываться расчеты с сотрудниками по проданному имуществу. Естественно, принятое решение следует отразить в приказе по учетной политике в целях бухгалтерского учета, которая утверждается на каждый отчетный год.
Пример
Работник фирмы в феврале 2009 года покупает у нее бывший в эксплуатации автомобиль. Согласованная сторонами цена сделки составила 90 270 рублей (в том числе НДС – 13 770 руб.). В этом же месяце производятся регистрационные действия в ГИБДД и происходит оплата. Первоначальная стоимость автомобиля равняется 280 000 рублей. В бухгалтерском и налоговом учете применяется линейный метод начисления амортизации, общая сумма которой – 218 000 рублей. Остаточная стоимость – 62 000 рублей. В учете будут сделаны следующие проводки:
Дебет 73-3 («Расчеты по проданному имуществу») Кредит 91-1 («Прочие доходы»)
Помимо договора, главный документ, скоторого начинают учет купленного автомобиля - это акт приемки-передачи по форме № ОС-1 или по свободной форме. Кто его будет составлять - вы или продавец - зависит от того, новая машина или нет.
Так, на новые автомобили продавец, например автосалон, обычно выписывает накладные. Но акт по форме № ОС-1 автосалон не составляет, поэтому вам надо будет заполнить его самостоятельно.
Если же компания приобрела б/у автомобиль у другой организации, то попросите у продавца, чтобы именно он составил данный акт. При этом включил туда не только данные бухучета, но и сведения, необходимые для расчета амортизации в налоговом учете. А именно амортизационную группу, срок полезного использования и фактический срок эксплуатации. Вместо отдельного акта продавец вправе выдать вам УПД. Но соглашаться на этот документ можно только в одном случае - если все перечисленные нами данные продавец дополнительно укажет в универсальном документе. Это не запрещено (письмо от 24 января 2014 г. № ЕД-4-15/1121). Без них придется устанавливать срок полезного использования, как по новым машинам, а это вашей компании невыгодно.
В любом случае независимо от того, какую машину купили, на нее как на основное средство оформите инвентарную карточку (форма № ОС-6).
Когда у вас есть на руках акт, можно спокойно оформлять учет купленного автомобиля.
Определите первоначальную стоимость автомобиля
В первоначальную стоимость нужно включать цену автомобиля согласно договору, а также другие расходы, связанные с его приобретением (п. 1 ст. 257 НК РФ, п. 8 ПБУ 6/01). Разберем, что относится к таким расходам, а что нет.
Госпошлина за регистрацию машины в ГИБДД. Ее безопаснее включить в первоначальную стоимость машины как в налоговом, так и в бухгалтерском учете. Такое требование уже давно предъявляют чиновники (письмо Минфина России от 29 сентября 2009 г. № 03-05-05-04/61). И их позиция не изменилась. Если списать пошлину единовременно как прочие расходы, то инспекторы могут обвинить компанию в занижении налога на прибыль Ведь, включив пошлину в первоначальную стоимость автомобиля, компания списывала бы этот расход дольше, через амортизацию.
Проценты по автокредиту. Если для покупки автомобиля компания взяла кредит то проценты по нему не надо включать в первоначальную стоимость. Их можно учесть в расходах отдельно, как проценты по любым другим долговым обязательствам (письмо ФНС России от 29 сентября 2014 г. № ГД-4-3/19855). Но при этом проценты по кредиту нужно нормировать, то есть списывать в пределах ставки рефинансирования, умноженной на коэффициент 1,8 (п. 1.1 ст. 269 НК РФ).
Входной НДС. Налог, предъявленный продавцом, тоже не входит в первоначальную стоимость машины. Компания вправе принять его к вычету в общем порядке.
Дополнительное оборудование. Налоговики считают установку любого дополнительного оборудования модернизацией, расходы на которую надо списывать через амортизацию (ст. 257 НК РФ). Поэтому безопаснее всего расходы на сигнализацию и прочий тюнинг включать в первоначальную стоимость автомобиля. Причем независимо от того, в салоне куплена машина или с рук.
Если вы готовы поспорить с инспекцией, то можете не включать дополнительное оборудование в стоимость машины. Ведь при его установке характеристики и назначение автомобиля не изменяются. Поэтому, если оно стоит больше 40 000 руб., его надо учесть как отдельное основное средство. А если меньше-то все расходы можно признать в текущем периоде (постановление ФАС Северо-Западного округа от 9 июня 2008 г. по делу № А05-12045/2007). Правда, по поводу некоторых видов оборудования судьи поддерживают налоговиков. Например, считают, что после установки отопителей (так называемой печки) эксплуатационные характеристики меняются - например, увеличивается моторесурс двигателей, уменьшается расход топлива. А значит, речь идет о дооборудовании (постановление ФАС Восточно-Сибирского округа от 15 августа 2012 г. по делу № А19-6806/2011). Поэтому надо увеличивать первоначальную стоимость машины.
Что касается магнитолы, то она обычно входит в базовую комплектацию, то есть заложена в общей цене. Значит, автоматически попадает в первоначальную стоимость машины. Но если все же пришлось докупить магнитолу отдельно, то в бухучете в зависимости от стоимости (до 40 000 руб. или выше) такие расходы надо учитывать единовременно или списывать через амортизацию. В налоговом учете возможны претензии инспекторов. Они могут решить, что данные затраты необоснованны, так как не направлены на получение дохода. Некоторым компаниям в суде удается обосновать затраты следующими аргументами. Приобретение автомобильных магнитол направлено на обеспечение нормальных условий труда, психологическую разгрузку водителей. В итоге повышается производительность труда (постановление ФАС Северо-Кавказского округа от 1 июня 2011 г. по делу № А53-15050/2010).
Начисление амортизации
Главный вопрос по амортизации машин - с какого числа ее начислять?
В бухучете - с 1-го числа месяца, следующего за месяцем, в котором объект принят на учет в составе основных средств (п. 21 ПБУ 6/01). То есть амортизацию рассчитывают по любым машинам, пригодным к эксплуатации, даже если никто на них пока не ездит.
В налоговом учете - с 1-го числа месяца, следующего за месяцем ввода машины в эксплуатацию (п. 4 ст. 259 НК РФ). Дату, когда это случилось, желательно зафиксировать в акте о вводе автомобиля в эксплуатацию. Такой документ подтвердит, что компания начала использовать автомобиль. Следовательно, появилось право начислять амортизацию по нему.
Как только вы определитесь с датой начала амортизации, нужно установить срок полезного использования машины. В течение его можно будет списывать первоначальную стоимость.
По новым машинам возьмите срок из классификации основных средств (см. таблицы ниже). Там указан интервал, например, по легковым автомобилям срок может быть свыше трех до пяти лет включительно. Здесь воспользуйтесь законной хитростью - выберите минимальный срок использования, чтобы не растягивать амортизацию машины, а, наоборот, быстрее списать расходы на ее покупку.
Срок полезного использования легковушек
Срок полезного использования грузовиков
| Автомобиль | Срок полезного использования (код по Обще-российскому классификатору основных фондов) |
| Автомобили грузоподъемностью до 0,5 тонны* | Свыше 3 до 5 лет включительно. В ОКОФ это код 15 3410191 |
| Автомобили грузоподъемностью свыше 0,5 до 5 тонн включительно*, дорожные тягачи для полуприцепов (бортовые, фургоны, автомобили-тягачи, автомобили-самосвалы) | Свыше 5 до 7 лет включительно. В ОКОФ это код 15 3410020 |
| Автомобили грузоподъемностью свыше 5 тонн* | Свыше 7 до 10 лет включительно. В ОКОФ это коды 15 3410195 - 15 3410197 |
| Автомобили-тягачи седельные | В ОКОФ это коды 15 3410210 - 15 3410216 |
* Грузоподъемность можно определить на основании ПТС (паспорт транспортного средства) или по сертификационной табличке, находящейся в машине.
Но основная сложность на практике возникает со сроком использования подержанных машин. Для них срок полезного использования можно уменьшить на период эксплуатации продавцом (п. 7 ст. 258 НК РФ). При этом транспорт нужно включить в ту же амортизационную группу, в которой он числился у продавца (п. 12 ст. 258 НК РФ). Но если бывший собственник не предоставит такую информацию, то надо будет определить срок как по новому автомобилю. А это невыгодно, поскольку срок полезного использования у них больше, чем у подержанных машин. Поэтому обязательно попросите бывшего собственника, чтобы в акте приемки-передачи машины были написаны амортизационная группа, срок полезного использования, а также фактический период эксплуатации.
Причем даже если срок использования получится менее года, автомобиль безопаснее амортизировать. Это позволит избежать претензий инспекторов. Например, компания приобрела машину. Срок полезного использования составляет 37 месяцев, срок эксплуатации продавцом - 27 месяцев. В этом случае понадобится начислять амортизацию как минимум в течение 10 месяцев.
Возможно, в учете продавца автомобиль полностью самортизирован. Тогда срок использования можно установить самостоятельно. Его может определить, например, технический специалист компании исходя из состояния автомобиля. Но устанавливать короткий срок, например месяц, чтобы списать стоимость автомобиля быстрее, не стоит. Ведь если компания при этом фактически будет эксплуатировать машину несколько лет, инспекторы посчитают расчет амортизации неверным, а налог заниженным.
Данные правила действуют и когда продавцом является предприниматель (письмо Минфина России от 6 октября 2010 г. № 03-03-06/2/172). Но если компания приобрела автомобиль у физлица, не являющегося предпринимателем, то срок полезного использования нужно определять как по новым основным средствам (письмо Минфина России от 9 октября 2012 г. № 03-03-06/1/525).
Кстати, есть законный способ сэкономить на налоге на прибыль. Для этого можно сразу же учесть в расходах 30 процентов первоначальной стоимости автомобиля в качестве амортизационной премии. И затем начислять амортизацию со стоимости, уменьшенной на сумму амортизационной премии (п. 9 ст. 258 НК РФ). Премию спишите на расходы в месяце, в котором компания стала амортизировать основное средство. Но в бухгалтерском учете начислять амортизацию по автомобилю надо в общем порядке без учета премии. Поэтому если компания применяет ПБУ 18/02, понадобится учитывать разницы.
Пример
Компания в октябре приобрела легковой автомобиль у другой организации. В этом же месяце компания зарегистрировала машину в ГИБДД и ввела в эксплуатацию. Договорная стоимость автомобиля составляет 236 000 руб., в том числе НДС - 36 000 руб. Согласно акту приемки-передачи срок полезного использования, определенный продавцом в налоговом учете, - 37 месяцев, период эксплуатации транспорта - 12 месяцев. Компания установила срок полезного использования основного средства 25 месяцев (37 - 12).
В учете бухгалтер отразил приобретение автомобиля так:
ДЕБЕТ 08 субсчет «Приобретение объектов основных средств» КРЕДИТ 60
- 200 000 руб. - отражено приобретение основного средства;
ДЕБЕТ 19 КРЕДИТ 60
- 36 000 руб. - учтен НДС со стоимости автомобиля;
ДЕБЕТ 68 субсчет «Госпошлина» КРЕДИТ 51
- 2000 руб. - перечислена госпошлина, в том числе за выдачу свидетельства о регистрации транспортного средства и номерных знаков;
ДЕБЕТ 08 субсчет «Приобретение объектов основных средств» КРЕДИТ 68 субсчет «Госпошлина»
- 2000 руб. - включена в первоначальную стоимость автомобиля сумма госпошлины;
ДЕБЕТ 01 КРЕДИТ 08 субсчет «Приобретение объектов основных средств»
- 202 000 руб. (200 000 + 2000) - автотранспорт принят к учету в составе основных средств;
ДЕБЕТ 68 субсчет «Расчеты по НДС» КРЕДИТ 19
- 36 000 руб. - принят к вычету НДС;
ДЕБЕТ 60 КРЕДИТ 51
- 236 000 руб. - уплачены денежные средства продавцу.
С ноября бухгалтер ежемесячно начисляет амортизацию по данному основному средству проводкой:
ДЕБЕТ 44 КРЕДИТ 02
- 8080 руб. (202 000 руб. : 25 мес.) - начислена амортизация.
Заплатите транспортный налог
По транспортному налогу в течение года нужно перечислять авансовые платежи, если они установлены в региональном законе.
Таким образом, если компания приобрела и поставила на учет в ГИБДД автомобиль в III квартале, то может потребоваться перечислить аванс. Его рассчитывают исходя из мощности двигателя по данным паспорта транспортного средства. Кроме того, нужно учесть коэффициент, равный числу полных месяцев, в течение которых автотранспорт зарегистрирован на компанию, деленному на количество месяцев в отчетном периоде (п. 3 ст. 362 НК РФ). При этом месяц регистрации автотранспорта считается полным месяцем. Таким образом, сумму авансового платежа определите по формуле:
Сумму налога за год рассчитайте по формуле:
По итогам года налог надо заплатить в инспекцию за вычетом авансовых платежей. При расчете налога на прибыль авансовые платежи и сумму транспортного налога учитывайте в составе прочих расходов (подп. 1 п. 1 ст. 264 НК РФ).
Пример
Воспользуемся условиями примера выше. Допустим, что мощность приобретенного автомобиля составляет 102 л. с., ставка транспортного налога равна 32 руб. Сумма налога за 2014 год составляет 816 руб. (102 л. с. x 32 руб. x 3/12).
В учете бухгалтер отразил начисление и уплату налога:
ДЕБЕТ 44 КРЕДИТ 68 субсчет «Расчеты по транспортному налогу»
816 руб. - начислен транспортный налог;
ДЕБЕТ 68 субсчет «Расчеты по транспортному налогу» КРЕДИТ 51
816 руб. - перечислен в бюджет транспортный налог.
Данную сумму бухгалтер включил в прочие расходы при расчете налога на прибыль за 2014 год.
Добавим, что авансовые платежи рассчитывают без учета повышающих коэффициентов для дорогостоящих автомобилей (письмо Минфина России от 11 апреля 2014 г. № 03-05-04-01/16508). Эти коэффициенты применяют только по итогам года. Отчетность по транспортному налогу сдают не позднее 1 февраля (п. 3 ст. 363.1 НК РФ). Расчеты налога за квартал составлять не нужно.
Если транспорт зарегистрирован на обособленное подразделение, налог необходимо перечислять по местонахождению этого подразделения (п. 5 ст. 83 НК РФ).




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации