
Оптимизация расходов: план, мероприятия. Оптимизация налогообложения, минимизация налогов: схемы и способы Пример план мероприятий по оптимизации налогообложения
Комплекс мероприятий, направленных на снижение налоговых обязательств путем применения налогоплательщиком одного из доступных методов (схем, способов). Все действия, касающиеся оптимизации налоговой нагрузки не должны противоречить нормам законодательства.
Цели и виды
Главными целями существующих способов налоговой оптимизации является :
- Уменьшение размера налогообложения.
- Снижение к минимуму штрафных санкций.
- Сведение на «нет» налоговых рисков в процессе деятельности.
- Максимальная отсрочка налоговых платежей и их перенос на более позднюю дату.
К основным схемам оптимизации налоговой нагрузки стоит отнести :
- Принятие мер с учетом типов налогов.
- Оптимизация по категориям плательщиков налогов (ООО, ИП).
- Облечение налогообложения с учетом типа организации - страховщики, банки и прочие.

Наиболее востребованный метод налоговой оптимизации - применение льготных системы стягивания налогов. Но эта схема далеко не единственная. При правильном подходе любая компания может прибегать к ряду других способов, среди которых дробление бизнеса, получение услуг ИП, применение налоговых льгот и прочие.
Популярные способы (схемы, методы) налоговой оптимизации
Применение правильных режимов выплаты налогов
Простейший путь к оптимизации налоговой нагрузки - применение правильных режимов налогообложения.
Этот вариант работает в том случае, когда у фирмы имеются покупатели без потребности в НДС (ИП на «усредненке»). Для реализации этой схемы можно сделать следующее:
- Создать компанию на ЕНВД или УСН.
- Разделить реализационные потоки.
- Задействовать в работе ИП на ПСН.
В этом случае все соглашения с клиентами, которые не нуждаются в НДС, переводятся на другого предпринимателя или юрлицо. Что касается основной компании, на ней остаются контракты с покупателями и оптовыми клиентами, нуждающимися в НДС. При реализации такого метода стоит помнить, что субъектами Российской Федерации каждый год принимаются новые законы или вносятся изменения в уже существующие нормы, касающиеся уменьшения ставок для определенных работ.
Толлинг
Не менее популярная схема налоговой оптимизации - толлинг. Особенность способа в том, что он базируется на применении давальческих материалов. Далее суть в следующем. Организация, занимающаяся переработкой, получает материалы от другой стороны (заказчика). С их помощью организуется производство продукции. Главной особенностью является отсутствие необходимости оплаты товара сразу после получения. Выплаты производятся уже готовой продукцией или посредством возвращения материалов в том же объеме.
Размер ставки налога зависит от региона, в котором работает компания. В некоторых областях процент снижается практически в два раза. При этом право уменьшения налоговых выплат, благодаря выплате страховых взносов, остается неизменным. К примеру, в Тульской области ставку налогообложения можно снизить таким способом до 1.5%.
Реализовать эту схему можно и другим путем - посредством перевода активов производственного характера фирме, работающей на «усредненке». Делается это посредством разделения или выделения ООО. При наличии достойной выручки можно пойти другим путем - написать заявление в ФНС и перейти на УСН.
Как быть с применением этого метода налоговой оптимизации для клиентов, которые нуждаются в НДС? В такой ситуации открывается компания на общей форме налогообложения, которая берет на себя закупку сырьевой продукции. Именно на нее переводятся транспортные расходы, а также другие затраты, включающие НДС. Как только «промежуточная» компания покупает сырье, производится его передача для переработки. Компании на ОСН передается готовый товар, который продается конечному потребителю. Получается, что НДС «привязан» к организации, работающей на общей форме.
Налоговая оптимизация путем разделения бизнеса
Еще один способ налоговой оптимизации - разделение (дробление) бизнеса. Несмотря на эффективность, такая схема является весьма рискованной и требует внимательного подхода от исполнителя. Метод получил популярность, благодаря экономии на налогах, применению возможностей УСН или ЕНВД, снижению страховых выплат и объема НДФЛ.
Так или иначе, большинством руководителей организации применяется минимизация налогообложения. Существует законная минимизация налогообложения и незаконная.
Законная минимизация налогообложения зачастую малоэффективна и не все способы законной минимизации применимы ко все организациям. Государство постоянно работает над законодательством – сокращает количество налоговых льгот и освобождений, а также латают «дыры» в законодательстве.
Незаконная минимизация налогообложения связана с банальным уклонением от уплаты налогов, путем занижения налоговых платежей, это является нарушением законодательства Российской Федерации (ст. 198 и 199 УК РФ). Здесь идет минимизация налогов путем использования фирм однодневок, фиктивных договоров, занижение выручки, увеличение затрат и многое другое.
Минимизация налогов
Такая минимизация налогов чревата неприятными последствиями для генерального директора, поэтому большинство прибегает к другому методу. А именно сочетание законной и незаконной минимизации, как ее называют «серая» минимизация налогов.
Конечно, данная минимизация налогов требует обширных знаний налогового законодательства, умело использовать инструменты налогового планирования. Любая минимизация налогов должна осуществляться в разумных пределах и схемы минимизации налогов должны постоянно модернизироваться и подстраиваться по изменения законов.
Схемы минимизации налогов
Существующие схемы минимизации налогов строго индивидуальны, в них используется налоговые льготы, законные способы отсрочки уплаты налогов, освобождения от уплаты налогов, оффшорные организации, «организации-прокладки» и многое другое. Существуют также схемы минимизации налогов, которые завязаны на сочетании нескольких организаций с различными режимами налогообложения.
Например, схемы минимизации налогов при которых существует одна крупная организация работающая на ОСН и одна или несколько организаций применяющих УСН или ЕНВД в зависимости от ситуации.
Суть схемы минимизации налогов состоит в том, что организация на ОСН продает товар другим «своим» организациям с минимальной наценкой, а эти организации реализуют товар конечному покупателю уже по рыночной цене. Таким образом, получается, что организация на ОСН несет минимальную налоговую нагрузку, а основной доход получают «свои» организации на УСН или ЕНВД, где налоги намного меньше.
Такая схема минимизации налогообложения, несмотря на свою простоту, требует тщательной проработки специалистов: бухгалтеров, юристов и налоговых консультантов, иначе при проверке могут доначислить налоги по полной.
Схема минимизации налогообложения
Когда используется схема минимизации налогообложения нужно трезво оценивать риски и осознавать последствия, если что-то пойдет не так, или налоговые органы постараются признать данные сделки незаконными. Именно поэтому нужно сначала все продумать, просчитать, а потом уже делать и воплощать схемы минимизации налогообложения в жизнь. И конечно нужно сразу же готовится к худшему, собирать аргументы и доказательства, ведь возможно придется отстаивать свою позицию в суде.
Современные реалии таковы, что «презумпция невиновности» - это лишь слова, и когда начинается разбирательство со стороны госорганов налогоплательщик вынужден оправдываться за свои действия. И проверяющие органы, и суды смотрят на него с позиции «презумпции виновности».
Из-за этого схема минимизации налогообложения должна быть абсолютно прозрачна и отвечать всем пребываниям закона.
Существуют и другие способы минимизации налогов – незаконные, но они становятся все менее популярны среди предпринимателей, так как государство значительно ужесточило ответственность за их применение.
Способы минимизации налогов
Напомним, что существуют следующие способы минимизации налогов : законные (налоговое планирование) и незаконные (уклонение от уплаты налогов).
Законные способы минимизации налогов используют грамотные руководители и действуют используя грамотно построенную учетную политику, налоговые льготы, отсрочки от уплаты налогов и конечно «дыры» в законодательстве.
Незаконные или криминальные способы минимизации налогов используют бесстрашные руководители, уверенные в своей безнаказанности, либо имеющие в своем рукаве «пару джокеров», которые решат проблемы, если они возникнут.
Но даже не чистые на руку руководители понимают, что нужно выходить из тени, при этом по максимуму сохранить текущие доходы и именно оптимизация налогообложения в этом им поможет.
Оптимизация налогообложения
Понятие оптимизация налогообложения включает в себя совокупность методов и способов снижения налоговой нагрузки фирмы.
Для каждого руководителя оптимизация налогообложения обозначает что-то свое, каждый вкладывает в это понятие свое видение ситуации. Но одно остается неизменным. какой бы путь для себя не избрал директор организации, какие бы методы не использовал, он стремится снизить налоговое бремя организации при этом заработав больше прибыли.
В этом и заключается парадокс: оптимизация налогообложения снижает налоговые платежи в бюджет, при этом фактическая прибыль организации увеличивается. Это похоже на игру, и как известно в каждой игре есть свои правила, правда в этой игре налогоплательщик уже проиграл, так как все равно надо платить налоги. Но у него есть возможность уменьшить их размер, и он может это сделать по правилам (законно), либо попробовать обмануть систему и нарушить установленные правила. И каждый решает сам, какая оптимизация налогов ему по душе.
Оптимизация налогов
 Если все изначально продумать, то никакая оптимизация налогов в бушующем может не понадобится. Например, если человек хочет открыть свое дело и торговать цветами в палатке или открыть маникюрный салон, то лучшим выбором для него, при условии, что ЕНВД отменили, будет УСН на 6% (доходы). При этом не ООО, а ИП. Так как ИП обязан платить ежегодно страховые взносы, и он может уменьшить налог на суму этих страховых взносов. В 2013 году можно сказать сумма не облагаемого дохода чуть больше 550 тыс. руб.
Вот яркий пример, когда оптимизация налогов происходит, еще до момента образования налогов. Такая налоговая оптимизация применима не во всех случаях и далеко не ко всем сферам бизнеса, но все же она помогает понять суть процесса оптимизации налоговых отчислений.
Еще один пример , когда оптимизация налогов происходит до момента открытия бизнеса. Предположим, вы определились с режимом налогообложения и выбрали УСН. Но в нем выделяется два объекта налогообложения: первый – доходы (6%) и второй – доходы уменьшенные на величину расходов (15%). Какой из объектов выбрать, чтобы платить меньше налогов. Это легко можно определить, если вы имеете бизнес-план или хотя бы знаете, сколько расходов в процентном выражении будет в 1-ом заработанном рубле. Если процент затрат меньше 60%, то выгодней будет УСН 6% с доходов. Если в диапазоне 60%-80%, то тут нужно считать, так как в зависимости от белого фонда оплаты труда может быть выгодней либо УСН 6%, либо УСН 15%. А уж если затраты больше 80% доходов, то однозначно надо выбирать УСН 15% доходы минус расходы. Это и есть простейший пример, когда налоговая оптимизация позволяет сэкономить деньги еще в начале пути.
Подведя черту всему вышесказанному можно сказать, что оптимизация налогов – это инструмент успешного бизнеса, и не стоит его недооценивать. Обратитесь к специалистам ГУ Гудвин, и вы изыщете в своем бизнесе дополнительные финансовые резервы за счет налоговой оптимизации.
Оптимизация расходов на предприятии - необходимый и важный этап в условиях экономически нестабильной ситуации. Рассмотрим его подробно.
Основные вопросы
Чтобы сделать все правильно и не стать в глазах персонала «тираном и сатрапом», необходимо разобраться в:
- существующих видах и вариантах снижения затрат;
- принципах и методах планирования, сопровождающих мероприятия по оптимизации расходов;
- наиболее эффективных способах снижения расходов с практической точки зрения;
- способах снижения расходов на материалы;
- сути выгоды от уменьшения транспортных затрат;
- способах выбора стратегии снижения расходов;
- основных принципах оптимизации.
Бюджет
Часто составление бюджета пытаются переложить на отдел, сотрудники которого считают, что в данном вопросе они не до конца компетентны. Однако составление бюджета - это важный этап. Участие в нем позволяет получить большой объем информации, важной для всех отделов.
Бюджет формируется в несколько этапов:
- формирование плана-проекта будущего бюджета;
- рассмотрение проекта бюджета;
- утверждение бюджета;
- исполнение бюджета;
- анализ исполнения.
Оптимизация расходов бюджета - следующий этап после составления бюджета.
Затраты
Оптимизация расходов невозможна без понимания содержания термина "расходы".
Ими считаются те средства, которые задействованы в формировании прибыли за определенный период. Часть затрат накапливается в виде готовой продукции, полуфабрикатов, нематериальных активов или незавершенного строительства в активах компании. На схеме видна упрощенная структура, соответствующая стандартам МСФО.
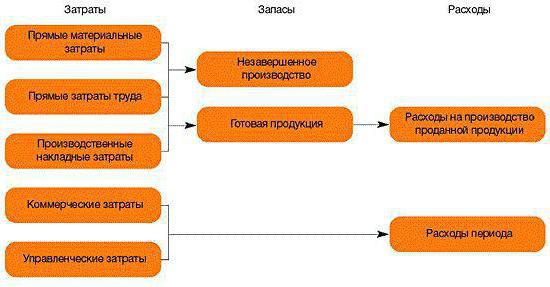
Проще говоря, расходы - это увеличение обязательств или уменьшение активов, которое приводит к уменьшению капитала.
Оптимизация
Считается, что оптимизация расходов начинается с сокращения затрат в текущий момент. Однако это не совсем так.
Оптимизация расходов бюджета на предприятии начинается не в тот момент, когда начинают вести жесткий контроль расходования денег, которые уже лежат на счету. К сожалению, в этот момент совсем не контролируется вопрос, откуда деньги на счету возникают. Привлечение активного кредитования, а также управление только расходами, влечет за собой хроническую нехватку средств на предприятии, а затем - возможное банкротство.
Эффективность данной процедуры зависит от ведения учета и доходов, и расходов. Эти статьи необходимо планировать, а руководство должно постоянно мониторить цифры в разрезе года, квартала, месяца или другого финансового периода. Всегда существует вероятность, что затратные в текущий момент проекты в долгосрочной перспективе будут весьма выгодны.
Направления работы
Оптимизация расходов не означает совершение действий в ущерб интересам бизнеса. Задача по сокращению затрат должна решаться оптимальным путем, при сопоставлении расходов и доходов друг с другом.
Решать вопрос можно в нескольких направлениях:
- Снижение издержек за счет внутренних ресурсов (прямое снижение). К таким действиям можно отнести повышение производительности, уменьшение материальных затрат, снижение управленческих расходов, а также сокращение штата предприятия.
- Уменьшение издержек производства (относительное снижение). Достигнуть этого можно путем увеличения объема производства. В таком случае на одну деталь будет потрачено намного меньше средств.
- Формирование предложения за счет проведенного маркетингового исследования. В этом случае стимулируется рост объема закупок клиентами и формируется приток новых покупателей.
- Формировании строгой финансовой дисциплины. В таком варианте «добро» на расходы может давать ограниченный круг лиц.

Программа оптимизации расходов бюджета должна затрагивать наиболее узкие области. Тогда она будет максимально эффективна.
Пути оптимизации
План оптимизации расходов может предусматривать три направления, по которым может пойти предприятие.
Выделяется расходов предприятия быстрыми темпами, систематические сокращения.
Каждый из способов применяется в определенной ситуации. Меры, применяемые при этом, должны соответствовать текущему положению дел и опираться также на долгосрочное планирование.
Экспресс-сокращение
Выбрав такой способ для снижения расходов, необходимо срочно прекращать оплату расходов по некоторым статьям. Для определения результата нужно выяснить вероятные последствия каждого способа оптимизации.

Все затраты подразделяются на:
- Высокоприоритетные. Такие затраты необходимы предприятию для продолжения его деятельности. К ним относят выплату заработной платы сотрудникам, закупку сырья для производства.
- Приоритетные. Это расходы на оплату мобильной связи, рекламу. Если остановить выплаты по данной статье, то работа компании собьется.
- Допустимые. К ним относят льготы для работников, оплату санаторного лечения персоналу. Если у предприятия нет свободных средств, то данные выплаты можно приостанавливать, но предпочтительнее их сохранять.
- Ненужные. Примером таких затрат может служить оплата частного перелета для руководителя компании. Отмена таких расходов отрицательно не повлияет на деятельность компании.
При выборе экспресс-снижения расходов в первую очередь прекращают выплаты по «ненужной» статье и резко ограничивают допустимые. Первые две категории сокращать не желательно.
Быстрое снижение расходов
Оптимизация расходов на предприятии быстрыми темпами возможна в результате проведения ряда мероприятий. Чтобы максимально эффективно снизить расходы, руководство должно определить, на чем экономят в первую очередь.

- Экономят на материалах для производства и сырье. Пути для оптимизации расходов могут быть разными. Пересмотр договоров с поставщиками с целью получения товара по выгодной цене - наиболее эффективный способ снижения затрат. Также поставщики могут предложить отсрочки по оплатам, что даст компании возможность собрать необходимую сумму без получения дополнительных кредитов.
- Анализ затрат на транспорт и оптимизация данной статьи расходов. Кроме того, снизить можно расходы на электроэнергию, телекоммуникации. можно предоставить в аутсорсинг, а затем обратиться в логистический центр, который составит программу снижения расходов на транспорт. Для снижения расходов на электроэнергию контролируют ее расход, следят за уровнем освещенности в темное время, устанавливают энергосберегающее оборудование. Уменьшение списка сотрудников, которым положена корпоративная мобильная связь значительно снизит затраты. Можно договориться с мобильным оператором или поставщиком телекоммуникационных услуг о заключении корпоративного контракта с выгодными условиями.
- Сокращения персонала и уменьшение ФОТ. Аутсорсинг и фриланс эффективно снижают затраты на выплату з/п персоналу, а рекрутинговые компании или внутренний отдел подбора персонала помогут заменить неэффективных сотрудников. К примеру, не обязательно иметь в штате уборщицу. Обслуживающий персонал на аутсорсинге позволит экономить до 20% выплат, приходящихся на каждого сотрудника.
Еще один вариант - оптимизация расходов за счет снижения оплаты труда, но предоставления социальных выгод: расширения перечня условий медицинской страховки, предоставление сотрудникам питания за счет компании или бесплатного кофе в автомате. Исследования показывают, что вложение в таком случае будет прибыльным в долгосрочной перспективе, так как повысит лояльность персонала.
Систематические сокращения
Как следует из названия данного способа оптимизации, его суть заключается в проведении периодических мероприятий, направленных на снижение затрат.
- Управление инвестициями. Долгосрочные вложения всегда должны быть тщательно обоснованы.Чтобы компания приобрела новое, более эффективное оборудование, заинтересованный отдел должен аргументировать, в чем будет выгода для компании, когда окупится данный проект, когда начнет приносить прибыть. Внедрение новых конкурентоспособных технологий помогает развитию бизнеса. Однако принимая решение о покупке чего-либо, руководство должно помнить об основной цели - снижении затрат.
- Управление закупками. Оно заключается в периодическом поиске новых поставщиков, предоставляющих качественный товар по более выгодным ценам.
- Управление бизнес-процессами. «Внезапный менеджмент», столь присущий нашей стране, сильно сказывается на принципах ведения бизнеса. С точки зрения новых методик, при организации бизнес-процессов предлагается взглянуть на производство со стороны покупателя. Проводят анализ процесса. Руководителю предприятия необходимо спросить себя, будет ли покупатель платить за это? Клиент не захочет оплачивать перемещение товаров, простои, переоборудование производства без изменений, улучшающих товар. Следовательно, такие расходы нужно или максимально снижать, или вовсе избавляться от них.
Правила оптимизации
Составляя план мероприятий по оптимизации расходов, необходимо помнить, что ситуативное решение проблемы - не всегда лучший выбор. Снижение затрат - это рутинная работа, ежедневное выполнение которой должно стать хорошей привычкой.
Соблюдая правила оптимизации, можно достигнуть максимального эффекта с наименьшими потерями.
- Затраты не всегда нужно снижать, чаще всего ими необходимо эффективно управлять. Иногда для снижения общих расходов нужно увеличить размер затрат по какому-то отдельному направлению.
- Затраты сводятся к минимуму для достижения наилучшего результата. Правило эффективности говорит, что одна единица затрат обязательно должна обеспечивать максимальный результат.
- Затраты есть всегда - будь то действие или бездействие.
- В вопросах расходов не бывает мелочей. Пусть сотрудники компании злятся по поводу отчета об использовании третьего десятка ручек за месяц. Но привыкнув к бережному отношению к мелочам, в результате они смогут увидеть повышение з/п или улучшение условий работы.
- Стремление максимально снизить расходов не всегда полезно. Оптимальным может быть незначительное снижение затрат и поддержание их на необходимом уровне.
- Оптимизация бюджетных расходов невозможна без финансовых вложений.
- Есть вид расходов, позволяющий избежать еще больших потерь. К ним относят страхование, наем охраны, установку сигнализации, повышение качества продукции.
- В процесс должны быть включены все работники компании, но у каждого должно быть свое, важное для него, задание.
- Осторожность не бывает излишней. Мысль, проскользнувшая в голове или подозрение, появившееся в результате прочтения отчета, заставляют глубже проанализировать показатели и почти всегда приводят к снижению расходов.
- Оптимизация расходов должна вестись постоянно. Новые статьи расходов влияют на прибыль компании. Появившись внезапно и внезапно исчезнув незамеченными, они могут нанести бюджету предприятия весомый урон. Отслеживание расходов должно быть обязательной задачей, отчетность по выполнению которой подается генеральному руководству компании.
Оптимизация доходов и расходов - процедуры, идущие рука об руку. Неконтролируемые расходы не принесут компании прибыль, а рост прибыли напрямую связан с контролем затрат.
Путаница в понятиях
Программа оптимизации расходов, составляемая финансовым отделом, часто содержит пункты, которые к затратам не относятся.
Чтобы составить максимально эффективную программу, управленческий состав должен понимать разницу между видами издержек.
Например, контроль расходов, основанного на P&L (отчет о прибылях и убытках) не будет считаться управлением затратами.
С экономической точки зрения сокращение расходов предприятия, в том числе и налоговых обязательств, считается оправданным. Предполагается, что сэкономленные средства пойдут на развитие бизнеса. В любом случае разработка и внедрение рациональных систем начисления налогов требуют профессионального подхода.
Как оптимизировать налоги предприятия и ИП?
Законы имеют свойство регулярно меняться. Внедряются новые положения и нормативы, в старые вносятся изменения. Кроме того, надзорные и контролирующие органы компетентны в изменении правовой оценки тех или иных методов оптимизирования. Все эти факторы порождают необходимость постоянно быть в курсе последних изменений в законодательстве и вносить корректировки в систему налогообложения предприятия по мере необходимости.
Все меры и процедуры, осуществляемые в рамках рационального распределения средств, опираются на статью 3 пункта 7 Налогового кодекса РФ. Данная статья декларирует, что вопросы и положения, которые не нашли отражения в НК РФ, при использовании на практике должны трактоваться в пользу субъектов предпринимательской деятельности.
Критерии
Попытки подобрать рациональный подход могут осуществиться двумя способами: минимизация расходов и оптимизация налогов. Хотя эти понятия по назначению близки друг другу, на самом деле значения разные. Минимизация платежей может принести неплохие результаты в показателях компании. Но осуществить ее порой бывает очень сложно.
Методы оптимизации налогов могут быть разработаны специалистами компании или могут быть применены уже известные решения. В любом случае готовое решение должно соответствовать нескольким строгим требованиям. Это следующее:
- Законность. Внедряемые методы и способы должны быть строго в рамках законодательства. Кроме того, они не должны прямо или косвенно противоречить действующим законам.
- Эффективность. Какую сумму денег позволяет сэкономить оптимизация налогов организации? В идеале необходимо, чтобы эта сумма была известна заранее и являлась целью внедрения оптимальных методов.
- Автономность. Нужна ли помощь сторонних лиц? Не требует ли внедрение новых методов привлечения услуг дорогостоящих специалистов каждый раз? Если компании самой под силу дальше работать по выбранному методу, то один критерий считается выполненным.
- Надежность. Не подведет ли оптимизация налогов при малейшем изменении законодательства? Не планирует ли государство в скором будущем поменять законы, при которых внедренный метод теряет свою актуальность? Как правило, финансовые менеджеры должны знать ответ на эти вопросы.
- Минимум вреда. Не приведут ли новые методы к снижению показателей в других аспектах работы компании? Не пострадают ли производственные процессы или персонал? Если оптимизация налогов учитывает данный критерий, то это еще один шаг к ее оправданности.
- Результативность. Как повлияет новый метод на показатели прибыли? Нужно избегать всех методов, которые снижают уровень прибыльности компании, так как каждый штрих в сторону уменьшения - это шаг навстречу к банкротству.
Большинство компаний склонны применять классический метод - уменьшенные показатели прибыли. Ведь прибыль является налоговой базой. Но такой метод оправдан в том случае, если сэкономленные средства обратно вливаются в само предприятие для его завтрашнего процветания. Если нет, то сложно оценить уровень сэкономленных средств и целесообразность применяемых методов.
Способы
Специалисты в области налогообложения, фискальной политики, налоговых органов и в первую очередь опытные бухгалтеры хорошо знают, что, несмотря на старания государства, действующее законодательство не в состоянии охватить все аспекты налогообложения. Соответственно, есть масса моментов и обстоятельств, которые могут быть трактованы двояко или вообще не подходят под описание ни одного закона. Часто оптимизация налогов в крупных предприятиях возникает на такой «удобной» почве.
Меры по разработке рациональных подходов могут быть осуществлены двумя способами:
- Планирование систем налогообложения. Составляется аналогично планированию других аспектов деятельности компании: стратегического или маркетингового планирования. Представляет собой список и совокупность действий и мер, направленных на получение конкретных результатов. Как правило, здесь могут быть использованы все доступные методы и средства, не противоречащие законодательным нормам.
- Избежание уплаты налогов. Причем на законных основаниях. На практике мало кто из предпринимателей обращает внимание на такой аспект, как возможность избегания налогов легальным путем. По умолчанию считается, что не может быть правды, кроме той, которую несут представители фискальных органов.
Однако следует учитывать, что деятельность фискальных органов направлена на повышение налоговых показателей компании, в то время как их снижение не запрещено законом. Метод налогового планирования как раз занимается этим вопросом. Другой вопрос - как он это делает? Схемы оптимизации налогов осуществляются путем поиска недоработок, спорных моментов и противоречий в законодательстве.
Сроки
Любое действие предприятия должно ограничиваться определенными временными отрезками. Во-первых, это позволяет измерить конкретные результаты, во-вторых, дает возможность анализировать целесообразность применяемых методов и успеть вовремя отказаться от нецелесообразных методов работы.
С этой точки зрения законная оптимизация налогов бывает текущей и направленной на перспективу. По мнению специалистов, наилучшие результаты обеспечиваются, когда предприятие применяет несколько разных методов в сочетании. Например, если удалось добиться определенных льгот, то параллельно следует стремиться увеличить показатели продаж и одновременно сократить расходы по второстепенным статьям.
Кроме того, планирование должно учитывать суммы косвенных и прямых налогов. Расчеты производятся не только в отношении новых операций, но и по всем видам операций за время деятельности.
Виды
Чтобы добиться заметных эффектов, меры должны носить внутренний и внешний характер. Внешние методы касаются фундаментальных параметров субъекта. Например:
- Налоговые платежи могут быть снижены путем смены формы собственности. Нужно анализировать и сравнить, при текущем виде деятельности какие преимущества имеет юридические лица и что светит индивидуальным предпринимателям. Всегда есть способы, при которых можно вписаться под тот или иной обособленный статус и получить специальные послабления.
- налогов распространяются на субъекты бизнеса по виду их деятельности. Например, будет субъект предпринимательской деятельности платить ЕНВД или нет - зависит от его вида деятельности. Есть смысл присмотреться к смене вида деятельности, при котором актуально будет применение упрощенной системы налогообложения (УСН) в размере 6 или 15 %, также ЕНВД.
- Замена территориальной принадлежности. Всем ли известно, что в РФ любые федеральные законы могут быть адаптированы под территориальные требования? Иными словами, местные власти вправе вносить изменения в порядок начисления налогов и применять их на практике. Даже если общие правила остаются едиными, то ставки по тем или иным налогам могут существенно отличаться. Например, ставки по некоторым коэффициентам ЕНВД.
Замена означает регистрацию субъекта предпринимательства в другом регионе, где по данному виду деятельности ставки ниже или предусмотрены льготы.
Внутреннее планирование
Рационализация внутренних процессов включает в себя разные компоненты деятельности. Для их классификации нет четких критериев. Поэтому принято их делить на общие и специальные методы.
Риски налоговой оптимизации общего характера осуществляются с применением следующих мер:
- Использование льгот. При данном способе рассматривается возможность отделения части налогооблагаемого объекта как отдельного субъекта, который может быть освобожден по тем или иными видам налогов (налог на имущество), или возможность отсрочки налогов.
- Анализ контрактной схемы, при которой рассматривается возможность провести одну сделку разными способами, поделив на несколько небольших по объему сделок.
- Оптимизация учетной политики. Эта процедура по умолчанию должна проводиться как минимум раз в год на каждом предприятии.
- Использование оборотных активов, которые подразумевают ускоренный метод амортизации или переучет основных средств. Результатом будет оптимизация налога на прибыль или на имущество предприятия.
Помимо этого, применяются специальные методы, при которых происходит отсрочка выплат, замена договорных отношений или сокращение основных видов имущества. Эти методы могут применяться в единичном порядке или в совокупности.

Нюансы
Однако нельзя сказать, что вышеприведенные методы гарантированно дадут нужный результат. Рассматривая смену вида деятельности или территорию регистрации, следует изучить не только льготы и поощрения, но и обязательства для субъектов бизнеса.
Если финансовый руководитель упустит из виду тот или иной момент, весь итог работы может даже весьма ухудшить финансовые итоги компании. Доказательством неудачно принятого решения является увеличение налогового бремени. Удачным вариантом является офшорная зона, где налоговая нагрузка сведена к минимуму.
Этапы
Исполнителями рационализации налоговых систем в организации могут выступать собственные работники в лице бухгалтера, юриста и других специалистов в соответствующей области. Если не хватит собственных сил и знаний, то руководство может обратиться к консалтинговой компании. Они работают на основе договора и за определенную плату помогут снизить налоговые платежи или другие виды издержек.
Внедрение разработанных методик осуществляется в несколько этапов.
- Выбор места расположения для будущего предприятия. К сведению должны приниматься следующие факторы: система налогообложения в выбранной местности; возможность налоговых льгот; есть ли возможность получить налоговые кредиты; как проходит перевод налоговой системы в другой регион, если это будет необходимо и т.д.
- Создание предприятия. Регистрация в оптимальной форме собственности.
- Анализ текущей системы налогообложения.
- Поиск и рассмотрение всех вариантов налоговых льгот: какова налоговая нагрузка и как можно ее снизить?
- Анализ типичных сделок компании с точки зрения налогообложения и пути минимизации их расходов.
- Рациональное распределение активами, инвестирование при выгодных условиях.
Рациональный подход к НДС
НДС может быть оптимизирован несколькими методами:
- Покупка товаров или сырья в кредит. По факту подписания основной сделки стороны составляют к ней приложение - соглашение о взаимозачете. На налоговые органы могут трактовать такой ход как незаконный способ.
- Внесение конкретной суммы в виде задатка. Основанием должен быть соответствующий договор. Такие сделки не облагаются НДС.
- Пользование услугами логистической и транспортных предприятий. При таком способе НДС снижается на 10 %.
- Покупка опционов. Их можно продать в будущем. Выручка от их реализации освобождена от НДС.
- Реализация собственного имущества с целью погашения долговых обязательств перед кредиторами. Правда, выручка не освобождается от НДС. Но если создать дополнительное предприятие и выручку внести в него в качестве уставного капитала, то новое предприятие будет освобождено от НДС.
Подбирая схемы с НДС, нужно тщательно провести правовую оценку. В области налогообложения часто встречаются схемы снижения или попытки освобождения части средств от НДС, но некоторые из них могут выйти за рамки закона. В таком случае наказания не избежать.
Рационализация налога на прибыль
Есть несколько способов, широко распространенных на практике. Первая схема предполагает создание резервных средств с привлечением сторонних ресурсов. Затем средства списываются на досрочное восстановление имущества. Расходы можно вносить ежемесячно или поквартально. Сумму привлеченных средств компания определяет самостоятельно. Такой способ оптимизации будет законным только для тех компаний, которые работают более 3 лет. Это обусловлено тем, что смета ремонтных работ не должна превышать общие показатели за последние 3 года.
Другой пример оптимизации налогов на прибыль - внедрение премий за амортизацию. Для этого необходимо приобрести новое имущество и списать их стоимость как замещение старых. Этот метод, в зависимости от вида замещенного имущества, дает возможность снизить базовую часть прибыли от 10 до 30 %. Важно учитывать, что такой исход возможен только при покупке нового имущества. Исключением являются виды имущества, переданные на безвозмездное пользование.
Правовая оценка методов
Попытки снизить налоговое бремя не должны выйти за рамки дозволенного и обрести характер уклонения от уплаты налогов. С этой точки зрения выделяется черная и белая оптимизация налогов. Первый способ подразумевает использование схем и махинаций, которые впоследствии приведут как минимум к административной ответственности. Но типичная мера для таких случаев - возбуждение уголовного дела по инициативе налоговых органов. Распространенный пример таких методов - создание предприятий на недолгий срок или фирмы-однодневки.
Но если предприятие реально ощущает необходимость в снижении налоговых расходов, то к процессу оптимизации необходимо привлечь специалистов из этой области. Опытный бухгалтер и юрист, компетентный в налоговых вопросах, помогут подобрать наиболее оптимальные способы, при которых контролирующие органы даже если поймут схему оптимизации, не смогут обнаружить нарушения.
Заключение
Неосведомленный человек может легко перепутать систему оптимизации с уклонением от уплаты налогов, хотя, по сути, это совершенно разные вещи. Снижение налогов в рамках закона не проходит бесследно, особенно применяются точечные методы. Для получения существенных результатов необходимо подходить комплексно, анализируя текущее положение предприятия и прогнозы на будущее.
Нередко снижение одних показателей в бухгалтерском учете приводит к росту других показателей. Учитывая такие особенности, требуется комплексный подход и опыт компетентных специалистов.
"Налоговый вестник", 2009, N 6
Для субъектов хозяйственной деятельности эффективная оптимизация налогообложения так же важна, как и производственная стратегия, что обусловлено не только возможностью экономии затрат за счет платежей в бюджет, но и перспективами стабильной работы организации. В период экономического кризиса эта проблема становится еще актуальнее из-за недостатка банковских финансовых ресурсов, трудности получения заемных средств и, следовательно, необходимости бизнеса опираться в основном только на свои ресурсы.
Преимущества законной оптимизации налогов
Одна из целей организаций и индивидуальных предпринимателей - выработка оптимальных решений в производственной и хозяйственной деятельности, что позволяет осуществлять легальные операции с минимальными налоговыми потерями.
Оптимизация налогообложения - это система различных схем и методик, позволяющая организации выбрать оптимальное решение для конкретной ситуации в хозяйственной деятельности.
Правильная оптимизация налогообложения (то есть осуществляемая законными методами) и прогнозирование возможных рисков обеспечивают стабильное положение организации на рынке, поскольку позволяют избежать крупных убытков в процессе хозяйственной деятельности.
Первый шаг. Выбор системы налогообложения
Оптимизация налогообложения организации должна осуществляться задолго до начала налоговой проверки. А лучше всего планировать ее еще до создания организации или регистрации физического лица в качестве индивидуального предпринимателя, поскольку в момент регистрации хозяйствующий субъект должен выбрать систему налогообложения (общую или упрощенную).
Оптимизация налогообложения способна принести максимальный эффект именно в момент создания организации, поскольку планирование будущей деятельности происходит при условиях, когда еще не сделано ошибок, которые будет трудно исправлять в дальнейшем.
Многие субъекты хозяйственной деятельности при регистрации не подозревают о том, что система налогового учета построена не оптимально, и это может привести к негативным последствиям в их деятельности.
Ввиду того что законодательная система налогообложения в Российской Федерации очень сложна и нестабильна, налогоплательщику необходимо учитывать правоприменительную и судебную практику, чтобы разобраться во всех аспектах налогообложения.
Второй шаг. Создание системы оптимизации налогообложения
Попробуем вывести формулу оптимизации налогообложения, под которой понимаются:
- оптимизация системы налогообложения на начальной стадии бизнеса, то есть правильный выбор системы налогообложения в момент регистрации бизнеса;
- планирование и оценка налоговых рисков с учетом разъяснений Минфина России и налоговых органов (сейчас эта информация открыта для налогоплательщиков и размещена на сайтах ведомств);
- оценка хозяйственных договоров с точки зрения налоговых рисков (не следует забывать о наличии таких понятий, как "мнимая" и "притворная" сделки);
- мониторинг действий налоговых органов при проведении налоговой проверки на предмет соблюдения налогового законодательства;
- грамотное ведение дел в суде по оспариванию решений налоговых органов с учетом сложившейся судебной практики (в каждом регионе практика складывается по-разному даже по схожим налоговым ситуациям, а до ВАС РФ доходят не все случаи, поэтому говорить о единообразии рассмотрения дел в судах пока не приходится).
Процесс работы по созданию и внедрению системы оптимизации налогообложения в уже действующей организации должен как минимум включать следующие этапы:
- проверка бухгалтерского и налогового учета;
- обеспечение необходимого объема и качества первичных документов силами самой организации, а также с привлечением аудиторских служб;
- разработка собственно системы оптимизации налогообложения, которая может предусматривать разделение функций бизнеса хозяйствующего субъекта между несколькими структурными подразделениями (или создание нескольких структур под каждый этап бизнеса);
- разработка необходимых инструментов регулирования равномерности и размеров уплаты налогов для созданной системы оптимизации (например, если вы в целях оптимизации перевели свой бизнес на упрощенную систему налогообложения, то просчитайте для внутреннего анализа, сколько вы уплатили бы налогов по общей системе налогообложения, определите эффект; или если вы разбили свое производство на этапы, зарегистрировав несколько самостоятельных объектов бизнеса, то определите размер сэкономленных налогов в сравнении с налогами холдинга в целом).
Система оптимизации налогообложения основывается на определенных принципах. Вот некоторые из них.
- Принцип адекватности затрат.
Стоимость создания системы оптимизации налогообложения (внутренних затрат организации или расходов на оплату услуг сторонних организаций) не должна превышать суммы уменьшаемых налогов.
- Принцип юридического соответствия.
Суть этого принципа заключается в недопустимости построения схем оптимизации налогообложения, основанных на коллизиях или "пробелах" в нормативных актах. Если отдельные положения законодательства являются спорными и могут трактоваться в пользу как налогоплательщика, так и государства, имеется вероятность возникновения в будущем судебных разбирательств либо необходимости доработки схемы.
- Принцип конфиденциальности.
Доступ к информации о фактическом предназначении и последствиях проводимых минимизаций должен быть максимально ограничен. Желательно, чтобы кроме собственников никто не представлял себе картину полностью. Если каждый будет знать в подробностях только свой этап (участок), этого будет достаточно.
- Принцип подконтрольности.
Достижение желаемых результатов от использования схемы оптимизации налогообложения зависит от хорошо продуманного контроля и существования реальных рычагов влияния на ситуацию.
- Принцип автономности.
Действия по оптимизации налогообложения должны как можно меньше зависеть от внешних участников.
Как видно, основная цель - это построение общей модели оптимизации налогообложения в зависимости от вида деятельности организации и осуществление в соответствии с этой моделью конкретных действий, в том числе по минимизации налогообложения.
Оптимизация - всегда минимизация?
Многие считают, что оптимизация налогообложения проводится исключительно с целью максимального снижения налогового бремени, поэтому ее часто называют минимизацией налоговых платежей.
На самом деле оптимизация налогообложения - это более крупная задача, стоящая перед организацией или индивидуальным предпринимателем: помимо минимизации уплаты налогов ее инструментами являются отсрочка уплаты налогов, уменьшение суммы выплачиваемых в бюджет "живых" средств и другие. Все они выгодны с точки зрения налогоплательщика - денежные средства остаются в распоряжении налогоплательщика более длительное время и дают дополнительную прибыль.
Таким образом, оптимизация налогообложения и минимизация налоговых платежей - не одно и то же. Например , для уменьшения налога на прибыль можно ничего не оптимизировать, а просто искусственно увеличить валовые расходы путем включения в них расходов на оплату услуг, фактически не предоставлявшихся, в том числе затрат на маркетинговые исследования, проводимые сторонними организациями, и т.д. Но это будет уже не оптимизация, а уход от налогообложения и в то же время - минимизация. Однако и законная оптимизация может приводить к минимизации налоговых выплат, следовательно, эти понятия необходимо разграничивать.
Способы оптимизации налогообложения
В доказательство изложенного рассмотрим некоторые способы оптимизации налогообложения, не связанные с минимизацией сумм налогов.
Проанализируем такое понятие, как срок уплаты налогов. Существуют методы передвижения срока уплаты некоторых налогов на определенный период (без штрафных санкций). При этом размер налогов не уменьшается, но с точки зрения финансового менеджмента имеется положительный результат: средства остались в обороте и, следовательно, принесли дополнительную прибыль. Однако механизм получения отсрочек в настоящее время такой громоздкий, что получить их практически нереально. Например , по федеральным налогам их предоставляет только центральный аппарат Федеральной налоговой службы. Представляете, что произойдет, если все 4 млн юридических лиц, зарегистрированных сегодня в Российской Федерации, одновременно обратятся за предоставлением отсрочки в центральный аппарат ФНС? Следовательно, налоговым органам надо поработать над тем, чтобы порядок предоставления отсрочек был гибче, мог варьироваться под конкретную экономическую ситуацию, а если это крупнейший налогоплательщик, то, возможно, и под него. Но налогоплательщик со своей стороны может при желании и должном терпении пройти процедуру получения отсрочки до положительного решения и тем самым оптимизировать сроки уплаты налогов, получив в распоряжение дополнительные оборотные средства.
С этих же позиций можно рассматривать вопрос о штрафных санкциях за неуплату налогов в установленный срок. С точки зрения оптимизации налогообложения к вышеупомянутым штрафным санкциям нужно относиться так же, как и к любым другим платежам, то есть рассматривать их в разрезе выгоды. Например , возможно обращение в налоговые и судебные органы с ходатайством о снижении размера предъявленных штрафов в соответствии со ст. ст. 112 и 114 НК РФ. При наличии смягчающих вину обстоятельств (а, как правило, у добросовестных налогоплательщиков они имеются) размер штрафа должен быть снижен не менее чем в два раза! На практике такие обращения поступают не так уж и часто, и то в основном в суды, а не в налоговые органы. Причина - незнание налогоплательщиками своих прав.
В завершение отмечу, что цель оптимизации налоговых платежей - не противодействие фискальной системе государства, которое ведет к применению налоговых санкций или мер уголовной ответственности, а именно легальное высвобождение активов для дальнейшего их использования в экономической деятельности. Законодательство дает налогоплательщику возможность правомерно избегать или в определенной степени уменьшать свои обязательные выплаты в бюджет (в виде налогов, сборов, пошлин и других платежей), что не влечет для него неблагоприятных последствий.
С учетом всех возможных последствий налогоплательщику выгоднее знать свои законные права и пользоваться ими, чем минимизировать налоги незаконными методами.
А.Н.Артемьева
Начальник межрайонной ИФНС России N 3
по Тверской области,
советник государственной
гражданской службы
Российской Федерации 1 класса




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации