
Определение дебиторской задолженности. Дебиторы - это кто? Учет дебиторской задолженности
ü в форме предварительной оплаты;
ü отсрочки платежа.
В первом случае организация, осуществляющая реализацию товара, выступает как заемщик, и ее задолженность в структуре балансового отчета является кредиторской.
Во втором случае эта же организация выступает как кредитор и в бухгалтерском балансе отражается дебиторская задолженность.
Займы и кредиты в бухгалтерском учете и отчетности классифицируются, как долгосрочные и , и отделены от кредиторской задолженности. В качестве задолженности кредиторам учитывают суммы по неоплаченным счетам поставщиков и подрядчиков, предъявленным к уплате векселям, задолженность перед дочерними и зависимыми обществами, перед персоналом организации, полученные авансы, задолженность перед бюджетом и внебюджетными фондами, перед участниками (учредителями) по выплате доходов.
Дебиторская задолженность отражается в бухгалтерской отчетности в составе активов организации, поскольку представляет собой часть имущества организации, принадлежащую ей по праву, но находящуюся у других хозяйствующих субъектов. Со временем эта задолженность должна быть оплачена организации денежными средствами или поставкой товаров (оказанием услуг, выполнением работ).
Порядок составления и представления бухгалтерской отчетности регулируется Федеральным законом от 6 июля 1999 года №129-ФЗ «Об утверждении Положения по бухгалтерскому учету «Бухгалтерская отчетность организации» (ПБУ 4/99)».
В настоящее время Указания об объеме форм бухгалтерской отчетности и о порядке составления бухгалтерской отчетности утверждены Приказом Минфина Российской Федерации от 22 июля 2003 года №67н «О формах бухгалтерской отчетности организации».
· Бухгалтерский баланс (форма №1);
· Отчет о прибылях и убытках (форма №2);
· Отчет об изменениях капитала (форма №3);
· Отчет о движении денежных средств (форма №4);
· Приложение к Бухгалтерскому балансу (форма №5).
Кроме того, в состав отчетности включаются Пояснительная записка и аудиторское заключение, подтверждающее достоверность бухгалтерской отчетности организации.
В существующих формах отчетности организаций отражаются:
Информация о дебиторской и кредиторской задолженности - в Бухгалтерском балансе (форма №1);
Сведения о движении дебиторской и кредиторской задолженности (то есть остаток на начало и конец года) - в разделе «Дебиторская и » Приложения к бухгалтерскому балансу (форма №5).
При составлении бухгалтерской отчетности необходимо сгруппировать дебиторскую задолженность по срокам образования. При краткосрочной задолженности платежи ожидаются в течение 12 месяцев после отчетной даты. При долгосрочной - более чем через 12 месяцев после отчетной даты.
Дебиторская задолженность, платежи по которой ожидаются более чем через 12 месяцев после отчетной даты (строка 230), и дебиторская задолженность, платежи по которой ожидаются в течение 12 месяцев после отчетной даты (строка 240), отражаются в разделе II «Оборотные активы» актива баланса. В балансе отдельно указывается дебиторская задолженность покупателей и заказчиков за отгруженные товары и выполненные работы по строке 231 и 241 «в том числе покупатели и заказчики». Указанная задолженность отражается по дебету счета 62 «Расчеты с покупателями и заказчиками» . В балансе дебиторская задолженность отражается за вычетом резерва по сомнительным долгам. При заполнении строк 230 и 240 необходимо помнить, что сальдо расчетов с поставщиками, покупателями и другими лицами показывается в балансе развернуто: дебетовое сальдо показывается в активе баланса, кредитовое - в пассиве.
В течение пяти лет с момента списания сумма списанной задолженности учитывается за балансом на счете 007 «Списанная в убыток задолженность неплатежеспособных дебиторов» , предназначенный в соответствии с Приказом Минфина Российской Федерации от 31 октября 2000 года №94н «Об утверждении плана счетов бухгалтерского учета финансово-хозяйственной деятельности организаций и инструкции по его применению» для обобщения информации о состоянии дебиторской задолженности, списанной вследствие неплатежеспособности должников. Это установлено пунктом 77 Положения по ведению бухгалтерского учета.
Списанная в убыток задолженность неплатежеспособных дебиторов отражается по строке 940.
· 69-1 «Расчеты по социальному страхованию» - для учета расчетов по единому социальному налогу, перечисляемому в Фонд социального страхования и взносов на обязательное социальное страхование от несчастных случаев на производстве и профессиональных заболеваний;
· 69-2 «Расчеты по пенсионному обеспечению» - для учета расчетов по обязательному пенсионному страхованию;
· 69-3 «Расчеты по обязательному медицинскому страхованию» - для учета расчетов по ЕСН, перечисляемому в Федеральный и территориальный фонды обязательного медицинского страхования.
В Фонд социального страхования зачисляют как ЕСН, так и взнос на страхование от несчастных случаев на производстве и профессиональных заболеваний.
Поэтому субсчет 69-1 следует разделить на два субсчета второго порядка:
ü 69-1-1 «Расчеты с Фондом социального страхования по единому социальному налогу»;
ü 69-1-2 «Расчеты с Фондом социального страхования по взносам на социальное страхование от несчастных случаев на производстве и профзаболеваний».
Для учета расчетов по обязательному пенсионному страхованию субсчет 69-2 , так же нужно разделить на субсчета второго порядка:
ü 69-2-1 «Расчеты по страховой части трудовой пенсии»;
ü 69-2-2 «Расчеты по накопительной части трудовой пенсии».
Для учета расчетов с фондами обязательного медицинского страхования субсчет 69-3 выделяют на два субсчета второго порядка:
ü 69-3-1 «Расчеты с Федеральным фондом обязательного медицинского страхования»;
ü 69-3-2 «Расчеты с территориальным фондом обязательного медицинского страхования».
Если у организации есть переплата по взносам во внебюджетные фонды, дебетовое сальдо по соответствующим субсчетам отражается в активе баланса - по строке 240 «Дебиторская задолженность (платежи по которой ожидаются в течение 12 месяцев после отчетной даты)» и (или) в дополнительной строке раздела II баланса «Оборотные активы».
ü по строке 624 - величина задолженности по налогам, сборам и платежам в бюджет, отраженная по кредиту счета 68 «Расчеты по налогам и сборам» . По данной строке отражается сумма начисленных, но не оплаченных на дату составления бухгалтерской отчетности налогов и сборов (кроме взносов во внебюджетные фонды). Следует отметить, что в том числе по данной строке отражается сумма ЕСН, но без учета сумм взносов на обязательное пенсионное страхование, то есть за минусом налогового вычета.
По кредиту счета отражают задолженности по всем видам платежей в бюджет:
· по налогу на прибыль организаций;
· ЕСН (в части сумм, начисленных в федеральный бюджет);
· по транспортному налогу;
· по налогу на имущество;
· по НДФЛ;
· штрафы и пени по неуплаченным налогам и так далее.
Так же по кредиту счета отражается реструктуризированная задолженность по уплате налогов.
Обратите внимание!
Суммы начисленных штрафов и пеней по взносам на обязательное социальное страхование от несчастных случаев на производстве отражаются по строке 623, а суммы начисленных штрафов и пеней по налогам (сборам) следует отражать по строке 624.
Кроме того, если у организации есть переплата по взносам, налогам, дебетовое сальдо по соответствующим субсчетам отражается в разделе II «Оборотные активы» актива баланса по строке 230, 240.
ü по строке 625 - сумма краткосрочной задолженности по расчетам, не нашедшим отражения по вышеуказанным строкам раздела пассива баланса, то есть прочая кредиторская задолженность организации. В частности, по данной строке отражаются: задолженность перед страховыми организациями по страхованию имущества и работников организации; задолженность перед подотчетными лицами; задолженность перед персоналом по прочим операциям.
(за исключением сумм, отраженных в других строках баланса).
Обратите внимание!
По строке 625 баланса отражается сумма полученных авансов без учета НДС, то есть остаток по кредиту счета субсчету «Расчеты по авансам полученным», образовавшееся после начисления НДС к уплате в бюджет.
По строке 630 «Задолженность перед участниками (учредителями) по выплате доходов» отражается кредитовое сальдо по счету 75 «Расчеты с учредителями» : задолженность организации перед учредителями, отражаемая в бухгалтерском учете по счету , субсчет 2 «Расчеты по выплате доходов», по начисленным, но не выплаченным дивидендам.
Обратите внимание!
Строка 630 предназначена только для отражения задолженности перед учредителями по доходам от участия в уставном капитале и только по тем доходам, по которым принято решений о выплате на общем собрании акционеров (участников).
Российские организации в обязательном порядке должны заполнять форму №5 «Приложение к бухгалтерскому балансу», в которой отражается информация по задолженности. Форма №5 содержит раздел «Дебиторская и кредиторская задолженность», в рамках которого подлежит раскрытию следующая информация о дебиторской и кредиторской задолженности за отчетный период:
Сальдо дебиторской и кредиторской задолженности с расшифровкой по видам и сроку возникновения;
Данные по движению видов задолженности.
Задолженность в указанном разделе показывается также по видам расчетов, по которым числятся указанные суммы задолженности.
Более подробно с вопросами, касающимися бухгалтерской отчетности, Вы можете ознакомиться в книгах «Бухгалтерский учет и отчетность», «Годовой отчет» авторов ЗАО «BKR - ИНТЕРКОМ - АУДИТ»
Практически каждый субъект предпринимательской деятельности является одновременно и дебитором и кредитором. Именно поэтому в организации должен проводится учет как дебиторской, так и кредиторской задолженности. При выявлении дебиторской либо кредиторской задолженности необходимо совершить все возможные действия, направленные на своевременное истребование либо погашение сумм задолженностей.
Более подробно с вопросами, касающимися порядка и способов списания дебиторской и кредиторской задолженности, Вы можете познакомиться в книге авторов ЗАО «BKR-Интерком-Аудит» « Списание дебиторской и кредиторской задолженности ».
Дебиторская задолженность – это финансовые и товарные активы компании, работающие на контрагента в результате сделки, договора и т.п. В роли контрагента могут выступать покупатели, подрядчики и другие подотчетные лица. Дебиторская задолженность относится к имуществу компании (ее активам) и подлежит инвентаризации независимо от срока погашения.
Простыми словами понятие дебиторская задолженность компании – это сумма долга, которую еще не вернули заемщику, за определенные услуги или товар.
Приведем пример дебиторской задолженности :
Предприятие «MAX» специализируется на изготовлении строительных смесей. У него имеется несколько дебиторов (должников), это фирмы, которые не имеют финансовой возможности произвести оплату товара сразу. Две стороны заключают договор с указанием срока погашения задолженности и всех нюансов в случае его невыполнения. Таким образом, компания «MAX» не отказывая в займе, в будущем получит экономическую прибыль.
2. Чем отличается дебиторская и кредиторская задолженность?
При дебиторской задолженности у вашей компании имеются должники, а в случае кредиторской задолженности должниками являетесь вы. С одной стороны, отсутствие дебиторской задолженности свидетельствует об осторожности компании, так как не все должники в конечном итоге имеют возможность вернуть долг. Но и при этом фирма лишает себя потенциального дохода от добросовестных контрагентов.
Касательно кредиторской задолженности, та же история, ее высокий уровень указывает на проблемы компании, а отсутствие демонстрирует успешность и окупаемость бизнеса собственными силами. Но так как КЗ является сторонним капиталом, было бы глупо не воспользоваться возможностью развиваться за счет чужих инвестиций. Из этого следует вывод, что значение имеет не само наличие, а объем и соотношение дебиторской и кредиторской задолженности.
3. Виды дебиторской задолженности
Существует множество критериев, по которым можно классифицировать виды дебиторской задолженности, но мы обратимся к основным.
В зависимости от срока погашения:
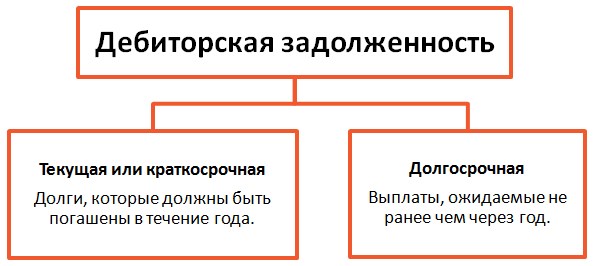
В зависимости от поступления оплаты:

Во избежание серьезных последствий неуплаты долга, фирмы создают резервы по сомнительным долгам. Объемы резервов утверждаются индивидуально, все зависит от финансового положения дебитора и вероятности погашения обязательств. Устанавливается резерв по сомнительным долгам после проведения инвентаризации.
4. Управление дебиторской задолженностью предприятия
Часто встречаются ситуации, когда предприятие, стремясь увеличить прибыль, начинает перегружать себя дебиторами, что в итоге может привести к большому количеству неоплаченной задолженности и даже к банкротству предприятия. Разумные управленцы уделяют большое внимание объему долгов и ведут строгий учет дебиторской задолженности с помощью различных инструментов, например Excel.
Методы управления дебиторской задолженностью:
- Усиление работы с дебиторской задолженностью – взыскание долгов, не прибегая к помощи судебных органов.
- Контроль баланса и анализ кредиторской и дебиторской задолженности.
- Мотивация сотрудников отдела сбыта (относительно принятия мер, с целью максимально быстрого возврата средств со стороны дебиторов)
- Подсчет реальной стоимости ДЗ, учитывая возможность ее продажи.
- Создание системы реализации, при которой регулярно и гарантированно будут происходить платежи, например система скидок для пунктуальных клиентов.
- Расчет предельного уровня дебиторской задолженности.
- Аудит потерь от ДЗ (какую прибыль могла получить фирма в случае моментальной оплаты и использования этих денег).
При грамотном контроле и управлении дебиторской задолженностью, предприятие максимально может оградить себя от рисков, связанных с непогашением долгов, снижением платежеспособности и недостатком оборотных средств.
5. Инвентаризация дебиторской задолженности
Инвентаризация дебиторской задолженности – это сверка документов с контрагентами, подтверждение наличия задолженности и ее размеров. Проводят инвентаризацию перед годовым отчетом, сменой главного бухгалтера, при ликвидации или реорганизации предприятия и в случае чрезвычайных ситуаций, например пожара.
Инвентаризация осуществляется на определенную дату, предприятие отправляет данные по задолженности своим заемщикам, и те должны в письменной форме подтвердить или опровергнуть наличие и сумму долга. Это в идеале, но на деле не все так гладко, во-первых, инвентаризация может занять большое количество времени, в некоторых фирмах показатели доходят до месяца. Во-вторых, не все должники отвечают на запросы, особенно те, чья задолженность уже давно ждет, чтобы ее погасили.
Далее проблема заключается в урегулировании несоответствий данных, в таком случае приходится сверять все проведенные операции с данным предприятием, особую сложность это создает, если предприятие находится в другом городе или, еще лучше, в другой стране. При отправлении справки о дебиторской задолженности, нужно учитывать тот факт, что предприятие может являться и дебитором и кредитором одновременно. Даже если по подсчетам вы оказались должником, ведомость высылать нужно, при этом указывать сумму и дебиторской и кредиторской задолженности.
После проведения сверок, предприятие должно составить акт инвентаризации, некоторые устанавливают собственный шаблон формы, или же используют стандартный, например: образец 1 (скачать) .
6. Оборачиваемость дебиторской задолженности
Оборачиваемость дебиторской задолженности показывает, насколько быстро фирма получает оплату ДЗ за проданные товары и услуги.
Коэффициент оборачиваемости дебиторской задолженности показывает, насколько эффективные меры предпринимает организация для минимизации ДЗ. Этот показатель количественно измеряет, сколько раз фирма получила оплату за период в размере среднего остатка неоплаченной задолженности от своих покупателей.
*Средний остаток дебиторской задолженности рассчитывается как сумма дебиторской задолженности покупателей по данным бухгалтерского баланса на начало и конец анализируемого периода, деленное на 2.
Формула оборачиваемости
дебиторской задолженности:
Период оборачиваемости дебиторской задолженности в днях формула:
*ОДЗ в днях показывает количество дней, в течение которых задолженность остается неоплаченной.
Как таковой нормы коэффициента оборачиваемости не существует, для каждой отрасли она будет различной. Но в любом случае, чем выше ОДЗ, тем лучше для организации, это означает, что покупатели быстро погашают задолженность.
7. Взыскание дебиторской задолженности
Любое предприятие встречается с проблемой непогашения дебиторской задолженности. Конечно, у покупателя могут быть различные веские причины, но кого это волнует? Компания желает взыскать свои деньги за предоставленный товар.
Возврат дебиторской задолженности можно осуществлять разными методами, например, нанять мафию, ну а если законно, то лучше предъявить претензию или обратиться в судебные органы. Если вы решили уладить конфликт полюбовно, вам следует направить претензию должнику, чтобы четко изъяснить вашу позицию и выяснить имеет ли он какие обоснованные возражения.
В обращении взыскания дебиторской задолженности нужно указать следующие пункты:
- Требование уплаты долга
- Подробный расчет суммы возникшего долга
- Расчет начисления процентов
- Крайний срок погашения задолженности
- Предупреждение об обращении в суд
Помимо этого, под претензией должна стоять подпись уполномоченного лица, так же следует приложить копии всех документов, имеющих отношение к задолженности. Если должник получил ваше письмо (должны быть доказательства) и не отреагировал в установленные сроки, то со спокойной совестью вы можете обращаться в суд с требованием возврата дебиторской задолженности.
8. Списание дебиторской задолженности
По закону задолженность считается просроченной, если истек срок исковой давности долга (3 года) и безнадежной задолженностью, если фирма не имеет возможности выплатить долг. На этих основаниях предприятие имеет право списать задолженность. Списание безнадежной просроченной дебиторской задолженности разрешено проводить в заключительный день периода, в котором прошел срок исковой давности.
Списание дебиторской задолженности с истекшим сроком давности можно осуществить двумя методами. Первый – использовать для этой цели резерв сомнительных долгов, если для данного долга резерв не был предусмотрен, то списать на финансовые результаты. Проводки списания дебиторской задолженности нужно проводить исключительно по каждому обязательству отдельно. Причиной для этого могут служить результаты инвентаризации, письменные подтверждения или распоряжение руководителя предприятия.
Образец приказа о списании дебиторской задолженности: образец 2 (скачать) .
Списание безнадежной ДЗ не является фактический аннулированием долга, поэтому в течение пяти лет после списания дебиторская задолженность отражается в балансе. И на протяжении всего периода нужно следить за финансовым состоянием должника, не появилась ли у него возможность погасить долг.
9. Отчет по дебиторской задолженности
Для руководителя важно иметь представление о том, какое количество средств он может использовать, когда будут следующие поступления и на основании отчета продумывать свои действия относительно финансов. Так же по данным отчета можно дать оценку дебиторской задолженности каждого клиента, кто ответственно совершает платежи, а кто даже не понимает важности своевременной уплаты долга.
Образец расшифровки дебиторской и кредиторской задолженности образец: образец 3 (скачать) .
10. Продажа и покупка дебиторской задолженности
Если у вас нет ни малейшего желания разбираться с должниками, но желаете вернуть средства, вы можете продать дебиторскую задолженность, если есть лица, каковым это будет интересно. Зачастую это люди, которые сами имеют долг перед дебитором. Предприятие имеет возможность купить дебиторскую задолженность, по более низкой цене, так сказать со скидкой, а затем предъявить должнику документы и потребовать возврата долга по полной стоимости. Для продажи задолженности согласия должника не нужно, достаточно будет его известить о продаже долга.
Оптимизация системы продаж предприятия и минимализация рисков в работе с дебиторской и кредиторской задолженностями
Дебиторская задолженность - это один из наиболее ликвидных активов предприятия. Однако сумма дебиторской задолженности - это то, что может стать причиной недостатка финансирования, особенно без соотнесения с кредиторской задолженностью и без эффективного управления этими видами задолженностей. В настоящей статье пойдет речь о понятиях дебиторской и кредиторской задолженности, о рисках, связанных с наличием долговых активов и обязательств, а также о некоторых способах снижения этих рисков.
Понятие дебиторской задолженности - это мы должны или нам должны?
Дебиторская задолженность - это долг внешних контрагентов и работников предприятия перед организацией.
Дебиторская задолженность покупателей возникает в случае предоставления им отсрочки платежа (в этом случае говорят о коммерческом кредите), а также при неисполнении покупателем своих обязательств по договору об оплате полученных товаров, работ, услуг. Предоплата поставщикам товаров, работ, услуг также включается в состав дебиторской задолженности. Примерами такой дебиторки могут служить арендные депозиты или суммы, оплаченные за годовую подписку печатных изданий.
В составе дебиторской задолженности числится переплата по налогам, сборам и взносам во внебюджетные фонды, а также различная задолженность работников перед организацией, например:
- суммы, полученные работниками под отчет;
- переплата по заработной плате;
- задолженность по займам, полученным от предприятия;
- долг по возмещению недостач и материального ущерба.
Что такое кредиторская задолженность предприятия простыми словами
Кредиторская задолженность - это долг предприятия перед внешними контрагентами, бюджетом и внебюджетными фондами, а также работниками предприятия.
Кредиторская задолженность возникает, если предприятие получило товары, работы или услуги, оприходовало их в учете, но не исполнило обязательства по оплате. Задолженность перед кредиторами бывает текущей и просроченной в зависимости от права на отсрочку платежа и даты возникновения долга.
Так, например, заработная плата начисляется в бухгалтерском учете в последний день месяца, а выплачивается в начале следующего месяца. На конец месяца начисления кредиторская задолженность перед работниками предприятия по выплате заработной платы будет текущей. В случае невыплаты заработной платы в установленный срок такая задолженность будет считаться просроченной.
Рассмотрим, каким образом дебиторка и кредиторка отражаются в бухгалтерской отчетности предприятия.
Дебиторка и кредиторка за год в ф. 1 баланса и в других формах годовой отчетности
В зависимости от срока погашения кредиторку делят на долгосрочную (более года) и краткосрочную (менее года) и, в соответствии с этой классификацией, показывают в бухгалтерском балансе. Кредиторская задолженность в балансе - это либо долгосрочное обязательство, которое отражается в разделе IV, либо краткосрочное обязательство, которое отражается по строке 1520 раздела V.
Дебиторская задолженность отражается по строке 1230 в разделе II бухгалтерского баланса.
Дебиторская и кредиторская задолженность - это важные показатели бухгалтерской отчетности предприятия, которые подлежат расшифровке в пояснениях к отчетности (п. 27 ПБУ 4/99 «Бухгалтерская отчетность организации», утв. приказом Минфина РФ от 06.07.1999 № 43н). Расшифровка дебиторки и кредиторки интересует пользователей отчетности в первую очередь, т. к. эти активы и обязательства могут быть источниками рисков.
Что значит соотношение дебиторской и кредиторской задолженности?
Соотношение дебиторской и кредиторской задолженности - немаловажный предмет анализа финансового состояния предприятия. Однако его нельзя рассматривать обособленно от других статей отчетности.
Если кредиторка превышает дебиторку - это может означать, что предприятие испытывает нехватку оборотных средств, но также может значить, что предприятие располагает достаточным количеством других ресурсов, например денежных средств.
Однозначно можно сказать, что отсрочка платежей, предоставленная покупателям, должна быть меньше или равна отсрочке платежей в адрес поставщиков предприятия. В противном случае предприятие будет испытывать острую нехватку средств, необходимых для расчетов с кредиторами, с вытекающими из этой ситуации дополнительными расходами на уплату пени и штрафов.
Необходимо понимать, что пользоваться терминами «дебиторская задолженность» и «кредиторская задолженность» необходимо правильно. Если вы напишете покупателю претензию следующего содержания: «Просим оплатить дебиторскую задолженность по договору поставки», ваш контрагент не поймет сущность просьбы, т. к. задолженность перед вашей компанией у него числится как кредиторка.
Важно ! При оформлении юридически значимых документов не обозначайте задолженность как кредиторскую или дебиторскую, используйте понятия, определенные в договоре.
Дебиторская и кредиторская задолженность является источником рисков
Можно выделить следующие риски, связанные с дебиторкой и кредиторкой:
- кредитный риск (риск неисполнения обязательств дебиторами);
- риск потери ликвидности (риск неисполнения обязательств перед кредиторами);
- операционный риск (риск потерь и убытков вследствие недостатков в системах контроля и управлении).
Какие же меры должно принимать предприятие для снижения влияния рисков на текущую деятельность?
Работа по предотвращению возникновения просроченных и невозможных к взысканию долгов покупателей (кредитный риск) начинается с оценки благонадежности клиентов перед заключением договора. Для такой оценки мало проанализировать бухгалтерскую отчетность клиента. Важно иметь информацию об участии будущего покупателя в судебных процессах, налоговых спорах, проверить полномочия должностных лиц, подписывающих юридические документы, а также провести другие необходимые проверки.
Безусловно, самым надежным способом предотвращения взыскания долгов с покупателей является работа на основе предоплаты, но в рыночных условиях приходится находить компромиссные варианты оплаты, в т. ч. предоставление отсрочки платежа.
Работа по прогнозированию денежных потоков в зависимости от полученной и предоставленной отсрочки платежа может значительно снизить риск потери ликвидности.
Снижение операционных рисков достигается построением четкой системы управления дебиторской и кредиторской задолженностью. Одним из элементов управления дебиторской задолженностью является страхование дебиторки.
Страхование дебиторской задолженности
Как работает страхование дебиторской задолженности? Предприятие заключает договор со страховой компанией, где определяются основные условия договора страхования, включая перечень страховых случаев, порядок оценки финансового положения должников и другие. Например, в договоре страхования может быть определено, что страховым случаем признается неисполнение обязательств покупателем в течение определенного договором страхования срока.
Страховая компания и страхователь определяют перечень и объем дебиторской задолженности, подлежащей страхованию.
Обратите внимание! Страховая компания не страхует дебиторскую задолженность в целом, а тщательно подходит к оценке рисков неплатежей в разрезе каждого клиента страхователя.
Что же происходит в результате наступления страхового случая? Страховая компания выплачивает предприятию-страхователю сумму застрахованной дебиторской задолженности с определенным дисконтом, т. е. часть суммы долга списывается в расходы предприятия. После этого право требования задолженности переходит к страховой компании.
Несмотря на то что страхование дебиторской задолженности является достаточно надежным инструментом в снижении кредитных рисков, предприятию стоит сопоставить предстоящие расходы и предполагаемую выгоду от данного вида страхования.
Итоги
Для того чтобы обеспечить конкурентоспособные коммерческие условия для своих клиентов, в частности, предоставить им отсрочку платежа, предприятие должно найти источник финансирования собственных расходов на период отсрочки. Кредиторская задолженность предприятия является одним из таких источников финансирования текущей деятельности предприятия. Грамотное и эффективное управление дебиторской и кредиторской задолженностью является залогом успеха любой коммерческой деятельности.
В процессе финансово-экономической деятельности у хозяйствующего субъекта могут образовываться различные виды задолженностей перед контрагентами.
Дорогие читатели! Статья рассказывает о типовых способах решения юридических вопросов, но каждый случай индивидуален. Если вы хотите узнать, как решить именно Вашу проблему - обращайтесь к консультанту:
ЗАЯВКИ И ЗВОНКИ ПРИНИМАЮТСЯ КРУГЛОСУТОЧНО и БЕЗ ВЫХОДНЫХ ДНЕЙ .
Это быстро и БЕСПЛАТНО !
В основном деление производится на кредиторскую и дебиторскую задолженности. Последняя, в свою очередь, подразделяется на подвиды, об основных особенностях которых мы поговорим далее.
Что это такое
Дебиторская задолженность – это совокупность финансовых средств, которые задолжали одному предприятию другие юридические лица или граждане.
В процессе участвуют, как правило, две стороны:
Дебиторская задолженность – это часть имущества предприятия, временно выведенная из оборота. Практически ни одно юридическое лицо в РФ не существует без долгов от других лиц.
Дебиторская задолженность образуется в результате заключения договорных отношений между контрагентами, причем не всегда таковые бывают в письменной форме.
Как бы странно это не звучало, но дебиторская задолженность в какой-то незначительной мере выгодна для обеих сторон процесса:
Какие бывают виды
Дебиторскую задолженность обычно делят на две большие разновидности:
- нормальная;
- просроченная.
Пример нормальной задолженности:
- Были отгружены товары, оказаны услуги или произведены работы для покупателя/потребителя услуг, право собственности перешло к последнему, однако время внесения оплаты за оказанные работы/услуги еще не наступило.
- Поставщик получил аванс за осуществление доставки товаров, исполнение работ или оказание услуг.
Просроченные долги – это задолженность за работы, услуги и товары, которые не были оплачены в предусмотренный соглашением сторон срок.
Просроченная, в свою очередь, классифицируется на:
- сомнительную;
- безнадежную.
Понятие сомнительных долгов регламентируется НК РФ. Согласно положениям данной статьи, сомнительная задолженность – это любые долги, которые возникли в связи с совершенными поставками, оказанными услугами или реализованными товарами, при этом контрагент не внес оплату в определенные соглашением сторон сроки и не обеспечил погашение одним из средств обеспечения – поручительством, банковской гарантией, залогом.
Сомнительная задолженность подлежит переводу в безнадежную по следующим основаниям:
- прошел срок исковой давности – в общем случае, 3 года;
- обязательство должника было прекращено вследствие невозможности его исполнения;
- фирма-дебитор была ликвидирована;
- государственный или муниципальный орган издал постановление о признании долга в качестве безнадежного.
По срокам
Отражение вида дебиторки важно для финансовой и бухгалтерской отчетности предприятия.
Поэтому долги контрагентов разделяют еще и по предполагаемым срокам погашения:
- краткосрочная;
- долгосрочная.
Нередко компании, перед которыми другие лица имеют непогашенные долги, предоставляют отсрочки по платежам. И в зависимости от того, на какие сроки даются такие отсрочки, принято делить дебиторскую задолженность еще и по срокам погашения.
Под краткосрочной дебиторкой понимают обязательства контрагентов, погашение которых предполагается в течение 1 года после отчетной даты.
Долгосрочные долги – это обязательства, платежи по которым ожидаются больше чем через 1 год после отчетной даты.
Краткосрочная дебиторка преобладает над долгосрочной, если рассматривать ее как долю от общей суммы задолженности.
Для стимулирования контрагентов к своевременному внесению оплаты, компании зачастую прибегают к различным скидкам (дисконтам), к примеру:
- 10-процентная скидка за товар при внесении предоплаты;
- прогрессивная схема (к примеру, при оплате в первые 15 дней предоставляется 5-процентная скидка, с 16-го по 30-й день скидка не дается вовсе, а по истечении 1 месяца начисляется даже штраф в размере, указанным в договоре сторон).
Помимо деления по срокам, задолженность контрагентов классифицируют по разновидности последних.
Так, долги могут образовываться от следующих контрагентов:
- заказчики и покупатели;
- бюджет и внебюджетные фонды;
- лица, которым финансы выданы под отчет;
- работники, которые получили ссуды от предприятия;
- работники, которые имеют непогашенные долги за причиненный материальный ущерб;
- банки и другие финансовые структуры, задолжавшие по выплате процентов по депозитным счетам.
В зависимости от типа контрагентов, дебиторка делится еще и на следующие формы:
- коммерческая;
- административно-хозяйственная.
Полную схему видов дебиторки в зависимости от контрагентов можно посмотреть на рисунке чуть ниже.
Коммерческая задолженность связана непосредственно с основной деятельностью кредитора. Ее составляющие:
- предоплаты и авансы поставщикам;
- отсрочки внесения оплаты по отгруженной продукции;
- переплаты по коммерческим закупкам.
Под некоммерческой (или административно-хозяйственной) дебиторкой понимают задолженность, которая непосредственно связана с финансовыми расходами на обеспечение работы фирмы.
Вышеперечисленные формы дебиторки, в свою очередь, подразделяются на два типа, в зависимости от причин возникновения:
- документарная;
- денежная.
Первый тип характерен тем, что расходы не закрываются первичной бухгалтерской документацией. Последствием является искажение отчетности – как бухгалтерской, так и налоговой, а также излишняя уплата налогов в бюджет.
Денежная дебиторка появляется в результате неполучения денежных средств от контрагентов и является формой временного отвлечения оборотных средств. Последствия – упущенная выгода, неликвидность актива, полученного в дальнейшем от контрагента.
Проблемы
Дебиторка – это не всегда положительное явление для экономики отдельно взятого предприятия. При оценке финансово-экономических результатов деятельности компании следует особое внимание уделять виду актива, к которому относится дебиторка.
Нередко встречается следующая ситуация. Отчет о прибыли и убытках компании гласит о высокой доходности, то есть об успехе фирмы на экономическом рынке.
В то же время, дебиторка обладает большим удельным весом в оборотных активах, а финансовые средства на счетах организации малочисленны или их нет вовсе.
Если финансовые средства не вкладываются в дальнейший рост производства, то это негативный фактор для предприятия в целом.
Это значит, что средства для погашения долгов перед другими контрагентами, а также для оплаты труда сотрудников, уплаты налогов и сборов, попросту отсутствуют.
Представленные выше случаи встречаются из-за стечения различных обстоятельств. К ним относятся как внешние, так и внутренние факторы.
Внешние факторы:
- состояние экономики государства в целом;
- уровень инфляции;
- котировки основных мировых валют;
- другие глобальные факторы экономики.
Внутренние факторы:
- незнание, как правильно управлять задолженностью контрагентов;
- заключение сделок на невыгодных для кредитора условиях;
- отсутствие рычагов воздействия на должника;
- неприменение современных методов стимулирования дебиторов к своевременному внесению платежа (рассрочка, дисконтирование и др.);
- неграмотное ведение политики ценообразования в отдельно взятой фирме;
- другие.
Классический пример отрицательного влияния внутреннего фактора – когда фирма предоставляет контрагентам длительные сроки для погашения долга.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации