
Онлайн расчет неустойки по ставке рефинансирования. Расчет ставки рефинансирования
Финансовые и хозяйственные операции субъектов предпринимательской деятельности проводятся в соответствии с условиями предварительно заключённых договоров. При грамотном оформлении отношений между сторонами, в документации всегда предусматриваются разделы, касающиеся ответственности, наступающей в случае невыполнения обязательств участниками соглашения.
Что такое неустойка
Гарантией соблюдения договорённостей выступают штрафные санкции, размер которых может быть определён условиями договора или нормативно-правовыми актами.
Гражданский Кодекс Российской Федерации своими положениями регулирует размер, порядок начисления и взыскания неустойки за нарушение договорённостей. Параметр идентифицируется эквивалентом денежной суммы, которую должен уплатить нарушитель пострадавшему в результате невыполнения обязательств по договору.
Виды
По принципу начисления различают виды неустойки:
- договорная;
- законная.
В соответствии с критерием размера штрафных санкций, договорная неустойка может определяться:
- фиксированной суммой за нарушение обязательства;
- начислением пени в процентном отношении к общей сумме договора за каждый день невыполнения обязательств.
Законная неустойка рассчитывается с учётом ставки рефинансирования. Каждому субъекту предпринимательства и физическому лицу, находящемуся в договорных отношениях, необходимо владеть информацией о величине последствий в финансовом измерении, которыми могут обернуться недобросовестные отношения к партнёру.
Расчёт неустойки, предусмотренной договорными отношениями
Размер договорной неустойки рассчитывается и взыскивается в соответствии с правилами, утверждёнными в договоре подписями сторон.
Невозможно взыскать денежные средства при устной договорённости участников бизнес-мероприятия.
При оформлении отношений таким способом обязательно должно быть подписано соглашение с указанием предупредительных мер пресечения нарушений условий сотрудничества.
Формула расчёта неустойки определяется произведением значений:
- размера задолженности;
- величины процентной ставки;
- количества дней нарушения.
В период оформления сделки, на обе стороны соглашения возлагается ответственность, которая начнет свое действие в случае нарушения прописанных обязательств. Именно для этого, в соглашениях сторон всегда присутствуют определенные условия по взысканию неустойки в случае правонарушения, поскольку это выступает гарантией их соблюдения.
При столкновении с такой ситуацией, очень важно владеть информацией - каким образом грамотно рассчитать неустойку при возмещении понесенных убытков. Согласно предписаниям Гражданского кодекса Российской Федерации, правила расчета, начисления и взыскания штрафной санкции осуществляется в денежном эквиваленте.
Виды неустойки
По основанию причин возникновения, существует два вида неустойки:
- Законная неустойка - установлена законодательными актами и применяется вне зависимости от условий соглашения сторон, расчет ведется с применением ставки рефинансирования.
- Договорная неустойка - определена условиями соглашения сторон и установлена в процентном выражении или фиксированной сумме.
Обе формы возмещения нанесенного ущерба имеют схожий смысл в теории, а в практике судебного вмешательства, содержат существенные отличия. Законная неустойка - это обязательная выплата финансовых средств в случае выявленных нарушений, которая не сопровождается доказательствами кредитора причинения ему ущерба. Договорная неустойка - напротив, требует внятных обоснований для возмещения убытков. К тому же, выплата законной неустойки осуществляется быстрее, в то время, когда длительность выплаты договорной зависит от вычисления суммы и анализа последствий, тем более если партнерство еще не подошло к концу, и выявление размера понесенных убытков будет возможно только в будущем.

По соответствию неустойки с взысканием убытков, выделяется четыре вида:
- Исключительная - взыскание суммы одной только неустойки, согласно законодательству или договору;
- Штрафная - взыскание суммы понесенных убытков в полной мере, сверх суммы неустойки;
- Альтернативная - предоставление выбора: взыскание убытков или неустойки;
- Зачетная - взыскание только части суммы, которая не была покрыта неустойкой.
Неустойка начисляется двумя способами: штраф или пени. Штраф - это денежная компенсация, которую согласно закону или по договору, нарушитель обязан выплатить кредитору за неисполнение своих обязанностей по условиям договора. Пени начинает свой отсчет только в тех случаях, когда платеж за неисполнение просрочен, причем носит нарастающий темп начисления. Обе меры за правонарушение могут быть начислены одновременно, в соответствии с ограничениями по 394-ой, 395-ой статьям Гражданского Кодекса Российской Федерации.
Как грамотно рассчитать неустойку согласно договору
Сумма договорной формы неустойки может быть рассчитана и взыскана только согласно правилам, установленным в заключенном договоре. Взыскание денег на основании устной договоренности невозможно.
Существует основная формула по расчету договорной неустойки:
Н = З * Ч * С , где
- Н - размер неустойки;
- З - сумма задолженности;
- Ч
- С - применяемая ставка.
Как правило, в сделках на основании договоров поставки, купли-продажи или на оказание услуг, неустойка определена в качестве зафиксированного процента от суммы долга, а начало просрочки наступает после указанной даты в договоре.
Пример 1
По договору на общую сумму 350 тысяч рублей товар должен быть доставлен к 20 мая. Тем не менее к установленной дате поставка была произведена не полностью, а только на сумму 125 тысяч рублей. Оставшаяся часть товара прибыла только к 18 августа. Согласно условиям договора, размер процентной ставки - 0,2% - за каждый день просрочки.
- Сумма задолженности - З=350 000 - 125 000= 225 000 рублей;
- Число дней просрочки - Ч=90 дней
- Размер неустойки - Н=225 000 *90 *0,2%
- Итого к сумме - 40 500 рублей
При начислении штрафа в соответствии с договором подряда, общая формула меняется с учетом общей суммы задолженности без НДС (-18%).
Пример 2
В соответствии с договорными отношениями, оформленными 4 июля, остались без оплаты строительно-монтажные работы на сумму 250 тысяч рублей, с учетом НДС. Процентная ставка по договору - 0,8%. На 24 августа необходимо рассчитать размер неустойки.
- Сумма долга без НДС - З= 250 000/1,18 = 211 865 рублей;
- Число дней просрочки - Ч=52 дня;
- Размер неустойки - Н=211 865*52*0,8%;
- Итого к сумме - 88 136 рублей.
Как рассчитывается законная форма неустойки по ставке рефинансирования
Законный вид неустойки выделяется от договорной тем, что определена законодательными актами и рассчитывается независимо от наличия обязательств в условиях соглашения.
В законодательстве предусмотрена специальная формула расчета размера неустойки согласно ставке рефинансирования:
Н = З * Ч * С/100 * 1/300 , где
- Н - размер неустойки;
- З - сумма задолженности;
- Ч - продолжительность дней нарушения;
- С - применяемая ставка, определенная как 1/300 часть от фиксированной Центробанком ставки рефинансирования.
Когда в соглашении установлена меньшая сумма неустойки, чем полученная по формуле, кредитор имеет полное право повысить ее величину до рассчитанного значения.
Расчет законной формы неустойки по ставке рефинансирования 1/300 также практически применяется при просроченных платежах по налогам, за коммунальные услуги и других случаях.
Пример 3
Подписан договор по доставке товара на сумму 18 миллионов рублей, который должен быть исполнен до 5 июля 2017 года. Однако к установленной дате товара было доставлено только на 10 миллионов рублей. Через 10 дней доставки оставшегося товара не произошло, поэтому к поставщику был выставлен счет с учетом процентной ставки 0,5% на сумму:
- Сумма долга - З=18 миллионов-10 миллионов=8 миллионов;
- Количество дней просрочки - Ч=10 дней;
- Сумма неустойки - Н= 8 миллионов*10*(8,25/100/300)=22 тысяч рублей.
Как безошибочно рассчитать продолжительность дней просрочки
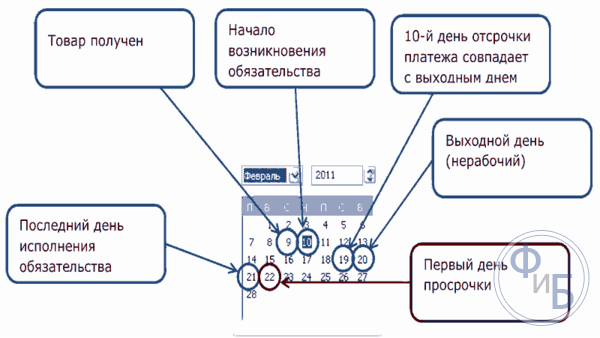
Отсчет просрочки наступает с того дня, который следует за датой окончания срока выполнения обязательств по договору. Окончанием этого периода является день подписания акта приема товара или услуги, однако если обязательства все же не были исполнены, конечной датой будет являться любой подходящий день, определенный пострадавшей стороной.
Размеры применяемых ставок рефинансирования
Существуют и другие размеры ставок, зафиксированных Центральным банком Российской Федерации и применимых для расчета неустойки:
Подсчет штрафных санкций согласно ставке рефинансирования на ОСАГО (Обязательное страхование автогражданской ответственности владельцев транспортных средств) - 1/75.
Формула: Н=Св * Ч * С/100 * 1/75 , где Св - сумма возмещения по статье ОСАГО.
Величина ставки также применима к расчетам неустойки к физлицу, который принимает участие в проекте долевого строительства.
В некоторых случаях рационально вести подсчет неустойки согласно удвоенной ставки рефинансирования, особенно когда подано прошение в суд о снижении размера неустойки.
- Подсчет неустойки с учетом двойной ставки.
Формула: Н = З * Ч * 2 * С/100 * 1/365. В данной формуле заложено правило «эффективных дней»: каждый месяц 30 дней (даже в феврале).
Часто ведутся судебные тяжбы за противозаконное пользование чужими финансовыми средствами, за что потерпевший требует уплаты неустойки. Такие случаи возникают при сотрудничестве по предоплате: покупатель оплачивает товар и ожидает доставки. Задержку доставки товара можно расценить как правонарушение и потребовать неустойку. Судебное взыскание будет произведено доже если в условиях договора не установлена ответственность за нарушение.
- Подсчет неустойки на основании ставки рефинансирования за пользование чужими средствами.
Формула: Н = З * Ч * С/100 * 1/360 ставки рефинансирования, фиксированного Центральным Банком Российской Федерации.
Согласно последним изменениям 395-ой статьи Гражданского Кодекса Российской Федерации от 01.06.2015 года, ставка в данной формуле определяется территориально, для каждого региона, однако на практике никаких изменений не произошло, точные данные о величине средней ставки - отсутствуют.
Пример 4
В заключенном договоре на сумму 850 тысяч рублей определен срок окончания доставки - 11 января 2017 года, однако в установленную дату заказ не прибыл. Так как сумма штрафа не определена, размер ставки не установлен, суд постановил о взыскании неустойки за незаконное пользование чужими денежными средствами. В этом случае, начисление может происходить по двум вариантам: по календарным дням или по «эффективным дням» (когда любой месяц - 30 дней). Так как документы в суд были поданы 10 июля 2017 года, число календарных дней будет составлять 180 дней (20+28+31+30+31+30+10), не отличаясь от «эффективных» - 180 (20+30+30+30+30+30+10). Одинаковое количество дней выходит не всегда, в конкретном случае повлиял февраль и високосный год. Как правило, разница между вариантами исчисления дней - 1-2 дня.
- Размер неустойки - Н=850 000 * 180 * 8,25/(100 * 360)=35 063;
- Итого к оплате - 35 063 рубля
Проясняя вопрос о применении ставки в различных жизненных обстоятельствах, в судебном решении будет применяться именно такая ставка.
Нюанс взысканий неустойки
В случаях нарушения условий соглашения, законодательство определяет уплату неустойки, которая носит обеспечительный характер. Пострадавшая сторона может не предоставять доказательств о факте понесенного ущерба, поэтому важно идентифицировать неустойку как итог нанесенного убытка собственными действиями. В таком случае, взыскание займет меньше сил и времени, поскольку не потребуются судебные разбирательства, доказывающие и выявляющие размер ущерба.
Специальный калькулятор
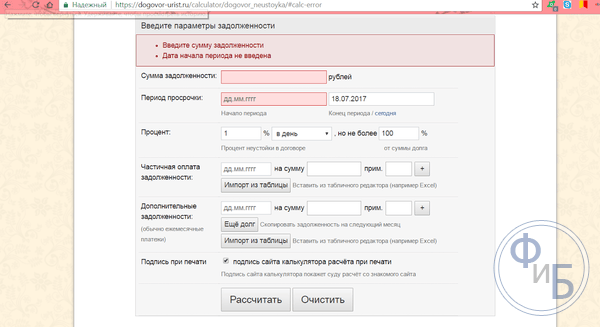
Для упрощения процесса расчета неустойки существуют специальные калькуляторы, рассчитывающие необходимую величину, исходя из условий соглашения.
В поле необходимо ввести:
- Сумму долга;
- Период времени просрочки;
- Процент ставки за каждый день просрочки;
- Сумма частично оплаченной задолженности;
- Наличие дополнительного долга.
Существуют и другие виды калькуляторов, расчет которых зависит от вида сотрудничества сторон, с учетом дополнительных данных.
Как можно снизить размер неустойки на основе ставки рефинансирования
Существует вероятность понижения размера неустойки судом, на основании 333-ей статьи Гражданского кодекса Российской Федерации. Ранее, действовало право суда самостоятельно снижать размер неустойки в соответствии ее соразмерности, вне зависимости было ли это запрошено ответчиком, или нет, без объяснения использованных критериев оценки соразмерности. Истцам приходилось доказывать размер ущерба, чтобы получить полную сумму неустойки и покрыть свои убытки.
С 2005 года ситуация изменилась по причине прецедентных случаев. Президиумом было сформулировано три правила снижения суммы неустойки:
- Понизить величину неустойки до суммы, которая ниже ставки рефинансирования - невозможно. Ставка рефинансирования зависит от показателя инфляции, именно по этой ставке Центробанк выдает кредиты коммерческим банкам, после чего они начисляют свою надбавку, которая приносит им прибыль. Ставка Центробанка покрывает минимальные потери вследствие инфляции, которые понесет кредитор по причине неисполненных обязательств.
- Право суда на самостоятельное понижение неустойки - отменено. Данное правило применено вследствие нарушения гражданских прав и теперь уменьшить неустойку разрешается только на основании подачи соответствующего заявления ответчиком.
- Цена правонарушения должна обходиться дороже процентной ставки банков. Такая мера предпринята для исключения случаев недобросовестного использования чужих средств. Вместо уплаты долгов, имеющиеся средства направляются в оборот текущей деятельности недобросовестного предпринимателя. Ориентированность на ставку банка конкретного региона будет уместной, поскольку это будет невыгодным для самого должника.
Пример недобросовестного поведения предпринимателя
Организация имеет два финансовых долга на общую сумму 500 тысяч рублей. Бюджет компании располагает суммой только в 250 тысяч рублей. Есть три варианта: погасить один из долгов, обратиться в банк за кредитованием или пустить имеющуюся сумму в оборот для получения прибыли. Последний вариант как раз и является недобросовестным, хоть и экономически выгодным для должника. Поскольку кредит в банке по ставке рефинансирования не выдается, долг обойдется на 15-20% дороже. Предприниматель, не оплатив долги и присвоив средства, становится должником по суду, который взыщет с него неустойку по ставке рефинансирования. В этом и есть основная выгода должника - взыскание окажется дешевле покрытия долгов посредством взятого кредита.
Заключение
Исходя из опыта юридической и судебной практики, грамотность расчета неустойки имеет важное значение. Составляя договор, подписывая его, необходимо удостоверится о наличии пунктов, гарантирующих своевременное выполнение обязательств сторон, а также о возможных последствиях и понесенной ответственности за нарушение.
Грамотно рассчитать размер неустойки и сумму пени важно не только нарушителю договора, но и пострадавшей стороне, во избежание ошибок и, как следствие неполной оплаты денежной суммы за понесенные убытки. Что такое неустойка и в какой сумме она может взыскиваться, ответит квалифицированный юрист.
Область применения ставки рефинансирования достаточно широка. А определяется она как размер годовых процентов, которые должны быть уплачены Центральному банку за кредиты, которые предоставляются кредитным организациям. В России расчёт ставки рефинансирования проводится по специальной формуле.
Ставка рефинансирования в России
В России ставка рефинансирования является важным индикатором кредитной политики, проводимой ЦБ РФ. Она применяется при налогообложении, а также для расчёта штрафов и пеней. Фактически ставку рефинансирования можно назвать основой кредитной политики.
Изначально она была установлена Центральным банком РФ 10 апреля 1992 года и называлась учётной ставкой по централизованным кредитным ресурсам. С 1992 по 1998 годы она совпадала со ставкой по ломбардному кредиту. С 1993 по 1994 годы ставка рефинансирования была максимально высокой – в пределах от 100 до 210%. Затем она стала снижаться и теперь, если и повышается, то довольно незначительно, составляя лишь 8,25%.
По какой формуле можно рассчитать ставку рефинансирования
Официальная формула расчёта ставки рефинансирования утверждается Центральным банком РФ. Сам размер ставки можно условно считать показателем экономической стабильности, именно поэтому от него будут зависеть многое как для крупных организаций, так и для отдельных граждан.
Размер процентов определяется по довольно простой формуле:
Пеня = Сумма x Ставка: 300 xДни
В этой формуле сумма – это сумма кредита, ставка – это ставка рефинансирования, а дни – это количество дней просрочки.
Где ещё используется ставка рефинансирования
Хотя для граждан наиболее актуально применение ставки рефинансирования при кредитовании, есть и другие области её использования. При просрочке уплаты какого-либо налога или сбора за каждый день просрочки взимается, как уже указывалось, сумма в размере 1/300 от ставки рефинансирования за каждый день просрочки, согласно пункту 4 статьи 75 Налогового кодекса РФ.
Также ставка рефинансирования используется при налогообложении НДФЛ рублёвых банковских вкладов. Если процент превышает ставку рефинансирования, которая действует в течение периода начисления, то он облагается налогом, согласно пункту 2 статьи 224 Налогового кодекса РФ. Что касается валютных банковских вкладов, то они облагаются НДФЛ, если процентная ставка составляет более 9%.
Согласно пунктам 1 и 2 статьи 212 Налогового кодекса РФ, налоговая база при получении дохода налогоплательщиком от экономии на использование заёмных средств также основана на ставке рефинансирования. Расчёт ставки рефинансирования ЦБ РФ в этом случае позволяет вычислить налоговую базу как превышение над суммой процентов по договору суммы процентов в рублях, вычисленной исходя из 2/3 ставки рефинансирования на момент получения дохода.
Если работодатель нарушает установленный срок выплаты заработной платы работнику, а также оплаты отпуска и т.д., то он обязан впоследствии выплатить их, а также дополнительную денежную компенсацию в размере не ниже 1/300 от действующей ставки рефинансирования за каждый день задержки после официально установленного срока выплат.
Размер выплачиваемой денежной компенсации может повышаться коллективным либо трудовым договором. Согласном статье 236 ТК РФ, необходимость такой выплаты возникает в любом случае, независимо от наличия вины работодателя в просрочке.
Примеры расчётов
Лучше всего привести пример расчёта ставки рефинансирования на уже указанном случае нарушения сроков выплат.
Итак, если работодатель задержал работнику заработную плату, размер которой составляет 20 000 рублей, на 5 дней, то размер денежной компенсации, которую должен будет получить работник, составит минимально:
20 000 * 8,25% / 300 * 5 = 27,5 рублей
Хотя такая сумма и кажется небольшой, при значительных сроках задержки и просрочки (как при выплатах, так и при кредитовании) она существенно повышается и может достигать нескольких тысяч или даже десятков тысяч рублей.
Неустойка широко используется как инструмент гражданско-правовой ответственности. Но расчет суммы сопровождается отдельными нюансами. Как в 2019 году рассчитать неустойку по ставке рефинансирования?
Дорогие читатели! Статья рассказывает о типовых способах решения юридических вопросов, но каждый случай индивидуален. Если вы хотите узнать, как решить именно Вашу проблему - обращайтесь к консультанту:
ЗАЯВКИ И ЗВОНКИ ПРИНИМАЮТСЯ КРУГЛОСУТОЧНО и БЕЗ ВЫХОДНЫХ ДНЕЙ .
Это быстро и БЕСПЛАТНО !
Большинство договоров в сфере гражданско-правовых и коммерческих правоотношений обладают условием о неустойке.
Этот инструмент несет обеспечительную функцию при правильном применении. Как рассчитывается неустойка в 2019 году при использовании ставки рефинансирования?
Основные аспекты
Главное предназначение неустойки в сфере гражданско-правовой ответственности это компенсирование убытков. Обеспечительная функция инструмента обусловлена рядом преимуществ.
В частности неустойку взыскивают за сам факт нарушения обязательств, и нет необходимости доказывать причинение убытков.
Кроме того взыскать неустойку можно достаточно оперативно, поскольку размер ее заранее определен или определяется путем несложных расчетов.
При этом объем реальных убытков устанавливается позже. Несомненным плюсом является и приспособленность неустойки к конкретным обязательствам.
При определении неустойки учитывается значимость обязательства для государства и участников правоотношений.
В общем, неустойка это та сумма, которую одна сторона выплатит другой в случае неисполнения договорных обязательств.
Можно сразу зафиксировать точную сумму в договоре. В ином случае размер неустойки рассчитывается исходя из конкретных обстоятельств.
Необходимые термины
Неустойкой именуется сумма денежного взыскания, определяемая законом или договором, выплачиваемая должником в пользу кредитора при невыполнении или в ситуации ненадлежащего исполнения существующего обязательства.
Чаще всего речь идет о просрочке реализации обязательств. Из приведенного определения вытекает, что неустойка бывает договорной или законной.
В первом случае размер неустойки определяется соответствующим письменным соглашением. По отсутствие письменной договоренности ведет к недействительности условия о взыскании неустойки.
Законная неустойка устанавливается правовыми нормативами. При этом определены размер и условия взыскания.
В соответствии с договором рассчитывается неустойка в виде пени за каждый возникающий день просрочки в случае нарушения страховщиком сроков страховой выплаты.
Расчет осуществляется как 1 % от полагающейся к выплате страховой суммы. К примеру, должно быть выплачено по требованию о возмещению 200 000 рублей.
Но своевременной оплаты не произошло и значит, за каждый день страховщик дополнительно к основной сумме выплачивает 2 000 рублей.
Начисление неустойки выполняется на день выплаты. При этом предельная сумма неустойки ограничена строго установленным размером страхового возмещения согласно ст.16.1 ФЗ № 40.
Формула определения неустойки по ОСАГО по закону применяется такая:
Например, потерпевший при должен был получить 120 000 рублей. Страховщик затянул с выплатой, и просрочка составила 30 дней.
В итоге получается:
По налогам
При несвоевременной уплате налогов неустойка начисляется в виде пени согласно .
Расчет осуществляется с использованием ключевой ставки ЦБ РФ по формуле:
При этом число дней определяется со дня, последующего за крайней датой выплаты и до дня, предшествующего сроку выплаты.
Например, налоги были оплачены 16.02.2017. Значит, при расчете пени последним днем в периоде просрочки становится 15.02.2017.
Важно! С 1.01.2017 налоговое законодательство распространяется и на уплату страховых взносов. Пеня при просрочке рассчитывается аналогичным образом.
До этого времени при просрочке страховых выплат в период просроченных дней включался и день уплаты долга.
По кредитам
По кредитам размер неустойки, как правило, рассчитывается на основании величины пени, установленной кредитным соглашением. Величина эта может быть разной, в зависимости от банковского учреждения.
Но формула расчета будет одинакова:
Но за всякий просроченный день банк может взимать штраф в виде неустойки за весь период просрочки. При этом используется ставка Центробанка.
Формула определения неустойки будет такой:
На примере расчет неустойки выглядит так:
Соответственно:
В заключение следует добавить, что ставка рефинансирования ЦБ РФ может применяться для начисления неустойки по любым гражданским договорам, в которых отсутствует условие о размере неустойки.
Просроченный платёж – крайне нежелательное явление для любого учреждения и предприятия. Безусловно, по счетам рано или поздно придётся платить – это, во-первых. А во-вторых, сумма платежа может вырасти на достаточно серьёзную «добавку». Всё потому, что к основному платежу, то есть ставке рефинансирования, в случае просрочки прибавится пеня. Для её расчёта, равно как и для расчёта неустоек, действует установленная формула.
Рассчитать пеню можно самостоятельно, зная актуальную формулу и имея (при необходимости) под рукой всего лишь калькулятор. Единственное, что ещё может потребоваться, — это знание размера ставки рефинансирования (в дальнейшем иногда СР). Всё бы ничего, но меняется он с завидным постоянством. Вот как, к примеру, выглядит график изменения СР в период с 2002 (для полной картины) по 2009 годы:

Однако по порядку.
О ставке рефинансирования и ее применении при расчете пени
Этот показатель в Российской Федерации – достаточно серьёзный индикатор в кредитной политике Центрального Банка. По сути, в этой сумме лежит основа кредитной политики всего государства: ставка рефинансирования используется во всех отраслях налогообложения, а кроме того – при расчётах пеней и штрафов.
Кроме того, есть и прочие отрасли, в которых СР применяется достаточно широко. Например, в случае просрочки по оплате какого-либо государственного налога или сбора каждый день неуплаты знаменует начисление по «долговой бухгалтерии» одной трёхсотой части от ставки рефинансирования. Этот показатель регламентирует 75 статья НК РФ.
Аналогичную сумму обязан будет выплатить и работодатель в случае, если был нарушен срок выплаты зарплаты, отпускных или больничных своему работнику. Кроме трёхсотой части от СР, уплате будет подлежать, конечно, и основная часть долга перед сотрудником. Так что нерадивым владельцам предприятий никак не удастся обойтись малой кровью.
Ставка применяется и при расчётах налога на доход физлиц при открытии рублёвых вкладов. По второму пункту 224 статьи НК РФ, если процент по вкладу окажется выше, чем показатель СР, на него накладывается налог. Валютных вкладов это также касается, но здесь всё несколько категоричнее: налог добавляется, только если ставка по депозиту превысит 9 процентов.
СР является фиксированным платежом, установленным Банком России. С момента независимости страны она менялась более пятидесяти раз.
8,25 процента. За последние пять лет этот показатель рухнул на четыре с лишним процента:

Отметим, что все развитые государства в основу своей налоговой политики закладывают СР. Только показатель этот разнится для стран востока и запада. Так, в Штатах и в Еврозоне размер ставки составляет 0,25 процента, в Великобритании – 0,50, в Австралии и Новой Зеландии – 2,5 процента, в Украине – 6,5, в Бразилии – 10,5, в Беларусь – 23,5. Самая низкая ставка рефинансирования в Японии – 0,10 процента.
Как рассчитать пени по ставке рефинансирования?
Итак, пеня, как было сказано, рассчитывается исходя из СР. То есть размер последней следует учитывать, принимая во внимание её колебания за весь период, который длится задолженность. Это добавляет расчётам некоторой сложности, но, тем не менее, даёт возможность рассчитать конкретную, а не обобщённую сумму.
Формула для расчёта пени имеет следующий вид:
Пеня = сумма к оплате × Дн × СР/(разделить)100 × 1/300,
- сумма к оплате – общий объём долга за заданный период;
- Дн – число дней, отсчёт которых начинается со следующего дня после даты, когда началась просрочка платежа (условно, если заплатить учреждение должно было до 15 августа, то количество дней считается с 16 числа). Последним днём отсчёта считается день, назначенный для уплаты пени;
- СР – это и есть сама ставка рефинансирования, ядро формулы. Этот коэффициент в актуальной величине всегда указан на сайте Центрального банка.
В завершение несколько слов о нюансах, которые касаются колебаний СР. Если на протяжении периода просрочки она колебалась, бухгалтеру потребуется обзавестись таблицей изменений ставки и считать пеню отдельно по каждому периоду, а затем суммировать полученные данные. Например, у предприятия образовался долг в феврале 2010 года, и оно не погасило задолженность до сих пор. В данном случае потребуется взять все восемь показателей по СР за истекшее время и производить расчёты, основываясь именно на этих данных.
Приведем элементарный пример расчета пени:
- долг предприятия за определённый период составляет 50 тысяч российских рублей по текущей СР в 8,25 процента.
- Длительность просрочки составляет 80 дней.
Подставляем эти данные в приведённую выше формулу и получаем:
Пеня = 50 000 × 1/300 × 80 (число дней) × 8,25/(это знак деления)100 = 1100 рублей.
Таким образом, уплате будет подлежать уже 51 100 рублей (общая сумма задолженности плюс пеня).
Для посетителей нашего сайта действует специальное предложение - вы можете совершенно бесплатно получить консультацию профессионального юриста, просто оставив свой вопрос в форме ниже.
При этом, если период задолженности был другим, и, соответственно, дважды или более колебалась ставка рефинансирования, расчёты будут производиться отдельно за каждый период.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации