
Оформление займа сотруднику. Беспроцентный займ сотруднику, директор дает ооо, проценты
Предоставление денежных средств в пользование штатным сотрудникам организации является одной из мер социальной поддержки.
Нередко выдача денег на условиях займа используется административным ресурсом как инструмент снижения налоговой нагрузки. В любом случае законодательством не устанавливается денежный долг как прерогатива кредитных учреждений.
В контракте указываются существенные условия, такие как процентная ставка за пользование, период рассрочки. Требования такого договора всегда выгодны действующим сотрудникам.
Применение на предприятии такого инструмента помогает не только привлекать новых успешных работников, но и удерживать действительных мастеров своего дела, имеющих материальные затруднения.
Что должно содержаться в договоре займа с сотрудником
Получение материальной выгоды на условиях работодателя должно сопровождаться условиями, которые отражаются в специальном договоре:
- форма контракта только письменная, поскольку предоставление денег в пользование происходит из активов компании (юридического лица);
- дата вступления документа в силу обычно совпадает с днем фактического получения денег сотрудником;
- сумма заемных средств устанавливается договором. Действующим законодательством не устанавливаются ограничения на размер ссуды. Вместе с тем по крупным займам работнику следует оформлять решение участников общества. Собрание учредителей будет уместным, если планируется передача денежных средств в размере более четверти активов предприятия;
- валюта займа. Обычно рубли. Правом выдачи заемных средств в эквиваленте иностранной валюты наделены только кредитные организации;
- размер процентов за пользование денежными средствами компании. Часто работодатель устанавливает своим сотрудникам беспроцентные займы. Это условие является существенным, поэтому именно в договоре следует четко сформулировать фразу «проценты не начисляются». В противном случае пользование деньгами будет подпадать под действие нормы Гражданского Кодекса (ставка рефинансирования);
- порядок и сроки возврата долга устанавливаются соглашением сторон. При этом сотрудник может как самостоятельно уплачивать обязательные платежи, так и получать заработную плату за вычетом ежемесячных удержаний. В условиях договора могут предусматриваться случаи установления требований по досрочному возврату долга.
Письменная форма договора займа с сотрудником может быть произвольной. Вместе с тем, если на предприятии существует практика выдачи денежных средств во временное пользование, следует применять согласованный с бухгалтерией вид контракта.
Не следует пренебрегать и указанием цели выдачи денег, так как это напрямую будет влиять на режим налогообложения, под который попадает выданная ссуда.
Налог на доходы физических лиц при предоставлении займа
Правильное оформление денежных отношений между администрацией предприятия и сотрудником подразумевает определение материальной выгоды для каждой из сторон. Если работник экономит на процентах, размером меньше 2/3 ставки рефинансирования, заем подпадает под налогообложение.
- ежемесячный в случае с процентной ссудой;
- разовый, если процентов не установлено. НДФЛ рассчитывается на день возврата всей суммы долга.
Освобождение от уплаты подоходного налога по договору займа с работником возможно в случае, если работник пользуется целевыми средствами на строительство жилого дома, приобретение другого жилья или земельных участков. При этом направление использования денег должно быть сформулировано в условиях документа.
Примечание
Сотрудник для освобождения от уплаты НДФЛ по месту работы предоставляет уведомление из налоговой о получении права на имущественный вычет.
За работодателем остается право .
Проводим сделку аккуратно
Безусловно, каждый хозяйствующий субъект вправе определять бюджетную политику, распределять прибыль. Выдача займов сотрудникам является весомым конкурентным преимуществом на рынке работодателей.
Для того чтобы ссуды не попадали в зону особенного внимания контролирующих органов, следует придерживаться следующим простых правил:
- компания, практикующая оформление договоров беспроцентных займов своим сотрудникам не должна иметь задолженностей по налогам;
- работник, претендующий на получение материальной помощи на строительство недвижимости, должен быть оформлен официально по Трудовому Кодексу;
- при превышении займа в 600 тысяч рублей сделка контролируется ревизорами.
Особых требований к заемщикам в законодательстве нет. Денежные отношения между заимодавцем (юридическим лицом) и выгодоприобретателем по договорам займа регулируются статьей 42 Гражданского Кодекса.
Выдача займа компанией ее работнику – ситуация довольно распространенная. Обычно заем сотруднику предоставляется без процентов. О бухгалтерском учете, а также о налоговых последствиях такой сделки и пойдет речь в данной статье.
Учет займов в бухгалтерском учете
Обычно, когда речь идет о предоставлении во временное пользование денежных средств от лица организации, синтетический и аналитический учет по таким кредитам и займам ведется на счете 58 «Финансовые вложения» . Это следует, в частности, из Приказа Минфина от 31 октября 2000 года № 94н.
Но в ситуации, когда средства компания предоставляет своему сотруднику, состоящему в штате на основании трудового договора, проводка по кредитам и займам оформляется по дебету счета 73 «Расчеты с персоналом по прочим операциям» в корреспонденции с кредитом счета 50 «Касса» или 51 «Расчетный счет». По счету 73 осуществляется синтетический учет кредитов и займов, выданных сотрудникам, а также прочих расчетов с ними в целом. Аналитика по данному счету ведется в разрезе каждого работника.
На дату погашения кредита проводки оформляются обратные, то есть по кредиту счета 73 и по дебету счета 50 или 51, – в зависимости от способа, которым работник рассчитывается с организацией.
Налоговые последствия выданного сотруднику займа
Компания, которая выдает заем своему сотруднику, либо любому другому физлицу, не учитывает выданную сумму в виде собственных расходов ни по налогу на прибыль, ни в рамках УСН . Не является налоговым доходом и возврат кредита. Единственное, на что в данной связи следует обратить внимание – это возможность интерпретации подобных сделок, как элемента микрофинансовой деятельности.
Применение упрощенки такими компаниями запрещено, таким образом систематические займы, выдаваемые сторонним физлицам, могут привести к необходимости перехода на общую систему налогообложения . Однако, когда речь идет о разовых займах сотрудникам самой компании, проблем как правило не возникает.
Для сотрудника, получившего беспроцентный заем, ситуация с налогами складывается несколько более сложная. «Бесплатный» заем или кредит под малый процент приводит к возникновению у получателя материальной выгоды от экономии на процентах. С него физлицо обязано уплатить НДФЛ по ставке 35%. Интересно, что рассчитать, удержать и уплатить налог с материальной выгоды должен заимодавец – выдавшая средства организация. Расчет материальной выгоды производится по итогам каждого месяца в течение срока предоставления займа.
Удержать рассчитанную сумму НДФЛ по материальной выгоде можно из любых денежных доходов заемщика, например, из его заработной платы . Правда удержания не должны превышать 50% от самой зарплаты. Сама сумма выгоды, с которой удержан налог, отражается в годовой справке 2-НДФЛ с кодом дохода 2610.
Если облагаемых НДФЛ доходов в отчетном периоде данное физлицо не получало, то удержать налог у него будет просто не из чего. В этом случае о подобной ситуации сообщается самому заемщику, а также в налоговую инспекцию, для чего составляется также справка 2-НДФЛ, но с признаком отчета «2» . Это будет означать, что налоговый агент не имел возможности удержать налог, и что физическое лицо обязано рассчитаться с бюджетом самостоятельно. Срок подачи справки о доходах в данном случае иной: если в обычных ситуациях 2-НДФЛ компании подают до 1 апреля года, следующего за отчетным, то справка о неудержанном налоге должна быть передана в ИФНС до 1 марта.
Сам же расчет налога производится следующим образом. Если заем беспроцентный, то материальная выгода рассчитывается исходя из 2/3 от действующей на последний день месяца ключевой ставки ЦБ . Исходя из полученного таким образом процента определяется дневной процент (путем деления на 365 или 366 дней), после чего полученное значение умножается на количество дней пользования займам в течение месяца и саму сумму займа. Если заем был выдан под малый процент, то материальная выгода будет рассчитываться по этой же аналогии, но от разницы между ставкой по займу и 2/3 ключевой ставки.
Таким образом, при действующей на декабрь 2016 года ключевой ставки в размере 10% выдавать заем сотруднику с тем, чтобы обязанности уплаты НДФЛ у него не возникло, целесообразно со ставкой по такому займу не менее 6,7%.
Если заем процентный
Любые проценты, полученные компанией по выданному займу, будут являться ее доходом, который необходимо будет включить в базу по налогу на УСН либо налогу на прибыль . Причем это требование уже никак не зависит от величины установленного по договору займа процента, то есть отразить доход в налоговой базе нужно будет и в том случае, если процент минимален, а сам сотрудник получает материальную выгоду.
Для целей бухгалтерского учета компании суммы полученных процентов по займу оформляются в виде справки-расчета. В учете ежемесячно определяемые таким образом суммы отражаются, как прочие доходы, проводкой по дебету счета 73 и кредиту счета 91.1.
Займ сотруднику организации считается удобной формой «вербовки» квалифицированных кадров. Работники и служащие организаций ценят тех работодателей, которые готовы обеспечить их не только работой, но и материальными благами типа жилья, автомобиля и др., выдаваемых в кредит.
Главное достоинство этой взаимовыгодной схемы– отсутствие процентов по договору ссуды или маленькие проценты по соглашению займа. Но обо всем поподробнее.
Понятие ссуды
Понятие «ссуда» часто подменяется другими словами. Тем не менее, это – ни кредит, ни займ. В данном случае вещь передается в пользование безвозмездно, то есть практически даром. О процентах речи не идет.
В качестве примеров можно привести:
- ссуды, выдаваемые военнослужащим на приобретение жилья в долгосрочной перспективе;
- денежные средства, предаваемые гражданам в кассе взаимопомощи:
- субсидии, выдаваемые на развитие малого и среднего бизнеса.
По гражданскому кодексу, главе 36, статье 689, ссудодатель передает вещь во временное, безвозмездное пользование ссудополучателя. Условия договора ссуды:
- 1 условие. Имущество не хранится, а им активно пользуются;
- 2 условие. Ссудополучатель обязан вернуть вещь в том же состоянии.
Бесплатность ссуды – вот главное отличие термина от займа. Когда владелец имущества требует уплатить вознаграждение за пользование чужим имуществом, то между двумя сторонами заключается договор кредита, аренды или соглашение о займе. Займ предполагает выплаты процентов, комиссий, штрафов. Чаще всего эти суммы рассчитываются посуточно.
Разница между ссудой и займом очевидна. Займ, как и кредит, выдается на условиях платности, срочности и возвратности. Он предполагает «резервирование» под определенные нужды денежных сумм инвестора, банка, МФО.
Сроки погашения процентов оговариваются в кредитном договоре. График платежей не допускается нарушать. В то же самое время, безвозмездная сделка по предоставлению ссуды может быть бессрочна.
Другие особенности и кардинальные отличия ссуды от займа:
Видео: Нюансы налогообложения
Требования к работнику и к организации
Оказывается, что выдача займов – это не прерогатива МФО, банков. Даже работодатель имеет право поддержать» своего сотрудника в трудную жизненную минуту кредитными средствами при условии, что он является оформленным юридическим лицом или ИП.
Момент передачи денег считается датой соглашения. Проценты устанавливаются строго индивидуально, по возможностям работодателя и по желаниям ссудополучателя-работника.
Сумма займа подлежит обсуждению. Решение о выдаче сравнительно небольшой ссуды принимает директор (руководитель) в единоличном порядке. Если выдаче займовых сумм определяется как крупная сделка, то для адекватного ответа на запрос ценного специалиста требуется заседание общего собрания владельцев компании.
Это может быть решено на Наблюдательном совете, общем собрании акционеров, общем собрании участников общества (ООО).
Внимание! Сумма займа считается крупной, когда она превышает ¼ стоимости всего имущества по данным бухгалтерской отчетности за последний отчетный период.
Для каких целей может быть выдан займ сотруднику организации
В основном в качестве займа, выдаваемого от предприятия, используются денежные средства, которые должны быть потрачены приобретение жилья.
Новые благоустроенные дома от места работеста работы, что, увеличение жилой площади связи с появлением детей – вот, что интересует большинство квалифицированных специалистов. Такие объекты вторичного и нового жилья могут быть расположены рядом с местом работы, что еще более стимулирует к продуктивной деятельности.
Из каждого правила должна быть исключения. Ссудные денежные средства от компании выдаются и на покупку транспортного средства. Как известно. Автомобиль – это не роскошь, а средство передвижения. А как удобно доехать до здания заводоуправления на новеньком авто!
Это – актуально, когда любимая работа связана с частым перемещением с места на место. Данная сделка выглядит привлекательно как для ссудополучателя, так и ссудодателя (экономится время ценного сотрудника).
Как сотруднику составить заявление?
Как оформить займ, подскажет главный бухгалтер. Для этого нужно заполнить заявление на имя руководителя. В документе указывается:
- на что планируется расходоваться сумма займа;
- каков ее размер;
- какую часть займовых сумм предполагается вычитать из ежемесячной заработной платы;
- планируемый срок погашения задолженности.
Необходимые документы
Для сотрудника, оформляемого займ на рабочем месте, не нужно предоставлять никаких документов.
Вся необходимая информация имеется в отделе кадров. Руководитель имеет право в любой момент ознакомиться с реальным имущественным и семейным положением потенциального ссудополучателя.
Размер и сроки выплаты
Соглашение составляется в произвольной форме. Образец можно взять из Интернета. В нем иногда даже не оговариваются некоторые условия. Но это не означает, что в соглашении нет порядка по срокам и порядку выплат.
Некоторые условия «по умолчанию» буквально означают:
| В договоре отсутствует | Предполагается |
| В договоре отсутствует описание процентной ставки | Процентная ставка равна ставке рефинансирования на момент возврата части займа |
| Не установлены сроки по выплатам | Сроки уплаты процентов устанавливаются раз в месяц. Если займодатель потребует, то ссудополучатель обязан вернуть деньги в течение 30 дней после предъявления требования. |
| Не описаны правила досрочного погашения займовых сумм | Беспроцентная сумма погашается срочно. Процентный займ полностью уплачивается после уведомления ссудодателя (п.2 ст. 810 ГК РФ) и через 30 дней |
Оформление договора
Договор займа на предприятии не является условной офертой. Одна из сторон договора может изменить условия по причинам тяжелого материального положения.
Так, работодатель часто заменяет договор ссуды договором дарения. Сумма или часть суммы может быть «прощена», то есть подарена.
Как происходит получение денег?
Получение денежных средств происходит в кассе работодателя. Также бывает, что компания заключает трехсторонний договор, и деньги переводятся сразу на счет застройщика или займополучателя.
Возврат займа сотрудником в кассу организации происходит при начислении заработной платы.
Налогообложение
Для целей налогообложения важно понимать, что облагается НДФЛ, а что – нет, что входит в налоговую базу по налогу на прибыль.
Сюда не входят:
Займы, выдаваемые на приобретение жилья и земельных участков для целей строительства. Наоборот, с этих ссуд можно получить налоговые вычеты (если они ни разу не выдавались)
Сюда входят:
- Экономия, которая остается на процентах. Для расчета экономии определяется, была ли материальная выгода. Она обозначается, если сумма процентов больше чем 2/3 ставки рефинансирования.
Пример. Иванову выдана ссудная сумма под 5 процентов годовых. На момент выплат по займу ставка рефинансирования составляла 9%. 2/3 от 9 процентов =6 процентов. 6 процентов больше, чем 5 процентов. Материальная выгода очевидна.
- Материальная выгода от процентов по ипотечному кредитования. Это происходит, когда ссудополучатель сначала заключает договор с банком, а потом согласует вопрос с своим работодателем. При таком порядке займ не считается целевым.
- Сумма процентов. Она включается в базу налога на прибыль. Учет осуществляет на конец отчетного периода.
Налог на прибыль
Сумма процентов со ссуды включается в доход организации согласно п. 6 ст. 250 НКУ РФ. Если используется метод начисления, то эти данные оказываются в отчете на конец налогового периода.Налоговым агентом является организация-работодатель.
Налог на доходы физических лиц
Если работодатель пожелает заключить с ссудополучателем договор дарения, то у сотрудника возникает доход.
Со всех видов дохода работник обязан выплатить налог на доходы физических лиц в размере 13 процентов. Но не нужно забывать, что существует и налоговый вычет с подарка в размере 4000 рублей единовременно.
Как отражается по бухучету займ работника предприятия?
В основном займовые суммы остаются на счете 73.1. «Расчеты с персоналом по прочим операциям, Расчеты по займам».
Проводки по дебету и кредиту счетов зависят от операции и выглядят следующим образом:
Получить кредитные средства на «родном» предприятии свидетельствует о высокой оценке работника как квалифицированного специалиста. Займ на новое жилье по низкими процентам считается выгодным приобретением.
Ну, а, если работодатель готов предоставить беспроцентный займ, который впоследствии заменяет на договор дарения, то это просто «окрыляет». Пусть сбываются мечты!
Порой бухгалтеру, прежде чем выполнить свою работу – оформить документы, сделать проводки и начислить налоги – приходится работать и за своих коллег, чаще всего за юристов. В этой статье мы дадим вам советы, какой договор подойдет, если компания одалживает деньги сотруднику, а также расскажем, как оформить эту операцию в программе «1С:Зарплата и управление персоналом 8».
Что нужно знать, выдавая работнику деньги в долг
Сотрудник попросил у работодателя денег в долг. Если директор дал добро, то бухгалтеру предстоит выдать деньги и оформить сделку. Для этого в первую очередь нужно решить, какой договор по факту заключен: кредита, ссуды или займа?
Определение кредитного договора содержится в статье 819 ГК РФ . Согласно положениям этой статьи кредит может быть выдан исключительно деньгами, в качестве кредитора может выступать только банк или другая кредитная организация.
Обязательные условия кредита - это возвратность и возмездность, то есть деньги должны быть возвращены и обязательно с процентами. Таким образом, компания, не являющаяся кредитной организацией, выдать кредит своему сотруднику не вправе.
Следующий договор - ссуды или безвозмездного пользования (ст. 689 ГК РФ). По договору ссуды вещь передается в пользование ссудополучателю бесплатно. Главное отличие от других долговых договоров: ссудополучатель должен вернуть именно эту вещь в том же состоянии, что и брал (с учетом нормального износа). То есть вещь должна быть индивидуально-определенная, к примеру, автомобиль или здание. Дать деньги в долг по договору ссуды невозможно.
По договору займа одна сторона (займодавец) передает в собственность другой стороне (заемщику) деньги или другие вещи, определенные родовыми (а не индивидуальными) признаками. Заемщик обязуется возвратить займодавцу такую же сумму денег или равное количество других полученных им вещей того же рода и качества (ст. 807 ГК РФ). Таким образом, для оформления долговых отношений с сотрудником подходит договор займа.
Все отличительные признаки перечисленных договоров мы собрали в одной таблице.
Различия между договорами займа, кредита и ссуды
|
Условия договора |
Кредит |
Займ |
Ссуда |
|
Сторона договора |
Кредит может предоставить только специализированная организация |
Ограничений по сторонам договора нет |
|
|
Объект договор |
Исключительно денежные средства |
Вещи, в том числе деньги, не имеющие индивидуальных признаков |
Вещи, имеющие индивидуальные признаки |
|
Возвратность |
Заемщик должен вернуть деньги |
Вещь переходит в собственность заемщика, поэтому он возвращает другую, но точно такую же |
Имущество не переходит в собственность ссудополучателя, следовательно, он должен вернуть именно эту вещь |
|
Возмездность |
Проценты по кредиту обязательны |
Договор займа по умолчанию возмездный. Если о процентах в договоре не сказано, то их размер соответствует ставке рефинансирования на день возврата долга. Условие о безвозмездности нужно фиксировать в договоре. Исключения: договор займа заключен между гражданами на сумму не более 5000 руб.; по договору передаются не деньги. В этих двух случаях предполагается беспроцентный договор |
Договор ссуды является безвозмездным |
|
Ограничения |
Коммерческая организация не вправе передавать имущество в безвозмездное пользование собственникам, а также руководителю или члену органов управления или контроля |
Деньги сотруднику можно дать как под проценты, так и бесплатно. Если ваш договор безвозмездный, то в нем нужно явно на это указать. Иначе по умолчанию действует правило статьи 809 ГК РФ , согласно которому процент устанавливается исходя из ставки рефинансирования. Исключение - когда по договору передаются не деньги, а другие вещи. В такой ситуации отсутствие в договоре условия о процентной ставке автоматически делает его безвозмездным. Последствия беспроцентного договора для сотрудника - НДФЛ с материальной выгоды, которая возникает вследствие экономии на процентах.
Имейте в виду, что экономить на НДФЛ, выдавая беспроцентный заем под видом аванса в часть зарплаты, достаточно рискованно. Если сотрудник решит уволиться до момента полного погашения займа, вы не имеете права его удерживать. В этом случае, если он добровольно не вернет всю сумму долга, то взыскать ее можно только через суд.
Как исчисляется материальная выгода
Порядок расчета материальной выгоды зависит от валюты, в которой выдан заем. Так, по рублевым займам выгода возникнет, если процент, установленный договором, меньше 2/3 ставки рефинансирования, в том числе равен нулю (подп. 1 п. 2 ст. 212 НК РФ). Если займ получен в иностранной валюте, выгода возникает в случае, когда проценты составляют менее 9 (подп. 2 п. 2 ст. 212 НК РФ). Дата фактического получения дохода в виде материальной выгоды установлена в подпункте 3 пункта 1 статьи 223 НК РФ . Это день уплаты процентов.
Как определить дату получения дохода по беспроцентному займу? В Налоговом кодексе РФ об этом не сказано. Чиновники в письмах Минфина России от 14.04.2009 № 03-04-06-01/89 , от 17.07.2009 № 03-04-06-01/175 и от 22.01.2010 № 03-04-06/6-3 рекомендуют считать датой фактического получения дохода в виде материальной выгоды день возврата сотрудником займа или его части.
Однако есть и другая точка зрения. Так, в письме Минфина России от 01.02.2010 № 03-04-08/618 сказано, что если в течение налогового периода заемщик не выплачивал проценты по займу, то в этом периоде у него не возникает дохода в виде материальной выгоды. На наш взгляд, первая позиция более обоснованна. В любом случае, налоговому агенту предстоит самому решить, какой из рекомендаций финансового ведомства воспользоваться.
Случаи, когда материальная выгода от экономии на процентах не облагается НДФЛ, перечислены в подпункте 1 пункта 1 статьи 212 НК РФ . К ним относятся, к примеру, ситуации, когда заем был получен на покупку жилья. Но налогоплательщик должен подтвердить наличие у него права на получение имущественного налогового вычета соответствующим уведомлением, выданным налоговым органом по форме, утв. приказом ФНС России от 25.12.2009 № ММ-7-3/714@ .
Ставка НДФЛ для материальной выгоды зависит от налогового статуса налогоплательщика. Для резидента РФ, не имеющего права на имущественный налоговый вычет, материальная выгода полученная от экономии на процентах облагается НДФЛ по ставке 35 процентов (п. 2 ст 224 НК РФ). Для нерезидентов ставка НДФЛ составляет 30 процентов (п. 3 ст. 224 НК РФ).
Договор займа, расчет материальной выгоды и НДФЛ в "1С:Зарплате и управлении персоналом 8"
В программе «1С:Зарплата и управление персоналом 8» договор займа с сотрудником регистрируется одноименным документом.

Регистрация договор займа
Независимо от типа валюты, указанной в договоре займа, расчет материальной выгоды в целях исчисления НДФЛ возможен только в рублях. В случае, когда заем был выдан в иностранной валюте, и это указано в Договоре займа с сотрудником , расчет будет сделан в рублях по указанному в документе курсу.
Для расчета материальной выгоды и налога нужно установить флаг в графе Начислять материальную выгоду и выбрать ставку НДФЛ 35 процентов. Если сотрудник - нерезидент, то НДФЛ будет автоматически начисляться по ставке 30 процентов.
Ставка НДФЛ 13 процентов не актуальна для данного вида договоров с 2008 года, но сохранена в этом документе для договоров, внесенных ранее.
Можно указать периодичность погашения займа: ежемесячно или единовременно.
Материальная выгода будет рассчитываться соответственно этим периодам.
Поскольку расчет суммы погашения займа происходит при начислении зарплаты в последний день месяца, то и дата получения дохода - материальной выгоды - регистрируется тем же днем.
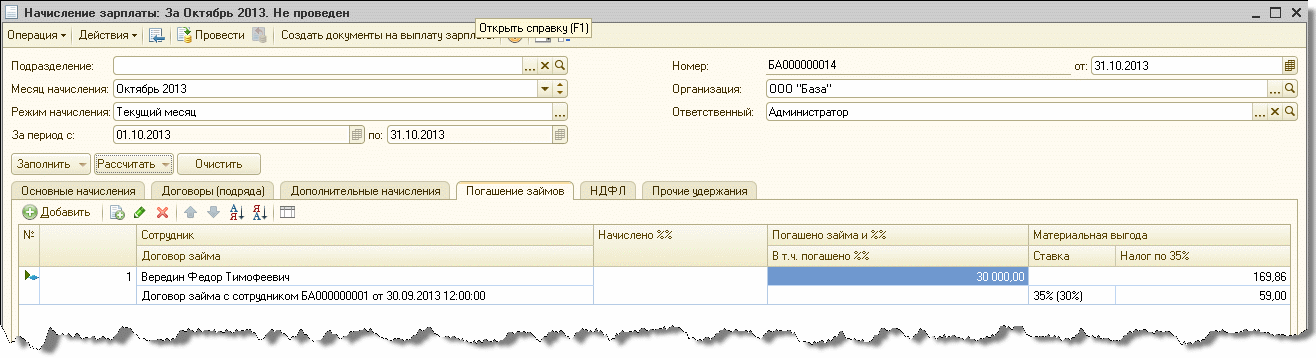
Начисление материальной выгоды одновременно с зарплатой
Кроме того, погашение займа можно зарегистрировать документом Приходный кассовый ордер . В документе Договор займа с сотрудником в любой момент можно сформировать Отчет о погашении займа . Этот отчет формируется по состоянию на последний предполагаемый день окончательного погашения займа. И в любой момент показывает актуальную информацию об остатке основного долга и непогашенных процентов.

Формирование отчета о погашении займа
В этом же документе можно сформировать печатную форму договора займа.
Может ли организация простить сотруднику долг? Да, может. Материальной выгоды от экономии на процентах в этом случае не будет. Документ Договор займа с сотрудником в программе надо будет «снять с проведения», зарегистрировать подаренную сотруднику сумму в виде дохода с кодом 2720 документом Регистрация разовых начислений . Автоматически будет предоставлен вычет в размере 4 000 рублей.
Напоминаем, что ставка рефинансирования, используемая при исчислении материальной выгоды, устанавливается в Настройке параметров учета на закладке Прочие ставки .
От редакции
Подробнее об особенностях заключения договора займа читайте на стр. 28. О налоговых последствиях, которые возникают у займодавца и у заемщика, читайте в справочнике «Договоры, условия, формы, налоги» раздела «Юридическая поддержка» в ИС ИТС:
http://its.1c.ru/db/contracts#content:28867:1
http://its.1c.ru/db/contracts#content:28868:1
С порядком регистрации возврата займа, расчетом материальной выгоды и НДФЛ в «1С:Предприятии 8» можно ознакомиться в справочнике «Кадровый учет и расчеты с персоналом в программах „1С"» раздела «Кадры и оплата труда» в ИС ИТС:
Крупные и прибыльные организации нередко выдают займы персоналу. Так руководство поощряет работника за хороший труд или удерживает его на рабочем месте.
Для персонала такой кредит предпочтительней и выгодней, чем банковский. Обычно начальство выдает деньги труженикам за символические проценты или без них.
Займ выдается на потребительские нужды или конкретные цели. Сделка оформляется соответствующим договором в соответствии с ГК РФ.
Что это такое
Часто сотрудники обращаются за получением ссуды не в кредитную организацию, а к работодателю, т. к. в этом случае деньги можно взять в долг без переплаты.
Условия займа индивидуальны и устанавливаются руководством. Для его оформления работник пишет заявление, в котором указывает причины необходимости в деньгах и цели их расходования. Составляется , в нем отражают условия сделки. Он начинает действовать с момента получения суммы.
Данный факт работник подтверждает следующими документами:
- расходным ордером;
Беспроцентный кредит от организации сотрудник вправе выплатить досрочно. Если в соглашении срок погашения долга не указан, то возместить его заемщик обязан по требованию руководства в .
Погашать ссуду труженик может наличными через кассу работодателя, перечислять на счет, суммы могут удерживаться из его заработка. Конкретный порядок необходимо отразить в договоре.
Займ выдается наличными либо перечисляется на счет или карту работника. НДФЛ с беспроцентной ссуды удерживается с получателя средств.
Нормативная база
Договор займа между работодателем и сотрудником составляется на основании положений главы 42 ГК. Ссуда является беспроцентной в соответствии со ст. 809 ГК.
Законодательство не содержит ограничений и запретов на выдачу сумм работникам в долг. В бухучете данная операция должна быть грамотно отражена. Правильно нужно составлять соглашение, обязательно указать факт беспроцентного пользования деньгами.
Организация или учредитель, выдающие ссуду, с ее суммы никакие налоги не платят. За уплату НДФЛ несет ответственность только заемщик.
При покупке на заемные средства жилья следует запросить у ИФНС справку о применении налогового вычета.
Компания вправе выдать труженику займ не только деньгами, но и товаром. Об этом свидетельствует п. 1 ст. 807 ГК.
По ст. 812 ГК сотрудник вправе оспорить соглашение, если имущество или деньги переданы ему не в том объеме и не так, как предполагалось. В данной ситуации договор является недействительным.
Возврат долга в сроки и в порядке, установленном в соглашении, предполагает ст. 810 ГК.
Цели кредита
Займ сотруднику от организации может выдаваться на личные нужды или определенные мотивы. Закон не содержит ограничений на использование полученных таким способом средств.
Ссуда от работодателя выдается на следующие цели:
- возведение дома или приобретение участка под застройку;
- строительство гаража;
- покупка машины;
- строительство или приобретение готового жилья;
- покупка электроники и другие бытовые приобретения;
- отдых и лечение;
- оплата образования.
Если займ выдан на определенные цели, кредитор вправе запросить у заемщика бумаги, подтверждающие целевое расходование средств. В противном случае сделка может быть расторгнута.
Гражданское законодательство не ограничивает время погашения займа и его пролонгации. Обычно руководство выдает персоналу деньги в долг на срок до года, но он вправе продлить его на свое усмотрение.
Заемщик должен предоставить работодателю уведомление от ИФНС о том, что из его заработка не нужно взимать налог с материальной выгоды. Для получения бумаги гражданину необходимо подтвердить целевое использование средств.
Документальное оформления займ сотруднику от организации
Сначала сотрудник, желающий получить от работодателя деньги в долг, пишет заявление.
В нем он указывает:
- планируемое расходование средств:
- сумму;
- желаемый срок пользования ссудой;
- способ погашения (например, ежемесячное удержание определенного процента от заработка).
Как оформить заявление правильно подскажет бухгалтер, о правилах составления документа можно прочитать в интернете. Никаких других бумаг от работника не требуется. Все данные о нем есть в кадровой службе организации.
Договор займа между юрлицом и гражданином оформляется только в письменном виде. Подтверждает наличие соглашения и его положения расписка сотрудника либо другой документ, свидетельствующий о передаче определенной суммы или имущества. Например, акт передачи.
В соглашении нужно указать данные сторон, их права, обязанности, ответственность, основные условия сделки, достигнутые при предварительной договоренности, подписи заемщика и кредитора. Компания ставит печать на документ.
Для каждой стороны оформляется один экземпляр документа. При значительной сумме ссуды следует составить график ее погашения в качестве приложения к договору.
Работодателям необходимо знать, можно ли удерживать часть средств из зарплаты заемщика, если он добровольно не погашает задолженность. Такой вариант допустим, если прописан в договоре. При указании в соглашении другого способа возвращения долга, например, перечислением на счет компании, самовольно удерживать деньги из зарплаты недопустимо.
Если должник не возвращает деньги в установленный срок, он обязан уплатить проценты, их размер прописан в ст. 395 ГК за каждый день просрочки (ст. 811 ГК).
Обычно процент начисляется раз в месяц, если иной порядок не предусмотрен соглашением (ст. 809 ГК).
Если проценты в соглашении не отражены, то они определяются по учетной ставке, актуальной на день погашения ссуды или ее части (ст. 809 ГК).
Если сумма выдана бессрочно, т. е. до востребования, то возместить ее труженик должен за 30 дней с даты предъявления компанией требования об этом (ст. 810 ГК).
Перед тем как выдать ссуду директору, нужно ознакомиться с законодательством об ООО и АО в отношении сделок с заинтересованностью. Составлять договор займа или нет решается собранием участников ООО или акционеров. От лица организации соглашение подписывает учредитель. Такой порядок необходим при выдаче крупного займа, сумма которого превышает ¼ стоимости активов по данным бухучета за последний отчетный период.
Условия соглашения любая из сторон вправе изменить из-за трудного финансового положения. Нередко руководство заменяет составленный ранее договор займа на документ о дарении или «прощении» долга.
Условия договора
В договоре отражают:
- сумму ссуды;
- процесс и сроки погашения долга (одним платежом или частями);
- способ : внесение наличных в кассу или безналом на счет;
- размер процентов и периодичность их начисления и погашения;
- порядок урегулирования споров;
- непредвиденные обстоятельства.
Сотрудник, получающий заработок от организации-кредитора может погашать займ путем удержания определенной суммы из зарплаты.
Бухгалтерские проводки
Выданные персоналу ссуды относятся к прочим операциям.
Для отражения заемных средств предназначен счет 73.1. основные бухгалтерские проводки представлены в таблице:
Облагается ли НДФЛ в 2019 году
Бухгалтер выдавшей займ организации должен знать, облагается ли этот доход сотрудника НДФЛ.
Работник получает материальную выгоду (экономию на процентах) от займа в момент погашения беспроцентного или при уплате процентов, размер которых ниже 2/3 учетной ставки Центробанка на дату совершения операции (ст. 212 НК).
Для рублевого займа размер экономии равен разнице между процентами, рассчитанными от 2/3 ставки рефинансирования и установленными в соглашении.
В 2019 году датой получения дохода (экономии) является последний день каждого месяца периода действия соглашения. Данные коррективы внесены в ст. 223 НК Законом № 113-ФЗ от 02.05.15.
НДФЛ с займа с низкими процентами или без них исчисляет организация-кредитор и уплачивает в бюджет из начисленного сотруднику заработка. Налог в этом случае равен 35% (ст. 224 НК).
Рассчитывается НДФЛ ежемесячно нарастающим итогом с начала года. Удержания из заработка не могут превышать 50% от суммы к выплате.
Если сотрудник взял ссуду для покупки или строительства жилья, он вправе воспользоваться имущественным вычетом. В этом случае исчисленный НДФЛ бухгалтер ежемесячно уменьшает на сумму вычета. При этом сотрудник должен предоставить в бухгалтерию соответствующие бумаги от ИФНС.
Налог по ставке 35% нельзя уменьшить на стандартные вычеты.
Если работник получает заработок в иностранной валюте, то его доход пересчитывают в рубли по курсу Центробанка на момент его фактического получения.
Если работодатель заключил с подчиненным договор дарения беспроцентной ссуды, то сотрудник не обязан их возвращать, соответственно и материальной выгоды от использования средств у него не возникает.
Сумма подаренных работнику денег будет облагаться НДФЛ по ставке 13% .
Займ сотруднику от организации является для гражданина прекрасной альтернативой банковскому кредиту. Такое отношение со стороны руководства дает человеку высокую оценку как качественного специалиста и ценного работника.
Минимальные проценты или их отсутствие предоставляют возможность практически без переплаты использовать средства для решения поставленных задач. Плюсом для работодателя от такого кредитования является повышение стимула персонала к высокоэффективному труду.
Как взять срочный займ онлайн — читайте .




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации