
Оформление первичных кассовых документов. Кассовые операции
Приходный кассовый ордер.
- · приходный кассовый ордер выписывается в одном экземпляре работником бухгалтерии, подписывается главным бухгалтером или лицом, на это уполномоченным;
- · квитанция к приходному кассовому ордеру подписывается главным бухгалтером или лицом, на это уполномоченным, и кассиром, заверяется печатью (штампом) кассира и регистрируется в журнале регистрации приходных и расходных кассовых документов (форма N КО-3) и выдается на руки сдавшему деньги, а приходный кассовый ордер остается в кассе;
- · в приходном кассовом ордере и квитанции к нему указываются: по строке "Основание" - содержание хозяйственной операции; по строке "В том числе" сумма НДС, которая записывается цифрами, а в случае, если продукция, работы, услуги не облагаются налогом, делается запись "Без налога (НДС)";
- · в приходном кассовом ордере по строке "Приложение" перечисляются прилагаемые первичные и другие документы с указанием их номеров и дат составления;
- · в графе "Кредит, код структурного подразделения" указывается код структурного подразделения, на которое приходуются денежные средства.
Расходный кассовый ордер.
Кассовый ордер выписывается в одном экземпляре работником бухгалтерии;
- · кассовый ордер подписывается руководителем организации и главным бухгалтером или лицом, на это уполномоченным;
- · кассовый ордер регистрируется в журнале регистрации приходных и расходных кассовых документов (форма N КО-3);
- · в тех случаях, когда на прилагаемых к расходным кассовым ордерам документах (заявлениях, счетах и др.) имеется разрешительная надпись руководителя организации, его подпись на расходных кассовых ордерах необязательна;
- · в расходном кассовом ордере по строке "Основание" указывается содержание хозяйственной операции, а по строке "Приложение" перечисляются прилагаемые первичные и другие документы с указанием их номеров и дат составления.
Лимит кассы на исследуемом предприятии составляет 100 000 руб.
Журнал регистрации приходных и расходных кассовых документов.
Применяется для регистрации бухгалтерией приходных и расходных кассовых ордеров или заменяющих их документов платежных (расчетно-платежных) ведомостей, заявлений на выдачу денег, счетов и др. до передачи в кассу организации. Расходные кассовые ордера, оформленные на платежных (расчетно-платежных) ведомостях на оплату труда и других, приравненных к ней платежей, регистрируются после их выдачи.
Кассовая книга.
Применяется для учета поступлений и выдачи наличных денег организации в кассе. Кассовая книга должна быть пронумерована, прошнурована и опечатана печатью на последней странице, где делается запись "В этой книге пронумеровано и прошнуровано ___ листов". Общее количество прошнурованных листов в кассовой книге заверяется подписями руководителя и главного бухгалтера организации.
Каждый лист кассовой книги состоит из двух равных частей: одна из них (с горизонтальной линовкой) заполняется кассиром как первый экземпляр, вторая (без горизонтальных линеек) - как второй экземпляр с лицевой и оборотной стороны через копировальную бумагу чернилами или шариковой ручкой. Первые и вторые экземпляры листов нумеруются одинаковыми номерами. Первые экземпляры листов остаются в кассовой книге. Вторые экземпляры должны быть отрывными, они служат отчетом кассира и до конца операций за день не отрываются.
Порядок проведения инвентаризации кассы.
Согласно приказу №49 Министерства финансов РФ от 13.06.1995 «Об утверждении методических указаний по инвентаризации имущества и финансовых обязательств», а также в соответствии с Порядком ведения кассовых операции компании проводят инвентаризацию кассы.
Обобщенной целью проведения инвентаризации является сверка правил хранения наличных денежных средств, оформления первичной и вторичной учетной документации, а также соответствие остатка в кассовой книге реальному остатку в кассе.
Инвентаризация проводится в обязательном порядке в следующих случаях:
- Ш при смене одного кассира на другого;
- Ш при подтвержденном обнаружении недостачи или хищении;
- Ш в преддверии составления годовой отчетности.
В других случаях сроки проведения инвентаризации могут быть установлены главой компании или уполномоченным лицом. Для этого издается в установленном порядке введенный Приказ о проведении инвентаризации. В Приказе указывается на необходимость создания комиссии для проведения инвентаризации, а также указывается состав данной комиссии. Обычно в комиссию входят представители высшего руководства компании, бухгалтерии, отделов аудита и контроля.
При инвентаризации, прежде всего, проверяется учетный остаток, величина которого отражена в отчете кассира. Учетный остаток сравнивается с фактическим наличием денег в кассе. В случае если фактический остаток больше учетного остатка, то есть в кассе имеется излишнее количество денежных средств, тогда эта величина должна быть признана в составе внереализационных доходов организации. Если в кассе обнаружена недостача (то есть фактическое количество денежных средств в кассе меньше учетного остатка), то величина недостачи взыскивается за счет кассира.
После инвентаризации заполняется «Акт по форме Инв-15», в соответствии с которым в бухгалтерии должны быть осуществлены следующие проводки:
Д 50 К 91-1 - на сумму излишка денежных средств;
Д 94 К 50 - на сумму недостатка денежных средств;
Д 73 К 94 - недостача относится на кассира.
Участники хозяйственной сделки имеют право выбрать любую форму безналичных расчетов с учетом конкретных хозяйственных операций. Вся система расчетов строится так, чтобы создавались благоприятные условия для совершения платежей и ускорения кругооборота средств. Задержка в расчетах лишает поставщиков выручки от реализации, затрудняет выполнение производственных и хозяйственных задач. При задержке платежей у покупателей образуется кредиторская задолженность и нарушаются важнейшие принципы хозяйствования.
На исследуемом предприятии используются расчеты платежными поручениями. Данная форма безналичных расчетов позволяет организации - владельцу расчетного счета перевести денежные средства на счет организации - получателя средств, например на банковский счет поставщика товаров или услуг. Условия исполнения банком платежных поручений, ответственность за неисполнение или ненадлежащее исполнение определены в ст.863 ГК РФ - ст.866 ГК РФ.
Подотчетными лицами являются работники предприятия, получившие авансом наличные суммы денежных средств на предстоящие операционные, административные и командировочные расходы.
В соответствии с порядком ведения кассовых операций в РФ выдача наличных денег под отчет производится на основании приказа, заявления работника с разрешительной визой руководителя.
Предприятия выдают наличные деньги под отчет на операционные и хозяйственные расходы в размерах и на сроки, определяемые руководителями предприятий.
В случае направления в служебную командировку работодатель обязан возмещать работнику (ст. 168 ТК РФ):
- 1. Расходы по проезду;
- 2. Расходы по найму жилого помещения;
- 3. Дополнительные расходы, связанные с проживанием вне места постоянного жительства (суточные);
- 4. Иные расходы, произведенные работником с разрешения или ведома работодателя.
Порядок и размеры возмещения расходов, связанных со служебными командировками, определяются коллективным договором или приказами организации. При этом размеры возмещения не могут быть ниже размеров (норм), установленных Правительством РФ для организаций, финансируемых из федерального бюджета.
Выдача наличных денег под отчет на командировочные расходы производится в пределах сумм, устанавливаемых предприятием самостоятельно.
Синтетический учет расчетов с подотчетными лицами ведется на активно-пассивном счете 71 «Расчеты с подотчетными лицами».
Командировочные расходы включаются в издержки производства и обращения в фактически произведенном размере. Для целей налогообложения затраты на командировки принимаются в пределах установленных норм. Командировочные расходы сверх норм увеличивают налогооблагаемую базу. НДС по сверхнормативным затратам в зачет бюджету не представляется, а списывается за счет собственных средств предприятия.
Суточные, выданные сверх норм, включаются в совокупный годовой доход подотчетного лица и облагаются налогом на доходы физических лиц. На выданные сверх норм суточные не начисляются страховые взносы.
Дебиторская задолженность -- сумма долгов, причитающихся предприятию, фирме, компании, со стороны других предприятий, фирм, компаний, а также граждан, являющихся их должниками, дебиторами.
Дебиторская задолженность возникает в случае, если услуга (или товар) проданы, а денежные средства не получены. Как правило, покупателем не предоставляется какого-либо письменного подтверждения задолженности за исключением подписи о приемке товара на товаросопроводительном документе.
Дебиторская задолженность относится к оборотным активам компании вне зависимости от срока её погашения.
Кредиторская задолженность -- задолженность субъекта (предприятия, организации, физического лица) перед другими лицами, которую этот субъект обязан погасить.
Кредиторская задолженность возникает в случае, если дата поступления услуг (работ, товаров, материалов и т. д.) не совпадает с датой их фактической оплаты.
Ответственность за злостное уклонение от возврата кредиторской задолженности предусмотрена статьей 177 УК РФ.
В бухгалтерском учёте принято выделять несколько видов кредиторской задолженности:
- задолженность перед поставщиками и подрядчиками;
- задолженность перед персоналом организации;
- задолженность перед внебюджетными фондами;
- задолженность по налогам и сборам;
- задолженность перед прочими кредиторами.
Наличие кредиторской задолженности не является благоприятным фактором для организации и существенно снижает показатели при оценке финансового состояния предприятия, платежеспособности и ликвидности.
Основными кредиторами являются поставщики товаров и услуг: «ТГК №9», «Пермэнергосбыт», «Ростелеком», «ГалоПолимер Пермь» и др.
Основные дебиторы: ГУПП Полигон «Красный бор», «Лукойл-Коми», ОАО «Полярный кварц», ОАО «Салолин» и др.
Для учета дебиторской задолженности системой счетов бухгалтерского учета предусмотрены счета: «Расчеты с покупателями и заказчиками», «Расчеты с подотчетными лицами», «Расчеты с разными дебиторами и кредиторами» и др.
В системе аналитического учета дебиторскую и кредиторскую задолженности отражают по их видам.
Срок, в течение которого дебиторская и кредиторская задолженности отражаются в учете и отчетности, включает в себя период времени, с которым гражданское законодательство связывает те или иные правовые последствия. Наступление или истечение срока влечет возникновение, изменение или прекращение гражданских правоотношений, связанных с правами и обязанностями сторон. Сроки бывают нормативные - установленные законом или иными правовыми актами и договорные - определяемые соглашением сторон. Как разновидность нормативных сроков гражданского права различают сроки, в течение которых нарушенное или оспариваемое право подлежит защите, например, срок исковой давности. Общий срок исковой давности установлен в три года. Для отдельных видов требований законом могут быть установлены специальные сроки исковой давности, сокращенные или увеличенные по сравнению с общим сроком.
Дебиторская задолженность по истечении срока исковой давности списывается на основании приказа руководителя на уменьшение финансовых результатов организации или резерва по сомнительным долгам. Но эта списанная задолженность не считается аннулированной; ее отражают на забалансовом счете в течение пяти лет и наблюдают за возможностью взыскания.
Кредиторская задолженность по истечении срока исковой давности списывается на увеличение финансовых результатов организации.
Наиболее распространенный вид удержания - это удержания за причиненный материальный ущерб. Материальная ответственность работников за ущерб, причиненный организации, предусматривается ТК РФ, а именно главой 39 «Материальная ответственность работника».
Взыскание осуществляется путем удержания из заработной платы работника соответствующих сумм. Возмещение ущерба производится независимо от привлечения работника к дисциплинарной, административной или уголовной ответственности за действие (бездействие), которым причинен ущерб организации.
При каждой выплате заработной платы общий размер всех удержаний не может превышать 20%, а в случаях, особо предусмотренных законодательством, к которым относятся возмещение ущерба, причиненного разбоем или хищением имущества, - 50% заработной платы, причитающейся к выплате работнику.
Информация о суммах недостач и потерь от порчи и гибели материальных и иных ценностей, в том числе по вине работников организации, обобщается на счете 94 "Недостачи и потери от порчи ценностей".
По дебету счета 94 с кредита счетов учета материальных ценностей отражаются:
- по недостающим или полностью испорченным товарно-материальным ценностям - их фактическая себестоимость;
- по недостающим или полностью испорченным основным средствам - их остаточная стоимость (первоначальная стоимость за минусом суммы начисленной амортизации).
Для обобщения информации о расчетах с персоналом организации, кроме расчетов по оплате труда, расчетов с подотчетными лицами и депонентами, предназначен счет 73 «Расчеты с персоналом по прочим операциям».
К счету могут быть открыты следующие субсчета: 1. «Расчеты по предоставленным займам»; 2. «Расчеты по возмещению материального ущерба»; 3. «Расчеты за товары, проданные в кредит» и др.
Предприятие становится налогоплательщиком с момента государственной регистрации. Это означает, что оно должно уплачивать в бюджет и во внебюджетные фонды налоги, акцизы, сборы и иные обязательные платежи.
Нарушение этой обязанности влечет административную ответственность для предприятия и его руководителя в виде штрафов. Кроме того, Российским уголовным законодательством установлено наказание за различные виды налоговых преступлений.
Основными налогами для предприятия являются НДС, НДФЛ и налог на прибыль.
Учет расчетов по НДС.
Основным документом, регламентирующими учет, начисление, расчет и уплату налога на добавленную стоимость, является Налоговый кодекс РФ.
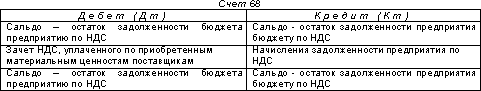
Учет налога на добавленную стоимость ведется на активном счете 19 «Налог на добавленную стоимость по приобретенным ценностям» (субсчета по видам ценностей) и активно-пассивном счете 68 «Расчеты по налогам и сборам « (субсчет «Расчеты по налогу на добавленную стоимость»).
Счет 19 имеет следующую структуру:
Счет 68 имеет следующую структуру:
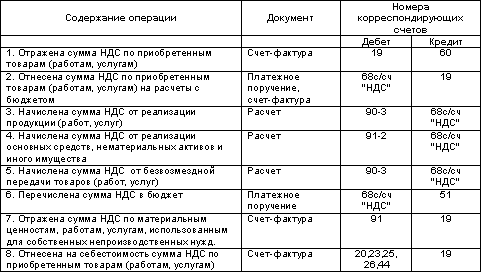
Основные проводки по счету 19 «Налог на добавленную стоимость по приобретенным ценностям» и 68 «Расчеты по налогам и сборам», субсчет «Расчеты по НДС»:
Учет расчетов по налогу на прибыль.
Объектом обложения налогом на прибыль является валовая прибыль, уменьшенная (увеличенная) в соответствии с положениями, предусмотренными действующим законодательством.
Ставка налога на прибыль в настоящее время установлена в размере 20%, в том числе в части, зачисляемой в федеральный бюджет, - 2%; в части, зачисляемой в бюджеты субъектов Российской Федерации - 18%.
Сумма налога на прибыль определяется плательщиком самостоятельно на основе бухгалтерской отчетности нарастающим итогом с начала года.
Расчет годовой суммы налога на прибыль производится по формуле:
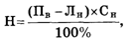
где Н - годовая сумма налога на прибыль; Пв - валовая прибыль, уменьшенная (увеличенная) на суммы, предусмотренные законодательством; Лн - налоговые льготы; Сн - ставка налога на прибыль.
Учет расчетов по налогу на прибыль ведется на счете 68 «Расчеты по налогам и сборам», к которому открывается субсчет «Расчеты по налогу на прибыль».
Инвентаризация расчетов с контрагентами (дебиторами и кредиторами) заключается в проверке обоснованности сумм, числящихся на счетах бухгалтерского учета. Проверке подвергаются счета расчетов бухгалтерского плана счетов. Суммы проверяются по первичным документам и актам сверок с контрагентами.
При инвентаризации расчетов с работниками организации выявляются не выплаченные суммы по оплате труда, подлежащие перечислению на счет депонентов, а также суммы и причины возникновения переплат работникам.
При инвентаризации расчетов с подотчетными лицами проверяются суммы выданных авансов и авансовые отчеты с учетом целевого назначения и даты выдачи аванса.
Таким образом, в результате инвентаризации путем документальной проверки комиссия должна установить правильность расчетов с контрагентами, обоснованность числящихся в бухгалтерском учете сумм дебиторской и кредиторской задолженности, а так же задолженности по недостачам и хищениям.
По результатам инвентаризации комиссией должен быть составлен акт инвентаризации расчетов с покупателями, поставщиками и прочими дебиторами и кредиторами по форме ИНВ-17. Результаты инвентаризации расчетов должны быть отражены в бухгалтерском учете организации (проводки, отражающие списание дебиторской, кредиторской задолженности).
Согласно законодательству РФ, предприятия и организации обязаны вести бухгалтерский учет всех хозяйственных операций. Для решения данной задачи используются первичные документы. Подтверждение факта совершения операций с наличными в кассовом узле предприятия также осуществляется с применением первичных документов.
Рассмотрим основные виды кассовых документов (далее КД) и какие обязательные реквизиты они могут и должны содержать.
Виды в зависимости от характера операций :
- приходные;
- расходные;
- регистры учета, содержащие регистрационную и обобщенную информацию из первичных КД, перечисленных выше.
На законодательном уровне (постановление Комстата РФ №88), утверждены такие виды КД :
- приходный кассовый ордер — № КО1 (далее по тексту ПКО);
- расходный кассовый ордер — № КО2 (РКО);
- кассовая книга — № КО4 (КК);
- журнал регистрации приходных и расходных кассовых документов — № КО3 (ЖР);
- книга учета принятых и выданных кассиром денежных средств — № КО5 (КВД).
 Выделяют основные обязательные реквизиты документов, перечисленных выше
, а именно:
- название;
- дата его составления;
- наименование его составителя, проще говоря название организации/предприятия;
- содержание операции;
- количественные и денежные измерения операции;
- должность лиц, совершивших и оформивших;
- подписи лиц, упомянутых выше.
Основные требования к оформлению
В связи с тем, что утвержденные и упомянутые выше КД отличаются друг от друга рассмотрим правила оформления каждого.
Особенности оформления ПКО:
- суть операции вносится в строчке «Основание»;
- общая сумма НДС вписывается в строчке «В т.ч.» в цифровом выражении. Эта строчка не может быть пустой. В случае если налог не применяется вписывается фраза «без (НДС)»;
- данные о дополнительных подтверждающих документах (при наличии) вписываются в ПКО в строчке «Приложение».

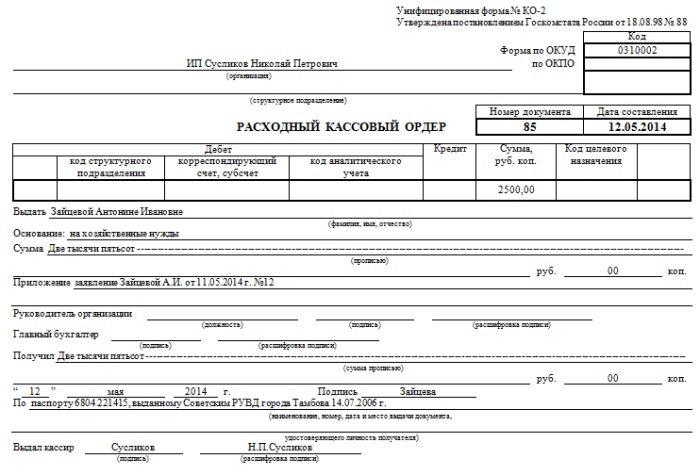
При заполнении РКО необходимо учесть следующие нюансы :
- наличие дополнительных документов (например, доверенности) вносится в строчку «Приложение» с обязательным указанием даты и номера;
- строчка «Основание» предполагает отражение содержания расходной операции;
- наличие подписи руководителя необязательно, если она присутствует на прилагаемом документе. Пример, если подпись директора предприятия присутствует на приказе вместе с резолюцией «Разрешаю» или «Согласовано», то РКО может быть принят в работу без его подписи.
Отдельно рассмотрим вопрос требований к проставлению штампов на РКО и ПКО. Согласно Указанию ЦБ РФ №3210-У от 11.03.14 г. о ведении кассовых операций не оговорены обязательные требования к оттиску штампа, как это было ранее до 2014 г. Ранее использовались штампы «Оплачено» на приходном ордере и «Погашено» на расходном. Действующие правила подразумевают только обязательное проставление штампа на отрывной квитанции к ПКО. Таким образом, штамп «Оплачено» может проставляться на квитанции к ПКО. Наличие оттиска «Оплачено» — это подтверждение фактического внесения денег и их оприходование.
Что же касается штампа «Погашено»:
- он проставляется на ведомостях, например, при выдаче по ним зарплаты сотрудникам;
- может использоваться вместо «Оплачено», например, в случае утери штампа или его отсутствия по другой причине.

Существует 3 основных правила как оформить КК:
- Прошить.
- Пронумеровать. Суть: на каждом листе ставится нумерация (последовательный порядковый номер).
- Опечатать. Суть: необходимо указать сколько листов содержится в КК согласно проставленной нумерации и заверить данную надпись. Данная надпись ставится в конце книги и считается заверенной при наличии подписи директора и главбуха.

Форма КК предполагает наличие 2-х частей. Причем вторая часть отрывная. Она служит отчетом кассира в конце дня и может быть оторвана только после окончания всех операций.
Само название отвечает на вопрос, для чего предназначена данная форма, а именно присвоение порядковых регистрационных номеров кассовым документам.
Предполагает заполнение такой информации :
- № ПКО/РКО, дата и сумма в российских рублях в цифровом выражении;
- столбики «Примечание» заполняются, если в этом есть необходимость.
Заполнение КВД оправдано при наличии в штате организации должностей нескольких кассиров, в том числе старшего.

Особенности оформления КВД :
- отражается сумма, переданная старшим кассиром подчиненному работнику в строчке «Выдано» или «Сдано»;
- в обязательном порядке проставляются подписи обоих лиц в строчках «Деньги получены».
Какие обязательные правила и требования необходимо соблюдать при оформлении первичных КД:
- Проставление подписей главбуха и кассира является обязательным.
- Обязательное наличие штампа на отрывной квитанции – «Оплачено».
- Печать (штамп) на РКО не проставляется, но обязательным является наличие подписи получателя.
- Оформление КД может быть как на бумаге, так и в электронном варианте.
- Электронный вариант документа оформляется с применением спец. техники (компьютера, принтера).
- Бумажный вариант заполняется вручную шариковой ручкой, чернилами или при помощи печатной машинки.
- В пустых строках, не содержащих информацию, проставляется прочерк.
Главбух — ответственное лицо в вопросе составления КД. При его отсутствии, руководитель становиться лицом ответственным за оформление кассовых документов, которое осуществляют под его контролем.
Исправления в КД
Главное правило или требование к КД, которое следует выделить – это отсутствие исправлений в учетных регистрах.
КД не должны содержать исправления, помарки. На практике встречается внесение исполнителями правок в документ с применением корректирующих жидкостей. Такие действия не допускаются.
Рассмотрим основные варианты как могут быть внесены исправления в кассовые документы :
- Ошибку допустили в ПКО или РКО.
Запрещено вносить исправления каким-либо образом (вручную, зачеркиванием, замазыванием). Единственным решением в таком случае будет перечеркнуть ПКО/РКО с ошибками и составить новый. Испорченный (перечеркнутый) ордер подкладывается к отчету по кассе за день. Осуществлять операцию расхода или приема денег на основании испорченного документа запрещается.
- Допущена ошибка в Журналах или Кассовой книге.
Запрещено использование корректирующей жидкости, подчистки.
Допускаются исправления, внесенные следующим образом:
- неверно внесенная надпись зачеркивается, так чтобы ошибочную надпись после этого можно было прочитать;
- над зачеркнутой надписью вносятся исправления путем прописывания верной суммы или текста;
- возле исправленного или на свободных полях документа проставляется надпись: «Исправлено» и обязательно подписывается всеми лицами, ответственными за ведение и формирование КД;
- подписи расшифровываются, а также указывается дата внесенной правки;
- исправления вносятся во все экземпляры.
Хранение КД
Организовывает и осуществляет процесс, определяет места хранения и утверждает порядок формирования и хранения кассовых документов в организации руководитель. Он должен обеспечить такие условия хранения, чтобы документы были в сохранности на протяжении всего срока, установленного законодательством.

Общие требования в части сроков хранения установлены в ФЗ «О бух. учете», согласно которому, первичные документы и регистры КД хранятся в архиве не менее 5 лет. По истечении установленного срока они могут быть уничтожены, но при условии, что по ним нет споров, действующих судебных разбирательств.
Следует отметить, что срок 5 лет считается от даты не создания документа, а от даты отчетного года, в котором они были сформированы.
Хранение может быть организовано как в архиве на предприятии, так и с привлечением специализированных фирм. Они осуществляют хранение на договорной и платной основе столько лет, сколько вам потребуется.
Выше упомянутым законом установлено, что при ведении кассовых операций в электронной форме — срок хранения электронных носителей также должен составлять столько же, как и бумажных — не меньше чем 5 лет. Исключением являются платежные ведомости, по которым получают зарплату работники. Они хранятся 75 лет.
Хранение КД должно осуществляться на основании следующих правил:
- Документы необходимо сшивать в разрезе каждого дня. Срок формирования сшива не позже следующего рабочего дня.
- Внутри сшива КД должны быть подобраны согласно такого порядка: по возрастанию номеров бухгалтерских счетов. В последовательности в первую очередь по Дт счета, а затем по Кт.
- Все листы сшива подлежат проставлению нумерации.
- При передаче в архив формируется опись с указанием количества и названия сшива КД, может проставляться статья, согласно утвержденной в организации номенклатуры.
Кассовые операции оформляются типовыми меж-ведомственными формами первичной учетной документации для предприятий и организаций, которые утверждаются Госкомстатом России по согласованию с Центральным банком Российской Федерации и Минфином России.
Прием наличных денег кассой организации производится по приходным кассовым ордерам по форме № КО-1, подписанным главным бухгалтером или лицом, уполномоченным на это письменным распоряжением руководителя организации.
О приеме денег выдается квитанция к приходному кассовому ордеру за подписями главного бухгалтера или лица, уполномоченного на это, и кассира, заве-ренная печатью (штампом) кассира или оттиском кассового аппарата.
Вьдача наличных денег из кассы организации производится по расходным кассовым ордерам по форме № КО-2 или другим документам, оформленным надлежащим образом. На таких документах (платежных, расчетно-платежных ведомостях, заявлениях; на выдачу денег, счетах и др.) ставится специальный штамп, заменяющий реквизиты расходного кассового ордера. Документы на выдачу денег должны быть подписаны руководителем, главным бухгалтером организации или лицами, уполномоченными на это. Если на прилагаемых к расходным кассовым орде- ма валюты, ее код, условия и цель покупки валюты. В поручении также указываются реквизиты валютного счета для зачисления купленной валюты.
Основным документом на перечисление денежных средств с валютного счета является заявление на перевод валюты.
О совершении операций на валютном счете уполномоченный банк сообщает организации в выписках из лицевого валютного счета. Выписка обычно представляется в двух валютах: в иностранной валюте, в которой открыт валютный счет, и в рублевом эквиваленте. При этом рублевый эквивалент указывается по курсу Центрального банка Российской Федерации по отношению к данной иностранной валюте на день совершения операции. По своей структуре выписка из валютного счета аналогична выписке из расчетного счета.
При зачислении валютной выручки на транзитный валютный счет юридического лица уполномоченный банк не позднее следующего рабочего дня направляет юридическому лицу извещение с приложением выписки по транзитному валютному счету.
" После получения указанного извещения" юридическое лицо дает поручение уполномоченному банку на обязательную продажу валюты и одновременное перечисление оставшейся части валютной выручки на свой текущий валютный счет.
рам документах, заявлениях, счетах и др. имеется разрешительная надпись руководителя организации, подпись его на расходных кассовых ордерах не обязательна.
териалы, проездные документы, путевки и др.), а также бланки строгой отчетности (трудовыекнижки, квитанции путевых листов, бланки туристических путевок и др.). Денежные документы учитываются на субсчетах 50.3 «Денежные документы (в рублях)» и 50.33 «Денежные документы (в валюте)» в оценке согласно приходным документам. Бланки строгой отчетности учитываются на забалансовом счете 006 «Бланки строгой отчетности» по стоимости их изготовления.
Поступление и расход денежных документов и бланков строгой отчетности оформляются приходными и расходными ордерами с последующим составлением кассиром отчета по их движению.
Документальное оформление кассовых операций строго регламентировано. О нем мы и расскажем в данной статье.
Документальное оформление и порядок ведения кассовых операций
С 01.06.2014 ведение кассовых операций регулируется указанием Банка России «О порядке ведения кассовых операций» от 11.03.2014 № 3210-У (далее - указание № 3210-У). Ранее действовавшее положение о порядке ведения кассовых операций, утв. Банком России 12.10.2011 № 373-П, с этой даты утратило силу.
В процесс документального оформления кассовых операций кардинальных изменений указание № 3210-У не внесло. Основные новшества коснулись:
- Установления лимита остатка кассы:
- право не устанавливать лимит получили ИП и организации - субъекты малого предпринимательства (мы писали об этом в материале );
- предприятия, устанавливающие лимит, получили право самостоятельно выбирать формулу его расчета: исходя из фактических расходов наличных средств или из объема выручки.
Некоторых послаблений для ИП и малых предприятий. Например, эти субъекты теперь могут не вести кассовую книгу в те дни, когда не было наличных расчетов. Причем ИП, ведущим в соответствии с законодательством РФ о налогах и сборах учет доходов или доходов и расходов и (или) иных объектов налогообложения либо физических показателей, характеризующих определенный вид предпринимательской деятельности, разрешено не оформлять кассовые документы и кассовую книгу.
- Порядка оформления кассовых документов. Их разрешили оформлять:
- на бумажном носителе с заполнением от руки;
- на компьютере с последующей распечаткой на бумажном носителе;
- в электронном виде при условии обеспечения защиты от несанкционированного доступа, искажений и потерь информации; в данном случае документы подписываются электронной подписью.
Нововведения в кассовых операциях - 2017
Следующие крупные изменения в порядке ведения кассовых операций были введены указанием Банка России от 19.06.2017 № 4416-У и вступили в силу 19.08.2017:
- Кассиру разрешается составлять общий приходный и (или) расходный кассовый ордер в конце дня на всю сумму, которую подтверждают фискальные документы (чеки и БСО онлайн-касс).
- Подписи на кассовых документах сверяются только в случае, если документ составлен на бумаге.
- Если расходный кассовый ордер составлен в электронном виде, то получатель денег может поставить на нем свою электронную подпись.
- Если приходный кассовый ордер оформлен в электронном виде, то квитанцию кассир может отправить по просьбе вносителя денег на его электронную почту.
- Вести кассовую книгу может не только кассир, но и другой уполномоченный сотрудник.
Ряд изменений претерпел также порядок выдачи денег под отчет. Читайте об этом .
Кассовые операции: что к ним относится
К кассовым операциям относятся (п. 2 указания № 3210-У):
- прием наличных денег, включая их пересчет (приходные операции);
- выдача наличности (расходные операции).
Приходными операциями могут быть: поступление наличной выручки, получение денег со счета в банке, возврат неиспользованных подотчетных сумм и т. п. К расходным относятся выплата зарплаты, выдача подотчетных и командировочных сумм, сдача денег в банк и др.
Все приходные и расходные операции в обязательном порядке документируются, исключение сделано для ИП, ведущих учет доходов, доходов и расходов либо физпоказателей в соответствии с выбранной системой налогообложения.
Какими документами оформляются кассовые операции
Для документального оформления кассовых операций предназначены:
- приходный кассовый ордер (ПКО);
- расходный кассовый ордер (РКО);
- кассовая книга;
- расчетно-платежная ведомость;
- платежная ведомость;
- книга учета принятых и выданных кассиром денежных средств.
Унифицированные формы данных документов утверждены постановлением Госкомстата РФ от 18.08.1998 № 88.
О том, как учитывать денежные средства, если у вас онлайн-касса, читайте в следующих материалах:
Общие правила оформления документов по кассовым операциям
Кассовые операции ведутся кассовым или иным работником, на которого руководитель организации или предприниматель возлагает обязанности кассира. Со своими должностными правами и обязанностями кассир должен ознакомиться под подпись. Если кассиров у организации или ИП несколько, назначается старший кассир. При необходимости вести кассовые операции может также сам руководитель организации или ИП.
ОБРАТИТЕ ВНИМАНИЕ! Кассир является материально ответственным лицом, с которым подписывается соответствующий договор. Его пример вы можете скачать по .
Все кассовые документы, включая кассовую книгу, могут составляться в бумажном или электронном виде. Документы на бумажном носителе оформляются от руки или на компьютере и подписываются уполномоченными лицами. Электронные документы оформляются с применением технических средств с обеспечением их защиты от несанкционированного доступа, искажений и потери информации. Они подписываются электронными подписями в соответствии с требованиями закона «Об электронной подписи» от 06.04.2011 № 63-ФЗ.
Кассовые документы подписываются главным бухгалтером или бухгалтером (при их отсутствии - руководителем), а также кассиром. Если документ электронный, то он подписывается электронной подписью (ЭЦП). Минфин считает, что при оформлении первичных учетных документов возможно использование простой электронной подписи (письмо от 17.07.2017 № 03-03-06/1/45323). Кассир снабжается печатью (штампом), содержащей (содержащим) реквизиты, подтверждающие проведение кассовой операции, а также образцами подписей лиц, уполномоченных подписывать кассовые документы. Кассир обязан сверять подписи с образцами, только если документ составлен не в электронном виде с ЭЦП. В случае ведения кассовых операций и оформления кассовых документов руководителем образцы подписей лиц, уполномоченных подписывать кассовые документы, не оформляются.
При наличии старшего кассира операции по передаче наличных денег между старшим кассиром и кассирами в течение рабочего дня отражаются старшим кассиром в книге учета принятых и выданных денежных средств.
Документирование приходных кассовых операций
Прием наличных денег в кассу оформляется приходным кассовым ордером (форма по ОКУД 0310001).
При получении ПКО кассир:
- Проверяет наличие подписи главбуха, бухгалтера или руководителя – только если это бумажный документ.
- Проверяет соответствие суммы наличных денег, проставленной цифрами, сумме наличных денег, проставленной прописью, а также наличие подтверждающих документов.
- Принимает деньги, пересчитывает их и сверяет сумму, указанную в ордере, с фактически принятой суммой.
- Подписывает ПКО и на квитанции, выдаваемой вносителю, проставляет печать (штамп). Если ПКО электронный, то кассир отправляет квитанцию по просьбе вносителя денег на его электронную почту.
Если суммы не соответствуют, а вноситель отказывается добавить недостающую сумму, кассир перечеркивает ПКО и передает его главбуху, бухгалтеру или руководителю для переоформления на фактически вносимую сумму наличных денег. В случае оформления приходника в электронном виде кассир проставляет отметку о необходимости переоформления ПКО.
В случае оприходования выручки, полученной с использованием ККТ, приходник может оформляться один раз на общую сумму на основании контрольной ленты или бланков строгой отчетности онлайн-ККТ.
Расходные кассовые документы
Расходными документами по кассе являются:
- расходный кассовый ордер (форма по ОКУД 0310002);
- расчетно-платежная ведомость - форма по ОКУД 0301009 (см. );
- платежная ведомость - форма по ОКУД 0301011 (см. ).
При получении указанных документов кассир:
- Проверяет наличие подписи главбуха, бухгалтера или руководителя, за исключением электронных РКО.
- Проверяет наличие подтверждающих документов.
- Идентифицирует получателя по паспорту, другому документу, удостоверяющему личность, доверенности.
- Подготавливает и пересчитывает деньги, выдает их непосредственно получателю, указанному в РКО, ведомостях или доверенности, получает подпись последнего и сам подписывает ордер. Если РКО электронный, то получатель средств ставит свою электронную подпись.
Для выдачи подотчетных сумм необходимо письменное заявление подотчетного лица либо распоряжение руководителя. Выбранный порядок закрепляется в .
Образец заявления о выдаче денег подотчет вы можете скачать по .
Если выплата зарплаты производится по ведомостям, на фактически выданные суммы составляется РКО, а невыплаченные суммы депонируются.
Если деньги выдаются по доверенности, кассир должен проверить:
- соответствие фамилии, имени, отчества получателя, указанных в РКО, фамилии, имени, отчеству доверителя, указанным в доверенности;
- соответствие указанных в доверенности и РКО фамилии, имени, отчества доверенного лица, данных документа, удостоверяющего личность, данным предъявленного доверенным лицом документа, удостоверяющего личность.
В расчетно-платежной или платежной ведомости перед подписью лица, которому доверено получение наличных денег, кассир ставит отметку «По доверенности». Сама доверенность прилагается к РКО или ведомостям.
Если доверенность оформлена на несколько выплат либо получение денег у разных организаций или ИП, с нее делаются заверенные копии. Оригинал хранится у кассира и при последней выдаче денег прилагается к расходному ордеру или ведомости.
Кассовая книга
Все движения по кассе отражаются в кассовой книге (форма по ОКУД 0310004).
Записи в книге осуществляются кассиром или иным уполномоченным лицом по каждому ПКО или РКО.
В конце рабочего дня кассир сверяет данные, содержащиеся в кассовой книге, с данными кассовых документов, выводит сумму остатка наличных и проставляет подпись. Затем записи в кассовой книге сверяются с данными кассовых документов главбухом, бухгалтером или руководителем и подписываются.
Если в течение рабочего дня кассовые операции не проводились, записи в кассовой книге не осуществляются. Обособленные подразделения передают юрлицу копию листа кассовой книги в установленном им порядке. Контролирует ведение кассовой книги главный бухгалтер, при его отсутствии - руководитель.
Итоги
Документальное оформление кассовых операций претерпело ряд изменений, связанных с внедрением онлайн-касс и распространением электронного документооборота. Кроме того, чиновники решили несколько упростить порядок выдачи денежных средств под отчет.
Центральным банком были установлены новые правила ведения кассовых операций. Их выполнение стало обязательным для всех, кто занимается коммерческой деятельностью.
Понятие кассовой операции
Кассовые операции включают в себя
- прием
- выдачу
- хранение
- пересчет денежной наличности,
- заполнение
- ведение
- прием
- выдачу документов, которые сопровождают денежные операции.
Любое перемещение или движение денежных средств должно отражаться при проведении кассовой операции. Существует определенный порядок, который неукоснительно следует соблюдать.
Теоретически, от обязанностей ведения кассы и проведения кассовых операций могут быть освобождены только те, кто не работают с наличностью. Соответственно, принимать деньги и производить оплату они могут только по безналичному расчету. В действительности такой вариант является исключением из правил.
В этом случае, налоговому инспектору при проверке сообщается в свободной форме, что проводятся только безналичные расчеты. Заявление должно быть документально подтверждено.
Бухгалтерская отчетность малого предприятия под лупой: зачем, когда и как.
Если есть сотрудницы в штате, то для Вас актуальна про декретный отпуск.
Новый порядок с 1 июня 2014 г.
С 1 июня 2014 года взамен утратившего силу Положения Центробанка (ЦБ) РФ от 12 октября 2011 года №373-П вступило в действие Указание ЦБ от 11 марта 2014 года №3210-У «О порядке ведения кассовых операций юридическими лицами и упрощённом порядке ведения кассовых операций индивидуальными предпринимателями и субъектами малого предпринимательства». Документ прошел государственную регистрацию в Минюсте РФ.
Теперь, согласно новому порядку, для индивидуальных предпринимателей (ИП) и субъектов малого бизнеса (малых предприятий — МП) снят лимит на сумму наличных денежных средств в кассе. Правило лимита осталось только для организаций, не относящихся к субъектам малого бизнеса.
Там формулы, по которым рассчитывается лимит кассы, остались прежними: или исходя из расходов наличных средств по факту, или исходя из объема выручки. Но послабление все-таки сделано. Теперь такие предприятия могут сами выбирать более выгодную им формулу расчета лимита кассы.
В частности, отменено жесткое правило для предприятий, не имеющих наличной выручки, устанавливать лимит кассы только по фактическим наличным расходам. То есть теперь такие предприятия могут изменить лимит в выгодную для себя сторону. Причем налоговая инспекция лишена права на перерасчет вновь установленного лимита и может лишь контролировать, соблюдается он или нет.
Однако, чтобы избежать конфликтов с налоговиками, владельцам (или исполнительным директорам) таких предприятий лучше все-таки подстраховаться — издать приказ со ссылкой на Указание ЦБ №3210-У о том, что с 1 июня 2014 года установлен новый порядок установления лимита.
Нововведения для ИП и малых предприятий
Они заключаются в следующем:
— индивидуальный предприниматель теперь не обязан вести как саму кассовую книгу, так и, соответственно, расходные и приходные кассовые ордера (правило ведения кассовых документов распространяется только на тех ИП, которые работают в специальных режимах налогообложения, указанных в налоговом законодательстве);
— еще одно послабление касается как ИП, так и малых предприятий: у них изъяли обязанность оформления реестра депонированных сумм (до вступления в силу Указания ЦБ №3210-У индивидуальный предприниматель или кассир МП были обязаны в последний день выдачи наличных средств внести в реестр неполученные по каким-либо причинам работниками суммы «налички»). По новому порядку ИП или кассир МП в последний день выдачи денег должны лишь записать в ведомости «депонировано» (напротив фамилии сотрудника) и скрепить запись печатью. Затем ИП выводит в ведомости сумму выданной «налички» по факту и сумму, подлежащую депонированию, и подписывает ведомость. На малом предприятии порядок действий тот же, только их проделывает кассир, после чего передает ведомость на подпись главбуху или иному уполномоченному на то лицу;
— новый порядок содержит еще одно послабление для ИП, работающих в специальных режимах налогообложения, и малых предприятий — ИП или кассир могут не вести кассовую книгу в те дни, когда не было расчетов наличными средствами;
— согласно Указанию ЦБ №3210-У кассиры МП могут вносить в кассовые документы изменения (но только не в приходные и расходные кассовые ордера!). Например, в кассовой книге можно зачеркнуть неверную запись, внести рядом правильную и скрепить исправление подписью кассира (но обязательно расшифровать суть исправлений — почему, в связи с чем).
Виды кассовых операций
По кассе проводятся приходные и расходные кассовые операции.
- Приходные кассовые операции – это поступление денег в кассу из любых источников.
- Расходными кассовыми операциями определяется действие, связанное с изъятием денежной наличности из кассы.
К расходным кассовым операциям относятся:
- выплата аванса и заработной платы сотрудникам
- выдача командировочных и представительских расходов
- выдача наличных средств на хозяйственные нужды
- передача денег в банк
- выплаты социального характера
Кто может вести кассовые операции
Кассовые операции имеет право вести кассир или другое лицо, которое наделяется данными полномочиями руководителем организации. В обоих случаях, необходимо издать соответствующий приказ.
Вероятней всего, что на предприятии малого бизнеса, исходя из норм загрузки, достаточно будет одного кассира. Но если их будет несколько, тогда по штатному расписанию вводится должность старшего кассира.
Если рассматривать ситуацию, когда сотрудников нет, то кассовые операции проводит индивидуальный предприниматель.
Положение о ведении кассовых операций
Порядок ведения операций по кассе определяется Положением ЦБ РФ. Согласно данному положению о кассовых операциях, индивидуальные предприниматели и предприятия малого бизнеса обязаны соблюдать определенный порядок учета кассовых операций. Ранее документ на эту категорию предпринимателей не распространялся.
Для регулирования порядка денежного обращения,все, кто использует наличные деньги, должны придерживаться кассовой дисциплины.
Документальное оформление кассовых операций
1. Для подтверждения движения денежных средств используют приходный (ПКО) и расходный (РКО) кассовый ордер. Они относятся к первичным документам по кассовым операциям и имеют общепринятую утвержденную форму.
Приходный ордер
В нем указывается источник поступления средств.
По правилам, должен заполняться бланк ордера и квитанция к этому ордеру. Но на практике есть случаи, когда ограничиваются заполнением только квитанции. Правила заполнения не допускают такого варианта. Сначала должен заполняться бланк ордера, а потом выписываться квитанция.
Когда прилагаются дополнительные документы, то их надо указывают в ордере. В качестве таких документов может служить акт выполненных работ или оказанных услуг.
Приходный кассовый ордер подписывается бухгалтером или другим уполномоченным лицом. Но эти полномочия должны быть подтверждены доверенностью.
В кассу деньги должны поступать в день составления приходного ордера. В противном случае, он является недействительным. Своевременное составление ордера – один из пунктов соблюдения кассовой дисциплины.
Расходный кассовый ордер используют для выдачи наличных из кассы.
Он заполняется непосредственно перед выдачей денежных средств. Сумма вписывается от руки самим получателем.
2. Вся информация заносится в кассовую книгу.
Она должна заполняться регулярно и своевременно. Это обязательный документ. Не играет никакой роли, применяется кассовый аппарат или нет.
Тщательное ведение кассовой книги – это, прежде всего, кассовая дисциплина, которая должна строго соблюдаться.
Основные требования по ее оформлению:
- на первом листе должны указываться все реквизиты
- кассовая книга предназначена для ведения только одного календарного года и не более
- обязательно нумеруются все страницы, затем прошиваются. Их общее количество указывается на последней странице
Кассовая книга заполняется на основании кассовых ордеров: приходного и расходного.
3. Если есть работники, то наличные выплаты оформляются расчётно-платёжной или платежной ведомостью.
Бухгалтерский учет кассовых операций
Учет кассовых операций заключается в контролировании за движением наличных средств.
Для проведения операций, связанных с наличностью, в бухгалтерском плане счетов применяется счет 50 «Касса».
Поступление средств учитывается по дебету, расход (выплата) — по кредиту. При необходимости, используются субсчета, такие как:
- учет поступления и расхода денег в национальной валюте
- перемещение средств по различным кассам, если их несколько
- перемещение денежных документов
По счету «Касса» проводится синтетический учет операций. Он позволяет отследить все движение наличных средств.
Аудиторская проверка кассовых операций
Проверку порядка кассовой дисциплины осуществляет налоговый инспектор. В ходе нее выясняется:
- каким образом осуществляется контроль за порядком кассы
- правильно ли ведется кассовая книга
- проверяется соответствие отчётов с первичной документацией
- насколько полно приходуется средства, которые были полученны в банке
- соответствие записей с данными банка
- использование по назначению денежных средств, полученные с расчетного счета
- проверяется контроль за соблюдением установленного лимита кассы
Во избежание наложения штрафных санкций, необходимо отслеживать, правильно ли заполняются и оформляются:
- кассовая книга
- отчёты по приходно-расходным ордерам
- подтверждающие документы, которые необходимы при проведении операций.
При соблюдении этих обязательных правил, организация ведения кассы будет считаться удовлетворительной и аудит учета кассовых операций закончится положительным результатом.
Правила ведения операций по кассе
В общий порядок операций по кассе входит:
- прием, сохранность и выдача денежных средств
- оформление прилагающихся документов
- ревизия кассы
- соблюдение кассовой дисциплины.
Исходя из этого, установлены правила ведения операций по кассе.
Представитель малого бизнеса, индивидуальный предприниматель должен в обязательном порядке устанавливать лимит кассы.
Для проведения операций по кассе в помещении отводится специальное место. К концу дня просчитывается и выводится остаток наличных денег. Это необходимо делать ежедневно.
Чтобы установить лимит, оформляется распорядительный документ. Он фиксируется распоряжением в произвольной форме. Ставить в известность никого не надо. Период, на который устанавливается лимит, также решается самостоятельно.
Индивидуальные предприниматели и предприятия малого бизнеса обязаны:
- определить лимит остатка денег, находящихся в кассе. Высвобожденные средства сверх установленного лимита должны должны храниться на банковских счетах
- все операции по кассе оформлять приходным (ПКО) и расходным (РКО) кассовым ордером. В наличии должны быть все необходимые кассовые документы
- ежедневно вести кассовую книгу. Вносить в нее все записи, т.е. производить полное оприходование денежной наличности в кассу
- руководитель организации (индивидуальный предприниматель) обязан обеспечить организацию полным ведением кассовых операций
- не допускается накопление наличных свыше установленного лимита. Исключением могут быть дни выплаты зарплаты и выходные (нерабочих праздничных дни), если велись кассовые операции.
Сохранность наличных средств обеспечивается своими силами. Руководитель предприятия (индивидуальный предприниматель) несет ответственность за своевременную передачу денег в банк и за лимит находящихся средств в кассе.
За ведение кассовых документов ответственность несет кассир, контроль за кассовыми операциями осуществляет руководитель и бухгалтер.
Ведение операций по кассе может осуществляться в бумажном виде или в электронном. Кассовые документы, которые ведутся на компьютере, должны распечатываться и раз в год брошюроваться в кассовую книгу.
Нарушения правил ведения кассовых операций
Ответственность за нарушение ведения кассовых операций предусматривает штрафные санкции. Для должностных лиц они составляют от 4000 руб. до 5000 руб., для предприятий – от 40000 руб. до 50000 руб.
Соблюдение основных положений при ведении кассовых операций гарантированно застрахует вас от ошибок, связанных с кассовой дисциплиной. Для этого необходимо соблюдать действующие правила и внимательно следить за предстоящими изменениями.
С 01 июня 2014 года вводится новый порядок ведения кассовых операций. Он значительно упростится.
- В кассовой книге уменьшится количество реквизитов. Не надо будет проставлять номера счетов.
- Заполнение формы приходного и расходного ордера станет более простой.
- Отменят лимит наличных.
- Отменят обязанность вести кассовую книгу.
Но пока еще действуют правила, когда при ведении кассовых операций необходимо заполнять кассовую книгу, отражать все наличные операции ИП (ООО), составлять кассовые документы: приходные кассовые ордеры (ПКО), расходные кассовые ордеры (РКО) и соблюдать лимит расчёта наличными средствами.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации