
Обязательные платежи ип - правила и порядок уплаты. Платим страховые взносы за себя и работников: инструкция для ИП, в т.ч
Важно. Обратите внимание, что начиная с 4 февраля 2019 года изменятся реквизиты по оплате налогов и взносов в 26 регионах РФ. Прочтите вот здесь, пожалуйста: Рекомендую уточнять после этой даты реквизиты в своей налоговой инспекции, а также обновлять свои программы учета.
Добрый день, уважаемые ИП!
Предположим, ИП без сотрудников решил заплатить обязательные взносы “за себя” за полный 2018 год . Наш ИП хочет платить обязательные взносы поквартально, наличными, через отделение “СберБанка России”. Также наш ИП из примера хочет заплатить 1% от суммы, превышающей 300 000 рублей в год по итогам 2018 года, но об этом случаем мы поговорим в самом конце этой статьи.(Разумеется, ИП на УСН “доходы” с нулевым годовым доходом, или меньшим, чем 300 000 рублей в год не должны платить этот 1%.)
В этом случае, наш ИП должен заплатить государству за 2018 год
- Взносы в ПФР “за себя” (на пенсионное страхование): 26 545 рублей
- Взносы в ФФОМС “за себя” (на медицинское страхование): 5 840 рублей
- Итого за 2018 год = 32 385 рублей
- Также не забываем про 1% от суммы, превышающей 300 000 рублей годового дохода (но об этом чуть ниже)
Но вернемся к статье… Наш ИП хочет платить поквартально, чтобы равномерно распределить нагрузку в течении 2018 года.
А значит, он каждый квартал платит следующие суммы
То есть, наш ИП каждый квартал печатает две квитанции на оплату страховых взносов и ходит с ними в “Сбербанк” для оплаты наличными. Причем сроки по квартальным платежам установлены такие:
- За первый квартал 2018 года: с 1 января до 31 марта
- За второй квартал 2018: с 1 апреля до 30 июня
- За третий квартал 2018: с 1 июля до 30 сентября
- За четвертый квартал 2018: с 1 октября по 31 декабря
В нашем примере мы рассмотрим именно тот случай, когда ИП платит поквартально. Именно такие сроки платежей по взносам предлагают почти все бухгалтерские программы и онлайн-сервисы. Таким образом нагрузка по обязательным страховым взносам для ИП распределяется более равномерно.
А ИП на УСН 6% еще может делать вычеты из авансов по УСН. Обратите внимание , что если у вас открыт счет ИП в банке, то настойчиво рекомендуется платить взносы (и налоги) только с него. Дело в том, что банки, начиная с июля 2017 года и этот момент контролируют. И если у вас открыт счет в банке для ИП, то обязательно платите все налоги и взносы только со счета ИП, а не наличными
Так как мы платим как ИП, то расставляем “галочки” следующим образом:
И сразу указываем нужный нам КБК
- Если платим обязательный взнос на пенсионное страхование “за себя”, то вводим КБК за 2018 год: 18210202140061110160
- Если платим обязательный взнос на медицинское страхование “за себя”, то вводим другой КБК за 2018 год: 18210202103081013160
Важно: вводим КБК БЕЗ ПРОБЕЛОВ!

То есть, когда будете оформлять эти две квитанции на пенсионное и медицинское страхование проделаете эту процедуру два раза, но на этом шаге укажете разные КБК и разные суммы платежей, которые указаны выше и выделены желтым цветом.
Еще раз напомню по суммам платежей за полный 2018 год
- Взносы в ПФР “за себя” (на пенсионное страхование): 26545 рублей
- Взносы в ФФОМС “за себя” (на медицинское страхование): 5840 рублей
Если будете поквартально, то суммы будут такими
- Взносы в ПФР: 26545: 4 = 6636,25 рублей
- Взносы в ФФОМС: 5840: 4 = 1460 рублей
Понятно, что если ИП работал неполный год, то придется пересчитать взносы самостоятельно, с учетом даты открытия (или закрытия ИП). А не за полный год платить взносы.
Разумеется, Вы введете код своей налоговой инспекции.
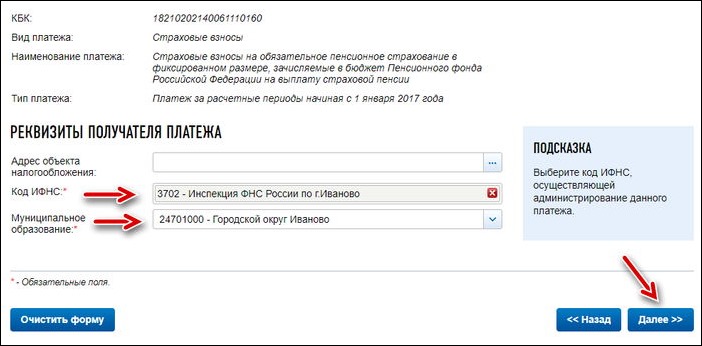
Если не знаете код своей налоговой инспекции, то обратите внимание на подсказку справа (см. на рисунке выше).

Выбираем статус лица оформившего платеж как “09”- налогоплательщик (плательщик сборов) – индивидуальный предприниматель.
- ТП – платежи текущего года
- И указываем налоговый период: ГД-годовые платежи 2018
- Вводим сумму платежа (разумеется, у вас может быть другая сумма)
- Фамилия
- Отчество
- Адрес по прописке
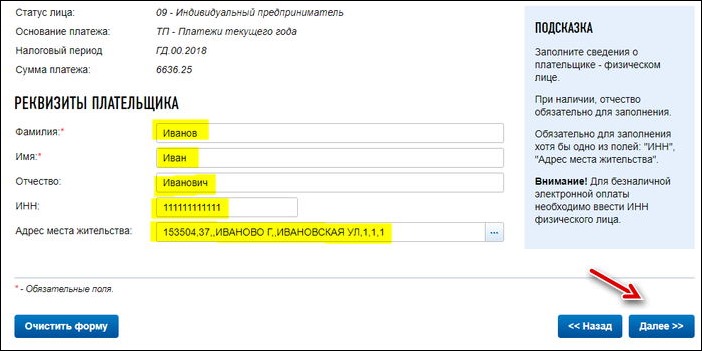
Обращаю внимание, что нужно платить взносы от своего имени. Жмем кнопку “Далее” и снова все проверяем…

После того, как убедились, что данные внесены корректно, нажимаем на кнопку “Оплатить” Если хотите оплатить наличными, при помощи квитанции, то выбираем “Наличный расчет” и жмем на кнопку “Сформировать платежный документ”
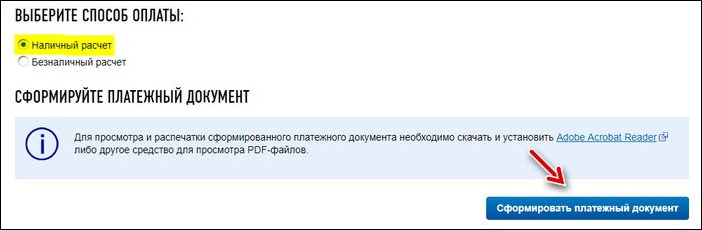
Все, квитанция готова
- Так как мы вводили КБК 18210202140061110160 , то у нас получилась квитанция на оплату обязательных взносов на пенсионное страхование ИП.
- Для того, чтобы оформить квитанцию на оплату обязательного взноса на медицинское страхование повторяем все шаги, но на этапе ввода КБК указываем другой КБК: 18210202103081013160
1. Пример квитанции для квартального платежа на обязательное пенсионное страхование

2. Пример квитанции для квартального платежа на обязательное медицинское страхование
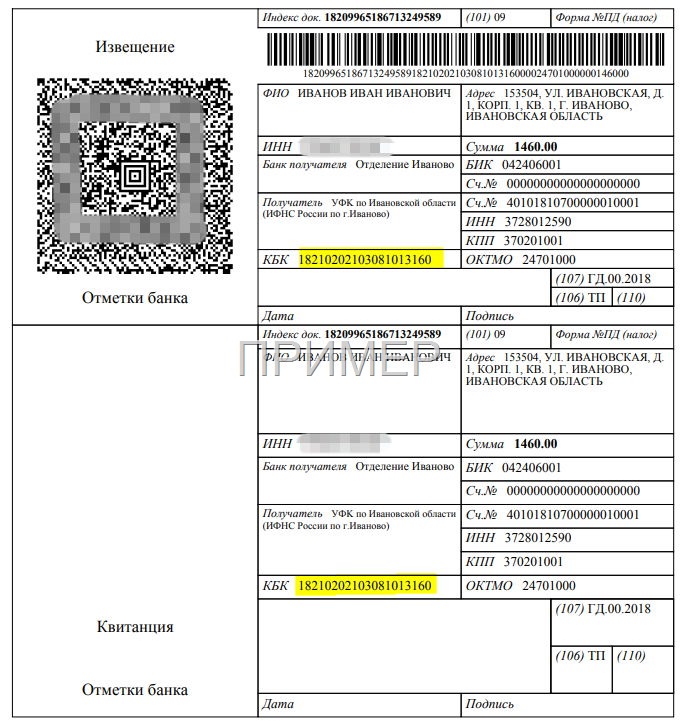
Печатаем эти квитанции, и идем платить в любое отделение “Сбербанка” (или в любой другой банк, где принимают такие платежи). Квитанции об оплате и чеки нужно обязательно сохранить!
Важно: Лучше не затягивать со сроками оплаты обязательных взносов «за себя» до 31 декабря, так как деньги могут просто “зависнуть” в недрах банка. Такое бывает. Лучше сделать это как минимум, за 10 дней до истечения срока.
А как сформировать квитанцию на оплату 1% от суммы, превышающей 300 000 рублей в год?
Действительно, те ИП, у которых в 2018 г. годовой доход составит БОЛЕЕЕ чем 300 000 рублей, обязаны еще заплатить 1%, от суммы, превышающей 300 000 рублей.
Нас же сейчас больше интересует другой вопрос: где взять квитанцию на оплату этого 1%? Еще раз напомню, что этот платеж необходимо совершить строго до 1 июля 2019 года. (по итогам 2018 года, разумеется). Так вот. В отличие от 2016 года, отдельного КБК для оплаты 1% не предусмотрено.
Это означает, что когда настанет пора платить этот 1%, то Вам нужно будет сформировать точно такую-же квитанцию, как и для оплаты взносов на обязательное пенсионное страхование.
Фактически, у вас точно-такая же квитанция, как и при оплате обязательного взноса на пенсионное страхование. Только будет другая сумма платежа, разумеется.
Вот, собственно, и все
Но напоследок я еще раз повторюсь, что такие платежки нужно оформлять в бухгалтерских программа и сервисах. Не нужно все вести в ручном режиме в надежде сэкономить несколько тысяч рублей…
P.S. Напомню, что сервис можно найти по этой ссылке: https://service.nalog.ru/
С уважением, Дмитрий Робионек
Напоминаю, что на мой видеоканал на Youtube можно подписаться по этой ссылке: Гусарова Юлия Интернет-бухгалтерия «Моё дело» - дата уплаты страховых взносов.Применявшийся ранее единый социальный налог (ЕСН) в настоящее время заменён платежами страховых взносов в Пенсионный фонд (ПФР) , Фонд социального страхования (ФСС) , Федеральный фонд обязательного медицинского страхования (ФФОМС) .
Плательщиками страховых взносов являются организации и индивидуальные предприниматели с работниками, а также самозанятое население (в частности, индивидуальные предприниматели без наёмных работников (кроме взносов в ФСС России)).
Расчёт страховых взносов за работников
Величина совокупного страхового тарифа в общем случае составляет 30%. Перечисления взносов в Пенсионный фонд составляют 22% от общего страхового тарифа; в Фонд социального страхования - 2,9%; в ФФОМС - 5,1%.
При этом установлены предельные величины базы для начисления страховых взносов в ПФР России и ФСС России.
Значение предельной величины базы для начисления страховых взносов в ПФР России в 2017 году составляет 796 тыс. рублей. В случае превышения этого уровня величина страхового тарифа в ПФР снижается до 10%.
Значение предельной величины базы для начисления страховых взносов в ФСС России в 2017 году составляет 718 тыс. рублей. В случае превышения этого уровня величина страхового тарифа в ФСС России составляет 0%.
Расчёт страховых взносов ИП без работников
Индивидуальные предприниматели без работников перечисляют страховые взносы в фиксированном размере в ПФР и ФФОМС. Общая сумма взносов различается в зависимости от величины доходов; пороговым значением при расчётах является сумма доходов предпринимателя в размере 300 000 рублей.
Расчёт фиксированного платежа ИП в ПФР при доходе до 300 000 руб. включительно производится по формуле:
ПФР = МРОТ × СТ × КМ,
где МРОТ - минимальный размер оплаты труда на начало года, за который уплачиваются страховые взносы (установлен с 1 января 2017 года в размере 6 204 руб.);
СТ - тариф взносов на обязательное пенсионное страхование (установлен в размере 26%);
КМ - количество календарных месяцев в году.
Например, в 2017 году размер фиксированного платежа ИП в ПФР составляет:
ПФР = 6204 руб./мес. × 26% × 12 мес. = 19 356,48 руб.
Расчёт фиксированного платежа в ФФОМС при доходе до 300 тыс. руб. включительно производится по формуле:
ФФОМС = МРОТ × СВ × КМ,
где СВ - тариф взносов на обязательное медицинское страхование (установлен в размере 5,1%).
Например, в 2017 году фиксированный платёж ИП в ФФОМС составляет:
ФФОМС = 6204 руб./мес. × 5,1% × 12 мес. = 3796,85 руб.
Размер общего фиксированного взноса (ОФВ) ИП в 2017 году при доходах 300 тыс. рублей и менее составляет:
ОФВ = ПФР + ФФОМС = 19 356,48 + 3796,85 = 23 153,33 руб.Если доходы превышают 300 тыс. рублей, индивидуальный предприниматель обязан, наравне с фиксированным платежом (в размере 23 153,33 руб. в 2016 году), уплатить в ПФР взнос в размере 1% от дохода, превышающего 300 тыс. руб.
При этом действует ограничение на величину взноса в ПФР (ПФРmax) в 8-кратном размере МРОТ.
Таким образом, предельный взнос в ПФР для ИП в 2017 году составляет:
ПФРmax = (МРОТ × 8) × СТ × КМ = (6204 руб./мес × 8) × 26% × 12 мес. = 154 851,84 руб.
Срок уплаты страховых взносов
Установленная дата уплаты страховых взносов работодателем - не позднее 15-го числа календарного месяца, следующего за месяцем, в котором такие взносы были начислены..
Если последний день срока уплаты страховых взносов приходится на выходной или нерабочий праздничный день, то днём окончания срока считается ближайший следующий за ним рабочий день.
Фиксированные страховые взносы оплачиваются ИП в отношении себя не позднее 31 декабря текущего года. При этом в отношении взносов с суммы дохода индивидуального предпринимателя, превышающей 300 тыс. руб., установлен отдельный срок уплаты. Их необходимо перечислить в бюджет в срок не позднее 1 апреля года, следующего за истекшим расчетным периодом.
Вы всегда в курсе всех сроков представления отчётности, а также уплаты страховых взносов и любых налогов, если используете в работе интернет-бухгалтерию Ваш Личный кабинет в системе «Моё дело» оснащен персональным налоговым календарём, который всегда заранее предупреждает обо всех важных датах и дублирует уведомление на телефон и электронную почту.
В системе Вы производите расчёт страховых взносов точно и за считанные минуты. Более того, Вы можете формировать платёжные поручения и прямо из сервиса уплачивать все взносы!
Вы всегда формируете отчётность по страховым взносам легко и абсолютно правильно.
Дело в том, что интернет-бухгалтерия содержит полную базу актуальных бланков, а также законодательных и нормативных актов по налогообложению, бухучёту, трудовым отношениям. База обновляется круглосуточно в онлайн-режиме. Таким образом, Вы всегда работаете только с действующими отчётными формами, а также законами, приказами, положениями и распоряжениями.
Если вы являетесь индивидуальным предпринимателем, то ежегодно обязаны вносить фиксированные платежи в Пенсионный фонд России (он же ) и в Федеральный фонд обязательного медицинского страхования (он же ФФОМС).
Платежи эти вносить требуется вне зависимости от того, работаете ли вы по найму где-либо ещё, ведёте ли деятельность или просто лежите на диване, будучи зарегистрированным как ИП. На обязательные взносы ИП также не влияет ни система налогообложения на которой он находится (УСН, ОСНО, ЕНВД, ПСН — платят все!), ни количество ваших доходов или расходов.
В любом случае вы обязаны ежегодно перечислять в эти два фонда (ПФР и ФФОМС) фиксированные платежи.
Платёж этот фиксируется ежегодно и каждый год индексируется. Чаще всего, разумеется, — в бОльшую сторону.
| Год | МРОТ | ПФР | ФФОМС | Итого |
|---|---|---|---|---|
| 2020 | Не важен | 32 448 руб. | 8 426 руб. | 40 874 руб. |
| 2019 | Не важен | 29 354 руб. | 6 884 руб. | 36 238 руб. |
| 2018 | Не важен | 26 545 руб. | 5 840 руб. | 32 385 руб. |
| 2017 | 7 500 руб. | 23 400 руб. | 4 590 руб. | 27 990 руб. |
| 2016 | 6 204 руб. | 19 356,48 руб. | 3 796,85 руб. | 23 153,33 руб. |
Расчёт страховых взносов ИП в ПФР и ФФОМС за месяц
С 2018 года при расчете страховых взносов ИП размер не играет роли. Вместо него, согласно статье 430 НК РФ на 2018, 2019 и 2020 года установлены фиксированные суммы взносов (смотри таблицу выше). Чтобы узнать сумму в месяц нужно эти суммы просто разделить на 12.
СПРАВКА:
до 2018 года сумма страховых взносов зависела от значения МРОТ и формула расчёта страховых и медицинских взносов ИП была такова:
ПФР = МРОТ х 26% х 12 мес.
ФФОМС = МРОТ х 5,1% х 12 мес.
Когда платить взносы ИП
Прежде, чем ответить на этот вопрос, нужно вспомнить очень важную информацию:
ИП, работающие без оформленных сотрудников имеют возможность вычесть 100% страховых взносов в ПФР и ФФОМС из налогового бремени, возлагаемого на них той или иной системой налогообложения.
Пример.
Вы занимаетесь оказанием услуг по мыловарению. За первый квартал вы наварили мыла на 30 тыс. рублей. Работаете на УСН, платите 6% налог. От 30 тыс. руб. 6% это 1800 рублей. Так вот, вы эти 1800 в конце квартала платите не налоговой, а в ПФР!
Итого получается, вам за 3 оставшихся квартала необходимо внести в ПФР и ФФОМС: (Общая сумма страхового взноса — 1800 руб.).
Фиксированные страховые взносы вы можете платить раз в месяц, раз в квартал, раз в полугодие или раз в год — хоть когда! Тут важно перекрыть страховым взносом авансовый платёж, который ИП должны платить ежеквартально в обязательном порядке!
Если вы не заплатили в ПФР, а деньги отправили налоговикам, а в конце года оказалось, что страховые взносы полностью перекрывают налог (ибо вычитается из налога все 100% взносов), то придётся изымать эти деньги у налоговиков назад, что будет достаточно проблематично.
Как правильно оплачивать страховые взносы в ПФР и ФФОМС
Внимание! Рассмотрим на примере взносов за 2018 год. Общая сумма их была 32 385,00 рублей.
Совет: не оплачивайте их каждый месяц. Смысла нет.
Поработали первый квартал, посчитали налог, получился 10 тыс. рублей. Так и оплатите в ПФР и ФФОМС эти 10 тыс, причём сначала на КБК ПФР.
Налоговикам — ничего, ибо взносы прошли взачёт налогу. Осталось 22 385,00 рублей, из которых 5 840,00 — в ФФОМС.
За второй квартал вышло ещё 10 тыс. налога. Снова не платим налог, а платим в ПФР. Осталось 12 385,00 руб., из которых 5 840,000 - в ФФОМС.
За третий квартал вышло ещё 10 тыс. налога. Снова не платим налог, а платим в ПФР.
НО!
Отправляем уже не 10 тыс. в ПФР, а остаток от общего взноса (от 26545,00), т.е. 6 545,00. И этим траншем мы закрываем свои обязательства перед ПФР.
Но налог у нас был 10 тыс., а заплатили мы 6 545,00. Остальные 3 455,00 отправляем в ФФОМС. Осталось заплатить на мед. страхование: 5 840 - 3 455 = 2 385 рублей.
Так вот уже за четвертый квартал, когда у вас налог снова выйдет 10 тыс.руб., остаток 2 385 отправляем в ФФОМС, а остальные 7 615,00 - на реквизиты налоговых органов!
Важно! Отправка в ПФР или ФФОМС означает использование КБК для таких платежей, но получателем является ИФНС.
Разумеется, это лишь пример, и налог у вас уже за первый квартал может составить сумму, превышающую страховые взносы в ПФР и ФФОМС. Тогда лучше всё оплатить сразу в первом квартале, а дальше уже придётся поквартально вносить авансовые платежи.
По этой вышеизложенной схеме вы снимаете с себя бремя ежемесячных платежей и всякий риск наложения пеней и других санкций со стороны налоговой.
1 процент в ПФР с доходов, превышающих 300 тыс. рублей
На следующий год, после того, как вы внесли фиксированный взнос во внебюджетные фонды, в случае, если ваш доход превысил 300 тыс. рублей, будьте любезны оплатить 1% от той суммы, которая эти 300 тысяч превысила.
Пример для чайников.
Доход за год у вас составил 487000 рублей. Из этой суммы 187 тыс. — это превышение 300 тыс. и именно со 187 тыс. вы должны оплатить 1%. Это будет 1870 рублей.
Будьте внимательны! Оплатить нужно на реквизиты ПФР, а не ФФОМС! Срок — до 1 июля следующего за отчётным года. Если взносы перечисляются в 2018 г., необходимо использовать новый . С марта 2018 г. взносы 1% нужно перечислять на КБК, как и для фиксированных взносов — 182 1 02 02140 06 1110 160 (Приказ Минфина РФ от 28.02.2018 г. № 35н) с указанием в платежке реквизитов ИФНС.
Если у вас доход превысил 300 тысяч уже в текущем году, можете не ждать июля следующего и уже смело оплачивать 1% от превышения на соответствующий этому платежу КБК ПФР.
Нужно ли платить страховые взносы при закрытии ИП
В том случае, если вы закрываете ИП, налоговый инспектор, принимая у вас документы на закрытие, может потребовать квитанции, подтверждающие факт оплаты в ПФР всех взносов за тот год, в котором совершается процедура закрытия. Помните — вы не обязаны оплачивать страховые взносы при подаче документов на закрытие! Читаем ст. 432 НК РФ, исходя из которой это можно сделать в течение 15 дней после закрытия ИП.
С другой стороны, страховой взнос можно вычесть из налога, как мы уже знаем, что будет невозможно, если вы в ПФР деньги понесёте уже после закрытия, а не до. Поэтому перед закрытием ИП, заплатите все взносы в ПФР и ФФОМС, согласно расчётам за месяц, приведённым выше.
Квитанция на оплату страховых взносов в ПФР
Самый удобный способ оплатить страховые взносы — сформировать самостоятельно квитанцию на официальном сайте Пенсионного фонда.
Сделать это очень просто.
Шаг 1
. Переходим по ссылке: https://www.pfrf.ru/eservices/pay_docs/ и видим следующее:
Шаг 2 . Выбираем пункт «Страхователь», свой субъект РФ и далее пункт «Уплата страховых взносов лицами, добровольно вступившими в правоотношения по ОПС».

Вам откроется окно с реквизитам для уплаты:
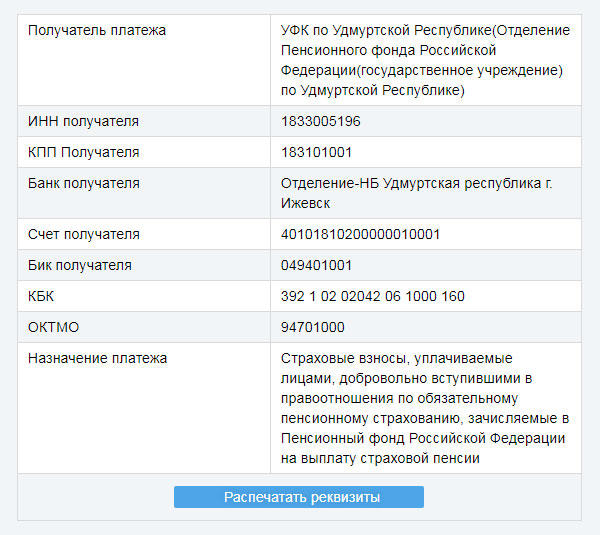
Внимание! В сервисе еще не ввели изменения в части КБК.
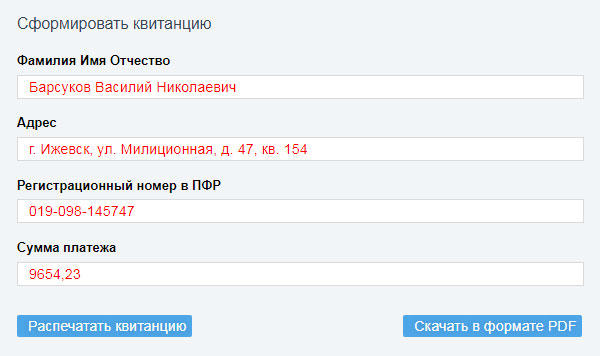
После ввода данных можно либо распечатать квитанцию, либо скачать ее в формате PDF. Вот так вот она должна выглядеть:

Такая квитанция не подойдет непосредственно для оплаты в банке из-за неверного КБК. Однако оплатить страховые взносы можно через Интернет-банк, тот же Сбербанк-Онлайн, выполнив заполнение электронного платёжного поручения на основании сформированной квитанции. Или со своего расчётного счёта. Главное, чтобы деньги на вас им пришли, а откуда пришли, из какого банка и счёта - без разницы.
Известно, что чаще всего индивидуальные предприниматели занимаются ведением личной бухгалтерии самостоятельно. Для правильной уплаты налогов и страховых взносов предпринимателю необходимо своевременно реагировать на изменения в законодательной сфере, чтобы избежать возможных проблем с фискальными органами. К сожалению, изменения происходят не так уж и редко, что немного усложняет жизнь людям, имеющим свой бизнес.
Оплата взносов для ИП в 2018
С 2017 года статья 430 Налогового кодекса РФ полностью регулирует расчёт и уплату фиксированных сумм страховых взносов (СВ) индивидуальных предпринимателей. Согласно данной статье ИП должен платить пенсионные и медицинские СВ в обязательном порядке. Если у бизнесмена отсутствует доход, то он может прекратить свою деятельность, чтобы не платить СВ, так как отсутствие денежных поступлений не отменяет обязанность по уплате фиксированных сумм. Для всех физических лиц, зарегистрированных в качестве ИП, государство предусмотрело фиксированные суммы, обязательные к уплате:
- 26 545 руб. - пенсионные СВ;
- 5 840 руб. - обязательные медицинские СВ.
Важно помнить, что если у предпринимателя сумма дохода за год составляет более 300 тыс. руб., возникает обязанность расчёта и уплаты дополнительного СВ в ПФР. Для того чтобы получить сумму дополнительного СВ, нужно из дохода за год вычесть 300 тыс. руб. и полученную сумму умножить на 1%. Общая сумма взноса получается путём суммирования фиксированного СВ и полученного 1% от превышенного лимита.
Предприниматели, заработавшие более 300 тыс. руб. в год, обязаны заплатить дополнительный СВ
Приведём наглядный пример расчёта суммы взноса к уплате за 2018 год:
- ИП Смирнов получил доход от предпринимательской деятельности в размере 1 млн руб. за год, а это означает превышение лимита: 1 000 000 – 300 000 = 700 000 руб.
- Сумму превышения необходимо умножить на 1%: 700 000 х 1% = 7 000 руб. - сумма дополнительного СВ.
- 7 000 + 26 545 = 33 545 руб. - совокупная сумма взносов ОПС.
В итоге у ИП Смирнова возникла обязанность оплатить взносы ОПС на сумму 33 545 руб. При этом сумма взноса в ОМС остаётся неизменной - 5 840 руб.
Таблица: формулы расчёта пенсионных СВ и взносов ОМС для ИП в 2018 году
Таким образом, пенсионные СВ могут варьироваться в зависимости от дохода, получаемом ИП, в то время как взносы по обязательному медицинскому страхованию остаются фиксированными.
Интересен тот факт, что ИП может по своему желанию уплачивать СВ по временной нетрудоспособности и в связи с материнством (Федеральный закон № 255-ФЗ от 29.12.2006). Сумма такого СВ на 2018 год составляет 3 302,17 руб.
СВ ИП по нетрудоспособности и материнству в 2017г. рассчитываются по формуле: МРОТ на начало расчётного года х 2,9 (тариф) х 12.
Таким образом, при наступлении страхового случая, предприниматель сможет воспользоваться своим правом для получения пособия за счёт ДС ФСС. Такое право у ИП может появиться в случае болезни или беременности и рождения ребёнка.
Важно помнить, что СВ «на травматизм», если у предпринимателя нет наёмных сотрудников, не начисляются и не выплачиваются.
Видео: фиксированные взносы ИП за 2018 год
Оплата взносов через Сбербанк Онлайн
Современные технологии позволяют произвести оплату быстро и своевременно. Самая востребованная и относительно простая система оплаты СВ - это сервис «Сбербанк Онлайн». Любой ИП может воспользоваться этой системой для оплаты СВ при наличии личной карты и квитанции с реквизитами. Правильный платёжный документ можно сформировать и распечатать на сайте налогового органа:
- Работа с данной платёжной системой начинается с посещения онлайн-сервиса официального сайта Сбербанка.
Онлайн-сервис позволяет выполнить вход в сбербанк Онлайн
- После успешного входа в систему нужно посетить вкладку, которая отвечает за переводы и платежи, а затем необходимо выбрать ФНС среди прочих государственных субъектов.
В разделе «Переводы и платежи» находится «Федеральная налоговая служба»
- После того как удастся войти в интересующий раздел, выплывет страница с наименованием услуг. В данном случае наибольший интерес представляет раздел, который связан с поиском и оплатой налогов в ФНС.
Оплата налогов в ФНС в Сбербанк Онлайн
- Зная индекс документа, можно без труда совершить оплату квитанции. Такой индекс отображён в платёжном документе, сформированном на сайте ФНС. Указав индекс, ИП должен обозначить карту, с которой будут списаны ДС в пользу ФНС. Положительный момент такой оплаты СВ в том, что в этом случае комиссия отсутствует.
Индекс документа и данные карты важны при оплате с помощью Сбербанк Онлайн
- После заполнения необходимых полей, платёжная система сформирует документ, и на экране появится форма оплаты. Задача предпринимателя состоит в том, чтобы внимательно сверить суммы в «окне» системы и в квитанции - они должны совпадать.
- Для того чтобы система произвела оплату взносов, ИП нужно правильно ввести пароль, который можно будет увидеть в СМС, пришедшей на мобильный телефон. После правильного ввода пароля в платёжную систему на документе появится надпись, свидетельствующая об исполнении платежа. Следовательно, денежные средства с карты будут перечислены в ФНС.
Куда нужно платить взносы ОПС и ОМС
Поправки в НК РФ свидетельствуют о том, что уплату всех видов СВ ИП нужно осуществлять теперь в налоговый орган. Следовательно, ИП должен производить оплату СВ в налоговый орган по месту регистрации по новым КБК.
До 2017 года СВ нужно было платить в три разных фонда: ПФР, ФФОМС и ФСС (212-ФЗ от 24.07.2009). С наступлением нового года данный закон больше не действует, а в Налоговый кодекс введён раздел «СВ» (глава 34 НК РФ).
Таблица: новые КБК для оплаты СВ в 2018 году
В соответствии с новыми поправками в законодательстве, ИП обязан перечислить в инспекцию ФНС не только те суммы СВ, которые были начислены в 2017 году, но и суммы СВ предыдущих периодов, если данные взносы оплачены не были. То есть если у предпринимателя есть долги по СВ, к примеру, за 2016 год, то такие суммы ИП обязан будет оплатить также в налоговый орган.
В платёжном поручении на уплату страховых взносов КБК проставляется в поле (104)
Сроки уплаты взносов
Предприниматель имеет право оплатить фиксированные СВ в любое время в течение года до 31 декабря включительно. У ИП есть возможность производить оплату частями в течение года либо произвести выплату единовременно в конце года.
Бывают случаи, когда у субъекта предпринимательства не было дохода в течение двух кварталов, а в третьем квартале возник доход. ИП проще не платить взносы в двух предшествующих периодах, а заплатить его целиком в третьем квартале. Если же в силу специфики вида деятельности основной доход ИП получил в начале года, то он может оплатить его единовременно, не дожидаясь конца периода. Основной плюс уплаты фиксированных СВ для ИП - отсутствие чётких сроков уплаты.
Для ИП, который находится на упрощённой системе налогообложения, предпочтительнее перечислять СВ раз в квартал для уменьшения авансовых платежей с целью налоговой оптимизации (налоговый режим - «УСН доходы минус расходы»). Важно помнить, что сумму СВ необходимо уплатить до расчёта единого налога для принятия этого вида расхода.
Таблица: сроки оплаты для ИП в 2018 году при разбивке сумм СВ равными долями
В итоге получается, что фиксированные платежи делятся на 4 равные части, поэтому оплата раз в квартал будет составлять следующие суммы:
- 6 636,25 руб. - расход на ОПС;
- 1 460 руб. - расходы на ОМС.
Тем ИП, которые применяют ЕНВД, лучше всего разбить оплату СВ поквартально равными долями, так как сумма вменённого дохода за каждый квартал будет оставаться прежней.
Дополнительный СВ в ПФР, который составляет 1% от годового дохода, нужно оплатить до 1 июля следующего года. В данном случае превышение лимита в течение года будет основанием для уплаты данного СВ по мере его возникновения с целью учёта такого расхода в единый налог. Дополнительный СВ лучшего всего уплачивать в те сроки, когда принято решение об оплате фиксированных СВ.
Если ИП платит СВ по временной нетрудоспособности и в связи с материнством на добровольной основе, то это перечисление также необходимо сделать до 31 декабря.
Если ИП прекратил свою деятельность, СВ ему следует оплатить в течение последующих 15-ти дней.
Видео: об оплате фиксированных сумм ИП в начале года
Формирование квитанции на оплату взносов
По причине того, что в Налоговом кодексе произошли существенные изменения, оплатить СВ по квитанции прошлых лет у ИП не получится, так как получатель теперь не ПФР, а ФНС. Для того чтобы ИП смог получить актуальный платёжный документ, ему необходимо:
Процесс формирования документа для оплаты СВ будет одинаков как для оплаты взноса ОПС, так и взноса ОМС. Разница будет заключаться лишь в выборе вида платежа и КБК.
Платёжный документ для оплаты взносов ОМС ИП
Следовательно, ИП может самостоятельно сформировать квитанцию для оплаты фискальных платежей, не прибегая к посторонней помощи, так как вероятность ошибки при заполнении этого документа сведена к нулю. Стоит отметить, что на сайте ФНС предусмотрена система подсказок при использовании данного сервиса, поэтому им очень удобно пользоваться.
Ответственность ИП за неуплату взносов
Полезно будет знать, чего ожидать ИП в случае нарушения законодательства по уплате СВ, ведь и в данной сфере произошли изменения.
Может так произойти, что ИП перечислил уменьшенную сумму СВ либо не перечислил вовсе. В таком случае ФНС может применить следующие виды штрафов:
- 20% от суммы страхового взноса, которая не была перечислена в ФНС, но только в том случае, если такое обстоятельство произошло неумышленно;
- 40% от суммы страхового взноса, которая оказалась не оплачена, но тогда, когда ИП совершил уклонение от обязательства умышленно.
Такие штрафы грозят тем предпринимателям, у которых неверный расчёт СВ или их неуплата была выявлена ФНС в ходе налоговой проверки. Поэтому те ИП, которые платят взносы, но опаздывают по срокам, не попадают под данную систему наказания.
Информационные технологии продолжают своё развитие, что существенно облегчает жизнь всем субъектам предпринимательства, в том числе и ИП. Хозяину бизнеса теперь достаточно самостоятельно зайти на сайт налоговой инспекции, чтобы сформировать нужную квитанцию по СВ, а затем оплатить её. Такое положение вещей позволяет сэкономить время и силы ИП, так как больше нет необходимости вручную заполнять квитанции и совершать поездку в банк.
Как платят страховые взносы индивидуальные предприниматели (ИП)? Взносы в ПФР и ФФОМС и Взносы в ФСС.
Взносы в ПФР и ФФОМС
Для индивидуальных предпринимателей действуют свои правила уплаты взносов. Они обязаны платить пенсионные и медицинские взносы на себя, которые имеют фиксированный размер и не зависят от факта осуществления предпринимательской деятельности.
В 2016 году обязательные платежи в ПФР и ФФОМС платятся следующим образом. До 31 декабря все индивидуальные предприниматели обязаны уплатить взносы в размере 23 153,33 руб. Это обязательный платеж распределяется в фонды так:
- 19 356,48 руб. в ПФР + взнос в ФФОМС 3 796,85 руб.;
Если за расчетный период (1 год) доходы индивидуального предпринимателя превышают 300 000 рублей, то до 1 апреля следующего года он обязан дополнительно уплатить 1 % от суммы дохода, превышающего указанную сумму (но не более чем 154 851,84 копеек в год).
- При ОСНО — 1 % уплачивается со всех доходов, облагаемых НДФЛ.
- При УСН — учитываются доходы от реализации товаров или услуг и внереализационные доходы. Иными словами, доход по УСН, но без уменьшения на расходы, даже если предприниматель применяет систему «Доходы минус расходы».
- При ЕНВД — учитывается вмененный доход, который определяется следующим образом: по всем декларациям ЕНВД нужно сложить показатели в строке 100 за каждый квартал в 2016 году.
- При применении патента — учитывается потенциально возможный доход, установленный в регионе для того вида деятельности, на который получен патент.
Индивидуальный предприниматель на УСН и ЕНВД может уменьшить уплачиваемый налог на сумму этих страховых взносов, то есть минимум на 23 153,33 руб. Но чтобы сделать это, необходимо внести все платежи до конца отчетного года, то есть до 31 декабря 2016 года.
Часто возникает ситуация, когда предприниматели самостоятельно считают налоги и сумму страховых взносов и в итоге переплачивают. Для правильного расчета налогов и страховых взносов лучше всего воспользоваться Контур.Эльбой . Веб-сервис автоматически уменьшит сумму налога, рассчитает, сколько нужно заплатить, и напомнит, когда это нужно сделать.
Если ИП совмещает несколько систем налогообложения, то доходы нужно суммировать. Если календарный год отработан не полностью, то размер фиксированных платежей пересчитывается исходя из фактически отработанного времени. Исключение в этом правиле действует только для глав крестьянских хозяйств. Ничего дополнительно сверх 23 153,33 рублей они платить не обязаны.
Взносы в ФСС
Если ИП является работодателем, то он обязан уплачивать взносы в ФСС на сотрудников и сдавать отчеты по форме 4-ФСС. Срок представления отчетности, как и для организаций, — не позднее 20 числа первого месяца (в электронном виде — до 25 числа), следующего за отчетным.
При заключении гражданско-правового договора (например, на выполнение каких-то временных работ) индивидуальному предпринимателю не обязательно регистрироваться в ФСС и, соответственно, уплачивать страховые взносы и сдавать отчетность.
Закон также не обязывает уплачивать страховые взносы в ФСС тех индивидуальных предпринимателей, которые работают на себя. Однако в этом случае они теряют право на получение пособия по нетрудоспособности и в связи с материнством. Чтобы иметь эти социальные гарантии, предприниматели могут добровольно уплачивать взносы ИП в ФСС.
Для этого необходимо подать заявление в ФСС и не позднее 31 декабря отчетного года уплачивать фиксированные взносы с учетом МРОТ и страхового тарифа в ФСС.
Порядок уплаты взносов и сроки подачи отчетности необязательно знать наизусть. В веб-сервисе готовить и сдавать отчетность в ПФР и ФСС можно и без специальных бухгалтерских знаний. Система позволит не только легко отправлять отчетность через интернет, но и автоматически рассчитать сумму налогов и страховых взносов, выставлять счета, акты, накладные и другие документы, вести учет поступлений и списаний.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации