
Обязательно страховать жизнь в росгосстрах при автостраховании. Можно ли оформить осаго без дополнительных услуг? Закон на страже интересов граждан
Максимально простой алгоритм получения ОСАГО, без необходимости переплачивать и заключать договор страхования жизни. Правильный метод защиты от незаконного навязывания страховыми компаниями дополнительных платных услуг. Несмотря на законодательное требование к страховщикам, четко определяющее процедуру страхования автогражданской ответственности, вместе с полисами ОСАГО старательно навязывают сопутствующие страховые договора: такие, как страхование жизни, имущества и др.
Страхование автомобиля без страхования жизни
С некоторых пор во многих областях нашей страны стало весьма трудоемким и затратным для автомобилистов. неохотно выдают полисы ОСАГО без заключения дополнительных договоров страхования .
В случае отказа, страховщики находят разнообразные отговорки , чтобы либо вынудить страхователя переплатить за страховку, либо заставить его ожидать своего полиса несколько месяцев под различными предлогами. У автомобилиста в такой ситуации появляется два выхода из сложившейся ситуации. Всегда можно заплатить страховой компании за дополнительный договор, потеряв сумму, немногим меньшую, или даже превышающую стоимость самого полиса. Существует также иной выход, алгоритм которого заключается в знании российского законодательства и собственных прав.
Заманчиво низкая цена – признак столкновения с мошенниками, таких компаний лучше избегать.
Что делать если Вам отказывают в заключении полиса ОСАГО без дополнительных услуг?
Львиная доля автовладельцев полагает, что получить – невозможно. Большинство страховщиков совершенно сознательно вводят водителей в заблуждение , сделав своим девизом этот тезис. По незнанию, многие заключают множество сопутствующих договоров, переплачивая за полис в 2, а то и в 3 раза больше установленной законом суммы.
Важно, чтобы автолюбитель знал и понимал возможности, предоставляемые ему законодательством в этом вопросе. В 2014 г. закон о был существенно модернизирован, в него были внесены следующие поправки:
- Страховая компания не имеет права требовать от обратившегося автовладельца оригиналы из пакета необходимых документов.
- Страховщик не в праве отказать в выдаче полиса автовладельцу, подавшему заявление и предоставившему необходимый пакет документов.
- Полис ОСАГО выдается не позднее, чем через день с момента внесения средств на счет страховой компании.
- За навязывание компания может быть оштрафована на 50 тысяч рублей – сумма ощутимая, особенно для некрупных компаний.
Если страховая компания усердно пытается склонить страхователя к использованию дополнительных услуг, а на нежелание реагирует отказом в выдаче .
Когда автовладелец намеревается отстоять свою позицию, существует несколько вариантов развития событий:
- Автовладелец соглашается с отказом, однако требует у страховщика оформить его в письменной форме , либо находит иные пути доказательства того, что компания отказала в выдаче полиса. В этой ситуации хороши любые методы: от записи происходящего на камеру до простейшего диктофона. Главное, чтобы пострадавший имел материальное обоснование своего будущего обращения в суд. Рассмотрение заявления в суде займет несколько месяцев, зато ожидание будет вознаграждено оплатой материального ущерба, упущенной выгоды (если транспорт является способом заработка) и расходов (использование чужих автомобилей), связанных с невозможностью использовать личный транспорт.
- Можно также заключить договор ОСАГО, но на полях документа подписать, что в выдаче полиса без жизни отказано. С этим полисом необходимо написать заявление в Роспотребнадзор, который примет меры относительно страховой компании. Автовладельцу же будет можно расторгнуть договор без каких-либо штрафов и переплат, а затем получить компенсацию с учетом нанесенных убытков.
- Последний вариант весьма рискованный. Автовладелец принимает условия страховщика, заключая договор ОСАГО и . Через несколько дней договоры расторгаются, а из страховой премии выплачивается неустойка. Этот способ, по опыту использовавших его, работает. Однако следует учитывать соотношение размеров премии и неустойки – должно быть выгодно для автовладельца.
Заключение полиса ОСАГО без страхования жизни
Чтобы заключить без переплат и навязывания дополнительных услуг со стороны страховой компании, необходимо следовать следующему алгоритму :
- необходимо найти сайт страховой компании и ознакомиться там с базовыми ставками по тарифам;
- в соответствии с установкой ЦБ РФ, можно рассчитать примерный размер страховой премии. В этом поможет указание цетробанка, где все подробно написано;
- после этого, необходимо оплатить страховую премию на счету выбранной компании. Делать это надо так, чтобы впоследствии на руках осталось подтверждение оплаты;
- собрать и сделать копии необходимых по закону документов: паспорт, свидетельство регистрации автомобиля, водительское удостоверение, карта техосмотра, копия чека оплаты премии.
- заполняется заявление, форма которого также предоставляется ЦБ.
- передача заявления страховщику.
Большинство страховщиков будут вынуждены принять весь пакет документов без претензий и дополнительных уловок.
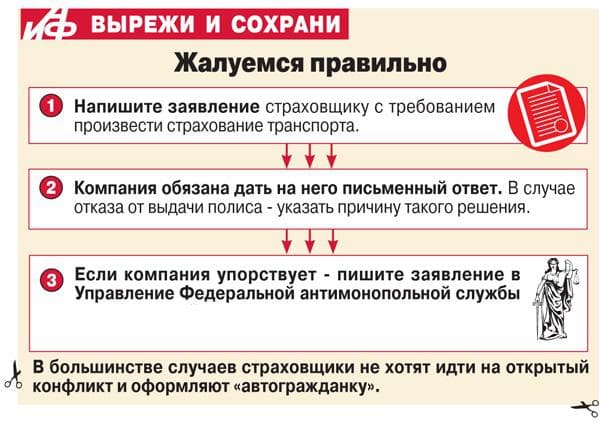

Четкий регламент закона относительно не останавливает страховые компании, ищущие выгоды, убеждать автовладельца в необходимости заключения договора страхования жизни. Заставить заключить этот договор, или отказать в выдаче полиса, страховщик не имеет права по закону. Страхование жизни – дело исключительно добровольное.
Получение полиса ОСАГО без страхования жизни – смотреть видео
Преимущества и недостатки страхования автомобиля без полиса на страхование жизни
Если начинающий водитель действительно хочет застраховать свою жизнь, то заключение сразу нескольких договоров в одной проверенной компании будет удобным и практичным решением. В страховании жизни имеются свои преимущества. Фактическое принуждение к заключению дополнительных договоров играет основную отторгающую роль со стороны водителей. К недостаткам так же можно причислить относительно высокую ставку заключения подобных договоров , что и останавливает большинство автолюбителей перед этим шагом. Также рекомендуем ознакомиться с нашими статьями которые подскажут, и .
С такой проблемой, как покупка полиса ОСАГО сталкивается каждый автовладелец, ведь на законодательном уровне закреплен тот факт, что без соответствующего документа пользоваться транспортным средством запрещено. Поэтому ежегодно автолюбители вынуждены искать страховую компанию, которая готова продать страховой полис без дополнительных услуг. О чем идет речь? Обычно, обращаясь в страховую компанию, менеджеры предлагают дополнительные услуги в виде страхования жизни, а это дополнительные затраты для автомобилистов. Обязательно ли страхование жизни при ОСАГО и можно ли отказаться от навязанной услуги.
Нужно ли страхование жизни автолюбителям
Как уже говорилось ранее ОСАГО – это обязательный полис для каждого автовладельца. Кроме всего прочего, обязательное страхование автогражданской ответственности позволяет в случае ДТП получить компенсацию на ремонт автомобиля. И, наконец, по правилам дорожного движения пользоваться автомобилем без соответствующего полиса запрещено, за это предусмотрено административное наказание в виде штрафа в размере 800 рублей.
На законодательном уровне обязанность страховать жизнь не предусмотрена. Если ознакомиться с нормативными актами, регулирующими сферу страхования, то здесь прямо указано, что автомобилисты не обязаны приобретать полис страхование жизни, а если обратиться к положениям закона о защите прав потребителей, то там написано, что недопустимо продавать одни услуги, при условии обязательного приобретения других услуг. То есть, это говорит о том, что страховщики не имеют права продавать полис ОСАГО, при условии обязательного приобретения страхования жизни.
Обратите внимание, что страховые компании несут ответственность за нарушение «Закон о защите прав потребителей», так сотрудники страховой компании, то есть, менеджеры, получают административное наказание в виде штрафа от 1000 до 2000 рублей, а юридическое лицо, то есть, сама страховая компания, от 10000 до 20000 рублей.
Как приобрести полис ОСАГО без страхования жизни
Страхование ОСАГО без страхования жизни приобрести будет довольно сложно, страховые компании на протяжении многих лет уже практикуют продажу защиты, навязывая дополнительные услуги. На то есть свои причины, Центральный Банк России уже накладывает некоторые санкции на крупные страховые компании за нарушение закона о защите прав потребителей, но как объясняют сами страховщики, то продажа полисов обязательного страхования автогражданской ответственности для них убыточные мероприятия, из-за регулярного наступления страховых случаев.
Но тем не менее, каждый автовладелец должен узнать, как ему действовать в данном случае, если при страховании ОСАГО навязывают страхование жизни. Что делать? Вот простой алгоритм:
- Обратиться в страховую компанию и потребовать продать полис без страхования жизни, если менеджер отказывает в данном просьбе, то нужно потребовать отказ в письменном виде.
- Если через представительство страховой компании не удается застраховать автомобиль, нужно написать заказное письмо на адрес страховой компании с просьбой продать страховой полис без обязательного страхования жизни.
- Если все вышеперечисленные меры не помогли приобрести полис без дополнительных услуг, то стоит обратиться в суд и контролирующие органов с жалобой.
Теперь разберем все вышеперечисленные действия более подробно. В первую очередь, при необходимости в приобретении полиса ОСАГО, каждый автовладелец ищет страховую компанию. На самом деле, большинство автовладельцев всегда приобретают пояс у одной страховой компании. Обращаясь в отделение, обычно он требует продать полис без дополнительных услуг, но при этом он либо получает отказ, либо попросту не может приобрести полис, например, менеджер сообщает, что на текущий момент нет необходимых бланков, либо из строя вышло оборудование, без которого продать полис не представляется возможным.
Все вышеперечисленные действия менеджера можно расценивать как отказ от продажи полиса без дополнительных услуг. В данном случае требовать письменный отказ практически невозможно постольку, поскольку менеджер не отказал в продаже, а лишь отсрочил данную процедуру на неопределенный период. Вы можете написать письмо и отправить его на юридический страховой компании. Юридический адрес любой страховой компании найти не составит особого труда, например, через интернет, либо в офисе можно уточнить данную информацию. Письмо можно писать в свободной форме, нужно лишь указать свои требования, то есть желание приобрести полис без дополнительных навязывание услуг.
Обратите внимание, что вы можете написать жалобу на менеджера в центральное отделение страховой компании и укажите обязательные тот факт, что он отказался от продажи полиса без платных услуг.
В завершение, если все вышеперечисленные меры не принесли положительного результата, нужно обязательно жаловаться на действия страховой компании. В качестве подтверждения нарушения ваших прав будет служить письменный отказ от предоставления ОСАГО без страхования жизни. Жаловаться можно в следующие государственные органы:
- Центральный Банк России;
- Антимонопольная служба;
- Роспотребнадзор;
- Суд общей юрисдикции.
Обратите внимание, что весь процесс займет у вас много времени порядка 2 месяцев, если вам срочно нужен полис, то данный способ вам не подходит.
Возврат страховки
Далеко не все автовладельцы знают свои законные права, а именно согласно Гражданскому кодексу Российской Федерации статьи 958 вернуть страховой полис и получить его стоимость можно в течение 5 дней, после уплаты страхового взноса. То есть, схема будет выглядеть следующим образом: автовладелец приобретает ОСАГО вместе с полисом страхования жизни, затем на следующий день может обратиться повторно в страховую компанию и написать заявление на возврат страхового взноса без объяснения причины, это регламентировано на законодательном уровне.
В тексте заявления нужно написать о своем намерении расторгнуть договор со страховой компанией и вернуть средства, уплаченные за страхование жизни. Образец заявления искать особой необходимости нет, но в тексте нелишним будет указать, что вы совершаете законные действия на основании указа Центрального банка России, принятого в 2016 году.
По крайней мере, это единственный способ, как вернуть деньги за навязанную страховку жизни при ОСАГО, других вариантов на текущий момент нет. Здесь главное - обратить внимание на сроки, потому что если вы обратитесь позже 5 дней, то страховая компания откажется вернуть вам денежные средства, и вы, в данном случае, едва ли сможете их взыскать другими способами.
Сколько стоит страхование жизни
Итак, мы выяснили, что навязывание дополнительных услуг – это прямое нарушение прав потребителей, но на практике получается, так как полис ОСАГО нужен автовладельцу незамедлительно постольку, поскольку у старого документа, срок действия уже истек и автовладелец не может пользоваться своим автомобилем. Поэтому на защиту собственных интересов времени у него уже совсем не останется, отсюда следует, что он в любом случае соглашается на приобретение полиса. Рассмотрим, сколько стоит страхование жизни в различных страховых компаниях:
- Ингосстрах – 9470 рублей;
- Ресо-гарантия – 2440 рублей;
- Согласие – 1240 рублей;
- АльфаСтрахование – 3005 рублей;
- Ренессанс страхование – 2440 рублей.
Как видно, стоимость полиса довольно высокая в большинстве страховых компаний, и для автовладельцев – это совершенно ненужные для него в расходы. Поэтому стоит либо заботиться о покупке полиса заблаговременно, чтобы было время на защиту своих интересов, либо приобретать полис и возвращать деньги на следующий день.
К большому сожалению, сегодня купить ОСАГО без страхования жизни будет довольно сложно. Основная проблема автовладельцев в том, что они до конца не знают своих прав и не могут защитить свои интересы перед страховщиками. Кстати, страховые компании полностью подчиняются требованиям Центрального банка России. Поэтому, если вы упоминаете менеджеру о своем намерении жаловаться в контролирующий орган, скорее всего, для вас найдется бланк и заработает оборудование в офисе, и вы без труда сможете получить заветный ОСАГО.
Без ОСАГО ездить никак нельзя. Что же делать? Разъясняет начальник ГУ Банка России по Центральному ФО Ильшат Янгиров .
Время на «подумать»
Навязывание клиентам страховых услуг обычно происходит при заключении договоров. Это нарушение законодательства. За навязывание страховки при заключении договора ОСАГО даже предусмотрена административная ответственность. Но беда в том, что доказать факт навязывания достаточно сложно.
Именно поэтому Банк России ввёл так называемый период охлаждения — срок, в течение которого клиент может расторгнуть договор страхования и получить назад уплаченную страховую премию без предъявления каких-либо обоснований, без обращения в суд и без административных процедур. Раньше этот период составлял 5 рабочих дней, но с начала 2018 г. был увеличен до 14 календарных дней. Страховая компания имеет право установить и более длительный срок, но никак не меньший.
Кстати, страхование жизни предлагают не только вместе с ОСАГО, но и с ипотечным кредитом, а полис КАСКО навязывают как дополнение к кредиту на покупку автомобиля. С помощью такой страховки банк снижает свои риски и потому может предложить клиенту более выгодные условия кредитования. Следует внимательно читать кредитный договор: в нём может быть пункт, по которому отказ от дополнительной страховки даже в «период охлаждения» вызовет рост процентной ставки по кредиту или расторжение договора.
Как отказаться от полиса?
Для начала убедитесь, что у вашей страховки есть «период охлаждения» и он ещё не прошёл. В противном случае деньги страхователю не вернут. Страховые компании принимают отказ от услуги только в письменном виде. Подать заявление можно в офисе или отправить по почте. Форма заявления свободная, но некоторые страховщики предлагают готовые бланки. В офис нужно приходить с документом, удостоверяющим личность. Если отказываться от страховки придёт не сам владелец, а его представитель, то у него должна быть нотариально заверенная доверенность. Также многие компании просят предъявить оригинал договора страхования и квитанцию его оплаты.
В тот день, когда компания получает отказ, договор расторгается и страховка перестаёт действовать. Деньги обязаны вернуть в течение 10 рабочих дней с момента получения письменного отказа. Если страховой договор ещё не начал действовать, клиенту вернут полную стоимость полиса. А если начал, из неё вычтут часть суммы, покрывающую прошедшие дни действия страховки. Клиент вправе выбрать, как получить деньги: наличными в кассе офиса или безналичным переводом. Однако если в «период охлаждения» по договору наступил страховой случай, деньги уже не вернут.Если страховщик отказывается расторгнуть договор, необходимо обратиться с жалобой в Банк России. Её можно направить в письменном виде по адресу ближайшего регионального подразделения ЦБ либо в электронном виде через раздел «интернет-приёмная» на сайте Банка России.
Правила оформления еОСАГО
еОСАГО начинает действовать не ранее чем через 3 дня после дня направления заявления страховщику. Оформляйте ОСАГО заранее, чтобы избежать перерывов в страховании.
Как работает ОСАГО
Страховая компания оплатит расходы, если в ДТП по вашей вине причинен вред здоровью или имуществу других лиц.
От чего защищает полис ОСАГО
Возмещение ущерба по страхованию ОСАГО может быть произведено при нанесении вреда здоровью, жизни или имуществу человека, пострадавшего в результате дорожно-транспортного происшествия (ДТП). Вот несколько примеров ДТП, в которых может наступить ответственность владельца по полису ОСАГО и придется оплачивать нанесенный ущерб:
- Владелец полиса повредил в результате инцидента светофор.
- Владелец полиса повредил здание или конструкцию.
- Владелец полиса повредил один или несколько чужих транспортных средств (автомобилей, мотоциклов и др.).
- Владелец полиса совершил наезд на пешехода, вследствие чего был нанесен вред жизни или здоровью потерпевшего.
Максимальная сумма страховой выплаты
При наступлении страхового случая страховая компания виновника ДТП гарантирует выплату пострадавшей стороне в следующих пределах:
Возмещение нанесенного вреда жизни или здоровью
Если вы совсем недавно за рулем, вам будет полезно знать, чем отличаются два самых популярных полиса автострахования.
«Росгосстрах» предупреждает
При отсутствии действующего полиса ОСАГО водителю запрещено управлять автомобилем или ставить его на учет.
Нарушение наказывается штрафом от 500 до 800 Р в соответствии со ст. 12.3, 12.37 КоАП РФ.
Как и когда оформлять ОСАГО
Если автомобиль следует к месту регистрации ТС, а также к месту проведения ТО ТС (повторного ТО ТС), то можно оформить ОСАГО на 20 дней . При отсутствии действующего полиса ОСАГО водителю запрещено управлять автомобилем или ставить его на учет. На нашем сайте вы можете купить ОСАГО онлайн .
Продлить ОСАГО можно не ранее чем за 2 месяца (60 дней) до истечения текущего полиса. Просроченный договор и эксплуатация автомобиля без страховки ОСАГО грозит наложением штрафа. При перерыве в страховании более 1 года КБМ не меняется (не теряется понижающий коэффициент за безаварийность).
Остерегайтесь мошенников при покупке ОСАГО!
При покупке обычных бумажных и электронных полисов ОСАГО есть риск стать жертвой мошенников. Мы и их схемах действий!
Как формируется цена на ОСАГО
Скидок на ОСАГО не бывает!
ОСАГО - это обязательный по законодательству России вид страхования, поэтому тарифы на него регулируются государством и к нему не могут применяться такие понятия, как скидки и праздничные акции. Если вам предлагают неожиданные скидки, не связанные с вашим безаварийным вождением (КБМ), остерегайтесь: скорее всего, это мошенничество!
Страховые тарифы ОСАГО формируются на основании результатов анализа рисков, статистических данных и оценок экспертов. Страховая компания устанавливает свой базовый тариф в рамках ценового коридора, утвержденного законодательством.
На стоимость договора ОСАГО может влиять КБМ (коэффициент бонус-малус) . Он определяется для каждого водителя транспортного средства индивидуально в зависимости от наличия или отсутствия страхового возмещения, осуществленного страховщиками в предшествующий период. С 1 апреля 2019 года КБМ рассчитывается один раз в год - 1 апреля и применяется в течение всего периода (с 1 апреля по 31 марта) для заключения любого договора. Значение КБМ сохраняется вне зависимости от смены страховой компании.

Документы для покупки ОСАГО
- Паспорта собственника и страхователя.
- Действующая диагностическая карта (автомобилям старше 3 лет).
- Водительские удостоверения всех допущенных водителей.
- Паспорт транспортного средства (ПТС).
- Свидетельство о регистрации транспортного средства (СТС).
Что нужно знать про диагностическую карту
Чтобы оформить ОСАГО (или электронное ОСАГО), каждый автомобиль старше 3 лет должен пройти техосмотр и получить диагностическую карту. Данные о прохождении вами техосмотра содержатся в Единой автоматизированной информационной системе технического осмотра (ЕАИСТО) ГИБДД.
Период использования и срок страхования
При сезонной эксплуатации автомобиля выбирайте только тот период использования, в течение которого вам понадобится автомобиль. Не платите за месяцы, когда машина будет стоять в гараже - так вы сэкономите.
Только вписанные в полис ОСАГО водители могут находиться за рулем автомобиля! Если страхователь (и/или владелец) также управляют транспортным средством, они должны быть внесены в список водителей.
Что такое страховой класс
Существует 15 страховых классов водителей. Каждому классу соответствует свой КБМ (коэффициент) , который определяет стоимость полиса. Новый страховой класс присваивается водителю каждый год 1 апреля в зависимости от количества страховых случаев по его вине.
Страхуйтесь вовремя
При отсутствии действующего полиса ОСАГО водителю запрещено управлять автомобилем
Простая логика
Чем меньше водителей в полисе и чем меньше КБМ каждого из них, тем дешевле обойдется полис
Что делать с ОСАГО после покупки
Полис ОСАГО всегда должен быть в автомобиле. Электронный полис можно распечатать на цветном или черно-белом принтере и возить с собой. Полис е-ОСАГО также может быть предоставлен для проверки в виде электронного документа (согласно ст.32 Закона 40-ФЗ от 25.04.2002 г. «Об обязательном страховании гражданской ответственности владельцев транспортных средств», ред. от 29.10.2019 г.).
Если вы купили электронное ОСАГО , то с письмом от «Росгосстраха» на электронную почту вы получите следующие документы.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации