
Образец заполнения приложения 5. Приложение к бухгалтерскому балансу
В настоящее время предусмотрено несколько форм бухгалтерской отчетности. Форма №1 - это бухгалтерский баланс, то есть способ обобщения действующих активов хозяйства и источников их образования. Стоит отметить, что именно бухгалтерский баланс позволяет наиболее точно охарактеризовать финансовое положение на определенную дату. Главное, что в форме №1 бухгалтерской отчетности должны быть отражены данные о материальных ценностях, о величине компании, о состоянии расчетов, об инвестициях компании.
При заполнении этой формы отчетности, как правило, не возникает трудностей: для этого специалисты должны заполнить две основные части - об активе и пассиве. Актив баланса состоит из двух частей - внеоборотных и оборотных активов. Пассив баланса состоит из трех разделов - краткосрочных обязательств, капитале и резервах, долгосрочных обязательствах.
Другим важным документом бухгалтерской отчетности является форма №2 , то есть отчет о прибылях и убытках компании, который позволяет точным образом охарактеризовать финансовые результаты деятельности организации за конкретно взятые временной период. Для того чтобы рассчитать эти показатели, достаточно проанализировать суммарный расход и доход предприятия.
Чтобы избежать ошибок, помните: в форме №2 бухгалтерской отчетности необходимо указать:
Выручку от продажи товаров, услуг, работ, продукции;
- доходы от участия в иных предприятиях;
- чрезвычайные доходы;
- проценты к получению;
- иные операционные доходы.
При составлении бухгалтерской отчетности по форме 2 необходимо придерживаться требований ПБУ 9/99 "Доходы организации".
Стоит принимать в расчет и то, что при отражении в отчете о прибылях и убытках определенных видов доходов, каждый из которых может составлять пять и даже больше процентов от общей суммы доходов, в нем должна отражаться часть, соответствующая каждому виду часть расходов.
Бухгалтерская отчетность по форме №3 - это отчет об изменениях капитала. Чтобы составить эту отчетность правильно, необходимо придерживаться положений, приведенных в письме Министерства финансов РФ, опубликованного 23 декабря 1992 г. N 117 "Об отражении в бухгалтерском учете и отчетности операций, связанных с приватизацией предприятий". Если подобная информация не отражена в бухгалтерском балансе, она должна быть приведена как расшифровка к статье "Уставной (складочный) капитал" в форме №3.
В данном отчете необходимо указать постатейно данные о капитале организации, не только о его поступлении и использовании, а также о наличии его остатков.
Другим документом бухгалтерской отчетности является и форма №4 , то есть отчет о движении денежных средств. Бухгалтер должен здесь отразить сведения о потоках денежных средств, то есть об их поступлении и направлении с учетом остатков на конец и начало конкретного отчетного периода. При формировании бухгалтерской отчетности по форме 4 стоит принимать в расчет и вот какие данные: текущей может считаться такая деятельность организации, которая преследует извлечение прибыли в качестве основной цели.
Форма №5 является приложением к бухгалтерскому балансу. Форма должна заполняться в соответствии с требованиями Приказа Министерства финансов Российской Федерации от 13 января 2000 г. N 4н "О формах бухгалтерской отчетности организаций".
При составлении бухгалтерской отчетности используются утвержденные образцы оформления документов. В число отчетных документов входит несколько форм, включающих отчеты о имеющихся финансовых результатах организации, изменениях капитала, движении средств. Если организация некоммерческая, то она предоставляет отчет о целевом расходовании и использовании ресурсов, а также может воспользоваться правом упрощенной подачи отчетности. Также при оформлении документации использовалась форма 5 бухгалтерской отчетности, которая претерпела некоторые изменения.
Особенности составления формы
Пятая форма сейчас не входит в состав образцов для заполнения отчетности. Она действовала до 2011 года и называлась приложением к балансу. В нее входили следующие пункты:
- Указывались нематериальные активы организации.
- Учитывались основные средства, используемые компанией.
- Записывались все доходные вложения в материальные ресурсы.
- Расходы на различные виды научной, исследовательской и проектной деятельности.
- Затраты на освоение природных ресурсов.
- Всевозможные финансовые вложения.
- Задолженности различных видов, зафиксированные у организации.
- Расходы по обычной деятельности.
- Обеспечения и помощь от государства.
Сейчас приложение (форма 5) к бухгалтерскому балансу не используется в качестве самостоятельного документа. Однако, в приложении под номером 3 приведен вариант оформления, который рекомендуется использовать в форме таблицы. Этот вариант оформления пояснений во многом повторяет форму 5, которая применялась ранее.
Разница состоит в том, что в прошлом эта форма являлась обязательной частью отчетности, а сейчас она входит в состав пояснений, которые организация предоставляет, если сочтет эту информацию важной и необходимой для рассмотрения. Такие пояснения содержат следующие категории:
- Затраты на исследовательские и научные работы, включая также нематериальные активы.
- Основные средства организации.
- Различные финансовые вложения.
- Имеющиеся запасы.
- Какие-либо виды задолженности у компании.
- Расходы на производство.
- Обязательства оценочного типа.
- Получаемая государственная помощь.
- Обеспечение имеющихся обязательств.
Согласно действующим требованиям, приложение к бухгалтерскому балансу обязательным не является, однако многие компании составляют его, считая необходимым предоставить определенную информацию, которая может быть более подробно раскрыта именно в этом приложении. Несмотря на то, что сейчас форма пятой отчетности не используется в обязательном порядке, нельзя сказать, что она была полностью упразднена, поскольку приложение номер три во многом сохранило пункты, свойственные этой форме.
Составление баланса и другой отчетности является необходимым действием для любой организации и выполняется в утвержденной и закрепленной форме. Подготовка документации зависит от особенностей конкретной компании, например, некоммерческие организации подают отчет о целевом расходовании средств и могут сделать это в упрощенной форме. Также есть свои особенности у АО и других форм.
Чтобы отчетность не содержала ошибок, необходимо следовать установленному образцу ее заполнения, используя актуальные на момент подачи документации формы. Поэтому если речь идет о составлении текущего отчета, то будет нецелесообразно искать пятую форму, поскольку она перестала использоваться. Вместо этого можно взять приложение номер три, которое может быть заполнено, если необходимо более подробно раскрыть некоторые пункты в отчетности и предоставить соответствующую информацию.
Действующие бланки бухгалтерских отчетов для некоммерческих организаций утверждены приказом Минфина России № 66н. Напомним, что полный перечень отчетной документации мы рассмотрели в статье «Состав бухгалтерской отчетности 2017» .
Отчет о финансовых результатах деятельности — форма № 2
Актуальный бланк — ОКУД 0710002, табличная часть раскрывает показатели доходов, расходов от осуществления предпринимательской или иной деятельности, а также о результатах финансовой деятельности учреждения.
Напомним, что НКО обязаны сдавать данный отчет, если:
- Организация за отчетный период получила собственные доходы от реализации работ и услуг, продажи товаров.
- Размер полученных доходов по предпринимательской деятельности существен по отношению к общим доходам.
- Отражения доходов в отчете о целевом использовании средств недостаточно для полного раскрытия информации об осуществлении деятельности.
- Отсутствие информации препятствует реальной оценке финансового состояния организации.
Форма № 2 состоит из титульной части, в которой указываются реквизиты экономического субъекта: наименование некоммерческой организации, вид деятельности, организационно-правовая форма собственности, ИНН. В табличной части документа содержатся:
- наименование показателя;
- код строки по каждому наименованию;
- числовое выражение показателя за отчетный период;
- аналогичный показатель за предшествующий период.
Некоторые строки табличной части подлежат дополнительной расшифровке в пояснительной записке к отчету. Из-за раскрытия информации за отчетный и предшествующий периоды могут возникнуть несоответствия, которые необходимо скорректировать.
Форма 2 бухгалтерской отчетности, бланк
Бухгалтерской отчетности: форма 2, образец
Отчет о движении денежных средств — форма № 4
Большинство некоммерческих организаций вправе вести бухучет упрощенным способом. О порядке и составе упрощенной отчетности читайте в статье: . При незначительных оборотах денежных средств или их полном отсутствии организация вправе не предоставлять документ ОКУД 0710004.
Отчет содержит информацию о годовом движении финансовых потоков в части поступления, расходования, кредитования, инвестирования и прочих направлений учреждения. Раскрытие показателей осуществляется с учетом остатков на начало и конец календарного года в валюте РФ (рублях), если некоммерческое предприятие осуществляет расчеты в иностранной валюте, то показатели отчета подлежат конвертации (пересчету) в рубли по курсу валют на дату составления бухгалтерской отчетности.
В отчет не включают следующие виды денежных потоков:
- вложения средств, связанных с инвестированием в государственные ценные бумаги, векселя, акции и иные денежные эквиваленты;
- денежные поступления от погашения денежных эквивалентов без учета процентов, начисленных за период пользования;
- операции по обмену валюты без учета курсовой разницы (выгода или потеря);
- операции по обмену денежных эквивалентов без учета выгод и потерь при обмене;
- перечисление средств организации между своими расчетными счетами;
- операции по списанию для получения наличных денег с расчетного счета предприятия;
- иные аналогичные потоки денежных средств.
Подробный алгоритм заполнения представлен в Положении по БУ 23/2011 (приказ Минфина РФ от 02.02.2011 № 11н).
Форма 4 бухгалтерской отчетности, бланк
Образец формы 4

Приложения к бухгалтерскому балансу — форма № 5
Отчет представляет собой совокупность таблиц, данные которых являются подробным разъяснением строк бухгалтерского баланса организации. Отсутствие бланка или ошибки в документе приводят к прямому искажению бухгалтерской отчетности, а также к невозможности реальной оценки результатов финансовой деятельности НКО.
В бланке предусмотрена группировка данных, поясняющих показатели баланса:
- Нематериальные активы. Дается денежная оценка имеющихся на балансе НКО НМА, патентов и вложений в НИОКР, их движения (приобретения, продажи, собственная разработка).
- Основные фонды. Отражается информация о ценовом выражении основных средств в активе учреждения после начисления амортизации, а также сведения о движении основных фондов, вложениях в капитальное строительство, реконструкцию и модернизацию и т. д.
- Финансовые вложения. В данном разделе предусмотрена классификация произведенных финансовых вложений по группам (долгосрочные и краткосрочные). Также раздел содержит информацию о финансовых вложениях, находящихся под залогом или переданных третьим лицам.
- Запасы. Сведения характеризуют стоимостные показатели материальных запасов организации, а также информацию о движении МЗ. Данные указываются в разрезе видов имеющихся запасов.
- Задолженность: дебиторская и кредиторская. Подробная расшифровка имеющейся задолженности по срокам.
- Затраты на производство. Классификация расходов учреждения в части направлений произведенных затрат. Отражаются данные за отчетный период и предшествующий год.
- Обязательства учреждения. Раздел содержит информацию об оценочных обязательствах, данные об обеспечении обязательств, как полученных, так и выданных.
- Государственная финансовая поддержка (субсидирование, инвестирование, капитальные вложения). Указываются данные о полученном государственном, региональном или муниципальном целевом финансировании.
Деятельность любой организации, индивидуального предпринимателя тесно связана с бухгалтерской отчетностью. Даже самые незначительные ошибки при формировании подобной отчетности способны привести к целому ряду неприятностей. Для формирования бухучета предусмотрен ряд форм. Одним из таких документов является форма №5, в качестве разъясняющего приложения к бухгалтерскому балансу. Что представляет собой бланк, каким образом и когда заполняется, расскажет данная статья.
История появления документа
Бланк 0710005 по ОКУД, или, проще говоря, форма №5, представляет собой пояснение к бухгалтерскому балансу, отображая определенные объяснения некоторых положений. Прообраз бланка, именуемый Приложением к бухгалтерскому балансу, возник еще в 2003г. после вступления в силу Приказа Министерства Финансов от 22.07.2003 № 67н., затем утратил силу ввиду утверждения новых форм документации Приказом Министерства Финансов от 02.07.10 № 66н., в редакции от 05.10.2011 № 124н. В 2011 году сдача отчетности происходила без привычного бланка №5. Все дополнительные сведения сдавались в виде пояснительной записки отдельным, прикрепленным файлом к основному отчету. Возникало много вопросов, связанных с тем, какие сведения требуется вносить, а какие вносить нет необходимости. В связи с этим и возникла потребность возвращения уточняющей видоизмененной документации.
Для чего нужна форма №5
Предполагается, что у предприятия может быть много различных данных, требующих отражения в бухучете с пояснениями. Для этого необходим отдельный формат документации, позволяющий это осуществить. Приложение к бухгалтерскому балансу давало возможность произвести пояснения к отчетности об убытках и прибыли. Целесообразность заполнения решалась в индивидуальном порядке, так как отдельным компаниям или учреждениям попросту нечего вносить в приложение, то есть, необходимость в его заполнении отсутствовала. Организации, производящие сдачу отчетов в упрощенном режиме налогообложения, в случаях наличия потребности, используют Приложение №5, Приказа № 66н бухгалтерского баланса и отчетности об убытках и прибылях малого предпринимательства. Подается подобное приложение лишь при наличии соответствующих данных, подлежащих детализации, без которых невозможно произвести объективную оценку финансового состояния организации.
В форме №5 идет детализация показателей баланса организации с распределением на группы и отдельные виды. Все основные показатели объединяются в следующие группы разделов:
- активы из разряда нематериальных;
- основные средства с учетом амортизации;
- инвестиции в материальные ценности;
- расходы, затраченные на научно-исследовательскую и опытно-конструкторскую деятельность;
- расходы, связанные с освоением естественных ресурсов природы;
- инвестиции в ценные бумаги, уставной капитал других организаций, облигации и т. п.;
- задолженность (кредиторская и дебиторская);
- расходы, связанные с обычной деятельностью;
- виды обеспечения;
- государственные субсидии.
На фото показан образец первой страницы данного приложения:
В бланке также содержатся свободные строки, куда можно внести дополнительные сведения, подлежащие отражению в том или ином разделе документа.
Важно! Сведения, внесенные в качестве пояснений в Приложение к бухгалтерскому балансу, должны полностью дублировать заявленные в основном отчете.
На что обращать внимание при заполнении
Подробнее о некоторых нюансах, связанных с заполнением отдельных разделов данного бланка.
Раздел нематериальных активов
Сам раздел представляет собой пару таблиц, из которых в первой происходит детализация активов на виды, а во второй отражаются суммы начислений с учетом амортизации в начале и в конце отчетного периода (года). Строки 010-015 заполняются в тех случаях, когда организации принадлежит право или патент на тот или иной объект интеллектуальной собственности. То есть, в самой строке 010 указывается сама стоимость права, в последующих строках приводится расшифровка:
- 011 — в случаях, когда компании, организации принадлежит патент на изобретение;
- 012 - фирме принадлежат права в сфере программирования для электронно-вычислительных машин;
- 013 — запатентованная разработка интегральных микросхем;
- 014 - право собственности на логотип, товарный знак, оформленный в соответствии с действующим законодательством;
- 015 - если компания является правообладателем в области селекции растений, животных и даже новых штаммов клеток и бактерий.
Ряд вопросов вызывает строка 030, именуемая «Деловая репутация фирмы». Данная графа подлежит к заполнению теми организациями, которые были приватизированы посредством конкурса или аукциона, причем фактическая стоимость фирмы оказалась выше первоначальной заявленной цены лота. Показатель разницы в цене называется положительная деловая репутация и отражается в графе 030.
Раздел основных средств
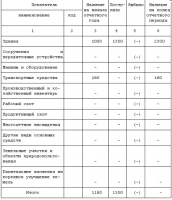
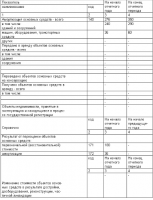
Также состоит из пары таблиц, где в первой происходит разбивка на группы с указанием общего количества и стоимости всех наименований, а во второй таблице детализация с учетом амортизации и других факторов, способных повлиять на стоимость имущества в ту или иную сторону. Вот так выглядят таблицы на бланке:
Раздел инвестирования, доходных вложений в материальные ценности
Таблицы раздела отводятся для детализации имущества, переданного другим фирмам или отдельным гражданам во временное использование или в лизинг с целью извлечения дохода. Особых сложностей при заполнении табличных ячеек данного раздела, обычно, не возникает за исключением последней строки раздела, где необходимо указать значение величин начисленной амортизации на имущество, применимой на начало и конец отчетного периода.
Остальные разделы заполняются по аналогии при наличии соответственных сведений, к которым следует расписать детализированное пояснение, наглядно характеризующее общее финансовое состояние компании, фирмы или предприятия.
Отчетность 2016
Формы отчетов регламентируются действующий Приказом Минфина № 66н от 02.07.2010г, включают в себя:
- Сам бухгалтерский баланс.
- Отчеты о финансовой деятельности, об обороте денежных средств, изменениях в уставном капитале, об использовании целевого характера вырученных средств.
- Пояснения к отчетности о финансовых итогах в виде текста или в виде таблицы на свое усмотрение.
Важно! Обязанность прикладывать пояснения закреплена за всеми организациями, предприятиями, осуществляющими предпринимательскую деятельность за исключением относящихся к категории малого бизнеса. Субъекты малого бизнеса прикладывают пояснения к отчету по желанию при наличии необходимости.
О том, что такое бухгалтерский баланс просто и доступно рассказывается в следующем видео:
Имуществе и обязательствах предприятия, отображенных в бухгалтерском балансе.
Что такое форма 5 бухгалтерской отчетности
В этом приложении дается более подробная и детальная информация по отдельным разделам баланса, в том числе отражаются причины и способы возникновения сумм бухгалтерского отчета, обосновываются его разделы и пункты (приказ Минфина № 66н от 2.07.2010). Приложение 5 к бухгалтерскому балансу обязаны предоставлять все предприятия, занимающиеся предпринимательской деятельностью, кроме , применяющих . только в случае необходимости, когда требуется дополнительная информация по разделам баланса.
Форма 5 предполагает заполнение таблиц по различным группам активов предприятия согласно их финансовой принадлежности. При заполнении некоторых строк приложения нужно использовать коды, утвержденные совместным приказом Минфина РФ № 102н и Госкомстата РФ № 475 от 14.11.2003. Для остальных строчек коды утверждают сами предприятия.
Порядок заполнения
Структура
Форма 5 состоит из нескольких разделов, которые имеют свои особенности при заполнении. Количество заполненных табличных блоков в приложении формы 5 должно соответствовать объему сведений по строкам бухгалтерского баланса. При составлении баланса в нем указываются ссылки на конкретные .
Нематериальные активы
Бланк утвержден приказом Минфина РФ № 67н от 22.07.2003. Но предприятие вправе само разработать такой бланк с учетом основных требований к нему по ПБУ 4/99. вы можете и у нас бесплатно.
Основой для введения информации служат все первичные бухгалтерские документы предприятия. Кроме детализации разных пунктов баланса, форма 5 дает более полную и понятную картину финансового положения организации.
Можно ли обойтись без формы 5
Приложение формы 5 — это уточняющий документ, необходимость которого подтверждена практикой: некоторое время назад она была заменена пояснительной запиской, что привело к возникновению путаницы, так как формат пояснительной записки никак не вписывался в общий формат бухгалтерской отчетности. Поэтому данное приложение было вновь введено и стало необходимой составной частью . То есть неразрывная связь баланса и приложения к нему доказана практикой.
Бумажные формы бухгалтерской отчётности, мошенничество в Интернете, применение ЕНВД — все это вы найдете в видео ниже:




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации