
Образец заполнения платежного поручения(страховой взнос ИП). Платежные поручения по взносам
С 2017 года заплатить налоги за ИП, организацию или физ.лица может кто-то другой. Тогда реквизиты будут следующими: «ИНН» плательщика – ИНН того, за которого погашают налог; «КПП» плательщика – КПП того, за которого перечисляют налог; «Плательщик» – информацию о плательщике, который осуществляет платеж; «Назначение платежа» – ИНН и КПП плательщика, за которого платят, и того, кто платит; «Статус плательщика» – статус того лица, чья обязанность исполняется. Это 01 для организаций и 09 – для ИП.
Платежным поручением или платежка документ банку от имени владельца(клиента) расчетного счета: перевести деньги на другой счет(оплатить товар или услугу, заплатить налоги или страховые взносы, перевести деньги на счет ИП или выплата дивиденда учредителя, перевести заработную плату работникам и т.п. всё есть ниже)
Платежное поручение можно сформировать(и отправить через интернет) в интернет-банке(например, сбербанк-онлайн, альфа-клик, клиент банк). Интернет-банк не нужен мелким организациям и ИП т.к. он сложен, дорог и менее безопасен. О нем стоит подумать тем кто делает более 10 переводов в месяц или если банк очень удалён. Также платежки можно сформировать с помощью онлайн-бухгалтерии, например .
Где взять платежное поручение бесплатно? Как заполнить платежное поручение? Какие есть виды платежных поручений? Я выложу тут образцы заполнения платежек в Excel для 2016-2017 годов, сделанные с помощью бесплатной программы Бизнес Пак . Это шустрая и простая программа. В ней помимо платежек есть еще куча полезных документов. Рекомендую всем! Особенно полезна для малых организаций и ИП желающих сэкономить. Некоторые дополнительные функции в ней платны, но для платежных поручений она бесплатна.
Образец платежки
С 2017 года налоговые взносы можно уточнить если было правильное название банка и верный счет получателя. Остальные взносы необходимо возвращать и оплачивать заново.(подп. 4 п. 4 ст. 45 НК РФ).
Рассчитать все взносы и подготовить платежки можно Месяц первый там бесплатно.
Любые взносы страховые, в отличии от налогов - не округляют никогда.
Напомним, с 2015 года для уплаты дополнительного 1% применяют другой КБК отличный от фикс.страхового взноса. А для 2017-2018 года они совсем другие - смотрите их ниже.
Фиксированный ПФР
Назначение платежа: Страховые взносы на обязательное пенсионное страхование в фиксированном размере с доходов в пределах 300 т.р. за 1 квартал 2017 г. Рег.№071-058-011111
Статус плательщика: Статус плательщика: 24 - для ИП за себя(с 2017 года нужно указывать 09, т.к. взносы платим в ИФНС Приказ Минфина от 5 апреля 2017 года № 58н).
ОКТМО должен быть 8-значным.
Рис.Образец заполнения платежного поручения(страховой фикс. взнос ИП) в Бизнес Пак.
ПФР свыше 300 т.р.
Назначение платежа: Страховые взносы на обязательное пенсионное страхование в фиксированном размере с доходов свыше 300 т.р. за 1 квартал 2017 г. Рег.№071-058-011111
Статус плательщика:
ИНН, КПП и ОКТМО не должны начинаться с нуля.
Внимание!С 2017 года новые КБК и новый получатель взносов - не ПФР а ИФНС. можно узнать реквизиты вашей ИФНС.
Рис.Образец заполнения платежного поручения(ПФР свыше 300 т.р. ИП) в Бизнес Пак.
Сколько времени хранить платёжки? В течение 6 лет после окончания года, в котором документ последний раз использовался для начисления взносов и составления отчетности (Пункт 6 части 2 статьи 28 Федерального закона от 24.07.09 № 212-ФЗ) или 5 лет (п. 459 Приказ Минкультуры России от 25.08.2010 N 558)
Мед.страх ФФОМС
Назначение платежа: Страховые взносы на обязательное медицинское страхование в фиксированном размере за 1 квартал 2017 г. Рег.№071-058-011111
Статус плательщика: Статус плательщика: 24 - для ИП за себя(с 2017 года нужно указывать 09, т.к. взносы платим в ИФНС).
ИНН, КПП и ОКТМО не должны начинаться с нуля.
В поле 109(дата, ниже "резервного поля", справа) вписывают дату декларации, по которой платят налог. Но при УСН и всех фондах(ПФР, ФСС, ФОМС) ставят 0.
Прозвучит странно, но поле 108(ниже "код" справа и "резервного поля", слева) указывают "14;номер СНИЛС ИП". Таково требование ПФР.
Рис.Образец заполнения платежного поручения(Мед.страх ФФОМС ИП) в Бизнес Пак.
Внимание!С 2017 года новые КБК и новый получатель взносов - не ПФР а ИФНС. можно узнать реквизиты вашей ИФНС.
КБК страховой взнос ИП
| Вид платежа | За 2016 года в 2016 году | За 2016,2015 и более ранние | За 2017, 2018 годы |
|---|---|---|---|
| Страховые взносы на пенсионного страхование ИП за себя в ПФР в фиксированном размере (исходя из МРОТ) | 392 1 02 02140 06 1100 160 | 182 1 02 02140 06 1100 160 | 182 1 02 02140 06 1110 160 |
| Страховые взносы на пенсионного страхование ИП за себя в ПФР с доходов, превышающих 300 000 руб. | 392 1 02 02140 06 1200 160 | 182 1 02 02140 06 1200 160 | 182 1 02 02140 06 1110 160 |
| Страховые взносы на медицинское страхование ИП за себя в ФФОМС фиксированном размере (исходя из МРОТ) | 392 1 02 02103 08 1011 160 | 182 1 02 02103 08 1011 160 | 182 1 02 02103 08 1013 160 |
Все платёжки
Смотрите полный список платёжных поручений.
Как составить образец заполнения платежного поручения по налогам и взносам в 2019 году? Что означают коды в платежке и как их расшифровать? Утверждены ли изменения в платежках для организаций и ИП на 2019 год? Как исправить ошибки в документе? Ответы на эти вопросы подробно разберем в статье и дадим скачать актуальный бланк и образцы.
Как заполнять платежное поручение в 2019 году
Общие правила оформления платежек записаны в приложении 1 к Положению Банка России от 19 сентября 2012 г. № 383-П. Этот документ содержит перечень и описание рекивизитов в платежном поручении, а также типовой бланк платежки.
Чтобы заполнить типовой бланк платежного поручения при уплате налогов и взносов в бюджет, нужно использовать специальные правила, которые записаны в приложении 2 к приказу Минфина России от 12 ноября 2013 г. № 107н.
Правильно составить платежное поручение по налогам и сборам поможет образец с подробной расшифровкой каждого поля, который вы найдете ниже в статье.
Что учесть налоговым агентам при заполнении платежки эксперты расскажут в курсе « » программы « ».
Образец платежки по налогам и взносам в 2019 году с кодами полей

Заполнить каждое поле в платежном поручении по налогам и страховым взносам поможет таблица с инструкцией по заполнению полей, которая представлена ниже в статье.
Расшифровка полей в платежке по налогам и взносам в 2019 году
Пример заполнения платежки по налогам и взносам в 2019 году
Сравните платежное поручение с образцам, если перечисляете налоги и взносы с зарплаты сотрудников в бюджет. Большинство значений в платежках по другим налогам заполняют аналогичным образом.
Образец платежного поручения по НДФЛ на 2019 год

Образец платежного поручения по страховым взносам на 2019 год

Как исправить ошибки в платежках
В случае, если вы допустили ошибку в платежке, то недочет необходимо исправить. Порядок исправления неточностей в платежном поручении зависит от того, какой реквизит записан неверно. Ниже вы найдете таблицу с правилами исправления платежек в разных ситуациях.
|
Как исправить |
|
|---|---|
|
Неправильный номер счета Казначейства России или реквизиты банка получателя Риск: высокий |
Заплатите налог заново. Чтобы вернуть деньги, обратитесь: В банк - если он еще не исполнил платеж; В налоговую инспекцию по месту учета организации, если деньги в счет уплаты налогов ушли со счета, но на счет казначейства региона не попали. Уточнить платеж в этих случаях нельзя. Бланк заявления в ИФНС России Куда обратиться, чтобы вернуть или зачесть переплату по страховым взносам, зависит от периода переплаты. Чтобы вернуть переплату по страховым взносам за периоды до 1 января 2017 года, обратитесь в фонды с заявлением. В налоговую инспекцию подавайте заявления о зачете, возврате переплаты по страховым взносам только по расчетам, которые с 2017 года сдавали в налоговую инспекцию. На зачет и возврат этих взносов распространяются правила налоговой переплаты. Бланк заявления в ФСС России (по взносам на травматизм или по другим страховым взносам за периоды до 2017 года) |
|
Неверно указали: Основание платежа; Тип и принадлежность платежа (например, КБК, ОКТМО); Налоговый период; Статус плательщика; ИНН или КПП - свой или получателя. При этом деньги поступили на нужный счет Казначейства России Риск: средний |
Уточните платеж. Для этого подайте заявление с правильными реквизитами: Скачайте образцы заявлений: - в ИФНС России. Неверный КБК; - в ИФНС России. Неверный статус плательщика. Кроме того, можете заказать сверку расчетов. Вот образцы заявлений для этого: В ИФНС России; - в ФСС России (по взносам на травматизм за любые периоды и по другим взносам в ФСС России за периоды до 2017 года); - в ПФР (по взносам на обязательное пенсионное и медицинское страхование за периоды до 2017 года). |
Всем привет!
Тема этой статьи предназначена в большей степени для бухгалтеров или ип, поскольку речь пойдет о платежных поручениях. Тем более, что причины для этого имеется.
С 1 января 2017 контроль над взносами осуществляет уже ФНС. Соцстрах же будет заниматься только взносами по травматизму. В связи с этим изменились правила заполнения платежных документов. Кроме того, были утверждены для взносов и новые КБК.
Так же надо отметить, что по травматизму сроки уплаты взносов за текущий месяц производятся не позднее 15-го числа следующего месяца. Если, например, 15-е число выпадает на выходной или праздничный день, то согласно п. 4 ст. 22 Федерального закона от 24 июля 1998 г. № 125-ФЗ, последний срок уплаты переносится на следующий за ним рабочий день.
Образец платежки по страховым взносам в 2017 году с новыми реквизитами
Ниже приведен образец бланка платежного поручения в ФСС в 2017 году, который был утвержден Банком России (Положение от 19.06.12 № 383-П). Как правильно заполнить этот бланк расписано в Приказе Минфина России № 107н.
Этот образец для наглядности уже заполнен, а что бы удобнее было рассмотреть порядок его заполнения, все строки платежки пронумерованы и выделены зеленым цветом.
Взносы, которые оплачиваются в ФНС:
взносы в фиксированном размере на обязательное пенсионное страхование ИП «за себя»;
взносы в фиксированном размере на обязательное медицинское страхование ИП «за себя»;
взносы с зарплаты работников на обязательное медицинское страхование;
взносы с зарплаты работников на обязательное пенсионное страхование;
взносы с зарплаты работников на обязательное страхование по временной нетрудоспособности и материнства.
Как заполнять платежное поручение
Итак, теперь рассмотрим по пунктам, как заполнить данное платежное поручение, что в нем нового, а что осталось прежним.
Как уже говорилось, каждая строка в платежке пронумерована. Переходим к 3 строчке, где заполняем номер платежного поручения. В 4 строке ставим дату заполнения уведомления. При этом надо учесть следующее:
— если документ подается на бумажном носителе, то тогда пишется дата полностью;
— если документ подается в электронном варианте, то дата записывается в формате кредитного учреждения. ДД.ММ.ГГГГ.
В строке 5, вид платежа, отмечаем следующее: «срочно», или «телеграфом», или «почтой», или другой иной показатель, определяемый банком. Можно так же оставить этот пункт пустым, если банк разрешает.
В строке 6 вписываем сумму нужного платежа. Рубли записываются словами, а копейки — цифрами. Причем и рубли, и копейки не сокращаются и не округляются. Если сумма к оплате целая и нет копеек, тогда эти самые копейки можно не фиксировать.
В строке 7 вписывается та же сумма к оплате, но уже цифрами. Рубли отделяются от копеек с знаком тире «–». Если же число целое, то после него ставится знак равенства «=».
В строке 8 вводится название плательщика. Если плательщик лицо юридическое, то название пишется полностью, без аббревиатур и разных сокращений.
Строка 9. Здесь пишется счет плательщика, зарегистрированного в банковском учреждении.
В строке 10 пишется название банка и адрес его расположения.
Строка 11 содержит банковский код, который определяет учреждение, где обслуживается плательщик налогов и взносов.
В строке 12 вносится номера корреспондентского счета банка налогоплательщика.
Следующие строки предназначены для внесения реквизитов банка, куда перечисляются средства.
Строка 13, в нее вносятся данные банка, куда перечисляются средства.
Строка 14 содержит идентификационный код учреждения, получающего деньги.
В строке 15 записывается номер корсчета банка, куда перечисляются взносы.
В строке 16 пишется полное или сокращенное название предприятия, получающего средства. Если получатель ИП, то ФИО пишется полностью и указывается правовой статус. Если же это лицо физическое, то достаточно указать ФИО гражданина.
В строке 17 пишется номер счета финансового учреждения, получающего деньги.
В строке 18 постоянное значение«01», т.е., оно не меняется.
Строка 19 является сроком платежа. Если банк не принял другое решение, то здесь ничего не заполняется.
20 строка так же остается пустой.
В строке 21 (очередность платежа) вписывается цифра, которая определяет очередность суммы к оплате, соответствующей законодательным документам.
Строка 22. Здесь вносится код классификатора суммы к оплате, взносы ли это, или же отчисления по налогам. Этот код состоит как из 20, так и из 25 цифр. Этот реквизит имеется в случае, если он закреплен получателем денег и известен налогоплательщику.
В случае же, если предприниматель самостоятельно высчитывает, сколько денег он должен перечислить, тогда пользоваться уникальным идентификатором не обязательно. Учреждение, которое получает деньги, определяет платежи, на основании нумерации ИНН, КПП, КБК, ОКАТО. Поэтому в данной строке указываем код «0».
И запомните, если при фиксации ИНН кредитное учреждение требует дополнительно написать сведения по коду, это считается незаконным.
В строке 23 поле остается пустым. Его заполнять не нужно.
Строка 24. Здесь заполняется цель, с которой осуществляется платеж, а так же его назначение. Кроме того, обязательно указывается название товаров, работ, услуг и пр., нумерация и числа, по которым проходят документы, согласно которым и назначается данный платеж. Это обычно соглашения, акты, накладные на товар и пр.
Строка 43 предназначена для печати ИП.
В строке же 44 необходимо проставить подпись уполномоченного сотрудника организации, руководителя или соответствующего доверенного лица.
В строке 45 ставится штамп.
Строка 60 содержит ИНН налогоплательщика, а строка 61 – ИНН получателя.
Следующая строка 62 заполняется работником банка, где он ставит дату подачи уведомления в финансовое заведение, относящееся к плательщику.
В строке 71 стоит дата, когда списываются деньги со чета налогоплательщика.
Строка 101 предназначена для внесения статуса плательщика.
Ниже показан обновленный на 2017 год перечень статусов плательщиков.
01 — Налогоплательщик (плательщик сборов) – юридическое лицо
02 — Налоговый агент
06 — Участник внешнеэкономической деятельности – юридическое лицо
08 — Организация (индивидуальный предприниматель), которая перечисляет в бюджет другие обязательные платежи
09 — Налогоплательщик (плательщик сборов) – индивидуальный предприниматель
10 — Налогоплательщик (плательщик сборов) – нотариус, занимающийся частной практикой
11 — Налогоплательщик (плательщик сборов) – адвокат, учредивший адвокатский кабинет
12 — Налогоплательщик (плательщик сборов) – глава крестьянского (фермерского) хозяйства
13 — Налогоплательщик (плательщик сборов) – иное физическое лицо – клиент банка (владелец счета)
14 — Налогоплательщик, производящий выплаты физическим лицам
16 — Участник внешнеэкономической деятельности – физическое лицо
17 — Участник внешнеэкономической деятельности – индивидуальный предприниматель
18 — Плательщик таможенных платежей, не являющийся декларантом, на которого законодательством России возложена обязанность по уплате таможенных платежей
19 — Организации и их филиалы, удержавшие средства из зарплаты (дохода) должника – физического лица в счет погашения задолженности по платежам в бюджет на основании исполнительного документа
21 — Ответственный участник консолидированной группы налогоплательщиков
22 — Участник консолидированной группы налогоплательщиков
24 — Плательщик – физическое лицо, которое перечисляет в бюджет другие обязательные платежи
26 — Учредители (участники) должника, собственники имущества должника – унитарного предприятия или третьи лица, составившие распоряжение о переводе денежных средств на погашение требований к должнику по уплате обязательных платежей, включенных в реестр требований кредиторов, в ходе процедур, применяемых в деле о банкротстве
27 — Кредитные организации (филиалы кредитных организаций), составившие распоряжение о переводе денежных средств, перечисленных из бюджетной системы, не зачисленных получателю и подлежащих возврату в бюджетную систему
28 — Законный или уполномоченный представитель налогоплательщика
29 — Иные организации
30 — Иные физические лица
Следующая строка 102. Здесь пишется КПП плательщика взносов и налогов. КПП состоит из 9 цифр, первые из которых – нули. А в строке 103 так же пишется КПП, но уже получателя средств.
В строке 104 указывается показатель КБК, состоящий из 20 последовательных цифр.
В строке 105 указывается код ОКТМО – 8 или 11 цифр, они могут быть записаны в налоговой декларации.
В строке 106 пишется основание платежа. Оно выражается показателем из двух знаков и имеет следующие значения:
ТП – платеж текущего года, когда нет нарушения срока;
ЗД – заполняется при добровольном погашении задолженности истекшего налогового периода;
ТР – требование налогового органа;
РС – погашение рассроченной задолженности, осуществляемое в соответствии с графиком;
РТ– заполняется при погашение реструктурируемой задолженности;
ВУ – заполняется при уплате погашения отсроченной задолженности при введении внешнего управления;
ОТ – погашение отсроченной задолженности;
АП – погашение задолженности согласно акту проверки;
ПР – заполняется при уплате в счет погашения задолженностей, приостановленных к взысканию;
АР – задолженность, подлежащая уплате по исполнительному документу.
1 в первом квартале текущего периода ТП равен сумме ежемесячного авансового платежа, подлежащего к уплате за последние три месяца предыдущего налогового периода:
2 во втором квартале к оплате принимается одна треть суммы авансовой выплаты, исчисленной за первый отчетный период;
3 в третьем квартале в поле 106 показатель ТП равен одна трети разницы между суммами авансового платежа, рассчитанного по итогам полугодия и рассчитанного по итогам первого квартала;
4 в четвертом квартале - одна треть разницы между суммами авансового платежа, рассчитанного по итогам девяти месяцев и по итогам полугодия.
При этом, если показатель к оплате отрицательный или равен нулю, то в соответствующем квартале в поле 106 выплат не осуществляется.
Строка 107 предназначена для оплаты страховых взносов помесячно. При этом, схема заполнения выглядит следующим образом: «МС.XX.2017», где XX - месяц, за который производится оплата страховых взносов. Первые буквы определяют периодичность внесения платежа. Таких показателей четыре:
МС — месячная регулярность;
КВ — квартальная;
ПЛ — полугодовая;
ГП — годовая.
Строка 107 заполняется в соответствии с назначением платежа:
если оплачиваются налоги, фиксируется налоговый период, к примеру, МС 02.2014;
если вносятся взносы по таможенным платежам, указывается код идентификации таможенного подразделения;
если нужно внести деньги в отношении других взносов, пишется «0».
Строка 108 «Номер документа» предназначена для оплаты страховых взносов помесячно, здесь ставится цифра «0».
Строка 109 «Дата документа» так же предназначена для оплаты страховых взносов помесячно и здесь тоже ставится цифра «0».
Строка 110 «Тип платежа» — ставится «0».
Новые кбк по страховым взносам с 2017 года
С 1 января 2017 года изменились и коды бюджетной классификации, или КБК. Данные изменения отражены в Приказе Минфина от 7 декабря 2016 г. N 230н.
Необходимость КБК заключается в упорядочивании поступления денег в бюджет и их расходования. С помощью этих кодов группируются бюджетные средства, включая налоги и страховые взносы.
Для примера.
Все поступления налога на доходы физических лиц подразделяются на следующие группы:
НДФЛ, начисленный налоговыми агентами;
НДФЛ, начисленный предпринимателями и прочими «частниками»;
НДФЛ в виде фиксированных авансовых платежей с доходов нерезидентов и проч.
Для каждой из этих групп назначается свой отдельный код бюджетной классификации.
Ниже приведен список новых КБК.
- Взносы за работников
Пенсионные взносы 182 1 02 02010 06 1010 160
Пени 182 1 02 02010 06 2110 160
Штрафы 182 1 02 02010 06 3010 160
Взносы на обязательное медицинское страхование 182 1 02 02101 08 1013 160
Пени 182 1 02 02101 08 2013 160
Штрафы 182 1 02 02101 08 3013 160
Взносы на обязательное социальное страхование на случай временной нетрудоспособности и материнства
182 1 02 02090 07 1010 160
Пени 182 1 02 02090 07 2110 160
Штрафы 182 1 02 02090 07 3010 160
Взносы на обязательное социальное страхование
на случай травматизма 393 1 02 02050 07 1000 160
Пени 393 1 02 02050 07 2100 160
Штрафы 393 1 02 02050 07 3000 160
Дополнительные пенсионные взносы за застрахованных лиц по списку 1*
182 1 02 02131 06 1010 160, если тариф не зависит от спецоценки
182 1 02 02131 06 1020 160, если тариф зависит от спецоценки
Пени 182 1 02 02131 06 2100 160
Штрафы 182 1 02 02131 06 3000 160
Дополнительные пенсионные взносы за застрахованных лиц по списку 2
182 1 02 02132 06 1010 160, если тариф не зависит от спецоценки
182 1 02 02132 06 1020 160, если тариф зависит от спецоценки
Пени 182 1 02 02132 06 2100 160
Штрафы 182 1 02 02132 06 3000 160
- Взносы ИП из МРОТ
Пенсионные взносы (фиксированный платеж) 182 1 02 02140 06 1110 160
Пени 182 1 02 02140 06 2110 160
Штрафы 182 1 02 02140 06 3010 160
Взносы на обязательное медицинское страхование (фиксированный платеж)
182 1 02 02103 08 1013 160
Пени 182 1 02 02103 08 2013 160
Штрафы 182 1 02 02103 08 3013 160
- Взносы ИП с доходов 1%
Пенсионные взносы с доходов 182 1 02 02140 06 1200 160
Пени 182 1 02 02140 06 2100 160
И в заключении – о сроках уплаты взносов.
Эти сроки уплаты за работников остался прежним. Оплата проводится 15 числа месяца, следующего за месяцем начисления зарплаты. Например, за январь оплата проводится 15 февраля и т.д. Если выпадает выходной или праздник, то сроки оплаты автоматически переносятся на ближайший рабочий день.
Платежки по страховым взносам в 2018-2019 годах нужно заполнять очень внимательно. Ведь в случае ошибки платеж попадет в невыясненные, а к налогоплательщику будут применены санкции. В нашей статье вы найдете информацию об изменениях в платежных реквизитах по взносам, инструкцию по заполнению платежек на взносы и их образцы.
Если у вас нет возможности внимательно изучить этот материал, приглашаем на просмотр нашего видео по заполнению платежек по страховым взносам по обновленным правилам.
Что изменилось в реквизитах платежного поручения на страховые взносы с 2017 года
С 2017 года в связи с добавлением в НК РФ раздела XI функция контроля за поступлениями по взносам была передана от ПФР к ФНС. Т. е. сдача расчетов и оплата по взносам должна производиться в налоговые инспекции:
- по местонахождению организаций и их обособок;
Хотите узнать интересную историю о том, как два друга-предпринимателя искали ОКТМО? Тогда добро пожаловать на прочтение нашей приключенческой статьи «ОКТМО в платежном поручении (нюансы)» .
КБК в платежках по страховым взносам до 2017 года и после
При выборе КБК по взносам следует проявить внимательность. Итак, с 2017 года взносы должны поступать в ФНС — значит, вместо прежних первых 3 цифр «392», «393» и «394» в КБК ставим цифры «182», означающие, что контроль над поступлениями по взносам закреплен за налоговой службой.
Остальные цифры остаются неизмененными лишь в случае, если взносы платятся в 2017 году за периоды до начала 2017 года (по декабрь 2016 года включительно). Если же платежи осуществляются за периоды, начавшиеся позднее 2016 года, то в части взносов, направляемых на пенсионное и соцстрахование, на месте 16-й цифры указываем «1». А в части взносов на медстрахование на месте 17-й цифры ставим «3». Эти изменения касаются как страховых взносов, исчисляемых по выплатам в пользу работников, так и страховых взносов, уплачиваемых в фиксированном размере с дохода физлица-предпринимателя.
И еще одно важное нововведение, касающееся платежей предпринимателей по страховым взносам за самих себя (так называемые фиксированные страховые взносы):
за периоды до 2017 года страховые взносы, исчисленные с дохода предпринимателя, не превышающего установленный законодательством предельный размер этого дохода, и страховые взносы, исчисленные с дохода, превысившего установленный лимит, нужно платить на разные КБК: на 182 1 02 02140 06 1100 160 и 182 1 02 02140 06 1200 160, соответственно.
А вот за периоды после 2016 года фиксированные страховые взносы по пенсионному страхованию должны уплачиваться предпринимателями на один и тот же КБК, независимо от того, с какой суммы доходов они были исчислены (более 300 000 рублей или менее): 182 1 02 02140 06 1110 160.
Для того чтобы лучше представить себе то, о чем только что было сказано, предлагаем изучить таблицу сопоставленных КБК:
|
Период осуществления платежей |
|||||
|
2017-2018 годы |
|||||
|
1 02 02010 06 1000 160 |
Страховые взносы на обязательное пенсионное страхование (ОПС) (страховая часть) |
1 02 02010 06 1000 160 |
Страховые взносы на ОПС за периоды до 01.01.2017 |
||
|
1 02 02010 06 1010 160 |
ОПС (страховая часть) за периоды с января 2017 года |
||||
|
1 02 02020 06 1000 160 |
1 02 02020 06 1000 160 |
Страховые взносы на ОПС (накопительная часть) |
|||
|
1 02 02090 07 1000 160 |
Страховые взносы на обязательное соцстрахование (ОСС) на случай временной нетрудоспособности и в связи с материнством |
1 02 02090 07 1000 160 |
Страховые взносы на ОСС на случай нетрудоспособности и в связи с материнством за периоды до 01.01.2017 |
||
|
1 02 02090 07 1010 160 |
Страховые взносы на ОСС на случай нетрудоспособности и в связи с материнством за периоды с января 2017 года |
||||
|
1 02 02101 08 1011 160 |
Страховые взносы на обязательное медстрахование (ОМС) |
1 02 02101 08 1011 160 |
Страховые взносы на ОМС за периоды до 01.01.2017 |
||
|
1 02 02103 08 1012 160 |
Страховые взносы на ОМС за периоды до 01.01.2012 |
1 02 02101 08 1013 160 |
Страховые взносы на ОМС за периоды с января 2017 года |
||
|
1 02 02103 08 1011 160 |
Фиксированные взносы на ОМС перечисляемые в ФОМС |
1 02 02103 08 1011 160 |
|||
|
1 02 02103 08 1013 160 |
|||||
|
1 02 02140 06 1100 160 |
Фиксированные взносы на ОПС (страховая часть) с дохода предпринимателя менее 300 000 рублей |
1 02 02140 06 1100 160 |
Фиксированные взносы ОПС по страховой пенсии с дохода предпринимателя ниже отметки в 300 000 рублей за периоды до 1 января 2017 |
||
|
1 02 02140 06 1200 160 |
Фиксированные взносы на ОПС по страховой пенсии (с дохода предпринимателя, полученного сверх 300 000 рублей), перечисляемые в ПФР |
1 02 02140 06 1200 160 |
Фиксированные взносы на ОПС (страховая часть) с дохода предпринимателя, перешедшего предел в 300 000 рублей за периоды до 1 января 2017 |
||
|
1 02 02140 06 1110 160 |
|||||
|
1 02 02150 06 1000 160 |
Фиксированные взносы ОПС (накопительная часть), перечисляемые в ПФР |
1 02 02150 06 1000 160 |
Фиксированные взносы на ОПС (накопительная часть) |
||
Введены ли новые КБК по страховым взносам с 2019 года
С 01.01.2019 года значения КБК регламентированы приказом Минфина от 08.06.2018 № 132н. Но несмотря на то что коды утверждены новым документом, основные КБК по страховым взносам практически не изменились. Основные изменения затронули КБК пеней и штрафов в связи с изменением градации взносов, зависящих от результатов оценки труда.
Таким образом в 2019 году действуют следующие КБК по страховым взносам:
|
Вид страхвзноса |
КБК |
|
182 1 02 02010 06 1010 160 |
|
|
182 1 02 02090 07 1010 160 |
|
|
182 1 02 02101 08 1013 160 |
|
|
на травматизм |
393 1 02 02050 07 1000 160 |
|
на ОПС в фиксированном размере для ИП (в т.ч. и 1% взносы) |
182 1 02 02140 06 1110 160 |
|
на ОМС в фиксированном размере для ИП |
182 1 02 02103 08 1013 160 |
|
Допвзносы на ОПС (для работников, трудящихся во вредных условиях), если |
|
|
182 1 02 02131 06 1010 160 |
|
|
Тариф зависит от спецоценки |
182 1 02 02131 06 1020 160 |
|
Допвзносы на ОПС (для работников, трудящихся в тяжелых условиях), если |
|
|
Тариф не зависит от спецоценки |
182 1 02 02132 06 1010 160 |
|
Тариф зависит от спецоценки |
182 1 02 02132 06 1020 160 |
Инструкция по оформлению платежных документов на перечисление страховых взносов
Итак, мы ознакомились с правилами внесения платежных реквизитов в документы на оплату взносов. Переходим к разъяснениям о том, как заполнить платежное поручение по страховым взносам быстро и без ошибок.
Какие ошибки налоговики чаще всего находят в платежках по взносам, см. .
Чтобы вам были более понятны наши дальнейшие разъяснения, предлагаем изучить подготовленный пример заполнения платежки по страховым взносам с заранее пронумерованными частями.
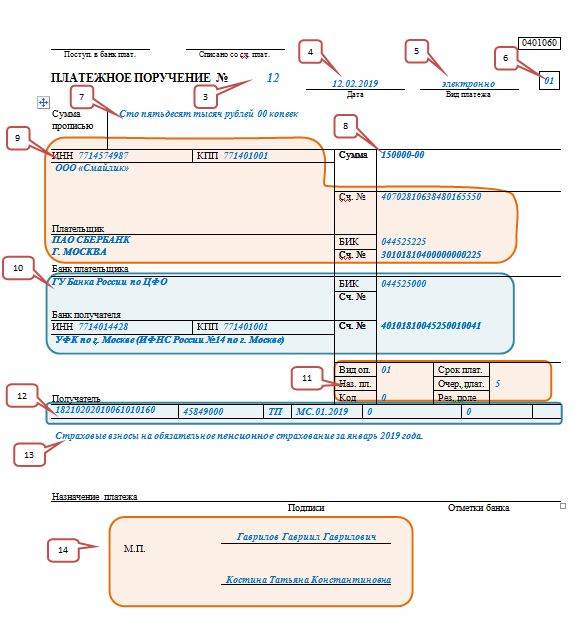
Начнем с шапки нашей платежки.
Ячейки, пронумерованные цифрами «1» и «2», предназначены для отметок банков, плательщикам взносов их заполнять не надо.
В ячейке «3» ставим номер платежки, присваиваемый плательщиком взносов.
В ячейке «4» вписываем дату формирования платежки. Дата должна быть представлена строго по шаблону: ДД.ММ.ГГ, где ДД — день, ММ — месяц, ГГ — год.
В ячейке «5» проставляем способ оплаты:
- «Электронно» — когда оплата будет проведена электронным способом, например, через клиент-банк;
- «Срочно» — когда платеж нужно провести в срочном порядке;
- «Почтой» — при проведении платежа почтовым способом.
В иных случаях эту ячейку оставляем пустой (например, в случае, когда платежка оплачивается при личном посещении банка).
В ячейке «6» указываем статус «01».
В ячейках «7» и «8» прописываем сумму платежа прописью и цифрами соответственно.
В части, пронумерованной цифрой «9», вносим следующие сведения о плательщике взносов:
- ИНН (10 цифр для организаций и 12 для ИП);
- КПП (если плательщиком является ИП, то ячейку с КПП оставляем незаполненной);
- название организации (ИП);
- номер счета, с которого планируется осуществить платеж по страховым взносам;
- название банка, в котором зарегистрирован счет плательщика, БИК банка и его корреспондентский счет.
Переходим к части, обозначенной номером «10». Здесь мы вводим сведения о получателе: налоговом органе, в который должен быть перечислен взнос. В частности:
- название банка, в котором числится счет ФНС;
- БИК банка;
- ячейку по корреспондентскому счету не заполняем;
- название налогового органа и номер его счета в банке.
В части «11» нашей платежки заполняем следующие ячейки:
- «Вид операции». Вписываем «01», что означает вид формируемого нами документа: «Платежное поручение».
- «Очередность платежа». Ставим «5» (п. 2 ст. 855 ГК РФ).
- «Код» (или уникальный идентификатор платежа). Проставляем «0».
В остальных полях ничего не указываем.
Заполняем часть под номером «12»:
- ОКТМО.
- Основание платежа. Здесь ставим нужное нам буквосочетание:
- ТП — текущие платежи;
- ЗД — платежи за прошедшие расчетные периоды (используется при доплате по уточненным расчетам);
- АП — платеж по акту налоговой проверки;
- ТР — платеж по требованию ФНС.
- Период платежа. Указываем период, за который платится взнос в одном из форматов:
- МС.01.2019 — используется при ежемесячных платежах по взносам;
- КВ.01.2019 — используется при доплате взносов по уточненным расчетам;
- ГД.00.2018 — применяется при доплате взносов по уточненным расчетам и по решениям налоговых проверок.
- Номер документа. Указываем «0». Если платеж осуществляется по уточненному расчету или по решению ФНС, то ставим номер уточненного расчета (или номер решения).
- Дата документа. Также указываем «0». Но если платежка оформляется по результатам сдачи уточненного расчета или доначислений по проверкам, то указываем дату сдачи уточненного расчета (или дату принятия решения по проверке).
Последнюю ячейку не заполняем.
В ячейке «13» вписываем назначение платежа, т. е. указываем, взнос по какому виду страхования и за какой период мы собираемся оплачивать.
В итоговой ячейке «14» ставятся электронные или собственноручные подписи лиц, которые вправе подписывать платежки. Если платежка передается в банк на бумажном носителе, то на месте букв «М. П.» нужно поставить печать организации (ИП). Если платеж отправляется в электронном виде, то печать не нужна. Также она не ставится в случае, если организация (ИП) отказалась от нее в добровольном порядке, руководствуясь положениями закона «Об отмене обязательности печати…» от 06.04.2015 № 82-ФЗ (для ООО и АО), п. 3 ст. 23 ГК РФ и постановления ФАС от 12.09.2008 № Ф03-А51/08-2/3390 (для ИП).
Следует учитывать, что при уплате в ИФНС в 2018-2019 годах взносов по одному и тому же виду страхованию, но за разные периоды сведения в реквизитах будут различаться. Какие именно — смотрите в двух нижеприведенных примерах платежек.
Наглядный пример заполнения платежного поручения на уплату страховых взносов в ИФНС за периоды с 2017 года (образец платежки)
ООО «Смайлик» находится в Хорошевском муниципальном образовании г. Москвы и обслуживается в ИФНС № 14 по г. Москве. По итогам своей деятельности за январь 2019 года фирма начислила к уплате взносы на ОПС на общую сумму 76 530 рублей.
Заполненный по вышеприведенным данным пример платежки по уплате страховых взносов за 2018 год представлен ниже.

Как заполнить платежный документ на оплату страховых взносов в налоговую инспекцию за периоды до 2017 года (образец платежки)
Продолжим наш пример. В марте 2019 года ООО «Смайлик» выявило у себя ошибку в расчетах по взносам за 2016 год. По итогам формирования уточненного расчета оказалось, что фирма недоплатила в ПФР взносы по пенсионному страхованию на сумму 5 670 рублей.
Ниже представлен образец платежки по уплате страховых взносов в ИФНС за 2016 год, оформленный по данным вышеприведенного примера.
«Заполнить платежное поручение» . О том, как при помощи этой услуги заполнить платежку на взносы, вам покажут картинки-инструкции, представленные ниже.
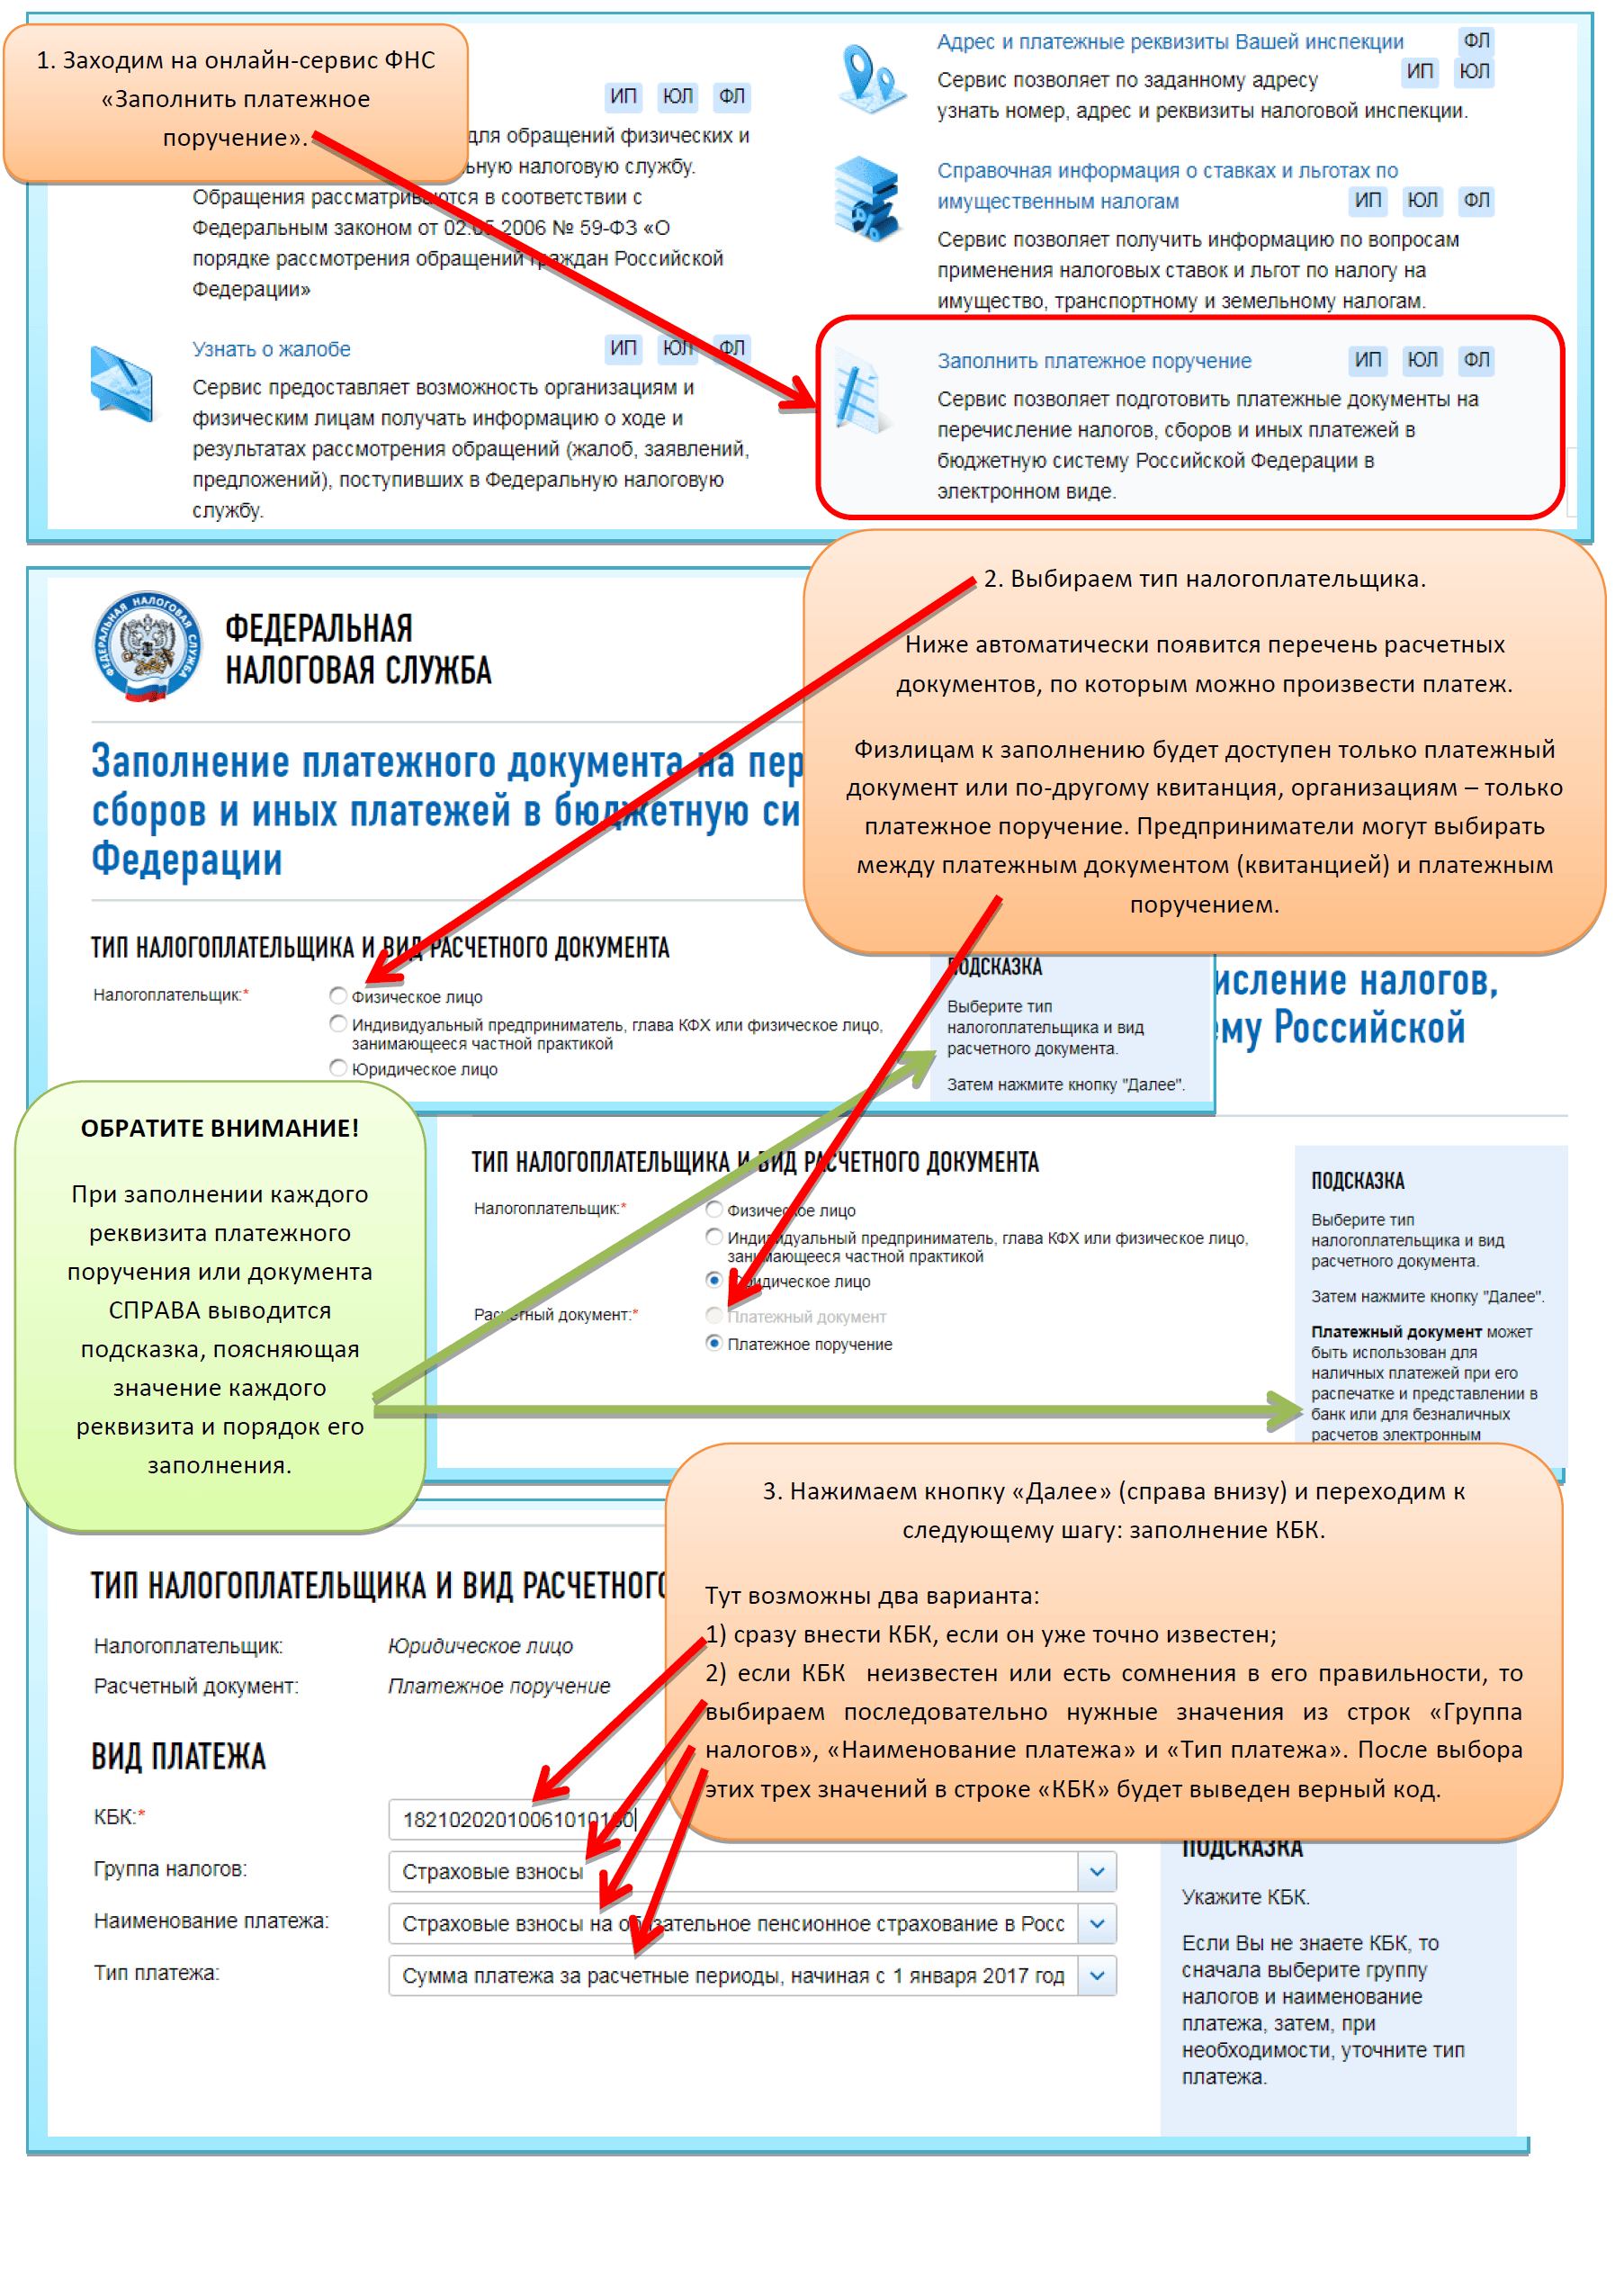

Итоги
В платежках на уплату страховых взносов с 2017 года с учетом изменений заполняются 3 реквизита: КБК, сведения о получателе и номер статуса плательщика. Остальные реквизиты платежного документа по взносам остались прежними.
Если у вас остались вопросы, заходите в нашу группу в ВК. Мы как раз обсуждаем
В соответствии с последними поправками мы подготовили шпаргалку по заполнению полей платежки. Актуальный образец платежного поручения на перечисление страховых взносов на обязательное пенсионное страхование, а также подробную инструкцию по заполнению платежного поручения по всем видам страховых взносов смотрите ниже.
Примечания
В полях, выделенных на образце желтым цветом, указываем сумму взносов, подлежащих перечислению, — как при любых платежах. В полях, выделенных голубым цветом, — реквизиты плательщика и его банка — как при любых платежах, в том числе и неналоговых.
В полях, выделенных на образце зеленым, при уплате всех взносов, кроме взносов на «травматизм», указываем реквизиты налогового органа — как при перечислении любых налогов. Эти реквизиты налоговый орган обязан сообщить бесплатно (пп. 4 п. 1 ст. НК РФ), их также можно найти на официальном сайте ФНС России в разделе с контактами вашей инспекции. При уплате взносов на страхование от несчастных случаев в этих полях указываем реквизиты территориального органа ФСС, которые можно узнать в самом Фонде или на его сайте.
Информация указывается в соответствии с Приложением № 5 к Приказу Минфина России . В частности, при уплате всех взносов, кроме взносов на «травматизм», нужно поставить:
- организации — «01»;
- ИП — «09»;
- нотариусу, который занимается частной практикой, — «10»;
- адвокату, учредившему адвокатский кабинет, — «11»;
- главе крестьянского (фермерского) хозяйства — «12».
При уплате страховых взносов на страхование от несчастных случаев нужно поставить «08».
Для платежного поручения всегда «01» (см. Положение о правилах осуществления перевода денежных средств, утв. Банком России 19.06.2012 № 383-П).
Очередность платежа в соответствии с п. 2 ст. ГК РФ. Для текущих платежей это «5».
При уплате страховых взносов проставляем «0».
Здесь нужно указать КБК для соответствующего вида взносов. Обратите внимание, с 2017 года первые три цифры КБК для страховых взносов, кроме взносов на «травматизм», — 182 (код ФНС России как главного администратора доходов бюджетов в виде страховых взносов). Последние три цифры КБК для страховых взносов — 160. В 2017 году организациями применяются такие КБК:
1) по взносам на обязательное пенсионное страхование (кроме доптарифов) — 182 1 02 02010 06 1010 160;
2) по взносам на обязательное пенсионное страхование по доптарифам:
а) по результатам спецоценки:
— работникам, указанным в п. 1 ч. 1 ст. 30 Федерального закона (далее — Закон № 400-ФЗ), — 182 1 02 02131 06 1020 160;
— работникам, указанным в п. 2-18 ч. 1 ст. 30 Закона № 400-ФЗ, — 182 1 02 02132 06 1020 160;
б) без спецоценки:
— работникам, указанным в п. 1 ч. 1 ст. 30 Закона № 400-ФЗ, — 182 1 02 02131 06 1010 160;
— работникам, указанным в п. 2-18 ч. 1 ст. 30 Закона № 400-ФЗ, — 182 1 02 02132 06 1010 160;
3) по взносам на обязательное медицинское страхование — 182 1 02 02101 08 1013 160;
4) по взносам на обязательное страхование на случай временной нетрудоспособности и в связи с материнством — 182 1 02 02090 07 1010 160;
5) по взносам на обязательное страхование от несчастных случаев на производстве и профзаболеваний — 393 1 02 02050 07 1000 160.
Смотрите подробнее о том, какие КБК применяются в 2017 году, а также скачивайте удобную шпаргалку с актуальными КБК в статье .
Поле заполняется так же, как при перечислении любых налогов. Здесь указываем код ОКТМО той территории, на которой уплачиваются взносы. Он состоит из 8 или 11 цифр.
В этом поле указываем основание платежа. Полный перечень возможных оснований платежа приведен в п. 7 Приложения 2 к Приказу Минфина России . В частности, может указываться:
- «ТП» — текущие платежи;
- «ЗД» — добровольное погашение задолженности по прошлым расчетным перилам (при отсутствии требования налогового органа);
- «ТР» — погашение задолженности по требованию налогового органа;
- «АП» — погашение задолженности по акту проверки;
- «АР» — погашение задолженности по исполнительному документу;
- при уплате страховых взносов на страхование от несчастных случаев укажите «0».
При уплате страховых взносов в добровольном порядке указываем месяц, за который перечисляются взносы, в формате «МС.ХХ.YYYY», например «МС.08.2017».
Если уплата взносов осуществляется по требованию налогового органа, указываем срок уплаты, установленный в требовании.
При уплате по акту проверки или по исполнительному документу, а также при уплате страховых взносов на страхование от несчастных случаев ставим «0».
При уплате взносов на страхование от несчастных случаев и текущих платежей по иным страховым взносам проставляем «0». В других случаях ставим:
- номер требования налогового органа;
- номер решения инспекции о привлечении к ответственности или об отказе в привлечении к ответственности;
- номер исполнительного документа и возбужденного на основании его исполнительного производства.
При уплате текущих платежей и добровольном погашении задолженности указываем «0», так как дату декларации в данном случае указать невозможно.
Также указываем «0» при уплате страховых взносов на страхование от несчастных случаев.
В иных случаях в этом поле указываем:
- дату требования налогового органа;
- дату решения инспекции о привлечении к ответственности или об отказе в привлечении к ответственности;
- дату исполнительного документа и возбужденного на основании его исполнительного производства.
Здесь приводится свободный текст, позволяющий идентифицировать платеж в случае возникновения вопросов. Рекомендуем указывать как минимум вид взносов, период, за который они уплачиваются, а также регистрационный номер страхователя в соответствующем фонде.
Александр Лавров, аттестованный аудитор




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации