
Образец заполнения новой декларации по страховым взносам. Знакомьтесь: форма расчета по страховым взносам для представления в ифнс
Появилась новая глава в Налоговом кодексе?
Да. В связи с принятием Федерального закона от «О внесении изменений в части первую и вторую Налогового кодекса Российской Федерации в связи с передачей налоговым органам полномочий по администрированию страховых взносов на обязательное пенсионное, социальное и медицинское страхования» на ФНС России возложены функции по администрированию страховых взносов.А что с отчетами и взносы за истекший налоговый период?
Отчетность за 2016 год компании должны сдать по формам, которые действуют сейчас, и в те же сроки. А первый отчет по взносам в ФНС предстоит сдать за 1 квартал 2017 года.Уточненные расчеты за периоды до 1 января 2017 года тоже будут принимать фонды и по старым формам. А уточненные расчеты за период, начиная с 1 квартала следующего года, надо будет представлять в налоговую.
Что касается уплаты взносов, то переплату по состоянию на 1 января 2017 года будут возвращать еще фонды, а недоимку на эту дату взыщут уже налоговые инспекции. Недоимку, в том числе пени и штрафы, по состоянию на 1 января удержать которые невозможно, налоговики признают безнадежной и спишут (). Обратите внимание, что взносы за декабрь нужно будет платить в январе в налоговую инспекцию по новым КБК. находится на регистрации в Минюсте. Коды для разных фондов будут отличаться. Предприниматели обязаны перечислить фиксированные взносы за 2016 год не позднее 9 января 2017 года. Срок передвигается с 31 декабря из-за праздников. Если перечислить последний платеж за 2016 год до 1 января 2017 года, то деньги нужно отправлять по старым реквизитам на КБК для взносов в фонды. После 1 января на эти коды ничего отправить не получится, банк не примет платеж. Даже если деньги уйдут, платеж попадет в невыясненные, и их можно будет только вернуть.
А что с отчетностью с января 2017 года? Ее станет меньше?
Несмотря на то, что старые формы по взносам 4-ФСС и РСВ-1 будут отменены, отчетности по страховым взносам в 2017 году меньше не станет. С 2017 года вводится новый расчет по страховым взносам в налоговуюЭто ежеквартальный отчет по начисленным и уплаченным взносам в ПФР, ФФОМС и ФСС (ст. 423 НК РФ). Его нужно представлять в налоговую инспекцию по месту учета. В новом расчете обновлен состав показателей, идентифицирующих работника и работодателя, а также сокращены лишние и дублирующие показатели. Отчет по страховым взносам в 2017 году в налоговую надо будет сдавать один раз в квартал — не позднее 30-го числа месяца, следующего за отчетным периодом (п. 7 ст. 431 НК РФ). Отдельных сроков для отчетов на бумаге и в электронном виде не будет. Правда, как и сейчас, при среднесписочной численности 25 человек и менее можно будет представлять расчет на бумаге, а с численностью более 25 человек — только посредством электронного документооборота (п. 10 ст. 431 НК РФ).
В новом году ставка по страховым взносам будет сохранена и составит 30%. Пониженные и дополнительные тарифы тоже останутся без изменений. Для ФСС в 2017 году будет действовать лимит в 755 тыс. рублей. В пределах этой суммы взносы начисляют по ставке 2,9%, а сверх — не уплачивают. Для ПФР лимит в 2017 году составит 876 тыс. рублей. В пределах этой суммы на работника взносы начисляют по тарифу 22%, а сверх — по ставке 10%. Предельные базы будут ежегодно пересматривать.
Срок уплаты страховых взносов останется прежним. Как и сейчас, их надо будет перечислять не позднее 15-го числа месяца, следующего за месяцем, за который они начислены. Перечислить взносы надо будет в налоговую, в которой компания зарегистрирована или по месту нахождения обособленных подразделений, которые начисляют выплаты в пользу сотрудников, либо по месту жительства физического лица, производящего выплаты.
А отчетность по страховым взносам в ПФР исчезнет?
Нет, не исчезнет. В ведении ПФР останутся вопросы назначения и выплаты пенсий. То есть контролировать достоверность сведений о заработке будут налоговики, а достоверность сведений о стаже — сотрудники ПФР.В Пенсионный фонд компании будут сдавать два расчета: Форму СЗВ-М (ежемесячные сведения о застрахованных лицах) и новый отчет о стаже каждого сотрудника компании, на вознаграждения которым начисляются страховые взносы. Форма СЗВ-М останется. Ее компании и ИП должны будут сдавать в том же порядке, что и сейчас. Сдвинутся только сроки сдачи сведений — не позднее 15-го числа месяца, следующего за отчетным, а не до 10-го, как сейчас (п. 2.2 ст. 11 Федерального закона от 01.04.1996 № 27 ФЗ). Отчет в ПФР о стаже работников должен стать ежегодным и подавать его нужно будет не позднее 1 марта года, следующего за отчетным (подп. 10 п. 2 ст. 11 Федерального закона от 01.04.1996 № 27-ФЗ).
А отчетность по страховым взносам в ФСС?
Тоже нет. За ФСС останутся вопросы администрирования взносов на страхование от несчастных случаев и травматизм. Фонд продолжит проверять, корректно ли рассчитаны и перечислены взносы, правильно ли выплачены пособия. Выплата пособий — тоже за ФСС. Компании будут сдавать в ФСС новую форму 4-ФСС 2017 . Бланк ФСС и порядок его заполнения утверждены приказом ФСС от 26.09.2016 № 381 (зарегистрирован в Минюсте 14 октября, № 44045). Новую форму надо будет сдавать, начиная с отчетности за 1 квартал 2017 года.А какие штрафные санкции по страховым взносам в 2017 году?
Штрафовать за нарушение срока сдачи расчета инспекторы будут по НК РФ. Например, за опоздание со сдачей нового расчета налоговики оштрафуют на 5% от неуплаченной суммы за каждый месяц. Максимум — 30% этой суммы. Минимальный штраф составит 1000 рублей (). За не сдачу документов по взносам налоговики смогут оштрафовать на 200 рублей за каждый документ, которого не хватает (). Налоговики получат право заблокировать счет в банке за опоздание с расчетом. Сейчас в статье говорится только о декларации, но вероятно положения статьи будут распространяться и на новый расчет по страховым взносам с 2017 года. Неуплата страховых взносов, грубое нарушение правил учета доходов и расходов, если они повлекли занижение базы для исчисления взносов, грозят штрафом 20% от неуплаченной суммы ( , ). За умышленное занижение базы по взносам или другие неправомерные действия с 1 января 2017 года штраф составит 40% неуплаченной суммы взносов. Появятся и штрафы и за несвоевременную сдачу отчетности в фонды. Так, за опоздание со сдачей нового расчета в ПФР со сведениями о стаже фонд оштрафует на 500 рублей за каждого сотрудника, который должен быть указан в расчете.А что с проверками по страховым взносам в 2017 году?
С 2017 года проверять правильность расчета и уплаты страховых взносов налоговики будут по правилам налоговых проверок. Соответственно, на выездной ревизии налоговики проверят сразу и налоги, и взносы. Поэтому в зону риска попадут компании, у которых будут выявлены значительные расхождения по базам для НДФЛ и страховых взносов. Причем проверить взносы налоговики смогут за периоды до 1 января 2017 года и вплоть до 2014 года, так как период проверки охватывает три года. ФСС будет выходить на выездные проверки вместе с налоговиками — проверять выплату пособий по временной нетрудоспособности, в то время как налоговики будут проверять уплату страховых взносов в ФСС.Действующим законодательством установлены обязательные страховые платежи в различные фонды – пенсионный, социального и медицинского страхования. Это непреложная обязанность для всех компаний и предпринимателей. Иными словами, взносы уплачивают все – и ИП без нанятого персонала, и ООО со средними доходами, и огромная корпорация с немалым штатом сотрудников. Кроме того, даже по каким-то причинам не функционирующие организации, т. е. не получающие доход, но не заявившие о прекращении своей деятельности в официальном порядке, также производят эти платежи. Расчет сумм страховых взносов осуществляется в различных предприятиях по-разному, все зависит от многих причин: статуса предприятия, организационных особенностей и других условий. Попробуем разобраться в тонкостях начислений для разных категорий организаций, работников и узнаем порядок расчета страховых взносов для предприятий разных форм собственности.
Чем отличаются налоги работодателя и его сотрудников?
Сначала рассмотрим отличия в уплате налогов персоналом и работодателем, поскольку их часто путают, хотя понятия эти полярно противоположные. Расчет страховых взносов осуществляется на основе размера оплаты труда. Нельзя смешивать такие разные понятия, как платежи работодателя и сотрудника. Работник уплачивает НДФЛ с суммы начисленной ему лично зарплаты, а работодатель платит 30% от размера всего фонда зарплаты персонала в различные фонды. Кстати, выступая налоговым агентом, компания или ИП удерживает и перечисляет в бюджет полную сумму НДФЛ с ее работников. Такова разница между налогами, которые уплачивают наемные работники и руководители предприятий.
Страховые взносы: что это такое?
Взносы, уплачиваемые работодателем в социальные фонды, называются страховыми, или социальными отчислениями. Все платежи в них рассчитываются и перечисляются помесячно в установленные законодательным порядком сроки.  Подавляющая часть населения России является нанятыми работниками разных предприятий. Для компаний, находящихся на традиционной системе налогообложения, база для расчета страховых взносов строится исключительно на сумме начисленной им зарплаты и связанных с нею выплат, например премий или доплат за работу в праздничные и выходные дни, классность, территориальный коэффициент и др. Выплаты, характеризующиеся как социальные, в расчетную базу не входят. К ним относятся:
- материальные компенсации;
- помощь от компании для восстановления здоровья или приобретения лекарственных средств на основании коллективного договора или отраслевых тарифных соглашений;
- пособия, начисленные при увольнении сотрудников, вызванном сокращением производства и ликвидацией рабочих мест;
- затраты на командировки, носящие производственный характер, но не имеющие отношения к начислению заработной платы.
Итак, все начисления производятся на сумму начисленной зарплаты. Узнаем, в какие фонды перечисляют взносы предприятия, применяющие ОСНО, их размеры и особенности расчета, а также для каких компаний и в каких случаях применяются сниженные тарифы.
ФСС
Один из важнейших социальных фондов, куда отчисляются страховые взносы – ФСС. Он работает в двух направлениях: контролирует и оплачивает пособия по временной нетрудоспособности и возмещает ущерб, вызванный полученными производственными травмами.  В связи с этим взносы в ФСС исчисляются по следующим тарифам:
▪ 1-й – по временной потере трудоспособности и материнству – 2,9 % от зарплаты работников. На 2015 год установлен предельный уровень оплаты труда, с которого насчитываются взносы, в сумме 670 тыс. руб. На полученный свыше этого уровня доход тариф не начисляется.
▪ 2-й – страхование от производственных несчастных случаев. Величина взноса варьируется от 0,2% до 8,5 % и соответствует одному из 32 классов риска на производстве, законодательно установленных для компаний различной степени производственного травматизма. Для этого вида страхования не существует размера предельной базы, отчисления с заработной платы производятся независимо от суммы дохода по установленному для каждого предприятия классу риска. Только для бюджетных предприятий профессиональный риск ограничен первым классом.
ФФОМС
Отчисления по медицинскому страхованию составляют в 2015 году 5,1% от суммы оплаты труда. Максимальный уровень зарплаты, свыше которого взносы не насчитываются, равен 624 тыс. рублей.
ПФР
Для предприятий, работающих на общих основаниях, взносы составляют 22 %. Предельный доход для их начисления в текущем году равен 711 тыс. руб. В отличие от остальных фондов, в ПФР на суммы, превышающие норматив, отчисления производятся в размере 10 %. Но распределяются они уже не на отдельный счет работника, а на общий, консолидированный счет. В представленной таблице указаны размеры отчислений и предельные уровни дохода, на который они начисляются, для предприятий, применяющих ОСНО.
1. Пример расчета страховых взносов
Сотруднику предприятия за январь начислена зарплата – 68 тыс. руб. В нее входят выплаты:
- оклад - 40 000 руб.;
- отпускные - 15 000 руб.;
- оплачен больничный лист - 13 000 руб.
Всего начислено: 68 000 руб.
Оплата листа нетрудоспособности не входят в базу для расчета, понижая сумму дохода для начисления взносов.
68 – 13 = 55 тыс. руб.
Начислено взносов за январь:
в ПФР:
55 000 * 22% = 12 100 руб.
в ФСС:
55 000 * 2,9% = 1595 руб.
В ФСС (от несч. сл.):
55 000 * 0,2% = 110 руб.
в ФФОМС:
55 000 * 5,1% = 2805 руб.
Всего начислено взносов за месяц - 16 610 руб.
Продолжим пример:
Зарплата этого сотрудника за 10 месяцев года составила 856 000 рублей. Размер начисленных за это время взносов:
В ПФР:
711 000 * 22% + (856 000 – 711 000) * 10% = 156 420 + 31 900 = 188 320 руб.
в ФСС:
670 000 * 2,9% = 19 430 руб.
ФСС (от несч/сл.):
856 000 * 0,2% = 1712 руб.
ФФОМС:
624 000 * 5,1% = 31 824 руб.
Начислено за 10 месяцев - 241 286 руб.
Страховые взносы: расчет для ИП
Часто предприниматели, организуя собственный бизнес, работают в единственном числе, не набирая штат персонала. Сам себе ИП зарплату не платит, он получает доход от предпринимательской деятельности. К этой категории относится и так называемое самозанятое население - частнопрактикующие юристы, врачи и другие специалисты, организовавшие собственный бизнес.
Для таких предпринимателей законодательно утвержден особый порядок начисления подобных платежей – фиксированные (обязательные) страховые взносы.
Осуществляется расчет обязательных страховых взносов исходя из размера МРОТ, индексирующегося ежегодно. Поэтому с каждым годом увеличивается и сумма фиксированных взносов, не считая эксперимента законодателей в 2013 году, когда за основу для расчета отчислений брали не один МРОТ, а два.
Эта сумма четко определена и рассчитывается как произведение 12-кратного МРОТ на тарифы, установленные для ПФР в размере 26 % и ФФОМС - 5,1%:
В текущем году обязательный взнос составил 18 610,80 руб. и 3650,58 руб. соответственно. Всего подлежит перечислению за год 22 261,38 руб.
Расчет страховых взносов в ФСС индивидуальные предприниматели не делают, поскольку для них не предусмотрены расчеты с фондом ни по оплате листов нетрудоспособности, ни по производственным травмам.
Законодательно установлена предельная планка получения дохода для возможности уплаты отчислений в фиксированной сумме – 300 тыс. руб. Превышение этого уровня доходов потребует доначисления размера взносов: на сумму, полученную сверх этого норматива, начисляется 1 %. Такое правило действует только для начисления взносов в ПФР. Оно не относится к отчислениям в ФФОМС. На размер взноса в этот фонд не влияет сумма доходов, он стабилен.
Порядок перечисления и расчет страховых взносов в ПФР предпринимателями
Алгоритм расчетов с пенсионным фондом следующий:
До окончания текущего года в обязательном порядке уплачивается фиксированный взнос. Это обязанность всех предпринимателей. Как уже упоминалось, при уплате этого взноса не играет роли ни финансовый результат деятельности, ни режим налогообложения, ни размеры дохода, ни его полное отсутствие. Этот взнос уплачивается, поскольку является обязательным.
До 1 апреля будущего года перечисляется полученная расчетным путем часть взносов – 1% от размера дохода, превысившего трехсоттысячный предел.
3. Рассмотрим пример расчета страховых взносов для ИП, работающего без персонала:
Годовой доход практикующего врача составил 278 тыс. руб. Составим расчет страховых взносов:
в ПФР = 5965 * 12 * 26 % = 18 610,80 руб.
в ФФОМС= 5965 * 12 * 5,1% = 3650,58 руб.
Платежи осуществляются одинаковыми долями поквартально или сразу полной суммой. Главное, чтобы они были внесены до конца года.
4. Рассмотрим следующий пример:
Доход ИП за год – 2 560 000 руб.
Взнос в ПФР = 18 610,80 + 1 % * (2 560 000 – 300 000)= 18 610,80 + 22600 = 41 210,80 руб.
В ФФОМС – 3650,58 руб.
Важно! Фиксированная сумма 22 261,38 руб. должна быть перечислена до конца налогового года, взнос с разницы 18 949,42 руб. уплачивается до 1 апреля.
Предельная сумма взноса в текущем году - 148 886,40 руб. Рассчитывается она по формуле: 8-кратный размер МРОТ за год, помноженный на установленный тариф ПФР.
Особенности расчета взносов ИП: как правильно рассчитать размер дохода ИП
Расчет страховых взносов ИП изменен радикально. И если раньше все расчеты строились на размере прибыли, сегодня за основу для их начисления берется размер полученного дохода. И следует различать эти понятия, поскольку неправильно подсчитанная сумма дохода и, следовательно, платежа может повлечь наложение штрафных санкций.

При совмещении нескольких налоговых режимов доходы от деятельности на каждом из них должны суммироваться. Если доход предпринимателя за год - не больше 300 тыс. рублей или отсутствует, то ИП обязан перечислить лишь фиксированный взнос.
Применение пониженных тарифов: кто может рассчитывать на льготы?
Российским законодательством регламентирована возможность применения сниженных тарифов для некоторых категорий предприятий-работодателей. Величины этих тарифов различны для разных компаний и зависят от деятельности, которой они занимаются. Размеры тарифов перечислены в 1-й части ст. 58 З-на № 212-ФЗ. Это весьма пространный реестр, который вмещает целый ряд плательщиков, имеющих право использования льгот. В таблице представлен список предприятий, деятельность которых позволяет применять льготные тарифы при расчете социальных отчислений.
| Компании, имеющие право на применение льготных тарифов | ПФР | ФСС | ФФОМ |
| Предприятия, работающие на ЕСХН, сельхозпроизводители, общественные представительства инвалидов | 21 | 2,4 | 3,7 |
| Партнерства, организованные бюджетными, некоммерческими учреждениями, IT-компании, др. | 8 | 4 | 2 |
| Компании и ИП, работающие на патенте и УСН по видам деятельности, перечисленным в законе, предприниматели-фармацевты на ЕНВД, некоммерческие организации на УСН, предприятия, работающие в сфере социального обеспечения, разработок НИОКР, здравоохранения, культуры, благотворительного направления | 20 | 0 | 0 |
| Предприятия-участники проекта "Сколково" | 14 | 0 | 0 |
В пункте 8, ч. 1 ст. 58 опубликован список видов деятельности, по которым установлено применение льготных тарифов. Организациям и ИП, работающим с любым из них, дано право не насчитывать отчисления по социальному и медицинскому страхованию, а для взносов в ПФР установлена ставка 20%. Предельный доход для расчета отчислений – 711 тыс. руб. На полученные доходы, сверх этого размера, взносы не насчитываются. Законодателями установлены и некие ограничительные барьеры, которые должны быть применены для реализации предприятиями права на использование льготных тарифов.
Рассмотрим расчет страховых взносов по льготным тарифам на нескольких следующих примерах.
1. С годового дохода работника предприятия – сельхозтоваропроизводителя, имеющего право на льготный расчет в сумме 264 000 руб. отчисления составили:
В ПФР:
264 000 * 21% = 55 440 руб.
в ФСС:
264 000 * 2,4% = 6336 руб.
В ФФОМС:
264 000 * 3,7% = 9768 руб.
Итого: 71 544 руб.
2. С зарплаты работника предприятия сферы соцобеспечения, ведущего деятельность, подпадающую под применение льгот в сумме 210000 руб., должны быть насчитаны взносы:
В ПФР:
210 000 * 20% = 40 500 руб.
Итого: 40 500 руб.
3. С годового дохода сотрудника IT-компании в сумме 547 000 руб. сделаны отчисления:
В ПФР:
547 000 * 8% = 43 760 руб.
в ФСС:
547 000 * 4% = 21 880 руб.
В ФФОМС:
547 000 * 2% = 10 940 руб.
Итого: 76 580 руб.
Еще одно нововведение с начала текущего года – суммы взносов при уплате не округляются до рублей, как было принято раньше, а насчитываются и уплачиваются в рублях и копейках, не создавая при расчетах с фондами мизерных переплат.
Учет расчетов по страховым взносам: начисление, проводки, особенности
Начисление страховых взносов осуществляется предприятиями-работодателями в том же месяце, за который начисляется зарплата. Важно! Начисление-расчет страховых взносов на отпускные производится сразу же при расчете отпускных, причем на всю сумму, независимо от продолжительности периода отпуска. Зачастую начинается он в одном месяце, а заканчивается в другом. Тем не менее расчет по начисленным страховым взносам производится на всю сумму сразу.
Бухгалтерский учет страховых взносов осуществляется на счете № 69 «Расчеты по социальному страхованию» и его субсчетах для отдельного выделения видов отчислений и фондов. Корреспондируется он со счетами учета затрат производства, сумма начисленных взносов отражается по кредиту 69-го счета :
Д-т 20 (23, 26, 44 …) К-т 69 - начислены взносы в ПФР, ФСС и ФФОМС на соответствующие субсчета, утвержденные в компании.
Уплаченные взносы дебетуют субсчета 69 и отражаются в кредите счета 51 «Расчетный счет», подтверждая произведенный платеж и расчет по уплаченным страховым взносам.
Особенности применения льгот при уплате взносов для «упрощенцев»
Законодательно установлена возможность уменьшения налогооблагаемой базы предприятий, применяющих спецрежимы. Уплаченные страховые взносы в полном объеме рассчитанной суммы уменьшают базу по начисленному налогу, предусмотренному спецрежимом, в следующих случаях:
ИП применяет УСН и/или ЕНВД и функционирует без нанятого персонала;
Компания работает на упрощенном режиме «Доходы за минусом расходов».
1/2 суммы отчислений уменьшает базу для расчета налога, когда применяются следующие режимы:
УСН «Доходы * 6%»;
Обладателям патентов страховые взносы не уменьшают их стоимость.
Надо отметить, что право на применение указанных льгот осуществимо только в том периоде, за который начисляется налог, и уменьшена база может быть исключительно на сумму уплаченных (не начисленных!) в этом же отчетном периоде взносов.
Штрафные санкции
Страховые взносы, расчет по которым произведен, должны быть уплачены в фонды в установленные сроки. По закону при несвоевременном перечислении ежемесячных платежей контролирующие ведомства вправе предъявить организации пени за каждый день просрочки.
Неустойки, не предусмотренные законодательно, не могут быть применены в качестве санкций, но штрафы бывают весьма внушительными. Существует немало причин, которые могут вызвать неудовольствие внебюджетных фондов. Они вправе оштрафовать компанию за несвоевременную регистрацию в фондах либо за опоздание с предоставлением отчетности по взносам, а также за использование бланков неустановленной формы. Это далеко не полный перечень нарушений, внебюджетный фонд располагает немалой властью и лучше заранее готовить и представлять все необходимые отчетные формы, чтобы иметь возможность что-либо изменить и вовремя отчитаться.
Расчет страховых взносов в 2017 году регулирует глава 34 НК РФ. Лимиты изменились, а тарифы нет. Компании будут сдавать новые расчеты по взносам в ИФНС. Пример заполнения нового расчета смотрите у нас.
Страховые взносы в 2017 году: плательщики, объект, облагаемая база
Плательщики . Страховые взносы в 2017 году начисляют организации, которые выплачивают вознаграждения гражданам, а также индивидуальные предприниматели. Полный перечень плательщиков – в статье 419 Налогового кодекса РФ.
Объект . Страховыми взносами облагаются выплаты гражданам, застрахованным в системе обязательного пенсионного, социального и медицинского страхования. Речь идет о вознаграждениях:
- в рамках трудовых отношений и по гражданско-правовым договорам, предметом которых являются выполнение работ, оказание услуг;
- по договорам авторского заказа в пользу авторов произведений;
- по договорам об отчуждении исключительного права на произведения науки, литературы, искусства, издательским лицензионным договорам, лицензионным договорам о предоставлении права использования произведения науки, литературы, искусства.
Не признаются объектом обложения :
- выплаты по ГПД, по которым к заказчику переходит право собственности или имущественные права;
- платежи по договорам, связанных с передачей в пользование имущества (имущественных прав);
- вознаграждения иностранцам и лицами без гражданства, которые в обособленном подразделении за границей работают по трудовому договору, на территории иностранного государства выполняют работы или оказывают услуги по ГПД.
Не облагаются страховыми взносами:
- пособия по обязательному социальному страхованию;
- компенсации расходов в связи с выполнением трудовых обязанностей (выполнением работ, оказанием услуг по ГПД), суточные в пределах лимита и расходы на командировку, расходы на профподготовку и повышение квалификации, компенсации, связанные с увольнением (в пределах лимита), кроме компенсации за неиспользованный отпуск, и т.д.;
- матпомощь в пределах 4000 руб. в год, единовременная матпомощь в связи с рождением ребенка (при определенных условиях и в пределах лимита), в связи со стихийными бедствиями и т.д.;
- взносы по обязательному страхованию работников, по договорам добровольного личного страхования и на оказание медицинских услуг (к договорам есть особые требования), по договорам негосударственного пенсионного обеспечения и на формирование дополнительных пенсионных накоплений (не больше 12 000 руб. в год на каждого работника);
- стоимость проезда к месту отпуска и обратно (стоимость провоза багажа) для работников «особых» регионов;
- плата за обучение работников по основным профессиональным образовательным программам и дополнительным профессиональным программам;
- выплаты временно пребывающим иностранцам, когда они не считаются застрахованными по конкретному виду обязательного социального страхования.
В базу для начисления взносов на случай нетрудоспособности и в связи с материнством не включают также вознаграждения по ГПД.
Полный перечень необлагаемых выплат – в статье 422 Налогового кодекса РФ.
Облагаемая база считается каждый месяц:
- отдельно по каждому работнику;
- нарастающим итогом с начала года.
В расчет не берут только выплаты, освобожденные от страховых взносов.
Предельная облагаемая база установлена:
- для взносов на обязательное пенсионное страхование. Платежи со сверхлимитных выплат меньше (взносов по дополнительным тарифам это правило не касается);
- для взносов на случай нетрудоспособности и в связи с материнством. Со сверхлимитных выплат взносы не начисляются.
В тех случаях, когда выплаты в натуральной форме в виде товаров (работ, услуг) или имущества, облагаемая база - это рыночная стоимость с учетом НДС и акцизов (за вычетом оплаченной гражданином стоимости).

Тарифы страховых взносов в 2017 году
Основные тарифы по страховым взносам в 2017 году будут такими же, как и в 2016 году (см. таблицу ниже).
Пониженные тарифы страховых взносов на 2017 год установлены:
- для компаний на УСН с льготным видом деятельности, аптечных организаций на вмененке, вмененщиков-ИП с лицензией на фармацевтическую деятельность, благотворительных организаций, ИП на патентной системе. Все они будут платить только взносы на пенсионное страхование по ставке 20 процентов (упрощенщики - пока доходы за год не превысят 79 млн. руб.);
- для IT-компаний. Взносы на пенсионное страхование с них будут взимать по ставке 8 процентов, взносы на случай нетрудоспособности и в связи с материнством - по ставке 2 процента, на медицинское страхование - по ставке 4 процента;
- для резидентов Крыма, Севастополя, зон опережающего социально-экономического развития и свободного порта Владивосток. Для них тарифы взносов составят: 6 процентов - на пенсионное страхование; 1,5 процентов - на случай нетрудоспособности и в связи с материнством; 0,1 процента - на медицинское страхование.
Все льготники, а также условия, при которых компании и предприниматели могут претендовать на пониженные тарифы, - в статье 427 Налогового кодекса РФ.
Дополнительные страховые взносы на пенсионное страхование платят по сотрудникам, которые имеют право на досрочную пенсию:
- по ставке 9 процентов - с выплат сотрудникам, которые работают под землей, во вредной среде или в горячих цехах (подп. 1 п. 1 ст. 30 Федерального закона от 28 декабря 2013 г. № 400-ФЗ, список № 1, утвержденный постановлением Кабинета министров СССР от 26 января 1991 г. № 10);
- по ставке 6 процентов - с выплат сотрудникам, выполняющих работу из подпунктов 2–18 пункта 1 статьи 30 Закона № 400-ФЗ.
Но если компания проводила специальную оценку условий труда, тарифы будут меньше и зависят от того, насколько вредной и опасной признана работа.
Ставки взносов на пенсионное, социальное и медицинское страхование - 2017
Доход, который облагается страховыми взносами, возникает в день, когда компания (ИП) начисляют выплаты гражданам. Однако расчет страховых взносов в 2017 году нужно делать по итогам календарного месяца. Формула такая:
Пример. Расчет страховых взносов в 2017 году (предельная база превышена)
Генеральному директору компании за период с января по сентябрь 2017 года начислили 750 000 руб. За октябрь ему начислили 130 000 руб. В итоге его доход с начала года (750 000 + 130 000 = 880 000 руб.) превысил как 755 000 руб. (на 125 000 руб.), так и 876 000 руб. (на 4000 руб.). Значит, начислить взносы в ФСС за октябрь бухгалтер компании должен только с 5 000 руб. (755 000 – 750 000), а в ПФР - по ставке 22 процента с 126 000 руб. (876 000 – 750 000) и по ставке 10 процентов с оставшихся 4000 руб. (880 000 – 876 000). А взносы в медстрах и на травматизм нужно исчислить со всей зарплаты.
Страховые взносы на случай временной нетрудоспособности и в связи с материнством можно уменьшить на выплаченные работникам пособия. Правильность заявленных расходов проверит ФСС. О решении возместить расходы на социальное страхование чиновники фонда сообщат не только компании, но и налоговикам. Если расходы на социальное страхование превысят начисленные взносы, разницу зачтут в счет предстоящих платежей по этому же виду страхования.
Пример. Расчет страховых взносов в 2017 году на социальное страхование
ООО «Заря» начисляет страховые взносы по общим тарифам. В январе «Заря» начислила в пользу своих сотрудников:
- зарплату – 500 000 руб.;
- больничные – 10 000 руб.;
- пособие по беременности и родам – 50 000 руб.
Страховые взносы за январь - 150 000 руб. (400 000 руб. × 30%), из них взносы на случай нетрудоспособности и в связи с материнством – 14 500 руб. (500 000 руб. × 2,9%).
Расходы на социальное страхование за январь - 60 000 руб. (10 000 руб. + 50 000 руб.). А это больше начисленных взносов за январь (60 000 руб. > 14 500 руб.). Поэтому взносы на социальное страхование за январь платить не придется. Еще 45 500 руб. будут зачтены в последующие месяцы.
Новая форма расчета по страховым взносам с 2017
После передачи взносов под контроль ФНС отчетности по ним станет больше. Компании будут сдавать четыре отчета. Какие отчеты по взносам сдавать в 2017 году подскажет таблица.
Таблица. Все отчеты по взносам в 2017 году
| Отчет | Куда сдавать | Когда |
| Расчет по страховым взносам | В ИФНС |
Ежеквартально не позднее 30-го числа следующего месяца. Сроки сдачи в 2017 году: - 2 мая (30 апреля - выходной); - 31 июля (30 июля - выходной); - 30 октября; - 30 января 2018 г. |
| Сведения о стаже, СЗВ-М | В ПФР |
– Сведения о стаже - каждый год, не позднее 1 марта следующего года. Впервые сдать сведения нужно за 2017 год в срок до 1 марта 2018 года; – СЗВ-М - ежемесячно, не позднее 15-го числа следующего месяца |
| 4-ФСС (ежеквартальный расчет по взносам на травматизм) | В ФСС |
–до 25-го числа следующего месяца (если отчет составлен электронно); –не позднее 20-го числа (отчет на бумаге) |
Форма расчета по страховым взносам 2017 утверждена приказом ФНС от 10 октября 2016 г. № ММВ-7-11/511. Новый расчет достаточно объемный. В форме титульный лист и три раздела. Первый раздел предназначен для данных о начисленных взносах. Второй раздел заполняют не все компании, а только крестьянские и фермерские хозяйства. Третий раздел - для персонифицированных сведений о застрахованных лицах.
Какие персональные данные сотрудников проверить
К первому разделу заполняют десять приложений. В них указывают взносы в ПФР, ФСС и расходы на пособия. Три приложения нужны для подтверждения права на пониженный тариф по взносам.
Как зачесть или возместить пособия из ФСС
Бланк новой формы вы найдете ниже. А прочитать порядок ее заполнения можно в статье «Расчет по страховым взносам в ФНС 2017 ». Кстати, на форуме журнала «Главбух» бухгалтеры обсудили новый отчет. Ваши коллеги рассказали, что непонятно в отчете и нашли противоречия в таблицах и строках формы.

Способ представления. Если среднесписочная численность работников за 2016 год превышает 25 человек, то организация должна сдавать расчет по взносам в электронном виде. Будет ли штраф, если компания отчитается на бумаге? Да, инспекция выпишет штраф 200 руб., если компания сдаст бумажный расчет по взносам вместо электронного (ст. 119.1 НК РФ).
Кроме того, штраф возможен, если организация сдаст бумажный расчет с ошибками, например в персональных данных работников. Инспекторы пришлют компании электронное или бумажное уведомление об ошибках и попросят исправить отчет. На это у компании будет пять рабочих дней с даты, когда инспекция отправила электронное уведомление, и десять рабочих дней со дня отправки бумажного уведомления. Если компания не исправит ошибки вовремя, то расчет по взносам будет считаться непредставленным. За это инспекторы выпишут штраф - 5 процентов от суммы страховых взносов к уплате (ст. 119 НК РФ).
Есть вопрос
Будут ли налоговики блокировать счета за просроченные расчеты по новым взносам?
Да, будут. Готовятся поправки в статью 76 Налогового кодекса, которые наделят налоговиков таким правом
Расчет по страховым взносам в ФНС: пример заполнения
Как заполнить новый расчет в ИФНС по страховым взносам, покажем на примере.
Пример
Среднесписочная численность работников ООО «Альфа» за I квартал 2017 года составила пять человек:
– А.В. Львов;
– А.С. Глебова;
– В.Н. Зайцева;
– А.В. Волков;
– Ю.А. Колесов (выполняет работу с тяжелыми условиями труда (по списку 2, утвержденному постановлением Кабинета Министров СССР от 26 января 1991 № 10)).
Выплаты работникам в I квартале, всего/ не облагаемые страховыми взносами (руб.)
Суммы страховых взносов, начисленных в I квартале (руб.)
| Львов, всего, в том числе | 57 640 (262 000 × 22%) | 7598 (262 000 × 2,9%) | 13 362 (262 000 × 5,1%) |
| Январь | 19 800 (90 000 × 22%) | 2610 (90 000 × 2,9%) | 4590 (90 000 × 5,1%) |
| Февраль | 18 040 (82 000 × 22%) | 2378 (82 000 × 2,9%) | 4182 (82 000 × 5,1%) |
| Март | 19 800 (90 000 × 22%) | 2610 (90 000 × 2,9%) | 4590 (90 000 × 5,1%) |
| Глебова, всего, в том числе | 25 520 (116 000 × 22%) | 3364 (116 000 × 2,9%) | 5916 (116 000 × 5,1%) |
| Январь | 7920 (36 000 × 22%) | 1044 (36 000 × 2,9%) | 1836 (36 000 × 5,1%) |
| Февраль | 8800 (40 000 × 22%) | 1160 (40 000 × 2,9%) | 2040 (40 000 × 5,1%) |
| Март | 8800 (40 000 × 22%) | 1160 (40 000 × 2,9%) | 2040 (40 000 × 5,1%) |
| Зайцева, всего, в том числе | 26 400 (120 000 × 22%) | 3480 (120 000 × 2,9%) | 6120 (120 000 × 5,1%) |
| Январь | 8800 (40 000 × 22%) | 1160 (40 000 × 2,9%) | 2040 (40 000 × 5,1%) |
| Февраль | 8800 (40 000 × 22%) | 1160 (40 000 × 2,9%) | 2040 (40 000 × 5,1%) |
| Март | 8800 (40 000 × 22%) | 1160 (40 000 × 2,9%) | 2040 (40 000 × 5,1%) |
| Колесов, всего, в том числе | 19 800 (90 000 × 22%) | 2610 (90 000 × 2,9%) | 4590 (90 000 × 5,1%) |
| Январь | 6600 (30 000 × 22%) | 870 (30 000 × 2,9%) | 1530 (30 000 × 5,1%) |
| Февраль | 6600 (30 000 × 22%) | 870 (30 000 × 2,9%) | 1530 (30 000 × 5,1%) |
| Март | 6600 (30 000 × 22%) | 870 (30 000 × 2,9%) | 1530 (30 000 × 5,1%) |
| Волков, всего, в том числе | 33 000 (150 000 × 22%) | 4350 (150 000 × 2,9%) | 7650 (150 000 × 5,1%) |
| Январь | 11 000 (50 000 × 22%) | 1450 (50 000 × 2,9%) | 2550 (50 000 × 5,1%) |
| Февраль | 11 000 (50 000 × 22%) | 1450 (50 000 × 2,9%) | 2550 (50 000 × 5,1%) |
| Март | 11 000 (50 000 × 22%) | 1450 (50 000 × 2,9%) | 2550 (50 000 × 5,1%) |
| ИТОГО, в том числе | 162 360 | 21 402 | 37 638 |
| Январь | 54 120 | 7134 | 12 546 |
| Февраль | 53 240 | 7018 | 12 342 |
| Март | 55 000 | 7250 | 12 750 |
Взносы по дополнительному тарифу на финансирование страховой части трудовой пенсии (6%)
Расходы организации на обязательное социальное страхование в течение I квартала 2017 года
Сумма страховых взносов в ФСС России к уплате составила:
27 апреля 2017 года заполненный и подписанный директором А.В. Львовым расчет бухгалтер «Альфы» представил в налоговую инспекцию.
Расчет по страховым взносам в ФНС: образец заполнения


Вскоре всем работодателям-страхователям предстоит сдать в ИФНС расчет по страховым взносам за 9 месяцев 2017 года. Нужно ли сдавать в налоговую инспекцию нулевой расчет? Как заполнять расчет нарастающим итогом? Как заполнить третий раздел с персонифицированным учетом? Какие контрольные соотношения учесть, чтобы расчет не противоречил показателям в 6-НДФЛ? Как правильно показать пособия, возмещаемые и ФСС? Мы подготовили инструкцию по заполнению расчета и образец заполнения расчета за 3 квартал 2017 года в различных ситуациях.
Кто должен сдать расчет по 9 месяцев
Расчет по страховым взносам за 9 месяцев 2017 года должны сдавать в ИФНС все страхователи, в частности:
- организации и их обособленные подразделения;
- индивидуальные предприниматели (ИП).
Расчет по страховым взносам требуется заполнить и сдать всем страхователям, у которых есть застрахованные лица, а именно:
- работники по трудовым договорам;
- исполнители – физические лица по гражданско-правовым договорам (например, договорам подряда или оказания услуг);
- генеральный директор, являющийся единственным учредителем.
Сроки сдачи расчета
Расчеты по страховым взносам нужно сдавать в ИФНС не позднее 30-го числа месяца, следующего за отчетным (расчетным) периодом. Если же последняя дата сдачи выпадает на выходной, то расчет можно сдать в ближайший за ним рабочий день (п.7 ст. 431, п. 7 ст. 6.1 НК РФ).
Отчетные периоды по страховым взносам
Отчетный период по страховым взносам – это I квартал, полугодие, девять месяцев. Расчетный период – календарный год (ст. 423 НК РФ). Следовательно, текущую отчетность правильнее называть расчетом по страховым взносам за 9 месяцев, а не за 3 квартал 2017 года. Ведь расчет включает в себя показатели с 1 января по 30 сентября 2017 года, а не только за 3 квартал 2017 года.
Отчетный период в нашем случае – 9 месяцев 2017 года (с 1 января по 30 сентября). Следовательно, расчет (РСВ) за 9 месяцев нужно сдать в ИФНС не позднее 31 октября (вторник).
Бланк расчета в 2017 году: что он в себя включает
Расчет по страховым взносам нужно заполнять по форме, утвержденной Приказом ФНС России от 10.10.2016 № ММВ-7-11/551. Бланк можно скачать по этой .
Этот бланк применяется с 2017 года. Состав расчета такой:
- титульный лист;
- лист для физических лиц, не имеющих статуса индивидуального предпринимателя;
- раздел №1 (включает 10 приложений);
- раздел №2 (с одним приложением);
- раздел №3 – содержит персональную информацию о застрахованных лицах, за которые производит отчисления работодатель.
Организации и ИП, производящие выплаты физическим лицам, в обязательном порядке должны включить в состав расчета по страховым взносам за 9 месяцев 2017 года (п. п. 2.2, 2.4 Порядка заполнения расчета по страховым взносам):
- титульный лист;
- раздел 1;
- подразделы 1.1 и 1.2 Приложения 1 к разделу 1;
- приложение 2 к разделу 1;
- раздел 3.
В таком составе расчет за 9 месяцев 2017 года должен поступить в ИФНС вне зависимости от осуществляемой деятельности в отчетном периоде (Письмо ФНС России от 12.04.2017 № БС-4-11/6940).
Кроме того, при наличии определенных оснований, плательщики страховых взносов также должны включать в состав и другие разделы и приложения. Поясним в таблице состав расчета:
| Расчет за 9 месяцев: какие разделы и кто заполняет | |
|---|---|
| Титульный лист | Заполняют все организации и ИП |
| Лист «Сведения о физическом лице, не являющемся индивидуальным предпринимателем» | Формируют физические лица, не являющиеся ИП, если они не отметили в расчете свой ИНН |
| Раздел 1, подразделы 1.1 и 1.2 приложения 1 и 2 к разделу 1, раздел 3 | Заполняют все организации и ИП, которые выплачивали с 1 января по 30 сентября 2017 года доходы физлицам |
| Подразделы 1.3.1, 1.3.2, 1.4 приложения 1 к разделу 1 | Организации и ИП, перечисляющие страховые взносы по дополнительным тарифам |
| Приложения 5 - 8 к разделу 1 | Организации и ИП, применяющие пониженные тарифы (например, ведущие льготную деятельность на УСН) |
| Приложение 9 к разделу 1 | Организации и ИП, которые с 1 января по 30 сентября 2017 года выплачивали доходы иностранным сотрудникам или сотрудникам без гражданства, временно пребывающим в РФ |
| Приложение 10 к разделу 1 | Организации и ИП, выплатившие с 1 января по 30 сентября 2017 года доходы студентам, работавшим в студенческих отрядах |
| Приложения 3 и 4 к разделу 1 | Организации и ИП, которые с 1 января по 30 сентября 2017 года выплачивали больничные пособия, детские пособия и т. д. (то есть, связаны с возмещением из ФСС или выплатами из федерального бюджета) |
| Раздел 2 и приложение 1 к разделу 2 | Главы крестьянских фермерских хозяйств |
В какой последовательности заполнять?
Начните заполнение с титульного листа. Затем сформируйте раздел 3 по каждому работнику, числившемуся у вас в 3 квартале. После этого заполните Приложения к разделу 1. И в последнюю очередь – сам раздел 1.
Способы сдачи расчета
Передавать расчет по страховым взносам за 9 месяцев 2017 года в территориальную налоговую службу можно двумя способами:
Заполнение расчета за 9 месяцев: примеры
Большинство страхователей будет заполнять расчет по страховым взносам за 9 квартал 2017 года в электронном виде с применением специальных бухгалтерских программ-сервисов (например, 1С). В таком случае расчет формируется автоматически на основании данных, которые бухгалтер заносит в программу. Однако некоторые принципы формирования расчета, по нашему мнению, целесообразно понимать, чтобы не допустить ошибок. Прокомментируем особенности заполнения наиболее распространенных разделов, а также приведем примеры и образцы.
Титульный лист
На титульном листе расчета по страховым взносам за 9 месяцев 2017 года нужно, в частности, указать следующие показатели:
Отчетный период
В поле «Расчетный (отчетный) период (код)» укажите код расчетного (отчетного) периода из Приложения № 3 к Порядку заполнения расчета по страховым взносам:

Следовательно, в расчете по страховым взносам за 9 месяцев 2017 года кодом отчетного периода будет «33».
Код ИФНС
В поле «Представляется в налоговый орган (код)» – укажите код налогового органа, в который подается расчет по страховым взносам. Узнать значение для конкретного региона можно на сайте ФНС с применением официального сервиса.
https://service.nalog.ru/addrno.do
Код места представления
В качестве этого кода покажите цифровое значение, указывающее на принадлежность ИФНС, в которую сдается РСВ за 9 месяцев квартал 2017 года. Утвержденные коды представлены в таблице:
| Код | Куда сдается расчет |
| 112 | По месту жительства физлица, которое не является предпринимателем |
| 120 | По месту жительства индивидуального предпринимателя |
| 121 | По месту жительства адвоката, учредившего адвокатский кабинет |
| 122 | По месту жительства нотариуса, занимающегося частной практикой |
| 124 | По месту жительства члена (главы) крестьянского (фермерского) хозяйства |
| 214 | По месту нахождения российской организации |
| 217 | По месту учета правопреемника российской организации |
| 222 | По месту учета российской организации по месту нахождения обособленного подразделения |
| 335 | По месту нахождения обособленного подразделения иностранной организации в России |
| 350 | По месту учета международной организации в России |
Название
Название организации или ФИО индивидуального предпринимателя на титульном листе указывайте в соответствии с документами, без сокращений. Между словами – одна свободная ячейка.
Коды ОКВЭД
В поле «Код вида экономической деятельности по классификатору ОКВЭД2» укажите код по Общероссийскому классификатору видов экономической деятельности.
Виды деятельности и ОКВЭД
В 2016 году действовал классификатор ОКВЭД (ОК 029-2007 (КДЕС Ред. 1.1)). Начиная с января 2017 года на смену ему пришел классификатор ОЕВЭД2 (ОК 029-2014 (КДЕС Ред. 2)). Его и используйте при заполнении расчета по страховым взносам за 9 месяцев 2017 года.
Приведем пример возможного заполнения титульного листа в составе расчета по страховым взносам (РСВ) за 3 квартал 2017 года:

Лист: сведения о физическом лице
Лист «Сведения о физическом лице, не являющемся индивидуальным предпринимателем» заполняют граждане, которые сдают расчет за нанятых работников, если он не указал в расчете свой ИНН. В этом листе наниматель указывает свои персональные данные.
Раздел 3: сведения персонифицированного учета
Раздел 3 «Персонифицированные сведения о застрахованных лицах» в составе расчета по страховым взносам за 9 месяцев 2017 года нужно заполнять на всех застрахованных лиц за июль, август и сентябрь 2017 года, в том числе, в пользу которых за 9 месяцев 2017 года начислены выплаты в рамках трудовых отношений и гражданско-правовых договоров.
В подразделе 3.1 раздела 3 показываются персональные данные застрахованного лица – получателя дохода: Ф.И.О., ИНН, СНИЛС и др.

В подразделе 3.2 раздела 3 указываются сведения о суммах выплат, исчисленных в пользу физлица, а также сведения о начисленных страховых взносах на обязательное пенсионное страхование. Приведем пример заполнения раздела 3.
Пример. Гражданину РФ производились выплаты в 3 квартале 2017 года. Начисленные с них взносы на обязательное пенсионное страхование складываются так:
При таких условиях раздел 3 расчета по страховым взносам за 9 месяцев 2017 года будет выглядеть следующим образом:
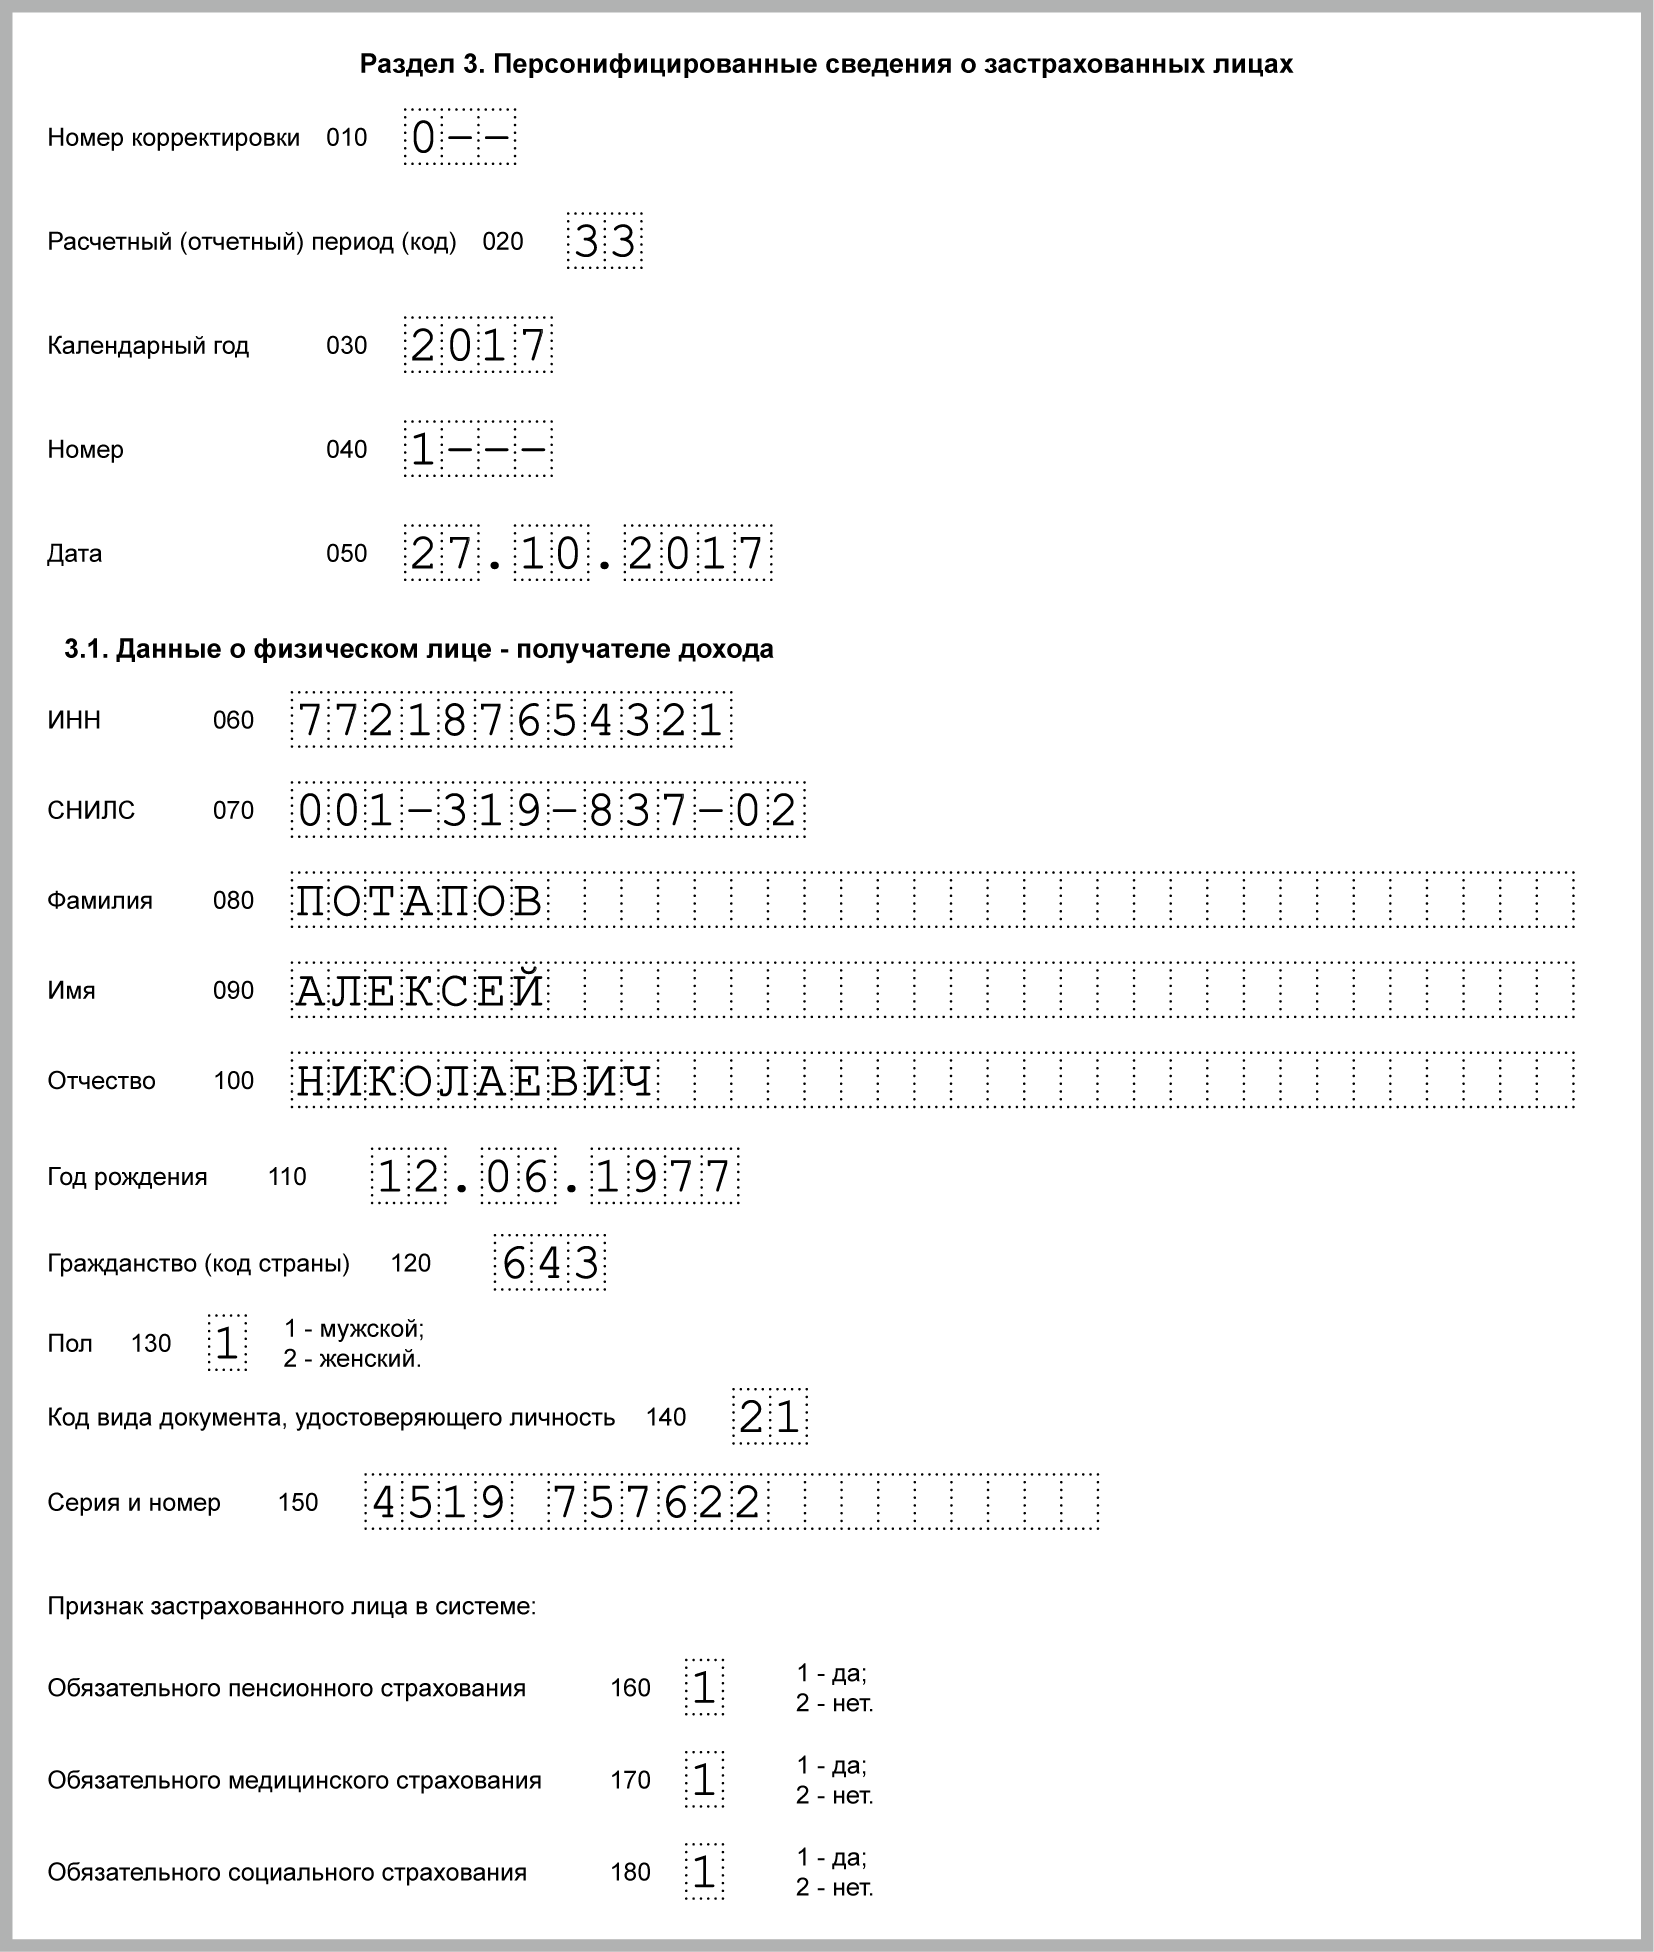
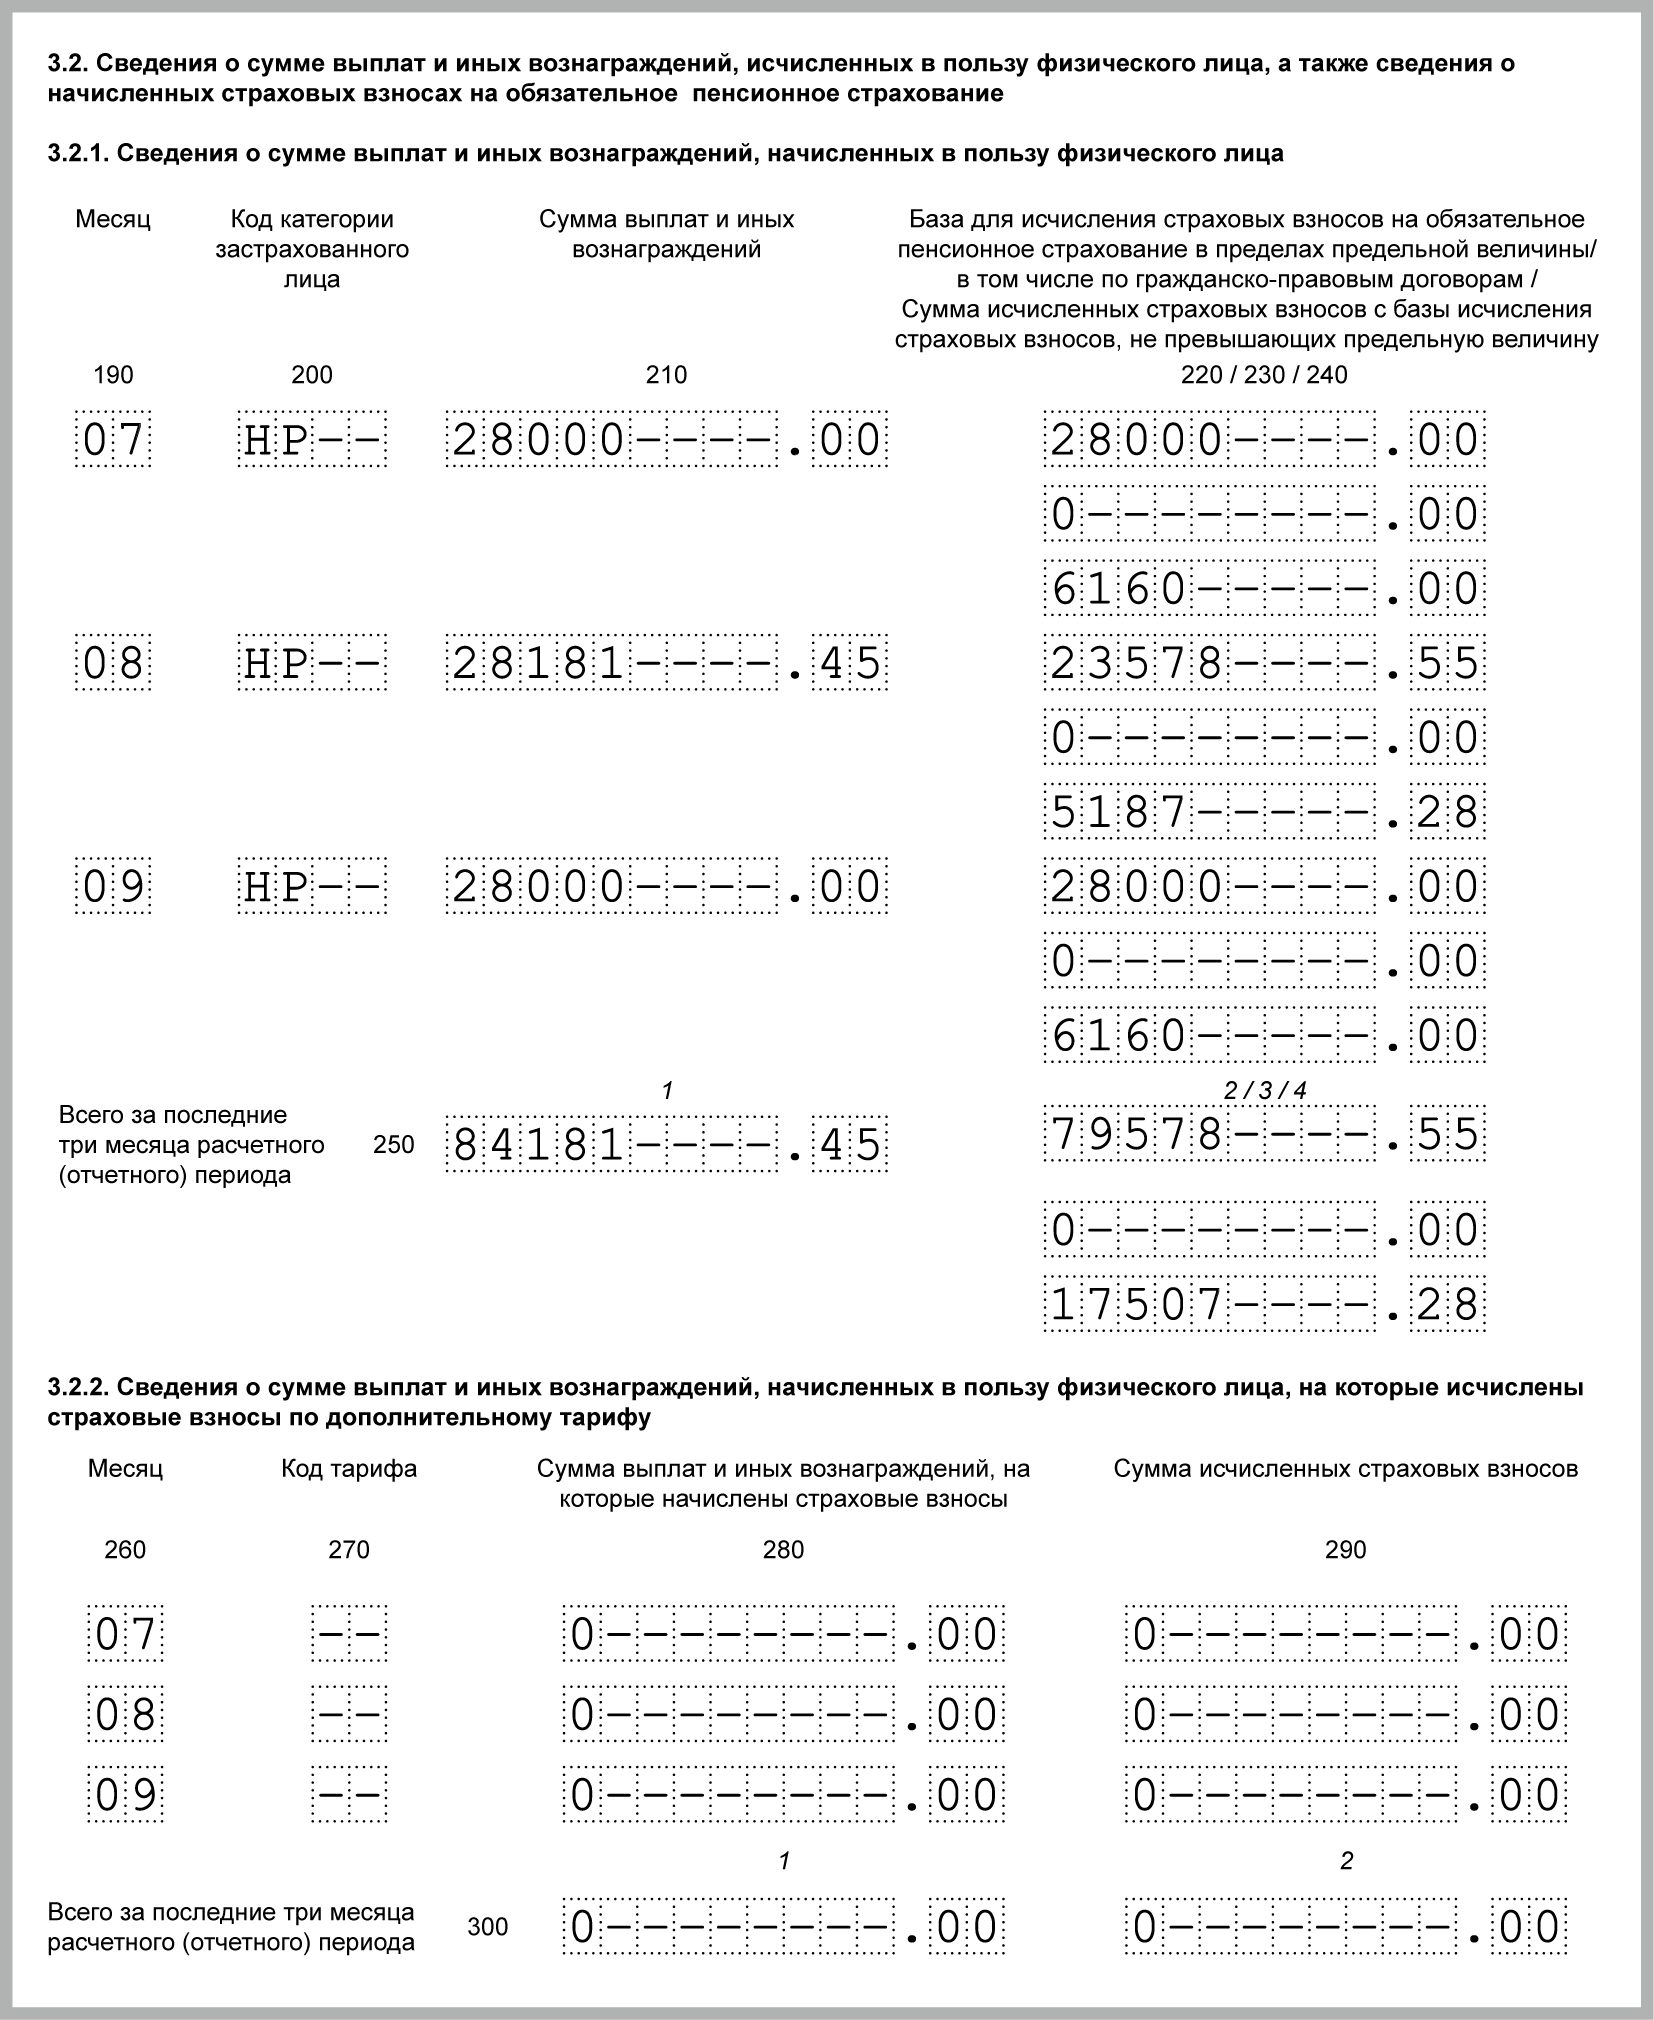
Заметим, что на лиц, которые не получали выплат за последние три месяца отчетного периода (июль, август и сентябрь), подраздел 3.2 раздела 3 заполнять не нужно (п. 22.2 Порядка заполнения расчета по страховым взносам).
Копии раздела 3 расчета нужно передать сотрудникам. Срок – пять календарных дней с даты, когда человек обратился за такой информацией. Каждому выдайте копию раздела 3, в котором данные только о нем. Если расчеты сдаете в электронных форматов, то потребуется распечатать бумажные дубликаты.
Выписку из раздела 3 вручите человеку также в день увольнения или прекращения гражданско-правового договора. Выписку нужно подготовить за весь период работы начиная с января 2017 года.
Проверьте СНИЛС
Некоторые ИФНС перед сдачей расчета по страховым взносам информационные сообщения об изменении технологии приема отчетности за 9 месяцев 2017 года. В таких сообщениях отмечает, что расчеты не будут считаться принятыми, если информация о физических лицах не будет совпадать с данными в базах ИФНС. Проблемы могут возникнуть, например, со СНИЛС, датой и место рождения. Вот текст такого информационного сообщения:
Уважаемые налогоплательщики (налоговые агенты )!
Обращаем ваше внимание, что начиная с отчетности за 3 квартал 2017 года будет изменен алгоритм приема Расчетов по страховым взносам (в соответствии с приказом ФНС России от 10.10.2016 N ММВ-7-11/ “Об утверждении формы расчета по страховым взносам, порядка его заполнения, а также формата представления расчета по страховым взносам в электронной форме”).
В случае неуспешной идентификации застрахованных ФЛ, отраженных в разделе
3 «Персонифицированные сведения о застрахованных лицах», будет формироваться отказ в приеме Расчета.
Ранее (1 и 2 квартал) при выявлении единственного нарушения – неуспешной идентификации застрахованных ФЛ из 3-его раздела автоматически формировалось Уведомление об уточнении (при этом расчет считался принятым).
В целях исключения отказа в приеме Расчетов по страховым взносам по причине несоответствия сведений по указанным в расчете лицам, сведениям имеющимся в налоговом органе, рекомендуем провести сверку персональных данных физических лиц указываемых в расчете (ФИО ФЛ, дата рождения, место рождения, ИНН, паспортные данные, СНИЛС) на предмет представления в расчете устаревших данных. Так же аналогичные данные необходимо сверить со сведениями, содержащимися в информационных ресурсах ПФР РФ для однозначной идентификации СНИЛС застрахованного физического лица.
Приложение 3 к разделу 1: расходы на пособия
В приложении 3 к разделу 1 зафиксируйте информацию о расходах на цели обязательного социального страхования (если такой информации нет, то приложение не заполняется, поскольку оно не является обязательным).
В этом приложении покажите только пособия за счет ФСС, начисленные в отчетном периоде. Дата выплаты пособия и период, за который оно начислено, значения не имеют. Например, пособие, начисленное в конце сентября, а выплаченное в октябре 2017 года, покажите в расчете за 9 месяцев. Пособие по больничному, который открыт в сентябре, а закрыт в октябре, отражайте только в расчете за год.
Пособия за счет работодателя за первые три дня болезни работника в Приложении 3 фигурировать не должны. Все данные вносите в это приложение нарастающим итогом с начала года (п. п. 12.2 – 12.4 Порядка заполнения расчета).
Что касается непосредственно заполнения, то строки приложения 3 к разделу 1 нужно сформировать так:
- в графе 1 укажите по строкам 010 – 031, 090 число случаев, по которым начислили пособия. Например, в строке 010 – количество больничных, а в строке 030 – отпусков по беременности и родам. По строкам 060 – 062 укажите число работников, которым начислили пособия (п. 12.2 Порядка заполнения расчета).
- в графе 2 отразите (п. 12.3 Порядка заполнения расчета):
- в строках 010 – 031 и 070 – количество дней, за которые начислено пособие за счет ФСС;
- в строках 060 – 062 – число ежемесячных пособий по уходу за ребенком. Например, если в течение всех 9 месяцев вы платили пособия одной работнице, в строке 060 поставьте цифру 9;
- в строках 040, 050 и 090 – число пособий.
Пример отражения пособий. За 9 месяцев 2017 г. организация:
- оплатила 3 больничных. За счет ФСС оплачено 15 дней, сумма – 22 902,90 руб.;
- начислила одной работнице пособие по уходу за первым ребенком за июль, август, сентябрь по 7 179 руб. Сумма пособия за 3 месяца составила 21 537,00 руб. Всего начислено пособий – 44 439,90 руб. (22 902,90 руб. + 21 537,00 руб.).

Пенсионные и медицинские взносы: подразделы 1.1 – 1.2 приложения 1 к разделу 1
Приложение 1 к разделу 1 расчета включает в себя 4 блока:
- подраздел 1.1 «Расчет сумм страховых взносов на обязательное пенсионное страхование»;
- подраздел 1.2 «Расчет сумм страховых взносов на обязательное медицинское страхование»;
- подраздел 1.3 «Расчет сумм страховых взносов на обязательное пенсионное страхование по дополнительному тарифу для отдельных категорий плательщиков страховых взносов, указанных в статье 428 Налогового кодекса РФ»;
- подраздел 1.4 «Расчет сумм страховых взносов на дополнительное социальное обеспечение членов летных экипажей воздушных судов гражданской авиации, а также для отдельных категорий работников организаций угольной промышленности».
В строке 001 «Код тарифа плательщика» Приложения 1 к разделу 1 укажите применяемый код тарифа. См. « ».
В расчет за 9 месяцев 2017 года нужно включить столько приложений 1 к разделу1 (либо отдельных подразделов данного приложения), сколько тарифов применялось в течение отчетного периода 2017 года (с января по сентябрь включительно). Поясним особенности заполнения обязательных подразделов.
Подраздел 1.1: пенсионные взносы
Подраздел 1.1 – это обязательный блок. Он содержит расчет облагаемой базы по пенсионным взносам и сумм страховых взносов на пенсионное страхование. Поясним показатели строк этого раздела:
- строка 010 – общее количество застрахованных лиц;
- строка 020 – количество физлиц, с выплат которым вы исчислили страховые взносы в отчетном периоде (за 9 месяцев 2017 года);
- строка 021 – количество физлиц из строки 020, выплаты которым превысили предельную величину базы для расчета пенсионных взносов, (См « »);
- строка 030 – суммы начисленных выплат и вознаграждений в пользу физлиц (п. 1 и 2 ст. 420 НК РФ). Выплаты, которые не являются объектом обложения страховыми взносами сюда не попадают;
- в строка 040 отразите:
- суммы выплат, не облагаемых пенсионными взносам (ст. 422 НК РФ);
- суммы расходов, которые исполнитель подтвердил документально, например, по договорам авторского заказа (п. 8 ст. 421 НК РФ). Если документов нет, то отражается размер вычета пределах, определенных пунктом 9 статьи 421 НК РФ;
- строка 050 – база для расчета пенсионных взносов;
- строка 051 – база для расчета страховых взносов в размерах, которые превышают для каждого застрахованного лица предельную величину базы в 2017 году, а именно 876 000 рублей (п. 3–6 ст. 421 НК РФ).
- строка 060 – суммы исчисленных пенсионных взносов, в том числе:
- по строке 061 – с базы, которая не превышает предельную величину (876 000 руб.);
- по строке 062 – с базы, которая превышает предельную величину (876 000 руб.).
Данные в подразделе 1.1 фиксируйте так: укажите данные всего с начала 2017 года, а также за последние три месяца отчетного периода (июль, август и сентябрь).

Подраздел 1.2: медицинские взносы
Подраздел 1.2 – обязательный раздел. Он содержит расчет облагаемой базы по взносам на медицинское страхование и сумм страховых взносов на медицинское страхование. Вот принцип формирования строк:
- строка 010 – общее количество застрахованных лиц за 9 месяцев 2017 года.
- строка 020 -количество физических, с выплат которым вы исчислили страховые взносы;
- строка 030 – суммы выплат в пользу физлиц (п. 1 и 2 ст. 420 НК РФ). Выплаты, которые не являются объектом обложения страховыми взносами по строке 030 не показываются;
- по строке 040 – суммы выплат:
- не облагаемые страховыми взносами на обязательное медицинское страхование (ст. 422 НК РФ);
- суммы расходов, которые исполнитель подтвердил документально, например, по договорам авторского заказа (п. 8 ст. 421 НК РФ). Если документов нет, то фиксируется сумма вычета в размерах из пункта 9 статьи 421 НК РФ.

Подраздел 1.3 – заполняйте, если платите страховые взносы на обязательное пенсионное страхование по дополнительному тариф. А подраздел 1.4 – если с 1 января по 30 сентября 2017 года вы перечисляли страховые взносы на дополнительное социальное обеспечение членов летных экипажей воздушных судов гражданской авиации, а также для отдельных категорий работников организаций угольной промышленности.
Расчет взносов по нетрудоспособности и материнству: приложение 2 к разделу 1
В Приложении 2 к разделу 1 производится расчет суммы взносов по временной нетрудоспособности и в связи с материнством. Данные показываются в следующем разрезе: всего с начала 2017 года по 30 сентября, а также за июль, август и сентябрь 2017 года.
В поле 001 приложения № 2 нужно указывается признак выплат страхового обеспечения по обязательному социальному страхованию на случай временной нетрудоспособности и в связи с материнством:
- «1» – прямые выплаты страхового обеспечения (если в регионе пилотный проект ФСС, См..html
- «2» – зачетная система выплат страхового обеспечения (когда пособия платит работодатель, а потом получает необходимое возмещение (или зачет) из ФСС).
- строка 010 – общее количество застрахованных лиц за 9 месяцев 2017 года;
- строка 020 – суммы выплат в пользу застрахованных лиц. Выплаты, которые не облагаются страховым взносам в этой строке не показываются;
- строка 030 обобщает в себе:
- суммы выплат, не облагаемых страховыми взносами на обязательное социальное страхование (ст. 422 НК РФ);
- суммы расходов, которые исполнитель подтвердил документально, например, по договорам авторского заказа (п. 8 ст. 421 НК РФ). Если документов нет, то фиксируется сумма вычета в размерах из пункта 9 статьи 421 НК РФ;
- строка 040 – сумма выплат и иных вознаграждений в пользу физлиц, которые облагаются взносами на социальное страхование и превышают лимит на очередной год (то есть, выплаты сверх 755 000 рублей в отношении каждого застрахованного лица).
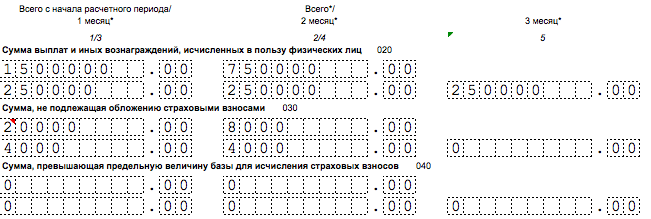
По строке 050 – покажите базу для расчета страховых взносов на обязательное социальное страхование.
В строку 051 включается база для расчета страховых взносов с выплат в пользу сотрудников, которые вправе заниматься фармацевтической деятельностью или допущены к ней (при наличии соответствующей лицензии). Если таких работников нет – указывайте нули.
Строку 053 заполняют индивидуальные предприниматели, применяющие патентую систему налогообложения и производящие выплаты в пользу работников (за исключением ИП, которые ведут виды деятельности, указанные в подп. 19, 45–48 п. 2 ст. 346.43 НК РФ) – (подп. 9 п. 1 ст. 427 НК РФ). Если данных нет, то проставьте нули.
Строку 054 заполняют организации и ИП, выплачивающие доходы временно пребывающим в России иностранцам. По этой строке требуется показать базу для расчета страховых взносов в части выплат в пользу таких сотрудников (кроме граждан из ЕАЭС). Если ничего подобного нет – нули.
По строке 060 – впишите страховые взносы на обязательное социальное страхование. По строке 070 – расходы на выплату страхового обеспечения по обязательному социальному страхованию, которое выплачивают за счет ФСС. Однако пособие за первые три дня болезни сюда не включайте (письмо ФНС России от 28.12.2016 № ПА-4-11/25227). Что же касается строки 080, то в ней покажите суммы, которые органы ФСС возместили на оплату больничных, пособий по беременности и родам и других социальных выплат.
Показывайте в строке 080 только суммы, возмещенные из ФСС в 2017 году. Даже если они касаются 2016 года.
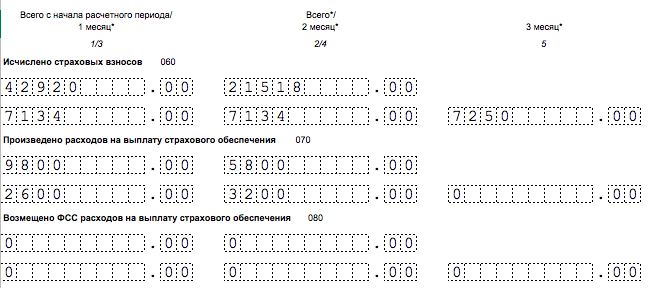
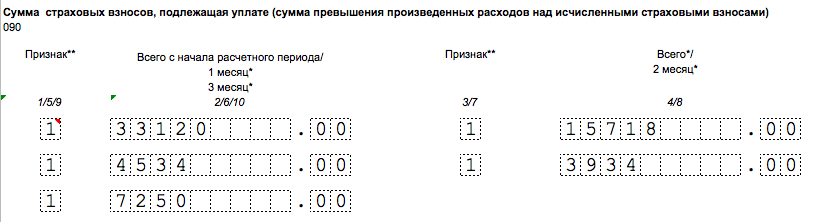
Что же касается строки 090, то для определения значения этой строки логично использовать формулу:
Если получилась сумма взносов к уплате, в строке 090 ставьте код «1». Если сумма произведенных расходов оказалась больше начисленных взносов, то включите в строку 90 код «2».
Раздел 1 «Сводные данные по страховым взносам»
В разделе 1 расчета за 9 месяцев 2017 года отразите общие показатели по суммам страховых взносов к уплате. Рассматриваемая часть документа состоит из строк от 010 до 123, в которых указывается ОКТМО, суммы пенсионных и медицинских взносов, взносов на страхование по временной нетрудоспособности и некоторые другие отчисления. Также в этом разделе потребуется указать КБК по видам страховых взносов и суммы страховых взносов по каждому КБК, которые начислены к уплате в отчетном периоде.
Пенсионные взносы
По строке 020 укажите КБК по взносам на обязательное пенсионное страхование. По строкам 030–033 – покажите суммы страховых взносов на обязательное пенсионное страхование, которую надо заплатить на указанный выше КБК:
- по строке 030 – за отчетный период нарастающим итогом (с января по сентябрь включительно);
- по строкам 031- 033 – за последние три месяца расчетного (отчетного) периода (июль, август и сентябрь).

Медицинские взносы
По строке 040 укажите КБК по взносам на обязательное медицинское страхование. По строкам 050–053 – распределите суммы страховых взносов на обязательное медицинское страхование, которую надо заплатить:
- по строке 050 – за отчетный период (9 месяцев) нарастающим итогом (то есть, с января по сентябрь);
- по строкам 051–053 за последние три месяца отчетного периода (июль, август и сентябрь).

Пенсионные взносы по дополнительным тарифам
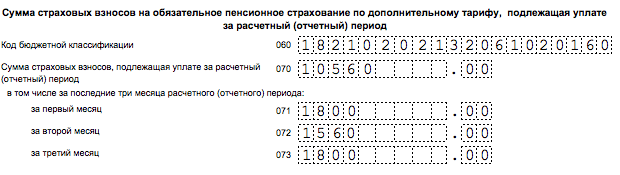
По строке 060 укажите КБК по пенсионным взносам по дополнительным тарифам. По строкам 070–073 – суммы пенсионных взносов по дополнительным тарифам:
- по строке 070 – за отчетный период (9 месяцев 2017 года) нарастающим итогом (с 1 января по 30 сентября);
- по строкам 071 – 073 за последние три месяца отчетного периода (июль, август и сентябрь).
Взносы на дополнительное социальное обеспечение
По строке 080 укажите КБК по взносам на дополнительное социальное обеспечение. По строкам 090–093 – сумму взносов на дополнительное социальное обеспечение:
- по строке 090 – за отчетный период (9 месяцев 2017 года) нарастающим итогом (с января по сентябрь включительно);
- по строкам 091–093 за последние три месяца отчетного периода (июль, август и сентябрь).
Взносы на социальное страхование
По строке 100 укажите КБК по взносам на обязательное социальное страхование на случай временной нетрудоспособности и в связи с материнством. По строкам 110 – 113 – сумму взносов на обязательное социальное страхование:
- по строке 110 – за 9 месяцев 2017 года нарастающим итогом (с января по сентябрь включительно);
- по строкам 111–113 за последние три месяца расчетного (отчетного) периода (то есть, за июль, август и сентябрь).

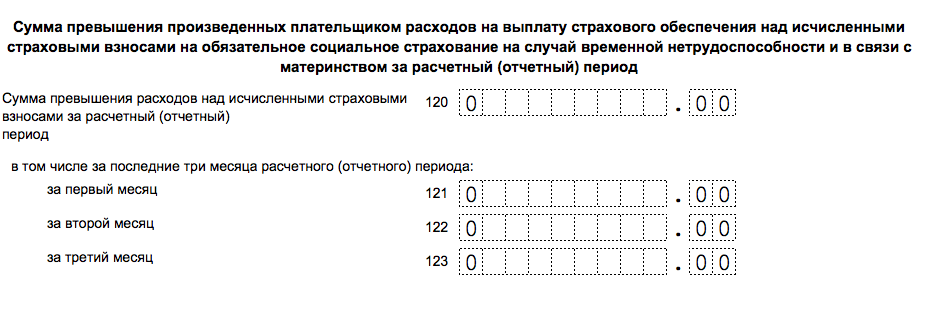
По строкам 120–123 укажите сумму превышения произведенных расходов на социальное страхование:
- по строке 120 – за 9 месяцев 2017 года
- по строкам 121–123 – июль, август и сентябрь 2017 года.
Если же превышения расходов не было, то проставьте в этом блоке нули.
Когда расчет не пройдет проверку ИФНС: ошибки
Нельзя одновременно заполнять:
- строки 110 и строки 120;
- строки 111 и строки 121;
- строки 112 и строки 122;
- строки 113 и строки 123.
При таком сочетании расчет за 9 месяцев 2017 года не пройдет проверку в ИФНС. Контрольные соотношения показателей расчета приведены в письме ФНС России от 13.03. 2017 № БС-4-11/4371. См. « ».
Также вы можете образец заполнения расчета по страховым взносам за 9 месяцев 2017 года в формате Excel.
Ответственность: возможные последствия
За несвоевременную сдачу расчета по страховым взносам за 9 месяцев 2017 года ИФНС может оштрафовать организацию или ИП на 5 процентов от суммы взносов, которая подлежит уплате (доплате) на основании расчета. Такой штраф начислят за каждый месяц (полный или неполный) просрочки с подачей расчета. Однако итоговая сумма штрафных санкций не может быть больше 30 процентов от суммы взносов и меньше 1000 рублей. Например, если взносы по расчету полностью уплатила в срок, то штраф за несвоевременное представление расчета составит 1000 руб. Если же в срок перечислена только часть взносов, то штраф посчитают с разницы между суммой взносов, которая указана в расчете, и фактически уплаченной (ст. 119 НК РФ).
Если в расчете по страховым взносам за 9 месяцев 2017 года совокупная сумма взносов на пенсионное страхование с базы, не превышающей предельной величины, за каждый из последних трех месяцев расчетного (отчетного) периода в целом по плательщику не соответствует сведениям о сумме взносов на пенсионное страхование по каждому застрахованному лицу, то расчет считается непредставленным. Аналогичные последствия возникают и в том случае, если указаны недостоверные персональные данные, идентифицирующие застрахованных физических лиц (п. 7 ст. 431 НК РФ).
Устранить такие несоответствия требуется в течение пяти рабочих дней с даты, когда ИФНС направит соответствующее уведомление в электронной форме, или в течение десяти рабочих дней, если уведомление направлено «на бумаге». Если уложиться в срок, то датой представления расчета по страховым взносам будет считаться дата подачи расчета, признанного первоначально не представленным (п. 6 ст. 6.1, п. 7 ст. 431 НК РФ).
Стоит заметить, то Минфин РФ в своем письме от 21.04.2017 № 03-02-07/2/24123 указал, что не представленный в срок в ИФНС расчет по страховым взносам не является основанием для приостановления операций по счетам плательщика страховых взносов. То есть, блокировки счета за опоздание с расчетом за 9 месяцев 2017 года опасаться не следует.
Приложение N 2
Утвержден
приказом ФНС России
от 10.10.2016 N ММВ-7-11/551@
ПОРЯДОК ЗАПОЛНЕНИЯ РАСЧЕТА ПО СТРАХОВЫМ ВЗНОСАМ
- IV. Порядок заполнения листа "Сведения о физическом лице, не являющемся индивидуальным предпринимателем" расчета
- V. Порядок заполнения раздела 1 "Сводные данные об обязательствах плательщика страховых взносов" расчета
- VI. Порядок заполнения приложения N 1 "Расчет сумм страховых взносов на обязательное пенсионное и медицинское страхование" к разделу 1 расчета
- VII. Порядок заполнения подраздела 1.1 "Расчет суммы страховых взносов на обязательное пенсионное страхование"
- VIII. Порядок заполнения подраздела 1.2 "Расчет суммы страховых взносов на обязательное медицинское страхование"
- IX. Порядок заполнения подраздела 1.3 "Расчет сумм страховых взносов на обязательное пенсионное страхование по дополнительному тарифу для отдельных категорий плательщиков страховых взносов, указанных в статье 428 Налогового кодекса Российской Федерации"
- XI. Порядок заполнения приложения N 2 "Расчет суммы страховых взносов на обязательное социальное страхование на случай временной нетрудоспособности и в связи с материнством" к разделу 1 расчета
- XII. Порядок заполнения приложения N 3 "Расходы по обязательному социальному страхованию на случай временной нетрудоспособности и в связи с материнством и расходы, осуществляемые в соответствии с законодательством Российской Федерации" к разделу 1 расчета
- XIII. Порядок заполнения приложения N 4 "Выплаты, произведенные за счет средств, финансируемых из федерального бюджета" к разделу 1 расчета
- XIV. Порядок заполнения приложения N 5 "Расчет соответствия условиям применения пониженного тарифа страховых взносов плательщиками, указанными в подпункте 3 пункта 1 статьи 427 Налогового кодекса Российской Федерации" к разделу 1 расчета
- XV. Порядок заполнения приложения N 6 "Расчет соответствия условиям применения пониженного тарифа страховых взносов плательщиками, указанными в подпункте 5 пункта 1 статьи 427 Налогового кодекса Российской Федерации" к разделу 1 расчета
- XVI. Порядок заполнения приложения N 7 "Расчет соответствия условий на право применения пониженного тарифа страховых взносов плательщиками, указанными в подпункте 7 пункта 1 статьи 427 Налогового кодекса Российской Федерации" к разделу 1 расчета
- XVII. Порядок заполнения приложения N 8 "Сведения, необходимые для применения пониженного тарифа страховых взносов плательщиками, указанными в подпункте 9 пункта 1 статьи 427 Налогового кодекса Российской Федерации" к разделу 1 расчета
- XVIII. Порядок заполнения приложения N 9 "Сведения, необходимые для применения тарифа страховых взносов, установленного пунктом 2 статьи 425 (абзацем вторым подпункта 2 статьи 426) Налогового кодекса Российской Федерации" к разделу 1 расчета
- XIX. Порядок заполнения приложения N 10 "Сведения, необходимые для применения положений подпункта 1 пункта 3 статьи 422 Налогового кодекса Российской Федерации организациями, осуществляющими выплаты и иные вознаграждения в пользу обучающихся в профессиональных образовательных организациях, образовательных организациях высшего образования по очной форме обучения за деятельность, осуществляемую в студенческом отряде (включенном в федеральный или региональный реестр молодежных и детских объединений, пользующихся государственной поддержкой) по трудовым договорам или по гражданско-правовым договорам, предметом которых являются выполнение работ и (или) оказание услуг" к разделу 1 расчета
- XX. Порядок заполнения раздела 2 "Сводные данные об обязательствах плательщиков страховых взносов - глав крестьянских (фермерских) хозяйств" расчета




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации