
Образец заполнения формы усн. Налоговая декларация для ип на усн
Контролирующими органами установлены правила, согласно которым каждый субъект предпринимательства обязан подавать финансовую отчетность. Налоговая декларация является документом, где фиксируется объем денежных средств, полученных компанией на протяжении отчетного периода . При отсутствии дохода, предпринимателю необходимо подать «нулевую» декларацию, в которой указывается о временной остановке деятельности компании. В случае закрытия бизнеса, предпринимателем подается отчетность за отработанный промежуток времени. Ниже мы предлагаем поговорить о том, как заполнить декларацию по упрощенке и рассмотрим несколько важных нюансов, связанных с заполнением этого документа.
Бланк налоговой декларации по УСН, действующей в 2018 году, утверждён приказом ФНС России от 26.02.2016 № ММВ-7-3/99@
Правила сдачи налоговой отчетности
В две тысячи шестнадцатом году, Приказом налоговой службы, был введен в обращение типовой бланк подачи финансовой отчетности. Важно обратить внимание, что благодаря нововведениям, предприниматели получили возможность подавать налоговую декларацию в электронной форме. Согласно установленным правилам, при выборе упрощенного режима уплаты налогов, предприниматели подают отчеты один раз в течение года. Срок подачи документов – окончание налогового периода. Также следует отметить, что в течение всего отчетного года, предприниматель должен вносить взносы в виде авансовых платежей. Как правило, такие взносы осуществляются каждый квартал.
На сегодняшний день последним днем подачи налоговой декларации назначено третье мая. Каждый субъект предпринимательства, зарегистрированный в статусе ИП, должен подать все необходимые документы до этой даты. Для юридических лиц установлен другой крайний срок подачи документов. Последним днем предоставления отчетности является второе апреля. Отдельно следует рассмотреть ситуацию подачи отчетности в случае ликвидации бизнеса. В этом случае, документы передаются налоговой службе до двадцать пятого числа того месяца, в котором была аннулирована компания.
Нарушение вышеуказанного срока может стать причиной назначения штрафных санкций от контролирующих инстанций . В случае уплаты всех необходимых налогов, размер штрафа составит одну тысячу рублей. При неуплате УСН размер штрафа составляет пять процентов от общей суммы, указанной в налоговой декларации. Важно обратить внимание на то, что длительность просрочки может увеличить размер штрафных санкций. Их максимальное значение может достигать тридцать процентов от общей суммы, подлежащей налоговому обложению.
Порядок подачи документов
Нужно отдельно отметить, что порядок подачи отчетности по упрощенке имеет несколько специфических нюансов:
- Руководители ИП подают документы в отделения налоговой службы, расположенные по месту жительства.
- Юридические лица обязаны подавать декларацию в отделение ФНС, расположенное по месту регистрации компании.
Налоговая декларация по налогу, уплачиваемому в связи с применением упрощённой системы налогообложения – это единственная налоговая отчётность, которую сдают плательщики упрощённого налога
Для того чтобы узнать адрес необходимого отделения ФНС, можно воспользоваться официальным сайтом налоговой или порталом «Госуслуги». На сегодняшний день, частным предпринимателям и юридическим лицам доступны три основных метода подачи документов. Первый метод - предоставление бумажного варианта декларации. Для этого нужно самостоятельно явиться в налоговую или поручить данную обязанность доверенному лицу. В данном случае, составляется две копии декларации, одна из которых передается работнику налоговой, а на второй фиксируется отметка о приеме документов.
Экземпляр, остающийся у плательщика, является официальным свидетельством сдачи отчетности.
Второй метод – отправка заказного письма. В этом случае необходимо заказать опись вложенных документов, которая будет подтверждать факт отправки декларации. Квитанция об уплате почтовых услуг рассматривается как документ, свидетельствующий о дате подачи финансовой отчетности. Последним методом подачи пакета документов является использование специализированных сервисов на официальной странице налоговой службы или сторонних сайтах.
Нужно отметить, что каждый из вышеперечисленных методов имеет свои особенности. В случае отправки декларации через интернет, отчеты должны быть заверены электронной подписью. При подаче документов через доверителя, необходимо обратиться в нотариальную контору для составления официального документа, дающего право третьим лицам представлять интересы доверителя.
Налоговая декларация по УСН должна содержать в себе QR-код, который отражает в себе все сведения, имеющиеся в отчетности. При личной подаче документации в налоговую службу, рекомендуется заранее подготовить электронную копию, скопированную на флешку. Важно отметить, что данные требования не указаны в нормативных актах, однако некоторые отделения могут отказать в приеме документов в бумажном виде.
Заполнение нулевой декларации
Давайте рассмотрим пример заполнения декларации по УСН «Доходы» при временной остановке деятельности компании. Данный метод имеет ряд отличительных нюансов. Для начала следует заполнить графу «010», где указывается место жительства владельца ИП или нахождение компании. Графы «030» и «060» заполняются только в том случае, когда компания или частный предприниматель изменяли свой фактический адрес.
Далее следует перейти к заполнению сто второй строки. Если в течение отчетного периода ИП привлекало к своей деятельности наемных работников, ставится цифра «1». Цифра «2» свидетельствует об отсутствии наемного персонала. Титульный лист рассматриваемого документа заполняется в стандартном порядке. То же самое касается и заполнения декларации УСН «Доходы минус расходы». Единственным отличием этого примера заполнения, является необходимость заполнения двести шестидесятой строки документа.
Отчитаться за деятельность на льготном режиме в 2018 году и уплатить налог по итогам года должны все упрощенцы
Порядок заполнения отчета
Декларация по упрощенной системе налогообложения состоит из титульного листа и трех разделов. При заполнении документов следует сделать отметку о размере авансовых платежей, которые должны были быть уплачены в течение отчетного периода. Важно обратить внимание, что здесь фиксируется не сумма уплаченных налогов, а общий размер ежеквартальных выплат. При заполнении графы «страховые взносы» следует указать размер реальных выплат. Согласно установленным правилам, штрафные санкции не указываются в данном отчете.
Как уже было сказано выше, рассматриваемый документ состоит из нескольких разделов, предусмотренных для субъектов предпринимательства, использующих режимы «Доход» и «Доход минус расход».
Нужно отметить, что порядок заполнения бланка различается в зависимости от выбранного режима.
Третий раздел декларации необходимо заполнять только когда компания получила определенные имущественные активы за отчетный период. Порядок заполнения этого раздела зафиксирован в пятом приложении инструкции по заполнению налоговой отчетности. Эксперты рекомендуют начинать заполнение декларации со второго раздела. Все субъекты предпринимательства, действующие на территории РФ, обязаны указывать размер доходов в рублевом эквиваленте.
Стандартная форма отчетности содержит в себе таблицу, состоящую из нескольких ячеек. При заполнении этой таблицы рекомендуется начинать с ячеек, расположенных в левой части. В случае необходимости пропуска ячеек, следует поставить прочерк. Те же действия выполняются при необходимости указания нуля. Отдельно следует отметить факт необходимость нумерации каждой из страниц. При использовании стандартного образца, распечатываются только заполненные страницы. Подача пустых страниц нецелесообразна и может стать причиной отказа в приеме документов. Важно отметить, что все даты, указанные в рассматриваемом бланке, должны соответствовать дате заполнения документа.
Также следует уделить внимание заверения декларации печатью. Ставить штамп рекомендуется исключительно на главной странице. Использование сторонних печатей, не принадлежащих данной компании, запрещено. Помимо этого, нужно отметить, что многие люди, заполняющие данный документ, делают довольно распространенную ошибку, скрепляя листы скоросшивателем. Данный поступок также может стать причиной отказа в приеме декларации. По словам специалистов, скреплять листы можно только скрепками.
Упрощенная система налогообложения (УСН) – это один из налоговых режимов, который подразумевает особый порядок уплаты налогов и ориентирован на представителей малого и среднего бизнеса
Заполнение главной страницы
Инструкция по заполнению титульного листа может помочь заполняющему избежать самых распространенных ошибок, допускаемых при заполнении декларации. В графе «ИНН» следует указать цифровое значение, взятое из регистрационного свидетельства. Важно отметить, что длина ИНН юридических лиц отличается от кода, присеваемого ИП. Организациям, заполняющим декларацию, после указания десяти цифр следует поставить два прочерка в последних ячейках.
Владельцы ИП могут столкнуться с трудностью заполнения раздела «КПП». Данный код присваивается только юридическим лицам. Далее следует перейти к разделу «номер коррекции». Здесь ставится отметка «0», свидетельствующая о первичной подаче документа. Отметки «1» и «2» говорят о том, что в данный документ вносились правки и дополнения. После этого следует перейти к заполнению раздела «налоговый период». В этом поле указывается код, соответствующий определенному периоду. При сдаче ежегодной отчетности фиксируются цифры «34». Цифра «50» говорит о том, что декларация подается в связи с аннуляцией бизнеса. Отметка «95» отражает переход на другую систему оплаты налогов.
Бланк декларации по УСН содержит в себе раздел «отчетный период». Люди, заполняющие данный документ впервые, часто допускают ошибку именно в этом разделе. В этой графе следует указать год, за который сдается отчетность. Если отчетность подается в две тысячи восемнадцатом году, в данном поле следует вписать 2017 год. После этого следует указать код самого отделения налоговой службы. Получить необходимую информацию можно из регистрационных документов или на сайте самой инспекции.
Далее следует перейти к заполнению раздела «по месту учета». В зависимости от формы бизнеса заполнение этого поля может различаться. Юридическим лицам необходимо внести номер «210». Индивидуальные предприниматели указывают код – «120». В графе «налогоплательщик» предпринимателю необходимо указать свои имя, фамилию и отчество, а организациям полное название компании, соответствующее регистрационным документам. В графе «вид деятельности», указываются коды ОКВЭД, соответствующие выбранному направлению. Все необходимые значения можно получить из свидетельства, полученного в едином реестре субъектов предпринимательства. При заполнении этого раздела следует учитывать, что в две тысячи шестнадцатом году, в ОКВЭД были внесены новые правки.
В случае ликвидации либо реорганизации бизнеса, заполняющему следует внести соответствующие отметки в раздел «форма реорганизации». Далее в соответствующей строке следует указать основной телефонный номер компании. В поле, где фиксируются отметки о прилагающихся документах, следует указать количество страниц в приложениях к отчетности. Как правило, в качестве приложения используется доверенность, позволяющая третьим лицам подавать финансовую отчетность. При отсутствии приложений, фиксируется прочерк.
Применение УСН не освобождает от исполнения функций по исчислению, удержанию и перечислению НДФЛ с заработной платы сотрудников
Отдельного внимания заслуживает образец заполнения раздела «доверенность и полнота информации». В первой строке этого раздела следует сделать следующие отметки:
- При составлении декларации владельцем ИП или лично юридическим лицом ставится отметка «1».
- При заполнении отчета доверенным лицом ставится цифра «2».
Владельцем ИП также необходимо указать дату заполнения документа и заверить все внесенные данные своей подписью. Для юридических лиц установлен иной порядок. В этом случае, необходимо указать информацию о руководителе компании, после чего заверить документ печатью организации. В том случае, когда декларация составляется доверенном лицом, указываются данные доверенного лица. Помимо этого, необходимо сделать отметку о прикреплении доверенности, после чего заверить все приведенные сведения личной подписью.
Предприниматели, использующие упрощенную систему налогообложения (УСН), избавлены от большого количества отчетности. Тем не менее им приходится подавать декларацию в федеральную налоговую службу (ФНС).
Заполнение декларации (УСН) не является сложным процессом. Следует внимательно ознакомиться с инструкцией, чтобы не пропустить важных позиций в бланке.
Что из себя представляет
Бланк введен в действие приказом ФНС № ММВ-7-399. Фактически он содержится в приложении к указанному документу. Воспользоваться формой можно:
- взяв ее из текста приказа;
- скачать бланк здесь.
Образец декларации. Лист 1.

Образец декларации. Лист 2.

Образец декларации по УСН. Лист 3.
Скачать для просмотра и печати:
Налоговая служба выработала правила заполнения отчетных форм, которые применимы и к описываемому бланку. Исполнение их обязательно. Следование выработанным рекомендациям позволит избежать:
- разного толкования внесенных сведений;
- отказа инспектора учесть декларацию;
- возникновения спорных вопросов по поводу содержания документа.
Общие правила заполнения формы таковы:
- в каждую клетку вносится только один знак:
- применяются чернила таких цветов:
- черный (приоритетно);
- синий;
- фиолетовый;
- буквы должны быть печатными, заглавными;
- в ячейки, по которым нет данных или они равны 0, ставится прочерк (в бумажном варианте);
- показатели должны иметь рублевый наминал, округленный до одного р. по общим правилам:
- свыше 50 копеек приравнивается к 1 р.
- сумма, не превышающая половины единицы национальной валюты, отбрасывается;
- применяются чернила таких цветов:
- электронная версия заполняется:
- шрифтом Courier New № 16-18;
- допускается отсутствие прочерков в пустых клетках;
- используется односторонняя печать;
- нумерация листов осуществляется в специальной ячейке «стр.» (вверху страницы), в которой проставляется номер по порядку.
Кто и когда подает
 Данная форма отчётности предназначена для всех бизнесменов, использующих упрощенку:
- организаций, в том числе ООО;
- индивидуальных предпринимателей (ИП).
Сроки и периодичность предоставления определены налоговым законодательством. Декларация должна попасть в отделение ФНС ежегодно до определенной даты, следующей за отчетным периодом:
- ИП предоставляют отчет до 30 апреля;
- организации - до 31 марта.
Внимание: направить форму можно:
- в электронном виде при наличии цифровой подписи;
- письмом;
- лично принести в госорган (или передать через представителя, имеющего доверенность).
Заполнение формы (тонкости и особенности)
Внесение данных не должно вызвать трудностей у делового человека. Приведем перечень специальных рекомендаций, полученных опытным путем. За время введения формы в действие накоплено большое количество практических наблюдений. Они позволят избежать типичных ошибок как начинающим, так и опытным предпринимателям.
Совет: в бланки ФНС иногда вносит изменения. Необходимо следить за законодательством и выпуском подзаконных актов, так как старые формы признаются недействительными при введении в действие новых.
Структура документа
Бланк состоит из нескольких частей. Они необходимы предпринимателям, осуществляющим деятельность по системе:
- «доходы» («Д»);
- «доходы минус расходы» («Д-Р»).
Документ состоит из таких частей:
- титула (страницы с персональными данными);
- листов:
- № 1.1;
- № 2.1.1 для «Д»;
- № 2.2 для «Д-Р»;
- № 2.1.2 заполняется если осуществляется начисление и выплата торгового сбора;
- № 3 подают организации и ИП, получающие целевые финансы.
 На первой странице документа обозначено 17 позиций. Все они должны быть заполнены с учетом формы регистрации лица.
- ИНН и КПП вписывается согласно регистрационным документам:
- КПП указывают только организации;
- ИП обязан проставить прочерки в этой ячейке.
- Следующая позиция «Корректировка» предназначена для определения порядка подачи отчетности:
- 0 - первичная;
- 1, 2, 3 и так далее - порядковый номер исправленных сведений.
- В поле «Налоговый период» следует проставить две цифры:
- 34 означает, что декларируется годовая деятельность;
- 50 - ликвидация юрлица или закрытие ИП;
- 95 - переход на иной режим налогообложения.
- В ячейке «Отчетный год» выставляется год, за который подаются сведения.
- В следующем поле необходимо поставить цифровую колировку налогового органа:
- она берется на официальном сайте ФНС.
- Под словами «По месту нахождения» необходимо проставить такой шифр:
- 120 - для ИП;
- 210 - для организации;
- 215 - правопреемник реорганизованного предприятия.
- Сведения о налогоплательщике:
- ИП обязан вписать полностью Ф И О;
- ООО указывает название из учредительных бумаг.
- Кодировка основной деятельности по ОКВЭД берется из выписки:
- ЕГРИП для ИП;
- ЕГРЮЛ для организаций.
- Ячейки, показывающие процесс реорганизации или ликвидации, предназначены только для ООО:
- 0 означает ликвидацию;
- 1 - преобразование;
- 2 - процесс слияния;
- 3 - деление на несколько предприятий;
- 5 - присоединение к другому ООО;
- 6 - раздел с присоединением;
- ИП ставят прочерки в каждой клетке раздела.
- Десятая позиция описывает состояние компании до реорганизации:
- следует указать ИНН, КПП;
- ИП опять заполняют клетки прочерками.
- Формат внесения сведений о номере телефона не имеет значения.
- В клеточке с количеством страниц вписывается цифра, отвечающая действительности.
- Далее следует указать количество листов приложений (если они имеются).
- Подтверждение достоверности данных осуществляется так:
- ИП или руководитель ООО ставит «1»;
- представитель или доверенное лицо - «2».
- Подтверждение персональных данных:
- ИП должен подписаться в клеточке и внести дату заполнения;
- сведения о руководителе ООО вписываются полностью, подтверждаются:
- его личной подписью;
- печатью;
- датой;
- доверенное лицо также должно вписать все персональные данные полностью.
- Поля 16 - 17 заполняются только в том случае, когда декларация предоставляется доверенным лицом налогоплательщика.
 При такой системе налогообложения необходимо подать декларацию, состоящую из трех страниц. Титул для всех одинаков. При УСН «Д» придется еще вписать сведения в страницы 1.1, 2.1.1 и 2.1.2. Рассмотрим их отдельно:
Заполнение страницы 2.1.1 имеет такие особенности:
- В 102 строке ставится:
- 1 при наличии наемного персонала;
- 2 если зарплата никому не начисляется.
- Позиции 110, 111, 112, 113 предназначены для декларирования доходов с нарастающим итогом.
- В позициях с 120 по 123 показывается применяемая ставка, к примеру, 6%.
- Строки с 130 по 133 предназначены для вписывания сумм налогов:
- Проверяется путем перемножения показателей, внесенных в строки:
- с 120 по 123;
- с 110 по 113 (соответственно).
- Например, показатель по строке 130 проверяется так:
- 110×120.
- Проверяется путем перемножения показателей, внесенных в строки:
- В позициях с 140 по 143 показываются суммы, уменьшающие налог, с нарастающим итогом:
- страховые взносы (за тружеников и предпринимателя);
- больничные;
- взносы по договорам добровольного страхования и иное.
Важно: страницы 2.1.2 заполняется только плательщиками торгового сбора. Для декларирования сумм предназначены позиции:
- с 150 по 153 - начисленные;
- с 160 по 163 - выплаченные.
Что вносить в ячейки на станице 1.1 (УСН «Д»)
 Данная страница предназначена для корректировки сумм налогов:
- В 010 вписывается классификатор муниципального образования, найти который можно на сайт ФНС.
- 030, 060, 090 заполняют ИП, сменившие в отчетном периоде место жительства. Все остальные ставят прочерки.
- 020, 040, 070 - суммы авансовых платежей по кварталам. Они проверяются по иным позициям в декларации:
- к примеру, показатель по строке 020 = 130 (р. 2.1.1) - 140 (р. 2.1.1) - 160 (2.1.2).
- В позиции 050, 080 вносится корректировка по платежам:
- 050 по состоянию на 25 июля;
- 070 - на 25 октября.
- В позиции 100 подводится итог платежей за отчетный период.
- Строка 110 предназначена для возврата переплаты по налогам. Формула подсчета показателя такова:
- 110 = (020 + 040 + 050 + 070 - 080) - ((133 - 143) из р. 2.1.1 - 163 р. 2.1.2)
- заполняется, если показатель оказался отрицательным, что говорит о переплате.
Заполнение декларации для УСН «Д-Р»
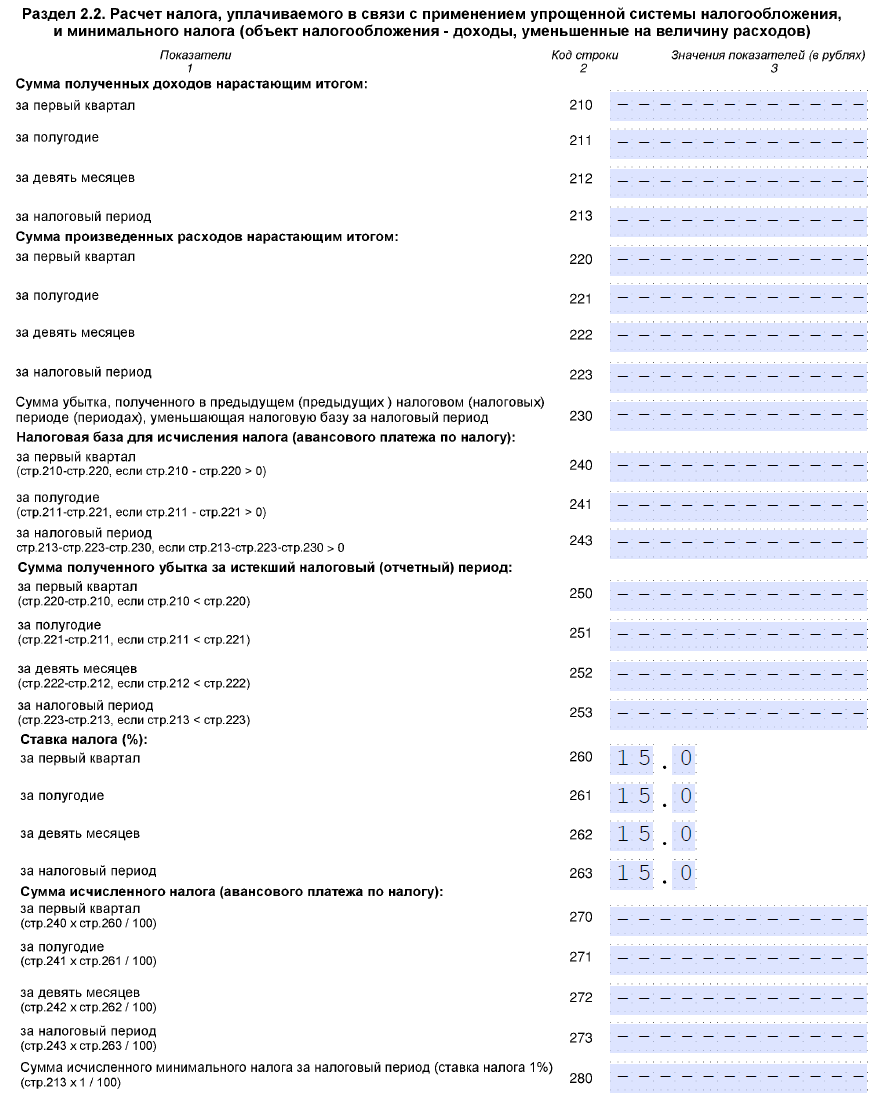
При использовании такой системы придется вписывать сведения в два листа 1.2 и 2.2. В них имеются строки для отражения как доходов, так и расходов. Кроме того, имеется возможность показать убытки от работы, если таковые имеются. Нюансы для листа 2.2 отражены в таблице:
Внимание: страница 2.1 заполняется аналогично описанному выше варианту. За исключением использования показателя минимального налога.Минимум платежей в бюджет вписывается в строку 120. Он сравнивается с данными из позиции 273 (р. 2.2):
- если минимум оказывается больше реального налога, то уплачивается именно такая сумма (указанная в строке 120);
- в ином случае к оплате подлежит позиция 273 (р. 2.2).
Третий лист
Данная форма заполняется при получении целевых средств. Они отражаются в соответствующих графах в разрезе сроков использования:
- 1 - кодировка поступлений;
- 2 - дата прихода денег (по банковским или кассовым документам);
- 3 - стоимость переданного имущества и иных ценностей;
- 4 - сумма, использованная по назначению в отчётном периоде;
- 5 - до какой даты должны использоваться деньги;
- 6 - количество денег, срок применения которых пока не истек, или такового не имеется.
- 7 - нарушение сроков или целей использования денег (указывается сумма).
- «Итого» подсчитывается по каждой графе (3 и 6, 4 и 7) отдельно.
Заполнив все страницы, проверьте сведения дополнительно. Листы не нужно скреплять или сшивать, только пронумеровать.
Посмотрите видео об УСН в 2017 году
На ту же тему
Для автоматического расчета и формирования декларации по УСН за 2018 и 2019 год в форматах PDF и Excel вы можете воспользоваться онлайн-сервисом непосредственно на нашем сайте.
Примечание : форма налоговой декларации (при отчете за 2018 год), порядок ее заполнения и формат сдачи в электронном виде утверждены Приказом ФНС России от 26.02.2016 № ММВ-7-3/99@.
Бесплатная консультация по налогам
Образцы заполнения декларации
Декларация УСН «доходы минус расходы» (образец заполнения).
Сроки сдачи декларации на УСН
Декларация на УСН предоставляется раз в год – после каждого налогового периода. Поквартальная отчетность на УСН не предусмотрена, однако ежеквартально необходимо не забывать уплачивать авансовые платежи .
Крайний срок сдачи декларации по УСН за 2018 год в 2019 году:
- для индивидуальных предпринимателей – 30 апреля 2019 года.
- для организаций – 1 апреля 2019 года.
Примечание : крайний срок сдачи декларации по УСН для организаций в 2019 году перенесен на 1 апреля, так как 31 марта выпадает на выходной день – воскресенье.
Крайний срок сдачи декларации по УСН за 2019 год в 2020 году:
- для индивидуальных предпринимателей – 30 апреля 2020 года.
- для организаций – 31 марта 2020 года.
Обратите внимание , что в случае закрытия ИП или ликвидации организации декларацию необходимо сдать в срок до 25 числа месяца, следующего за тем, в котором была прекращена деятельность (согласно уведомлению, поданному в налоговый орган).
Бесплатная консультация по налогам ИП
Штрафы за несвоевременную сдачу декларации УСН
За несвоевременную сдачу декларации по УСН предусмотрены следующие штрафы:
- если налог УСН был уплачен – 1 000 рублей ;
- если налог УСН не был уплачен – 5% суммы налога , подлежащей уплате на основании этой декларации, за каждый полный или неполный месяц со дня, установленного для ее представления, но не более 30% указанной суммы и не менее 1 000 рублей .
Инструкция по заполнению декларации
Официальную инструкцию по заполнению декларации УСН вы можете скачать по этой ссылке .
Основные правила заполнения декларации
1. При заполнении декларации УСН требуется указывать суммы авансовых платежей (налога) УСН, которые вы должны были бы заплатить правильно (т.е. в теории), а не те, что вы уплатили или не уплатили на самом деле. В ситуации со страховыми взносами наоборот – указываются только реально оплаченные суммы. Штрафы и пени в декларации не отражаются.
2. В декларации предусмотрены отдельные разделы для УСН 6% и УСН 15% (раздел 1 и раздел 2). Плательщики УСН «доходы» заполняют титульный лист, раздел 1.1, раздел 2.1.1, раздел 2.1.2 (при уплате торгового сбора), раздел 3. Плательщики УСН «доходы минус расходы» заполняют титульный лист, раздел 1.2, раздел 2.2, раздел 3.
3. Раздел 3 заполняется, только если ИП или ООО получали имущество, работы, услуги в рамках благотворительной деятельности, целевых поступлений, целевого финансирования (полный список приведен в Приложении № 5 официальной инструкции к декларации УСН).
4. Удобнее заполнять сначала второй раздел, а только потом первый.
5. Все суммы указываются в целых рублях по правилам округления.
6. Все показатели записываются, начиная с первой (левой) ячейки, однако если какие-либо ячейки справа остались незаполненными – в них ставятся прочерки.
7. Если сумма равна нулю или данные для заполнения поля отсутствуют, в каждой его ячейке ставится прочерк.
8. Все страницы необходимо пронумеровать.
9. Распечатываются только листы, которые относятся к вашему виду деятельности (УСН «Доходы» или «Доходы минус расходы»). Т.е. пустые страницы сдавать не нужно.
10. Подпись и дата подписания в разделе 1.1 (для УСН «Доходы») или в разделе 1.2 (для УСН «Доходы минус расходы») должны совпадать с данными указанными на титульном листе.
11. Печать обязательно проставляется только организациями, которые с ней работают. При этом оттиск ставится только на титульном листе на месте подписи.
12. Сшивать или скреплять декларацию не нужно (главное не портить бумажный носитель, т.е. подойдут скрепки, но степлером и т.п. лучше не пользоваться).
Титульный лист
Поле «ИНН ». ИП и организации указывают ИНН, в соответствии с полученным свидетельством о постановке на учет в налоговом органе. У организаций ИНН состоит из 10 цифр, поэтому при заполнении необходимо в 2-х последних ячейках поставить прочерки (например, «5004002010—»).
Поле «КПП ». Заполняют только организации.
Поле «Номер корректировки ». Ставится: «0—» (если за налоговый период декларация сдается первый раз), «1—» (если это первое исправление), «2—» (если второе) и т.д.
Поле «Налоговый период (код) ». Указывается код налогового периода, за который сдается декларация:
- «34» – если декларация сдается по итогам календарного года;
- «50» – при закрытии ИП или (реорганизации) ликвидации организации;
- «95» – в связи с переходом на другой режим налогообложения;
- «96» – при прекращении деятельности УСН.
Поле «Отчетный год ». В этом поле записывается год (налоговый период), за который предоставляется декларация. Т.е. если вы ее сдаете в 2019 году за 2018 год, то необходимо писать 2018 год.
Поле «Представляется в налоговый орган (код) ». Узнать код ИФНС можно на . Также ИП могут найти этот код в уведомлении о постановке на учет в налоговом органе, а организации в уведомлении о постановке на учет российской организации.
Поле «по месту нахождения (учета) (код) ». ИП пишут «120», организации «210».
Поле «Налогоплательщик ». Индивидуальный предприниматель пишет полностью фамилию, имя, отчество. Организации пишут свое полное наименование.
Поле «Код вида экономической деятельности по ОКВЭД ». Укажите любой код из осуществляемых вами видов деятельности УСН. Найти этот код можно в выписке из ЕГРИП (ЕГРЮЛ) или новом классификаторе ОКВЭД .
Обратите внимание , при подаче декларации УСН за 2018 год данный код нужно указывать в соответствии с новой редакцией ОКВЭД. Перевести код из старой редакции в новую можно с помощью нашего сервиса по соответствию кодов ОКВЭД .
Поле «Форма реорганизации, ликвидация (код) » и поле «ИНН/КПП реорганизованной организации ». Данные поля заполняют только организации в случае их реорганизации или ликвидации.
Поле «Номер контактного телефона ». Указывается в любом формате.
Поле «На страницах ». Обычно декларация состоит из трех страниц, поэтому в нем необходимо писать «3—».
Поле «с приложением подтверждающих документов или их копий ». Здесь ставится количество листов у документов, которые прилагаются к декларации (например, доверенность представителя). Если таких документов нет, то поставьте прочерки.
Блок «Доверенность и полнота сведений, указанных в настоящей декларации ».
В первом поле необходимо указывать: «1» (если декларацию подписал ИП или руководитель организации), «2» (если подписал представитель налогоплательщика).
В остальных полях этого блока:
- Если декларацию сдает ИП, то ему необходимо поставить только подпись и дату подписания декларации.
- Если декларацию представляет организация, то необходимо указать: фамилию, имя, отчество руководителя в поле «Фамилия, имя, отчество полностью» и поставить подпись и дату подписания декларации.
- Если декларацию сдает представитель, то нужно указать: фамилию, имя, отчество представителя налогоплательщика в поле «Фамилия, имя, отчество полностью», поставить подпись, дату подписания декларации и указать наименование документа, подтверждающего полномочия представителя.
Раздел 2.1.1 (для налогоплательщиков на УСН «Доходы»)
Строка «102» . Укажите «1» (если ИП или ООО в истекшем году производили выплаты физическим лицам, т.е. были наемные работники) или «2» (если ИП в истекшем году работал один).
Строки 110 – 113. Указывается сумма доходов нарастающим итогом:
Строка «110»
Строка «111»
Строка «112»
Строка «113»
Строки 120 – 123. Указывается налоговая ставка (с 2016 года может быть снижена регионами до 1%):
Строка «120» . Укажите налоговую ставку за первый квартал.
Строка «121» . Укажите налоговую ставку за полугодие.
Строка «122» . Укажите налоговую ставку за 9 месяцев.
Строка «123» . Укажите налоговую ставку за год.
Строки 130 – 133. Рассчитывается и указывается произведение суммы дохода и ставки налога за соответствующий период:
Строка «130» строка 110 x строку 120 / 100 .
Строка «131» строка 111 x строку 121 / 100 .
Строка «132» строка 112 x строку 122 / 100 .
Строка «133» строка 113 x строку 123 / 100 .
Строка 140 – 143. Указываются нарастающим итогом суммы налоговых вычетов, уменьшающие рассчитанные выше авансовые платежи и налог.
Строка «140»
Строка «141»
Строка «142»
Строка «143» . Укажите сумму налогового вычета за год (сумма за первый, второй, третий и четвертый квартал).
Обратите внимание , если вы производили выплаты физическим лицам (в строке 102 указали «1»), то по закону вы не можете уменьшить авансовые платежи и налог УСН более чем наполовину. Поэтому в данном случае вам придется проследить за тем, чтобы:
- строка 140 не была больше строки 130 / 2 ;
- строка 141 не была больше строки 131 / 2 ;
- строка 142 не была больше строки 132 / 2 ;
- строка 143 не была больше строки 133 / 2 .
ИП не производившие выплаты физическим лицам (в строке 102 указали «2») могут уменьшить авансовые платежи и налог полностью. Поэтому строки 140 – 143 могут быть равны (но не превышать) строкам 130 – 133 соответственно (если хватит суммы вычета).
Раздел 2.1.2 (для налогоплательщиков на УСН «Доходы», уплачивающих торговый сбор)
ИП и организациям, которые являются плательщиками торгового сбора, помимо раздела 2.1.1 придется дополнительно заполнить и данный раздел 2.1.2. Заметьте, что он состоит из двух листов, причем первый его лист заполняется практически идентично разделу 2.1.1.
Первый лист раздела 2.1.2
Строки 110 – 113. Указывается сумма доходов нарастающим итогом от вида деятельности УСН, в отношении которого установлен торговый сбор . Если вы занимаетесь только торговой деятельностью, то продублируйте доходы, указанные в разделе 2.1.1.
Строка «110» . Укажите сумму доходов за первый квартал.
Строка «111» . Укажите сумму доходов за полугодие (сумма за первый и второй квартал).
Строка «112» . Укажите сумму доходов за 9 месяцев (сумма за первый, второй и третий квартал).
Строка «113» . Укажите сумму доходов за год (сумма за первый, второй, третий и четвертый квартал).
Строки 130 – 133. Рассчитывается и указывается произведение суммы дохода и ставки налога из раздела 2.1.1 за соответствующий период.
Строка «130» . Рассчитайте и укажите авансовый платеж за первый квартал: строка 110 x строку 120 раздела 2.1.1 / 100 .
Строка «131» . Рассчитайте и укажите авансовый платеж за полугодие: строка 111 x строку 121 раздела 2.1.1 / 100 .
Строка «132» . Рассчитайте и укажите авансовый платеж за 9 месяцев: строка 112 x строку 122 раздела 2.1.1 / 100 .
Строка «133» . Рассчитайте и укажите налог за год: строка 113 x строку 123 раздела 2.1.1 / 100 .
Строки 140 – 143. Указываются нарастающим итогом суммы налоговых вычетов, уменьшающие рассчитанные выше авансовые платежи и налог.
Строка «140» . Укажите сумму налогового вычета за первый квартал.
Строка «141» . Укажите сумму налогового вычета за полугодие (сумма за первый и второй квартал).
Строка «142» . Укажите сумму налогового вычета за 9 месяцев (сумма за первый, второй и третий квартал).
Строка «143» . Укажите сумму налогового вычета за год (сумма за первый, второй, третий и четвертый квартал).Обратите внимание, если вы производили выплаты физическим лицам (в строке 102 указали «1»), то по закону вы не можете уменьшить авансовые платежи и налог УСН более чем наполовину. Поэтому в данном случае вам придется проследить за тем, чтобы:
- строка 140 не была больше строки 130 / 2;
- строка 141 не была больше строки 131 / 2;
- строка 142 не была больше строки 132 / 2;
- строка 143 не была больше строки 133 / 2.
ИП не производившие выплаты физическим лицам (в строке 102 указали «2») могут уменьшить авансовые платежи и налог полностью. Поэтому строки 140 – 143 могут быть равны (но не превышать) строкам 130 –133 соответственно (если хватит суммы вычета).
Второй лист раздела 2.1.2
Строки 150 – 153. Указываются нарастающим итогом суммы фактически уплаченного торгового сбора за соответствующий период.
Строка «150» . Укажите сумму торгового сбора, уплаченную за первый квартал (сумма за первый и второй квартал).
Строка «151» . Укажите сумму торгового сбора, уплаченную за полугодие (сумма за первый, второй и третий квартал).
Строка «152» . Укажите сумму торгового сбора, уплаченную за 9 месяцев (сумма за первый, второй и третий квартал).
Строка «153» . Укажите сумму торгового сбора, уплаченную за год (сумма за первый, второй, третий и четвертый квартал).
Строки 160 – 163. Указываются суммы уплаченного торгового сбора, уменьшающие рассчитанные выше авансовые платежи и налог.
Строка «160» строки 130 (данного раздела) – строки 140 строки 150 строки 130 (из раздела 2.1.1) – строки 140 строки 130 (данного раздела) – строки 140 строку 150 .
Строка «161» . Проверьте справедливо ли условие: результат строки 131 (данного раздела) – строки 141 (данного раздела) должен быть меньше строки 151 , а также должен быть меньше или равен результату строки 131 (из раздела 2.1.1) – строки 141 (из раздела 2.1.1). Если условие справедливо, то укажите результат строки 131 (данного раздела) – строки 141 (данного раздела), в противном случае просто укажите строку 151 .
Строка «162» . Проверьте справедливо ли условие: результат строки 132 (данного раздела) – строки 142 (данного раздела) должен быть меньше строки 152 , а также должен быть меньше или равен результату строки 132 (из раздела 2.1.1) – строки 142 (из раздела 2.1.1). Если условие справедливо, то укажите результат строки 132 (данного раздела) – строки 142 (данного раздела), в противном случае просто укажите строку 152 .
Строка «163» . Проверьте справедливо ли условие: результат строки 133 (данного раздела) – строки 143 (данного раздела) должен быть меньше строки 153 , а также должен быть меньше или равен результату строки 133 (из раздела 2.1.1) – строки 143 (из раздела 2.1.1). Если условие справедливо, то укажите результат строки 133 (данного раздела) – строки 143 (данного раздела), в противном случае просто укажите строку 153 .
Раздел 1.1 (для налогоплательщиков на УСН «Доходы»)
Строка «010» , строка «030» , строка «060» , строка «090» . В данных строках указывается код ОКТМО места жительства ИП или места нахождения (юридического адреса) ООО. При этом в обязательном порядке должна быть заполнена только строка 010. Строки 030, 060 и 090 заполняются, если в течение года предприниматель менял свое место жительство либо организация меняла свое местонахождение. В противном случае в них ставятся прочерки.
Строка «020» . Если вы не плательщик торгового сбора, то просто рассчитайте по формуле строка 130 – строка 140 и если результат получился больше нуля, то укажите эту сумму.
строка 130 (из раздела 2.1.1) – строка 140 (из раздела 2.1.1) – строка 160 (из раздела 2.1.2) и если результат получился больше нуля, то укажите эту сумму.
Строка «040» строка 131 – строка 141 – строка 020
Если вы уплачиваете торговый сбор, то рассчитайте по формуле строка 131 (из раздела 2.1.1) – строка 141 (из раздела 2.1.1) – строка 161 (из раздела 2.1.2) – строка 020 и если результат получился больше нуля, то укажите эту сумму. При отрицательном результате в данной строке необходимо поставить прочерки, а полученное значение (без знака минус) перенести в сроку 050.
Строка «050»
Строка «070» . Если вы не плательщик торгового сбора, то рассчитайте по формуле строка 132 – строка 142 – строка 020 – строка 040 + строка 050
Если вы уплачиваете торговый сбор, то рассчитайте по формуле строка 132 (из раздела 2.1.1) – строка 142 (из раздела 2.1.1) – строка 162 (из раздела 2.1.2) – строка 020 – строка 040 + строка 050 и если результат получился больше нуля, то укажите эту сумму. При отрицательном результате в данной строке необходимо поставить прочерки, а полученное значение (без знака минус) перенести в сроку 080.
Строка «080»
Строка «100» . Если вы не плательщик торгового сбора, то рассчитайте по формуле строка 133 – строка 143 – строка 020 – строка 040 + строка 050 – строка 070 + строка 080
Если вы уплачиваете торговый сбор, то рассчитайте по формуле строка 133 (из раздела 2.1.1) – строка 143 (из раздела 2.1.1) – строка 163 (из раздела 2.1.2) – строка 020 – строка 040 + строка 050 – строка 070 + строка 080 и если результат получился больше нуля, то укажите эту сумму. При отрицательном результате в данной строке необходимо поставить прочерки, а полученное значение (без знака минус) перенести в сроку 110.
Строка «110»
Раздел 2.2 (для налогоплательщиков УСН «Доходы минус расходы»)
Строки 210 – 213. Указывается сумма доходов нарастающим итогом:
Строка «210» . Укажите сумму доходов за первый квартал.
Строка «211» . Укажите сумму доходов за полугодие (сумма за первый и второй квартал).
Строка «212» . Укажите сумму доходов за 9 месяцев (сумма за первый, второй и третий квартал).
Строка «213» . Укажите сумму доходов за год (сумма за первый, второй, третий и четвертый квартал).
Строки 220 – 223. Указывается сумма расходов нарастающим итогом (здесь также можно включить разницу между минимальным налогом и налогом, исчисленным в общем порядке, уплаченную в предыдущие годы):
Строка «220» . Укажите сумму расходов за первый квартал.
Строка «221» . Укажите сумму расходов за полугодие (сумма за первый и второй квартал).
Строка «222» . Укажите сумму расходов за 9 месяцев (сумма за первый, второй и третий квартал).
Строка «223» . Укажите сумму расходов за год (сумма за первый, второй, третий и четвертый квартал).
Строка «230» . Если у вас был убыток за предыдущие годы, то укажите сюда сумму, на которую вы желаете уменьшить налоговую базу. При этом приведенные выше доходы должны превышать расходы по итогам отчетного года.
Строка 240 – 243. Рассчитывается и указывается налоговая база (т.е. разница между доходами и расходами за соответствующий период):
Строка «240» . Рассчитайте по формуле строка 210 –строка 220 и укажите сумму налоговой базы за первый квартал. При отрицательном результате в данной строке необходимо поставить прочерки, а полученное значение (без знака минус) перенести в сроку 250.
Строка «241» . Рассчитайте по формуле строка 211 –строка 221 и укажите сумму налоговой базы за полугодие. При отрицательном результате в данной строке необходимо поставить прочерки, а полученное значение (без знака минус) перенести в сроку 251.
Строка «242» . Рассчитайте по формуле строка 212 – строка 222 и укажите сумму налоговой базы за 9 месяцев. При отрицательном результате в данной строке необходимо поставить прочерки, а полученное значение (без знака минус) перенести в сроку 252.
Строка «243» . Рассчитайте по формуле строка 213 – строка 223 – строка 230 и укажите сумму налоговой базы за год. При нулевом значении данной строки ставится «0». При отрицательном значении в данной строке необходимо поставить прочерки, а полученное значение (без знака минус) перенести в сроку 252.
Строки 250 – 253. Указываются суммы убытков, если какие-либо из строк 240 – 243 оказались отрицательными:
Строка «250» . Заполняется значением строки 240 (без знака минус), если оно получилось отрицательным.
Строка «251» . Заполняется значением строки 241 (без знака минус), если оно получилось отрицательным.
Строка «252» . Заполняется значением строки 242 (без знака минус), если оно получилось отрицательным.
Строка «253» . Заполняется значением строки 243 (без знака минус), если оно получилось отрицательным.
Строки 260 – 263 . Укажите построчно ставку налога по отчетному (налоговому) периоду, действующую в вашем регионе (субъекты РФ имеют право устанавливать ставку от 5% до 15%). В большинстве субъектов используется ставка 15%.
Строки 270 – 273. Рассчитывается и указывается произведение налоговой базы за соответствующий период и ставки налога. Если в строках 240 –243 прочерки, то в соответствующих им строках 270 – 273 тоже нужно поставить прочерки.
Строка «270» . Рассчитайте по формуле строка 240 x строку 260: 100 и укажите авансовый платеж за первый квартал.
Строка «271» . Рассчитайте по формуле строка 241 x строку 261: 100 и укажите авансовый платеж за полугодие.
Строка «272» . Рассчитайте по формуле строка 242 x строку 262: 100 и укажите авансовый платеж за 9 месяцев.
Строка «273» . Рассчитайте по формуле строка 243 x строку 263: 100 и укажите налог за год.
Строка «280» . Рассчитайте по формуле строка 213 x 1 / 100 и укажите минимальный налог.
Обратите внимание , что строку 280 нужно заполнить, даже если по итогам года вы не обязаны уплачивать минимальный налог.
Раздел 1.2 (для налогоплательщиков УСН «Доходы минус расходы»)
Строка «010» , строка «030» , строка «060» , строка «090» . В данных строках указывается код ОКТМО места жительства ИП или места нахождения (юридического адреса) ООО. При этом в обязательном порядке должна быть заполнена только строка 110. Строки 030, 060 и 090 заполняются, если в течение года предприниматель менял свое место жительство либо организация меняла свое местонахождение. В противном случае в них ставятся прочерки.
Если код ОКТМО состоит из 8 знаков, то три свободные ячейки справа заполняются прочерками (например, «12345678—»). Код по ОКТМО вы можете узнать при помощи .
Строка «020» . Укажите значение из строки 270 .
Строка «040» . Рассчитайте по формуле строка 271 – строка 020 и укажите сумму авансового платежа за полугодие. При отрицательном результате в данной строке необходимо поставить прочерки, а полученное значение (без знака минус) перенести в сроку 050.
Строка «050» . Заполняется значением из предыдущей строки 040, если значение в ней получилось меньше нуля, иначе ставятся прочерки.
Строка «070» . Рассчитайте по формуле строка 272 – строка 020 – строка 040 + строка 050 и укажите сумму авансового платежа за 9 месяцев. При отрицательном результате в данной строке необходимо поставить прочерки, а полученное значение (без знака минус) перенести в сроку 080.
Строка «080» . Заполняется значением из предыдущей строки 070, если значение в ней получилось меньше нуля, иначе ставятся прочерки.
Строка «100» . Рассчитайте по формуле строка 273 – строка 020 – строка 040 + строка 050 – строка 070 + строка 080 и укажите сумму налога за год. При отрицательном результате в данной строке необходимо поставить прочерки, а полученное значение (без знака минус) перенести в сроку 110.
Строка «110» . Заполняется значением из предыдущей строки 100, если значение в ней получилось меньше нуля, иначе ставятся прочерки.
Строка «120» . Заполняется, если значение строки 280 получилось больше значения строки 273. Рассчитывается по формуле строка 280 – строка 020 – строка 040 + строка 050 – строка 070 + строка 080 . При отрицательном результате в данной строке необходимо поставить прочерки, а полученное значение (без знака минус) перенести в сроку 110. Это значит, что в счет минимального налога вы засчитываете уплаченные авансовые платежи (необходимо предоставить в ИФНС в произвольной форме заявление о зачете, к которому приложить копии документов подтверждающих оплату авансовых платежей).
Раздел 3
Данный раздел является справочным и введен с 2015 года в новой декларации УСН.
Налогоплательщикам, которые не получали имущество (в том числе денежные средства), работы, услуги в рамках благотворительной деятельности, целевых поступлений, целевого финансирования (пункты 1 и 2 статьи 251 НК РФ) раздел 3 заполнять не нужно.
Куда подавать декларацию УСН
Декларация подается в налоговую инспекцию:
- ИП – по месту своего жительства;
- ООО – по месту своего нахождения (юридическому адресу главного офиса).
Адрес и контактные данные вашей ИФНС, можно узнать при помощи этого сервиса .
Способы подачи декларации УСН
Декларацию на УСН можно подать тремя способами:
- В бумажной форме (в 2-х экземплярах) лично или через своего представителя. Один экземпляр останется в налоговой, а второй (с необходимой пометкой) отдадут обратно. Эта бумага будет служить подтверждением того, что вы сдали декларацию.
- По почте регистрируемым отправлением с описью вложения. В этом случае, должна остаться опись вложения (с указанием отсылаемой декларации) и квитанция, число в которой будет считаться датой сдачи декларации.
- В электронном виде по интернету (по договору через одного из операторов электронного документооборота или сервиса на сайте ФНС).
Примечание : для подачи декларации через представителя – ИП необходимо оформить нотариальную доверенность, а организациям выписать доверенность в простой письменной форме (с подписью руководителя и печатью).
Обратите внимание , при подаче декларации в бумажной форме некоторые ИФНС могут потребовать:
- приложить файл декларации в электронном виде на дискете или флешке;
- напечатать на декларации специальный штрих-код, который будет дублировать информацию, содержащуюся в декларации.
Такие требования не основаны на НК РФ, но на практике их невыполнение может привести к неудачной попытке сдачи декларации.
Нулевая декларация УСН
Чтобы заполнить нулевую декларацию на УСН «доходы» нужно:
- Титульный лист заполнить обычным способом.
- В разделе 1.1 заполнить строки 010, 030, 060, 090 (см. инструкцию выше).
- В разделе 2.1.1 заполнить строку 102.
Чтобы заполнить нулевую декларацию на УСН «доходы минус расходы» нужно.
Для ИП и организаций, работающих на льготном режиме налогообложения, одним из обязательных этапов деятельности является заполнение декларации УСН. Документ, подготовленный в соответствии со всеми требованиями законодательства, необходимо сдавать в налоговую инспекцию. Как заполнить декларацию по УСН с объектом «доходы минус расходы», мы уже писали, и пример заполнения можно посмотреть . А в этой статье мы рассмотрим, как заполнить декларацию УСН «доходы» за 2017 год. Заодно расскажем, что делать, если на протяжении года упрощенец не осуществлял деятельность и не получал доходы.
Заполнение декларации УСН за 2017 год («доходы»).
Декларация по УСН «доходы» 2017 – это налоговый отчет, который должны подать плательщики «упрощенного» налога за 2017 год. В ней указывают сведения о полученных доходах и произведенных затратах, уменьшающих налог. Декларация УСН «доходы» отражает расчет и уплату авансовых платежей в государственный бюджет.
Заполнение декларации УСН «доходы» 2017 имеет свои нюансы. В 2018 году декларация по УСН «доходы» за 2017 год заполняется по форме, утвержденной приказом ФНС РФ 26.02.2016 № ММВ-7-3/99@. Тогда в форме был изменен штрих-код на титульном листе и добавлены новые поля для внесения информации по уплате торгового сбора.
Сдача отчета по устаревшей форме является серьезным нарушением, за которое ФНС имеет право наложить штраф и заблокировать расчетный счет хозяйствующего субъекта.
Порядок заполнения отчета
Декларация состоит из титульного листа и шести разделов. При подготовке декларации УСН «доходы» за 2017 год применяются правила заполнения, утвержденные тем же приказом, что и бланк. Среди основных требований необходимо выделить следующие:
- ИП и организации, применяющие УСН, в обязательном порядке должны заполнить титульный лист и разделы, касающиеся непосредственно объекта налогообложения;
- при заполнении декларации УСН «доходы» раздел 3 прилагают только «упрощенцы», получившие средства в рамках целевого финансирования;
- отчет не надо сшивать, лучше скрепить его канцелярской скрепкой;
- все показатели указывают в полных рублях, без копеек;
- рекомендуется писать чернилами черного цвета;
- все буквы должны быть печатными заглавными (то же самое относится и к заполнению на компьютере);
- ошибки в документе нельзя исправлять при помощи корректирующего средства;
- все страницы должны быть пронумерованы;
- в каждом поле можно указывать только один показатель;
- печать документа должна быть только односторонней;
- в пустых клетках необходимо проставить прочерки.
Пример заполнения декларации УСН «доходы» 2017 года представлен далее.
Как заполнить декларацию УСН: последовательность действий
- Проверить актуальность имеющегося бланка отчета. Образец актуального бланка декларации УСН «доходы» можно скачать .
- Определить, какие разделы подлежат заполнению. Если объектом налогообложения выбраны «Доходы» − налогоплательщик должен заполнить: титульный лист, разделы 1.1, 2.1.1. и 2.1.2. Ненужные листы сдавать не надо. Приведенный здесь образец заполнения декларации по УСН «доходы» можно взять за основу при составлении аналогичной формы отчетности для собственного ИП или фирмы.
- Заполнить поля на титульной странице: указать ИНН и КПП, код деятельности по ОКВЭД. В поле «Налогоплательщик» прописать наименование организации или ФИО предпринимателя. Все необходимые при заполнении титульного листа коды содержатся в приложениях к Порядку заполнения декларации. Раздел, предназначенный для заполнения инспектором ФНС, оставить пустым.
- Заполнить разделы 2.1.1 и 2.1.2. При этом можно использовать формулы-подсказки для расчета, указанные в бланке. В разделах 2.1.1 и 2.1.2 строка 140 декларации по УСН «доходы», а также строки 141-143 предназначены для обозначения сумм выплат, перечень которых приведен в п. 3.1 ст. 346.21 НК РФ (уплаченные страховые взносы, больничные, взносы по добровольному личному страхованию). Использование этих выплат дает возможность уменьшить сумму налога, подлежащего уплате.
- Если субъект предпринимательской деятельности не уплачивает торговый сбор – заполнять раздел 2.1.2 не нужно.
- Перейти к заполнению раздела 1.1. Тут надо указать код ОКТМО, суммы авансовых платежей к уплате, суммы налогов, подлежащих доплате или уменьшению за налоговый период.
- Если на протяжении отчетного периода ИП или организация получали средства в виде целевых поступлений, необходимо заполнить раздел 3. Здесь указывают информацию по каждому поступлению.
Нулевая декларация
Как заполнить декларацию по УСН «доходы», если в течение года субъект не осуществлял деятельность? В таких случаях надо заполнять только титульный лист. На всех остальных страницах прописывают ИНН/КПП, код ОКТМО, признаки налогоплательщика. В клетках, где должны быть указаны суммы доходов, налогов и платежей, проставляют прочерки. Отчет в обязательном порядке сдают в ФНС в сроки, установленные для сдачи отчетности. Приведенный здесь для декларации УСН «доходы» 2017 образец заполнения «нулевки» наглядно демонстрирует, как должен выглядеть грамотно составленный документ.
Декларация по УСН «доходы» 2017 (образец заполнения «нулевки»)
Пример заполнения декларации по УСН «доходы» при наличии деятельности
ИП Карпов В.С. работает без сотрудников на УСН «доходы». Ставка налога составляет 6%.
В 2017 году он заработал:
- в I квартале – 178 000 руб.;
- во II квартале – 165 000 руб., суммарный доход за полугодие составил 343 000 руб. (178 000 + 165 000);
- в III квартале – 172 000 руб., суммарный доход за 9 месяцев составил 515 000 руб. (178 000 + 165 000 + 172 000);
- в IV квартале – 169 000 рублей, суммарный годовой доход составил 684 000 руб. (178 000 + 165 000 + 172 000 + 169 000).
Эти суммы отразим по строкам 110-113 раздела 2.1.1.
Размер исчисленных авансов по кварталам нарастающим итогом отражается в строках 130-133 раздела 2.1.1:
- За 1 квартал – 10 680 руб.
- За полугодие – 20 580 руб.
- За 9 месяцев – 30 900 руб.
- За год – 41 040 руб.
В течение 2017 года ИП уплатил «за себя» фиксированные страховые взносы в общей сумме 27 990 руб., в том числе было перечислено в ИФНС:
- в 1, 2 и 3 квартале – по 6500 руб.,
- в 4 квартале 8490 руб.
Эти расходы будут отражены нарастающим итогом в строках 140-143 раздела 2.1.1.
Раздел 1.1 заполняют на основании данных раздела 2.1.1:
- Строка 020 (стр. 130 − стр. 140 раздела 2.1.1) = 10 680 – 6500 = 4180 руб.
- Строка 040 (стр. 131 − стр. 141 раздела 2.1.1) - строка 020 раздела 1.1 = 20 580 – 13 000 – 4180 = 3400 руб.
- Строка 070 (стр. 131 − стр. 141 раздела 2.1.1) – (строка 020 + строка 040 раздела 1.1) = 30 900 – 19 500 – 7580 = 3820 руб.
- Строка 100 (стр. 131 − стр. 141 раздела 2.1.1) – (строка 020 + строка 040 + строка 070 раздела 1.1) = 41 040 – 27 990 – 11 400 = 1650 руб.
Декларация УСН за 2017 год подается всеми хозяйствующими субъектами, которые применяют льготный режим. Если у налогоплательщика не было деятельности, он все равно должен отчитаться. В этой статье представлен образец, как заполнить нулевую декларацию по УСН за 2017 год для ИП. Также на сайте можно скачать бесплатно бланк нулевой декларации по УСН за 2017 год для ИП.
Нулевая налоговая декларация для ИП (упрощенка 2019) формируется на основании требований приказа ФНС от 26.02.2016 № ММВ-7-3/ Поскольку в нее с момента утверждения неоднократно вносились поправки, необходимо изучить образец заполнения нулевой декларации по УСН за 2017 для ИП, прежде чем направлять ее в ФНС. Тем более, если деятельности в этом году не было, то и отчет будет без конкретных показателей. Отметим также, что предприниматели отчитываются за год не позже 30.04.2018, а организации — до 31 марта.
Нулевая декларация по УСН за 2017 год для ИП (образец заполнения доходы)
Налоговую отчетность условно называют нулевой. Такое понятие в официальных документах отсутствует. К ней можно отнести подачу сведений хозяйствующими субъектами, которые не вели деятельность в налоговом периоде, то есть у них не было движения средств на расчетных счетах. Однако в таком случае предусмотрена единая упрощенная декларация. Помните, что ИП на УСН полностью пустую отчетность сдать не может (данный образец заполнения нулевого отчета в налоговую для ИП по УСН за 2017 год этого не отражает). Необходимо, как минимум, заплатить страховые взносы на пенсионное и медицинское страхование и отразить их в своих документах.
Состав отчетности на упрощенке
Поскольку нулевая декларация по УСН за 2017 год для ООО (образец заполнения) и для ИП возможна не только при отсутствии деятельности, но и при льготной ставке, установленной в ряде регионов для некоторых отраслей экономики и/или предпринимателей, только начинающих свой бизнес, то состав может быть разным. Кроме того, он зависит от того, какой объект налогообложения выбрал бизнесмен. В таблице приведены разделы, которые необходимо заполнить в разных случаях:
Раздел 3 заполняется при необходимости.
Образец заполнения нулевой декларации по УСН за 2017 год для ИП (доходы)
Абсолютно все плательщики на упрощенке должны заполнить титульный лист по обычным правилам:
- Указать наименование.
- Вписать адрес и телефон плательщика.
- Уточнить налоговый период.
- Указать ИНН, ОКТМО, ОКВЭД.
- Пронумеровать страницы.
- Поставить дату и заверить подписью.
- Поставить прочерки во всех незаполненных клеточках, в том числе в разделе «Достоверность и полноту сведений подтверждаю».
Образец заполнения новой формы налоговой декларации по УСН за 2017 год (титульный лист) должен выглядеть так:
В разделе 1.1 или 1.2, в зависимости от объекта налогообложения, указывается код ОКТМО в строке 010, в остальных полях — прочерки. Например, если код состоит только из 8 цифр, надо их вписать, а в остальных клетках поставить прочерки.


В разделах 2.1.1 (объект «доходы») и 2.2 (объект «доходы - расходы») следует вписать доходы и расходы, а также ставку, которую применяет бизнесмен (0, 6 или 15 процентов в таком виде:0,0; 6,0 или 15.0); в прочих строках ставятся прочерки.

Обратите внимание: образец нулевой налоговой декларации ИП за 2017 год на УСН доходы содержит проверки и в строках 140-143, где требуется указать сумму страховых взносов, уменьшающую сумму налога. Но поскольку деятельность не велась и фактически нечего уменьшать, то и взносы отражать не обязательно. Ошибкой это не будет.
Если налог по УСН оказался равен нулю (возможно только при объекте «доходы»), то отчетность заполняется как обычно, только в строке 100 раздела 1.1 будут прочерки. Это возможно при выручке ниже суммы страховых взносов.
Ответственность за отсутствие отчета по упрощенке
Если предприниматель не предоставит необходимую информацию, его могут наказать в соответствии с нормами статьи 119 Налогового кодекса РФ . Такое разъяснение приведено в письме Минфина России от 14.08.2015 № 03-02-08/47033. Штраф в этом случае составляет 1000 рублей, но может быть уменьшен при наличии смягчающих обстоятельств. В статье 112 НК РФ к таким обстоятельствам отнесена незначительная просрочка сдачи отчета. Кроме того, штраф для субъектов малого бизнеса может быть заменен предупреждением. Для этого налогоплательщик должен направить в свой орган ФНС ходатайство о снижении суммы штрафа с обязательным указанием всех смягчающих обстоятельств.
Также не следует забывать о том, что статьей 76 НК РФ предусмотрена возможность блокировки расчетного счета налогоплательщика за несвоевременное предоставление налоговой отчетности. Эта мера может быть применена и по отношению к нулевому отчету, поэтому лучше не опаздывать с ним более чем на 10 дней.
Напомним, что для подготовки и сдачи отчетности в электронном виде существует множество специальных сервисов. Практически все бухгалтерские программы предоставляют такую возможность. У некоторых из них для такой услуги предусмотрены специальные тарифы, некоторые предлагают это сделать полностью бесплатно, как, например, . Такой сервис особенно оценят индивидуальные предприниматели, которые работают без бухгалтера. Ведь им не только не придется тратить, пусть даже небольшие, деньги за сдачу отчетов, не имея доходов, но и не придется вникать, что именно и когда нужно сдать. В случае регистрации в программе она сама напомнит о том, какую отчетность (даже без финансовых показателей) надо сдать, и предложит сформировать необходимые документы. Все, что потребуется от ИП, — это просто ввести свои данные, ИИН, адрес регистрации и код ОКВЭД.
Где скачать бланк декларации по УСН за 2017 год для ИП
Отметим, что отдельная форма нулевого отчета не предусмотрена, заполняется обычная отчетность по упрощенке, но с учетом указанных особенностей. Вместо нее можно сдать единую упрощенную декларацию, но срок ее подачи истекает уже 20.01.2018.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации