
Образец заполнения декларации енвд для ип, сроки сдачи в налоговую.
Для поддержания и развития деятельности некрупных предприятий и ИП в определенных видах деятельности существует специализированный режим - Единый налог на вмененный доход. При его начислении не имеет значения сумма реальной выручки налогоплательщика, уплата происходит исходя из утвержденного законодательством дохода. Образец заполненного платежного поручения можно скачать в конце статьи.
Виды деятельности, попадающие под действие ЕНВД
- продажа товаров в розницу;
- общепит;
- бытовые услуги и ветеринария;
- ТО, ремонт и мойка автомототранспортных средств;
- реклама (ее распространение и размещение);
- передача в аренду торговых мест, земельных участков;
- предоставление временного размещения и проживания;
- пассажиро- и грузоперевозки автотранспортными средствами;
- услуги стоянок.
Обязательные требования для юридических лиц и ИП
- ограничение численности персонала - не более 100 человек;
- наличие данного режима налогообложения в конкретном регионе;
- доля других юридических лиц не более 25 процентов;
- налогоплательщик не имеет статуса «крупнейший» (только юридическим лицам);
- в регионе осуществления деятельности в правовых актах есть данный вид работ;
- ограничение по виду предоставляемых услуг - не передаются в аренду автозаправки и автогазозаправки.
- ограничение по виду соглашений - деятельность не осуществляется по доверительному договору и договору простого товарищества.
Каждый налогоплательщик, попадающий под эти параметры, имеет право добровольного перехода на уплату единого налога с нового календарного года. Образец заявления установленной формы расположен и доступен бесплатно.
Расчет единого налога на вмененный доход
Общий порядок определения необходимой суммы налога отражается следующей формулой: ЕНВД = (Налоговая база * ставка налога) - страховые взносы.
Совет! Ставка налога установлена в размере 15%, однако, может быть снижена по регионам. Перед расчетом налога следует изучить разъяснения администрации муниципального образования.
Налоговая база определяется из величины физического показателя, умноженного на базовую доходность, скорректированную коэффициентами-дефляторами.
Внимание! При расчете сумма налога уменьшается на страховые взносы, уплаченные в отчетном периоде.
Корректирующий коэффициент k1 на 2018 год утвержден в размере 1,868.
Корректирующий коэффициент k2 утвержден нормативными актами в каждом муниципальном образовании отдельно в зависимости от вида деятельности и численности населенного пункта.
Базовая доходность - установленные правительство показатели для каждой отдельной выбранной предпринимательской деятельности, которая попадает под действие специального режима. Величина физического показателя отражает совокупность участвующих в работе единиц в отчетном периоде (например, площадь помещения для розничных магазинов, количество рабочих и другое). Полный список можно скачать и рассчитывать, используя образец.
Порядок заполнения декларации в 2018 году
Декларация ЕНВД 2018 по утвержденной форме предоставляется ежеквартально в налоговые органы до 20 числа следующего за отчетным периодом месяца.
Декларация предоставляется:
- По месту ведения бизнеса.
- По прописке ИП при невозможности определения иного конкретного местоположения (например, услуги такси).
Декларация может быть сдана как в электронной форме, так и в бумажном виде. дает возможность скачать образец и заполнить бланк в excel.
Порядок заполнения декларации
Титульный лист
- Обязательно должны быть указаны ИНН и КПП налогоплательщика.
Внимание! КПП указывается по месту постановки на учет в качестве налогоплательщика единого налога. ИП КПП не присваивается.
- Наименование юридического лица или ФИО для ИП должны быть полностью расшифрованы и соответствовать учредительным документам.
- Код видов деятельности (ОКВЭД) указывается исходя из данных выписки ЕГРЮЛ.
Внимание! С 2016 года применяется новый классификатор, изменения ЕГРЮЛ будут происходить в автоматическом режиме.
- Предоставление декларации налогоплательщиком - юридическим лицом осуществляется с расшифровкой фамилии, имени и отчества руководителя. ИП проставляет только личную подпись и дату заполнения.
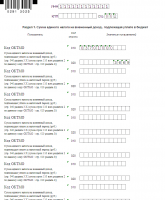
Раздел 1
- Обязательно указание корректного кода ОКТМО: в зависимости от населенного пункта, на территории которого осуществляется предпринимательская деятельность.
- Сумма налога ЕНВД — это соотношение показателей раздела 2 и раздела 3 (стр.040 раздел 3 * (сумма стр. 110 всех разделов 2 по ОКТМО / стр.010 раздела 3)).
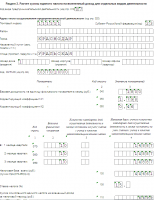
Раздел 2
Второй раздел заполняется в зависимости от осуществляемой предпринимательской деятельности:
- приводится значение базовой доходности.
- коэффициенты - дефляторы, установленные на отчетный год.
- величина физического показателя указывается по каждому месяцу отчетного периода.
- ставка налога — в зависимости от установленного в регионе сниженного процента или общего 15% значения.
Замечание! В случае когда налогоплательщик был поставлен или снят с учета по ЕНВД, налоговая база определяется исходя из календарных дней неполного месяца ведения деятельности.
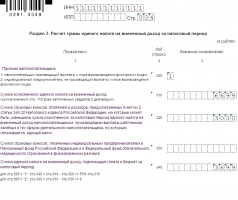
Раздел 3
Здесь отражаются показатели уплаченных страховых взносов, позволяющих уменьшить налог. Имеет ряд своих особенностей:
- Для ИП с наемными работниками уменьшение базы происходит на величину уплаченных страховых взносов за работников, но не более 50 процентов.
- Для ИП без работников - налог уменьшается на сумму обязательных фиксированных платежей в Пенсионный фонд (итоговое значение должно быть больше или равно 0)
Замечание! 2018 год: взносы в ПФР - 26545 руб; ФФОМС - 5840 руб.
Образец заполнения декларации
ИП Петров Петр Петрович занимается розничной торговлей в г. Краснодаре и имеет 3 работников, за которых во втором квартале 2017 г были уплачены взносы в размере 3000 рублей. Фиксированные взносы в текущем периоде предприниматель не перечислял. Площадь торгового места - величина физического показателя для розницы равен 10 квадратных метров. Заполнение бланка в этом примере происходит в excel, его форму можно бесплатно скачать ниже.
Нулевая отчетность по ЕНВД
Основной смысл единого налога - это показатель предполагаемого дохода с деятельности независимо от реально полученной выручки. Если предприниматель не осуществляет своей деятельности, то он обязан подать заявление в налоговые органы о прекращении работ в установленном порядке, используя специальный бланк по форме, разработанной ФНС России (скачать бланк заявления о снятии с учета можно в конце статьи).
Однако, бывают ситуации, когда деятельность в периоде не осуществлялась. В другом налоге вопрос о нулевой отчетности не появляется, но ЕНВД - довольно специфический налог. Если в отчетном периоде заявление не поступало, но операции не производились, то есть 3 варианта выхода из положения:
- Уточнить у налоговых органов, принимается ли нулевая декларация по ЕНВД. Если прием осуществляется, то вместо физических показателей в бланке ставятся прочерки.
Внимание! Для подтверждения отсутствия физических показателей при сдаче нулевой декларации необходимо предоставить подтверждающие документы (например, больничные, договор на продажу недвижимости и другое).
- Предоставить заявление на снятие с учета по образцу и сдавать нулевые отчетности по общей системе налогообложения в установленной законодательством форме.
- Если при регистрации ИП подавалось заявление на упрощенную систему, а операций по ЕНВД не происходило, то после уведомления налоговиков о прекращении деятельности подаются отчетности единого упрощенного налога по формам данной системы налогообложения.
Единый налог на вмененный доход - удобный специализированный режим, позволяющий сократить затраты на уплату прочих налогов и время на предоставление отчетностей. Но вместе с тем, при отсутствии предполагаемой выгоды от бизнеса, налог в каждом периоде все равно должен быть уплачен в полном объеме, что может вызывать определенные трудности.
Согласно установленным правилам, нужно ежеквартально сдавать декларацию ЕНВД в налоговую инспекцию, а также уплачивать авансовые платежи в бюджет в соответствии с расчетами, представленными в этом документе. Составить и подать декларацию ЕНВД можно на официальном сайте ИФНС, для этого потребуется заверить документ личной электронной подписью.
Помимо этого, существуют многочисленные агентства, предлагающие свои услуги в сдаче налоговой отчетности. В этом случае необходимо оформить официально заверенную у нотариуса доверенность. Сдача деклараций предусмотрена только в электронном варианте, заполнять ее вручную и лично приносить в налоговую инспекцию нельзя. Впрочем, заполнение декларации не составит особых сложностей, если предприниматель решит сделать это самостоятельно. В помощь могут прийти различные сервисы, наглядно демонстрирующие, как нужно заполнять разделы документа.
Как заполнить декларацию
В форме документа предусмотрено заполнение титульного листа и трех разделов:
В титульном листе в соответствующих полях нужно указать стандартные сведения о предпринимателе: ФИО; ИНН; ОРГН; контактный телефон; номер налогового органа; код ОКАТО; отчетный период.
1 часть – размер суммы ЕНВД, подлежащей уплате в бюджет;
- 2 часть – предназначена для расчета этой суммы;
- 3 часть – расчет суммы ЕНВД за налоговый период.
Как рассчитать сумму налога на вмененный доход?
Следует помнить о том, что согласно Приказу ФНС РФ № ММ-7-3/13 от 23.02.2012г. не допускается подача нулевых налоговых деклараций ЕНВД. Чтобы рассчитать самостоятельно сумму ЕНВД, нужно знать базовую доходность своей деятельности. Помочь в этом сможет ст.346.29 НК РФ, где в соответствующей таблице нужно отыскать соответствие этого показателя своему виду деятельности.
Следующий этап расчета – потребуется умножить величину базовой доходности на физический показатель (к-во м2,; л.с. и пр.), коэффициент-дефлятор К1. Его величина ежегодно утверждается в Министерстве экономического развития РФ, уточнить этот показатель можно на официальном сайте ведомства.
Помимо К1, местными органами самоуправления вводится корректирующий коэффициент К2. Механизм его разработки описан в соответствующей статье НК РФ, он призван отражать реальные факторы, влияющие на величину дохода предпринимателя, уплачивающего ЕНВД.
Таким образом, расчет суммы ЕНВД производится по формуле: БД*физ. показатель*К1*К2.
Уменьшить размер ЕНВД, подлежащего уплате в бюджет, могут своевременно произведенные страховые взносы в ПФ: если предприниматель ежеквартально добросовестно оплачивает их, эти суммы идут в зачет, позволяя существенно сэкономить на уплате ЕНВД.
Когда сотрудник ИФНС примет документ в обработку, программа сформирует протокол приема данных, который можно распечатать и приложить к своей бумажной отчетности. Для недостоверно заполненной декларации ЕНВД предусмотрена корректировка данных, но эта возможность появится лишь после того, как сотрудник налоговой инспекции проверит ее, обнаружит несоответствие и отправит ИП соответствующее уведомление.
Индивидуальные предприниматели, которые находятся на ЕНВД, должны сдавать налоговую декларацию. Она представляется независимо от того велась деятельность или нет. Декларация ЕНВД подаётся в налоговую инспекцию по итогам каждого квартала. Как и любой другой документ, форму КНД 1152016 нужно правильно заполнять. Полезно будет узнать, как рассчитывается налог. А также об основных изменениях, которые вступили в силу с начала этого года. Об этих и других важных моментах применения ЕНВД в нашей статье.
Что нужно знать о ЕНВД
В Налоговом кодексе в главе 26.3 (далее по тексту – Кодекс) содержатся основные сведения о ЕНВД. Индивидуальные предприниматели вправе применять данный вид налога при осуществлении видов деятельности, которые указаны в пункте 2 статьи 346.26 Кодекса. К ним относят:
- розничную торговлю через павильоны и магазины с площадью, не превышающей 150 квадратных метров;
- бытовые услуги, перечисленные в ОК002-93;
- общественное питание;
- ремонт, техобслуживание, мойку автомашин;
- ветеринарные услуги;
- перевозку грузов или пассажиров автомобильным транспортом;
- услуги по размещению и временному проживанию при условии, что общая площадь предоставляемых объектов не превышает 500 квадратных метров;
- услуги общественного питания, которые оказываются на площади зала для обслуживания клиентов не более 150 кв. м. или без него;
- распространение наружной рекламы на рекламных конструкциях;
- рекламу на внутренних или внешних поверхностях автотранспортных средств.
Порядок расчёта в 2015 году останется таким же, как был в 2014. При расчёте за основу берут налоговую базу, которая равна сумме вмененного дохода. А он, в свою очередь, получается путём умножения базовой доходности на физический показатель. Корректировка базовой доходности осуществляется за счёт коэффициента-дефлятора – К 1 и корректирующего коэффициента К 2 (статья 346.27 Кодекса). На период 2015 года коэффициент-дефлятор установлен равным 1,798. Ставка налога – 15 процентов от суммы вмененного дохода. Таким образом, ЕНВД равен произведению налоговой базы на ставку налога.
Индивидуальный предприниматель вправе уменьшить налог на сумму страховых взносов, уплаченных за работников. Это можно сделать только в том случае, если сотрудники заняты в той деятельности, по которой уплачивается ЕНВД. Однако вычеты не могут превышать 50 процентов начисленного налога. ИП без работников могут воспользоваться этим правом и уменьшить ЕНВД на сумму фиксированных страховых взносов без учёта 50-процентного ограничения. Предприниматели с сотрудниками не могут уменьшать налог на сумму выплаченных за себя страховых взносов.
Обновлённый бланк декларации ЕНВД необходимо использовать с 1-го января 2015 года согласно Приказу ФНС РФ №ММВ-7-3/353 от 4.07.2014.
Срок сдачи декларации установлен до двадцатого числа следующего за отчётным месяца (период отчёта – квартал). Налог уплачивается до 25 числа следующего за отчётным месяца.
Как правильно заполнить бланк?
Прежде всего, стоит проверить достоверность и правильность вносимых сведений. После этого можно приступать к заполнению актуального бланка. Данные в форму вносятся в соответствии с общими требованиями. Ниже перечислены основные правила, которых следует придерживаться.
- Показатели необходимо записывать с первой ячейки. В случае если остаются пустые ячейки, то в них проставляются прочерки. Также поступают, если для какого-либо поля отсутствуют данные.
- Заполнение формы производят заглавными печатными буквами, используя чернила (ручку) фиолетового, чёрного или синего цвета. Если бланк формируется на компьютере, то применяют шрифт Courier New, размер которого 16 – 18.
- На всех страницах обязательно должна быть проставлена нумерация: первая страница – «001», третья – «003» и т.д.
- Запрещено использовать степлер для скрепления листов или применять другие приспособления, которые могут повредить бумагу.
- Двусторонняя печать не допускается.
- Нельзя вносить в отчётность исправления и другие правки.
Налоговый период в декларации ЕНВД фиксируется с помощью определённого кода, указанного в Приложении 1 Приказа. Так, для первого квартала он равен «21», второго – «22», третьего – «23», четвёртого – «24».
Бланк налоговой декларации состоит из Титульного листа и трёх разделов, каждый из которых предназначен для отражения определённых сведений. В первом указывается сумма ЕНВД, которую необходимо уплатить. Во втором производится расчёт ЕНВД за налоговый период. В третьем рассчитывается сумма ЕНВД по каждому виду деятельности. Актуальный бланк и образец заполнения представлены ниже.
При заполнении Титульного листа указывается ИНН, который также проставляется и на остальных страницах. Индивидуальные предприниматели ставят прочерки. Корректировка зависит от того, первая декларация за этот налоговый период («0-») или уточнённая («1- », «3-» и т.д.). Указывается отчётный год (за который сдаётся декларация) и код налогового периода.
В соответствующем поле ставится код налоговой. В случае если он неизвестен, можно использовать специальный сервис для определения кода на сайте ФНС. В строке «По месту учёта» ставится код «320», так как декларацию сдают в налоговую по фактическому месту осуществления деятельности ИП. Вносится построчно фамилия, имя и, при наличии, отчество. Указывается ОКВЭД. Если ИП осуществляет несколько видов деятельности, то указывается код с максимальным доходом. Данные коды можно найти в выписке из ЕГРИП.
На Титульном листе указывается общее число страниц декларация и номер телефона ИП. Внизу страницы индивидуальный предприниматель ставит подпись и дату (ФИО писать не нужно). Если декларация подаётся доверенным лицом, то необходимо внести его данные, а также указать документ, который подтверждает его полномочия (доверенность). Если ИП осуществляет несколько видов деятельности, то он подаёт одну декларацию с несколькими страницами второго раздела (они заполняются по каждому виду деятельности отдельно).
Существует ли нулевая декларация?
Налог ЕНВД рассчитывают исходя из вмененного государством дохода. Он не имеет никакого отношения к реально полученной прибыли. По этой причине нулевой декларации по ЕНВД быть не может. Даже в том случае, когда предприниматель не ведёт деятельность по тем или иным причинам, налог должен быть уплачен, а декларация подана. Представление «нулевой» формы расценивается как нарушение, которое необходимо устранить. Предпринимателю придётся подать уточнённую декларацию с верно рассчитанной суммой налога. Если ИП не ведёт деятельность, то нужно написать заявление о снятии с учёта. В противном случае, он обязан уплачивать сумму налога в полном объёме и подавать соответствующие декларации в установленный срок. Позиция государства в данном вопросе однозначна.
Изменения, вступившие в силу с 2015 года
Приказ утвердил обновлённый бланк декларации по ЕНВД. Применять форму необходимо с 1-го квартала 2015 года. Перечислим, какие изменения появились в декларации. В разделе 1 убрали строку КБК. Из 2-го раздела исключена строка, в которой проставлялись коды оказываемых услуг по ОКУН. Вместо этого добавили показатели, которые позволят рассчитывать налог, опираясь на фактическое количество дней, в течение которых велась деятельность в месяце постановки или снятия с учёта.
В разделе 3 тоже произошли изменения. Убрана строка, отражающая налоговую базу, которая исчислялась по кодам ОКТМО. Добавлена строка 005. В ней нужно указывать признак налогоплательщика: если есть наёмные работники – «1», без работников – «2». В этом же разделе теперь отдельно отражаются суммы страховых взносов, которые уплачивались за сотрудников, и сумма, которую предприниматель вносил за себя.
Возможные взыскания
Несоблюдение сроков подачи декларации (несвоевременное представление) грозит штрафом равным пяти процентам от суммы налога за каждый просроченный месяц, но не более 30 процентов, и не менее одной тысячи рублей (статья 119 пункт 1 Кодекса). Уплата не в срок или неуплата наказывается взысканием 20 процентов от суммы, подлежащего к уплате налога. Если задержка (уплаты налога) была умышленной, то 40 процентов от суммы.
Составление декларации – рутинная обязанность предпринимателя, занимающая определённое время. Ощутимую помощь в заполнении налоговой декларации могут оказать специальные системы, которые формируют электронные документы.
Одна из бесплатных программ – «Налогоплательщик ЮЛ» (на сайте ФНС). Также можно воспользоваться услугами платных сервисов. При внесении сведений в бланк стоит быть внимательными и не допускать ошибок. Это предотвратит необходимость подавать уточнённые декларации по причине неверно указанных данных.
Новая форма декларации по ЕНВД (апрель 2015)
Единый налог на вмененный доход (ЕНВД) уплачивается организациями и ИП применяющих данный специальный налоговый режим. Сроки предоставления декларации по ЕНВД – ежеквартально. Заполнение документа не представляет большой сложности, тем не менее присутствуют определенные нюансы, которые необходимо знать. Рассмотрим порядок заполнения декларации по ЕНВД 2016 на образце.
Обращаем ваше внимание, что начиная с первого квартала 2015 года применяется обновленная форма отчета, которая введена на основании приказа ФНС РФ по номером ММВ-7-3/353@ от 04 июля 2014 года. Скачать форму можно здесь.
Срок предоставления налоговой декларации по ЕНВД и оплаты налога осуществляется поквартально – до 20, и до 25 числа соответственно, месяца, который следуют по окончании отчетного квартала, то есть:
- За первый квартал 2016 года отчетность по ЕНВД необходимо будет предоставить до 20 апреля(оплата налога до 25 числа) 2016 года включительно.
- За второй квартал – до 20 июля (оплачивается до 25 июля).
- За третий квартал – до 20 октября (плата до 25 октября).
- За четвертый квартал 2016 года отчетность подается до 20 января 2017 года (оплачивается до 25 января).
Сроки предоставления одинаковы как для индивидуальных предпринимателей, так и для организаций. Бывают случаи, когда деятельность в течение отчетного периода не ведется, тем самым возникает вопрос: “ ?”, ответ вы узнаете в нашей статье. Также может возникнуть ситуация, при которой , куда предоставляется отчетность в этом случае – подробнее в статье.
Корректирующие коэффициенты на 2016 год
Обращаем ваше внимание, что ежегодно правительство устанавливает значение К1 на будущий год. Напоминаем, что в 2015 году К1
был равен 1,798
, в 2016 значение хотели увеличить до 2,083,
но потом поспешно вернули все обратно. Таким образом, К1 на 2016 год будет равен 1,798.
Что естественно повлияло бы на величину ЕНВД к уплате. Так для вашего понимания по ниже приведенному примеру, при одних и тех же расчетных показателях (был изменен только коэффициент К1), сумма к уплате в 2015 году составила 18933, а в 2016 году уже 21934, прирост составил почти 16%. Также применяемый в расчете коэффициент вы можете узнать в статье.
Порядок заполнения декларации по ЕНВД в 2016 году
Декларация ЕНВД 2016 образец заполнения не претерпел особых изменений относительно 2015 года, рассмотрим на примере.
Важно! претерпела некоторые важные изменения, поэтому порядок ее заполнения изменен уже с отчетности за первый квартал 2017 года. Образец заполнения рассмотрен отдельно в статье.
Титульный лист
Для организаций вверху титульного листа вводится ИНН и КПП, для ИП только ИНН, в графе КПП для них ставится прочерк. Страница под номером 1, ставим “001”, если отчетность предоставляется в первый раз, то пишется в графе номер корректировки “0-“, если же вы ранее предоставляли отчетность и вы подаете корректирующий расчет, тогда ставится его номер, в формате “1-“. Налоговый период будет всегда по квартальный, выбираем в соответствии с для каждого периода, и указываем год предоставляемой отчетности.
Корректирующий отчет необходимо предоставлять в том случае, если вы допустили или обнаружили ошибки в поданных отчетах, для этого вы заполняете правильно декларацию и указываете номер исправленного отчет, начинается с единицы “1-“. Лучше если ошибки обнаружите вы, а не инспектор при проверке.
Далее указывается сокращенный код налоговой инспекции, состоящий из 4-х цифр, как указано в ваших документах и код по месту учета, берем значение из к порядку заполнения данной декларации – для организаций, ставится значение поля “310”, для индивидуальных предпринимателей – “120”.
Ниже указывается ФИО в именительном падеже для индивидуального предпринимателя, для организаций полностью -“Общество с ограниченной ответственностью”, а строчкой ниже – наименование организации. Вписывает основной код , соответствующему вашей вмененной деятельности. Обращаем внимание, что с 2016 года вводятся в действия коды ОКВЭД-2 .
Если не было проведения реорганизаций, то в соответствующей графе ставится прочерк, так же как и в поле для ИНН и КПП. Указываем номер контактного телефона для связи с вами, в пустых клетках ставим прочерк. Количество страниц декларации у вас будет 4, ставим “004”, если приложений к ней нет, то ставим прочерк, если есть – указываем их количество.
Ниже в графе подтверждения ставится “1” если заполняет форму индивидуальный предприниматель, ФИО при этом указывать не нужно, так как эти данные уже внесены выше, в поле ставятся прочерки. Ставится дата заверения, подпись и печать при ее наличии.
Если форма заполняется организацией, ответственным лицом, то также ставится “1”. Как правило, это директор у которого полномочия прописаны уставом. Вносится полностью его ФИО, как в паспорте, в именительном падеже, ставиться подпись заверителя и дата подписания ниже проставляется печать.
Если документ заверяется доверенным лицом, в этом случае ставится в соответствующем поле “2”, указывается полностью его ФИО, также в именительном падеже, ставится дата, подпись и печать. Дополнительно, в поле ниже вносятся данные доверенности, на основании которой действует заявитель.
Поле для налоговой не заполняется.
Раздел №1 (Содержит итоговые суммы причитающиеся уплате в бюджет)
Вверху листа так же, как и на лицевом указывается ИНН и КПП при его наличии, номер страницы “002”, ниже указываем код , как его узнать описано в нашей статье. Строка 020 содержит сумму налога причитающейся к уплате в бюджет, берется из строки 40, раздела 3 данной формы. Если организация ведет деятельность по нескольким адресам, то сумма налога будет рассчитываться в соответствии с каждым ОКТМО.
В конце листа ставится дату подписания и подпись.
Раздел №2 (Расчет ЕНВД по отдельным видам деятельности)
Номер листа будет “003”, ИНН и КПП заполняем по уже известному принципу. Код вида деятельности указывается в соответствии с , после вносятся данные о месте нахождения: Код субъекта РФ (из ), индекс, .
Указываете (БД) согласно виду осуществляемых вами услуг. Корректирующий коэффициент-дефлятор К1 на 2016 году будет равен 2,083 , К2 – по установленным ставкам в вашем регионе.
В колонке 2 строк 070, 080,090 необходимо указать величину физического показателя, на основании которого производится расчет. Так для автосервиса, как у нас, это будет количество работающих человек в соответствии с табелем рабочего времени по каждому месяца отчетного квартала. Для других видов вмененки это может быть площадь помещений и т.д. Для первого квартал, например, в строке 070 указываем количество человек за январь, в 080-й – за февраль и за март в строке 090.
Если вы только начали деятельность по ЕНВД или закрываете, и проработали неполный месяц, то в колонке 3 указывается количество отработанных дней, а колонка 4 будет рассчитываться в зависимости от количества отработанных дней месяца. Для этого полученную сумму соответствующей строки графы 4 делите на общее количество дней месяца и умножаете на отработанные дни.
Для того, чтобы посчитать налоговую базу графы 4 строк 070,080,090 необходимо для каждой строки перемножить введенные выше коэффициента на нужную строку. Так для строки 070, графа 4 будет равняться произведению строк 040*050*060 и после умножаем на значение физического показателя строки 070 колонки 2 , то есть БД(12000)*К1(2.083)*К2(в нашем случае это 0,9)*3 = 67489. То же самое и для строк 080, 090. Если период отработан не полностью, то посчитать как описано выше.
В строке 100 указываются итоговые показатели строк: 070+080+090 (их сумма).
В строке 110 рассчитывается сумма исчисленного налога, для этого значение строки 100 умножается на 15%.
Расчетные цифры округляются до рублей, по принципу математического округления. Вы можете воспользоваться нашим – необходимо лишь подставить ваши данные и он произведет расчет, а полученные значения сможете подставить в соответствующие графы декларации.
Раздел №3 (Рассчитываем конечную сумму налога к уплате)
Номер страницы указываем “004”, вносим ИНН и КПП при необходимости. Если в штате имеются наемные работники, то в строке 005 “признак плательщика” ставится “1”, действует как ИП, так и ООО. Если ИП работает сам на себя, то в графе ставится значение “2”.
Строке 010 будет равняться рассчитанному значение строки 110 раздела 2 данного отчета.
Если в строке 005 вы указали значение “1”, то в графе 020 указываются все уплаченные платежи в отчетном периоде по пенсионным отчислениям, больничных согласно статье 346.32 НК, пункта 2. Обратите внимание, что берутся именно уплаченные суммы в квартале, а не начисленные. Так может получиться, что, например, в апреле, будет перечислена сумма за март – за предыдущий период. Строка 030 при этом не заполняется.
Если в строке 005 было указано значение “2”, то в строке 030 необходимо указать суммы оплаченных за ИП платежей в пенсионный фонд. При этом строка 020 остается пустой.
Расчет итоговой суммы налога в строке 040
Если в строке 005 было указана “1”, то расчет будет происходить по следующему принципу:
- Делим значение строки 010 на 2, сравниваем полученное значение со строкой 020, если строка 020 больше, чем строка 010 деленная на 2, то срока 040 = 010 деленная на 2
- Если строка 020 меньше, чем строка 010 разделенная на 2, то строка 040 = строка 010 минус строка 020
В соответствии с законодательством сумму налога можно уменьшить не более, чем на 50% при наличии наемных работников с сумм оплаченных на их мед. страхование, больничные и оплат в пенсионный фонд.
Если в строке 005 было указано “2”, то рассчитываем следующим образом:
- Напоминаем, что “2” может быть только в случае, если ИП работает без работников. Сам расчет очень простой – строка 040 = строка 010 – строка 030. Если строка 030 больше либо равняется строке 010, то сумма налога к уплате за отчетный период будет равна нулю. В данном случае ограничений нет. .




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации