
Образец заполнения авансового отчета на хоз нужды. Авансовый отчет: порядок заполнения, доработка формы
При необходимости некоторым сотрудникам могут выдаваться денежные средства на представительские или хозяйственные расходы предприятия. Получить деньги они вправе на основании приказа руководителя о подотчетных лицах, если их Ф.И.О. и должность указаны в списке людей, обладающих такой возможностью.
Форма документа
Расходование денег, выдаваемых сотруднику авансом, подтверждается с помощью первичного учетного документа — авансового отчета. Бланк представляет собой унифицированную форму № АО-1, одну часть которого заполняет сотрудник, вторую — бухгалтер.
Возврат подотчетных сумм по авансовому отчету
Есть определенные сроки сдачи авансового отчета подотчетным лицом, в которые работник обязан отчитаться об израсходованных средствах.
После получения денежных средств подотчетное лицо обязано в срок, не превышающий трех рабочих дней после дня истечения срока, на который выданы денежные средства под отчет, или со дня выхода на работу, предъявить авансовый отчет с прилагаемыми оправдательными документами (п. 6.3 Указания № 3210-У).
Если работник не полностью израсходовал денежные средства, на израсходованную часть составляется авансовый отчет, в нем указывается сумма неизрасходованных денег — это и есть возврат подотчетных сумм по авансовому отчету.
Также нередки ситуации, когда работник сначала потратил собственные денежные средства, потом принес документы и получает возмещение. В этом случае он должен обратиться в бухгалтерию с заявлением о возмещении понесенных расходов. Такие расчеты бухгалтер также проводит с помощью авансового отчета. Поэтому и эту ситуацию можно отнести к возврату подотчетных сумм по авансовому отчету.
Если же сотрудник вообще не осуществил никаких расходов, он возвращает в кассу подотчетную сумму и авансовый отчет не составляет.
Необходимо помнить: если срок предоставления авансового отчета подотчетным лицом не был соблюден, это считается нарушением кассовой дисциплины (ст. 15.1 КоАП РФ).
Порядок заполнения
Теперь рассмотрим подробно порядок заполнения документа.
Заполняет сотрудник
Лицевая сторона.
Итак, на лицевой стороне формы № АО-1 работнику необходимо:
Указать наименование фирмы и код по ОКПО.

2. Проставить дату составления документа и присвоить номер.

3. В графу «отчет в сумме» вносим сумму, которую работник потратил на хоз нужды предприятия. Например, ему было выдано пять тысяч рублей, а он потратил четыре тысячи. Поэтому в этой графе он указывает четыре тысячи.

4. Указываем наименование и код структурного подразделения.

5. После этого указываем Ф.И.О. подотчетного лица, его табельный номер и профессию (должность).

6. Вписываем назначение аванса.

7. В левой стороне таблицы, расположенной на лицевой стороне формы, указываем размер суммы, полученной из кассы предприятия (либо на банковскую карту). При необходимости указываем размер выданных в валюте денег.

8. Указываем итоговую сумму полученных денежных средств.

9. Указываем сумму, потраченную на хозяйственные нужды предприятия.
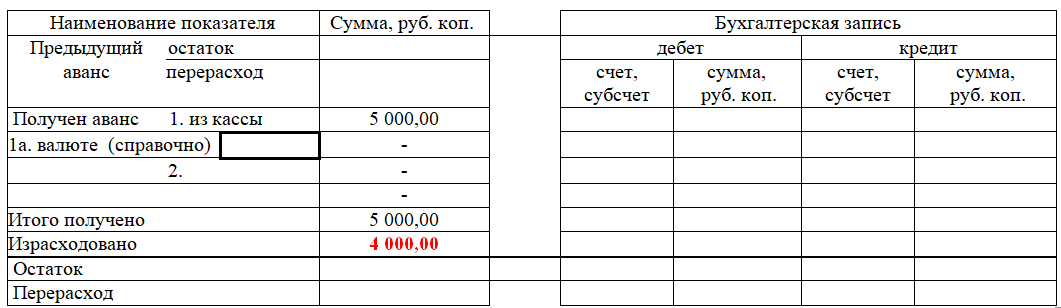
10. Указываем размер остатка.

Оборотная сторона.
11. На оборотной стороне бланка в графах 1-6 работник должен перечислить все документы (товарные, кассовые чеки и т. д.), подтверждающие произведенные сотрудником расходы, с указанием затраченных сумм. Документы должны быть пронумерованы согласно порядку их перечисления в авансовом отчете.

Теперь о том, какую информацию работнику следует внести в соответствующие графы:
- 1 — номер п/п, присвоенный документу, подтверждающему траты;
- 2 — дата составления чека;
- 3 — номер чека;
- 4 — наименование документа, подтверждающего расходы;
- 5 — сюда вносится сумма произведенного расхода в рублях;
- 6 — заполняется при необходимости. В ней указывается сумма произведенного расхода в иностранной валюте;
- в строке «Итого» указывается общая величина расходов.
12. После того, как сотрудник заполнил необходимые поля, он должен поставить в бланке свою подпись с расшифровкой. Далее необходимо документ передать в бухгалтерию. Бухгалтер проверит правильность заполнения.

Заполняет бухгалтер
Лицевая сторона.
13. Бухгалтер после получения бланка должен убедиться в правильности его заполнения. Если ошибок обнаружено не будет, в графе «отчет проверен» бухгалтер делает запись об этом и ставит свою подпись.


После этого бухгалтер переходит к дальнейшему заполнению бланка.
15. Бухгалтер заполняет отрывную часть бланка, подписывает ее и передает работнику

Оборотная сторона.
16. Бухгалтер записывает информацию в графы 7 и 8. Здесь указываются суммы расходов, принятых к учету. В графе 9 указываются номера бухгалтерских счетов, которые дебетуются на суммы расходов. Суммы, которые указали работник и бухгалтер, должны быть одинаковыми.

После этого бухгалтером заполняется лицевая сторона авансового отчета.
Лицевая сторона.
17. На лицевой стороне в правой таблице бухгалтер вносит следующие сведения:
- остаток или перерасход предыдущего аванса;
- размер аванса, полученного из кассы предприятия;
- количество потраченных денежных средств;
- остаток или перерасход авансовых сумм;
- бухгалтерская запись — информация берется из данных графы 9, которая находится на оборотной стороне.


19. Директор утверждает документ и возвращает его в бухгалтерию. После этого он хранится в бухгалтерии фирмы 5 лет. По истечении этого срока уничтожается.

Скачать образец можно на нашем сайте.
Авансовый отчет применяется для подтверждения расходования сумм подотчетными лицами по ранее выданным им авансам на определенные цели. Основанием для выдачи авансовых сумм является , изданный руководителем, в нем перечисляются кадры, сроки, цели и размеры выдаваемых средств. Основанием выдачи денег командируемому является . Для подтверждения совершенных расходов сотрудником применяется унифицированная форма №АО-1 – заполняется как подотчетным лицом, так и работниками бухгалтерии.
Рассмотрим образец заполнения авансового отчета.
Заполнение бланка авансового отчета подотчетным лицом
Заполнение авансового отчета по форме № АО-1 подотчетным лицом начинается с лицевой стороны. Первым делом вносятся следующие данные: наименование организации, фамилия и инициалы сотрудника, его должность или профессия, табельный номер, дата составления документа, графа назначение аванса (представительские либо хозяйственные расходы).
Далее на оборотной стороне унифицированной формы АО-1 указываются документы, которые подтверждают произведенные расходы, в графах 1-6, также вносятся сумма понесенных затрат по ним. К отчету прикладываются все подтверждающие документы, их необходимо пронумеровать в том же порядке, как они занесены в ведомость.
В графе 1 указывается номер по каждому оправдательному документу, присваивается по порядку.
В строке 2 необходимо писать дату, когда был составлен документ, а в графе 3 вносится его номер.
В графе 4 необходимо указать виды произведенного расхода (к примеру, это могут быть канцелярские затраты).
В строке 5 вносится сумма расхода денежных финансов, если она производилась в рублях, а коль она была в иностранной валюте, то данные о средствах заносятся в графу 6.
В конце указывается итоговая сумма, израсходованная подотчетным лицом, в зависимости от типа валюты, либо в “Итого” Графы 5 (в рублях), либо Строки 6 (в валюте).
Заполнение бухгалтером организации – инструкция
После заполнения подотчетным лицом своей части документа, он передает его вместе со всеми оправдательными бумагами в бухгалтерию. Бухгалтер получает авансовый отчет по форме № АО-1 от подотчетного лица, расписывается в принятии бланка, проставляет его номер и дату, итоговую сумму расходования денежных средств и указывает количество подтверждающих произведенные затраты документов. В конце отчета ставится дата предоставления документа, после этого подотчетному лицу передается расписка бухгалтера.
После проверки правильного оформления документов и расходования денег, сцетовод на оборотной стороне заполняет строки 7-8, где указывает суммы затрат, которые будут приняты к бухгалтерскому учету, а в графе 9 вносятся данные по дебетуемым бухгалтерским счетам, куда относятся суммы расходов.
Далее на лицевой стороне формы указывается: остаток денежных средств (или сумма перерасхода) от предыдущего аванса, сумма полученного аванса из кассы организации, сумма израсходованных по нему денег, остаток авансовых сумм или величина перерасхода, бухгалтерская запись отражения хозяйственных операций с отнесением их на соответствующие счета учета. Графа “Бухгалтерская запись” заполняется на основании данных из оборотной стороны графы 9.
После этого проводится проверка правильного оформления документа, арифметического соответствия всех сумм отчета и факт расходования денег по назначению. Если все нормально и не выявлено никаких ошибок, отчетность передается руководителю организации на утверждение. После утверждения руководителем производится списание подотчетных сумм, а также окончательные взаиморасчеты с подотчетным лицом.
В случае неполного расходования авансовых сумм подотчетное лицо должно вернуть остаток денежных средств в кассу организации на основании , а если был произведен перерасход авансовых сумм, то выплачивается разница сотруднику по
Учимся оформлять авансовые отчёты на примерах (1С:Бухгалтерия 8.3, редакция 3.0)
2016-12-08T12:30:37+00:00По моему наблюдению для начинающих бухгалтеров оформление авансовых отчётов представляет значительную трудность на первых порах.
Сегодня мы рассмотрим азы этого дела, а также наиболее популярные случаи из жизни. Все эксперименты будем ставить в 1С:Бухгалтерия 8.3 (редакция 3.0).
Итак, начнём
Не мне вам рассказывать, что за расчёты с подотчетными лицами в бухгалтерии отвечает 71 счёт:

Выдача активов отражается работнику по дебету этого счёта, а списание - по кредиту.
Ну, например, выдали 5000 под отчёт из кассы:
Почему я сказал активов ? Всё потому, что выдавать работнику мы можем:
- Наличные денежные средства (из кассы через РКО)
- Безналичные денежные средства (переводом с расчётного счёта организации на карточный счёт сотрудника)
- Денежные документы (например, билеты на самолёт для командировки)
Давайте рассмотрим каждый из перечисленных выше примеров.
Выдача наличных денежных средств из кассы
Для выдачи аванса из кассы мы оформляем расходный кассовый ордер (в тройке это документ "Выдача наличных"):

В виде операции указываем "Выдача подотчетному лицу":

Проводка получилась такой:

Выдача безналичных денежных средств
В этом случае перечисление денежных средств осуществляется на карточный счёт сотрудника (счёт, к которому привязана банковская карта, при помощи которой сотрудник сможет снять эти деньги).
В тройке эта операция оформляется обычным документом "Списание с расчетного счета":

Также не забываем указать в виде операции "Перечисление подотчетному лицу":

Проводка получилась такой:

Выдача денежных документов
Денежным документом может являться, например, билет на самолёт, который организация приобрела для сотрудника, который едет в командировку.
После покупки этот билет учитывается по дебету счёта 50.03:
При выдаче этого билета сотруднику под отчёт (перед командировкой) бухгалтерия оформляет документ "Выдача денежных документов":


А на закладке "Денежные документы" указывает этот самый билет:

Проводка получилась такой (списали билет со счёта 50.03):

Отдельно упомяну:
- Мы имеем право выдавать под отчёт только работникам организации - лицам, с которыми у нас заключён трудовой или гражданско-правовой договор.
- Список таких лиц утверждается отдельным приказом руководителя.
- В этом же приказе оговаривается максимальный срок, через который работник должен отчитаться перед бухгалтерией; если работник уезжает в командировку - то этот срок автоматически продлевается до его возвращения.
Сотрудник отчитывается
Но ведь активы выдаются сотруднику не просто так, а для выполнения определённого служебного поручения. Поэтому наступает момент, когда работник должен отчитаться перед бухгалтерией по форме АО-1.
Это такая печатная форма в которой указывается:
- всё, что мы выдали сотруднику под отчёт
- всё, на что он потратил эти деньги (или не потратил, а может вообще перерасход был)
- к этой форме прилагаются оправдательные документы (чеки, накладные, акты, билеты...)
Вот вам пример формы АО-1:

Этот отчёт (АО-1) составляется работником совместно с бухгалтерией и утверждается руководителем. В самом низу указывается количество документов и листов, на которых они приложены к отчёту (чеки обычно целыми пачками наклеивают на листы формата А4).
Так вот, чтобы напечатать такой отчёт (АО-1), списать с сотрудника задолженность по 71 счёту, а также принять расходы в тройке существует документ "Авансовый отчет":

Пробежимся вкратце по его закладкам:


Примеры авансовых отчётов из жизни
Заполняем закладку "Авансы":

Надо сказать, что эта закладка никак не отображается в проводках документа, а идёт только для печатной формы АО-1.
Заполняем закладку "Товары" (купили кучу всего и поставили на десятку):

Вот проводки этой закладки:

Заполняем закладку "Оплата"(гасим долг перед поставщиками, ну или оплачиваем аванс):

Вот проводки:

Примеры заполнения закладки "Прочее".
Оплата услуг связи:

Оплата объявлений в газете:

Списание суточных и долга за командировочных билетов:

Оплата за какие-то услуги (сразу списываем на 26):

Кстати, на закладках "Товары" и "Прочее" присутствует галка "СФ", если её поставить, то по этой строке введётся Счёт-фактура полученная.
Бухгалтерский документ, подтверждающий расходование денежных средств, выдаваемых сотруднику авансом, значится как авансовый отчет – бланк, состоящий из двух сторон: лицевой и оборотной.
Форму бланка заполняет подотчетное лицо, прикрепив к отчету документы, подтверждающие расходы.
Бухгалтер, получив комплект документов, проверяет их и фиксирует в бланке авансового отчета в местах, отведенных для заполнения бухгалтерам.
Отчет следует подписать у руководителя, списать подотчетные суммы
В последующем отчет располагают в альбоме унифицированных форм, учитывая в качестве кассовых операций, приведенных к единой форме № АО-1.
Авансовые средства выдаются сотрудникам на предприятии, если планируются представительские или хозяйственные расходы.
Для выдачи определенной суммы денег требуется приказ руководителя о подотчетных лицах, где указан список лиц и причины для выдачи.
Подотчетное лицо – это сотрудники, которым полагается сумма для будущих расходов под отчет.
Есть определенные сроки, в которые лицо обязано составить авансовый отчет об израсходованных средствах.
Cоставление авансового отчета,примеры
Пишем авансовый отчет на примере отправления сотрудника в командировку.
Бухгалтерия и отдел кадров собирают и оформляют необходимые документы по командировке:
- подтверждение направления сотрудника в командировку,
- служебное задание.
- С подотчетным лицом рекомендуется составить договор о материальной ответственности, если это утверждено в Учетной политике организации.
При предъявлении приказа и при наличии расходного кассового ордера, подотчетному лицу выдаются средства из кассы. При определенных растратах, сотрудник обязательно сохраняет подтверждающие документы.
После возвращения сотрудника из командировки, ему необходимо в этот же день составить авансовый отчет и сдать его в бухгалтерию.
Бухгалтер, проверив отчет, переводит его в специальную программу и производит списание, подтверждает обоснованность растрат.
Если имеется неизрасходованная сумма, сотрудник вносит остаток средств в кассу, или, в обратном случае, средства могут быть перерасходованы, тогда подотчетному лицу делают возврат.
При имеющихся недостачах с прошлого авансового отчета у сотрудника, следующий аванс запрещен к выдаче.
Сотрудник не имеет право передавать аванс другому лицу
Все документы должны быть оформлены в соответствии требованиям, установленным законодательством (Федеральный закон “О бухгалтерском учете”), чтобы избежать претензий налоговых органов, последующих штрафов.
Бланки авансового отчета заполняются только по унифицированной форме № АО-1, их можно скачать из официальных источников в интернете.
Инструкции по заполнению авансового отчета, примеры

Имеется несколько способов заполнения: с помощью специальных бухгалтерских программ или электронного файла в формате (Еxcel), который можно скачать из интернета. Одна часть оформляется подотчетным лицом, а другая – бухгалтером.
На первой странице формы отчета сотрудник обязан указать требуемые реквизиты:
- наименование фирмы,
- дату составления отчета,
- должность и инициалы.
Цели, на которые были выданы средства, указываются в графе назначение аванса.
На оборотной стороне указывается весь список оправдательных документов. Необходимые колонки для заполнения – с 1 по 6.
Последовательность указания перечня осуществляется по порядку, в том числе и в самом отчете с указанием документов.
Проводки в авансовом отчете: последовательно указываются суммы расхода по каждой операции, дебет счета, субсчета.
После указания всех итоговых сумм, форма подписывается и расшифровывается. На лицевой стороне вписываются суммы в графу «израсходовано», те, что обозначаются на предыдущей стороне в графе «итого».
После приема документа на проверку авансового отчета, бухгалтер должен составить расписку о получении и отдать подотчетному лицу.
Бухгалтер сверяет проводки и принятые суммы, номера счетов, по которым ведется дебет расходов, и указывает их на обратной стороне формы.
Если были выявлены перерасход средств или остатки, из ранее полученного или нынешнего авансового платежа и по операциям их учета, тогда бухгалтер проставляет отметки на первой странице формы отчета.
В случае расходования средств на хозяйственные нужды, рекомендуется заполнять отдельный авансовый отчет
Документы на иностранном языке необходимо перевести на русский язык, в соответствии с положением по ведению бухгалтерского учета и бухгалтерской отчетности в РФ.
После всех необходимых формальностей и проверок бухгалтера, авансовый отчет передается на утверждение руководителю организации.
Руководитель прописывает на лицевой части формы должность, ставит подпись с расшифровкой и дату утверждения. Только после этого отчет будет принят к учету.
Несоблюдение сроков сдачи авансового отчета
В случае не предоставления авансового отчета в срок, устанавливается нарушение по кассовой дисциплине.
Чтобы рассмотреть возможные случаи несоблюдения сроков предоставления авансового отчета, можно обратиться за помощью к статье 15.1 КоАП РФ.
Следует учесть, что ответственность за авансовый отчет не устанавливается, но нарушение фиксируется. Поэтому организация может не ожидать штрафных санкций от налоговых органов.
Контролировать выделенные средства для расходов – задача, поставленная для организации, так как это сугубо внутренний контроль руководства.
В случае невозврата суммы подотчетным лицом, организация имеет право списать их с заработной платы сотрудника, только имеются ограничения по суммам удержания (ст. 137 ТК РФ). Если сотрудник не соглашается с мерами работодателя, ситуация разрешается через суд.
Так как директор – ответственное лицо за все денежные средства кассы, долг по невозврату подотчетных средств может числиться не за сотрудником, а за директором. И тогда бухгалтер теряется: что делать с тем авансом, по которому директор не дал отчета?
Требуется выяснить, куда включить сумму аванса, по которой нет авансового отчета (от сотрудника или директора).
Как быть с тем фактом, что сотрудник вовремя не предоставляет авансовый отчет?
Ранее налоговой службой было сказано, что с подобных подотчетных сумм списывается налог на доход. Но, как оказалось, это утверждение не является нормой законодательства.
Так как денежные средства числятся за сотрудником как долг перед организацией, но не являются его доходом.
Сотрудник, предоставивший авансовый отчет после, погашает долг. Соответственно, НДФЛ с этого дохода не списывается.
Неправомерно говорить о том, что в ту минуту, когда сотрудник не предоставил отчет, он автоматически получил доход. Следуя этим мерам, начислять страховые взносы не требуется.
Потому что они могут быть начислены только на выплаты в пользу физических лиц и их вознаграждений. Следовательно, за сотрудником будет числиться долг, и никаких начислений не происходит.
Образец бланка авансового отчета, скачать




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации