
Образец заполнение раздела 1.3 декларации прибыль. Заполнения налоговой декларации по налогу
Из этой консультации вы узнаете, кто и в каких случаях обязан оформить Лист 03 декларации по налогу на прибыль, а также по какому принципу его заполняют.
Структура Листа 03
Действующий бланк декларации по налогу на прибыль компаний закреплён приказом ФНС России от 19 октября 2016 года № ММВ-7-3/572. Согласно ему, Лист 03 декларации по налогу на прибыль в 2018 году предназначен для подсчёта налога с доходов, который фирма должна удержать как налоговый агент и источник выплаты. Этим же приказом установлены правила заполнения декларации по доходам и прибыли (далее – Порядок).
Про то, кто должен заполнять Лист 03 декларации по налогу на прибыль, становится ясно по трём разделам, которые он включает:
Как видно, дивиденды физическим лицам в Листе 03 декларации по налогу на прибыль тоже отражают (в строках 020, 021, 022, 023, 024, 030, 040, 050, 051, 052, 053, 054, 060). То есть, в нём показывают не только поступления, адресованные юридическому лицу в целом, но и дивиденды, которые эта фирма начислила физлицам и юрлицам, и в качестве налогового агента сдаёт данный отчёт.


Кто обязан включить в декларацию Лист 03
Теперь о том, кто заполняет Лист 03 декларации по налогу на прибыль. Применительно к Разделу А это:
- компании – эмитенты ценных бумаг (т. е. распределяющие остатки прибыли после уплаты налога) и признаваемые в связи с этим налоговыми агентами на основании п. 3 и подп. 1, 3 п. 7 ст. 275 НК РФ;
- компании – не эмитенты ценных бумаг, но выплачивающие доходы по ним (должны указать ИНН эмитента) и признаваемые в связи с этим налоговыми агентами на основании подп. 2, 4, 5, 6 п. 7 и 8 ст. 275 НК РФ.
В свою очередь, Раздел Б предназначен для тех организаций, которые выплачивают проценты по государственным и муниципальным ценным бумагам. Налог с них может составлять:
- 15% (подп. 1 п. 4 ст. 284 НК РФ);
- 9% (подп. 2 п. 4 ст. 284 НК РФ).
Правила заполнения Листа 03
Один из основных принципов заполнения Листа 03 декларации по налогу на прибыль – нарастающим итогом. Поскольку прибыль от дивидендов и/или долей в других бизнесах фирма показывает:
- за отчетный период – 1 квартал, полугодие и 9 месяцев;
- потом за весь налоговый период – календарный год.
Иногда возникает вопрос, нужно ли заполнять Лист 03 декларации по налогу на прибыль несколько раз, если за год было несколько решений о выплате дивидендов? Да, это необходимо: одно такое решение – отдельный заполненный на него Лист 03 (п. 11.2.1 Порядка).
А вообще, показать сведения о дивидендах нужно:
1. В Разделе А и В Листа 03.
2. Подразделе 1.3 Раздела 1 Листа 01.
Раздел В Листа 03 заполняют по каждой организации, которой были начислены дивиденды, показанные в Разделе А Листа 03. В том числе, облагаемые по нулевой ставке.
Образец заполнения
Допустим, что ООО «Гуру» сдаёт декларации по налогу на прибыль каждый квартал. В 2017 году это общество получило дивиденды в размере 8 млн рублей. Среди них:
- облагаемые налогом по нулевой ставке – 2 млн рублей;
- облагаемые налогом по ставке 13% – 6 млн рублей.
Данные дивиденды не были учтены при расчете налога с дивидендов, выплаченных ООО «Гуру» в 2017 году.
Участники приняли решение распределить прибыль за 2017 год в размере 11 млн рублей. Дивиденды выплачены 22.03.2018, а налог, удержанный с них, перечислен в казну 23.03.2018.
Из общей суммы дивидендов:
- 2 млн рублей – начислено своему участнику-физлицу;
- 9 млн рублей – участникам-юрлицам.
Ниже в таблице показаны основные показатели налога на прибыль с дивидендов, выданных организациям.
Так как дивиденды были выплачены на основании только одного решения собственников, ООО «Гуру» включит в декларацию за I квартал 2018 года один Лист 03, в котором заполнит:
- один Раздел А;
- три Раздела В (по каждой фирме-получателю дивидендов).
Кроме того, ООО «Гуру» включит в отчёт подраздел 1.3 Раздела 1 Листа 01.
В итоге заполнить декларацию нужно следующим образом:

В отчёте за полугодие, 9 месяцев и весь 2018 год в строках с 01 по 21, а также во всех строках 040 подраздела 1.3 Раздела 1 Листа 01 по этим дивидендам ставят прочерки.

В отчёте за полугодие, 9 месяцев и весь 2018 год Раздел А листа 03 по этим дивидендам оформляют так же, как в декларации за 1 квартал. Кроме строк 110 и 120:

Если компания выплачивает дивиденды по собственным акциям, то она является налоговым агентом. Лист 03 декларации по налогу на прибыль предназначен для отражения информации налоговых агентов о выплаченных дивидендах или процентах по ценным бумагам, государственным и муниципальным.
Налоговый агент — это лицо, имеющее обязанность начисления и удержания налога у налогоплательщика и уплаты его в бюджет.
У налогового агента нет возложенной на него обязанности уплаты налога с его собственных доходов и за счет его собственных средств.
Налоговый агент:
- Исчисляет сумму, необходимую к удержанию;
- Удерживает ее у налогоплательщика из дохода, который должен ему выплатить;
- Перечисляет удержанный налог в бюджет.
Обычно агенты выступают таковыми по отношению к физ.лицам, которые получают от них доход и не являются налогоплательщиками. Например, работодатель выступает налоговым агентом в отношении своих работников в плане перечисления НДФЛ.
Налогоплательщиками по налогу на прибыль выступают:
- Российские компании;
- Иностранные компании, ведущие деятельность или получающие доходы в РФ;
- Доверительные управляющие, являющиеся профессиональными участниками рынка ЦБ;
- Ответственные участники консолидированных групп налогоплательщиков.
Следовательно, в плане налога на прибыль налогоплательщиками являются только юридические лица. В случае, если дивиденды выплачиваются только физ.лицам, то обязанности заполнять лист 03 декларации по налогу на прибыль у компании не возникает. Это связано с тем, что по отношению к физ.лицам предприятие является налоговым агентом по НДФЛ, но не по прибыли.
Получите 267 видеоуроков по 1С бесплатно:
В случае наличия в составе учредителей организации и физических, и юридических лиц, дивиденды физ.лицам указываются в реквизите 043 раздела А листа 03. Это вызвано тем, что эти суммы участвуют в расчете дивидендов для организаций.
В то же время, контролирующие органы могут запросить уточнение в случае непредоставления листа 03 при выплате дивидендов физическим лицам.
Заполнение листа 03 декларации по налогу на прибыль
Раздел содержит разделы А, Б и В.
Раздел А
В этом разделе отражаются данные о налоге с выплаченных дивидендов.
Раздел А заполняют организации:
- Эмитенты выпускающие ЦБ;
- Депозитарии хранящие ЦБ, но не являющиеся их эмитентом.
Соответствующий признак отмечается в поле категории налогового агента. Поле ИНН заполняют только неэмитенты.
Обязательны к заполнению вид дивидендов, промежуточные или годовые и код налогового периода.
Раздел Б
В разделе «Б» показываются данные о дивидендах, выплаченных неэмитентами.
Раздел В
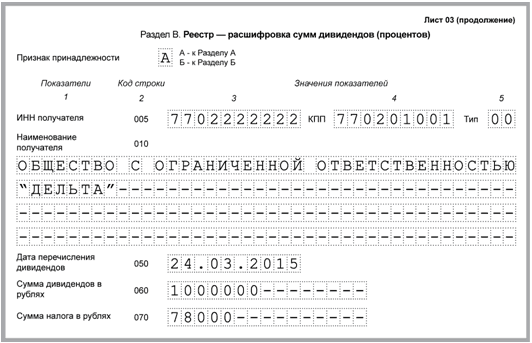
В разделе «В» отражается расшифровка данных раздела А. Раздел заполняется по каждому получателю дивидендов — организации или физ.лицу.
Признак принадлежности разделу А — обязательный реквизит. Поле «Тип» означает первичные данные или номер корректировки. Далее указываются сведения о получателе дохода, величина дивидендов без удержания и величина налога.
Если дивиденды перечисляются организациям, которые сами являются налоговыми агентами, в списке рядом с наименованием компании ставится пометка «налоговый агент», и сумма налога не заполняется.
Если среди получателей — только физ.лица, то лист В заполнять не надо.
Пример заполнения
Собрание акционеров ПАО «Бриг» приняло решение о выплате дивидендов в размере 900 000 руб. В структуре реестра акционеров 280 000 руб. отнесены на акции, находящиеся на лицевом счете номинального держателя, 620 000 руб. — на акции акционеров, имеющих лицевые счета в реестре акционеров. Все учредители ПАО — российские компании.
Следовательно:
- ПАО, как эмитент, отражает по строчке 010 сумму 620 000 руб., то есть без учета сумм, которые подлежат выплате через депозитарий;
- В строчках 020 — 043 отражаются все дивиденды физическим и юридическим лицам, по отношению к которым «Бриг» является налоговым агентом;
- Строчка 044 заполняется суммой 280 000 руб., предназначенной для перечисления депозитарию;
- В строчке 040 будет указана сумма 620 000 руб. Этот реквизит будет отличаться от расчетной суммы на величину ячейки 044;
- В строчке 070 отражаются полученные от других организаций дивиденды;
- В 090 строчке — сумма дивидендов для расчета налога на прибыль. Эта величина будет расходиться с суммой строк 091-092, если в числе получателей есть не только российские организации;
- В строчке 100 отражается величина налога на прибыль.
Расчет налога с дивидендов
Формула расчета величины налога выглядит так:
- СН — сумма, подлежащая удержанию с получателей дохода;
- К — отношение суммы дивидендов одного получателя к общей распределяемой сумме;
- СтН — ставка налога для российских организаций, 0 % или 13 %;
- Д 1 — общая сумма дивидендов к распределению по всем получателям;
- Д 2 — сумма полученных организацией дивидендов, если раньше они не принимались в расчете доходов.
Обязаны заполнять все организации, выступающие в роли налогового агента, занимающиеся осуществлением выплат дивидендов акционерам. Помимо величины выплаченных дивидендов в документе указывается и сумма налога, которая была с них удержана.
Заполняется этот лист только информацией, касающейся тех периодов, в которых организация осуществляла перечисление дивидендов. Не следует заносить в него дублирующую информацию. То есть если распределение и последующая произошли во втором квартале, то и расчеты их должны быть предоставлены в налоговую службу в декларации за второй квартал.
В дальнейшем при отсутствии других перечислений ранее указанные расчеты не следует повторно предоставлять в годовой декларации. О порядке предоставления расчетов по дивидендам говорится в ст. 289 НК.
Лист 03 подлежит заполнению в случае осуществления выплат дивидендов как организациям, так и физическому лицу. Также следует заметить, что, когда в виде участников ООО выступают только физические лица, во время получения ими дивидендов волноваться о не нужно.
Но если налоговый агент занимается проведением выплат дивидендов зарубежной организации, то в форме, предназначенной для внесения информации о , следует заполнить строку 040. В ней фиксируется дивидендная величина, которая должна быть впоследствии перечислена в качестве выплаты иностранным организациям. Следует заметить, что высчитанный из этих дивидендов налог не должен быть отражен в расчете, но его обязательно следует учитывать во время процедуры заполнения налогового расчета.
Из чего состоит лист 03
В этом листе имеется три раздела: А, Б, В. Каждый из них предназначен для заполнения определенной информации. Весь процесс заполнения начинается с раздела А. В строку 002 следует занести информацию о дивидендах, полученных с организаций, которые занимаются ведением деятельности на территории РФ. Там же заносится и информация о периоде их поступления. В случае проведения процедуры разделения дивидендов по периодам, то есть годам, нужно в ранее указанной строке 002 внести «2». Конкретный год, в который и была произведена выплата дивидендов, должен быть прописан только в строке 005.
В случае внесения информации о промежуточных дивидендах следует в строке 002 поставить 1. Отражение данных определенного этапа заносится в строки 003–005. Именно в них указываются конкретные данные – месяц и год, когда произошло распределение дивидендов. Все суммы дивидендов, которые будут впоследствии распределяться между участниками, должны быть вписаны в строку 010.
Для предоставления дивидендов, снижающих величину налога в документе, следует занести информацию в . Но не все строки обязаны быть заполнены организациями. К примеру, строка 050 предназначена для налогового агента. В ней он обязан отразить сумму дивиденда, ранее уже полученную им. Раздел А является обязательной частью, подлежащей полному заполнению. Но он может остаться пустым в случае несостоятельности налогового агента (подробнее в ст. 24 НК).
Занесение суммы дивидендов, которые затем будут подвергаться разделению, нужно отразить в . В строке 080 нужно отразить размер дивидендов. В 090 строку должна быть внесена сумма дивидендов, в которую входят все суммы юридических и физических лиц, кроме дивидендов налогового агента.
В строки 110 и 120 заносится сумма, которая впоследствии будет подвержена разделению на части между всеми акционерами. Независимо от того, когда именно произошло распределение дивидендов, в строке 109 должна быть указана 9% налоговая ставка. Высчитанная сумма налога отображается в 150 строке.
Если дивиденды выплачиваются частично, то все данные о проводимых этапах выплат заносятся в 040 строку. Обязательно эти же данные нужно отразить и в 080 строке. Также информация о частичных выплатах указывается в строках 060 и 100 в подразделе 1.3.
В раздел Б заносится информация о доходах, получаемых от ценных бумаг. Информация, касающаяся суммы дохода, полученной в виде процентов, должна быть указана в строке 006. В 010 строку следует занести сумму налога, который был высчитан из всего дохода получателя. Расшифровка суммы получателя заносится отдельно по реестру.
Опираясь на код строки 020, нужно осуществить в строке 006 отражение . Все отражаемые ранее суммы налога заносятся в 040 строку раздела Б. А за весь отчетный период сумма налога должна быть занесена в строку 050.
Последний раздел В используется для расшифровывания занесенных в другие разделы сумм дивидендов. Тут полностью раскрываются все суммы, ранее выплаченные получателям. В этом разделе вносится по реестру вся информация также и о самих получателях, их имена, адреса и телефоны.
Сложность заполнения листа 03 заключается в правильном внесении всех процентов и сумм, полученных и вычтенных из дивидендов. Но стоит помнить и о том, что если в течение периода были осуществлены выплаты по итогам нескольких решений, то от их количества напрямую зависит и количество заполняемых листов 03.
Вопрос отражения дивидендов в декларации по налогу на прибыль может быть рассмотрен с двух сторон. В первую очередь, речь может идти о дивидендах, полученных отчитывающейся организацией. А во вторую, - с точки зрения организации, выплачивающей дивиденды. При этом под дивидендами понимается не только доход акционера, но и, например, часть распределенной прибыли, полученная участником ООО (п. 1 ст. 43 НК РФ).
Итак, получены дивиденды. В декларации по налогу на прибыль как они отражаются? Полученные дивиденды в общем случае показываются в составе внереализационных доходов по строке 100 Приложения № 1 к Листу 02 без расшифровки по виду дохода (п. 1 ст. 250 НК РФ , п. 6.2 Порядка , утв. Приказом ФНС от 19.10.2016 № ММВ-7-3/572@).
А вот в отражении выплаты дивидендов в декларации по налогу на прибыль есть некоторые особенности. О них расскажем в нашей консультации. При этом рассматривать будем только те случаи, когда получателем дивидендов выступает другая организация, а не физлицо. Ведь именно при выплате дивидендов юрлицам организация-плательщик дивидендов в общем случае признается налоговым агентом (п. 3 ст. 275 НК РФ).
Декларация по налогу на прибыль – отражение дивидендов выплаченных
При выплате дивидендов организация, их распределяющая, должна включить в состав своей налоговой декларации по налогу на прибыль:
- подраздел 1.3 Раздела 1;
- Лист 03 «Расчет налога на прибыль организаций с доходов, удерживаемого налоговым агентом (источником выплаты доходов)», включающий в себя разделы А и В.
Подраздел 1.3 Раздела 1 организация заполняет в том квартале, в котором она выплачивает дивиденды. Включать этот раздел в декларации за последующие периоды календарного года не нужно.
По строке 010 «Вид платежа (код)» указывается 1. Это означает, что дивиденды выплачивает российская организация.
По реквизиту «Срок уплаты» указывается срок уплаты в федеральный бюджет налога, удержанного налоговым агентом при выплате дохода (день, следующий за днем выплаты дивидендов) (п. 4 ст. 287 НК РФ). А по строке 040 – сумма уплаченного налога.
Раздел А Листа 03 нужно заполнить за период, в котором производились выплаты дивидендов, а также представлять за все последующие периоды календарного года.
В качестве отчетного года указывается год, за который начислены дивиденды. Например, для годового периода ставится код «34».
Затем указываются суммы подлежащих выплате дивидендов с расшифровкой по категориям получателей (в частности, российские или иностранные организации, физлица, являющиеся и не являющиеся налоговыми резидентами РФ). Также в разделе А нужно, в частности, показать сумму дивидендов, используемую для исчисления налога, сумму налога на прибыль, исчисленную с дивидендов, выплаченных в предыдущие периоды, а также сумму налога с дивидендов, выплаченных в последнем квартале (месяце) отчетного (налогового) периода.
Раздел В «Реестр - расшифровка сумм дивидендов (процентов)» Листа 03 нужно включать в состав декларации только в том квартале, в котором выплачивались дивиденды. В строке «Признак принадлежности» нужно поставить «А», поскольку расшифровка представляется к Разделу А Листа 03. Если представляется первичный раздел В, то по реквизиту «Тип» указывается «00».
Раздел В заполняется на каждую организацию, которой были выплачены дивиденды в этом квартале. Нужно указать, в частности, сумму начисленных дивидендов, дату их перечисления, сумму удержанного налога.
Подробный порядок заполнения подраздела 1.3 Раздела 1 и Листа 03 для отражения дивидендов 2018 в декларации по налогу на прибыль приведен в Приложении № 2 к Приказу ФНС от 19.10.2016 № ММВ-7-3/572@.
Обращаем внимание, что если плательщик дивидендов – акционерное общество, а участник – физическое лицо, то на каждого такого получателя дивидендов АО нужно заполнить Приложение № 2 к налоговой декларации по налогу на прибыль. А вот если выплачивает дивиденды ООО, вместо Приложения № 2 оно сдает на физлиц-получателей дивидендов справки по форме 2-НДФЛ (
Отчет формируется предприятиями-налоговыми агентами при выплате акционерам дивидендов или процентов от ценных бумаг. Если указанные расчеты в периоде отсутствуют, заполнять эти страницы не требуется. Рассмотрим, какие суммы вносятся в раздел и в каком порядке.
Лист 03 декларации по налогу на прибыль – предназначение
Обозначенный лист необходимо заполнять при наличии данных по выданным юрлицам доходам по итогам долевого участия или выплаченным процентам от ценных бумаг (абз. 4 п. 1.1 Порядка заполнения). Если расчеты производятся только с физлицами, лист 03 не формируется. Это обусловлено тем, что по дивидендам физлицам исчисляется и платится налоговыми агентами не налог с прибыли, а НДФЛ . Нормативный порядок налогообложения, удержания и уплаты в бюджет сумм определен в стат. 275, п. 4, 5 ст. 286, ст. 284, п. 2, 4 ст. 287, ст. 310.1 НК РФ.
Основное назначение листа 03 – представление в налоговые органы достоверной информации по перечисленным дивидендам за отдельный период. Дублирование данных не требуется. То есть, если компания распределила и выдала суммы за 3 квартал, сведения вносятся и представляются в расчете за этот же квартал, повторная подача информации в годовом отчете не выполняется (абз. 2 п. 1 стат. 289 НК РФ).
Лист 03 декларации по налогу на прибыль – порядок заполнения
Нормативный регламент заполнения листа 03 утвержден ФНС Приказом № ММВ-7-3/572@ от 19.10.16 г. (Приложение XI). Здесь же приведена актуальная форма декларации. Сам лист включает в себя 3 раздела:
- Разд. А – предназначен для расчета налоговых сумм с дивидендов от участия в деятельности российских предприятий. Сведения приводятся по периодам выплаты.
- Разд. Б – используется для расчета налоговых сумм с процентных доходов от ценных бумаг (муниципальных и государственных).
- Разд. В – здесь приводится расшифровка получателей выплат по дивидендам или процентам. На каждого получателя формируется отдельный раздел при условии, что с таких выплат начислен налог.
Пример составления листа 03 декларации по прибыли
Предположим, по итогам хоздеятельности за 2017 г. компания направила на выплату дивидендов 570 000 руб. Из них на расчеты с иностранными предприятиями, не состоящими на учете в РФ, приходится 370 000 руб. (ставка налога 0%); с российскими организациями – 200 000 руб. (ставка 13%).
Решение о выплатах было принято в апреле. Соответственно, данные подлежат внесению в расчет за 2 квартал 2018 г. В иных периодах эти суммы отражать не нужно.
При заполнении раздела А указывается код категории агента – 1; код вида дивидендов – 2 (годовые); код периода – 21; год – 2018. По стр. 001, 010 приводится общая сумма – 570 000 руб.; по стр. 020, 022 – 200 000,00 руб.; по стр. 040 – 370 000,00 руб. Далее по стр. 090 – 570 000,00 руб. В стр. 100 вносится сумма налога, начисленного по формуле – 26 000 руб. (200 000,00 х 13 %).
Раздел Б листа 03 прочеркивается, так как выплат по процентам не было. В раздел В вносятся данные о получателе фактически выданных доходов – российском предприятии, с суммы дивидендов которого был исчислен и затем уплачен государству налог.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации