
Образец составления учетной политики для ип и ооо на осно. Учетная политика
Учетная политика для целей налогообложения – это документ, который должны составлять все организации, независимо от сферы их деятельности. В нем формулируется план работы на следующий год с учетом всех налоговых законов с внесенными в них изменениями (пункт 1 статьи № 8 Федерального закона № 402-ФЗ от 06 декабря 2011 года). Но есть некоторые особенности, которые отличают работу ОСНО организаций строительной отрасли, торговой сферы, медицинской направленности и так далее. В чем заключаются эти отличия рассмотрим подробнее в данной статье.
Учетная политика на ОСНО на 2017
Согласно российскому налоговому законодательству работа на ОСНО на следующий год должна быть составлена и утверждена до начала нового отчетного периода. То есть, акт на 2017 необходимо оформить до 31 декабря 2016. Самое первое, что должен сделать руководитель компании (организации, фирмы) – это издать распоряжение (приказ) соответствующего образца, утверждающее направленность работы на следующий год.
Скачать бесплатно образец Приказа на 2017 в формате doc доступно
Если фирма была только создана, то данный документ нужно сформулировать в течении девяноста суток, при этом отчет начинается с того дня, когда информация о вновь возникшей организации была зафиксирована в ЕГРЮЛ. Подробнее об этом можно прочесть в статье №313 Налогового Кодекса РФ.
Учетная политика для ООО на ОСНО на 2017
Учетная политика для ООО на ОСНО на 2017 формируется в соответствии с определенным образцом. Скачать образец данного документа в бесплатном режиме можно, если пройти
Если организация не планирует что-либо кардинально менять в своей деятельности, то и формировать ежегодно новую политику нет никакой необходимости. Все, что нужно будет делать руководителю ООО – это каждый год издавать приказ о продлении уже существующих положений.
Образец для оптовой торговли и на строительство
Учетная политика на ОСНО, как уже было сказано выше, имеет некоторые различая для фирм, задействованных в разных отраслях. К примеру образец на оптовую торговлю выглядит
Скачать же акт для целей налогообложения в сфере строительство можно
Учетная политика для ООО на ОСНО на 2017 для малого предприятия
Документ для ООО для малого предприятия представляет собой акт, в котором четко и подробно обозначены все методы ведения бухгалтерского учета малой формой собственности на будущий год. На основании этой бумаги утверждаются:
- план счетов бухгалтерии;
- формы первичных актов;
- регистры бухучета;
- акты для внутренних отчетностей;
- правила осуществления инвентаризации;
- правила работы с документами и так далее.
Для компаний, относящихся к малым формам собственности, могут выбрать упрощенный вид бухгалтерского отчета, о чем подробнее можно узнать из пункта 3 статьи 20 Закона № 402-ФЗ.
Учетная политика ИП на ОСНО 2017
Итак, программа должна быть составлена с учетом таких требований:
- форма акта может быть произвольной, поскольку закон не дает четких указаний на этот счет;
- в содержании документа стоит указать все основные положения и моменты учетного процесса индивидуального предприятия;
- в акт следует также включить все организационно-технические аспекты (аренда помещения, инвентаря и так далее);
- по своей структуре УП может быть сформирована индивидуально – разделы, части, главы;
- объем документа не регламентирован и зависит от того, сколько сведений в нем содержится;
- все методы, которые используются в ведении бухгалтерского учета подробно описывать нет необходимости в том случае, когда предприниматель не ведет бухучет (подпункт 1 пункта 2 статьи 6 закона № 402-ФЗ);
- методы и способы налогового учета указать следует обязательно.
Все организации должны иметь актуальную учетную политику для целей бухгалтерского и налогового учета. В 2019 году это является особенно важным и ответственным в связи с многочисленными изменениями в законодательстве, которые происходили на протяжении 2019 года. Поэтому даже те организации, которые уже имеют действующую учетную политику, утвержденную сразу на несколько лет, должны внести в нее необходимые изменения.
Учетная политика организации — это совокупность:
- способов ведения бухгалтерского учета (первичное наблюдение, стоимостное измерение, текущая группировка и итоговое обобщение фактов хозяйственной деятельности);
- способов ведения налогового учета по всем видам налогов, используемых в организации.
Правильно выбранная учетная политика оказывает серьезное влияние на величину показателей себестоимости продукции, прибыли, НДС, налога на имущество, а также основных показателей финансового состояния фирмы. Это очень важное средство формирования величины основных показателей деятельности компании, ее ценовой политики и налогового планирования.
Даже если она утверждается сразу на несколько лет, например, на трехлетний или пятилетний период, в нее крайне желательно вносить поправки каждый год, ведь изменения в законодательстве происходят ежегодно. Учетная политика организации на 2019 год должна быть сформирована главным бухгалтером или другим лицом, на которое, в соответствии с законодательством РФ, возложено ведение бухгалтерского учета.
Особенности учетной политики на 2019 год
Порядок ее формирования утвержден приказом Минфина России от 06.10.2008 № 106н «Об утверждении положений по бухгалтерскому учету», соответствующее положение «Учетная политика организации (ПБУ 1/2008 )» содержит требования к обязательным пунктам этого важного бухгалтерского документа:
- рабочий план счетов бухгалтерского учета, содержащий синтетические и аналитические счета, необходимые для ведения бухгалтерского учета в соответствии с требованиями своевременности и полноты отчетности;
- формы первичных документов, регистров бухгалтерского учета, а также документов для внутренней бухгалтерской отчетности;
- порядок проведения инвентаризации активов и обязательств организации;
- способы оценки активов и обязательств;
- правила документооборота и технология обработки информации;
- порядок контроля за хозяйственными операциями;
- другие решения, необходимые для организации бухгалтерского учета.
Эти данные являются неизменными, однако требования законодательства меняются, и документ приходится постоянно обновлять. Делать это надо один раз в год, но не позднее 31 декабря, потому что на 1 января в организации уже должна быть действующая учетная политика на текущий год.
Внести поправки можно как самостоятельно, так и с помощь специального «Конструктора учетной политики» системы КонсультантПлюс, в который уже добавлены изменения на 2019 год.
Переход в конструктор доступен со стартовой страницы в . Сервис позволяет создать этот важный документ с нуля как для целей бухгалтерского учета, так и для целей налогообложения с особенностями общей или упрощенной систем налогообложения. (ОСН или УСН). Например, при УСН начало документа может выглядеть так:
Кроме того, конструктор поможет сформировать новую редакцию учетной политики на основе предыдущей со всеми изменениями законодательства. При этом надо отметить, что сами законодательные нормы переписывать совсем не обязательно. В этом документе должны быть указаны только те правила, при которых возможен выбор способа учета по той или иной операции. При этом нужно указать, какой именно способ из возможных будет использовать компания. Например, способ начисления амортизации основных средств или метод учета расходов на товары. Для целей налогообложения можно указать, будет ли фирма использовать резервы долгов и амортизационную премию, а также применять раздельный учет НДС при условии, что у нее есть облагаемые и не облагаемые этим налогом операции.

В числе изменений, которые стоит внести в документ редакции 2019 года, должны быть не только законодательные поправки, но и изменения в работе самой фирмы. Например, если малое предприятие решает перейти на упрощенный способ бухучета или на другую систему налогообложения.
Что нужно обязательно отразить в учетной политике 2019
Страховые взносы
В учетной политике обязательно нужно утвердить форму карточки индивидуального учета сумм начисленных выплат и иных вознаграждений и сумм начисленных страховых взносов, утвержденную ФНС России. Следует помнить, что форма является рекомендованной, и налоговики оставляют право за организацией самостоятельно выбрать, как вести данный налоговый регистр. В этом случае можно использовать аналогию с НДФЛ, но отразить выбранный метод необходимо обязательно.
Вести учет начисленных выплат и иных вознаграждений, сумм страховых взносов, относящихся к ним, в отношении каждого физического лица, работодателей обязывает п. 4 статьи 431 Налогового кодекса РФ . Чтобы дополнить учетную политику по этому поводу, необходимо издать приказ по организации, а за основу можно взять карточку, которая использовалась ранее, когда взносы администрировали ПФР и ФСС. Проверяющие из ФНС обязательно попросят эти карточки при проведении проверки, а за их отсутствие назначат штраф в размере 200 руб. за каждую карточку, как это предписано статьей 126 НК РФ .
Классификация основных средств
С 01.01.2017 вступила в силу новая редакция Постановления Правительства РФ от 01.01.2002 № 1 . Из этого документа удалена норма о том, что классификацию основных средств можно применять для целей бухгалтерского учета. Ранее бухгалтеры могли посмотреть объект основных средств по классификации, назначить линейный метод амортизации и одинаковый срок полезного использования для всех подобных объектов. При этом между бухгалтерским и налоговым учетами не возникало разницы. Теперь также можно использовать этот метод, но постановление № 1 больше не является документом, прямо регулирующим бухгалтерский учет. Поэтому, если в документе нет ссылки на этот нормативный акт, то можно его там прописать и продолжать использовать прежний метод. Выглядеть этот раздел может примерно так:

Если такого желания нет, то можно определять срок службы основных средств, как предусмотрено ПБУ 6/01 , исходя из рекомендаций производителя и технической документации. Кстати, в шаблоне конструктора КонсультантПлюс есть возможность закрепить в учетной политике положения НК РФ, определяющие лимит стоимости амортизируемого имущества.

Малые предприятия
Малые предприятий имеют право на множество послаблений в части бухгалтерского учета и отчетности. Например, такие организации могут вести бухучет и составлять отчеты по упрощенной форме. Однако, чтобы воспользоваться всеми преференциями, каждую из них они должны прописать в своей учетной политике. В 2019 году для МП также были приняты новые принципы, которые позволяют упростить отчетность. В частности, такие организации, начиная с 01.01.2017, могут не формировать резерв под снижение стоимости МПЗ, если пропишут это у себя, в соответствии с пунктом 25 ПБУ 5/01 . Это нужно учесть при составлении документа на 2019 год.
Также изменения были внесены приказом Минфина России от 16.05.2016 № 64н . В соответствие с ним, малые предприятия имеют право учитывать сырье и материалы по цене поставщика, без включения в нее транспортных расходов, платы посредникам и тому подобных затрат. Более того, по новым правилам все МПЗ можно списывать единовременно, однако это обязательно должно быть отражено в документе.

В заключение нужно отметить, что учетная политика является обязательным внутренним документом организации и ее не нужно направлять после утверждения в территориальный орган ФНС. Также налоговики могут потребовать этот документ в рамках проверки, и тогда за его отсутствие организацию оштрафуют. Кроме того, хотя сама по себе учетная политика организации не дает гарантий в том, что в спорных вопросах проверяющие согласятся с позицией налогоплательщика, она позволяет лучше аргументировать свою позицию при отстаивании интересов в суде в случае споров с налоговой службой. И чем грамотнее будет составлен этот документ, тем выше шансы, что судья окажется на стороне налогоплательщика.
В качестве исходного образца мы выбрали бухгалтерскую учетную политику организации — образец 2018 для ООО, ведущего деятельность в сфере общепита и применяющего УСН «Доходы минус расходы» (15%). Затем в предлагаемый пример учетной политики внесли изменения, которые вступают в силу с 01.01.2019. Получившийся результат можно скачать по ссылке.
Когда предприятия утверждают учетную политику
Сначала развеем давно бытующий миф о том, что учетную политику нужно утверждать ежегодно. На самом деле, если нет изменений, то принятую политику надо последовательно применять из года в год — ст. 8 закона «О бухгалтерском учете» от 06.12.2011 № 402-ФЗ.
Для организаций действуют такие сроки в части разработки и утверждения учетной политики:
|
Ситуация |
Учетная политика |
|
|
Создание новой организации |
В течение не более чем 90 дней с даты регистрации (п. 9 ПБУ 1/2008, утвержденного приказом Минфина России от 06.10.2008 № 106н) |
Не позже даты окончания первого для организации налогового периода (п. 12 ст. 167 НК РФ) |
|
Внесение изменений в учетные политики |
По общему правилу новая учетная политика утверждается в текущем году и применяется с начала следующего года (пп. 10, 12 ПБУ 1/2008) |
|
|
Внесение дополнений в учетные политики |
На момент, когда дополнения стали необходимыми (п. 10 ПБУ 1/2008) |
В том налоговом периоде, когда изменения стали необходимыми (ст. 313 НК РФ) |
ОБРАТИТЕ ВНИМАНИЕ! Изменить и дополнить учетную политику — вещи разные! Изменения влекут за собой необходимость ретроспективного пересчета данных за предшествующие изменению годы для отображения в соответствии с ними входящих учетных остатков и отображения данных прошлых лет в обязательной бухотчетности, в то время как дополнения нужны в первую очередь для корректного отражения текущей учетной информации .
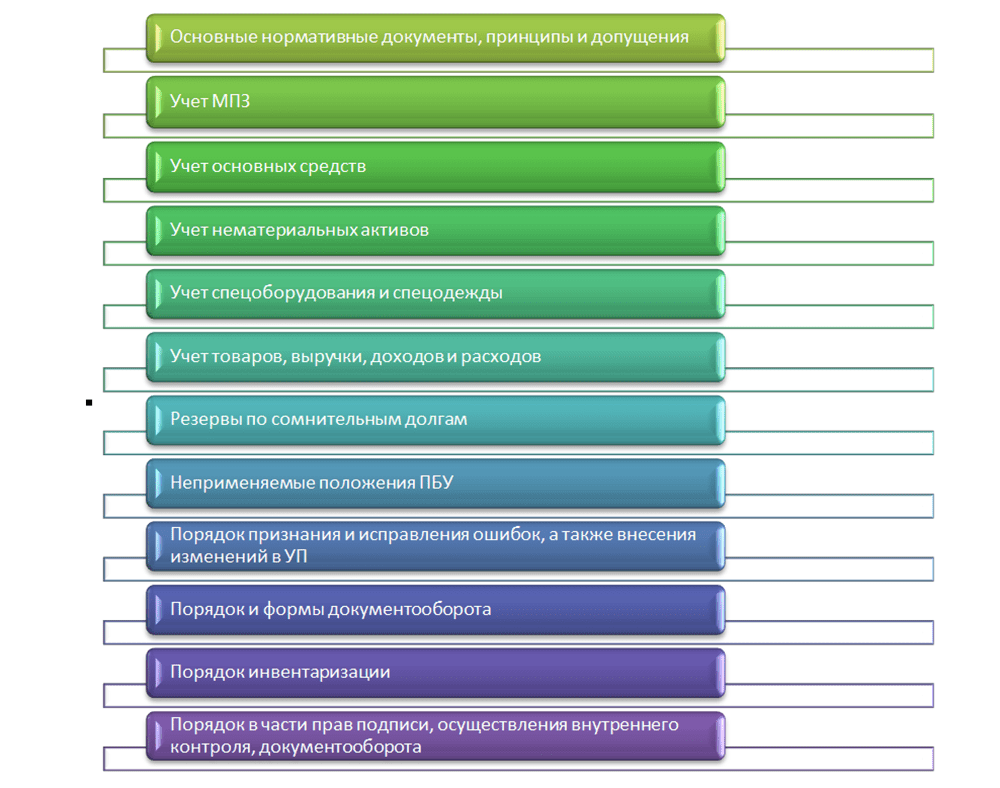
Нормы, переходящие с 2018 года (по пунктам)
Следующие положения предлагаемого примера политики предприятия для целей бухучета остались неизменными с предыдущих годов и продолжают последовательно применяться:
- преамбула и пп. 1-3, т. к. основные нормативные документы, принципы и допущения для формирования учетной политики не изменились;
- пп. 4-6, т. к. применяемые нормы учета МПЗ в данных аспектах не изменились;
- пп. 7-14, т. к. применяемые нормы по ОС в данных аспектах не изменились;
- пп. 15-18, т. к. изложенные в них нормы в отношении НМА решено не изменять;
- пп. 19, 20, т. к. порядок учета спецоборудования и спецодежды, который используется предприятием, официально не изменялся и по-прежнему актуален для целей бухучета;
- пп. 21-30, 35, 36, т. к. представленные в этих пунктах нюансы учета товаров, выручки, доходов и расходов остаются актуальными для организации и их не требуется изменять в связи с изменениями законодательства или системы налогообложения;
- пп. 31-34, т. к. организация формирует и раскрывает в отчетности для бухгалтерских целей резервы по сомнительным долгам, причем применяемый порядок остается актуальным;
- пп. 37-41, т. к. организация по-прежнему не применяет некоторые положения по бухучету в связи со спецификой своей деятельности и статусом малого предприятия;
- пп. 42-45, т. к. действующий порядок признания и исправления ошибок, а также внесения изменений в учетную политику остается актуальным;
- пп. 46-50, т. к. применяемые порядок и формы документооборота остаются актуальными;
- п. 51, т. к. особый порядок инвентаризации некоторых учетных объектов, применяемый организацией, остается актуальным;
- пп. 52-62, т. к. организация продолжает использовать принятый организационный порядок в части прав подписи, осуществления внутреннего контроля, документооборота и декларируемой возможности вносить изменения в настоящую учетную политику.
Вариант документа, утверждающего учетную политику, смотрите в статье «Форма приказа об утверждении учетной политики» .
Изменения, которые нужно учесть, если формируется учетка на 2019 год (по пунктам)
В предлагаемом примере учетной политики предприятия на 2019 год изменен (дополнен) единственный момент, касающийся выбора способа бухучета, не закрепленного в существующих нормативных документах. Это сделано путем добавления в приказ п. 63, указывающего на возможность ориентироваться в этом вопросе на требование рациональности, что доступно для организаций, применяющих упрощенные способы бухгалтерского учета.
Вместе с тем юрлицам, не имеющим права на упрощение учета, нужно иметь в виду, что при осуществлении такого выбора им придется следовать иному пункту обновленного с 06.08.2017 (приказ Минфина России от 28.04.2017 № 69н) ПБУ 1/2008 «Учетная политика организации». Для них ПБУ 1/2008 в новой редакции предусматривает соблюдение определенной последовательности при рассмотрении образца для подражания (п. 7.1):
- стандарты МСФО;
- близкие по смыслу положения федеральных или отраслевых стандартов российского бухучета;
- существующие рекомендации.
Вышеуказанное нововведение не единственное, внесенное в ПБУ 1/2008 приказом № 69н. Однако их целью является уточнение базовых принципов формирования учетной политики, их увязка с обновившимися положениями закона «О бухгалтерском учете» от 06.12.2011 № 402-ФЗ и сближение с принципами, на которых основаны стандарты МСФО, а не конкретизация способов бухучета. Поэтому подробнее эти изменения мы рассматривать не будем. Достаточно объемные комментарии к ним приведены в информационном сообщении Минфина России от 02.08.2017 № ИС-учет-9.
Положения, не вошедшие в готовый документ
В связи с тем, что данные сферы деятельности и объекты учета никак не задействованы в деятельности конкретного предприятия, в настоящей учетной политике не раскрыты порядки:
- признания выручки по работам (услугам) с длительным циклом (п. 13 ПБУ 9/99, утвержденного приказом Минфина России от 06.05.1999 № 32н);
- пересчета и представления в отчетности статей, выраженных в иностранной валюте (пп. 6, 7 ПБУ 3/2006, утвержденного приказом Минфина России от 27.11.2006 № 154н);
- учета бюджетного финансирования и прочего целевого финансирования (ПБУ 13/2000, утвержденного приказом Минфина России от 16.10.2000 № 92н);
- учета НИОКР (ПБУ 17/02, утвержденного приказом Минфина России от 19.11.2002 № 115н);
- учета финансовых вложений (ПБУ 19/02, утвержденного приказом Минфина России от 10.12.2002 № 126н).
О том, на какие аспекты следует обратить внимание, если предприятием также формируется политика для ведения управленческого учета, читайте в статье «Учетная политика для целей управленческого учета» .
Итоги
Готовая учетная политика обладает набором аспектов, характерных именно для той организации, для которой она составлялась. Используя в качестве образца для подготовки учетной политики готовый документ другого предприятия, следует сопоставить и скорректировать положения по каждому пункту. А также учесть те положения, которые могут быть не использованы (не раскрыты) в учетной политике одного предприятия, но должны быть включены в аналогичный документ другого.
Любая организация должна вести бухгалтерский и налоговый учет, фиксируя способы их ведения в учетной политике. Учетная политика организации создает единую систему учета и документооборота, которой обязаны следовать все сотрудники и подразделения фирмы. Отсутствие учетной политики – грубое нарушение, за которое предприятие могут оштрафовать. Как составить учетную политику на 2018 год, и какие особенности следует учесть – об этом наш материал.
Учетная политика предприятия: общие требования к оформлению
Учетная политика составляется по правилам, установленным законом о бухучете № 402-ФЗ от 06.12.2011, а также ПБУ 1/2008. Кроме того, в каждой отрасли могут действовать свои нормы, влияющие на ее содержание.
В составе учетной политики две части: бухгалтерская и налоговая. Их можно оформить в виде единого документа, состоящего из двух разделов, либо сделать два отдельных положения.
Применение учетной политики организации ведется непрерывно из года в год, а обоснованные изменения в нее могут быть внесены только с начала отчетного года. Приказ об учетной политике утверждает руководитель, не позднее 90 дней после регистрации компании. Например, учетная политика 2017 г. должна была быть принята до 31.12.2016г., а документ, утвержденный в 2017 г., вступит в силу лишь с 01.01.2018 г.
Учетная политика организации должна отражать методы учета только по реально имеющимся активам, операциям, обязательствам. В тексте документа целесообразно закреплять те моменты учета, по которым есть выбор из нескольких вариантов, либо закон по ним не содержит однозначного толкования. Например: какие способы амортизации применяются, как создаются резервы и т.п. Переписывать однозначные положения ПБУ, или Налогового кодекса, не предлагающие выбора, бессмысленно.
«Учетная политика организации» ПБУ 1/2008: изменения
С 06.08.2017 г. в ПБУ 1/2008 «Учетная политика организации» вступили в силу поправки (приказ Минфина РФ от 28.04.2017 № 69н). Его положения включают, в частности, следующие новшества:
- действие ПБУ «Учетная политика» теперь распространяется на всех юрлиц, кроме кредитных и государственных организаций,
- введена норма о самостоятельном выборе способа ведения бухучета, независимо от выбора других организаций, а дочерние общества выбирают из стандартов, утвержденным основным обществом (п. 5.1),
- понятие рациональности ведения бухучета уточнено - бухгалтерская информация должна быть достаточно полезна, чтобы оправдать затраты на ее формирование (п. 6),
- в случаях, если определенный способ ведения бухучета в федеральных стандартах отсутствует, организация разрабатывает его сама, исходя из п.п. 5 и 6 ПБУ 1/2008 и рекомендаций по бухучету, последовательно обращаясь к стандартам МСФО, федеральным (ПБУ) и отраслевым стандартам учета (п. 7.1), а фирмам, ведущим упрощенный бухучет (малые предприятия, некоммерческие организации, участники «Сколково»), при формировании учетной политики достаточно руководствоваться требованиями рациональности (п. 7.2),
Содержание учетной политики организации (ООО)
Положения учетной политики должны отражать:
- перечень нормативных актов, на основании которых компания ведет учет: Закон о бухучете № 402-ФЗ, ПБУ, НК РФ и др.,
- рабочий план счетов , оформленный как приложение к учетной политике,
- должности ответственных за организацию и ведение учета в компании,
- формы применяемой «первички», бухгалтерских и налоговых регистров - унифицированные формы, или самостоятельно разработанные,
- вопросы амортизации – методы начисления, периодичность (ежемесячно, раз в год и т.д.),
- лимиты стоимости основных средств , порядок их переоценки,
- учет материалов, готовой продукции, товаров,
- учет доходов и расходов,
- порядок исправления существенных ошибок и критерии отнесения к ним,
- прочие положения, которые организация сочтет нужным отразить.
Если «бухгалтерская» часть учетной политики организации достаточно универсальна для всех, то налоговая будет отличаться для каждого режима налогообложения, но в любом случае должна содержать:
- информацию о применяемой налоговой системе, а если имеет место совмещение налоговых режимов - порядок ведения раздельного учета,
- каким образом уплачиваются налоги в обособленных подразделениях , при их наличии,
- имеет ли предприятие налоговые льготы, и при каких условиях они действуют.
Учетная политика УСН
Нюансы налоговой учетной политике при «упрощенке» зависят от выбранного объекта: «доходы» (6%) , или «доходы минус расходы» (15%) .
Применяя УСН «доходы», в налоговой политике следует отразить:
- порядок учета доходов,
- указать, как уменьшают налоговую базу уплаченные страхвзносы,
- в каком порядке, и по какой ставке рассчитывается налог и авансовые платежи,
- налоговый регистр - КУДИР .
При объекте «доходы минус расходы» особое внимание следует уделить не только доходам, но и расходам, указав:
- порядок учета основных средств, метод начисления амортизации,
- состав материальных расходов,
- порядок учета затрат на реализацию (при их наличии),
- признание прошлых убытков в текущем периоде,
- порядок исчисления и уплаты минимального налога,
в остальном пункты налоговой политики будут аналогичны тем, что указываются для УСН по «доходам».
Учетная политика ОСНО
Один из главных пунктов налоговой политики при ОСНО – ведение учета по налогу на прибыль . В документе следует отразить:
- порядок признания прямых и косвенных расходов предприятия (кассовый, или метод начисления),
- порядок учета основных средств, применяются ли повышающие коэффициенты при амортизации, амортизационная премия, для каких объектов,
- методы оценки материалов, сырья и товаров,
- формируются ли резервы для равномерного распределения расходов в течение года (отпусков, по сомнительным долгам, на ремонт ОС и др.),
- в каком порядке исчисляется и уплачивается налог на прибыль и авансовые платежи по нему,
- применяемые налоговые регистры и т.д.
Особенности учета НДС при формировании учетной политики стоит указать тем, кто от налога освобожден, или проводит операции, облагаемые по ставке 0% - это касается порядка распределения «входящего» НДС.
Учетная политика: образец
Создать образец учетной политики, который одинаково подходил бы для всех предприятий невозможно. В каждом случае есть свои особенности, зависящие от вида деятельности, применяемого налогового режима и многих других факторов. Учетная политика, пример которой приводится здесь, составлена для предприятия, работающего на ОСНО.
К сожалению, с наступлением 2017 года найдется немало документов с устаревшими и шаблонными формулировками, из-за которых возможен спор с налоговой. В статье вы найдете семь самых опасных формулировок в шаблонных и устаревших учетных политиках и безопасные альтернативы для них.
- Об основных средствах
Уберите из бухгалтерской политики ссылку на классификацию. - Об упрощенном учете
Переформулируйте фразу, что компания упростила учет, потому что она малая. - Об ошибках
Разграничьте существенные и несущественные ошибки. - О займах и кредитах
Вычеркните оговорку, что проценты нормируются. Чем заменить? - О программах
Добавьте правило, по которому списываете расходы на программу. - О прямых расходах и резервах
Включите в политику детальный перечень прямых расходов и обновите условия о резервах.
Бухгалтерская учетная политика
- Основные средства;
- Упрощенный учет;
- Ошибки.
О сроке использования основных средств
До 2017 года большинство компаний определяли срок использования основных средств в бухучете по налоговой классификации. Поступать так позволяли нормативные акты. Но с 2017 года эту норму отменили. Связана поправка с тем, что в бухучете компания должна руководствоваться ПБУ 6/01. Согласно ПБУ срок полезного использования основного средства - это период, в течение которого объект будет приносить экономическую выгоду.
В связи с поправкой измените формулировку в учетной политике. Напишите, что вы определяете срок использования так, как сказано в ПБУ. Тогда у аудиторов не будет замечаний к учетной политике.
Чтобы сблизить налоговый и бухгалтерский учет, компания может по-прежнему ориентироваться на налоговую классификацию. Но если планируете использовать объект существенно меньше или больше срока по классификации, то правильнее установить в бухучете плановый срок.
Как установить срок использования основного средства. Компания по-прежнему может ориентироваться на налоговую классификацию, когда определяет срок полезного использования основного средства в бухучете. Ведь основные средства в классификации распределены по группам экономически обоснованно, а не произвольно. Но советуем не писать это в учетной политике. У компании должен быть свой порядок определения сроков в бухучете. В одних организациях срок определяет комиссия по основным средствам, в других - один бухгалтер. Это и опишите в учетной политике. Кроме того, классификация не учитывает конкретные условия использования основных средств - агрессивную среду, установку компании на быстрое обновление основных средств и т. д. Если вы прогнозируете, что по факту будете применять объект существенно меньше или больше, чем в классификации, установите реальный срок использования.
Об упрощенном учете
Раньше в ПБУ были нормы об упрощенном порядке ведения учета для малой компании. Поэтому в шаблонных политиках остались формулировки типа «Компания как субъект малого предпринимательства ведет упрощенный бухучет». Но из ПБУ эти нормы уже убрали. Например, в ПБУ 18/02 говорилось, что его могут не применять «субъекты малого предпринимательства». Теперь эту фразу заменили на «организации, которые вправе применять упрощенные способы ведения бухучета».
Устаревшее условие политики об упрощенном учете надо обновить или убрать. Ведь разница есть не только в формулировках, но и по сути. Не все малые предприятия имеют право упрощать бухучет. Лимит доходов для малых предприятий равен 800 млн рублей. Но если выручка за прошлый год больше 400 млн рублей или активы превышают 60 млн рублей, компания подпадает под обязательный аудит. А те компании, кого проверяют в обязательном порядке аудиторы, не вправе упрощать бухучет. Даже если являются малыми.
Полноценный учет должны вести также кредитные кооперативы, микрофинансовые и другие организации, которые перечислены в части 5 статьи 6 Федерального закона от 6 декабря 2011 г. № 402-ФЗ.
Если вы убедились, что вашей компании нет в запретных перечнях, актуализируйте формулировки про упрощенный бухучет. Если же компания не вправе вести упрощенный бухучет, уберите условия о нем из учетной политики на 2017 год.
Об ошибках
Частое замечание аудиторов - в учетной политике по бухучету не сказано, какие ошибки считаются существенными. А от уровня существенности ошибок зависит, как их исправлять. Если ошибка существенная и ее выявили после того, как утвердили отчетность, нужен ретроспективный пересчет. То есть показатели прошлой отчетности нужно пересчитать так, как будто недочетов не было. Какие ошибки считать существенными, компания определяет самостоятельно.
Те компании, которые вправе упростить бухучет, могут не делать ретроспективный пересчет. То есть такие компании могут исправлять существенные ошибки в таком же порядке, как несущественные. Тогда в учетной политике не требуется устанавливать критерии существенных ошибок.
Налоговая учетная политика
- Займы и кредиты;
- Прямые расходы;
- Резерв.
О займах и кредитах
С 2015 года компании вправе списывать проценты по займам и кредитам в налоговом учете без ограничений. Не все компании отразили это в учетной политике. Все еще встречаются формулировки о том, что организация включает проценты в расходы в пределах норматива.
Старое условие о нормативах исключите из учетной политики. Вводить вместо него новое правило, что компания списывает проценты без ограничений, необязательно. Ведь об этом сказано в Налоговом кодексе. Но у налоговиков на местах часто другое мнение. Они требуют, чтобы изменения закона компания закрепляла в учетной политике. Например, в учетной политике нашей читательницы инспекторы проверили, отразила ли компания условие об учете процентов без лимита. Если вы хотите подстраховаться и исключить лишние вопросы при проверке, замените старое условие об учете процентов на новое.
О программах
В шаблонных налоговых политиках обычно не сказано, как списывать программы, или приводится обобщенная формулировка. Но в Налоговом кодексе нет четких правил по учету программ. Поэтому безопаснее установить их в учетной политике.
Учитывать расходы на программу сразу рискованно. Чиновники считают, что списывать стоимость программ нужно равномерно в течение срока действия лицензионного договора.
Если в договоре нет срока, компания может самостоятельно установить срок учета расходов. Самый безопасный вариант - списывать расходы в течение пяти лет. Этот срок действует по умолчанию для лицензионных договоров и на него обычно ориентируются налоговики. Налоговиков могут поддержать и судьи.
Если компания готова спорить с налоговиками, закрепите в учетной политике, что стоимость программы вы списываете сразу. В этом случае на проверке ссылайтесь на те решения судов, которые в пользу компаний.
О прямых расходах
В шаблонных учетных политиках обычно нет детального списка прямых расходов. Значит, если налоговики заинтересуются этими расходами, компании придется давать пояснения. В итоге может получиться так, что компания считала конкретные расходы косвенными, а налоговики отнесли их к прямым.
Чтобы не было путаницы, лучше привести в налоговой учетной политике подробный перечень тех прямых расходов, которые есть в компании. Например, если торговая компания иногда доставляет товары непосредственно с завода изготовителя до склада покупателя, транспортные расходы безопаснее учитывать как прямые. Либо компания может считать эти расходы косвенными. Но тогда есть риск спора с налоговиками.
О резерве по сомнительным долгам
Проверьте, что в шаблоне налоговой учетной политики сказано о резерве по сомнительным долгам. В 2017 году компания по-прежнему сама решает, создавать в налоговом учете резерв или нет. Но изменился лимит резерва за отчетный период. Теперь лимит равен 10 процентам от выручки за этот период или 10 процентам от выручки за прошлый год - в зависимости от того, какой из этих показателей больше. Актуализируйте условие о лимите, чтобы налоговики не думали, что компания решила ограничить резерв старым нормативом.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации