
Образец обложки кудир как оформить. Определение и расшифровка кудир
Финансовая отчётность - это всегда непросто для малого бизнеса. А налоговая отчётность сложна вдвойне, так как каждая копейка, которая не будет «биться» у налогового контролёра с цифрами бизнеса, может вылиться в серьёзные штрафные санкции для предпринимателя. Базой налоговой отчётности ИП на упрощённом режиме является Книга учёта с замысловатой аббревиатурой КУДиР. Разберём, как заполнять её при УСН.
КУДиР - базовые формальности и нюансы ведения налогового учёта
Основной документ, регламентирующий фискальный учёт предпринимателей, состоящих на учёте в государственном реестре в качестве ИП на упрощённом режиме, - статья 346.24 НК РФ «Налоговый учёт». Здесь содержатся ключевые положения о применении этого учётного документа всеми ИП и организациями. Собственно, заключаются они в одном требовании ФНС РФ: все плательщики единого упрощённого налога должны с момента начала бизнес-деятельности вести Книгу учёта доходов и расходов (КУДиР).
Первое, что, как правило, интересует предпринимателей, начинающих свой бизнес, нужно ли удостоверять Книгу в ИФНС. Ответим сразу: заверять КУДиР у налоговиков не нужно. Но следует учесть, что при проведении камеральной проверки после сдачи декларации по УСН инспекторы имеют право затребовать Книгу для ревизии и сверки с данными, указанными в отчётности. В случае если будет обнаружено, что КУДиР не велась должным образом (или её не было вообще), а также если в ней будут обнаружены ошибки, бизнесмена могут оштрафовать на сумму 10 000-30 000 ₽ (это регламентировано статьями 120 НК РФ и 15.11 КоАП).
Второе, что следует знать: именно на основании КУДиР упрощенцы рассчитывают свою налоговую базу. В связи с этим, если ИП совмещает с УСН ещё один или несколько режимов, учёт прибыли и затрат должен вестись раздельно: по каждому режиму - отдельная Книга учёта доходов и расходов.
Видео: штрафы для ИП при отсутствии КУДиР
Как вести КУДиР в 2018 году
Форма Книги учёта утверждена отдельным Приказом Минфина РФ от 22.10.2012 №135н и приложениями к нему. В связи с этим контроль хозяйственной деятельности должен вестись регулярно и грамотно. Основные формальные требования, которые предъявляются к предпринимателям при оформлении ими Книги учёта хозяйственной деятельности, состоят в следующем:
- в Книгу попадают только те операции, с которых уплачивается налог; если доходы или расходы не влияют на налоговый сбор, в КУДиР они не вносятся;
- при каждом получении дохода и расхода нужно своевременно вносить все реквизиты подтверждающего документа в КУДиР;
- Книга налоговой отчётности может быть оформлена как на бумажном носителе, так и в электронном виде;
- если Книга ведётся от руки, она до начала заполнения должна быть пронумерована, прошита, на последней странице проставляется количество страниц, последняя страница визируется ИП, ставится оттиск печати (при её наличии);
- если КУДиР велась на компьютере, при декларировании она должна быть распечатана, пронумерована и завизирована;
- все данные вносятся с указанием развёрнутых реквизитов по каждому документу;
- суммы вносятся в рублях с копейками;
- записи в КУДиР заполняются в хронологическом порядке;
- ведётся Книга нарастающим итогом, где по каждому отчётному периоду отдельно подводятся итоги: I квартал - II квартал и полугодие - III квартал и 9 месяцев текущего года - IV квартал и полный отчётный год, годовые цифры переносятся в декларацию по УСН;
- один отчётный год - одна КУДиР;
- если в Книгу на бумажном носителе надо внести корректировки, делать это нужно очень аккуратно, каждое исправление визируется лично предпринимателем, рядом ставится дата внесения.
Вести КУДиР можно и в специальных бухгалтерских программах
И знайте: налоговики не обращают внимания, если при формальном заполнении будут незначительные погрешности. Главное, чтобы Книга систематически велась и содержала полные сведения по всем операциям, которые влияют на расчёт налоговой базы.
Есть несколько ключевых моментов ведения этого документа, которые влияют на правильность налогового учёта, на них нужно остановиться подробнее:
Новая форма КУДиР для ИП: что изменилось в 2018 году
Стандартная Книга учёта должна состоять из четырёх основных разделов:
- I раздел КУДиР содержит доходы и расходы ИП;
- II раздел - бизнес-затраты на приобретение основных средств (ОС) и нематериальных активов (НМА);
- III раздел содержит убытки прошедших лет, уменьшающие налоговый сбор;
- IV раздел посвящён расходам, сокращающим сумму налога на уплаченные в бюджет страховые взносы;
- V раздел - нововведение 2018 года, здесь предприниматели, которые уплачивают торговый сбор, должны отражать эти платежи в региональный бюджет.
Что касается нового раздела, введённого с января 2018 года, согласно Приказу Минфина РФ от 01.12.2016 № 227н , все предприниматели, применяющие объект «доходы / 6%», имеют право сокращать сумму своего налога за счёт взноса, уплаченного ими за торговый сбор. Данные в новый раздел вносятся по аналогии с предыдущими разделами:
- полные реквизиты платёжного документа (в данном случае - по перечисленным авансовым платежам торгового сбора);
- период, за который проведена платёжка;
- сумма ТС с копейками.
Отметим, что, может, сегодня торговый сбор и неактуален для всей страны (ТС пока введён только в Москве). Но на подходе торгового обложения стоит Санкт-Петербург, давно ведутся разговоры о Севастополе, могут пройти эти нововведения и в других городах федерального значения. Так что кто знает, не введёт ли завтра региональная власть того региона, где работает ИП, свой сбор с торговцев.
Учтите, что применять к налоговому учёту суммы торгового сбора из раздела IV можно только в случае, если у бизнесмена на руках есть официальное уведомление от налоговой о его применении к ИП.
В результате:
- первый раздел ведут все коммерсанты: и те, кто находится на объекте «доходы», и те, кто ведёт учёт по налоговой базе (НБ) «доходы минус расходы»;
- причём, обратите внимание, что если упрощенцы 6% заполняют только блок «доходы» этой страницы, то столбец «расходы» - особо важная статья для предпринимателей на УСН 15%;
- разделы №II-III ведут только бизнесмены, применяющие НБ «доходы - расходы»;
- а разделы №IV-V нужен только упрощенцам с базой «доходы».
Шаги и подходы по заполнению КУДиР на разных видах УСН отличаются
Заполнение книги учёта доходов и расходов для ИП при УСН «доходы» 6%: образец и нюансы
Логично, что в КУДиР должна быть отражена вся прибыль бизнеса: приходы на расчётный счёт ИП от контрагентов, всё, что прошло по кассе при реализации и т. д. Постоянный учёт доходной части важен для ИП, работающих по обоим объектам. Ведь от этого, во-первых, напрямую зависит сумма налога. Во-вторых, доходная часть влияет на саму возможность осуществлять бизнес-деятельность на данном налоговом режиме (помним про доход в 150 млн рублей). Кроме этого, доход сказывается на сумме страхового сбора ИП (1% от прибыли свыше 300 тыс. руб.). Поэтому это один из важнейших аспектов налогового учёта. В титульном листе КУДиР ИП на УСН 6% указываются: период, Ф.И.О., ИНН ИП, адрес места жительства и объект его налогообложения
Так как ИП-плательщик на УСН «доходы» должен учитывать при расчёте базы строго только свою прибыль, то в раздел №I КУДиР бизнесмен должен вносить лишь приходы на расчётный счёт или деньги, проходящие по кассе. Причём ориентироваться по вопросу, что нужно принимать к доходной части для расчёта налоговой базы, поможет статья 346.15 НК РФ.
Прибыль, которую невозможно учесть на упрощёнке, можно взять в статьях 224, 251, 284 НК РФ. Так, не считаются доходом:
- денежные средства, которые ИП получает из ФСС при возмещении затрат по листам нетрудоспособности работников компании;
- любые излишне уплаченные суммы контрагентам и ведомствам;
- суммы, полученные по кредитованию;
- возвраты ссудных денег, которые выдал сам ИП;
- зарплата, если ИП трудоустроен ещё где-то помимо частного бизнеса;
- доход от реализации имущества, которое не участвует в бизнес-деятельности (к примеру, авто или недвижимости) и пр.
Поступление прибыли отражается путём внесения в Книгу реквизитов платёжного поручения или выписки из кредитной организации. Как уже упоминалось, если необходимо отразить в КУДиР возврат денег клиенту, эта сумма вносится в столбец «доходы» как отрицательная.
В разделе I КУДиР нарастающим итогом ставятся только цифры и суммы по доходам ИП на УСН 6%
Ещё один нюанс, который нужно учитывать при оформлении КУДиР внесение данных в раздел IV. Так как фиксированные страховые взносы, а также добровольные социальные платежи сокращают сумму налога, то объём этих платежей должен быть отражён в четвёртом разделе.
В Книге указываются реквизиты платёжного документа, период, за который эти взносы уплачивались, назначение страхования: пенсионный взнос, мед. страхование или взнос по социалке, а также точная сумма каждой платёжки. Здесь ИП указывают не только страховые взносы «за себя», но и весь спектр страховых платежей за своих работников. Результат вносится поквартально, а финальный годовой взнос самозанятого ИП - в декабре текущего года.
В разделе IV в отдельных строках по мере платежей, а также нарастающим итогом, указываются все страховые платежи ИП «за себя» и за сотрудников
Заполнение КУДиР при УСН «доходы минус расходы» - примеры нужных страниц
Упрощенцам, применяющим шестипроцентный налог, не вменяется обязанность тотально контролировать, и тем более вносить в Книгу свои бизнес-расходы, так как они не влияют на налоговую базу при расчёте налога. Бизнесменам же на УСН «доходы - расходы» нужно вносить в отчётный документ все реквизиты по затратам.
Титульный лист КУДиР ИП на УСН 15% отличается от ставки 6% только строкой «Объект налогообложения»
Полный список затрат, которые ИП на УСН 15% имеет право принять к вычету, есть в статье №346.16 НК РФ, а также в приложении 2 к приказу Минфина РФ от 22.10.2012 г. №135н. При заполнении КУДиР и отчётности нужно руководствоваться этими нормативными актами. Приведём наиболее распространённые затраты, которые можно учесть при расчёте налоговой базы УСН «доходы минус расходы»:
- товарно-материальные ценности, сырьё, материалы для осуществления бизнес-деятельности;
- расходы на доставку ТМЦ и другие транспортные затраты;
- арендные платежи;
- НДС, выставленный контрагентам;
- торговый сбор, взносы;
- затраты на оплату труда работников, премии, другие мотивационные выплаты персоналу;
- расходы на интернет и пр.
Как уже говорилось, раздел I КУДиР для бизнеса на упрощёнке тоже нужен. Только в отличие от варианта УСН 6% здесь полноценно заполняются оба столбца: и доходы, и расходы. В варианте УСН 15% заполняются уже и расходы, причём к ним нужно относиться особенно тщательно
Основные затраты бизнеса в развёрнутом виде отражаются в Книге учёта в блоке II. Это расчёт расходов на приобретение ОС, нематериальных активов. Внешне этот блок кажется массивным и сложным, но здесь нужно только точно вносить данные в столбцы. Здесь важен основополагающий подход - бизнес-траты можно принять к учёту, только если расходы экономически обоснованы, подтверждены документами и в перспективе несут ИП прибыль.
В разделе II указываются не только суммы затрат, ещё нужны и даты ввода ОС в эксплуатацию, и много других моментов
В нашей статье вы найдете книги учета доходов и расходов (КУДИР) для ИП на УСН 6 образец заполнения 2016 года. Такую книгу должны вести все ИП на УСН.
Нужно ли заверять КУДИР для ИП на УСН 6% в налоговой
С 2013 года заверять Книгу учета в налоговой не нужно. Тем не менее, ее отсутствие у предпринимателя приведет к штрафу.
Срочная новость для всех предпринимателей: . Подробности читайте в журнале
Книга учета может потребоваться при выездной налоговой проверке. Выдается по письменному требованию налоговиков.
А вот сдавать книгу учета вместе с декларацией по УСН в налоговую инспекцию не нужно.
Как ИП на УСН вести книгу учета
Форма КУДИР для ИП на УСН со ставкой 6% (образец заполнения здесь) утверждена приказом Минфина России от 22.10.2012 № 135н.
К слову сказать, она подходит для всех упрощенцев, не зависимо от применяемого объекта налогообложения. Правда правила заполнения у упрощенцев с объектом доходы отличаются от тех, кто выбрал объект доходы минус расходы.
Заполнять Книгу учета вы можете авторучкой на бумаге, либо на компьютере. В первом случае бланк КУДИР до заполнения следует распечатать, пронумеровать, прошить, скрепить печатью (при ее наличии) и подписью. Во втором случае все эти действия нужно сделать после окончания года. В электронном виде книгу учета можно вести в экселе или .
Особенности заполнения в 2016 году раздела 1 КУДИР для ИП на УСН 6%
Предприниматели на УСН с объектом доходы в разделе 1 КУДИР отражают доходы от реализации и внереализационные доходы. Их суммы заносят в графу 4 раздела 1. Необлагаемые доходы в Книгу учета записывать не нужно.
В графе 2 раздела 1 КУДИР для ИП на УСН 6 процентов (образец заполнения) указывают дату и номер документа, на основании которого получен доход. Это может быть кассовый чек или Z-отчет, если деньги поступили в кассу. Если же деньги пришли на расчетный счет, в графе 2 нужно указать реквизиты банковской выписки. Кроме того, подтвердить поступление дохода могут товарные накладные, акты приемки-передачи имущества и т.д.
В графе 3 раздела 1 КУДИР для ИП на УСН 6% записывают содержание операции.
Отметим, что записи в Книге учета делаются в хронологическом порядке. Поскольку при упрощенной системе применяется кассовый метод, доходы отражают в день фактического поступления.
Образец заполнения в 2016 году Раздел 1 КУДИР для ИП на УСН процентов, образец заполнения в 2016 году
Ситуация, когда приходится возвращать поступившие ранее деньги, не редкость. В этом случае сумму возврата нужно указать в графе 4 раздела 1 КУДИР со знаком минус.
Образец заполнения КУДИР в 2016 году в случае возврата ранее полученных средств.
Справку к разделу 1 заполняют только упрощенцы с объектом доходы минус расходы. Так сказано в пункте 2.6 порядка заполнения КУДИР. Тем не менее, те, кто применяет объект налогообложения доходы, могут в строке 010 справочной части указать общую сумму полученного дохода.
Как заполнить раздел 4 КУДИР для ИП на УСН со ставкой 6%
ИП на УСН 6% без работников отражают в этом разделе страховые взносы, уплаченные за себя в фиксированном размере, а именно:
- в графе 4: пенсионные взносы;
- в графе 6: взносы на обязательное медицинское страхование.
Нередко ИП уплачивают взносы в конце года. В этом случае всю сумму следует указать в той части таблицы, которая относится к четвертому кварталу. Соответственно уменьшить налог вы сможете только по итогам налогового периода.
А вот если взносы перечислялись в каждом квартале, то и показывать их нужно поквартально. Это более выгодный вариант для ИП. Так как вы сможете уменьшить на взносы не только налог по итогам года, но и авансовые платежи.
Образец заполнения Раздел 4 КУДИР в 2016 году для ИП со ставкой 6 процентов, образецзаполнения без работников.
Если же у ИП есть работники, то он показывает в разделе 4:
- взносы, перечисленные с зарплаты работников;
- пособия по временной нетрудоспособности, оплаченные работодателем за счет собственных средств;
- платежи по договорам добровольного личного страхования;
- страховые взносы, уплаченные за себя в фиксированном размере.
Образец заполнения раздела 4 КУДИР в 2016 году для ИП со ставкой 6%, у которого есть работники.
Книга учета доходов и расходов УСН (КУДиР) обязаны вести ИП и организации, применяющие упрощенную систему налогообложения.
Для ИП на УСН, как на 6% (доходы), так и на 15% (доходы минус расходы), в настоящий момент актуальна КУДиР, форма и порядок заполнения которой, утверждены Приказом Министерства финансов РФ № 135н от 22.10.2012 , зарегистрированным в Минюсте РФ 21.12.2012 за № 26233 с внесенными в нее изменениями Приказом Минфина РФ № 227 н от 07.12.2016 года.
Скачать образец заполнения КУДиР УСН 2018 года, а также бланк этого документа можно по кнопке, размещенной внизу данной страницы.
Как вести КУДиР для ИП на УСН в 2018 году
КУДиР для ИП и организаций, применяющих УСН, ведется в единственном экземпляре. Причем даже если ИП или организации принадлежит несколько торговых точек, или других объектов предпринимательства, КУДиР ведется одна. На каждый календарный год создается новая КУДиР .
Книгу можно вести как на бумажных носителях, так и в электронном виде. Форма одна и та же. Разница в том, что книгу в бумажном варианте необходимо до начала ее ведения, пронумеровать, прошить, скрепить подписью и печатью ИП , если таковая имеется, на последнем листе книги сделать записи о количестве листов. Книгу в электронном виде необходимо распечатать, прошить, скрепить печатью и подписью после окончания отчетного периода, т. е. на конец года.
Заверять в налоговой инспекции КУДиР не надо.
При ведении книги в бумажном варианте допускается исправление ошибок. Любое исправление должно быть обосновано прилагаемым документом, скреплено подписью и печатью (если имеется) руководителя.
При ведении книги в электронном виде есть возможность исправлять ошибки до момента ее распечатывания.
КУДиР заполняется на основе первичных документов, и в хронологической последовательности предприниматели отражают в ней все хозяйственные операции за отчетный период. Обязательно указывается номер и дата первичного документа, на основании которого сделана запись в книгу.
Как заполнять КУДиР для ИП на УСН
1. В случае отражения доходов, уточняйте: выручка, аванс, внереализационный доход.
Согласно НК, дата получения дохода, а, значит, и дата записи в КУДиР для ИП на УСН — день поступления денежных средств в банк, кассу, получение имущественных прав.
2. При отражении расхода, укажите конкретный пункт НК РФ, который позволяет признать ваш расход именно на ту дату, которую вы записываете в КУДиР.
Расходами являются затраты после фактической оплаты товара или услуг с учетом некоторых особенностей:
- расходы на оплату труда, расходы по приобретению сырья и материалов, расходы на оплату процентов за пользование заемными средствами — в момент списания денежных средств с расчетного счета, выплаты из кассы;
- расходы по оплате товара, который приобретен в целях дальнейшей реализации — по мере реализации данного товара;
- расходы по хранению, обслуживанию, транспортировке товара учитываются в составе расходов после фактической оплаты вышеуказанных действий.
3. Записывайте доходы и расходы отдельными строками.
4. Когда есть НДС, выделяйте его в КУДиР для ИП на УСН отдельной строкой. Такое требование связано с тем, что НДС признается по собственным правилам (пп. 8 п. 1 ст. 3 46.16 и пп. 3 п. 2 ст. 346.17 НК РФ). Учесть НДС в расход можно сразу всей суммой, не дожидаясь реализации товара.
5. Если вы выдаете товарные и кассовые чеки клиенту или покупателю, то можно записывать в Книгу учета доходов и расходов УСН каждый товарный или кассовый чек. А можно выручку оприходовать одним приходным кассовым ордером , в котором в качестве приложения указать все оформленные или полученные первичные документы. И тогда в КУДиР за один день будет только одна запись.
6. При внесении в книгу расходов по оплате труда, учитывайте, что зарплата выдается два раза в месяц. Т. е. должно быть две записи, например, 15 и 30 в дни выдачи аванса и зарплаты. В графе первичные документы указывайте номер ведомости и номер расходно-кассового ордера (если зарплата выдается через кассу).
7. НДФЛ, удержанный с зарплаты указывайте отдельной строкой, указав дату, номер платежного поручения, перечисления в бюджет, а также номера ведомостей выдачи аванса и зарплаты.
Еще одно изменение, вступающее в силу с 1 января 2017 в части ведения КУДиР, на основании ст.430 НК РФ, объединило страховые взносы на основании МРОТ и страховые взносы в размере 1% в случае превышения дохода в 300 000 рублей. Теперь без сомнения на 1% от разницы между доходом и 300 000 рублями, перечисленным в бюджет предприниматели имеют право уменьшать налог. До 2017 года некоторые ИФНС отвергали это право и поэтому возникали недоразумения в заполнении КУДиР.
В КУДиР добавлен раздел 5, который должны заполнять плательщики торгового сбора. Пока торговый сбор введен только в г. Москва . Неплательщикам торгового сбора, раздел 5 заполнять нет необходимости. Все платежи по торговому сбору в раздел 5 заносятся в хронологическом порядке. И если ранее существовало неудобство в подсчете уплаченного торгового сбора, то теперь бухгалтер легко подсчитает его итог для уменьшения налога УСН на сумму уплаченного сбора.
Сервис позволяет
- Подготовить книгу доходов и расходов
- Сформировать файл
- Протестировать на ошибки
- Распечатать книгу доходов и расходов
- Отправить через интернет!
Данные образцы новых форм книг учета программы «БухСофт: Упрощенная система» и «Бухсофт Онлайн» заполняют автоматически!
С 2018 года необходимо заполнять новую книгу доходов и расходов 2018. В форму Книги учета доходов и расходов с 2018 года добавлен раздел V. В нем «упрощенец», который рассчитывает единый налог с доходов (6%), должен прописать сумму уплаченного им торгового сбора. Что необходимо для уменьшения на нее суммы единого налога. Эти изменения в КУДиР 2018 прописаны в Приказе Минфина России от 07.12.2016 № 227.
Прошлогодние бланки книг учета:
Как заполнять книгу учета доходов и расходов
На каждый новый налоговый период (год) открывайте новую книгу учета, в единственном экземпляре.
В книге учета доходов и расходов организации и предприниматели отражают хозяйственные операции. Записи вносятся в книгу учета в хронологическом порядке на основании первичных документов (п. 1.1 Порядка, утвержденного приказом Минфина России от 22 октября 2012 № 135н). Регистрировать в книге учета можно документы, подтверждающие поступление или перечисление оплаты: платежные поручения, банковские выписки, кассовые чеки. А также документы, подтверждающие сумму расходов: товарные чеки, квитанции, накладные, акты приема-передачи и т. п. Об этом сказано в письме Минфина России от 6 декабря 2016 № 03-11-06/2/72657. Показатели указывайте в полных рублях, без копеек.
Если ведете книгу учета на бумаге, до начала записей заполните титульный лист, сшейте и пронумеруйте страницы, заверьте подписью руководителя. А если электронно, то тоже самое нужно сделать по окончании налогового периода, распечатав книгу.
Объект «доходы»
Заполняйте раздел I, раздел IV и раздел V. По общему правилу, в Разделе I указывайте только доходы. Но есть два исключения. Первое - расходы на мероприятия, направленные на снижение безработицы и оплаченные за счет бюджетных средств. Второе - расходы за счет субсидий, полученных на поддержку малого и среднего бизнеса в соответствии с Законом от 24 июля 2007 № 209-ФЗ. Такие суммы показывайте в графе 5, как это предусмотрено пунктом 1 статьи 346.17 Налогового кодекса РФ. В частности, сумму полученной субсидии отразите в графе 4 раздела I, а в графе 5 укажите суммы расходов, которые организация осуществила за счет этих средств. Разница между этими показателями должна быть равна нулю. Аналогичные разъяснения есть в письме Минфина России от 28 сентября 2017 № 03-11-06/2/62961. По желанию, конечно, можно отражать в графе 5 и любые другие расходы, которые связаны с получением доходов. Но на расчет единого налога эти данные влиять не будут.
На объекте «доходы» начисленный налог (авансовый платеж за отчетный период) можно уменьшать на сумму налогового вычета. Этот вычет отражайте в разделе IV.
Объект «доходы минус расходы»
Заполняйте разделы I-IV книги, а также справку к разделу I.
| Вид расхода | Дата признания | Основание |
| Расходы на приобретение покупных товаров | День одновременного выполнения трех условий: поставка произведена, товары оплачены продавцу и реализованы на сторону. Стоимость товаров списывается одним из способов: - по стоимости единицы товаров; - по средней стоимости; - по стоимости первых по времени приобретений (ФИФО) |
|
| Расходы, связанные с приобретением и реализацией товаров | День одновременного выполнения двух условий: расходы, связанные с приобретением и реализацией товаров, понесены (услуги оказаны) и оплачены | подп. 23 п. 1 ст. 346.16, подп. 2 п. 2 ст. 346.17 НК РФ |
| Расходы на уплату налогов и сборов в бюджет | Дата уплаты налогов и сборов в бюджет. День погашения налоговой недоимки (в случае наличия задолженности перед бюджетом) |
подп. 22 п. 1 ст. 346.16, подп. 3 п. 2 ст. 346.17 НК РФ |
| «Входной» НДС, перечисленный поставщику | Суммы «входного» НДС, учтенные по отдельной статье затрат, отразите в расходах при одновременном выполнении следующих условий: - налог уплачен поставщику; - товары (работы, услуги), к которым относится сумма «входного» НДС, реализованы (выполнены, оказаны) |
подп. 8 п. 1 ст. 346.16, подп. 2 п. 2 ст. 346.17 НК РФ, письма Минфина России от 7 июля 2006 г. № 03-11-04/2/140, от 29 июня 2006 г. № 03-11-04/2/135 |
| Расходы на приобретение, сооружение, изготовление, достройку, дооборудование, реконструкцию, модернизацию и техническое перевооружение основных средств | Последнее число отчетного (налогового) периода (в отношении фактически понесенных и оплаченных расходов) | подп. 1 п. 1 и п. 3 ст. 346.16, подп. 4 п. 2 ст. 346.17 НК РФ |
| Расходы на оплату труда | День погашения задолженности (списание денег со счета организации, выдача зарплаты из кассы) | подп. 6 п. 1 ст. 346.16, подп. 1 п. 2 ст. 346.17 НК РФ |
| Материальные расходы (в т. ч. расходы на приобретение сырья и материалов) | По общему правилу - день одновременного выполнения двух условий: - материальные ресурсы оприходованы (приняты к учету); - задолженность по оплате материальных ресурсов погашена |
подп. 5 п. 1 ст. 346.16, подп. 1 п. 2 ст. 346.17 НК РФ, письмо Минфина России от 23 января 2009 г. № 03-11-06/2/4 |
| Расходы на оплату процентов за пользование заемными средствами (банковскими кредитами) | День погашения задолженности | подп. 9 п. 1 ст. 346.16, подп. 1 п. 2 ст. 346.17 НК РФ |
| Расходы на оплату услуг сторонних подрядчиков | День погашения задолженности за оказанные услуги | подп. 1 п. 2 ст. 346.17 НК РФ |
Книга доходов и расходов при УСН 2018: скачать программу бесплатно
Книгу доходов и расходов по УСН программа оформит сама!
Заполнение книги доходов и расходов
В программах БухСофт: Упрощенная система и Бухсофт Онлайн для вас реализована возможность автоматически заполнять книгу доходов и расходов в соответствии с действующим законодательством и данными введенными при учете покупок и продаж, учете производства и заработной платы, а также в учете основных средств и нематериальных активов.
Совокупность этих функций убережет вас от возможных ошибок и неточностей в учете и отчетности. Расчет налогов и формирование платежек отныне станет функцией программы, вам надо только распечатать предлагаемые программой документы.
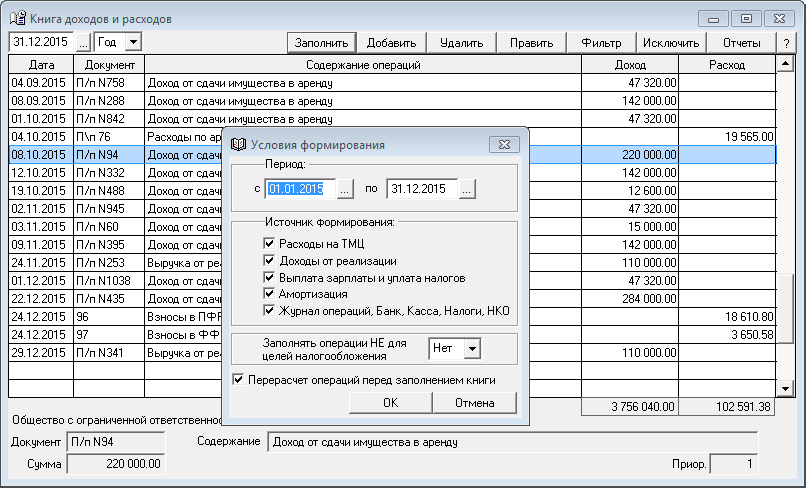
Принцип работы - все очень просто!
При нажатии на кнопку «Заполнить» появляется окно «Условия формирования», в котором указывается Период, за который должна быть сформирована книга и галочкой отмечаются Источники формирования:
- Учет покупок (косвенные расходы)
- Выпуск продукции (прямые расходы)
- Учет продаж (доходы от реализации)
- Учет продаж (себестоимость товара)
- Выплата зарплаты и уплата налогов
- Амортизация
В соответствии с данными, введенными в этих формах, заполнится книга. Любые записи, перенесенные в книгу автоматически, могут быть отредактированы вручную в самой книге.
Ручное заполнение книги доходов и расходов
Может использоваться самостоятельно, без иных функций предлагаемых в программе. В этом случае пользователь просто осуществляет запись в программу хозяйственных операций с помощью справочника доходов и расходов, а программа автоматически формирует и выводит на печать Декларацию по единому налогу и саму Книгу доходов и расходов.
Вручную можно добавить записи и после автоматического заполнения книги.
Печать книги доходов и расходов
В соответствии с «Порядком отражения хозяйственных операций в Книге учета доходов и расходов организаций и индивидуальных предпринимателей, применяющих упрощенную систему налогообложения», книга учета доходов и расходов может вестись как на бумажных носителях, так и в электронном виде. При ведении Книги учета доходов и расходов в электронном виде налогоплательщики обязаны по окончании отчетного (налогового) периода вывести ее на бумажные носители. Книга выводиться в формате Excel по кнопке «Печать».




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации