
Образец формы 6 ндфл за полугодие. Как в отчетности отражаются авансовые выплаты
Допускаемых налоговыми агентами при заполнении и представлении расчета сумм налога на доходы физических лиц, исчисленных и удержанных налоговым агентом (форма 6-НДФЛ).
Давайте вместе рассмотрим, какие нарушения совершаются чаще всего и на что следует обратить внимание.
Строка «020» Раздела № 1
Ошибка: сумма дохода по строке «020» меньше суммы строк «Общая сумма дохода» справок 2-НДФЛ за тот же период.
По этой строке мы отражаем с вами сумму начисленного (не выплаченного!) дохода вашим работникам. Например, в отчете за 9 месяцев 2018 года мы в этой строке покажем всю начисленную заработную плату с января по сентябрь включительно.
Чтобы проверить себя, можно взять справки 2-НДФЛ и сложить все суммы дохода, которые указаны в разделе 5 в строке «Общая сумма дохода» и мы должны получить результат, равный результату, отраженному по строке «020» раздела № 1.
Сверка данных по налогу начисленному по справкам и со строкой «040» отчета 6-НДФЛ
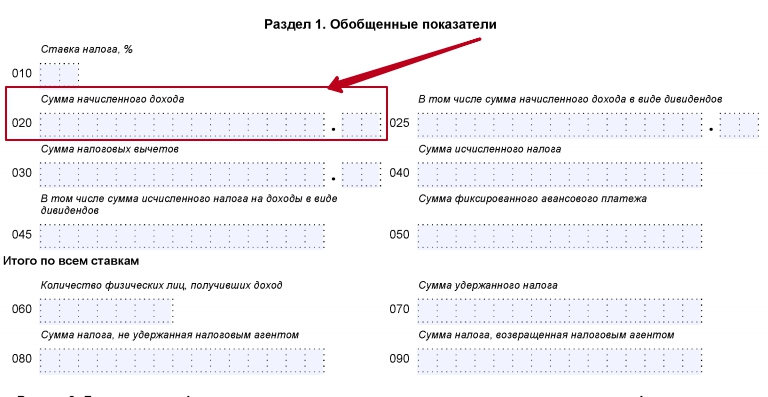 Значение по строке «020» сравним с общей суммой дохода по всем справкам 2-НДФЛ
Строка «040» Раздела № 1
Ошибка: сумма начисленного налога по строке «040» меньше суммы строк «Сумма налога исчисленная» справок 2-НДФЛ за тот же период.
Эта ошибка особенно имеет место, когда мы закрываем год и сдаем годовой 6-НДФЛ, сдаем справки 2-НДФЛ. Даже если на 1 рубль будет идти разница, вам нужно будет представить корректировки. Лучше всего проверить сразу.
 Строка «040» отчета 6-НДФЛ
Строка «060» Раздела № 1
Ошибка: количество работников, которые указаны по этой строке, не совпадает с количеством представленных справок 2-НДФЛ за год.
Заранее, прежде чем сдать отчет, надо подсчитать количество справок 2-НДФЛ и сверить с тем количеством сотрудников, которое вы отражаете по строке «060».

Ошибка: данные в разделе № 1 заполняются не нарастающим итогом, а берутся данные только за какой-то определенный квартал.
Надо быть внимательным, когда вводим данные в раздел № 1. Все суммы в этих строках вносятся нарастающим итогом и только в разделе № 2 мы расшифровываем виды доходов, которые были выплачены за последний квартал.
Посмотрите на рисунок, на котором отмечены две строки, в которых чаще всего допускается ошибка – вносится результат не за весь период, а только за последний квартал. Проверьте свои расчеты перед сдачей отчета.
 Ошибки наиболее частые в этих строках
Строка «020» раздела № 1
Ошибка: в эту строку мы вносим доходы, которые полностью не подлежат налогообложению НДФЛ.
В строку «020» в разделе № 1 бухгалтер внес всю сумму начисленного дохода, включая те доходы, которые полностью не облагаются НДФЛ. Это ошибка. В расчете 6-НДФЛ не показываются доходы, которые не подлежат обложению НДФЛ.
Строка «070» раздела № 1
Ошибка: в отчете за 9 месяцев 2018 года, например, в этой строке бухгалтер отразил сумму налога, которая будет удержана при выплате заработной платы за сентябрь в октябре. Так нельзя делать.
По этой строке не отражается переходящий «остаток» налога, нет. Мы тут показываем фактически удержанную сумму налога.
Приведем простой пример
– заработная плата за 9 месяцев 2018 года составила:
Январь – 180 000, сумма НДФЛ = 13% 23 400
Февраль – 180 000, сумма НДФЛ = 13% 23 400
Март – 215 000, сумма НДФЛ = 13% 27 950
Апрель – 302 000, сумма НДФЛ = 13% 39 260
Май – 302 000, сумма НДФЛ = 13% 39 260
Июнь – 200 000, сумма НДФЛ = 26 000
Июль – 210 000, сумма НДФЛ = 27 300
Август – 250 000, сумма НДФЛ = 32 500
Сентябрь – 300 000, сумма НДФЛ = 39 000
А теперь представим себе на «картинках», какие цифры мы должны отразить в разделе № 1 в каждом квартале:
Отчет за первый квартал 2018 года:

Отчет за полугодие 2018 года:

Отчет за девять месяцев 2018 года:

Строка «080» раздела № 1
Ошибка: по ошибке в эту строку вносят разницу между начисленным налогом и удержанным. Так нельзя. По строке «080» отражается сумма НДФЛ, которая не была удержана работодателем с полученного работником дохода в натуральной форме или материальной выгоды (например) при отсутствии выплаты иных доходов в денежной форме.
Получается, что доход был, а работодатель не смог налог удержать. Эта строка как раз для таких случаев, но не для того, чтобы туда ставить автоматически разницу между начисленным и удержанным НДФЛ.
К данной статье открыты комментарии. При возникновении вопросов, пишите, спрашивайте, я обязательно помогу каждому разобраться.
Удачной вам работы!
Сегодня мы с вами, уважаемые читатели, будем разбираться с тем, как заполнить 6-НДФЛ. Эта форма отчета – одно из нововведений 2016 года. Хоть она и ввелась три года назад, но вот уже наступил 2019 год, а вопросов по ее заполнению по-прежнему множество. Мы начнем с самых стандартных примеров заполнения формы 6-НДФЛ.
Кто сдает 6-НДФЛ
Напомню, что 6-НДФЛ составляется всеми работодателями (и ИП, и юрлицами) по итогам каждого квартала нарастающим итогом !
Как заполнить 6-НДФЛ правильно
А заполнять и сдавать декларации и другие формы отчета проще через специальный сервис .
Ну а теперь приступим к инструкции по правильному заполнению 6-НДФЛ. Ниже разберем несколько примеров.
Важно! В статье бланк 6-НДФЛ заполнен на примере 1 квартала 2019 года.
Заполняем титульник
- Указываем ИНН и КПП юрлица (у ИП только ИНН);
- Проставляем номер корректировки (для первичного отчета ставим «000», если сдаем уже корректировочный отчет – то «001» и т.д.);
- Ставим код периода, за который составлен отчет (есть в Приложениях к приказу об утверждении бланка) и год: если мы сдаем отчет за 1 квартал, то код периода у нас будет «21», ну а год «2019»;
- Далее ставим код налогового органа (куда сдаем отчет) и код места представления (таблица с ними тоже есть в Приложениях к Приказу): когда отчет сдается по месту учета юрлица — ставим «212», если по месту жительства ИП – «120»;
- Указываем наименование юрлица или ФИО ИП;
- Ставим код ОКТМО;
- Указываем контактный телефон, проставляем количество страниц отчета и количество листов приложений к нему, если они есть;
- В тех строчках, которые не заполняются, ввиду отсутствия данных, обязательно проставляются прочерки.
Нижние части титульника заполняются стандартно: левая часть – для лица, представляющего отчет в налоговый орган, правая часть – для работника налоговой.
Образец заполненного титульника отчета 6-НДФЛ

Важно! Если у вас не один код ОКТМО, то нужно будет заполнить несколько отчетов 6-НДФЛ: на каждый код – отдельный отчет.
Когда такое может быть?
- Когда зарплату работникам выплачивает головная организация и обособленное подразделение, находящееся на другой территории – в этом случае, заполняются два отдельных отчета, каждый сдается в свою налоговую согласно проставленному коду ОКТМО;
- Когда у ИП часть деятельности переведена на ЕНВД или патент, соответственно, он стоит на учете как плательщик этих налогов в другой налоговой – здесь ИП должен проставить ОКТМО в соответствии с местом ведения деятельности, переведенной на эти спецрежимы.
На этом, в принципе все, титульник заполнен. В его заполнении, как вы видите, ничего сложного нет. Теперь переходим к разделам. И тут мы сразу разделим все следующие действия на два примера: когда вы выплачиваете работникам зарплату до конца месяца и когда вы ее выплачиваете им уже в следующем месяце.
Что это означает?
Поясню сразу на примере. Зарплата должна выплачиваться работнику минимум 2 раза в месяц: обычно сначала платят аванс, а потом остальную зарплату.
Как это происходит в реальности?
Аванс за текущий месяц чаще выплачивается 15-25 числа этого месяца, то есть, например, аванс за октябрь работник получает 16 октября. А зарплату за октябрь работник может получить как в октябре, например, 31 октября – в последний день месяца, а может уже в ноябре – обычно так и происходит, работодатели выплачивают зарплату за прошедший период до 5-10 числа уже следующего месяца. Даты могут различаться, они устанавливаются работодателем в Положении об оплате труда. Соответственно, мы имеем две ситуации:
- Когда зарплата работникам за текущий месяц выплачивается в этом же месяце;
- Когда зарплата работникам за текущий месяц выплачивается в следующем месяце.
Различать эти ситуации важно именно на стыке периодов. Например, сейчас нужно будет сдать отчет по итогам 1 квартала. Соответственно, для каждой из обозначенных выше ситуаций его показатели будут отличаться.
Заполняем разделы 1 и 2: Если зарплату платим в этом же месяце
Покажем примерный расчет на примере: в компании ООО «Первый» с начала 2018 года работает 5 человек, численность сотрудников не менялась. Допустим, каждому работнику установлена зарплата в 26 250 рублей, соответственно, сумма начисленного дохода, а в нашем случае при заполнении Декларации за 1 квартал 2019 года, мы будет в отчете отображать начисленный доход за период декабрь 2018 – февраль 2019, составил 26 250 *5 = 131 250 руб. (это декабрь 2018г.) и 26 250 *5 * 2 мес. = 262 500 (январь-февраль 2019г.), будет равна 393 750 рублей. Доходы в виде дивидендов не начислялись.
Работникам в январе-феврале 2019 года были предоставлены налоговые вычеты на детей в общей сумме 28 тыс. руб. За декабрь 2018 года стандартные вычеты не предоставлялись, так как совокупный доход каждого работника превысил 350 тыс. рублей. Получается, что исчисленный НДФЛ за декабрь 2018 составил 131 250 *13% = 17 063 рубля, а за январь-февраль 2019 года — (262 500– 28 000) * 13% = 30 486 рублей.
Как это нужно проставить в отчете? Открываем Раздел 1 и построчно заполняем:
- Стр. 010 – 13% (если есть начислялись доходы, облагаемые НДФЛ по другим ставкам, то в отчете нужно будет заполнить несколько Разделов 1 – каждая ставка проставляется на отдельном листе со сквозной нумерацией);
- Стр. 020 – ставим 393 750 рублей, т.е. всю сумму дохода работников за декабрь-февраль 2019 г.;
- Стр. 030 – ставим 28 000 рублей, т.е. суммы вычетов, предоставленных работникам;
- Стр. 040 – ставим 47 549 рублей, т.е. всю сумму НДФЛ, исчисленную по итогам 9 месяцев;
- Если при заполнении строк 025; 045; 050; 080; 090 нет данных, так как не начислялись дивиденды, как в нашем случае, то в них проставляются не прочерки, а 0 (см. п. 1.8 Порядка по заполнению формы, утв. Приказом ФНС России №ММВ-7-11-450 от 14.05.2015г.)
- Стр. 070 – 47 549 рублей, т.е. сумму удержанного налога.
Строки 060 – 090 включают в себя общие суммы для всех последующих разделов. Поэтому, если при заполнении у вас несколько листов, то эти данные проставляются только на первом из них. На остальных листах в строках 060-090 ставятся прочерки.
Важно! Если вы выплачиваете зарплату за текущий месяц в течение этого же месяца, то в идеале у вас будет выполняться равенство: стр. 040 = стр. 070. То есть, сколько налога НДФЛ с доходов работников вы исчислили, столько и удержали. Если часть суммы НДФЛ не удержана по каким-либо причинам, она показывается в строке 080. В этом случае, равенство будет таким: стр. 040 = стр. 070 + стр. 080.
В Разделе 2 теперь нужно отразить суммы по датам. Обратите внимание, что при выплате зарплаты следует учитывать следующие даты:
- Датой получения дохода (для целей расчета НДФЛ) считается последнее число месяца, за который эта зарплата начисляется, к примеру, 31.01.
- Датой удержания НДФЛ считается дата фактической выплаты денег, а это в нашем примере – 5 февраля.
- Датой уплаты НДФЛ в бюджет считается день, идущий после дня выплаты денег. В нашем примере это будет 6 февраля.
Теперь заполняем каждый блок Раздела 2. В последующие налоговые периоды данные проставляются нарастающим итогом.
- Стр. 100 – 12.2018;
- Стр. 110 – 01.2019; (дата выплаты смещена по причине новогодних праздников)
- Стр. 140 – 17 063 рублей (сумма удержанного НДФЛ за месяц);
- Стр. 120 – 01.2019.
В итоге, после того, как вы заполните Раздел 2, у вас сумма строк 130 по всем месяцам должна быть равна строке 020, а сумма строк 140 по всем месяцам – строке 070.
Образец заполнения второй страницы 6-НДФЛ с разделами 1 и 2

Заполняем 1 и 2 разделы: Если зарплату платим в следующем месяце
Пример по идее остается тот же: 5 работников, зарплата каждого 26 250 рублей, итоговый доход за 9 месяцев 1 181 250 рублей. Доходы в виде дивидендов не начислялись. Зарплата за текущий месяц выдается 10 числа следующего месяца, то есть зарплату за сентябрь работники получат 10 октября.
Налоговые вычеты, предоставленные работникам за период с начала года, составили все те же 36 тыс. руб. Сумма исчисленного НДФЛ составляет: (1 181 250 – 36 000) * 13% = 148 881 рублей, в том числе 17 063 рублей – НДФЛ с зарплаты за сентябрь.
Что ставим в отчете? Открываем Раздел 1 и построчно заполняем:
- Стр. 010 – 13% (если были доходы, облагаемые по другим ставкам, то заполняем разделе несколько раз);
- Стр. 020 – ставим те же 1 181 250 рублей общего дохода;
- Стр. 030 – ставим те же 36 000 рублей вычетов;
- Стр. 040 – ставим 148 881 рублей, т.е. всю сумму НДФЛ, исчисленную по итогам 9 месяцев;
- Остальные строки прочерки, так как доходы в виде дивидендов не начислялись.
Теперь переходим к итоговой части Раздела 1. Здесь нужно проставить:
- Стр. 060 – 5 человек, так как в компании 5 работников;
- Стр 070 – 131 818 рублей (148 881 руб. – 17 063 руб.), т.е. НДФЛ здесь проставляется без учета налога с зарплаты за сентябрь: мы его не удержали, так как зарплату еще не выплатили.
Важно! В этом случае стр. 070 будет меньше стр. 040, так как с зарплаты за сентябрь налог еще не удержан. Ставить оставшуюся сумму (17 063 руб.) в строку 080 тоже не надо. Отчет составляется по состоянию на последний день периода, а так как зарплата по состоянию на этот день не выплачена, то и обязанности удержать налог не возникает.
Заполненный Раздел 1 для этой ситуации будет выглядеть вот так:

В Разделе 2 теперь нужно отразить суммы по датам. Даты здесь будут считаться по-другому.
- Датой получения дохода для целей расчета НДФЛ будет так же считаться последнее число рабочего месяца. В сентябре это 30 число.
- Датой удержания НДФЛ считается дата фактической выплаты денег. Чтобы 10 октября работники получили зарплату, ее надо перечислить в банк на день раньше. Получается, что датой удержания НДФЛ 9 октября.
- Датой уплаты НДФЛ в бюджет считается дата, следующая за днем выплаты денег. В нашем примере это будет 10 октября.
Далее заполняем каждый блок Раздела 2 с начала года, то есть расписываем суммы по каждому месяцу. Но данные по зарплате за сентябрь мы здесь не покажем, они попадут уже в отчет за год, так как выплачена зарплата будет только в октябре. В отчете за год данные за сентябрь нужно будет заполнить так:
- Стр. 100 – 09.2017;
- Стр. 130 – 131 250 рублей (зарплата работников за месяц);
- Стр. 110 – 10.2017;
- Стр. 140 – 17 063 рублей (сумма удержанного НДФЛ за месяц с учетом полученных работниками стандартных вычетов);
- Стр. 120 – 10.2017.
Теперь вы знаете, как заполнить 6-НДФЛ. Если есть вопросы, задавайте в комментариях!
Обратите внимание: новая статья в виде инструкции по заполнению 6-НДФЛ за 2 квартал 2019 года размещена по этой .
6-НДФЛ за 2 квартал 2018 года - обязательный отчет для тех работодателей, кто работает с привлечением наемного персонала. В какой срок нужно сдать расчет 6-НДФЛ за первое полугодие 2018 года? Как отражать в нем переходящую заработную плату за март и июнь? Какие особенности отражения отпускных, больничных и премий? Приводим инструкцию заполнения с конкретными примерами.
Зачем нужна форма 6-НДФЛ
Практически все бизнесмены пользуются услугами наемных работников и выплачивают им вознаграждение. Исключением являются только ИП, ведущие свое дело самостоятельно. Все остальные владельцы бизнеса платят зарплату наемным сотрудникам. Следовательно, они выполняют обязанности налогового агента по НДФЛ и должны предоставлять соответствующие отчеты. Один из таких отчетов - форма 6-НДФЛ.
До 2016 года данные для ФНС РФ предоставлялись налоговыми агентами только один раз в год в формате 2-НДФЛ. С 2016 года появилось важное нововведение - квартальная форма 6-НДФЛ. Она была введена приказом ФНС от 14.10.2015 N ММВ-7-11/450@ (далее - приказ № 450). В отличие от «персонифицированного» ежегодного отчета в новую форму включают информацию об удержании и перечислении платежей по компании в целом. Основная цель введения отчета - усиление контроля за налоговыми агентами.
Кто обязан сдавать 6-НДФЛ
Обязанность касается абсолютно всех налоговых агентов по НДФЛ, как организаций, так и физлиц (ИП, адвокатов, нотариусов). Таким образом, сдавать отчет должны все те, кто выплачивает облагаемые доходы физлицам. Причем отчет нужно сдавать не только при наличии выплат, но и по факту начисления зарплаты в отчетном периоде, даже если ее выплата будет произведена позднее.
Срок сдачи 6-НДФЛ за 2 квартал 2018 года
Расчеты по форме 6-НДФЛ сдаются в следующие сроки (абзац 3 пункта 2 статьи 230 НК РФ):
- по итогам I квартала – не позднее 30 апреля,
- по итогам полугодия – не позднее 31 июля,
- по итогам 9 месяцев – не позднее 31 октября,
- по итогам года – не позднее 1 апреля следующего года.

Какой бланк: старый или новый?
Новый бланк утвержден не был, поэтому применяйте прежнюю форму и формат.
Титульный лист
Этот раздел посвящен общей информации о субъекте, предоставляющем отчет и параметрам самой формы:
Коды ИНН и КПП
Если отчитывается «обособка», то КПП приводим для того региона, где оно зарегистрировано. Если отчитывается физлицо, то КПП будет отсутствовать.
Номер корректировки
Если самим плательщиком или проверяющими будут обнаружены ошибки в сданном отчете, то нужно отправить исправленную версию. Для того чтобы можно было отличить первоначальную версию и последующие исправления, и служит данное поле. Для первичного варианта в нем проставляем «000», затем, при наличии уточненок - «001», «002» и т. д.
Период предоставления (код)
Здесь закодирован период, за который сдают эту ежеквартальную форму. Коды берутся из приложения 1 к Порядку заполнения, утв. приказом № 450 (далее - Порядок).
Отчеты, предоставляемые в связи с ликвидацией (реорганизацией) компании, кодируют отдельно. Период в этом случае соответствует дате ликвидации (реорганизации). Для обычного отчета за полугодие нужно вставить код 31. Если же компания была ликвидирована, например, в мае, то отчет тоже считается предоставленным за полугодие. Но в этом случае проставляют специальный «ликвидационный» код 52.
Налоговый период (год)
Здесь укажите отчетный год в четырехзначном формате.
 Предоставляется в налоговый орган (код)
Приводим четырехзначный код налоговой инспекции, в которую сдается отчет.
Каждый блок состоит из пяти строк. Рассмотрим подробнее, как их следует оформлять:
- Стр. 100 фиксирует дату получения дохода (ее берем из ст. 223 НК РФ). Например, при выплате зарплаты - последний день расчетного месяца.
- В стр. 110 фиксируют дату удержания налога с дохода.
- Стр. 120 содержит дату, которую НК РФ определяет для перечисления в бюджет. В большинстве случаев, в т. ч. и при выдаче заработной платы, это день, следующий за днем выплаты вознаграждения (п. 6 ст. 226 НК РФ). Но для отдельных видов выплат могут быть установлены и другие условия. Например, при оплате больничных и отпускных платеж нужно провести не позднее последнего числа месяца, в котором была выплата.
- В стр. 130 отразите сумму дохода, которая получена в дату, содержащуюся в стр. 100 (включая НДФЛ). Если получатель дохода имеет право на вычеты, то их не нужно исключать из строки 130.
- В стр. 140 приводят сумму налога, удержанную в дату, обозначенную в стр. 110.
Отражение «переходных» выплат
Много вопросов у налогоплательщиков вызывает занесение в форму «переходных» выплат. Речь идет о тех ситуациях, когда доход выплачивается в одном отчетном периоде, а налог подлежит перечислению в другом.
Зарплата за март выплачена в апреле
Например, зарплата за март 2018 г. выплачена 10.04.2018.
В этом случае в отчете за 1 квартал мартовская зарплата будет отражаться только в разделе 1:
- В стр. 020 - сумма начисленной зарплаты.
- В стр. 040 - налог с этой суммы.
Вся остальная информация уже попадет в отчет за 2 квартал:
- В стр. 70 разд. 1 - сумма удержанного налога.
- В стр. 100 разд. 2 - 31.03.2018 (датой получения дохода в виде зарплаты является последний день расчетного месяца).
- В стр. 110 разд. 2 - 10.04.2018 (налог удержан при выплате зарплаты).
- В стр. 120 разд. 2 - 11.04.2018 (установленная НК РФ дата перечисления НДФЛ с зарплаты - следующий рабочий день после выплаты).
- В стр. 130 разд. 2 - сумма начисленной заработной платы.
- В стр. 140 разд. 2 - сумма удержанного с данной выплаты налога.
Зарплата за июнь выплачена в июле
Наиболее распространенная ситуация: заработная плата за июнь выплачена в июле (то есть, уже в третьем квартале 2018 года). Аванс и зарплату за июнь 2018 года не нужно отражать в разделе 2 формы 6-НДФЛ за полугодие, потому что налог будет фактически удержан лишь в июле 2018 года. Соответственно, суммы аванса и зарплаты за июнь, а также удержанный налог найдут свое отражение в разделе 2 за расчета за 9 месяцев 2018 года. А вот в разделе 1 суммы аванса и зарплаты за июнь должны быть, потому что даты исчисления НДФЛ приходятся на первое полугодие 2018 года. Приведем пример для заполнения.
ПРИМЕР
Аванс по зарплате за июнь организация выплатила 27 июня – 35 000 рублей. Вторую часть зарплаты организация выплатила 10 июля 2018 года в сумме 40 000 рублей. Всего – 75 000 рублей. Эта сумма облагается подоходным налогом по ставке 13 процентов в размере 9750 р. (75 000 р. x 13 %). В день выплаты зарплаты (10 июля) этот налог будет удержан, а на следующий день – перечислен.
Июньскую зарплату, выплаченную в июле 2018 года, покажите в разделе 1 расчета 6-НДФЛ за первое полугодие 2018 года. Причем впишите в отчет только начисленный доход, вычеты и НДФЛ (строки 020, 030 и 040). В строках 070 и 080 данные по июньской зарплате не показывайте. Ведь дата удержания налога (день фактической выплаты зарплаты) еще не наступила. Назвать такой налог неудержанным нельзя.
05.07.2017. Тема статьи:
Пример заполнения формы 6-НДФЛ
за полугодие 2017 года
Не позднее 31 июля 2017 года надо представить отчет 6-НДФЛ за полугодие.
Заполнить этот расчет сложнее, чем за 1 квартал. Так как показатели разделов 1 и 2 не совпадут.
В разделе 1 надо показать сведения нарастающим итогом с начала года, за январь-июнь. А в разделе 2 – за апрель, май и июнь.
Форма 6-НДФЛ состоит из:
- титульного листа;
- раздела «Обобщенные показатели»;
- раздела 2 «Даты и суммы фактически полученных доходов и удержанного налога на доходы физических лиц».
Нулевой расчет по форме 6-НДФЛ: выплат не было
Бывают ситуации, когда в течение отчетного периода работодатель ничего не начислял и не выплачивал физлицам. Соответственно, и не удерживал налог на доходы физлиц. Значит, сдавать расчеты по форме 6-НДФЛ не обязательно. Ведь работодатель не признается налоговым агентом. Однако по своей инициативе компания или работодатель могут представить в инспекцию нулевой расчет 6-НДФЛ. Инспекторы его примут (п. 2 ст. 230 НК РФ, письма ФНС России от 1 августа 2016 г. № БС-4-11/13984, от 23 марта 2016 г. № БС-4-11/4901 и от 4 мая 2016 г. № БС-4-11/7928). Если решите отправить нулевую отчетность за полугодие или 6-НДФЛ за 2 квартал, то заполните ее так. Количество физических лиц обозначьте как 0. А в разделе 2 по строкам 100–120 поставьте любую дату в интервале от 1 января до 30 июня, например, 01.06.2017.Или заполните три блока строк 100–120. И поставьте в них:
- 30.04.2017;
- 31.05.2017;
- 30.06.2017.
Ошибки в расчетах 6-НДФЛ
В какой части отчета ошибались |
Что делали не так | Как правильно |
|---|---|---|
Строка 070 |
Включали в строку 070 налог с переходящей зарплаты, хотя удерживали его только в следующем квартале. |
НДФЛ с переходящей зарплаты, который удержали в следующем квартале, в строку 070 не включают. |
Строка 060 |
Сотрудников, которые работают по трудовым и гражданско-правовым договорам, считают дважды. |
Если в течение года человек работал по двум договорам — и по трудовому, и по гражданско-правовому, в строке 060 его учитывают как одно физлицо.+ |
Строка 080 |
Путали налог, не удержанный в отчетном периоде, с налогом, который невозможно удержать. В результате включали в строку 080 налог с переходящей зарплаты, который удерживали в следующем квартале. |
В строке 080 налог указывают только в том случае, если компания не сможет его удержать в течение всего года. Например, с доходов в натуральной форме или с материальной выгоды. |
Строка 100 |
Дату для строки 100 определяют по Налоговому кодексу. Например, дата фактического получения дохода для зарплаты — последний день месяца, за который она начислена. Значит, для зарплаты за январь в строке 100 указываем 31.01.2017. |
|
Заполняли нарастающим итогом с начала года. |
Раздел заполняют только за отчетный квартал. Например, в 6-НДФЛ за 2016 год в разделе 2 надо было отразить только данные за IV квартал. |
|
Разные виды доходов показывали отдельно, даже если у них все даты были одинаковые. |
Разделять доходы по видам нет смысла. В один блок можно включать все доходы, у которых даты для строк 100—120 совпадают. Например, ежемесячные премии, которые компания выдает в один день с зарплатой. |
Пример заполнения 6-НДФЛ: переходящая зарплата
Чтобы правильно отразить зарплату в 6-НДФЛ за 2 квартал 2017 года (пример заполнения ниже), надо посмотреть на дату ее выплаты. Дело в том, если компания начинает операцию в одном периоде, а завершает ее в другом периоде, то она отражается в том периоде, в котором она завершена. Момент завершения операции соответствует периоду, в котором наступает срок уплаты НДФЛ (письмо ФНС России от 25.01.2017 № БС-4-11/1250). То есть в расчете 6-НДФЛ за полугодие 2017 года июньскую зарплату, которую выдали в июле, отражайте только в разделе 1. В строке 020 надо записать начисленный доход, а в строке 040 - рассчитанный налог. А вот удержанный налог в строке 070 указывать не нужно. Налог, который удержите в июле с июньской зарплаты, отразите по строке 070 раздела 1 расчета за 9 месяцев. В разделе 2 полугодового отчета июньскую зарплату не показывайте. Она попадет в отчет за 9 месяцев.Мартовскую зарплату надо отразить в 6-НДФЛ за 2 квартал 2017 года, если компания выплатила ее работникам в апреле.
Пример
«Компания выплачивает зарплату работникам 10-го числа каждого месяца. За июнь работники получили деньги 10 июля 2017 года. Общая сумма зарплаты - 160 000 руб., НДФЛ - 20 800 руб. Бухгалтер отразит в 6-НДФЛ за 2 квартал 2017 год только начисленный доход и рассчитанный налог по строкам 020 и 040, как на образце ниже».
Пример заполнения 6-НДФЛ за полугодие (2 квартал)
Пример для 6-НДФЛ за 2 квартал: отпускные
Отпускные облагаются НДФЛ, поэтому эти выплаты надо отразить в 6-НДФЛ за 2 квартал 2017 года (пример заполнения ниже). В раздел 1 попадут все выданные отпускные с января по июнь включительно, а в раздел 2 – только за апрель-июнь. В разделе 2 следует заполнить по отпускным столько блоков, сколько дней в квартале работники получили эти суммы. Если в один и тот же день отпускные были перечислены нескольким работникам, выплаты надо объединить и записать в одном блоке строк 100-140. Если отпускные работники получали в разные дни, на каждого сотрудника следует заполнить отдельный блок. При этом в строках 100 и 110 указывается дата выдачи денег сотруднику, в строке 120 – последний день месяца, в котором выплачены отпускные.Пример
«Компания в июне 2017 года выплатила отпускные двум сотрудника: Иванову и Петрову. Иванов получил деньги 2 июня. Начисленная сумма отпускных – 15 000 руб., НДФЛ – 1950 руб. Петров получил деньги – 9 июня. Сумма отпускных – 12 000 руб., НДФЛ – 1560 руб. Пример заполнения 6-НДФЛ за 2 квартал 2017 года с отпускными смотрите ниже».
Пример заполнения 6 НДФЛ за 2 квартал (полугодие) 2017 года

Пример заполнения расчета 6-НДФЛ за 2 квартал 2017: премии
Если платите работникам премии, то эти выплаты тоже отражайте в 6-НДФЛ. Но правила разные в зависимости от вида премии. Разовые премии к юбилею, празднику, следует отражать отдельно от зарплаты. Так как доход признается в разные дни. По зарплате – это последний день месяца, за который она начислена. По премиям – день их выдачи (ст. 223 НК РФ). Аналогичное правило действие и в отношении квартальных, полугодовых и годовых премий. Если премии работники получают ежемесячно и эти деньги - часть оплаты труда, то такие премии в разделе 2 надо показывать вместе с зарплатой. Поскольку дата признания дохода этих выплат единая - последний день месяца, за который их начислили.Пример
«Компания 5 июня выплатила сотрудникам премии за май. Общая сумма выплат 80 000 руб. НДФЛ – 10 400 руб. В этот же день одному из работников выдали премию к юбилею - 5000 руб. НДФЛ с выплаты - 650 руб. Пример отражения премий в 6-НДФЛ за 2 квартал 2017 года смотрите на рисунке ниже».




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации