
Образец бухгалтерской справки. Бухгалтерская справка: как правильно составить
Существует утвержденная форма справки о стоимости выполненных работ и затрат.
Издревле повелось правило предоставлять подтверждение затрат на оплату товара, работ, услуг. В ряде случаев такими документами могут служить: накладные, счета-фактуры, товарные чеки, приходные кассовые ордера. На этой странице сайта мы рассмотрим подтверждающий затраты документ, называемый справкой о стоимости выполненных работ. Существует утвержденная форма справки о стоимости выполненных работ и затрат. По специальной прямой ссылке образец данной формы можно скачать бесплатно.
Справка о стоимости затрат может быть выполнена на весь комплекс действий по объекту, либо на каждый отдельно взятый участок. Последний вариант применяется, когда направлений много и контроль выполненной документации с каждым из них неизбежен. Справка фиксирует цену в определенный момент покупки материала или действия. Спустя некоторое время стоимость может измениться, поэтому написание подтверждающих документов в назначенное время очень важно для правильного бухгалтерского учета на предприятии.
- Наименование, дата, место составления. Реквизиты заказчика, организации-исполнителя с контактной информацией;
- Точное местонахождение объекта;
- Данные основного документа правоотношений контрагентов;
- Перечисление выполненных работ и услуг и их стоимость;
- Общая стоимость выполненных действий, включая налог на добавленную стоимость;
- Подпись руководителя, печать.
ВАЖНО! Иногда, в процессе работ, затраты могут быть не соразмерными с теми данными, которые написаны в контракте. В процессе деятельности приходиться докупать сопутствующие материалы, поскольку учесть их потребность заранее нереально. Информационный лист выполняется в количестве экземпляров равном числу сторон основного соглашения. Незабываем о грамотности исполнения любой информирующей бумаги. Неправильное написание оборачивается гораздо большими проблемами и судебными издержками.
Дата: 2015-09-05
Справка о стоимости выполненных работ и затрат форма кс-3 образец
Когда составляют бухгалтерскую справку
В первую очередь определим, что это за справка. Это первичный бухгалтерский документ, который используется для отражения специфических хозяйственных операций учреждения. Так, например, статья 313 НК РФ регламентирует перечень ситуаций, при которых используется бухсправка:
- При выявлении неточностей и ошибок в бухгалтерском учете. В такой ситуации составляется образец бухгалтерской справки об исправлении ошибки, который и является подтверждением внесения исправлений в бухучет.
- При необходимости специфической детализации учета.
Например, при ведении раздельного учета по НДС.
- При необходимости внесения пояснительных записей к хозяйственным операциям. Например, для отражения операций по списанию дебиторской или кредиторской задолженности.
- Для подтверждения расчетов, производимых при осуществлении хозяйственных операций.
Мы предлагаем образец написания бухгалтерской справки для некоммерческой организации.
Бланк документа
Для внесения аналогичных записей в бухучете используйте унифицированный бланк справки ОКУД 0504833 либо разработайте бланк самостоятельно. Форму разработанного документа утвердите в учетной политике или отдельным приказом.
Проверьте, бланк должен содержать обязательные реквизиты:
- наименование документа;
- дата его составления;
- полное или сокращенное название организации в соответствии с уставной документацией;
- суть проведенной хозяйственной операции;
- Ф.И.О. ответственного лица, составившего документ.
Независимо от выбранного бланка отражайте операции с помощью бухгалтерских справок с соблюдением хронологического порядка.
В противном случае споров с налоговыми инспекторами не избежать.
Образец бухсправки, самостоятельно разработанной в НКО
Скачать бланк бухгалтерской справки ОКУД 0504833
Правила составления бухсправки
Определим ключевые правила составления документа:
- Документ составляет ответственное лицо. Например, бухгалтер или главбух.
- Бланк заполняется от руки (синими или черными чернилами) либо с помощью компьютера. Если в учреждении применяется специальная программа для ведения бухучета, то бланк заполняется с помощью программных средств.
- Исправления в документе допустимы. Вносятся в соответствии с установленными требованиями: неверная запись зачеркивается, рядом прописывают верную информацию, заверяют подписью ответственного лица, расшифровкой и печатью.
- Бухсправку подписывают исполнитель и главный бухгалтер. В некоторых учреждениях бланк подписывает еще и руководитель.
Подшивать бухсправки следует вместе с документацией к соответствующему регистру учета. Например, исправление ошибок в начислении зарплаты: бухсправку подшивают с табелями, ведомостями и приказами.
Рассмотрим, как правильно составить бухсправку в унифицированном бланке на актуальных примерах.
Образец заполнения: исправляем ошибку в учете
Бухгалтер НКО «Доброволь» при сверке итогов за январь 2018 года выявила, что материальные запасы по счету № б/н на сумму 15 000 рублей были оприходованы дважды. Для исправления ошибки была сделана соответствующая запись в бухучете и оформлена бухсправка.
Образец заполнения бухгалтерской справки 0504833 будет выглядеть так:
Образец заполнения: отражение дополнительной информации и расчетов
НКО «Доброволь» в январе 2018 года израсходовало 300 000 рублей на проведение торжества по случаю юбилея фирмы. Затраты признаны представительскими. Однако, такие затраты могут быть учтены в составе необлагаемой базы, но не более 4 % от затрат на оплату труда.
Организация ежеквартально уплачивает налог на прибыль в размере 24 % (ОСНО). За первый квартал 2018 года затраты на оплату труда персонала составили 1 500 000,00 рублей.
Образец расчета бухгалтерской справки для этого случая будет выглядеть так:
Образец бухгалтерской справки о задолженности для суда
НКО «Доброволь» по договору № 1 от 01.01.2017 поставило ООО «Покупатель» продукцию на сумму 450 000,00 рублей. По договору ООО «Покупатель» должен был перечислить средства на расчетный счет НКО до 28.02.2017. Однако расчет не поступил до настоящего времени.
Юрист НКО «Доброволь» подготовил иск о погашении задолженности. Бухгалтер составил бухсправку для подтверждения дебиторской задолженности в зале судебного заседания:
Бухгалтерская справка об исправлении ошибки, допущенной при расчете пособия по временной нетрудоспособности (образец заполнения)
————————————————————————— ¦ ЗАО «Стейнвей» ¦ ¦ ¦ ¦ Бухгалтерская справка N 37 ¦ ¦ ¦ ¦ от 25 мая 2011 года ¦ ¦ ¦ ¦ Содержание хозяйственной операции: исправление ошибки, допущенной при¦ ¦расчете пособия по временной нетрудоспособности. ¦ ¦ ¦ ¦ При расчете пособия по временной нетрудоспособности за период с 11 по¦ ¦21 января 2011 г. пианисту В.А. Блютнеру не были учтены премии,¦ ¦выплаченные в январе 2009 г. и октябре 2010 г. в размере 5800 руб. и 7500¦ ¦руб. соответственно. ¦ ¦ В результате неправильного расчета сумма пособия составила¦ ¦12 306,47 руб. (816 700 руб. : 730 x 100% x 11 календ. дн.) вместо¦ ¦12 506,89 руб. (830 000 руб. : 730 x 100% x 11 календ. дн.). ¦ ¦ Сумма пособия, подлежащая доначислению, равна 200,42 руб.¦ ¦(11 369,86 руб. — 11 187,67 руб.). ¦ ¦ Кроме того, в результате неправильного расчета пособия возникла¦ ¦недоимка по НДФЛ в размере 26 руб. (12 506,89 руб. x 13% -¦ ¦12 306,47 руб. x 13%), которая подлежит удержанию и перечислению в бюджет¦ ¦25 мая 2011 г. вместе с пени за просрочку платежа за 110 календарных¦ ¦дней в сумме 0,76 руб. (26 руб. x 7,75% x 1/300 x 23 календ. дн. +¦ ¦26 руб. x 8% x 1/300 x 64 календ. дн. + 26 руб. x 8,25% x 1/300 x ¦ ¦23 календ. дн.). ¦ ¦ Доначисление, удержание и перечисление налога в бюджет отражаются в¦ ¦карточке налогового учета НДФЛ за 2011 г. ¦ ¦ В бухгалтерском учете начисление суммы пособия было отражено¦ ¦проводками, приведенными ниже. ¦ ¦ ¦ ¦ 4 февраля 2011 г. ¦ ¦ Дебет 26 Кредит 70 ¦ ¦ — 3356,31 руб. (1118,77 руб. x 3 календ. дн.) — начислено пособие за¦ ¦первые три календарных дня временной нетрудоспособности за счет средств¦ ¦организации; ¦ ¦ Дебет 69-1 Кредит 70 ¦ ¦ — 8950,16 руб. (12 306,47 руб. — 3356,31 руб.) — начислено пособие за¦ ¦оставшиеся семь дней временной нетрудоспособности за счет средств ФСС РФ;¦ ¦ Дебет 70 Кредит 68, субсчет «Расчеты по НДФЛ», ¦ ¦ — 1600 руб. (12 306,48 руб. x 13%) — удержан налог на доходы¦ ¦физических лиц; ¦ ¦ Дебет 70 Кредит 50 ¦ ¦ — 10 706,47 руб. (12 306,47 руб. — 1600 руб.) — выплачено пособие по¦ ¦временной нетрудоспособности за минусом удержанного НДФЛ. ¦ ¦ ¦ ¦ Ошибка обнаружена 25 мая 2011 г. Для ее исправления в бухгалтерском¦ ¦учете сделаны записи, приведенные ниже. ¦ ¦ ¦ ¦ 25 мая 2011 г. ¦ ¦ Дебет 26 Кредит 70 ¦ ¦ — 54,66 руб. (1136,99 руб. x 3 календ. дн. — 3356,31 руб.) -¦ ¦доначислено пособие за первые три календарных дня временной¦ ¦нетрудоспособности за счет средств организации; ¦ ¦ Дебет 69-1 Кредит 70 ¦ ¦ — 145,76 руб. (12 506,89 руб. — 8950,16 руб. — 3356,31 руб. -¦ ¦54,66 руб.) — доначислено пособие за оставшиеся семь дней временной¦ ¦нетрудоспособности за счет средств ФСС РФ; ¦ ¦ Дебет 70 Кредит 68, субсчет «Расчеты по НДФЛ», ¦ ¦ — 26 руб. (12 506,89 руб. x 13% — 1600 руб.) — удержан налог на¦ ¦доходы физических лиц; ¦ ¦ Дебет 91-2 Кредит 68, субсчет «Расчеты по НДФЛ», ¦ ¦ — 0,76 руб. (26 руб. x 7,75% x 1/300 x 23 календ. дн. + 26 руб. x¦ ¦8% x 1/300 x 64 календ.
дн. + 26 руб. x 8,25% x 1/300 x 23 календ. дн.) -¦ ¦начислены пени за просрочку уплаты НДФЛ; ¦ ¦ Дебет 68, субсчет «Расчеты по НДФЛ», Кредит 51 ¦ ¦ — 26 руб. — сумма доначисленного НДФЛ перечислена в бюджет; ¦ ¦ Дебет 68, субсчет «Расчеты по НДФЛ», Кредит 51 ¦ ¦ — 0,76 руб. — перечислены с расчетного счета пени за просрочку уплаты¦ ¦НДФЛ. ¦ ¦ ¦ ¦ 6 июня 2011 г. ¦ ¦ Дебет 70 Кредит 50 ¦ ¦ — 174,42 руб. (12 506,89 руб. — 10 706,47 руб. — 1600 руб. -¦ ¦26 руб.) — выплачено пособие по временной нетрудоспособности за минусом¦ ¦удержанного НДФЛ. ¦ ¦ ¦ ¦ Главный бухгалтер ЗАО «Стейнвей» Абель А.М. Абель¦ —————————————————————————
Комментарии:
Бухгалтерская справка образец и примеры заполнения
Основным документом, которым Налоговый кодекс регламентирует оформлять исправления в учете, является бухгалтерская справка. В этом документе указываются те операции, которые подлежат корректировке, причины, приведшие к ошибочным записям, верные корреспонденции счетов и суммы операций.
Это первичный документ, форма которого официально не разработана и не утверждена. Поэтому, компании самостоятельно придумывает эту форму, и указывают ее в приложении к учетной политике. Однако есть ряд реквизитов, которые бухгалтерская справка обязательно должна содержать:
Наименование и дата документа;
официальное название организации;
содержание операции и ее измерители;
должности и ФИО ответственных лиц, их личные подписи.
Бухгалтерская справка – главное официальное разъяснение о сделанных исправлениях. К ней прикладываются копии первичной документации, содержащие ошибку и перерасчеты. Именно этот пакет документов поможет вам в критической ситуации объясниться с инспекцией.
Чаще всего бухгалтеры коммерческой организации пользуются текстовой формой справки. Рассмотрим несколько практических примеров оформления документа.
Ошибка в учете – корректировка при помощи справки
Основной способ исправление ошибки в расчетах – доначисление или сторнирование определенной суммы.
Пример1: переплата зарплаты.
ООО «Праздник» начислило и уплатило заработную плату своему сотруднику Лебедеву Н.А.: в марте 5000 рублей, в апреле – 4500. В мае обнаружилось, что за март была начислена лишняя сумма, на самом деле зарплата составила 4500. Сотрудник пошел навстречу бухгалтерии и согласился внести в кассу переплату. Также работнику бухгалтерии необходимо скорректировать сумму удержанного НДФЛ.
Бухгалтером была составлена бухгалтерская справка, сделан перерасчет и следующие проводки:
Д26 К70 – 500 руб. Сторно лишней суммы начисленной зарплаты.
Д70 К68 – 65 руб.
Сторно лишней суммы удержанного налога на доходы.
В день внесения работником переплаты в кассу:
Д50 К70 – 435 руб. Излишне выплаченные денежные средства внесены в кассу.
Что касается переплаты по НДФЛ, образовавшейся по итогам марта, она была зачтена при следующей уплате налога.
Отражение операции с дополнительными расчетами
Бухгалтерская справка – универсальный документ. Он предназначен не только для фиксации изменений в учете в текущем периоде, но и для отражения прибылей или убытков прошлых лет, обнаруженных в прошлые годы. А также он выручит сотрудника бухгалтерии, в случае необходимости оформить операцию, для которой не предусмотрено унифицированной формы. В таком случае составляют справку-расчет, чтобы зафиксировать не только сумму операции, но и процедуру ее расчета.
Возьмем конкретный пример из практики. Бухгалтерские справки идеальны для оформления распределения расходов при раздельном учете, которые в бухгалтерском учете принимаются полностью, а в налоговом – исключительно в пределах нормы.
Пример 2: принятие представительских расходов.
ООО «Праздник» 15 марта организовало официальную встречу представителей партнерской компании и провело переговоры. На мероприятие ушло 400 000 рублей представительских расходов. Напомним, что такие затраты при расчете налога на прибыль принимаются в размере не более 4% от ФОТ в том периоде, в котором они были произведены.
Компания ежеквартально отчитывается по налогу на прибыль. Представительские расходы аккумулируются на 26-м счете.
30 марта бухгалтер ООО «Праздник» определил норматив представительских расходов и оформил бухгалтерскую справку.
Подтверждение операции с контрагентом
Довольно часто в практике отношений с контрагентами встречаются операции взаиморасчета. Их также можно оформить при помощи бухгалтерской справки.
Также этот документ пригодится, если вы являетесь арендатором. Многие арендодатели не выписывают акт, поскольку по ГК РФ аренда не является услугой. Составляя бухгалтерскую справку, бухгалтер будет ежемесячно принимать соответствующие расходы.
Оформляя справку, бухгалтер может прояснить некоторые показатели учета, например, возникшую сумму по возмещению НДС из бюджета или необходимость подачи корректировочной декларации.
Во многих случаях наличие подробной бухгалтерской справки поможет снять лишние вопросы со стороны налоговиков при проведении камеральной проверки.
Пример 3: списание арендной платы за месяц.
ООО «Праздник» ежемесячно оплачивает арендную плату за офис в размере 20 000 рублей. Обычно компания вносит оплату авансом сразу за весь квартал в первых числах первого месяца этого периода.
Бухгалтерская справка - образец написания ее представлен в нашей статье. Это первичный документ, являющийся обоснованием некоторых хозяйственных операций. О том, что он собой представляет, когда его нужно применять и как заполнять, вы узнаете из нашего материала.
Зачем нужна бухгалтерская справка-расчет
Бухгалтерская справка признается первичным документом на основании ст. 313 НК РФ. Ее применение в учете организаций и предпринимателей может быть обусловлено:
- Наличием ошибок в бухгалтерском или налоговом учете. В этом случае корректировку допущенных неточностей можно подтвердить бухгалтерской справкой. Такую справку применяют, например, если при отражении хозяйственной операции был использован неверный бухгалтерский счет или же проводка была сделана на сумму, отличную от суммы, указанной в первичном документе. Чтобы обосновать отражение исправительной проводки, составляется бухгалтерская справка.
- Необходимостью указания дополнительных расчетов, обосновывающих особенность учета. Данные справки часто применяются, например, при организации раздельного учета по НДС или для обоснования принятия суммы расходов в целях исчисления налога на прибыль по нормируемым затратам.
- Необходимостью пояснений к хозоперациям. Справки-пояснения составляются, например, при отражении проводок на списание дебиторской или кредиторской задолженности.
Формат бухгалтерской справки не регламентирован. Однако она должна содержать все необходимые реквизиты, предусмотренные для первичных документов в ст. 9 закона «О бухгалтерском учете» от 06.12.2011 № 402-ФЗ:
- наименование документа;
- дата составления;
- название организации или ИП;
- cуть хозоперации;
- Ф. И. О. лица, составившего документ.
При этом вид используемой бухгалтерской справки мы рекомендуем утвердить учетной политикой.
Основные моменты, на которые следует обратить внимание при формировании учетной политики, сформулированы в материале .
Образец бухгалтерской справки-расчета вы найдете на нашем сайте.
Как выглядит образец бухгалтерской справки о списании дебиторской задолженности
Как уже указывалось ранее, справка, составляемая при списании дебиторской задолженности, представляет собой справку-пояснение.
Образец такой справки можно скачать на нашем сайте.
С правилами списания дебиторской задолженности вы можете ознакомиться в статье .
Какой вид имеет бухгалтерская справка: образец написания по ОС и для ФСС
Чаще всего при помощи бухгалтерских справок исправляются допущенные ошибки, (например, по амортизационным отчислениям) либо подтверждается балансовая стоимость основных средств.
Для того чтобы понять, как заполнить документ о балансовой стоимости, скачайте у нас на сайте .
Для исправления ошибок в предоставляемых во внебюджетные фонды отчетах также потребуется подавать бухгалтерскую справку. Приведем образец написания бухгалтерской справки в ФСС.
Итоги
Бухгалтерские справки - это первичные документы для хозопераций, не имеющих иных оправдательных документов для их проведения. Чаще всего такие операции связаны с исправлениями, дополнительными расчетами или пояснениями. Важным моментом для составления справки является указание в ней обязательных реквизитов, присущих первичному документу, а также правильное изложение сути обосновываемой хозяйственной операции.
Бухгалтерская справка - основной документ бухгалтера для исправлений и пояснений в бухгалтерии (ст. 313 НК РФ). Используйте наши образцы для различных ситуаций: в ФСС, по зарплате, по отпускным, по суточным, основным средствам.
Образцы
Когда понадобится: чтобы обосновать размер выплаченных суточных, например, в случае налоговой проверки....
Срочная новость для бухгалтерии по отчетности: . Читайте в журнале
Когда понадобится: если нужно исправить ошибку в бухгалтерском регистре.
Когда понадобится: для расчета суммы дивидендов, которая положена каждому из учредителей. Рассчитать эту сумму нужно самостоятельно
Когда понадобится: если работник увольняется до истечения рабочего года, в счет которого ему был предоставлен ежегодный отпуск. В этом случае сумму отпускных, приходящуюся на неотработанное время, необходимо удержать при начислении зарплаты.
Когда понадобится: если организация в налоговом учете формирует резерв на оплату отпусков....
Когда понадобится: для документального обоснования списания долга перед контрагентом, срок давности по которому превысил три года.
Когда понадобится: для расчета суммы земельного налога. Служит основанием для отражения налога в бухучете....
Когда понадобится: при составлении годовой бухгалтерской отчетности. Сумму чистых активов необходимо указать в отчете об изменениях капитала....
Когда понадобится: для внесения исправлений в бухучете.
Когда понадобится: для расчета суммы процентов в целях бухгалтерского и налогового учета. Служит основанием для отражения операций по начислению процентов в бухучете....
Когда понадобится: для документального обоснования затрат, связанных с заготовкой и доставкой материалов в организацию....
Когда понадобится: для подтверждения расходов на сбор с 12-тонников....
Когда понадобится: для расчета стоимости деловой репутации. Служит основанием для учета этой стоимости в бухучете....
Когда понадобится: если нужно закрыть отчетный период, а документы от ресурсоснабжающих организаций еще не поступили....
Когда понадобится: для подтверждения остаточной стоимости основных средств. Остаточная (балансовая) стоимость основных средств - это разница между фактическими затратами на их приобретение (сооружение, изготовление) и суммой начисленной амортизации (п. 49 Положения, утвержденного приказом Минфина России от 29 июля 1998 г. № 34н)....
Когда понадобится: при выявлении в организации неучтенного имущества и для подтверждения его рыночной стоимости....
Когда понадобится: если поставщик предоставил скидку после отгрузки товаров. В таком случае покупатель должен скорректировать в бухучете стоимость товаров на размер скидки....
Когда понадобится: если истек срок исковой давности задолженности или она является нереальной для взыскания по другим основаниям.
Когда понадобится: если организация проводит валютные операции. В этом случае могут возникать положительные и отрицательные курсовые разницы.
Когда понадобится: если организация приобрела путевки и оплатила их за счет нераспределенной прибыли.
Когда понадобится: для расчета платы за загрязнение окружающей среды.
Когда понадобится: для расчета суммы процентов по векселю. Служит основанием для учета процентов в бухучете....
Когда понадобится: если у автомобиля, на котором сотрудник совершает служебную поездку, неисправен прибор регистрации пройденного пути. Она будет документальным подтверждением внесенных в путевой лист сведений о километраже....
Когда понадобится: если организация решила уменьшить уставный капитал путем погашения ранее выкупленных акций. Разница между ценой выкупа и номинальной стоимостью выкупленных акций покрывается за счет резервного фонда общества....
Когда понадобится: если необходимо восстановить НДС по имуществу, переданному в качестве вклада в уставный капитал другой организации, но счет- фактура, на основании которого начислялся налог, отсутствует.
Когда понадобится: если решили списать старый долг контрагента, взыскать который за три года не удалось, или есть судебное постановление о невозможности его взыскания....
Когда понадобится: если сумма налога, которая должна быть удержана налоговым агентом, превышает 50-процентное ограничение, установленное пунктом 4 статьи 226 Налогового кодекса РФ.
Когда понадобится: если организация использует льготу по НДФЛ при оплате лечения (медобслуживания) сотрудников....
Когда понадобится: для расчета суммы купонного дохода по корпоративной облигации. Служит основанием для отражения дохода в бухучете....
Когда понадобится: если организация должна начать применять ПБУ 18/02 не с начала календарного года....
Когда понадобится: для расчета отчислений на формирование резервного фонда. Служит основанием для отражения отчислений в бухучете....
Когда понадобится: если суммы выплат сотруднику при увольнении достаточно для удержания отпускных за неотработанные дни отпуска.
Когда понадобится: при выявлении расхождения фактического количества ТМЦ с товарно- сопроводительными документами.
Любая хозяйственная операция из жизнедеятельности учреждения должна найти свое отражение в бухгалтерском учете, и эта тема — далеко не новость для бухгалтеров. Каждый факт деятельности должен быть подтвержден документально. Внесение записей без подтверждающей первичной документации недопустимо.
Для большинства операций финансово-хозяйственной деятельности предприятия предусмотрены специальные унифицированные бланки первичной документации. Применение унифицированных форм не обязательно, и бланки можно разработать самостоятельно или же доработать существующие. Однако многие организации предпочитают применять унифицированные формы первички и учетных регистров.
Но далеко не все события хозяйственной жизнедеятельности экономического субъекта могут быть отражены специальными бланками. Для определенного рода операций нет ни форм, ни нормативов учета. Но это не означает, что такие факты можно скрывать, то есть не отражать в бухучете. Именно для таких операций предусмотрены специальные бланки первичной документации — бухгалтерские справки.
Бухгалтерской справкой можно отразить совершенно любую операцию: от начисления заработной платы или отпускных до формирования себестоимости готового продукта или расходы на оплату налогов в бюджет. Данный бланк первичной документации универсален и позволяет раскрывать обязательные реквизиты для регистрации фактов в учете.
Когда составляют бухгалтерскую справку
В первую очередь определим, что это за справка. Это первичный бухгалтерский документ, который используется для отражения специфических хозяйственных операций учреждения. Например, статья 313 НК РФ регламентирует перечень ситуаций, при которых используется бухсправка:
- При выявлении неточностей и ошибок в бухгалтерском учете. В такой ситуации составляется образец бухгалтерской справки об исправлении ошибки, который и является подтверждением внесения исправлений в бухучет.
- При необходимости специфической детализации учета. Например, при ведении раздельного учета по НДС.
- При необходимости внесения пояснительных записей к хозяйственным операциям. Например, для отражения операций по списанию дебиторской или кредиторской задолженности.
- Для подтверждения расчетов, производимых при осуществлении хозяйственных операций. Примером данной ситуации может быть , или же или .
Бланк документа
Для внесения аналогичных записей в бухучете используйте унифицированный бланк справки ОКУД 0504833 либо разработайте бланк самостоятельно. Форму разработанного документа утвердите в учетной политике или отдельным приказом.
Проверьте, образец написания бухгалтерской справки должен содержать обязательные реквизиты:
- наименование документа;
- дата его составления;
- полное или сокращенное название организации в соответствии с уставной документацией (дополнительно могут быть отражены реквизиты, идентифицирующие субъект, — ИНН, КПП, адрес);
- суть проведенной хозяйственной операции;
- Ф.И.О. ответственного лица, составившего документ.
Независимо от выбранного бланка, отражайте операции с помощью бухгалтерских справок с соблюдением хронологического порядка. В противном случае споров с налоговыми инспекторами и соответствующих актов не избежать.
Образец бухсправки, самостоятельно разработанной в НКО
Скачать бланк бухгалтерской справки ОКУД 0504833

Правила составления бухсправки
Определим ключевые правила составления документа:
- Документ составляет ответственное лицо при его объявлении или назначении. Например бухгалтер или главбух.
- Бланк заполняется от руки (синими или черными чернилами) либо с помощью компьютера. Если в учреждении применяется специальная программа или сайт для ведения бухучета, то бланк заполняется с помощью программных средств.
- Исправления в документе допустимы. Вносятся в соответствии с установленными требованиями: неверная запись зачеркивается, рядом прописывают верную информацию, заверяют подписью ответственного лица, расшифровкой и печатью.
- Бухсправку подписывают исполнитель и главный бухгалтер. В некоторых учреждениях бланк могут отправлять на подпись руководителю.
Подшивать бухсправки следует вместе с документацией к соответствующему регистру учета. Например, исправление ошибок в начислении зарплаты: бухсправку подшивают с табелями, ведомостями и приказами.
Красное сторно
Сферы применения бухгалтерской справки довольно разноплановые. Документ может подтверждать и расчетные операции, и детализировать сведения о конкретном событии, и содержать информацию о раздельном ведении учета, а также вносить исправительные записи. Среди упомянутых операций обособленно идут записи с отрицательными числовыми значениями — так называемое красное сторно.
Эта операция используется не только для исправления ошибок, чтобы скорректировать неверные значения, но и для особых видов событий. Например, для списания торговой наценки или для корректировки показателей материально-производственных затрат.
Особенность операции в том, что сама бухгалтерская проводка составляется так же, как и ошибочная запись. Но сумма в данном случае отражается со знаком минус. Все так называемые минусы в бухгалтерском учете принято фиксировать красным цветом. Отсюда и такое название операции — «красное сторно». Для наглядности рассмотрим пример.
По результатам проверки была выявлена излишне начисленная сумма по страховым взносам на заработную плату основного персонала за март. Было начислено 100 000 рублей, а нужно было 97 000 рублей. Излишек составил 3000 рублей.
Проводки будут следующие:
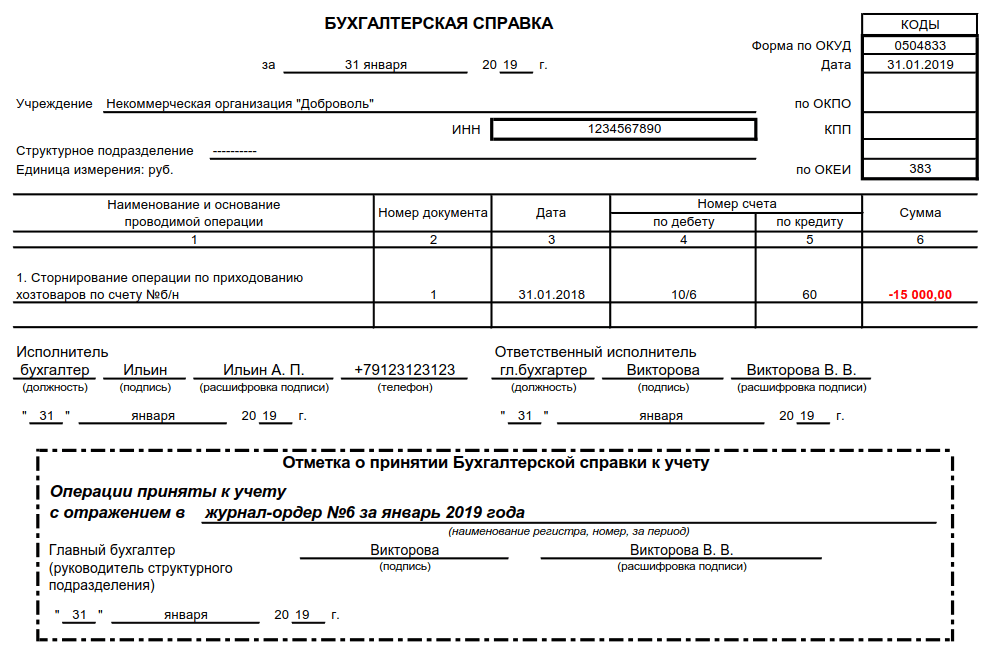
Образец заполнения: исправляем ошибку в учете
Разберем, как правильно составить бухсправку на унифицированном бланке на актуальных примерах. Бухгалтер НКО «Доброволь» при сверке итогов за январь 2019 года выявила, что материальные запасы по счету № б/н на сумму 15 000 рублей были оприходованы дважды. Для исправления ошибки была сделана соответствующая запись в бухучете и оформлена бухсправка.
Образец заполнения бухгалтерской справки 0504833 будет выглядеть так:
Образец заполнения: отражение дополнительной информации и расчетов
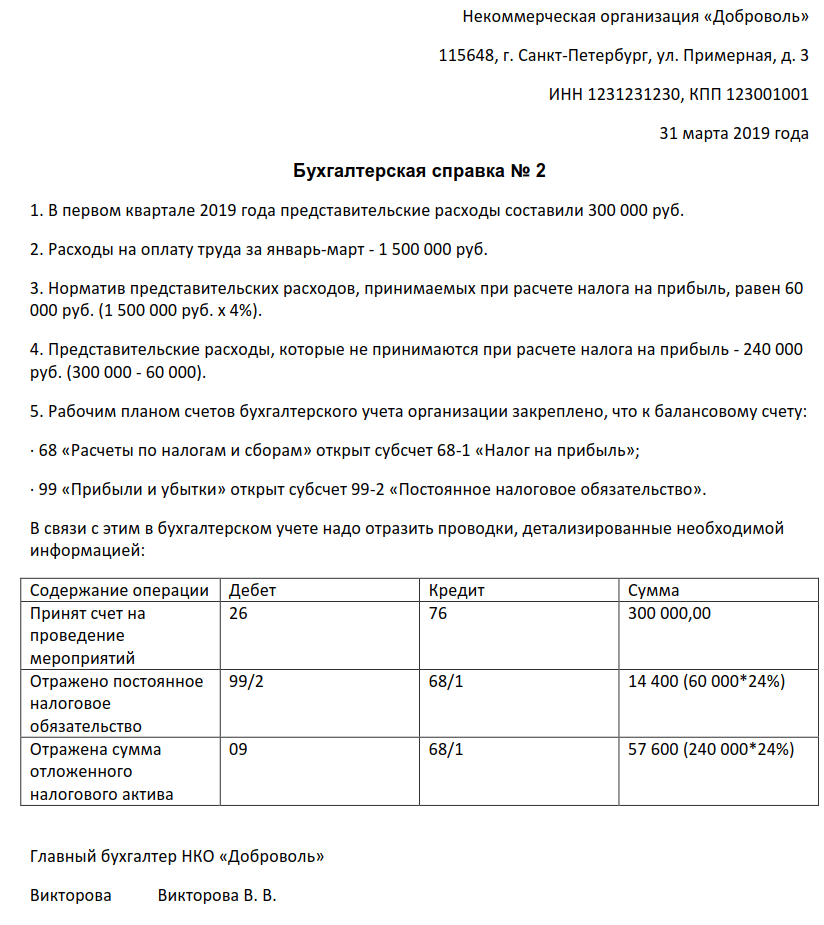
НКО «Доброволь» в январе 2019 года израсходовало 300 000 рублей на проведение торжества по случаю юбилея фирмы. Затраты признаны представительскими. Такие затраты могут быть учтены в составе необлагаемой базы, но не более 4 % от затрат на оплату труда.
Организация ежеквартально уплачивает налог на прибыль в размере 24 % (ОСНО). За первый квартал 2019 года затраты на оплату труда персонала составили 1 500 000,00 рублей.
Образец расчета бухгалтерской справки для этого случая будет выглядеть так:
Образец бухгалтерской справки о задолженности для суда
НКО «Доброволь» по договору № 1 от 01.01.2017 поставило ООО «Покупатель» продукцию на сумму 450 000,00 рублей. По договору ООО «Покупатель» должен был перечислить средства на расчетный счет НКО до 28.02.2017. Однако расчет не поступил до настоящего времени.
Юрист НКО «Доброволь» подготовил иск о погашении задолженности. Бухгалтер составил бухсправку для подтверждения дебиторской задолженности в зале судебного заседания.
Бухгалтерская справка – внутренний документ компании, который должен содержать обязательные для первичных документов реквизиты. Образец написания бухгалтерской справки для разных ситуаций смотрите в статье.
Если для отражения факта хозяйственной жизни документы не предусмотрены или нужно исправить ошибку в учете , бухгалтер составляет справку. Например, бухгалтеру потребуется составить документ, чтобы:
- обосновать раздельный учет;
- внести исправления в учет или отчетности;
- списать кредиторскую задолженность;
- аннулировать записи по бухгалтерским счетам;
- пояснить расчеты и т. д.
Образцы бухгалтерской справки для разных случаев смотрите в конце статьи.
Бухгалтерская справка: реквизиты
Унифицированной формы бухсправки нет. Компания вправе разработать ее самостоятельно. За основу можно взять бухгалтерскую справку для бюджетных предприятий 0504833, которая утверждена приказом Минфина от 30.03.2015 № 52н.
Составляя справку, бухгалтер должен указать в ней обязательные реквизиты первичного документа (ч. 2 ст. 9 Федерального закона от 06.12.2011 № 402-ФЗ). А именно:
- наименование документа (бухгалтерская справка-расчет, бухгалтерская справка);
- наименование компании;
- дата составления бухсправки;
- содержание операции;
- измерители операции;
- наименование должностей лиц ответственных лиц и их подписи.
Компания вправе разработать форму справки один раз и приложить ее к приказу об учетной политике (п. 4ПБУ 1/2008, утв. приказом Минфина России от 06.10.08 № 106н). Главное, чтобы она соответствовала операциям, для оформления которых будет использоваться. Например, внесение исправлений в учет или отчетность.
Бухгалтерскую справку подписывает главный бухгалтер и ответственное за операцию лицо. Оригинал справки подшивают в папку с такими же документами, а копию прикладывают к документам, которые она поясняет.
Бухгалтерская справка: образец
Бухсправка не заменяет первичные документы. Она подтверждает операции и информирует о том, откуда взялась та или иная цифра. Образцы бухгалтерских справок для частых случаев – ниже.
Бухгалтерская справка для исправления ошибки в бухгалтерском или налоговом учете
Бухгалтерская справка для расчета суточных
Чтобы обосновать размер выплаченных суточных, например, в случае налоговой проверки, компании составляют бухгалтерскую справку. Образец – ниже.
Бухгалтерская справка на списание кредиторской задолженности
Чтобы документально обосновать списание долга перед контрагентом, срок давности по которому превысил три года, бухгалтер составляет справку. На основании документа руководитель издает приказ о списании задолженности.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации