
Оборотно-сальдовая ведомость: её значение в бухгалтерском учёте. Как можно проверить оборотно-сальдовую ведомость
Выучить бухгалтерский учёт нельзя. Его нужно понимать и исполнять. И также необходимо постоянно следить за изменениями нормативной базы, чтобы своевременно скорректировать порядок отражения отдельных операций. Результатом каждого отчётного периода является составление сальдовой ведомости и сведение баланса за месяц, квартал, год. На основании этих документов строится вся отчётность, поэтому знать правила заполнения оборотной ведомости должен каждый бухгалтер. Разобраться в них новичкам поможет образец ОСВ с пошаговой инструкцией по её составлению.
Как новичку разобраться в бухгалтерском учёте
Далеко не все правила ведения бухучёта регламентированы нормативными актами. В основе большинства операций находятся первичные бухгалтерские документы: акты, справки, накладные, чеки, приказы и т. п. Для первичных документов предусмотрены унифицированные формы и рекомендуемые образцы. Форма унифицированного документа утверждена соответствующей инструкцией и может изменяться только в виде внесения дополнительных реквизитов . Список большинства таких форм с примерами оформления можно найти по этой ссылке .
Чем унифицированные документы отличаются от обычных
Обычные документы могут видоизменяться с учётом специфики предприятия или заполняться в произвольной форме. Унифицированные формы не могут изменяться. Это регламентируют ФЗ № 402-ФЗ «О бухучёте» от 06.12.2011, вступивший в силу с 01.01.2013, и Постановление Правительства РФ № от 08.07.1996. Формы первичных документов внесены в «Альбом унифицированных форм первичных документов», согласованный Минфином и утверждённый Госкомстатом РФ. Последние изменения в Закон 402-ФЗ внесены 23.05.2016 на основании ФЗ N 149-ФЗ. Перемены коснулись деятельности бухгалтерий государственных организаций.
Как понять основы бухучёта
Для работы все виды возможных доходов, расходов и сделок закодированы по счетам. Виды счетов бухгалтерского учёта:
- синтетические;
- аналитические (субсчета).
Разница между ними состоит в степени детализации. Процесс кодировки счетов начался ещё в 1968 году, когда письмом ЦСУ СССР № 130 было утверждено первое «Положение…». После этого рекомендации менялись несколько раз.
Для примера можно привести аналитический учёт офисного имущества: стол, стул, шкаф и т. д. Эти предметы можно объединить в понятие мебель и пропустить по соответствующему субсчету одной строкой. Калькулятор, компьютер - проходят по аналитическому счёту, а в субсчёте они отразятся в графе «Технические средства». Всё вместе будет отнесено к синтетическому счёту «Основные средства». Это статья 01 по коду бухучёта. Пример содержит очень разные по оценочной стоимости категории, но он даёт представление о структуре бухгалтерского учёта.
Что показывает номер счёта
Код счёта может содержать до семи цифр. Первые две цифры от 01 до 99 включают все возможные операции по бухгалтерскому учёту. А понятие «прочие» и наличие свободных кодов делают эту систему универсальной. Две первые цифры и составляют перечень синтетических счетов в редакции Приказов Минфина РФ № 38-н от 07.05.2003 года, № 115н от 18 сентября 2006 г. и № 142н от 08.11.2010 года.
Этим же письмом предлагается ряд субсчетов, которые кодируются третьей и четвёртой цифрами кода. Субсчета можно детализировать, а аналитические счета полностью отданы на откуп руководству компании. На практике - опыту главного бухгалтера. Процесс формирования номенклатуры кодов для предприятия по условиям его деятельности - распространённая задача для студентов бухгалтерского отделения.
Составление баланса и разноска операций
Первая работа, которую усваивает начинающий бухгалтер - это разноска проведённых компанией операций по сделкам и договорам. Она осуществляется двойной записью, при которой дебет по одной статье обязательно будет кредитом по другой. Например, снятие денег с расчётного счета и передача их в кассу предприятия для выдачи заработной платы сотрудникам проводятся по разделу 5: статья 51 - расчётный счёт (кредит на сумму снятия), 50 - касса (дебет на ту же сумму). Таким способом в бухучёте отражаются все сделки.
В итоге за любой период сумма всего дебета должна равняться всему кредиту. Это и есть баланс - конечная цель бухгалтера в конкретный промежуток времени. Иначе и быть не может, ведь деньги не возникают просто так и не исчезают бесследно. Но между разноской и балансом есть очень важная промежуточная операция - составление ОСВ.
Как выглядят оборотная и сальдовая ведомости
Прелесть операции состоит в том, что термина «оборотно-сальдовая ведомость» в природе не существует, но о нём знают все бухгалтеры. Точнее, термин фигурировал в законодательных актах и инструкциях где-то до 1990 года, после чего потерялся. В приказе Минфина России от 28.12.2001 за № 119н, используются два понятия: оборотная ведомость и сальдовая ведомость, различие между которыми заключается в фиксации прихода и расхода товаров и материалов.
На практике налоговики, ссылаясь на приказы № ММВ -7–6/465 от 29.06.2012 (в редакции от 28.11.2016) и ФНС № ММВ-7 – 6/643 от 28.11.2016, часто наряду с первичными учётными документами требуют именно оборотно-сальдовые ведомости (ОСВ), структура которых устоялась и приняла общепризнанные форматы.
Что показывает ОСВ
Под оборотно-сальдовой ведомостью следует понимать бухгалтерский документ (в виде таблицы), который содержит остатки фондов и средств в денежном выражении. Дебет - кредитовое движение постатейно, за определённый период и остатки на конец периода времени (обычно месяц, квартал, год). Оборотно-сальдовой ведомостью формируется бухгалтерский баланс и проверяется разноска по счетам на наличие ошибок . ОСВ могут составляться как для аналитических счетов (по одному конкретному счёту), так и по предприятию в целом (по синтетическим счетам).
Образец оборотно-сальдовой ведомости по конкретному счету
ОСВ по отдельному счёту учёта позволяет увидеть движение средств или имущества по отдельным статьям затрат или доходов. И также в ней можно увидеть начальное и конечное сальдо счёта в целом и каждой статьи в отдельности.
Как заполнять ОСВ для предприятия: пример
Главное и единственное требование - нулевой баланс по завершении периода отчётности. Это означает, что разность между дебетом всех счетов и кредитом всех счетов должна быть равна нулю.
У бухгалтерии две задачи - вести учёт в соответствии с требованиями контролирующих органов и обеспечивать адекватную финансовую информацию руководителям компании. Соответственно, принятая форма ОСВ должна содержать тот объём данных и такую детализацию по счетам, которая удовлетворит всех.
До недавнего времени форма ОСВ разрабатывалась бухгалтерией и утверждалась руководителем компании, но в последние годы общепринятой считается «оборотка», полученная печатным способом из программы 1С. Образцы всех бланков и форм оборотной ведомости можно найти на официальных и проверенных сайтах.
Аналитический и синтетический учёт: заполнение «шахматки»
Некоторые бухгалтеры предпочитают оборотной ведомости так называемую шахматную ведомость. Это разновидность ОСВ, которая отличается по форме заполнения. По вертикали рисуются все счета по кредиту, а по горизонтали - по дебету. Суммы операций указываются на пересечении строк и столбцов .
Цель «шахматки» та же, что и у обычной ОСВ. Такая структура позволяет анализировать доходную и расходную части баланса, определять налоговую базу за любой промежуток времени. Пример определения кореспондирующего счета по любой из проводок приведён ниже.
Иногда составлению оборотно-сальдовой ведомости предшествует заполнение карточки счетов (т. н. рисование самолётиков). По каждому счету рассчитывается дебет и кредит. Это выглядит как крылья самолёта: дебет слева, кредит справа. В теории такой рисунок позволяет легче заполнять ОСВ и находить ошибки. На практике, чтобы выполнять операцию, не нужно заполнять карточки счетов. Опытные бухгалтеры стадию «самолётиков» всегда пропускают.
Как нужно анализировать ОСВ
Анализ оборотно-сальдовой ведомости довольно прост: все статьи указаны в расшифровке кодов. Нужно только максимально закрыть все возможные счета на конец анализируемого периода. Например, большой остаток на счету 10 «Материалы» свидетельствует о затоваривании по поставкам сырья (или недоработке бухгалтерии). Сальдо всегда оценивается по нарастающему итогу.
Где посмотреть выручку компании
Поступление выручки и списание себестоимости продукции (работ, услуг) проходят по счетам 90.01 и 90.02. Компании на общей системе налогообложения начисляют НДС на свою продукцию на счёте 90.03. И также на счёте 90.08 отражаются управленческие расходы. Анализируя эти счета, можно определить прибыль компании до налогообложения.
Порядок учёта НДС
Для любого руководителя важно не забывать следить за оборотами по счетам 50 и 51, отражающим движение наличных и безналичных денежных средств. Специалисту по налогообложению следует регулярно контролировать остатки по счетам 19 и 68, на которых учитываются расчёты по налогам, в частности, по НДС.
Как посчитать прибыль и убыток по ОСВ
Для расчёта прибылей и убытков в оборотно-сальдовой ведомости предусмотрен счёт 99, к которому открыты субсчета, детализирующие расчёты. Руководителю стоит запомнить, что дебетовый остаток на счёте 99 означает итоговый убыток компании, а кредитовый остаток - чистую прибыль.
Существует множество бухгалтерских программ, которые требуют только разноски операций. Правильность ведения учёта в них отслеживается автоматически, что очень удобно, особенно для начинающих бухгалтеров. Как правило, эти программы привязаны к первичным документам и договорам и выполнены на базе Excel. Самой популярной является программа 1С.
Если вести учёт в программе 1С, то работать становится легко и интересно. Разносите операции по счетам, а баланс программа вам составит сама. Нужно только правильно читать его, находить случайные ошибки и своевременно их исправлять. Кроме того, имеется масса дополнительных возможностей, которыми рекомендуется пользоваться не только бухгалтерам, но и руководителям для ведения управленческого учёта.
Каждая организация в процессе своей деятельности имеет обязанность предоставлять данные о своем финансовом состоянии в налоговые органы. Искажение показателей грозит наложением штрафных санкций и блокировкой операций в банке, что, в свою очередь, приведет к уменьшению чистой прибыли. В связи с этим наиболее важной операцией перед составлением отчетностей и закрытием месяца является контроль над правильным заполнением регистров бухгалтерского учета. Одной из форм контроля является формирование и рассмотрение оборотно-сальдовой ведомости за анализируемый период. Но при ее рассмотрении также необходимо уметь читать показатели из нее.
Оборотно-сальдовая ведомость представляет собой отчет об основных показателях деятельности фирмы. В ней формируются данные о движениях на предприятии, сгруппированных по счетам учета и субсчетам за любой произвольно выбираемый период. Как правило, полную ведомость в бухгалтерском учете создают перед закрытием года для формирования баланса.
Назначение и основные цели создания оборотно-сальдовой ведомости
- Анализ финансово-хозяйственной деятельности предприятия для принятия своевременных управленческих решений.
- Проверка метода двойной записи (все операции в бухгалтерском учете отражаются в дебете одного счета и кредите другого одинаковой суммой). Пример: Уплата НДС отражается в дебете 68 счета и кредите 51.
- Выявление арифметических ошибок и неточностей.
- Контроль над правильным распределением сумм между счетами учета.
Внимание! При составлении ОСВ в 1с разработана возможность автоматического перехода в анализ конкретного счета.
Структура ОСВ
Оборотно-сальдовая ведомость - формируемая таблица, отображающая остатки на начало и конец выбранного периода, а также все обороты в течение заданного промежутка времени по всем используемым счетам для отражения хозяйственных операций.
Этот чистый бланк можно скачать в конце статьи бесплатно.
Разновидности ОСВ
Многие компании для постановки бухгалтерского учета используют комплексные программные продукты 1С. В ней можно выделить следующие формы отображения оборотно-сальдовой ведомости:
Составление таблицы синтетических счетов (код 0250) - классический анализ деятельности по синтетическим счетам расчетным методом. Сальдо на начало периода увеличивается или уменьшается на обороты и показывает сальдо на конец. Основной способ проверки: тройное равенство (по дебету и кредиту начальный и конечный остатки, а также обороты - принцип двойной записи).
Также можно сделать ведомость с разбивкой по субсчетам. Например, 68 счет имеет в своем составе данные по НДФЛ, НДС, налогу на прибыль и другие.
Внимание! Ведомость по коду 0250 часто просят предоставить в налоговую инспекцию по требованию об истребовании документов в случае камеральной проверки.
Пример заполнения
- Реализация товаров покупателю (Д62 К41) - 15000
- Перечислена заработная плата работникам (Д70 К51) - 5000
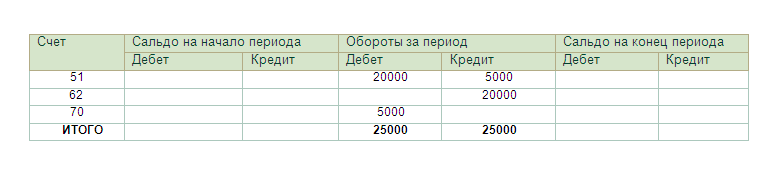
Анализ аналитики - ОСВ по отдельно выбранному счету. Позволяет более глубоко изучить движения по определенным операциям, например, по заработной плате.
Бланк оборотно-сальдовой ведомости по счету 70:

Внимание! При анализе аналитических счетов равенства между оборотами необязательно.
Шахматная ведомость - разновидность синтетического учета, заполняется по журналу хозяйственных операций. Шахматка — таблица, по вертикали которой отображаются дебетуемые счета, по горизонтали - кредитуемые. После заполнения ведомости необходимо посчитать итоговую сумму, которая должна совпадать при любом расчете.
Пример заполнения шахматной ведомости
За текущий период были произведены следующие операции:
- Поступил платеж от покупателя (Д51 К62) - 20000
- Сделана реализация товаров покупателю (Д62 К41) - 15000
- Перечислена заработная плата работникам (Д70 К51) — 5000
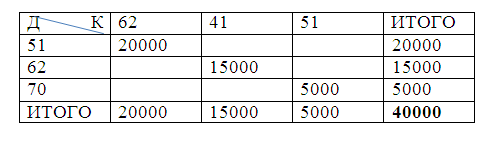
В работе используется большее количество счетов, поэтому вручную данная ведомость заполняется редко, но удобна при использовании 1С.
Анализ показателей ОСВ
- В бухучете все счета подразделяются на три категории:
- активные;
- пассивные;
- активно-пассивные.
Важно! Каждый из счетов имеет определенные правила заполнения при отображении хозяйственных операций. Так, активные счета не могут иметь кредитового сальдо на начало и конец периода.
ОСВ в этом случае позволяет проверить проводки, увидеть возможные ошибки и сделать исправления.
- Необходимо знать правила закрытия месяцев в бухгалтерском учете при формировании квартальных и годовых отчетов:
- В конце каждого месяца должны быть закрыты счета учета затрат на хозяйство и производство (за исключением незавершенного производства).
- Счета 90 «Продажи» и 91 «Прочие доходы и расходы» не закрываются по субсчетам, но в целом не должны иметь остатка.
1с автоматически проводит закрытие месяца, а ОСВ, в свою очередь, дает возможность выявить незакрытые счета, что ведет к искажению информации о реальном финансовом положении предприятия.
- При составлении годовой отчетности в строки баланса заносятся итоговые данные по работе компании. Оборотно-сальдовая ведомость отображает конечный остаток всех счетов, что позволяет сэкономить время на составление баланса.
- Составление ОСВ позволяет сверять данные со справкой о расчетах налоговой инспекции и своевременно определять имеющиеся задолженности по основным налогам (НДС, прибыль и т. д.).
- ОСВ позволяет рассчитать прибыль предприятия: 90 счет содержит данные по выручке от продаж, себестоимости и НДС, здесь отражены все прочие доходы и расходы, которые в 1с можно автоматически отсортировать по бухгалтерскому и налоговому учету и выделить не облагаемые налогом на прибыль суммы. Кроме того, ОСВ содержит итоговые значения по нераспределенной прибыли.
- ОСВ служит дополнительной проверкой вычетов НДС. При поступлении товаров и услуг с НДС поставщики выставляют счета-фактуры и при введении их в 1С обороты по 19 счету закрываются. Однако, бывают ситуации, когда счет-фактура не введена или не представлены документы по поставке. Незакрытый остаток на конец периода по НДС дает возможность увидеть недочеты.
Заключение
Оборотно-сальдовая ведомость - удобный механизм качественной и глубокой проверки совершаемых операций. Своевременное принятие управленческих решений после анализа ОСВ дает возможность не только скорректировать данные для составления баланса, но и увеличить прибыль предприятия (например, при выявлении дебиторских задолженностей). Без составления данного документа невозможно составить основные отчеты, которые показывают всю деятельность предприятия. Кроме того, если ведомость правильно читать, можно сделать выводы и внести коррективы в учетную политику или минимизировать затраты, а автоматическое составление ведомости в 1с дает возможность увидеть финансовое состояние предприятия в целом.
Основной целью предпринимательской деятельности является получение прибыли для дальнейшего функционирования и расширения бизнеса. Но часть выручки любой компании затрачивается на закупку нового оборудования, выплату зарплаты, платежи по налогам и сборам. За принимаемыми решениями и действиями, необходимыми для работы фирмы, нужен тщательный контроль. В бухгалтерском учете для этого используется распределение операций по счетам. Качественный и своевременный анализ проводится непосредственно по каждому движению. Лучшей формой контроля является формирование специализированных отчетов. Наиболее удобный отчет, позволяющий контролировать все движения по регистрам - оборотно — сальдовая ведомость по счету.
Наличие и движение денежных средств - оценка работы предприятия в целом. Для разбивки поступлений денег и произведенных затрат на предприятии используются счета:
- 51 - операции по банку.
- 50 - операции по кассе.
Формирование оборотно — сальдовых ведомостей по ним позволит отследить расходы, проверить эффективность деятельности для принятия дальнейших управленческих решений.
51 счет
Расчетный счет организации - основной инструмент ее деятельности. Через него проводятся каждодневные необходимые действия:
- расчеты с покупателями и поставщиками;
- перечисление заработной платы;
- уплата налогов и многое другое.
Каждый день банки предоставляют выписки остатков своим клиентам. Необходимо, чтобы предоставленные сведения совпадали с оценкой состояния расчетного счета, отраженной в организации.
Внимание! Счет 51 является активным, то есть на начало и конец периодов может быть отображено только дебетовое сальдо.
Для достоверного составления отчетностей и ведения бухгалтерии на предприятии ежедневно после получения выписки формируется оборотно - сальдовая ведомость.
По Дт указываются различные поступления денежных средств, например, от покупателей, по Кт - произведенные расходы за выбранный период. Проверка окончания периода заключается в сверке остатков с выпиской банка.
Данный пример свидетельствует о том, что за анализируемый промежуток времени организация получила хорошую выручку от оплаты покупателей, и это позволило покрыть имеющиеся расходы и увеличить денежные запасы.
Совет! Многие предприятия имеют несколько расчетных счетов. Формирование ведомости лучше производить по каждому отдельному банку для оперативной сверки остатков.
50 счет
Многие организации производят расчеты через кассу. Ее наличие необходимо, например, в местах общественного пользования (магазины, рестораны). Через кассу проводятся различные хозяйственные операции. Однако, законодательно установлена обязанность иметь лимит остатка кассы и сумма сверх предела относится в банк. Поэтому в настоящее время основное использование кассы - получение оплат и выдача зарплаты.
Учет движения денег в кассе регистрируется на счете 50. Все отражение поступлений и расходований происходит аналогично учету 51. В свою очередь, анализ оборотов через оборотно — сальдовую ведомость 50 счета служит проверкой по 51 счету, чтобы избежать искажения информации о финансовом состоянии. Кроме того, остаток денег в кассе позволяет проверить соблюдение лимитов. Конечное сальдо 50 совместно с 51 - отражение работы фирмы на рынке.
Учет оборудования (сч. 01)
Любой рабочий процесс требует наличия необходимого оборудования. Это могут быть не только станки, но и здания, сооружения, дорогая офисная техника. В бухучете это должно быть отражено на 01 счете.
01 счет
По действующему законодательству в налоговом учете к основным средствам (т.е. оборудованию, необходимому для обеспечения деятельности организации) относят все стоимостью свыше 100000 и сроком службы более года. Оборудование, офисная техника используется в повседневной деятельности, она приобретается не для продажи. Оборотно — сальдовая ведомость по 01 служит не только проверкой наличия основных средств на предприятии и их движения, но и является необходимым инструментом формирования налога на имущество.
Ввод в эксплуатацию новых основных средств отражается оборотами по дебету, списание (моральный, физический износ или иное) - по кредиту.
Внимание! Для правильного контроля над всем имеющимся оборудованием необходимо неразрывно анализировать две оборотно — сальдовые ведомости: как по наличию и движению самих активов, так и по начисленной амортизации за период (счет 02).
Пример формирования ведомости основных средств на практике
Компания занимается сдачей офисов в аренду. На балансе организации числится здание, автомобили и различная офисная техника. Для своей деятельности она купила в юридический отдел компьютер стоимостью 120000. Так как стоимость новой техники свыше 100000, она долговечна и будет использована для осуществления основной деятельности, данный компьютер вводится в эксплуатацию как основное средство. Сформированная оборотно — сальдовая ведомость будет представлена следующим образом:
Контроль расчетов по оплате труда (сч. 70)
Расчеты компании с персоналом по оплате труда фиксируются на 70 счете. 70 счет отражает начисления зарплаты, отпускных, прочие выплаты. Оценка начальных и конечных остатков за период позволяет вовремя отследить задолженности по оплате труда, потому что персонал - основное звено на любом предприятии. Оборотно-сальдовая ведомость в данном случае наглядно демонстрирует выплаты и начисления денежных средств. По дебету 70 отражаются выплаченные сотрудникам суммы, кредит 70 - начисленная зарплата. Для проверки 70 счета удобно формировать расчетные ведомости в произвольной форме по начислению заработной платы и сверять их с созданной ведомостью. Это обеспечит более глубокий анализ и контроль.
Контроль расчетов по краткосрочным кредитам и займам (сч. 66)
Практически любая организация для осуществления своей текущей деятельности и расширения бизнеса использует заемные средства. В бухгалтерском учете их разделяют по следующим категориям:
- Долгосрочные кредиты и займы (67 счет для обязательств больше года).
- Краткосрочные кредиты и займы (66 счет для обязательств до года).
Оборотно-сальдовая ведомость по 66 счету позволяет увидеть движение денежных средств на погашение задолженностей: уплата задолженности отражается по дебету 66 счета. Все операции идут в корреспонденции с 51 или 50 счетом. Все оформленные в периоде анализа ведомости займы учитываются в оборотах 66 счета по кредиту. Конечное сальдо позволяет наряду с ведомостями по денежным средствам принимать решение о привлечении дополнительных заемных средств или переход на собственное обеспечение.
Контроль затрат на производство (сч. 20)
Любой производственный процесс имеет прямые и косвенные затраты. Прямые издержки отражаются на 20 счете («Основное производство»). На крупных предприятиях, не занимающихся производством, 20 счет используется для затрат непосредственно на осуществление основной деятельности. Например, организации - арендодатели могут отражать на нем все расходы по содержанию здания и сдаваемых помещений.
В рассмотрении оборотно — сальдовой ведомости 20 счета необходимо учитывать следующее: все затраты на производство отражаются в оборотах по Дт:
- оплата труда работникам основного производства (Дт 20 Кт 70);
- передача материалов в производство (Д20 Кт70)
- возникающие обязательства, например, по стоимости ремонтных работ.
Внимание! При закрытии месяца затраты с 20 счета должны списываться на другие счета. Конечное сальдо в оборотно — сальдовой ведомости 20 счета может быть только при наличии незавершенного производства.
Учет материалов (сч. 10)
Счет 10 в бухгалтерском учете позволяет сгруппировать все закупаемые материалы. К нему есть несколько субсчетов, основными из которых являются:
- материалы на основную деятельность;
- хозяйственный инвентарь;
- общехозяйственные материалы (вспомогательные средства, приобретаемые для работы, например, канцелярские товары)
Материалы с 10 счета списываются в производство с использованием требований — накладных. Обороты по кредиту отражают количество и сумму использованных материалов, по дебету показывается закупка новых материалов. Оборотно — сальдовая ведомость по счету 10 позволяет контролировать процесс закупки материалов и результат их использования для осуществления текущей деятельности, также отображается остаток материалов на складах, что дает хорошую возможность принимать правильные решения о проведении новых закупок.
При учете материалов есть свои нюансы. В зависимости от выбранной учетной политики они могут списываться по средней стоимости всех закупок или по методу ФИФО (сначала списывается стоимость первых закупок).
Оборотно-сальдовая ведомость 10 счета должна быть особо тщательно контролируема. Нередко возникают такие ситуации, когда документы проводятся непоследовательно. В этом случае по конечному сальдо можно увидеть отрицательные суммы списания материалов, а это влечет за собой искажение отчетности по налогу на прибыль.
Пример формирования ведомости по счету учета материалов:
Контроль продаж (сч. 90)
Наиболее полно результат деятельности фирмы виден на 90 счете («Продажи»). 90 счет представляет собой отражение основных операций по видам деятельности организации.
90 счет имеет в своем составе несколько субсчетов, отражающих выручку, себестоимость, НДС, финансовый результат деятельности в выбранный промежуток времени.
Внимание! При закрытии месяца все субсчета 90 должны иметь нулевое сальдо (исключение 90.09 - прибыли и убытки от продаж). В конце года 90.09 должен быть также закрыт.
Формирование оборотно — сальдовой ведомости 90 счета позволяет проверить обстановку на предприятии в целом: по кредиту оборотов 90 счета отражается выручка от продаж, по дебету - себестоимость.
Контроль расчетов по налогам и сборам (сч. 68)
Главное обязательство всех организаций - уплата всех необходимых налогов и сборов. Открытие 68 счета в бухгалтерии дает возможность сгруппировать налоги, отследить задолженности. Кроме того, 68 счет позволяет сверять остатки с контролирующими органами по выпискам по налогам и сборам.
Анализ 68 счета имеет огромное значение, только своевременный контроль налогов - залог успешного ведения бизнеса и отсутствия дополнительных расходов на штрафы и пени.
В своем составе 68 счет имеет множество субсчетов, отражающих все необходимые для уплаты налоги. Формирование оборотно — сальдовой ведомости 68 счета удобнее всего производить с группировкой по субсчетам для отображения не просто общей задолженности, но и по каждому конкретному налогу. 68 счет можно проверить с выписками по перечислению денежных активов (иногда может быть проставлена неправильная проводка по субсчетам)
Контроль расчетов с разными дебиторами и кредиторами (сч. 76)
В целях отражения общей информации о взаиморасчетах с другими юридическими лицами, не включенными в расшифровке 60-75 счетов, применяется 76. На нем анализируются взаиморасчеты, связанные со следующими ситуациями:
- имущественное и личное страхование;
- претензионные расчеты;
- дивиденды и др.
Пример: оборотно - сальдовая ведомость 76 может отражать по кредиту необходимые к уплате страховые платежи, по дебету - перечисление этих сумм. Конечное сальдо 76 счета позволяет отследить задолженности и принять решения о перераспределении денежных средств на различные расчеты.
Сформированные оборотно — сальдовые ведомости по основным счетам позволяют четко и точно оценить не только эффективность деятельности предприятия, но и проверить правильность ведения хозяйственных операций в бухгалтерском учете.
Хозяйственная деятельность организации отражается в бухгалтерском учёте с помощью ряда стандартных отчётов. Среди самых распространённых – оборотно-сальдовая ведомость, представляющая собой отчёт обобщённого характера.
Документ содержит в себе начальные и конечные остатки отчётного периода и обороты по дебету и кредиту за этот же период для каждого счёта. Заполняется он в табличном варианте каждый месяц, причём счета упорядочивают в порядке возрастания номеров.
Зачем нужен данный документ
Такой документ уместен для аналитической работы, при его составлении используют данные только из нужных проводок, представленных в обобщённом виде. То есть, такая ведомость нужна для систематизации, а также контроля правильного отражения фактов хозяйственной деятельности на бухсчетах . Исходя из результатов данного документа формируется баланс предприятия, обращаясь к соответствующим сальдо по счетам.
Учёт данных именно по этой ведомости требуется в случае необходимости анализа показателей, рассчитать которые нельзя на основе укрупнённых данных баланса или отчёта о прибыли.
Также анализ по данному документу актуален, когда надо вести учёт на любую дату, не дожидаясь конца отчётного периода. Такое преимущество особо актуально для управленческого учёта.
Подводя итоги отчётного периода, в данном регистре для бухгалтера может быть полезной информация о происхождении какого-либо счёта. Углублённый анализ финансового состояния организации, в том числе оценка структуры и динамики показателей даёт возможность отслеживать их качественные изменения, выявлять причины и факторы данных процессов.
Его разновидности
Исходя из объекта анализа, а также способа подачи информации выделяют несколько видов оборотно-сальдовой ведомости: по синтетическим, аналитическим счетам и шахматную :
- В первом случае определяют, корректно ли произведена разноска по счетам. Данный документ один на все счета и является главным при формировании баланса. В нём размещают общую информацию о текущем состоянии, изменении и остатках активов и пассивов предприятия.
- Ведомость по аналитическим счетам даёт возможность проследить движение в рамках одного счёта.
- Что касается шахматного варианта, то его основной задачей является обобщение хозяйственных операций за отчётный месяц. Он не показывает сальдо, а предоставляет информацию только по оборотам. Данный регистр заполняют, используя журнал операций, а не счета учёта, как в случае с синтетической ведомостью.
Разбор данной документации на примере вы можете посмотреть на следующем видео:
Порядок заполнения
Данная ведомость выполняет вспомогательную, можно сказать, служебную роль и не регламентирована законом. Однако, для её заполнения используют конкретную форму и общие положения бухгалтерского учёта.
Форма содержит:
- наименование ведомости;
- реквизиты компании, которая её составляет;
- период;
- данные бухгалтерского учёта, отражающиеся в регистре;
- единицы измерения объектов учёта;
- должны быть указаны должностные лица, ответственные за составление документа, и проставлены их подписи.
Что касается непосредственно данных, то ведомость содержит номер счёта и его расшифровку, сальдо по дебету и кредиту на начало периода, обороты за период, сальдо на конец периода .
При возникновении необходимости внесения исправлений в обязательном порядке указывают дату изменения и подписи лиц, ответственных за проведённые операции.
Для каждого из видов регистра можно обозначить свои особенности составления:
- В случае с ведомостью по синтетическим счетам,
при заполнении берут начальное сальдо, а также обороты по счетам. После этого способом расчёта выводят конечное сальдо. Правильно сформированный документ должен иметь несколько равенств конечных сумм:
- Во-первых, это остатки на начало отчётного периода по дебету и кредиту. Объясняется это равенство тем, что сальдо по дебету равняется активам на начало периода, а по кредиту – сумме источников данных средств.
- На основе принципа двойной записи следует такое равенство – обороты по дебету и кредиту счетов. Здесь сумма операции отражается по дебету и кредиту различных счетов. Когда суммы разнятся, это говорит о допущении ошибок.
- Последнее равенство должно быть по остаткам активов и пассивов на конец отчётного периода. Оно показывает баланс предприятия, так как вытекает из равенства средств и их источников.
- Отчёт по аналитическим счетам
формируют отдельно к каждому конкретному счёту по разным характеристикам. Таким образом, данная ведомость может быть составлена:
- по номенклатуре (то есть иметь вид натурально-стоимостного учёта);
- по количеству (учёт лишь в денежной форме);
- по категориям (учёт счетов с разными кредиторами и дебиторами).
В результате, итоги данного регистра должны быть равны итогам по синтетическому счёту.
- Название шахматной ведомости обязано форме заполнения, то есть сумма осуществлённой операции должна быть записана на пересечении соответствующей строки и столбца. В таблице вертикальному столбцу соответствует перечень счетов по дебету, в то время как горизонтальная строка является счетом по кредиту. Суммарное количество строк и столбцов равняется всем счетам учёта, имеющих начальное сальдо, а также по которым осуществлялось движение в отчётном периоде.
Самое главное, чтобы в результате значения оборотов совпали, что будет свидетельствовать о правильности внесения всех данных хозяйственных операций и корректно рассчитанных итогах. После этого можно приступать к заполнению бухгалтерской отчётности.
Приветствую, уважаемые читатели блога. Недавно одна из моих подписчиц предложила мне рассмотреть в статье оборотно-сальдовую ведомость для людей, которые не являются бухгалтерами, но которым нужно понять основную информацию из этого регистра. Также статья пригодится начинающим бухгалтером и тем, кто обучается этой профессии.
В этой статье мы рассмотрим саму обротную ведомость, из чего она состоит (ее структуру), кратко разберем основные понятия бухгалтерского учета, без которых сложно разобраться в оборотке, поймем, как составить оборотную ведомость, а также рассмотрим самые распространенные счета: счет 10, счет 20, счет 41, счет 43, счет 60, счет 62 и счет 70.
Что такое оборотная ведомость и из чего она состоит?
Начнем с определения. Оборотно – сальдовая ведомость, также говорят оборотная ведомость или оборотка – это бухгалтерский регистр, в котором отражаются остатки и обороты (операции) по всем бухгалтерским счетам.
Раньше по оборотной ведомости составляли баланс. Если учились на бухгалтера, экономиста и другие специальности, где изучается бухгалтерский учет, наверное, знаете так называемые сквозные задачи, когда нужно составить проводки, рассчитать остатки по счетам, составить оборотно-сальдовую ведомость, а по ней составить баланс.
Сейчас чаще всего баланс составляют в программе и оборотная ведомость нужна, чтобы посмотреть обороты и остатки по счетам, а сверить суммы, если в балансе что-то не сходится.
Вот пример оборотно-сальдовой ведомости из программы 1С Бухгалтерия 8.
Она имеет следующие колонки. Номер счета, наименование счета (иногда наименование счета пропускают и дают только его номер), далее остаток (сальдо) на начало периода (если оборотка составляется за месяц, значит остаток на начало месяца), обороты за месяц и остаток (сальдо) на конец периода.
Теперь, думаю, понятно, откуда происходит название данного регистра. Т.к. в нем содержатся остатки, говоря бухгалтерским языком – сальдо и обороты за период.
Колонки с сальдо и оборотами в свою очередь делятся на две части: дебет и кредит.
Это две части бухгалтерского счета.
Обратите внимание, что суммы по дебету и кредиту по остаткам должны быть равны между собой, тоже самое по оборотами.

Активные и пассивные бухгалтерские счета
Бухгалтерские счета — это основа бухгалтерского учета. С их помощью отражаются все операции предприятия. Номера и названия счетов можно посмотреть в плане счетов все коммерческие организации используют план счетов от 31 октября 2000 года, который действует с 2001 года.
Все счета можно разделить на две группы: активные и пассивные.
Активные счета – это счета, на которых учитывается имущество организации, то есть основные средства, материалы, товары, денежные средства и т.д.
В схематичном виде счет можно представить в виде таблицы, состоящей из двух частей, дебета слева и кредита справа. Сокращенно дебет обозначают Дт , а кредит – Кт .
Остаток по счету на начало или конец периода называется «сальдо».
Сумма по операциям за отчетный период называется оборотом по счету. Счет может иметь два оборота -дебетовый оборот (Об д) и кредитовый (Об к).
Схема активного счета
В активном счете сальдо на начало и на конец периода может быть только по дебету.
Пример:
Сальдо по счету 51 «Расчетные счета» на начало месяца составляет 20 000 руб. В течение месяца поступило денег на расчетный счет на суммы 60 000 и 70 000 рублей и было перечислено с расчетного счета на суммы 40 000 и 50 000 рублей. Определить сальдо по счету 51 на конец месяца.
Нарисуем схему счета 51:
| Д-т | К-т |
| С н – 20 000 руб. | |
| 60 000 | 40 000 |
| 70 000 | 50 000 |
| Об д — 130 000 | Об к — 90 000 |
| С к = 20000+130000 – 90000=60 000 |
Пассивные счета – это счета источников образования имущества, то есть за счет чего это имущество приобретается. Источники могут быть собственными и заемными.
Собственные – это уставный капитал, нераспределенная прибыль и т.д. Заемные – кредиты и займы.
Схема пассивного счета
В пассивном счете сальдо на начало и на конец периода может быть только по кредиту
Пример:
Сальдо по счету 80 «Уставный капитал» на начало месяца составляет 10 000 руб. В течение месяца учредители внесли вкладов на суммы 40 000 и 60 000 рублей и был уменьшен капитал, в связи с выходом учредителей на суммы 20 000 и 30 000 рублей. Определить сальдо по счету 80 на конец месяца.
Нарисуем схему счета 80:
| Д-т | К-т |
| С н – 10 000 руб. | |
| 20 000 | 40 000 |
| 30 000 | 60 000 |
| Об д — 50 000 | Об к — 100 000 |
| С к = 10000+100000 – 50000=60 000 |
Как составить оборотно-сальдовую ведомость?
Данные в оборотку попадают из бухгалтерских счетов. Составим регистр на примере 51 и 80 счетов, рассмотренных выше.
Сальдо на начало месяца по счету 51 мы запишем в колонку Сальдо на начало по Дт. Обороты записываем в колонку «Обороты» по дебету и кредиту. Сальдо на конец в колонку Сальдо на конец по Дт.
По счету 80 будет немного наоборот. Сальдо на начало месяца записываем в колонку Сальдо на начало по Кт. Обороты записываем в колонку «Обороты» по дебету и кредиту. Сальдо на конец в колонку Сальдо на конец по Кт.
Обратите внимания, что обороты по счету записывают как в колонку по дебету, так и по кредиту. А вот остатки (сальдо) могут быть либо по дебету, либо по кредиту.
Оборотно-сальдовая ведомость по счету 10 «Материалы»
Данный счет является активным, и на нем отражаются все материалы, которые есть у предприятия. Например, у предприятия по производству мебели материалами будут доски, ткань для обшивки и т.д. У предприятия по пошиву одежды: ткань, пуговицы, нитки.
Также материалами являются канцтовары, бензин и другие.
Так как данный счет активный, то сальдо на начало него будет по дебету. Оно означает, сколько материалов на начало периода есть на складе. Оборот по дебету показывает, сколько материалов поступило на предприятие за период. А по кредиту – сколько материалов было списано. У данного счета сальдо на конец периода всегда будет по дебету.
Если вдруг сальдо получается по кредиту (если вы ведете учет в программе, там эта сумма показывается в дебете, но красным и с минусом) – это означает ошибку. То есть было списано материалов больше, чем их есть на самом деле.
Оборотно-сальдовая ведомость по счетам 41 «Товары» и 43 «Готовая продукция»
Эти счета, как и счет 10 являются активными и у них будет аналогичная структура в оборотке.
Товары – это то, что предприятие покупает или перепродает.
Готовая продукция – то, что предприятие изготавливает. Например, мебель, одежду и т.д.
Сальдо на начало периода всегда по дебету и означает, сколько товаров или готовой продукции есть на начало периода на складе. Оборот по дебету показывает, сколько товаров поступило на предприятие за период или сколько готовой продукции было изготовлено. А по кредиту – сколько товаров и готовой продукции было продано. У данного счета сальдо на конец периода всегда будет по дебету. Сальдо с минусом означает ошибку.
Оборотно-сальдовая ведомость по счету 20 «Основное производство»
На данном счете собирается себестоимость готовой продукции или услуг на предприятии. Например, если предприятие занимается пошивом одежды на данном счете отражаются все затраты связанные с этим. Материалы (ткань, пуговицы, нитки и т.д.), зарплата швей и отчисления с нее, амортизация швейного оборудования, аренда и коммунальные услуги и другие расходы.
Счет 20 является активным. Сальдо на начало периода всегда по дебету и означает, остаток незавершенного производства на начало периода. Например, для пошивочного предприятия – это будут недошитые и незаконченные вещи.
Оборот по дебету показывает расходы предприятия, связанные с изготовлением продукции или оказанием услуг. А по кредиту списание расходов при поступлении продукции на склад или оказании услуг. У данного счета сальдо на конец периода всегда будет по дебету. Сальдо с минусом означает ошибку. Как раз такой вариант представлен на картинке. По кредиту затраты списаны, а по дебету ничего нет. Поэтому сальдо показывается красным и сигнализирует ошибку.

Оборотно-сальдовая ведомость по счету 60 «Расчеты с поставщиками и подрядчиками»
Данный счет предназначен для учета расчетов с поставщиками, которые поставляют предприятию материалы, товары или оказывают услуги.
И здесь мы столкнемся с еще одним видом счетов – активно-пассивным. Отличие данных счетов в том, что сальдо у них может быть как по дебету, так и по кредиту.
В остальном они сохраняют структуру либо активную структуру (операции увеличивающие счет показываются по дебету, а уменьшающие по кредиту) или пассивную (наоборот, операции уменьшающие счет показываются по дебету, а увеличивающие по кредиту).
Счет 60 относится к активно-пассивным счетам с пассивной структурой. Значит, по дебету будет показываться уменьшение нашей задолженности перед поставщиком, а по кредиту увеличение. Сальдо по кредиту счета показывает, что мы должны поставщику определенную сумму.
А если сальдо получилось по дебету, это значит, что поставщик должен нашему предприятию. Такое может быть, если мы перечислили поставщику аванс, а материалы, товары или услуги поставщик еще не предоставил.
Оборотно-сальдовая ведомость по счету 62 «Расчеты с покупателями и заказчиками»
На данном счете ведутся расчеты с покупателями. Он тоже активно-пассивный, но с активной структурой. То есть по дебету счета показывается увеличение задолженности покупателей перед нашим предприятием, а по кредиту ее уменьшение.
Сальдо по дебету счета показывает, что покупатель должен нашему предприятию определенную сумму.
А если сальдо получилось по кредиту, это значит, что наше предприятие должно покупателю. Такое может быть, если мы получили от него аванс, а товары, готовую продукцию или услуги еще не предоставили.
Оборотно-сальдовая ведомость по счету 70 «Расчеты с персоналом по оплате труда»
И в завершении счет 70. На этом счете учитываются расчеты с персоналом организации.
Счет 70 относится к активно-пассивным счетам с пассивной структурой. По дебету показывается уменьшение нашей задолженности перед персоналом, а по кредиту увеличение. Сальдо по кредиту счета показывает, что мы должны сотрудникам определенную сумму.
А если сальдо получилось по дебету, это значит, что сотрудники должны нашему предприятию. Такое может быть, если предприятие, например, перечисляет авансы работникам.
Надеюсь, статья вам помогла разобраться с тем, что показывает оборотно-сальдовая ведомость. Материал получился очень объемным, поэтому если что-то непонятно или есть другие вопросы, например, по другим счетам, задавайте их в комментариях.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации