
Нюансы заполнения налоговой декларации по НДС: что это такое и в каких случаях подавать? Как сдать декларацию по ндс в электронном виде.
Начиная с налогового периода за первый квартал 2014 года представление налоговой производится налогоплательщиками (в том числе, являющимися налоговыми агентами), а также лицами, указанными в пункте 5 , только по установленному формату в электронной форме по телекоммуникационным каналам связи через оператора электронного документооборота.
Таким образом, в соответствии с пунктом 5 Кодекса не только налогоплательщики, но и лица, не являющиеся налогоплательщиками или являющиеся налогоплательщиками, освобожденными от исполнения обязанностей налогоплательщика или налогоплательщики, реализующие товары, операции по реализации которых не подлежат налогообложению, в случае выставления ими покупателю счета-фактуры с выделением суммы налога, обязаны представить налоговую декларацию по налогу в электронном формате .
Вместе с тем для организаций и индивидуальных предпринимателей, имеющих небольшую численность и невысокий уровень доходов от операций по реализации товаров (работ, услуг) либо применяющих специальные налоговые режимы, действующее законодательство РФ о налогах и сборах предусматривает возможность освобождения от исполнения обязанностей налогоплательщика, связанных с исчислением и уплатой НДС.
- Так, согласно статье 119.1 НК РФ несоблюдение порядка представления налоговой декларации в электронной форме влечет взыскание штрафа в размере 200 рублей.
- Ответственность за непредставление в установленный срок налоговой декларации НДС предусмотрена статьей 119 НК РФ. Штраф составляет 5 процентов не уплаченной в установленный срок суммы налога за каждый полный или неполный месяц со дня, установленного для ее представления, но не более 30 процентов указанной суммы и не менее 1 000 рублей.
Для целей применения статьи 119.1 НК РФ, под порядком представления налоговой декларации понимается способ представления налоговой декларации (на бумаге или через интернет). Поэтому представление декларации по НДС на бумажном носителе следует квалифицировать как нарушение порядка представления налоговой декларации, за что предусмотрен штраф в размере 200 рублей.
Примечание : Это правило действует только для тех, кто обязан сдавать декларацию НДС в электронном виде
И еще очень важное замечание! Установление факта несвоевременного представления декларации по НДС в электронной форме и факта своевременного представления бумажного варианта этой декларации не является основанием для привлечения налогоплательщика к ответственности по статье 119 НК РФ. Ответственность по этой статье может наступить в том случае, когда налогоплательщик опоздал и с электронной декларацией, и с ее бумажным вариантом.
Как разобраться со всеми нюансами расчета НДС?
- Наименование работ в счете-фактуре;
- Норма новая – вопросы старые, или Снова об определении срока действия права на вычет;
- О восстановлении НДС по товарам, используемым при совершении операций, облагаемых по нулевой ставке и не только… ;
- Восстановления НДС по товару, отгруженному в режиме экспорта;
- Интернет-конференция «Новый порядок сдачи отчетности по НДС в электронном формате» ;
- Что нового в декларации по НДС;
- Новая форма декларации по НДС: как правильно отчитаться.
Начинающему бухгалтеру разобраться с порядком исчисления НДС и представлением отчетности по этому налогу помогут также материалы Народной бухгалтерской энциклопедии.
Для начала разберемся что же такое НДС. Налог на добавленную стоимость - это так называемый налог на потребление . По сути такой налог является надбавкой к цене реализуемого товара, то есть, платит его покупатель, совершая покупку. Именно предприятие, эту продукцию реализующее, подает декларацию в инспекцию.
Различные ставки
Величина ставки регулируется статьей 164 Налогового Кодекса РФ , она не фиксированная и отличается для разных видов товаров.
Например, для большинства услуг и продукции налог на добавленную стоимость составляет 18% .
Исключение составляют некоторые виды услуг и товаров: детская продукция, книжная продукция и периодические печатные издания образовательного характера, а также некоторые из медицинских товаров имеют сниженную ставка в 10%. Существует также нулевая ставка, касаемая экспортируемых товаров, некоторых перевозок пассажиров и других.
Налоговый агент - в каких случаях?
Возможно, вам случалось сталкиваться с ситуациями, когда налогоплательщик по некоторым причинам не мог платить налог на нас самостоятельно, и за него это делало другое лицо (чуть ниже мы рассмотрим эти случаи).
Это и есть налоговый агент, который заранее вычтет нужную сумму из дохода и далее отправит ее в государственный бюджет. Таким образом этот человек или предприятие выступает связующим звеном между государством и этим налогоплательщиком.
Согласно Налоговому Кодексу, налоговым агентом по НДС считается тот, кто :
- покупает продукцию или услуги у иностранных лиц, которые не стоят на учете в российской налоговой (покупка осуществляется в России);
- арендует или покупает госимущество, имущество субъектов РФ;
- продает конфискат, скупленные ценные вещи или покупает имущество обанкротившегося лица.
Налоговая декларация по НДС — что это такое?
Налоговая декларация по ндс — это отчетный документ, подаваемый налогоплательщиками с указанием сведений об уплачиваемой сумму пошлин .
Этот документ подается только теми лицами, которые обозначены в статье 174.1 Налогового Кодекса РФ как обязанные платить НДС.
Налоговая декларация по налогу на добавленную стоимость — это отчетность, которая подается каждый квартал . Существует 4 квартала подачи отчетности. Сроки подачи: не позже 25-го числа следующего месяца (задержки могут повлечь за собой штрафы).
ВАЖНО! Начиная с 2017 года согласно приказу ФНС России от 20.12.16 были скорректированы форма декларации, а также порядок заполнения декларации, но кардинальных изменений она не претерпела (изменились некоторые штрих-коды, появилось несколько дополнительных строк).
Разделы налоговой декларации по НДС
Налоговая декларация по НДС представляет собой документ из 12 разделов, однако заполнять их все чаще всего не обязательно . Лишь титульный лист и раздел 1 являются общими и обязательными для всех, кто подает данную декларацию. Остальные заполняются в случае, когда у компании были обороты с НДС.
Некоторые из разделов только для налоговых агентов, например, второй раздел.
В седьмой части документа предлагается указать сведения по операциям, которые были освобождены от налогов или не были осуществлены на территории страны. В разделе 8 указываются налоговые вычеты за необходимый срок.
Информацию из книги продаж затребует раздел номер 9, а сведения из из журнала учета счетов-фактур плательщики могут внести в графы разделов 10 и 11. Для счета-фактуры с налогом на НДС в тех ситуациях, когда не требуется уплата налога, существует 12 раздел декларации .
Нулевая налоговая декларация
Существует еще понятие нулевой налоговой декларации по НДС, это документ, который подается, если предприниматель не вел деятельность в течение какого-либо периода времени .
Но отчетность же сдавать надо? Именно тогда и подается «нулевка».
Особенностью документа является то, что в местах уплачиваемого налога ставится прочерк.
Заполняется только титульная страница и сведения о компании. Подписываются оба листа.
Подается декларация не позднее 25 числа того месяца, который следует за истекшим кварталом .
Что содержится в счет-фактуре и для чего она нужна?
В документе счета-фактуры содержится вся нужная информация о стоимости продукта - с учетом налога и без него. Она предоставляется поставщиком и должна быть прикреплена в журнале учета.
Она требует особого внимания , поскольку в случае неправильного оформления бумаги проверяющий ее налоговый инспектор увидит расхождение в данных, что может повлечь за собой аннулирование всех вычетов и увеличение суммы налога на добавленную стоимость.
Теперь мы узнали, что такое налоговая декларация на добавленную стоимость. Как видим, в ней нет ничего сложного, достаточно только разобраться с деталями. Если же у вас возникнут дополнительные вопросы, вы всегда можете обратиться к инспектору . Лучше потратить больше времени на заполнение, чем после получить значительно увеличенную сумму налога.
Полезное видео
Дополнительная информация о заполнении декларации по НДС, представлена в данном видео:
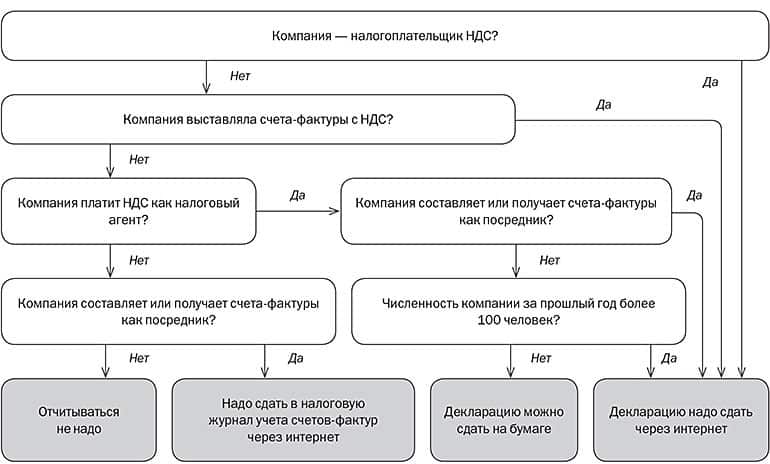
С 1 января 2014 года налогоплательщики обязаны представлять декларации по НДС исключительно в электронном виде (см. «С 2014 года декларации по НДС можно будет сдать только через интернет»). Однако некоторых категорий налогоплательщиков это не касается. Об этом напомнила ФНС России в письме от 19.12.14 № ГД-4-3/26323@ .
1 . Электронную декларацию не должны сдавать те категории налогоплательщиков, которые вообще освобождены от обязанности по представлению декларации по НДС . К числу таких налогоплательщиков относятся организации и индивидуальные предприниматели, у которых за три предшествующих последовательных календарных месяца сумма выручки от реализации товаров (работ, услуг) без учета НДС не превысила в совокупности два миллиона рублей (п. 1 ).
Соответственно, если такие налогоплательщики в период применения данного освобождения не выставляют покупателям счета-фактуры с выделенной суммой НДС, а также не исполняют обязанности налогового агента по данному налогу, обязанность по представлению декларации по НДС (в том числе и в электронном виде) у таких лиц отсутствует.
2 . Налогоплательщики, применяющие спецрежимы . Эти лица не признаются налогоплательщиками НДС, поэтому у них отсутствует обязанность по представлению налоговой декларации в электронной форме.
3 . Налогоплательщики, у которых отсутствует движение денежных средств на банковских счетах , или те налогоплательщики, у которых нет объектов налогообложения по НДС. Такие налогоплательщики по окончании отчетного периода представляют единую (упрощенную) налоговую декларацию. Эту декларацию можно представить и в бумажном виде.
КТО НЕ ПОДАЕТ ДЕКЛАРАЦИЮ по НДС
1
. Применение освобождения от исполнения обязанностей налогоплательщика НДС
.
В соответствии с пунктом 1 Кодекса организации и индивидуальные предприниматели имеют право на освобождение от исполнения обязанностей налогоплательщика, связанных с исчислением и уплатой НДС, если за три предшествующих последовательных календарных месяца сумма выручки от реализации товаров (работ, услуг) этих организаций или индивидуальных предпринимателей без учета налога не превысила в совокупности два миллиона рублей, за исключением случаев, предусмотренных пунктом 5 .
2
. Применение упрощенной системы налогообложения - УСН
.
В соответствии с пунктами 2 и 3 Кодекса организации и индивидуальные предприниматели, применяющие упрощенную систему налогообложения, не признаются налогоплательщиками НДС, за исключением НДС, подлежащего уплате в соответствии с Кодексом при ввозе товаров на территорию РФ и иные территории, находящиеся под ее юрисдикцией, а также НДС, уплачиваемого в соответствии со статьей 174.1 Кодекса.
3
. Применение системы налогообложения в виде единого налога на вмененный доход - ЕНВД
.
В соответствии с пунктом 4 Кодекса лица, являющиеся налогоплательщиками единого налога, не признаются налогоплательщиками НДС (в отношении операций, признаваемых объектами налогообложения в соответствии с , осуществляемых в рамках предпринимательской деятельности, облагаемой единым налогом), за исключением НДС, подлежащего уплате в соответствии с Кодексом при ввозе товаров на таможенную территорию РФ.
4
. Применение единого сельскохозяйственного налога - ЕСХН
.
В соответствии с пунктом 3 Кодекса организации и индивидуальные предприниматели, являющиеся налогоплательщиками единого сельскохозяйственного налога, не признаются налогоплательщиками НДС (за исключением НДС, подлежащего уплате в соответствии с Кодексом при ввозе товаров на территорию РФ и иные территории, находящиеся под ее юрисдикцией, а также НДС, уплачиваемого в соответствии со Кодекса).
5
. Применение патентной системы налогообложения для ИП
.
Индивидуальные предприниматели, применяющие патентную систему налогообложения, не признаются налогоплательщиками НДС, за исключением НДС, подлежащего уплате, в соответствии с перечнем, утвержденным пунктом 11 .
В случае, если и подать декларацию. Т.е. организация, применяющая УСН с объектом налогообложения «доходы», выставила покупателю счет-фактуру с выделением НДС и полученный налог полностью уплачен в бюджет и организация при расчете единого налога не должна включать сумму НДС в доходы.
Однако, если , перечисляя в бюджет НДС по мере поступления оплаты от контрагента, т.е. в случаях, предусмотренных НК РФ, исполняют обязанности налоговых агентов по налогу на добавленную стоимость, то они
Предприниматель не просто работает на себя, но и несет определенную налоговую нагрузку. Составление отчета по налогу на добавленную стоимость (НДС) – это самая распространенная форма налоговой отчетности и наибольшая «головная боль» для индивидуального предпринимателя. Как правильно отчитываться по НДС?
Что, где, когда?
НДС – это косвенный налог в пользу государства, взимаемый с той наценки, которую предприниматель делает на свой товар. Иными словами, если себестоимость товара – 300 рублей, а предприятие продает его за 400 рублей, то НДС взимается с добавленных 100 рублей. Юридически налог уплачивает предприниматель, но по факту плата ложится на конечного потребителя, так как итоговая стоимость товара формируется с учетом налога.
Если себестоимость товара – 300 рублей, а предприятие продает его за 400 рублей, то НДС взимается с добавленных 100 рублей.
С 2004 года налоговая ставка НДС для большинства форм предпринимательской деятельности составляет 18%. Исключением являются организации и ИП, которые занимаются производством и продажей книг и печатных изданий, медицинских товаров, продуктов питания, детских товаров и сельскохозяйственной продукции. Для них ставка налога составляет 10%.
НДС обязаны платить все коммерческие организации и индивидуальные предприниматели, работающие по общей системе налогообложения (ОСНО). ИП, которые работают по упрощенной системе налогообложения (УСН), могут не платить НДС, за исключением следующих случаев:
- Если товар импортируется из-за границы на территорию Российской Федерации (ст. 151 НК РФ).
- Если поставщик добровольно вручил покупателю счет-фактуру, где указан НДС (ст. 173, п. 1 НК РФ).
- Если предприятие работает в рамках договора о совместной деятельности (ст. 174, ч. 1 НК РФ).
Формулы для расчета НДС:
НДС = сумма товара с НДС × налоговая ставка / 100.
Сумма с НДС = сумма без НДС × 1,18 (или 1,10, что зависит от ставки налога).
Счет-фактура – это налоговый документ, выдаваемый поставщиком после принятия товара покупателем. В счете всегда указывается сумма с учетом НДС.
Уплаты НДС могут избежать некоторые виды коммерческой деятельности, указанные в статье 149 НК РФ .
Как отчитываться?
С начала прошлого года сдача декларации по НДС осуществляется исключительно в электронном виде. Новый порядок установлен приказом ФНС от 29.10.2014. Это нововведение призвано сделать налоговую отчетность наиболее полной и прозрачной.
Согласно последним требованиям, в декларацию по НДС нужно вносить следующие данные:
- журнал полученных счетов-фактур;
- журнал выставленных счетов-фактур;
- книга продаж;
- книга покупок;
- счета-фактуры, выставленные в соответствии со ст. 173, п. 5 НК РФ .
Сдача декларации по НДС осуществляется исключительно в электронном виде.
Упростить составление декларации можно при помощи программы «Налогоплательщик ЮЛ », которую можно скачать на официальном сайте Федеральной налоговой службы. Программа позволит быстро внести все необходимые значения в отчет и сохранить документ в электронном виде.
Также для удостоверения электронной декларации потребуется приобрести квалифицированную электронную подпись (КЭП) в сертифицированном Удостоверяющем центре . Подписанный отчет в формате.xml нужно загрузить через специальную форму на сайте ФСН.
Предприниматель должен сдавать отчет ежеквартально, не позже 30 числа следующего месяца налогового периода. При нарушении правил назначается штраф в размере 1000 рублей. В случае выявления ошибок в отчете в течение 6 дней их можно исправить. Если вы не сдали отчет по НДС вовремя, то все банковские счета могут быть заблокированы, поэтому к данной процедуре стоит отнестись максимально ответственно.
В случае выявления ошибок в отчете у предпринимателя есть 6 дней на исправление данных и повторную высылку.
Государство постаралось сделать проще процесс сдачи отчета по НДС, переведя все в электронный формат. Но, несмотря на это, НДС по-прежнему остается самым «назойливым» налогом, который невозможно обойти легальными методами (например, за счет уменьшения налоговой базы). Поэтому от него не отвертеться ни предпринимателю, ни потребителю.
Впрочем, НДС – это один из базовых налогов для пополнения государственного бюджета, поэтому когда вы узнаете, что в вашем городе открывается новая больница или школа, то можете порадоваться: в этом есть и ваша заслуга как налогоплательщика.
НДС, или налог на добавленную стоимость, — один из самых важных налогов. Существуют определённые числа, когда каждому налогоплательщику необходимо отчитаться: сдать декларации и заплатить налоги. Когда же наступает срок сдачи декларации по НДС?
Также нужно отметить, что продлены на 5 дней. Если 25-е число выпадает выходной, значит, сроки сдачи деклараций продлевают на следующий рабочий день. К примеру, в 2015 году апреля выпало на выходной день — субботу. Соответственно, срок подачи декларации по НДС перешёл на понедельник 27-го числа.
Что изменилось в декларациях в последние годы?
В 2015 году налоговая инспекция предложила, а вернее, обязала налогоплательщиков подавать декларации в электронном виде.
Для этого каждому индивидуальному предпринимателю и каждой организации, работающей с НДС, необходимо приобрести ключи, которые содержат информацию о декларанте. На компьютере должна быть установлена программа Крипто-про, которая будет считывать зашифрованную подпись, проверять её и отправлять дальше. А также программа Крипто-АРМ, позволяющая архивировать отправляемый файл.
Отправляемые декларации отслеживает единый портал, который выявляет все нарушения декларанта. Ему на электронную почту сразу отправляется информация, о каких несоответствиях идёт речь. Вне зависимости от объема отправляемого файла, все записи должны быть внесены.
Лица, оказывающие услуги как посредники, могут не работать с НДС, но в любом случае должны выставлять счёт-фактуры.
Бумажный носитель декларации предоставляют только налоговые агенты, и то не все лица.
Электронная отчётность и электронная счёт-фактура — это разные вещи, и путать их не стоит. Подача деклараций в электронном виде — это обязанность декларанта, а подавать электронную счет-фактуру — это его право.
Сроки сдачи отчётности по НДС
Декларация сама по себе документ, обязательный к сдаче всеми налогоплательщиками. Существует и другая отчетность по НДС, имеющая свои сроки:
- НДС – числа квартально.
- Журнал счёт-фактур – 20 числа квартально.
- Декларация по косвенным налогам – 20 числа раз в квартал.
Не сданная вовремя налоговая декларация влечет за собой штрафные санкции размером от одной тысячи рублей.
Бухгалтеру желательно иметь календарь, который будет напоминать, когда подходит отчётное число.
Как отправить в налоговую декларацию по НДС?
Бумажные носители: Ворд, Эксель — уже давно канули в Лету. Даже не стоит пытаться сдавать декларацию в бумажном виде. Её просто не примут.
Каждая декларация должна быть подписана электронной цифровой подписью, которую можно заказать в любом удостоверяющем центре. На компьютере должно быть установлено соответствующее программное обеспечение.
После подписания документа его можно отправлять в налоговой орган. Существует единый портал принятия налоговых деклараций по НДС. В случае небольших расхождений программа автоматически сформирует для вас отчёт.
В отчёте можно будет увидеть ошибки, исправить их и повторно отправить декларацию.
Желательно отправлять декларации за несколько дней до отчетного. В противном случае при обнаружении ошибок вы просто не успеете их исправить, что повлечет за собой штраф.
Заранее готовьте декларации и отправляйте их. Декларация считается сданной, если она была отправлена 25-го числа до 24.00 по МСК. Добросовестные налогоплательщики избавляют себя от излишних расходов и обязанностей лишний раз общаться с налоговым инспектором.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации