
Нулевая декларация по енвд - необходимость подачи. Стоит ли подавать нулевую декларацию по енвд
«Вмененщик» рассчитывает сумму ЕНВД исходя из вмененного
, а не фактически полученного дохода, поэтому никаких нулевых деклараций у него быть не может
. Соответственно, организации и предприниматели обязаны платить единый налог до тех пор, пока не снимутся с учета в налоговых органах в качестве плательщиков ЕНВД.
Примечание : см. также Письма Минфина России от 09.07.10 № 03-11-11/192 и от 12.03.10 № 03-11-11/52)
МИНИСТЕРСТВО ФИНАНСОВ РОССИЙСКОЙ ФЕДЕРАЦИИ
ПИСЬМО от 23 апреля 2012 г. № 03-11-11/135
Департамент налоговой и таможенно-тарифной политики рассмотрел обращение по вопросу возможности представления "нулевой" декларации по единому налогу на вмененный доход в налоговые органы и на основании информации, изложенной в обращении, сообщает следующее.
Налоговой базой для исчисления суммы единого налога признается величина вмененного дохода, рассчитываемая как произведение базовой доходности по определенному виду предпринимательской деятельности, исчисленной за налоговый период, и величины физического показателя, характеризующего данный вид деятельности (п. 2 ст. 346.29 Кодекса).
Базовая доходность - условная месячная доходность в стоимостном выражении на ту или иную единицу физического показателя, характеризующего определенный вид предпринимательской деятельности в различных сопоставимых условиях, которая используется для расчета величины вмененного дохода (ст. 346.27 Кодекса).
Таким образом, налогоплательщик рассчитывает сумму единого налога на вмененный доход исходя из вмененного, а не фактически полученного дохода .
В случае если в течение налогового периода у налогоплательщика в ходе осуществления предпринимательской деятельности, облагаемой единым налогом на вмененный доход, произошло изменение величины физического показателя, налогоплательщик при исчислении суммы единого налога на вмененный доход вправе учесть указанное изменение с начала того месяца, в котором произошло изменение величины физического показателя (п. 9 ст. 346.29 Кодекса).
Отсутствие в налоговом периоде физических показателей, используемых для исчисления единого налога на вмененный доход, означает прекращение предпринимательской деятельности, облагаемой данным налогом, и возникновение обязанности снятия с учета в качестве налогоплательщика в установленном п. 3 ст. 346.28 Кодекса порядке.
Так, п. 3 ст. 346.28 Кодекса предусмотрено, что снятие с учета налогоплательщика единого налога на вмененный доход при прекращении им ведения предпринимательской деятельности, подлежащей налогообложению единым налогом на вмененный доход, осуществляется на основании заявления, поданного в налоговый орган в течение пяти дней со дня прекращения предпринимательской деятельности, облагаемой указанным налогом.
Налоговый орган в течение пяти дней со дня получения от налогоплательщика заявления о снятии с учета в качестве налогоплательщика единого налога на вмененный доход направляет ему уведомление о снятии его с учета.
Соответственно, п. 3 ст. 346.28 Кодекса установлены конкретные сроки подачи организацией или индивидуальным предпринимателем в налоговый орган заявления о постановке и снятии с учета в качестве налогоплательщика единого налога на вмененный доход со дня начала и дня прекращения предпринимательской деятельности.
До снятия с учета в качестве налогоплательщика сумма единого налога на вмененный доход исчисляется по соответствующему виду предпринимательской деятельности исходя из имеющихся физических показателей и базовой доходности в месяц.
При этом согласно представление не предусмотрено.
Одновременно сообщаем, что согласно Положению о Министерстве финансов РФ, утвержденному Постановлением Правительства РФ от 30.06.2004 № 329, и Регламенту Минфина России, утвержденному Приказом Минфина России от 23.03.2005 № 45н, в Минфине России рассматриваются индивидуальные и коллективные обращения граждан и организаций по вопросам, находящимся в сфере ведения Министерства. В соответствии с Положением и Регламентом, если законодательством не установлено иное, не рассматриваются по существу обращения по проведению экспертизы договоров, учредительных и иных документов организаций, а также по оценке конкретных хозяйственных ситуаций.
Также следует отметить, что согласно налогоплательщики имеют право получать по месту своего учета от налоговых органов бесплатную информацию (в том числе в письменной форме) о действующих налогах и сборах, законодательстве о налогах и сборах и принятых в соответствии с ним нормативных правовых актах, порядке исчисления и уплаты налогов и сборов, правах и обязанностях налогоплательщиков, полномочиях налоговых органов и их должностных лиц, а также получать формы налоговых деклараций (расчетов) и разъяснения о порядке их заполнения.
В свою очередь, согласно налоговые органы обязаны бесплатно информировать (в том числе в письменной форме) налогоплательщиков, плательщиков сборов и налоговых агентов о действующих налогах и сборах, законодательстве о налогах и сборах и о принятых в соответствии с ним нормативных правовых актах, порядке исчисления и уплаты налогов и сборов, правах и обязанностях налогоплательщиков, плательщиков сборов и налоговых агентов, полномочиях налоговых органов и их должностных лиц, а также представлять формы налоговых деклараций (расчетов) и разъяснять порядок их заполнения.
Кроме того, исходя из налоговая проверка является одной из форм налогового контроля, которая относится к компетенции налоговых органов.
В соответствии со ст. и 138 Кодекса обжалование актов налоговых органов, действий или бездействия их должностных лиц осуществляется в порядке, установленном разд. VII Кодекса. Каждое лицо имеет право обжаловать акты налоговых органов ненормативного характера, действия или бездействие их должностных лиц в вышестоящий налоговый орган (вышестоящему должностному лицу) или в суд.
Заместитель директора
Департамента налоговой
и таможенно-тарифной политики
С.В.РАЗГУЛИН
«Вмененщики» обязаны платить налог до момента снятия с учета в налоговых органах
Как платить ЕНВД в случае, когда налогоплательщик временно приостанавливает свою деятельность? Согласно письма Минфина России от 19.03.15 № 03-11-11/14987 приостановление предпринимательской деятельности не освобождает «вмененщиков» от уплаты налога.
Этой теме уже не раз обращали внимание в Минфине РФ, причем аргументы чиновников остаются неизменными. В частности, в Минфине обращают внимание на положения . В пункте 1 данной статьи сказано, что объектом налогообложения в рамках ЕНВД признается вмененный доход налогоплательщика. А в пункте 2 определено, что сумма вмененный доход рассчитывается как произведение базовой доходности по определенному виду предпринимательской деятельности и величины физического показателя.
Соответственно, при применении ЕНВД в расчет берется вмененный (т.е. потенциально возможный), а не фактически полученный доход. В свою очередь, вмененный доход никак не зависит от факта осуществления предпринимательской деятельности. Пока налогоплательщик не снимется с учета в налоговых органах в качестве плательщика ЕНВД, он обязан исчислять налог, платить его в бюджет и представлять налоговые декларации.
Специалисты Минфина отметили, что такой же позиции придерживается и ВАС РФ. В частности, в пункте 7 информационного письма Президиума ВАС РФ от 05.03.13 № 157 судьи указали, что временное неосуществление предпринимательской деятельности не является основанием для освобождения «вмененщика» от обязанностей по уплате налога и представлению налоговой декларации.
Нулевая декларация ЕНВД - о ней ничего не говорит нам Налоговый кодекс. А если четкого регулирования нет, всегда возникают вопросы, споры и штрафы. Может ли декларация по ЕНВД быть нулевой? Правомерны ли в этом случае претензии со стороны проверяющих? Чем грозит представление "пустой" декларации по ЕНВД? Ответы на эти вопросы вы найдете в нашей статье.
Особенности декларации по ЕНВД
Декларация по ЕНВД — это, по сути, заявление плательщика налога о том, почему он выбрал данный режим налогообложения и какие показатели используются им при расчете налога. Если налогоплательщик уплачивает ЕНВД, он обязан сдавать декларацию по данному налогу (подп. 4 п. 1 ст. 23, п. 1 ст. 80 НК РФ).
ОБРАТИТЕ ВНИМАНИЕ! С отчетности за 4-й квартал 2018 года декларация по ЕНВД сдается по новой форме. Образец и комментарии по заполнению ищите .
Одновременно с этим вмененный доход, выступающий объектом налогообложения при данном режиме, рассчитывается исходя из потенциально возможного, а не реально полученного дохода (абз. 2 ст. 346.27, п. 1 ст. 346.29 НК РФ). Следовательно, и налоговая декларация должна заполняться с учетом возможного дохода.
Наличие или отсутствие реального дохода у «вмененщика» не влияет на сумму ЕНВД. Налог в любом случае должен рассчитываться на основании имеющихся физических показателей.
Таким образом, плательщик ЕНВД должен уплачивать единый налог, рассчитанный в декларации исходя из физических показателей.
Отсутствие деятельности у «вмененщика» — не повод для сдачи нулевой декларации
Если «вмененщик» перестал вести деятельность, ему нужно написать заявление в налоговую инспекцию о снятии с учета как плательщика ЕНВД.
Без такого заявления декларацию по ЕНВД ему сдавать придется, причем заполненную и с рассчитанным к уплате налогом. Поскольку у налогоплательщика остались физические показатели, это считается основанием для исчисления вмененного дохода и, соответственно, налога.
Подача нулевой декларации по ЕНВД в данной ситуации неправомерна. Такова единогласная позиция чиновников и судей (см. письма Минфина от 02.07.2012 № 03-11-11/196, от 10.02.2012 № 03-11-06/3/8, постановление ФАС Дальневосточного округа от 23.12.2013 № Ф03-6469/2013, оставленное в силе Определением ВАС РФ от 26.02.2014 № ВАС-1903/14).
Нет физических показателей: возможно ли представление нулевой декларации
Если плательщик ЕНВД не ведет деятельность в связи с утратой физических показателей (например, осуществляя розничную торговлю, расторгает договор аренды своего торгового места), при представлении декларации нужно руководствоваться разъяснениями контролирующих органов. А чиновники настаивают на том, что подача нулевых деклараций по ЕНВД законодательством РФ не предусматривается.
По их мнению, «вмененщик» должен представить в налоговые органы декларацию с рассчитанной к уплате суммой налога даже при отсутствии физических показателей (письма Минфина от 15.04.2014 № 03-11-09/17087, от 03.07.2012 № 03-11-06/3/43, ФНС от 10.10.2011 № ЕД-4-3/16690@).
В таком случае Минфин в письме от 24.10.2014 № 03-11-09/53916 (далее — письмо № 03-11-09/53916) предлагает заполнять декларацию исходя из показателей, указанных в последней представленной в налоговые органы декларации по ЕНВД. В данном письме приведен также пример порядка заполнения декларации. Так, если невозможно указать в декларации физический показатель за первый месяц квартала (договор аренды торгового места был расторгнут), данный показатель нужно взять из последней поданной декларации. В следующих же месяцах квартала, когда договор аренды уже будет заключен, показатели отражаются на основании нового договора.
Таким образом, физические показатели должны быть указаны в налоговой декларации по ЕНВД за каждый месяц квартала.
Чем грозит подача нулевой декларации по ЕНВД в налоговые органы
Исходя из судебной практики, подача нулевой декларации по ЕНВД чревата претензиями со стороны налоговых органов.
Инспекторы, следуя разъяснениям из письма № 03-11-09/53916, скорее всего, доначислят налог исходя из физических показателей, приведенных в последней сданной декларации по ЕНВД. Кроме того, они начислят штрафы и пени за несвоевременную уплату налога.
Если физические показатели у налогоплательщика сохранились, то согласно информационному письму президиума ВАС РФ от 5 марта 2013 года № 157 судебное решение однозначно будет в пользу налоговиков. При отсутствии же физических показателей можно попытаться оспорить доначисленные суммы налога, но нет никаких гарантий, что суд встанет на сторону налогоплательщика. В качестве примеров выигранных налогоплательщиками споров приведем, пожалуй, постановление Арбитражного суда Западно-Сибирского округа от 17.08.2016 № Ф04-3635/2016 и постановление 12 ААС от 21.11.2014 3 А12-15103/2014.
Заявление о снятии с учета — решение проблемы
Самый надежный способ избежать конфликта с контролирующими органами — при отсутствии деятельности подать в инспекцию заявление о снятии с учета в качестве плательщика ЕНВД. Тогда не потребуются никакие декларации — ни нулевые, ни с начисленными налогами.
О том, каким образом налогоплательщик снимается с учета, можно прочитать в статье «Каков порядок снятия с учета плательщика ЕНВД, прекратившего деятельность?»
Многие письма чиновников и судебные акты были выпущены до 2013 года, когда налогоплательщики были обязаны применять ЕНВД, если их деятельность соответствовала критериям данного режима (гл. 26.3 НК РФ). Но можно предположить, что сделанные в этих письмах и решениях выводы, касающиеся представления ненулевой или нулевой декларации по ЕНВД при отсутствии деятельности, не потеряли своей актуальности и в настоящее время.
Итоги
Итак, ответ на вопрос о том, может ли декларация по ЕНВД быть нулевой, очевиден. Не может. Во всяком случае, без риска ввязаться в налоговый спор тут не обойтись. Поэтому при приостановке деятельности нужно либо платить и декларировать вмененный налог, либо сниматься с учета по ЕНВД.
Предприниматели на ЕНВД задаются вопросом: нужно ли сдавать декларацию, если деятельность в отчетном периоде не велась. На других системах налогообложения нулевая отчетность предусмотрена, но с ЕНВД ситуация особая. На ЕНВД реальный размер дохода никак не связан с суммой налога, которую придется уплатить. В статье мы расскажем, что делать, если деятельность в отчетном периоде не велась, и разберемся, нужно ли подавать нулевку по ЕНВД.
Нулевая декларация
Юрлица и ИП, зарегистрированные в ФНС как плательщики ЕНВД, сдают декларацию ежеквартально. В 2018 году утверждена новая форма декларации с правками и изменениями. Для нулевой отчетности нет специальной формы.
Реальный доход от деятельности не имеет значения. Сумма налога основана на установленных коэффициентах и физических показателях. Именно это обстоятельство создает споры о необходимости представления нулевой отчетности. Даже при отсутствии деятельности единый налог нужно платить, основываясь на базовом доходе и физических показателях .
Существует ли нулевая декларация по ЕНВД
Министерство финансов придерживается в этом вопросе однозначной позиции. В письме Минфина от 03.07.2012 № 03-11-06/3/43 сказано, что глава 26.3 Кодекса не предусматривает подачу нулевой декларации по ЕНВД.
Если налогоплательщик прекращает деятельность, облагаемую ЕНВД, он должен сообщить об этом в налоговую в пятидневный срок. Не снялись с учета — платите налог и подавайте полноценную отчетность. В таком случае, отсутствие физического показателя не имеет значения, нужно рассчитать налог на основе показателя, отраженного в прошлом периоде.
При этом ФНС на официальном сайте опубликовало разъяснение от 19.09.2016, в котором допускает подачу нулевой декларации по ЕНВД. Такая позиция основана на информационном письме президиума ВАС РФ от 5.03.2013. Если прекращается владение или пользование имуществом, нужным для ведения деятельности, то физические показатели отсутствуют. Следовательно, в налоговом периоде сумма налога — ноль рублей. Такое может произойти при переезде и временном отсутствии торгового помещения. Отсутствие физических показателей подтверждайте документально.
Последствия представления нулевой декларации
Так как позиция по этому вопросу неоднозначна, есть вероятность получить негативный результат. Налоговая инспекция, проверяя отчетность, руководствуется Налоговым Кодексом и письмами Минфина. Поэтому вам могут доначислить налоги, основываясь на декларации за прошлый период. Тогда все же придется оплатить налог и полученные штрафы и пени.
Организации и предприниматели пробуют решать спор с ФНС в арбитражном суде. Судебные прения, как правило, затягиваются на несколько месяцев, но суд может принять сторону бизнесмена. При отсутствии нужных физических показателей: торговой площади, персонала, транспорта — суд примет вашу сторону. Если же в суде выяснится их наличие, налог точно придется заплатить. Поэтому, если у вас есть физические показатели, вы не имеете права подавать нулевую декларацию. Есть два выхода: снятие с учета или подача заполненной декларации и уплата налога.
Учитывая несогласие налоговой и Минфина, рекомендуем обратиться в налоговый орган по месту учета. Там вы получите разъяснения, которые помогут избежать санкций.
Снятие с учета плательщика ЕНВД
Чтобы не получить проблемы в виде судебных разбирательств, подайте в ФНС заявление о снятии с учета. На это отводится пять дней с момента прекращения деятельности. После даты снятия с учета организация и ИП перестают быть плательщиками ЕНВД. Но сдать декларацию, и оплатить налог за период, когда плательщик стоял на учете, все равно нужно. Поэтому постарайтесь сократить срок между датой прекращения деятельности и датой подачи заявления.
Необязательно возвращаться на общий режим. Если соблюдены все условия для УСН, можно перейти с ЕНВД на УСН с начала следующего месяца (для этого нужно прекратить деятельность по ЕНВД), после чего вернуться обратно, подав уведомление о применении вмененки. Поэтому сезонная деятельность очень неудобна для ЕНВД. Вам придется платить налог ежеквартально или каждый раз вставать и сниматься с учета.
Порядок подачи декларации
Если вы не планируете прекращать деятельность по ЕНВД и готовы оплатить налог, подайте заполненную декларацию. Рассчитать размеры налога можно на основе физического показателя прошлого периода. Отчетность по ЕНВД подается в налоговую по месту ведения деятельности. Когда невозможно определить точное место, декларацию сдают по месту нахождения юрлица и по месту жительства ИП.
Декларацию по ЕНВД подайте до 20 числа месяца, следующего за отчетным периодом. Когда 20 число попадает на выходной или праздник, срок сдачи переносится на следующий рабочий день. Сдать отчетность можно в бумажном или электронном виде.
Декларация по ЕНВД в облачном сервисе Контур.Бухгалтерия заполняется автоматически. Платите единый налог и подавайте декларацию через интернет. Ведите учет, начисляйте зарплату, формируйте отчетность и пользуйтесь поддержкой экспертов. В течение 30 дней всем новым пользователям доступен бесплатный период.
Отчитываться по вмененному налогу необходимо ежеквартально. Причем даже отсутствие деятельности не является основанием для несдачи декларации, ведь величина вмененного налога от фактического дохода не зависит. В статье вы найдете для декларации по ЕНВД за 4 квартал 2017 года инструкцию по заполнению, а также сможете скачать образец заполненной декларации.
Кто заполняет декларацию
C момента постановки на учет в качестве плательщика ЕНВД возникает обязанность отчитываться по единому вмененному налогу. Отчетным периодом на вмененке является квартал. Поэтому впервые появляется обязанность отчитаться по истечении того квартала, в котором организация или ИП встали на учет.
Напомним, что применять ЕНВД налогоплательщики вправе, если соответствуют таким критериям:
- ведут один из видов деятельности, перечисленных в п. 2 ст. 346.26 НК РФ, при условии, что по такому виду деятельности разрешено применение вмененки действующим региональным законодательством и при условии, что эта деятельность осуществляется не в рамках договора простого товарищества или доверительного управления имуществом;
- налогоплательщики не относятся к крупнейшим;
- в отношении данного вида деятельности не введен торговый сбор;
- численность персонала не превышает 100 человек;
- в уставном капитале организации доля юрлиц не превышает 25%;
- соблюдены иные условия из ст. 346.26 НК РФ.
Не стоит забывать, что если налогоплательщик кроме деятельности на вмененке осущетсвляет еще какую-либо деятельность, но необходимо уплачивать налоги и подавать отчетность исходя из той системы налогообложения, с которой вмененка совмещается.
Бланк декларации
Бланк декларации по вмененному налогу можно скачать из официальных источников на сайте налоговиков, в популярных правовых базах.
Кроме того, бланк отчета можно скачать у нас на сайте . Это официальный бланк, утвержденный ФНС.
Скачать бланк ЕНВД (для ИП и оргнизаций)
Сроки подачи декларации по ЕНВД
Декларация по вмененному налогу подается ежеквартально до 20 числа месяца, следующего за отчетным кварталом. Срок уплаты налога в соответствии с декларацией – до 25 числа месяца, следующего за отчетным кварталом.
Посмотрите в таблице ниже календарь отчетности и уплаты налога по отчетным периодам 2017 года с учетом переносов срока, связанных с выходными днями:
|
Отчетный период |
Крайняя дата подачи декларации по вмененному налогу |
Крайний срок уплаты налога за отчетный период |
|---|---|---|
| 4 квартал 2017 года | 20 января 2018 года | 25 января 2018 года |
|
1 квартал 2018 года |
||
|
2 квартал 2018 года |
||
|
3 квартал 2018 года |
||
|
4 квартал 2018 года |
Как изменился порядок заполнения налоговой декларации по ЕНВД в 2017 году?
С 2017 года изменилась форма декларации по вмененному налогу. Были внесены небольшие правки, которые относятся ко всем налогоплательщикам – поменялись формулировки по страховым взносам, которые связаны с переходом контроля над взносами к налоговикам.
Для предпринимателей без персонала появилось приятное изменение – теперь фиксированные взносы снижают налог без ограничения суммы.
Как заполнить декларацию ЕНВД
Форма декларации утверждена приказом ФНС от 04.07.2014 № ММВ-7-3/353@. Этим же документом утверждается и порядок заполнения декларации. Основные требования обычны:
- заполняется бланк с использованием средств печати, в электронной форме или ручкой синего, черного, фиолетового цветов;
- все листы должны иметь сквозную нумерацию;
- подать декларацию можно лично, по почте или через интернет.
Заполнение декларации по ЕНВД в 2018 году: пошаговая инструкция, порядок заполнения
Бланк декларации имеет титульный лист и 3 раздела, обязательные для заполнения:
- Общая сумма налога к уплате, объединенная по значениям ОКТМО (то есть по каждому муниципальному образованию, где налогоплательщик ведет деятельность).
- Расчет по каждому виду деятельности и по каждому месту нахождения. Этих разделов может быть несколько – по одному на каждый объект местонахождения и каждый вид деятельности.
- Расчет суммы налога в целом по всем видам деятельности и ОКТМО с учетом уменьшения на страховые взносы.
Титульный лист
Прежде всего заполняется титульный лист. Обычно его оформление у бухгалтеров вопросов не вызывает, поэтому подробно описывать этот процесс не будем.
Отметим только, что декларация подается по месту постановки на учет именно в качестве налогоплательщика ЕНВД.
Если предприятие или ИП встали на учет по нескольким видам деятельности, но в одном регионе, то декларация подается одна сразу на все виды деятельности (с несколькими разделами 2). Если же налогоплательщик ведет деятельность в разных регионах, то подаются несколько деклараций в каждую налоговую по месту учета.
Раздел 2
После титульного листа следует приступить к оформлению раздела 2. Как уже отмечено, этот раздел заполняется на каждый объект, где ведется деятельность и на каждый вид деятельности.
Например, если налогоплательщик имеет в собственности небольшое помещение, в одной части которого оказываются услуги по мойке автомобилей, а в другой части с отдельным входом небольшая мастерская по ремонту обуви, то он заполняет раздел 2 дважды: на один вид деятельности по одному разделу 2.
Или, например, налогоплательщик имеет 2 парикмахерских кабинета, но в разных муниципальных образованиях своего города. Тогда тоже придется заполнить 2 вторых раздела по одному и тому же виду деятельности, но с разделением на 2 ОКТМО.
В разделе 2 заполняются:
- код вида деятельности, который можно взять в приложении к приказу об утверждении бланка декларации;
- адрес места, где ведется деятельность;
- код ОКТМО, закрепленный за этим местом;
- базовая доходность, которая определена для вида деятельности, код которой указали на данной странице отчета;
- федеральный коэффициент-дефлятор К1 и региональный коэффициент К2;
- помесячно за квартал указываются:
- величина физического показателя, соответствующего виду деятельности и базовой доходности, которые уже указали на данной странице отчета;
- количество календарных дней, на протяжении которых налогоплательщик стоял на учете как вмененщик;
- налоговая база из расчета данных о базовой доходности, физическом показателе и количестве календарных дней;
- общая налоговая база за квартал;
- ставка, действующая в регионе;
- сумма налога (база * ставка).
Раздел 3
Третий раздел заполняется следующим образом:
- указывается общая сумма налога, получить которую можно сложив результаты по всем вторым разделам;
- указывается сумма уплаченных страховых взносов за весь штат работников или уплаченная сумма фиксированных платежей индивидуальным предпринимателем без сотрудников (для этих двух показателей выделены разные строки);
- указывается общий налог за минусом страховых взносов (в полном объеме для ИП без персонала и в пределах половины налога для работодателей с персоналом).
Раздел 1
Раздел 1 заполняется самым последним. Здесь несколько раз заполняются строки 010 и 020.
Налог к уплате делится по отдельным ОКТМО. Снижение на сумму страховых взносов происходит пропорционально рассчитанному налогу без учета страховых взносов.
Образец заполнения декларации по ЕНВД для ИП
Особенностью заполнения декларации предпринимателем является только снижение налога на фиксированные страховые платежи без учета ограничения в 50% от суммы налога. Но это касается только предпринимателей без работников.
Чуть ниже вы найдете образец заполнения такой декларации.
Пример заполнения налоговой декларации по ЕНВД для ИП с работниками
У нас на сайте вы можете скачать декларацию предпринимателя , ведущего деятельность по сдаче в аренду мест на платных автостоянках.
Образец декларации для ИП без работников
Образец декларации для организаций
Что значит код по месту учета в декларации ЕНВД для ИП
На титульном листе есть поле, предназначенное для указания того, куда подается отчет. Расшифровки кодов приведены в приложении 3 к порядку заполнения декларации по ЕНВД. Для предпринимателей это могут быть такие коды:
Какие данные содержит приложение 1 к декларации ЕНВД
Таким вопросом задаются некоторые бухгалтера. На самом деле никаких приложений к декларации не предусмотрено. А вот как раз форма декларации и является приложением № 1 к приказу, ее утверждающему.
Чем отличается декларация ИП на ЕНВД в 2018 году без работников?
Как уже было описано, теперь фиксированные взносы предпринимателя без работников снижают единый вмененный налог без ограничения суммы. В разделе 3 для страховых взносов такого предпринимателя выделана отдельная строка. В этом заключается единственная разница и особенность заполнения отчета такого налогоплательщика. Ранее уже приведен образец заполнения декларации с подобными условиями.
Нулевая декларация по ЕНВД
Нулевая декларация по вмененному налогу невозможна по определению. Ведь основанием для начисления вмененного налога является не фактический доход или прибыль, а условные показатели, которые установлены на законодательном уровне. Если налогоплательщик прекращает деятельность, то ему необходимо сняться с учета на ЕНВД. В противном случае он обязан уплачивать налог исходя из базовой доходности и физического показателя, а также подавать декларацию по этому налогу.
Поэтому если деятельность прекращена, вмененщику необходимо не подавать нулевую декларацию, а предоставить в налоговую заявление о снятии с учета по форме ЕНВД-3 (или ЕНВД-4 для ИП).
Как заполнит отчет онлайн бесплатно
Организации могут воспользоваться теми системами передачи отчетности по телекоммуникационным каналам связи, с которыми у них заключены соответствующие договоры. А индивидуальные предприниматели вправе отчитаться по вмененному налогу через личный кабинет налогоплательщика.
Как заполнить декларацию ЕНВД для ИП в программе Налогоплательщик?
На официальном сайте налоговой инспекции можно скачать бесплатную версию программы «Налогоплательщик ». Интерфейс данного программного обеспечения интуитивно понятен, а обновления регулярно размещаются все на том же официальном интернет ресурсе налоговиков.
После заполнения декларации в программе, необходимо сделать выгрузку электронного файла, отправить который можно через личный кабинет налогоплательщика.
Также можно просто распечатать получившийся отчет и отправить его по почте или принести в налоговую лично.
В данной статье мы рассматриваем вопросы заполнения и сдачи нулевой декларации по ЕНВД за 3 квартал 2018 года. Напомним, что каждый обязательный платеж, предусмотренный Налоговым кодексом, имеет свою облагаемую базу, которая отражается в декларации. А если базы по тому или иному налогу нет? Тогда нужно сдавать «нулевую» декларацию, или не сдавать ее вообще, если при отсутствие базы бизнесмен (ИП) не является плательщиком данного налога. Но существует и третий, особый, вариант. Он связан с отчетностью по единому налогу на вмененный доход (ЕНВД). Раcсмотрим, каким образом и в каких случаях следует заполнять нулевую декларацию по ЕНВД за 9 месяцев 2018 года (а вернее – за 3 квартал, ведь налоговый период по ЕНВД – квартальный).
Особенности ЕНВД и нулевая отчетность
ЕНВД взимается с вмененного, т.е. заранее установленного дохода, без учета фактической выручки и вообще вне зависимости от ведения деятельности. Главное – чтобы налогоплательщик в принципе имел возможность вести бизнес. Что для этого необходимо – определяется ст. 346.29 НК РФ. В ней перечислены т.н. «физические показатели» для разных видов деятельности. Это может быть численность персонала, количество транспортных средств, торговая площадь и т.п.
Если бизнесмен прекращает или приостанавливает деятельность, то он, по мнению чиновников, должен сняться с учета, как плательщик ЕНВД. Статья 346.28 НК РФ устанавливает для этого пятидневный срок. Если же налогоплательщик не подал такое заявление, то он должен уплачивать ЕНВД, исходя из физических показателей, отраженных в последней поданной декларации. Это мнение контролирующих органов приведено в письме Минфина от 24.10.2014 № N 03-11-09/53916.
Однако существует позиция Высшего Арбитражного Суда, отличная от подхода Минфина (п. 9 Информационного письма ВАС РФ № 157 от 05.03.2013) По мнению судей ВАС, могут быть ситуации, когда налогоплательщик по объективным причинам не имеет возможности использовать свои активы для получения доходов:
- Транспортное средство передано в аренду другим лицам или находится в ремонте после аварии.
- Часть торгового помещения ремонтируется.
В письме ВАС речь идет о ситуациях, когда предприниматель не использует только часть своих активов, но продолжает работать. Однако такой же подход может быть применен и к ситуации, когда «форс-мажорная» ситуация приводит к полному приостановлению деятельности (например, если попавшая в аварию машина была единственной).
ФНС РФ согласилась с позицией ВАС в своей информации , размещенной на сайте ведомства 19.09.2016.
Однако вопрос продолжает оставаться спорным. Сложно предугадать, каким из разъяснений будут руководствоваться налоговые органы на местах в каждом конкретном случае. Чтобы гарантированно избежать претензий налоговиков, в подобной ситуации все-таки лучше временно сняться с учета по ЕНВД, а затем (например, после завершения ремонта) вновь подать заявление о постановке на него.
По-старому или по-новому?
В первую очередь нужно определиться с формой отчета. На сегодня существует новая форма декларации , утвержденная приказом ФНС РФ от 26.06.18 № ММВ-7-3/ Однако этот документ пока не прошел регистрацию в Минюсте.
Поэтому налоговики в своем письме от 25.07.2018 № СД-4-3/ оставляют за налогоплательщиками право сдавать декларацию по ЕНВД за 3 квартал 2018 года как по новой форме, так и «по-старому», т.е. в соответствии с приказом ФНС РФ от 04.07.2014 № ММВ-7-3/
Суть изменений формы – отразить применение нового налогового вычета. С начала 2018 года налогоплательщики – индивидуальные предприниматели имеют право уменьшить сумму ЕНВД к уплате на свои расходы по приобретению контрольно-кассовой техники (п. 2.2 ст. 346.32 НК РФ).
Казалось бы – если декларация «нулевая», то «кассовый» вычет все равно не понадобится и какой тогда смысл сдавать ее по новой форме? Однако мы говорим о ситуации, когда бизнесмен временно приостановил деятельность, но собирается вести ее в дальнейшем. А значит – он будет обязан сдавать отчетность и в следующих периодах. Поэтому целесообразно сразу сдать новую форму, ведь в дальнейшем все равно придется ее использовать.
Поэтому рассмотрим порядок заполнения «нулевого» отчета на примере именно новой формы, отметив ее отличия от старой.
Образец заполнения нулевой декларации по ЕНВД за 3 квартал 2018 года можно скачать .
Титульный лист
Этот раздел включает в себя общую информацию о налогоплательщике и самой декларации. Его формат и порядок заполнения не изменились по сравнению с предыдущим отчетом.
- Коды ИНН и КПП берутся из свидетельства, выданного ИФНС. Для предпринимателя КПП не заполняется.
- Номер корректировки указывается в виде «0 – -», «1 – -» и показывает, вносились ли изменения в отчет.
- Период подачи отчета отражается в полях «Отчетный год» (2018) и «Налоговый период» Код налогового периода берется из приложения № 1 к Порядку заполнения, прилагаемому к письму от 25.07.2018 № СД-4-3/ (далее по тексту – Порядок). Для 3 квартала используется код «23».
- Код ИФНС также, как ИНН, заполняется на основе свидетельства.
- Код места сдачи берется из приложения 3 к Порядку. Он показывает, на каком основании отчет подается в данную ИФНС (это может быть место жительства, регистрации, ведения деятельности и т.п.).
- Код формы реорганизации (из приложения 2 к Порядку) и коды реорганизованной компании заполняются только юридическим лицом – правопреемником, сдающим отчет за реорганизованную фирму.
- Номер контактного телефона указывается без пробелов и других «дополнительных» знаков.
- Количество листов самого отчета и подтверждающих документов (если они есть).
- Подтверждение достоверности отчета. Этот блок включает ФИО, подпись ответственного лица и дату заполнения. Если отчет сдает представитель, то указываются сведения о нем и реквизиты доверенности.
- Данные о приемке отчета заполняет налоговый инспектор. Они включают в себя форму подачи, количество листов, регистрационный номер, дату, ФИО и подпись сотрудника ИФНС.

Раздел 1: нулевая сумма налога у уплате
Эта часть формы также без изменений «перешла» из старой декларации. Она включает в себя сведения о суммах ЕНВД к уплате в бюджет. Структура раздела включает в себя ряд блоков строк 010 и 020.
По строке 010 отражается код ОКТМО по месту осуществления деятельности или месту постановки на учет.
Строка 020 содержит сумму налога к уплате по этому коду ОКТМО. В данном случае в ней указывается ноль.
Показатели раздела 1 нужно заверить подписью ответственного лица.
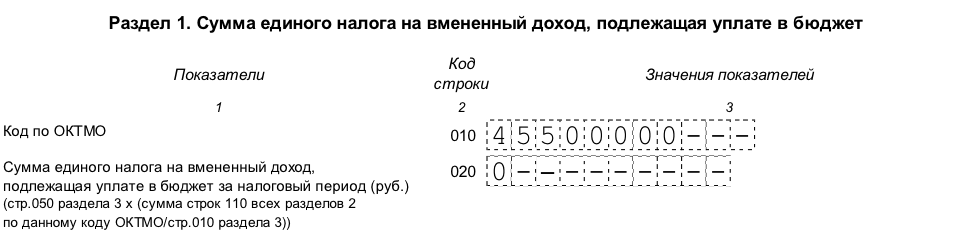
Раздел 2: налог и виды деятельности
В нем производится расчет суммы налога по каждому ОКТМО или виду деятельности. Он также не изменился по сравнению с предыдущей формой декларации.

- Строка 010 содержит код вида деятельности. Он выбирается из приложения 5 к Порядку. Например, для оказания автотранспортных услуг по перевозке грузов указывается код 05.
- Строки 020 и 030 включают в себя адрес осуществления деятельности и соответствующий ему код ОКТМО.
- В строке 040 отражается базовая доходность по виду деятельности (ст. 346.29 НК РФ). Для грузовых автоперевозок это – 6 000 руб. на 1 автомобиль в месяц.
- Строки 050 и 060 содержат корректирующие коэффициенты. Коэффициент К1 – дефлятор, общий для всех «вмененщиков». На 2018 год он утвержден в размере 1,868 (приказ Минэкономразвития от 30.10.17 № 579). Коэффициент К2 определяется на местном уровне и учитывает особенности ведения конкретного вида деятельности в данном регионе.

- Строки 070 – 090 содержат расчет налоговой базы по месяцам, а именно:
– графа 2 отражает размер физического показателя, т.е. в данном случае – ноль;
– в графе 4 указывается налоговая база, с учетом коэффициентов К1 и К2, т.е. аналогично – заполняются нули;
– графа 3 используется, если бизнесмен снимался с учета или вставал на учет в течение периода; в данном случае в ней ставятся прочерки.
- Строка 100 отражает налоговую базу за квартал, т.е. сумму строк 070-090 по графе 4, соответственно – тоже содержит нулевой показатель.
- Строка 105 показывает налоговую ставку в %.
- Строка 110 содержит итоговую сумму начисленного налога по этому ОКТМО (виду деятельности), т.е. в данном случае – ноль.
Раздел 3: расчет нулевого налога
В этой части отчета производится расчет общей суммы налога по всем ОКТМО и видам деятельности с учетом вычетов. В раздел 3 в новой форме добавилась строка 040, отражающая «кассовый» вычет.

- По строке 005 указывается признак налогоплательщика. Признак «1» присваивается, если «вмененщик» производит выплаты физическими лицам. Если же налогоплательщик является предпринимателем без наемных работников, то ему соответствует признак «2»
- По строке 010 отражается общая сумма начисленного ЕНВД из всех разделов 2, т.е. в нашем случае – ноль.
- Строки 020 и 030 содержат суммы страховых взносов и других платежей, уплаченных за работников и за себя (для ИП), которые уменьшают сумму ЕНВД к уплате. Если такие выплаты были в течение периода, то их можно справочно указать в этих строках.
- Строка 040 отражает сумму вычета по приобретению ККТ. Вряд ли приостановивший работу бизнесмен будет покупать новую кассу, поэтому в данном случае указываем ноль.
- Строка 050 содержит сумму налога к уплате с учетом вычетов. Даже если в строках 020 – 040 содержатся ненулевые показатели, по строке 050 все равно нужно поставить ноль – значение в ней не может быть отрицательным (пп.6 п. 6.1 Порядка).
Раздел 4: вычет по ККТ
Этот раздел полностью новый и введен для «расшифровки» вычета по ККТ. Каждый блок строк 010-050 содержит сведения об одном кассовом аппарате:
- Наименование.
- Заводской номер.
- Регистрационный номер в ИФНС.
- Дата регистрации.
- Расходы на приобретение (в пределах установленного лимита 18 000 руб. на единицу ККТ).
В нашем случае во всех строках раздела ставятся прочерки.

Регламент сдачи отчета и санкции за нарушение
Порядок сдачи декларации не зависит от того, «нулевая» она, или нет. Пункт 3 ст. 346.32 НК РФ устанавливает, что отчет по ЕНВД нужно сдать не позднее 20 числа по истечении налогового периода. Т.к. 20.10.2018 – это суббота, то с учетом правила переноса сроков, декларацию по ЕНВД за 3 квартал 2018 нужно сдать не позднее 22.10.2018.

А вот штраф за нарушение сроков сдачи по «нулевому» отчету применяется в особом порядке. Дело в том, что ст. 119 НК РФ связывает сумму штрафа с периодом просрочки и суммой налога к уплате, указанной в декларации. Т.к. в «нулевом» отчете суммы к уплате нет «по определению», то при любой просрочке применяется один и тот же минимальный штраф – 1000 руб.
Также за нарушение сроков подачи декларации могут быть применены и дополнительные санкции.
Во-первых, это – административный штраф в сумме от 300 до 500 руб., налагаемый на ответственных лиц по ст 15.5 КоАП
Также налоговый орган при просрочке свыше 10 дней имеет право заблокировать счета налогоплательщика (п. 3 ст. 76 НК РФ). И в данном случае то, что отчет «нулевой», значения не имеет.
Вывод
Порядок оформления нулевой декларации по ЕНВД за 3 квартал 2018 года законом однозначно не урегулирован. Контролирующие органы дают по этому поводу противоречивые разъяснения, поэтому весьма вероятны споры с налоговиками. Наиболее безопасным решением в случае приостановки деятельности будет временно сняться с налогового учета по ЕНВД. Если «вмененщик» все-таки решил подать «нулевой» отчет, то лучше это делать по новой форме.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации