
Новый расчет аванса по заработной плате. Аванс от зарплаты: когда выплачивать, как рассчитать и сколько составляет
Как рассчитать аванс по зарплате? Ответить на этот вопрос однозначно совсем непросто, ведь не только порядок расчета аванса, но и само это понятие в явном виде трудовым законодательством не определено. Как же быть? Давайте разбираться.
Что такое аванс и в какие сроки его необходимо выдавать?
Все, кто работал по найму, понимают, что такое аванс на практическом уровне. Во второй половине месяца работники получают определенную фиксированную сумму. Как правило, она составляет какой-то процент от оклада. Эту часть оплаты труда, которую работники получают в течение расчетного месяца, и называют по традиции авансом.
Если же обратиться к трудовому законодательству, основой которого является ТК РФ, то там это понятие в явном виде отсутствует. Но сам порядок выплаты зарплаты ТК РФ регламентирует. Законом от 03.07.2016 № 272-ФЗ были внесены соответствующие изменения в ст. 136 кодекса. В новой редакции указанной статьи определяется, что работники должны получать оплату труда не реже чем раз в 2 недели и не позднее 15 календарных дней со дня окончания расчетного периода.
Понятно, что полностью рассчитать зарплату за месяц сложнее, чем начислить аванс. Поэтому на практике в организации сначала определяют дату выплаты зарплаты. В соответствии со ст. 136 ТК РФ она должна быть установлена в период с 1 до 15 числа следующего месяца. Какое конкретно число выбрать в этом диапазоне, зависит от организации учета на предприятии. Чем лучше организован обмен информацией между службами и выше степень автоматизации учета, тем раньше можно начислить и выплатить зарплату.
После установления даты выплаты зарплаты к ней нужно прибавить полмесяца (15 дней). Так и определяется дата выплаты аванса в соответствии с требованиями ТК РФ. Например, если срок для выплаты зарплаты установлен 4 числа, то аванс нужно выдать не позднее 19, если 8, то не позднее 23 и т. д.
А если выдать аванс раньше, чем через 15 дней? Например, 12 числа при дате выплаты зарплаты 5. В этом случае от аванса до следующей выплаты зарплаты пройдет больше 20 дней, что превышает установленный ТК РФ срок. В этом случае организация может быть привлечена к ответственности за нарушение порядка выплаты.
Как правильно считать по новым правилам аванс в 2017-2018 годах?
Новые правила расчета аванса 2017 года, прописанные в ТК РФ, коснулись главным образом только сроков. А при определении суммы аванса следует исходить из реально отработанного за первую половину месяца времени (письмо Минтруда от 10.08.2017 № 14-1/В-725).
Причем чиновники рекомендуют учитывать при расчете аванса только те составляющие зарплаты, которые прямо привязаны к рабочему времени (оклад, надбавки за совмещение и т. п.). Что же касается выплат, размер которых можно определить только по итогам месяца (например, премии за выполнение плана), то они, по мнению Минтруда, при расчете аванса использоваться не должны.
Пример 1
Количество рабочих дней в расчетном месяце - 20, оклад инженера Петрова И. И. составляет 25 000 руб. в месяц. За первую половину месяца Петров И. И. отработал 9 дней. Таким образом, ему должен быть выплачен аванс в сумме:
А = 25 000 руб. / 20 дн. × 9 дн. = 11 250 руб.
Таким образом, новая формула расчета аванса учитывает реально отработанное время за период с 1 по 15 число расчетного месяца.
Подобная методика расчета является весьма трудоемкой. Фактически при этом удваивается объем работы бухгалтерских служб, занимающихся расчетом зарплаты. Поэтому на практике при определении того, как рассчитывается аванс по зарплате, его обычно устанавливают в виде определенного процента от суммы оклада.
Минздравсоцразвития в своем письме от 25.02.2009 № 22-2-709 рекомендует выдавать заработную плату и аванс в сопоставимых суммах. Т. к. при выплате аванса НДФЛ, как правило, не удерживается (подробнее об этом - в следующем разделе), то для обеспечения сопоставимости выплат оптимальным решением будет установить аванс в размере 40–45% от оклада.
Пример 2
Оклад Петрова И. И. составляет 25 000 руб. в месяц. На предприятии установлен размер аванса - 40% от оклада. Вычетами по НДФЛ Петров И. И. не пользуется. В этом случае он должен получить аванс в сумме:
А = 25 000 руб. × 40% = 10 000 руб.
И заработную плату в сумме:
З = 25 000 руб. – 25 000 руб. × 13% – 10 000 руб. = 11 750 руб.
Понятно, что в примере рассмотрен идеальный вариант. По факту работник может часть расчетного месяца отсутствовать на рабочем месте (по болезни, из-за отпуска и т. п.). В этом случае лучше рассчитывать аванс исходя из отработанного времени.
Как рассчитывать аванс по зарплате в том или ином случае, необходимо указать в локальных нормативных актах предприятия.
Платится ли НДФЛ при выдаче аванса?
При выплате зарплаты работодатель выполняет функции налогового агента, удерживая НДФЛ из дохода работника. Зарплата становится доходом с точки зрения налогообложения в последний день расчетного месяца (п. 2 ст. 223 НК РФ). А т. к. аванс выплачивается в течение расчетного периода, то на момент его выплаты доход за период еще не получен и, соответственно, нет основания для уплаты НДФЛ. Эта позиция отражена, в частности, в письме Минфина от 13.07.2017 № 03-04-05/44802.
Однако если на предприятии дата получения аванса установлена в последний день месяца, то налоговики могут признать эту выплату доходом за истекший период. В этом случае предприятию придется рассчитывать и удерживать НДФЛ дважды в месяц. Позицию налоговых органов по данному вопросу поддержал и Верховный суд (определение от 11.05.2016 № 309-КГ16-1804). Чтобы избежать подобных проблем, лучше не выдавать аванс в последний день месяца.
Итоги
Сроки выплаты аванса и зарплаты в соответствии с ТК РФ устанавливаются так, чтобы выплаты работникам осуществлялись не реже чем раз в 2 недели. Порядок того, как рассчитывается аванс, ТК РФ в явном виде не определяет.
Государственные органы рекомендуют выплачивать аванс на основании реально отработанного времени за первую половину месяца. Кроме того, по мнению чиновников, аванс и расчет по итогам месяца должны быть сопоставимы по сумме. НДФЛ при выдаче аванса не удерживается, но, если аванс выдается в последний день месяца, возможны споры с налоговыми органами.
1. С какой периодичностью и в какие сроки необходимо выплачивать заработную плату сотрудникам.
2. Как определить размер аванса, положенного работникам.
3. В каком порядке исчисляются и уплачиваются страховые взносы и НДФЛ с заработной платы и аванса.
«Главное в расчетах с сотрудниками по заработной плате – правильно рассчитать причитающиеся им суммы». Такое утверждение является верным только наполовину: важно не только правильно рассчитать зарплату работников, но и правильно ее выплатить. При этом камнем преткновения для многих является выплата аванса сотрудникам. Нужно ли дробить зарплату на аванс и окончательный расчет, если ее сумма и так невелика? Положен ли аванс внешним совместителям? Как рассчитать сумму аванса? В этих и других вопросах, касающихся выплаты заработной платы сотрудникам, разберемся в этой статье.
Периодичность выплаты заработной платы
Трудовой кодекс РФ устанавливает обязанность работодателя выплачивать заработную плату сотрудникам не реже, чем каждые полмесяца (ст. 136 ТК РФ). Следует оговориться, что Трудовой кодекс вообще не содержит такого понятия, как «аванс»: согласно его формулировкам это заработная плата за первую половину месяца. А широко используемое понятие «аванс» пришло из документа советских времен, Постановления Совмина СССР от 23.05.1957 № 566 «О порядке выплаты заработной платы рабочим за первую половину месяца», которое действует до сих пор в части, не противоречащей ТК РФ. Поэтому для облегчения восприятия в этой статье под авансом понимается заработная плата за первую половину месяца.
Итак, для заработной платы установлена периодичность выплаты не реже, чем каждые полмесяца. При этом для других выплат работникам установлены свои сроки:
- отпускные должны выплачиваться не позднее, чем за 3 дня до начала отпуска;
- расчет при увольнении должен быть выплачен в день увольнения работника.
А вот оплата больничных листов как раз привязана к выплате заработной платы: пособия должны выплачиваться в ближайший после назначения пособия день, установленный для выплаты заработной платы. Если таким ближайшим днем является день выплаты аванса, то пособия должны быть выплачены вместе с ним.
! Обратите внимание: требование Трудового кодекса о выплате заработной платы как минимум два раза в месяц не содержит каких-либо исключений и является обязательным для исполнения всеми работодателями по отношению ко всем работникам (Письмо Роструда от 30.11.2009 № 3528-6-1). То есть аванс в обязательном порядке должен выплачиваться , в том числе:
- если работник является внешним совместителем;
- если работник добровольно написал заявление о выплате заработной платы один раз в месяц;
- если локальными нормативными актами работодателя, трудовыми договорами и т.д. установлена выплата заработной платы один раз в месяц. Такое положение является ничтожным и не подлежит исполнению, так как нарушает требования ТК РФ.
- независимо от суммы заработка и принятой системы оплаты труда.
Ели работодатель все-таки пренебрег требованиями ТК РФ о выплате заработной платы работникам не реже, чем каждые полмесяца, то в случае проверки трудовой инспекции ему грозит ответственность в виде штрафа (ст. 5.27 КоАП РФ):
- для должностных лиц – от 1 000 руб. до 5 000 руб.
- для ИП — от 1 000 руб. до 5 000 руб.
- для юридических лиц – от 30 000 руб. до 50 000 руб.
Сроки выплаты заработной платы
В настоящее время трудовое законодательство не содержит конкретных сроков выплаты заработной платы, то есть работодатель вправе установить их самостоятельно, закрепив в правилах внутреннего трудового распорядка, коллективном договоре, трудовых договорах с работниками (ст. 136 ТК РФ). При этом необходимо учитывать следующее:
- Временной интервал между выплатами заработной платы не должен превышать полмесяца. При этом выплаты необязательно должны приходиться на один календарный месяц (Письмо Минтруда России от 28.11.2013 № 14-2-242). Например, если заработная плата за первую половину месяца выплачивается 15-го числа, то за вторую – 30 (31)-го числа текущего месяца, если за первую 25-го, то за вторую – 10-го числа следующего месяца и т.д. Кроме того, работодатель может установить периодичность выплаты заработной платы чаще, чем раз в полмесяца, например, каждую неделю – такой подход допустим, поскольку не ухудшает положение работников и не противоречит требованиям ТК РФ.
- Сроки выплаты заработной платы должны быть обозначены в виде конкретных дней , а не временных периодов (Письмо Минтруда России от 28.11.2013 № 14-2-242). Например: 10-е и 25-е число каждого месяца. Такая формулировка, как «с 10-го по 13-е и с 25-го по 28-е», недопустима, поскольку по факту требование ТК РФ о выплате заработной платы не реже, чем каждые полмесяца, может быть нарушено: работник получит зарплату 10-го числа, а следующая выплата будет 28-го, то есть промежуток между выплатами превысит полмесяца.
- Если установленный день выплаты приходится на выходной или нерабочий праздничный день, то заработная плата должна быть выплачена накануне этого дня (ст. 136 ТК РФ).
! Обратите внимание: Работодатель несет (в том числе аванса и других выплат в пользу работников): материальную, административную, а в некоторых случаях даже уголовную.
Размер аванса
Трудовой кодекс не содержит требований относительно того, в каких пропорциях (суммах) должны выплачиваться части заработной платы. Однако Постановление № 566, которое уже упоминалось выше, предусматривает, что размер аванса должен быть не ниже тарифной ставки рабочего за отработанное время. Несмотря на то, что в указанном постановлении речь идет о заработной плате рабочих, в отношении других работником можно использовать аналогичный подход.
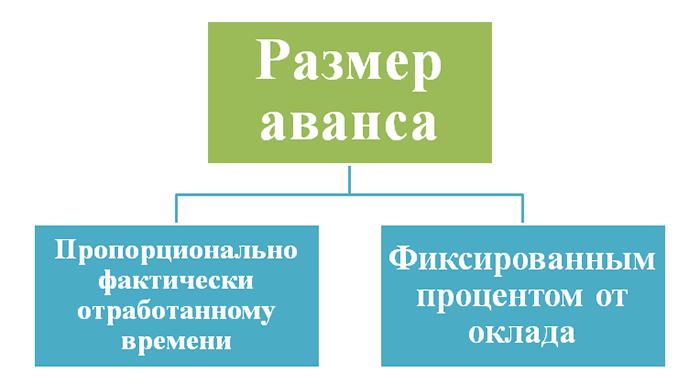
Размер аванса, подлежащего выплате работнику, может рассчитываться одним из следующих способов:
- пропорционально отработанному времени;
- в виде фиксированной суммы, например, рассчитанной в процентах от оклада.
Использование второго варианта, выплата аванса в фиксированной сумме, имеет один существенный недостаток – вероятность того, что работник не отработает полученный аванс. Например, в случаях, когда работник большую часть месяца находился на больничном, в отпуске без сохранения заработной платы и т. д. и при этом ему был выплачен аванс, по итогам месяца начисленной заработной платы может не хватить на покрытие выданного аванса. В таком случае у работника возникает , удержание которой для работодателя связано с определенными сложностями.
Использование первого варианта, выплата аванса пропорционально фактически отработанному времени, более предпочтительно, хотя и более трудоемко для бухгалтера. В этом случае расчет сумма аванса рассчитывается исходя из оклада работника и фактически отработанных им дней за первую половину месяца (на основании табеля учета рабочего времени), поэтому вероятность «передать» аванс практически исключается. Специалисты Роструда в Письме от 08.09.2006 № 1557-6 также рекомендовали при определении размера аванса учитывать фактически отработанное работником время (фактически выполненную работу).
! Обратите внимание: Трудовой кодекс обязывает работодателя при каждой выплате заработной платы (в том числе аванса) извещать работника в письменной форме (ст. 136 ТК РФ):
- о составных частях заработной платы, причитающейся ему за соответствующий период;
- о размерах иных сумм, начисленных работнику, в том числе денежной компенсации за нарушение работодателем установленного срока соответственно выплаты заработной платы, оплаты отпуска, выплат при увольнении и (или) других выплат, причитающихся работнику;
- о размерах и об основаниях произведенных удержаний;
- об общей денежной сумме, подлежащей выплате.
Указанные сведения содержатся в расчетном листке, форма которого утверждается самим работодателем с учетом мнения представительного органа работников.
Способы выплаты заработной платы
Заработная плата выплачивается работникам либо наличными денежными средствами из кассы работодателя, либо в безналичном порядке. Кроме того, трудовое законодательство не запрещает часть заработной платы (не более 20%) выдавать в натуральной форме, например, готовой продукцией (ч. 2 ст. 131 ТК РФ). При этом конкретный способ выплаты заработной платы должен быть указан в трудовом договоре с работником. Остановимся более подробно на денежных формах выплаты заработной платы.
- Выплата заработной платы наличными денежными средствами
Выплата заработной платы работникам из кассы оформляется следующими документами:
- платежная (форма Т-53) или расчетно-платежная ведомость (форма Т-49);
- расходный кассовый ордер (КО-2).
Если количество работников невелико, то выплату заработной платы каждому работнику можно оформлять отдельным расходным кассовым ордером. Однако при большом штате удобнее составлять расчетную (расчетно-платежную) ведомость на всех сотрудников и делать один расходный ордер на всю выплаченную по ведомости сумму.
- Перечисление заработной платы на банковскую карту
Условия выплаты заработной платы в безналичной форме должны быть прописаны в коллективном договоре или трудовом договоре с сотрудником. Для удобства перечисления заработной платы многие работодатели заключают с банками соответствующие договоры на выпуск и обслуживание зарплатных карт для сотрудников. Это позволяет всю сумму заработной платы перечислять одним платежным поручением с приложением реестра, в котором конкретизируются суммы для зачисления на карточный счет каждого сотрудника.
! Обратите внимание: перечислять заработную плату в безналичной форме возможно только с согласия работника и только по тем реквизитам, которые указаны в его заявлении. Кроме того, работодатель не может «привязать» своих сотрудников к конкретному банку: трудовое законодательство дает право работнику в любой момент изменить банк, в который ему должна быть переведена заработная плата. В этом случае работнику достаточно письменно известить работодателя об изменении платежных реквизитов для выплаты заработной платы не позднее чем за пять рабочих дней до дня выплаты заработной платы (ст. 136 ТК РФ).
Порядок начисления и уплаты НДФЛ и страховых взносов с заработной платы
Мы выяснили, что заработная плата работникам должна выплачиваться как минимум дважды в месяц. В связи с этим у многих возникает вопрос: нужно ли начислять страховые взносы и НДФЛ с аванса? Давайте разберемся. По законодательству страховые взносы необходимо начислять по итогам месяца, за который начислена заработная плата (п. 3 ст. 15 Федерального закона № 212-ФЗ). Что касается НДФЛ, в соответствии с Налоговым кодексом, датой получения дохода в виде оплаты труда признается последний день месяца, за который начислен доход за выполненные трудовые обязанности (п. 2 ст. 223 НК РФ). Таким образом, ни страховые взносы, ни НДФЛ начислять с аванса не нужно.
Сроки уплаты страховых взносов с заработной платы для всех работодателей являются едиными и не зависят от даты выплаты заработной платы. В настоящее время взносы во внебюджетные фонды должны уплачиваться до 15-го числа месяца, следующего за месяцем начисления зарплаты (п. 5 ст. 15 Закона № 212-ФЗ). Исключение составляют страховые взносы в ФСС РФ от несчастных случает и профзаболеваний – они должны уплачиваться в день, установленный для получения в банке средств на выплату зарплаты за истекший месяц (п. 4 ст. 22 Закона № 125-ФЗ).
В отличие от страховых взносов, срок уплаты НДФЛ зависит от даты и способа выплаты заработной платы:
Бухгалтерский учет заработной платы
В бухгалтерском учете начисление заработной платы, а также НДФЛ и страховых взносов отражается последним днем отработанного месяца. При этом составляются следующие проводки:
|
Дата |
Дебет счета | Кредит счета | |
| Дата, установленная для выплаты заработной платы за первую половину месяца | 70 | 50(51) | Выплачена заработная плата за первую половину месяца из кассы (перечислена на карты сотрудников) |
| Последний день месяца | 20(23, 26, 44) | 70 | Начислена заработная плата |
| Последний день месяца | 70 | 68 | Удержан НДФЛ с заработной платы |
| Последний день месяца | 20(23, 26, 44) | 69 | Начислены страховые взносы с заработной платы |
| Дата, установленная для выплаты заработной платы за вторую половину месяца (окончательный расчет) | 70 | 50(51) | Выплачена заработная плата из кассы (перечислена на карты сотрудников) |
| Последний день срока, установленного для выплаты заработной платы по ведомости из кассы | 70 | 76 | Депонирована сумма неполученной зарплаты |
| Следующий день после окончания срока, установленного для выплаты заработной платы по ведомости из кассы | 51 | 50 | Сумма депонированной зарплаты зачислена на расчетный счет |
| 50 | 51 | Получены деньги с расчетного счета на выдачу депонированной зарплаты | |
| При обращении работника за неполученной в срок заработной платой | 76 | 50 | Выдана депонированная заработная плата |
Считаете статью полезной и интересной – делитесь с коллегами в социальных сетях!
Остались вопросы – задавайте их в комментариях к статье!
Нормативная база
- Трудовой кодекс РФ
- Кодекс об административных правонарушениях РФ
- Федеральный закон от 24.07.2009 № 212-ФЗ «О страховых взносах в Пенсионный фонд Российской Федерации, Фонд социального страхования Российской Федерации, Федеральный фонд обязательного медицинского страхования»
- Приказ Минфина РФ от 31.10.2000 № 94н «Об утверждении Плана счетов бухгалтерского учета финансово-хозяйственной деятельности организаций и Инструкции по его применению»
- Постановления Совмина СССР от 23.05.1957 № 566 «О порядке выплаты заработной платы рабочим за первую половину месяца»
- Письмо Роструда от 30.11.2009 № 3528-6-1
- Письмо Минтруда России от 28.11.2013 № 14-2-242
Как ознакомиться с официальными текстами указанных документов, узнайте в разделе
♦ Рубрика: , .Выдавать работникам зарплату нужно каждые полмесяца — такая обязанность прописана в статье 136 Трудового кодекса РФ. И если ее проигнорировать, компании грозит как минимум денежный штраф до 50 000 руб. А при неоднократном нарушении закона провинившейся организации вообще могут дисквалифицировать на срок до двух лет. Такие меры наказания предусмотрены статьей 5.27 Кодекса РФ об административных правонарушениях.
Неприятностей не избежать, даже если сами работники напишут заявления с просьбой перечислять им зарплату раз в месяц. В законе нет такой поблажки. Так что проверьте, чтобы в локальном акте вашей компании, к примеру в положении об оплате труда, было четко написано, в какие сроки вы выплачиваете аванс. Причем интервал между датами выдачи первой и второй части зарплаты должен составлять примерно 15 дней.
В статье мы подскажем, как правильно определить размер аванса в различных ситуациях. Кстати, если день выплаты аванса придется на выходной, перечислить его нужно накануне. А вот удерживать НДФЛ и начислять страховые взносы на такие суммы вам не придется.
Минимальный размер аванса по заработной плате
Сразу хотим предостеречь: не устанавливайте для всех работников единую фиксированную сумму аванса, что называется, «для галочки». Например, 1000 руб. Размер авансовой части должен быть соразмерен реально отработанному времени. Об этом уже давно предупреждают в Роструде (см. письмо от 8 сентября 2006 г. № 1557-6). Ведь в Трудовом кодексе РФ все-таки говорится о том, что выдавать два раза в месяц надо именно зарплату. И значит, необходимо учитывать, сколько примерно дней сотрудник отработает в текущем месяце.
При этом специалисты Роструда ссылаются также на постановление Совета Министров СССР от 23 мая 1957 г. № 566, в котором сказано, что «минимальный размер… аванса должен быть не ниже ставки рабочего за отработанное время». Заметим, что данная точка зрения специалистов Роструда неизменна и по сей день.
Итак, минимальный размер аванса должен быть не ниже оклада сотрудника за отработанное время. То есть минимум, на который может претендовать работник, это тарифная ставка (оклад) в сумме, пропорциональной количеству реально отработанного за первую половину месяца времени.
Что брать в аванса по заработной плате
Зачастую оклад составляет лишь часть зарплаты. Поэтому, определяя сумму аванса, возьмите во внимание и прочие составляющие ежемесячного дохода: доплаты и надбавки за условия труда, выполнение дополнительного объема работ, совмещение профессий (должностей), замещение временно отсутствующего работника. Ведь работник уже точно отработал половину месяца, и потому вправе претендовать на часть подобных выплат.
А вот учитывать при расчете аванса по заработной плате стимулирующие премии и вознаграждения не нужно (письмо Минздравсоцразвития России от 25 февраля 2009 г. № 22-2-709). Ведь, как правило, результаты работы, то есть как раз основание для бонусов, становятся ясны лишь по итогам месяца. То же самое касается и процентной части зарплаты. Это в том случае, если доход некоторых ваших сотрудников состоит из постоянной и переменной частей. Кроме того, не включайте в состав аванса и выплаты социального характера, скажем материальную помощь. Платой за труд они не являются.
Как определить размер аванса по заработной плате
Есть два метода, по которым вы можете посчитать сумму аванса. В одном вы учитываете выходные и праздничные дни, а в другом — нет. Расскажем про каждый способ на примерах. При этом за первую половину месяца примем период с 1-го по 15-е число включительно. Также будем пока считать, что сотрудник полностью отработал все дни.
Первый способ: аванс без учета выходных и праздников
Итак, вы можете не брать во внимание количество нерабочих и праздничных дней. То есть на размер зарплаты за первую половину месяца они не повлияют. В итоге получается простая формула. Расчет аванса по заработной плате может выглядеть так:
Пример
Заработная плата сотрудника ООО «Вектор» Самохвалова Ю. Г. состоит из оклада в размере 25 000 руб. и надбавки за выслугу лет в размере 5000 руб. Следовательно, сумма заработка за первую половину месяца будет равна 15 000 руб. ((25 000 руб. + 5000 руб.) × 50%).
Однако при таком способе расчета вам в некоторых месяцах придется выплачивать сотруднику аванс за «лишние» дни. Как, скажем, в первой половине мая, когда на период с 1 по 15 мая пришлось всего 6 рабочих дней. Во второй-то половине месяца их уже 12.
Если данный подход вам покажется несправедливым, воспользуйтесь вторым способом.
Второй способ: аванса исходя из числа рабочих дней в первой половине месяца
Допустим, вы решили брать во внимание ровно те дни в первой половине месяца, которые по календарю считаются рабочими. В этом случае используйте следующую формулу расчета аванса по заработной плате:
Пример
Сотруднице ООО «Сокол» Рыжовой О. П. оклад в размере 20 000 руб. В Положении об оплате труда прописано, что аванс выплачивается не позднее 20-го числа каждого месяца исходя из числа рабочих дней в периоде с 1-го по 15-е число данного месяца. Первую половину мая Рыжова отработала полностью.
Таким образом, сумма аванса за май составит:
20 000 руб. : 18 дн. × 6 дн. = 6666,67 руб.
Как скорректировать сумму аванса за не полностью отработанное время
Отнюдь не всегда всю первую половину месяца работник находится на своем рабочем месте. Он может болеть или, скажем, брать отпуск. Само собой, сотрудникам, которые вообще не работали с 1-го по 15-е число месяца, начислять аванс не нужно. А если человек работал, но с перерывом. Как произвести расчет аванса по заработной плате? Тогда логичнее всего использовать такую формулу:
То есть сначала определите сумму аванса выбранным вами способом (о них мы писали в предыдущем разделе). А потом скорректируйте полученный результат исходя из реально отработанных дней.
Пример
Сотрудник ЗАО «Мир» Серов В. А. был в отпуске в период с 6 по 8 мая 2013 года. По принятой в компании системе размер аванса независимо от количества рабочих дней в первой половине месяца составляет 50 процентов от оклада.
Оклад Серова — 30 000 руб. Значит, сумма полного аванса равна 15 000 руб. (30 000 руб. × 50%).
В компании установлена обычная пятидневка. И получается, что в период с 1 по 15 мая включительно сотрудник отработал всего 3 рабочих дня из 6. Значит, ему нужно начислить аванс в размере 7500 руб. (15 000 руб. : 6 дн. × 3 дн.).
Впрочем, если вы высчитываете аванс исходя из того, сколько фактически дней отработал сотрудник, тогда расчет можно упростить:
Напоследок совет. Методику расчета аванса подробно пропишите в Положении об оплате труда или ином локальном документе. Тогда при проверке к вам не возникнет лишних
Как известно, авансовой называют ту часть заработной платы, которую работодатель выдает до завершения календарного месяца. Многие из тех, кто занимается бизнесом, интересуются, как рассчитывается аванс в соответствии с действующими законами, и в какие сроки его нужно выдать? Предлагаю вам сейчас рассмотреть детально эти и ряд других вопросов, касающихся выплаты авансовой доли по заработной плате.
Что называют авансом
Для того чтобы разобраться в этом вопросе, необходимо обратиться к законодательству.
Статья 136 Трудового кодекса содержит следующее утверждение: зарплату нужно платить не меньше, чем один раз каждые полмесяца. Но что конкретно говорит закон об авансе? Ответ прост: ничего, и Трудовой кодекс не содержит подробных объяснений данного понятия.
В повседневной жизни авансом называют зарплату за первую часть месяца. Таким образом, сначала работник получает сумму за первую половину, а после этого, уже в конце месяца ему выдают деньги за вторую.
Механизм выплаты зарплаты прописывается в документации, в частности, это может быть:
- Указано в коллективном соглашении.
- Прописано в трудовом распорядке.
Также об этой процедуре можно написать в трудовом договоре.
Иногда люди интересуются, можно ли платить деньги работникам три-четыре раза? На самом деле, законодательство устанавливает минимум – не меньше двух раз ежемесячно, при этом выплаты можно делать чаще.
Дата выдачи
Конкретную дату выдачи зарплату устанавливают согласно положениям внутреннего распорядка, при этом она должна быть не позже 15 календарных суток с момента окончания периода начисления.
Исходя из этого утверждения, прописанного в законодательстве, многим кажется, что датой окончательного расчета может быть день не позже пятнадцатого числа каждого следующего месяца. Так, если требуется выдать деньги за октябрь, то это может быть день не позже 15 ноября. Однако, здесь идет речь об окончательном расчете, при этом нужно выплатить еще и авансовую долю .
Если принять во внимание, что зарплату необходимо платить не реже, чем после каждой половины месяца, то аванс требуется оплатить не позже последнего дня в месяце. Если речь об октябре – не позже 30 октября, так как полмесяца – это и есть приблизительно 15 суток.
После последних поправок в законе сроки выдачи четко регламентируются. Промежутки между авансовой платой и окончательной расчетом должны составлять приблизительно 15 дней.
Конкретные числа трудовое законодательство не устанавливает. В кодексе ограничивается крайний срок, а также указано, что определенное число устанавливается предприятием.
Учитывая мнение контролирующих государственных органов и различных случаев судебных разбирательств, необходимо установить точный срок для выдачи средств работникам.
Специалистами Роструда устно разъясняется, что сроки лучше всего установить в середине месяца, к примеру, 15-16 числа. Таким образом, необходимо помнить, что даты выплаты – это конкретное число, а не временной отрезок.
Какой должна быть авансовая часть
Определение, существующее в ТК, дает нам понять, что трудовое законодательство не регулирует такого понятия, как аванс. Это всего лишь одна из частей зарплаты.
Но, если принимать во внимание 423 статью ТК, то следует сказать о том, что в РФ все еще используют нормативные акты времен СССР. Разумеется, при условии, что они не будут противоречить современному трудовому законодательству. Итак, в 1957 Советом Министров было принято постановление с «красноречивым» и как раз подходящим для этой темы названием: «О порядках выплаты заработной платы рабочим за первую половину месяца».
Данное постановление не противоречит ТК, и в нем содержатся тезисы о том, что размер аванса в счет заработной платы в первой половине месяца устанавливают, согласно договору работодателя с профсоюзными структурами. Кроме того, его необходимо прописать в текстовой части коллективного договора.
Минимальным размером оплаты может быть сумма, которая не меньше тарифной ставки сотрудника за отработанный по факту период времени.
Поэтому работодателю нужно учитывать время, которое подчиненный отработал фактически в соответствии с данным постановлением. То, что оно может быть применимо в современных условиях, было подчеркнуто Рострудом в одном из писем за 2006 год.
Письмо, подписанное управлением Министерства здоровья и социального развития за 2009 г. (номер 22-2-709) содержит информацию о том, что размер средств за каждую половину месяцев должен быть приблизительно одинаковым.
Как рассчитать размер авансовой части
Исходя из информации, приведенной выше, можно сделать следующие выводы.
Минимум за первую часть месяца не может быть меньше тарифной ставки, которую человек отработал за указанный период по факту.
Сумму авансовой части рассчитывают не условными долями (к примеру, 40 или 50 процентов от оклада), а учитывая фактически отработанный период времени (согласно письму Министерства труда за 3 февраля 2016 г.). Поэтому необходимо составить табели и за первую часть месяца, прежде чем приступать к начислениям.
Чаще всего окладом является только определенная доля заработной платы. Поэтому при определении задатка нужно принимать во внимание и другие составляющие дохода за каждый месяц. Это могут быть различные надбавки и доплаты, которые начисляют за замещение работников, выполнение работы дополнительно, и пр. Если сотрудник точно отработал половину месяца, то он может рассчитывать и на такие выплаты.
Однако на авансовую долю не влияют премии и денежные вознаграждения. Обычно основанием для бонусной оплаты являются высокие трудовые результаты, которые заметны исключительно по итогам календарного периода.
Как рассчитывают процентную долю
Для тех, кто интересуется, как начисляются средства, актуальной будет информация:
Откуда берутся «знаменитые» сорок процентов?
Трудовые законы умалчивают сведения о точном количестве средств, поэтому вопрос о процентной ставке можно считать неуместным. Однако принято утверждать, что меньше 40 процентов выплатить у работодателя фактически не выйдет.
Постараемся разобраться в том, с чем это связано.
В Трудовом кодексе речь идет конкретно о зарплате, размер авансовых средств должен соответствовать трудовым затратам человека. Если из ста процентов, составляющих оклад, убрать 13 процентов на НДФЛ, остается 87 процентов. Половина из этой суммы с небольшими погрешностями округляется уже до 40 %.
В ситуации, когда устанавливают размер средств меньше сорока процентов, это является непосредственным нарушением закона (136 статья ТК). Если работодатель не хочет идти на риск, то авансовую долю необходимо обязательно определять по итогу расчетов, а не в качестве фиксированной процентной ставки.
Таким образом, если человек был принят на работу во второй половине месяца (это может быть 19 число, к примеру), а задаток на предприятии выплачивают 20, то его не нужно выплачивать вновь принятому специалисту. Это связано с тем, что он не работал в первой половине месяца.
Примеры расчетов
Для того, чтобы разобраться в том, сколько аванс составляет от зарплаты, необходимо рассмотреть механизм расчета на конкретном примере.
Сотрудник предприятия «Весна» Иванов Г. Г. получает ежемесячно 18 числа авансовую часть, а до 3 числа на следующий месяц ему выплачивают остаток зарплаты. Оклад при этом составляет 40 тысяч рублей.
В период с 1 по 15 марта есть девять рабочих дней, а всего в марте их 21. Так, в марте 2017 года Иванов болел с 1 по 4 число (всего четыре рабочих дня).
Правила внутреннего распорядка на предприятии устанавливают выплаты во время с 1 по 15 число.
- Авансовая доля за полностью отработанное время с первого по пятнадцатое составляет: 40000/21*9= 17142,85 руб.
- Если же учитывать отработанный период, то сумма будет такой: 17142,85/9*5= 9523,80 руб.
- Или сразу же в сокращенном виде: 40000/21*5= 9523,80 руб.
Методика расчетов должна быть детально прописана в документации, к примеру, в Положении про оплату труда. В такой ситуации при проверках к работодателю не будут возникать лишние вопросы.
Механизм начисления
Принято считать, что работники получают доходы в виде зарплаты в конце каждого месяца. Поэтому аванс начисляется по заработной плате исключительно в ведомости. Бухгалтерский учет до конца календарного периода не включает никаких проводок по начислениям (они будут такими же, как и при выдаче заработной платы – дебет 70, кредит 50,51).
Таким образом, после выдачи авансовой части за сотрудником формируют дебиторскую задолженность, которую погашают в момент начисления заработной платы (в последних числах).
Исходя из этого, расчетный лист на аванс не выдают. Сотрудники получают их один раз, когда им выдают деньги в последних числах. В налоговой отчетности авансовую долю в расходах не учитывают.
Процедура выдачи
Выдачу авансов оформляют по той же документации, что и выплату окончательного расчета. Список бумаг, которые необходимо составлять, будет зависеть от способа выдачи:
- Перечисление на банковский счет.
- Наличные деньги.
Последний вариант оформляется по платежной ведомости (форма № Т 53), а также в расходных кассовых ордерах (имеется в виду форма № КО 2).
Так как данная часть средств выплачивается за неполный период, расчетную ведомость в формах Т 49 составлять не требуется. Ее используют для того, чтобы учитывать начисления и удержания за месяц полностью.
Перечисляя деньги на банковскую карточку сотрудника в платежных поручениях, следует указывать в качестве назначения выплату зарплату в первой половине месяца, к примеру, октября 2017 г.
В заключение
Иногда работодатели интересуются, можно ли игнорировать необходимость таких выплат, если сотрудники пишут письменные просьбы. Ответ на этот вопрос будет однозначно отрицательным. В соответствии с законом это является нарушением, несмотря на то, что сотрудники организаций могут требовать этого по своей воле. Если обязанность выплаты авансовых средств будет проигнорирована, то предприятие будет отвечать за это, согласно действующему законодательству.
Каждый из нас хотя бы раз в жизни сталкивался с необходимостью получить деньги до момента официальной выдачи заработной платы. В таком случае порядочный работодатель идёт навстречу и выплачивает сотруднику аванс. С марта 2018 года Министерство Труда Российской Федерации изменило правила расчета аванса. Для начала давайте определимся с самим понятием.
Авансом также называют внесение части суммы за товар, который планируют приобрести в будущем, но за который не готовы рассчитаться полной суммой (чаще всего речь идёт о дорогостоящих покупках, таких как автомобиль или недвижимость, дорогая бытовая техника и тд). Таким образом покупатель бронирует конкретный товар, оставляя за собой право заплатить полную сумму позже.
Новый расчет аванса в 2018 году
В данной статье постараемся разобраться с нормативно-правовой базов и ответить на самые важные вопросы касательно сроков, расчета и системы начисления авансов в 2018 году.
Правила расчета аванса 2018 согласно законодательной базе. Официально понятие “аванс” отсутствует в Трудовом кодексе: работодатель выплачивает зарплату не реже, чем дважды в месяц (первую из которых мы и называем авансом). Сроки выплат устанавливаются непосредственно на месте работы, но количество выплат в месяц должно быть не меньше двух.
Однако некоторые работодатели до сих пор осуществляют выплаты раз в месяц. При чём это может быть основано как на их собственном желании, так и на заявлении работника. В таком случае работодателю может грозить штраф в первый раз от 10 000 до 20 000 руб. (для руководителей и бухгалтеров), и от 30 000 до 50 000 руб. (для юридических лиц).
Новые правила расчета аванса в 2018 году
Согласно законодательству Российской Федерации, оплата труда должна производиться в один определенный день, а именно:
- обязательно в рабочий день,
- не реже двух раз в месяц;
- промежуток между выплатами не должен превышать 16 календарных дней;
- задержка зарплаты может составить не более 7 календарных дней;
- срок и размеры устанавливаются коллективным договором.
- недопустимо, чтобы период выплат обозначался несколькими днями (например, с 20-го по 22-ое число).
Эти правила касаются обеих выплат.
Сумма аванса не зависит от того, сколько времени Вы проработали на данном предприятии. Беременность также не влияет на сроки или размер получения аванса.
Помните! В случае, если задержка выплаты аванса или заработной платы длится дольше 15 дней, Вы имеете право приостановить работу на данном предприятии до момента полной оплаты труда, заранее известив об этом в письменной форме своего работодателя.
Министерство считает, что при выплате аванса учитывается:
- надбавки за работу в ночное время, за совмещение должностей, профессиональное мастерство и тд;
- размер текущего оклада.
А вот список показателей, которые не учитываются при формировании аванса:
- премии;
- выплаты компенсационного характера (сверхурочные, за работу в выходной день и тд).
Все эти начисления будут выплачены со второй половиной зарплаты.
Теперь перейдём к самому главному пункту. Какие правила расчета аванса действуют в 2018 году, когда рассчитывать на его получение и какую ответственность несёт работодатель, по тем или иным причинам не совершивший выплату в оговоренные сроки?
Интересный факт! При расчёте минимальной суммы аванса все премии, надбавки, дополнительные выплаты не учитываются — только чистый оклад. В случае, если эти надбавки являются постоянными, а не разовыми, есть возможность пересчитать сумму аванса, учитывая все премиальные.
Расчет аванса по зарплате 2018
В зависимости от предприятия, на котором Вы работаете, расчет аванса в 2018 году может производиться следующим образом:
- первая зарплата будет пропорциональна отработанному времени , то есть аванс будет составлять будет посчитан как сумма заработков за каждый отработанный день в первую половину месяца;
- первый оклад будет составлять 50 % от текущего ; это самый приемлемый для работодателя способ, так как он исключает возможность переплаты и минимализирует риски.
Если в указанный период сотрудник находился в отпуске или на больничном, расчёт за этот период не производится. То есть работа оплачивается по факту выполнения.
- выплата аванса в виде фиксированный суммы; на многих предприятиях размер и срок выдачи аванса оговаривается заранее и меняется только в том случае, если меняется заработная плата сотрудника; сумма его не должна превышать 50 % от оклада; считается, что такая схема выплат аванса является рискованной для работодателя, так как есть вероятность переплаты (в том случае, если сотрудник первую половину месяца находился в отпуске или на больничном).
Важно! Выплата аванса в момент, когда Вы находитесь на больничном, происходит в соответствии с трудовым актом организации, в которой Вы работаете. Этот момент необходимо оговаривать с работодателем заранее. Если в период до получения аванса Вы работали, а затем взяли больничный, сумма расчета за первую половину месяца также должна быть выплачена Вам в полном объеме.
Примеры расчета аванса в 2018
Например, Вам нужно вычислить размер аванса за апрель (допустим, установленный срок выплат — 15 число). Ваш оклад составляет 30 000 руб. За первую половину месяца у Вас было 11 рабочих дней.
(30 000 руб. — 3900 руб.) / 21*11 — 13 671 руб.
3900 руб. — налог.
Аванс и налоги
Ещё одним важным моментом является начисление налогов. По законодательству Российской Федерации считается, что налогоплательщик получает оплату за свой труд только по истечении полного месяца. Соответственно, получение аванса не считается получением заработной платы, и налог взимается только после получения второй половины зарплаты. Зарплата, из которой вычитается налог, это суммарный оклад за первую и вторую половину месяца.
Поэтому при вычислении размера аванса из общей суммы оклада (первого и второго) вычитается налог.
Помните! Если аванс Вам выплачен не был даже после обращения в бухгалтерию, Вы имеете полное право подавать заявление в прокуратуру на своего работодателя либо Вашего города.
Вывод: сроки, суммы, законы, ответственность
В заключении хочется напомнить, что незнание законов не освобождает от ответственности. Это касается всех недобросовестных работодателей, которые по тем или иным причинам задерживают выплаты или вообще отказываются начислять сотруднику аванс или заработную плату. Для наёмных работников знание законодательной базы и своих прав также крайне необходимо.
При заключения трудового договора Вы должны рассчитывать на денежные выплаты не реже двух раз в месяц в четко установленные сроки. Максимальный срок задержки зарплаты — 7 календарных дней. Максимальный период между выплатами — 16 календарных дней. В случае невыполнения работодателем условий трудового договора, Вы можете обратиться в трудовую инспекцию своего города или прокуратуру, а работодатель будет нести материальную ответственность.
Изменение сроков, сумм и порядка выплат происходит только путем заключения совместного двухстороннего договора.
Устраиваясь на работу, не стесняйтесь уточнять все финансовые вопросы заранее, так как Вы имеете на это полное право.
Вас как наёмного работника в данном случае защищает Трудовой Кодекс Российской Федерации (не лишним будет прочитать его) и служба Трудовой инспекции.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации