
Новый бланк декларации усн году. Как правильно на примере заполнить декларацию по усн-упрощенка
Еще в одном направлении предпринимательской деятельности касательно отчетности в налоговые органы нас ждет новая форма. Налоговая декларация по УСН за 2016 год
должна быть подана в инспекцию с учетом новых требований и правил. В прошлом году предприниматели, работающие на упрощенном режиме, успели отчитаться в налоговые органы до того, как в апреле власти приняли новую форму отчетности для бизнесменов данной категории. И только те, которые не успели сдать свои декларации до десятого апреля, уже стали перед выбором: использовать новую форму отчета, или привычную старую.
В чем же заключается отличие этих форм, и чем заполнение новой декларации может озадачить предпринимателей? Об этом мы и поговорим в дальнейшем материале.
Новая форма декларации по УСН за 2016 год.
Кстати, делать все самостоятельно не обязательно. Автоматизировать весь процесс работы на УСН можно в этом онлайн-сервисе .
Приказ об утверждении нового стандарта для декларационной отчетности вышел в феврале прошлого года, а уже в конце марта граждане могли ознакомиться с ним на страницах портала официальных сведений. Действовать новый бланк начал с десятого числа апреля месяца, и ввиду того, что бизнесмены, работающие на упрощенной системе, все еще продолжали отчитываться в этот момент, обстоятельства сложились довольно неоднозначные. Вроде бы и приказом уже утвердили новые правила, но в то же время, получается, что отчетность предпринимателей будет оформлена согласно двум разным стандартам. Официально разъяснить ситуацию помогло письмо от налоговой инспекции, которое вышло двенадцатого апреля. В нем говорилось, что использоваться будет новая форма декларации по УСН за 2016 год . Однако если бизнесмен решил и за 2015 отчитаться согласно новым стандартам, то этому никак не могли помешать сотрудники налоговой службы. Налоговые декларации по налогам, которые должны выплачиваться в виду использования упрощенки в 2016 году – это единственный вид отчетности, который должны сдавать предприниматели, использующие упрощенный налог.
Независимо от того, какой тип отчетности выберет для себя бизнесмен – с объектом Доход, или Доход – Расход, декларация сдается одинаковая, разница заключается лишь в заполненных страницах. Приведем сравнительную таблицу.
Новый бланк декларации по УСН за 2016 год имеет другой штрих код, 03010013, его содержит титульный листа декларации. Также были обновлены и поля, которые должны содержать сведения об оплате торговых сборов. Если сейчас предприниматель составит отчет с использованием устаревшей формы, то она не будет принята налоговыми органами, иными словами его причислят к тем, кто не отчитался. А это дает возможность налоговой службе не только оштрафовать бизнесмена, но и заблокировать расчетные счета его предприятия или общества с ограниченной ответственностью.
Когда следует сдать отчет - декларация по УСН за 2016 год
Для всех предпринимателей, которые используют льготный режим, действуют строго регламентированные сроки сдачи отчетности: для организаций это крайний срок – 31.03.2017, для индивидуальных предпринимателей – 30.04.2017 , но учитывая тот факт, что этот день является выходным, крайняя дата подачи отчета перенесена на второе мая . Даже если предприниматель имеет нулевую отчетность в виду того, что не проводил никаких работ за текущий период, он все равно должен подать декларацию в указанные сроки.Для организаций и предприятий, которые решили прекратить работу на упрощенке, помимо отчета за прошлый год понадобится подать также декларационную отчетность за тот период времени, который был отработан в нынешнем году. В такой ситуации подать бумаги следует не позже, чем двадцать пятого числа того месяца, который следует за последним месяцем работы на основании упрощенного режима.
Некоторые предприниматели могли потерять право на использование льготного режима. Это происходит, когда количество подчиненных больше допустимого, при открытии филиала, увеличении доли участников юридических лиц, начале недопустимого направления деятельности. Тогда сдача декларация должна быть осуществлена до двадцать пятого числа того месяца, в котором бизнесмен потерял право на использование упрощенки.
Заполнение новой декларации: требования и стандарты.
Для того чтобы новая форма декларации по УСН в 2017 году была принята, она должна соответствовать ряду требований, к которым относятся:- Заполнение текстовых полей декларации с использованием только заглавных, печатных символов;
- Указание всех стоимостных значений с учетом округления и использованием полных рублей;
- Каждое поле должно содержать лишь одно значение, за исключением полей даты и налоговой ставки. Чтобы внести дату, следует использовать три поля подряд: для дня те, которые то есть два места для знаков, для месяца аналогичные, и для года из четырехместное поле. Все они разделены дефисом. Чтобы внести налоговую ставку, следует использовать 2 поля, которые разделяет дефис;
- Если новый бланк декларации заполняется вручную, то в пустых полях следует ставить прочерки;
- Все записи осуществляются только черными, синими или фиолетовыми чернилами;
- Запрещены любые исправления, помарки, зачеркивания;
- Разрешено использовать только одностороннюю печать;
- Листы бланка не должны быть скреплены или сшиты;
- Нумерация листов стартует с титульной страницы и касается только заполненных страниц;
- Использование компьютера облегчает заполнение новой декларации, но здесь важно учитывать строго регламентированные размеры и характеристики шрифта. Обязательное выравнивание всех числовых показателей согласно последней правой точке размещения знакоместа. В электронной версии нет необходимости проставлять прочерки в клетках, которые остаются не заполненными.
Для того чтобы привести примерную форму декларации, мы решили взять за образец деятельность предпринимателя, у которого нет подчиненных. Сведения об индивидуальном предпринимателе будут указаны в табличной форме, в рублевом эквиваленте, учитывая нарастающие итоги, согласно требованиям к заполнению. Мы рассчитаем сумму налоговых отчислений, которую следует внести при учете применения упрощенки. Итак, новый бланк декларации по УСН за 2016 год будет иметь примерно следующий вид:
Индивидуальный предприниматель, который не имеет подчиненных, может сократить сумму авансового платежа на те взносы, которые он внес за прошедший период. Именно так и поступил бизнесмен, информация о котором приведена в табличной форме. В первом квартале он полностью сократил свою авансовую выплату за счет взносов, так же, как и налог за полугодие.
Все вопросы касательно контроля взносов на страховку теперь будет осуществлять федеральная налоговая служба, что стало причиной для изменения бюджетных классификаторов, которые используются предпринимателями. Новая форма налоговой декларации для ИП на УСН в текущем году будет заполняться именно с использованием новых значений.
Если бизнесмен имеет подчиненных, то у него так же есть возможность сокращения авансового платежа и на сумму налоговых выплат, и на сумму выплаченных взносов за персонал. Однако допускается уменьшение налога только в половину, полностью его сократить не получится, если предприниматель выбрал для упрощенки объект Доход.
А вот те, кто использует объект Доход-расход, к сожалению, никак не смогут применить льготу для сокращения налогового обязательства. Зато учет всех взносов, как за самого предпринимателя, так и за подчиненных, позволяет осуществить уменьшение налоговой базы. Новый бланк декларации
с этого года становится единственным допустимым для предоставления отчетности в налоговую службу, подача устаревшей формы не будет учитываться налоговиками, поэтому может привести к нежелательным последствиям.
Заполнение новой декларации по УСН за 2016 год (новая форма):
Изменения в налоговом законодательстве заставили налоговиков ввести год. Самое время разобраться, что поменялось и как это повлияет на заполнение упрощенцами своего главного отчета.
Форма и электронный формат
С отчета за 2016-й год упрощенцы должны применять бланк, принятый приказом налоговой службы России от 26 февраля 2016 года № ММВ-7-3/99. То есть в 2017 году необходимо заполнять именно его. А прежний бланк, который был утвержден приказом ФНС от 04.07.2014 № ММВ-7-3/352, больше не действует.
Ознакомиться и скачать новую форму декларации УСН за 2016 год на нашем сайте можно по .
Обратите внимание, что этот же приказ ФНС содержит:
- техническое описание электронного формата декларации по УСН (Приложение № 2);
- порядок внесения данных в отчет (Приложение № 3).
Заметим, что новый бланк един для всех: и юридических лиц, и предпринимателей. Как с объектом «доходы», так и – «доходы минус расходы».
Что поменялось
На первый взгляд, новая декларация по УСН за 2016 год не претерпела существенных изменений. Вместе с тем, она получила несколько дополнений.
Так, появился раздел 2.1.2. Его заполняют только плательщики торгового сбора, применяющие УСН с объектом «доходы» в отношении той же деятельности. Правда, пока данный раздел актуален только для упрощенцев города Москвы, поскольку только здесь введен этот сбор.
Напомним, что на основании п. 8 ст. 346.21 Налогового кодекса фирмы и коммерсанты на УСН получили право уменьшать итоговую сумму налога на перечисленный за прошедший период торговый сбор.
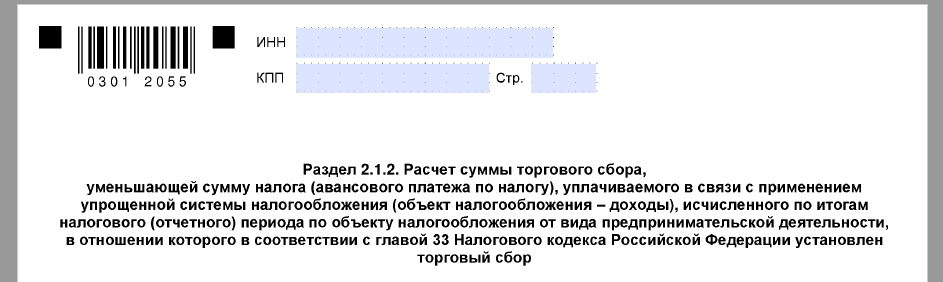
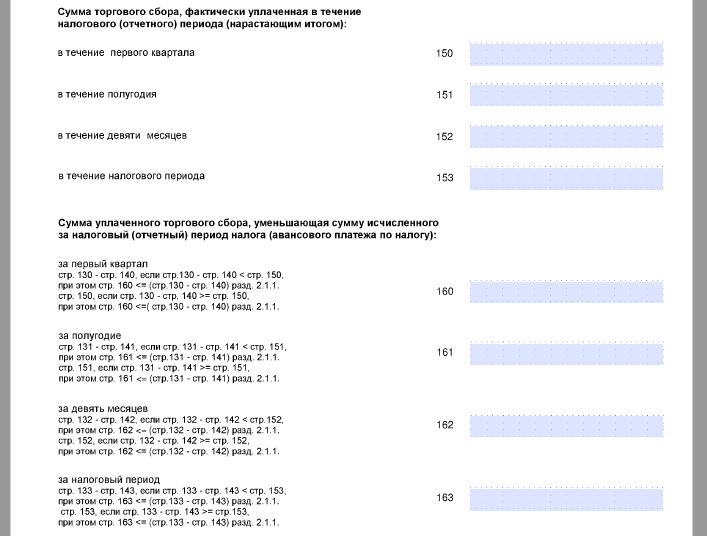
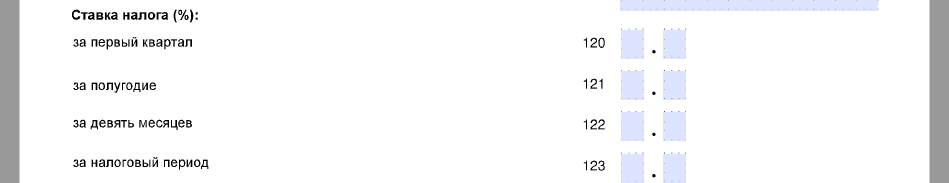
Поскольку регионы могут вводить для упрощенцев долгоиграющие налоговые каникулы, для объекта «доходы» введена возможность вписывать налоговую ставку отчетного периода. В итоге имеем новый формат строки 120, а также новые строки – 121, 122, 123.
Особое внимание упрощенцам с объектом «доходы» следует уделять разделу 2.1.1, где показывают, на какие именно суммы уменьшают итоговый налог.

Требование ставить на титульном листе печать (М.П.) – больше не действует. Поскольку хозяйственные общества и ИП могут ее вообще не иметь.
Кроме того, из бланка новой декларации по УСН за 2016 год изъяли строки, где надо было указывать код объекта по УСН. Просто теперь стало предельно ясно, кто какой раздел заполняет:
- «доходы» сдают 1.1, 2.1.1 и 2.1.2 (если с деятельности можно отчислять торговый сбор);
- «доходы минус расходы» – 1.2 и 2.2.
На наш взгляд, внесение сведений в новую декларацию по УСН за 2016 год не должно вызвать больших сложностей. Формат бланка в 2017 году не претерпел серьезных изменений.
Начинайте заполнение новой формы декларации по УСН за 2016 год именно с разделов 2.1 («доходы») и 2.2 («доходы минус расходы»). А затем переходите к разделам 1.1 и 1.2: они служат для подсчета итоговых сумм на основе показателей из разделов 2.1 и 2.2.
Декларация УСН за 2017 год подается всеми хозяйствующими субъектами, которые применяют льготный режим. Если у налогоплательщика не было деятельности, он все равно должен отчитаться. В этой статье представлен образец, как заполнить нулевую декларацию по УСН за 2017 год для ИП. Также на сайте можно скачать бесплатно бланк нулевой декларации по УСН за 2017 год для ИП.
Нулевая налоговая декларация для ИП (упрощенка 2019) формируется на основании требований приказа ФНС от 26.02.2016 № ММВ-7-3/ Поскольку в нее с момента утверждения неоднократно вносились поправки, необходимо изучить образец заполнения нулевой декларации по УСН за 2017 для ИП, прежде чем направлять ее в ФНС. Тем более, если деятельности в этом году не было, то и отчет будет без конкретных показателей. Отметим также, что предприниматели отчитываются за год не позже 30.04.2018, а организации — до 31 марта.
Нулевая декларация по УСН за 2017 год для ИП (образец заполнения доходы)
Налоговую отчетность условно называют нулевой. Такое понятие в официальных документах отсутствует. К ней можно отнести подачу сведений хозяйствующими субъектами, которые не вели деятельность в налоговом периоде, то есть у них не было движения средств на расчетных счетах. Однако в таком случае предусмотрена единая упрощенная декларация. Помните, что ИП на УСН полностью пустую отчетность сдать не может (данный образец заполнения нулевого отчета в налоговую для ИП по УСН за 2017 год этого не отражает). Необходимо, как минимум, заплатить страховые взносы на пенсионное и медицинское страхование и отразить их в своих документах.
Состав отчетности на упрощенке
Поскольку нулевая декларация по УСН за 2017 год для ООО (образец заполнения) и для ИП возможна не только при отсутствии деятельности, но и при льготной ставке, установленной в ряде регионов для некоторых отраслей экономики и/или предпринимателей, только начинающих свой бизнес, то состав может быть разным. Кроме того, он зависит от того, какой объект налогообложения выбрал бизнесмен. В таблице приведены разделы, которые необходимо заполнить в разных случаях:
Раздел 3 заполняется при необходимости.
Образец заполнения нулевой декларации по УСН за 2017 год для ИП (доходы)
Абсолютно все плательщики на упрощенке должны заполнить титульный лист по обычным правилам:
- Указать наименование.
- Вписать адрес и телефон плательщика.
- Уточнить налоговый период.
- Указать ИНН, ОКТМО, ОКВЭД.
- Пронумеровать страницы.
- Поставить дату и заверить подписью.
- Поставить прочерки во всех незаполненных клеточках, в том числе в разделе «Достоверность и полноту сведений подтверждаю».
Образец заполнения новой формы налоговой декларации по УСН за 2017 год (титульный лист) должен выглядеть так:
В разделе 1.1 или 1.2, в зависимости от объекта налогообложения, указывается код ОКТМО в строке 010, в остальных полях — прочерки. Например, если код состоит только из 8 цифр, надо их вписать, а в остальных клетках поставить прочерки.


В разделах 2.1.1 (объект «доходы») и 2.2 (объект «доходы - расходы») следует вписать доходы и расходы, а также ставку, которую применяет бизнесмен (0, 6 или 15 процентов в таком виде:0,0; 6,0 или 15.0); в прочих строках ставятся прочерки.

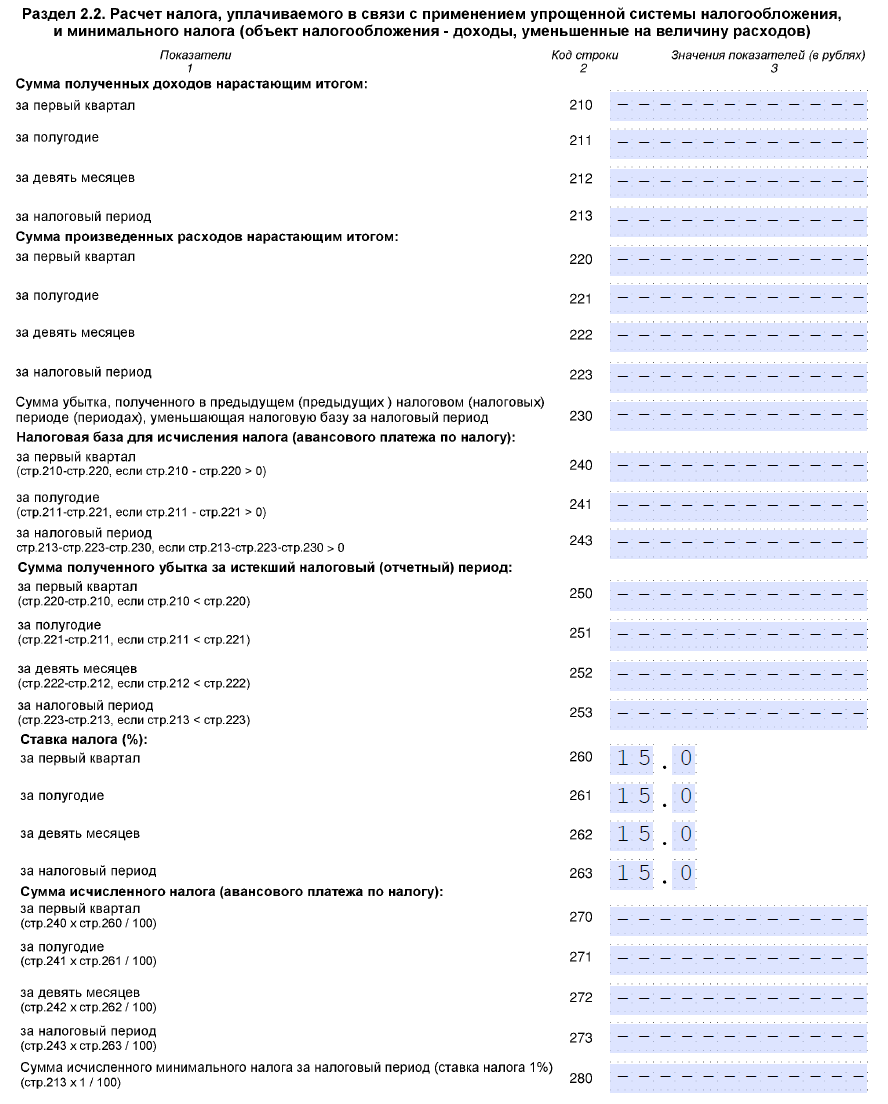
Обратите внимание: образец нулевой налоговой декларации ИП за 2017 год на УСН доходы содержит проверки и в строках 140-143, где требуется указать сумму страховых взносов, уменьшающую сумму налога. Но поскольку деятельность не велась и фактически нечего уменьшать, то и взносы отражать не обязательно. Ошибкой это не будет.
Если налог по УСН оказался равен нулю (возможно только при объекте «доходы»), то отчетность заполняется как обычно, только в строке 100 раздела 1.1 будут прочерки. Это возможно при выручке ниже суммы страховых взносов.
Ответственность за отсутствие отчета по упрощенке
Если предприниматель не предоставит необходимую информацию, его могут наказать в соответствии с нормами статьи 119 Налогового кодекса РФ . Такое разъяснение приведено в письме Минфина России от 14.08.2015 № 03-02-08/47033. Штраф в этом случае составляет 1000 рублей, но может быть уменьшен при наличии смягчающих обстоятельств. В статье 112 НК РФ к таким обстоятельствам отнесена незначительная просрочка сдачи отчета. Кроме того, штраф для субъектов малого бизнеса может быть заменен предупреждением. Для этого налогоплательщик должен направить в свой орган ФНС ходатайство о снижении суммы штрафа с обязательным указанием всех смягчающих обстоятельств.
Также не следует забывать о том, что статьей 76 НК РФ предусмотрена возможность блокировки расчетного счета налогоплательщика за несвоевременное предоставление налоговой отчетности. Эта мера может быть применена и по отношению к нулевому отчету, поэтому лучше не опаздывать с ним более чем на 10 дней.
Напомним, что для подготовки и сдачи отчетности в электронном виде существует множество специальных сервисов. Практически все бухгалтерские программы предоставляют такую возможность. У некоторых из них для такой услуги предусмотрены специальные тарифы, некоторые предлагают это сделать полностью бесплатно, как, например, . Такой сервис особенно оценят индивидуальные предприниматели, которые работают без бухгалтера. Ведь им не только не придется тратить, пусть даже небольшие, деньги за сдачу отчетов, не имея доходов, но и не придется вникать, что именно и когда нужно сдать. В случае регистрации в программе она сама напомнит о том, какую отчетность (даже без финансовых показателей) надо сдать, и предложит сформировать необходимые документы. Все, что потребуется от ИП, — это просто ввести свои данные, ИИН, адрес регистрации и код ОКВЭД.
Где скачать бланк декларации по УСН за 2017 год для ИП
Отметим, что отдельная форма нулевого отчета не предусмотрена, заполняется обычная отчетность по упрощенке, но с учетом указанных особенностей. Вместо нее можно сдать единую упрощенную декларацию, но срок ее подачи истекает уже 20.01.2018.
Как правильно заполнить бланк? Какая форма актуальна на текущий момент? Куда и в каких случаях необходимо подавать отчетность? Обо всем этом и не только поговорим в этом разделе.
Новая форма отчетности утверждена Приказом ФНС РФ за № ММВ-7-3/99@ от 26.02.16 г. и действует с 10 апреля 2016 г. За прошлый, 2015 год, отчитываться разрешалось на усмотрение налогоплательщиков – по новому или старому бланку. За 2016 год действует исключительно новая форма, порядок заполнения которой поменялся. Теперь учтена возможность снижения при расчете налога на величину оплаченных торговых сборов. А вновь зарегистрированные предприниматели вправе воспользоваться нулевой ставкой, что необходимо учесть при составлении отчета.
Выбор нужных разделов в декларации по упрощенке 2016 зависит от применяемого объекта налогообложения. Для фирм на «доходах» требуется заполнение разделов 1.1 и 2.1. Для компаний на «доходах-расходы» необходимо формировать разделы 1.2 и 2.2. Использование остальных листов осуществляется при наличии соответствующих операций.
Технические изменения коснулись титульного листа налоговой декларации по УСН. Там добавились ячейки для компаний-правопреемников, которые составляют отчетность за реорганизованный хозяйствующий субъект. Полный перечень кодов реорганизации содержится в справочных материалах ниже, к примеру, преобразованию соответствует значение «1», слиянию – «2». Если форма реорганизации – ликвидация, код в декларации УСН соответствует «0». ИНН/КПП реорганизованного предприятия также нужно привести. Кроме того, старые коды ОКАТО заменены на новые ОКТМО.
Подается отчетность в налоговые органы по месту регистрации предприятий или месту проживания ИП. Сдавать форму можно лично/через представителя, с помощью интернета в электронном виде, по почте. Помните, что отправление любых отчетов по почте требует обязательного наличия регистрируемой описи, один экземпляр которой остается у налогоплательщика.
Декларация по УСН – сроки сдачи 2016
Представлять отчетность требуется 1 раз в год – по итогам налогового периода. По итогам отчетных периодов сдавать ничего не нужно, налогоплательщик должен только правильно рассчитать и заплатить в бюджет авансовые платежи. При «доходах» можно уменьшить получившиеся суммы на страховые взносы.
Установленные сроки сдачи декларации за 2016 год
- Для предпринимателей – 2 мая 2017 года.
- Для предприятий – 31 марта 2017 года.
- При закрытии ИП декларация по УСН подается – до 25-го следующего месяца за кварталом окончания использования упрощенки.
Обратите внимание! За неисполнение обязанностей по представлению отчетности налогоплательщику грозит взимание штрафных санкций в размере от 5 до 30 % от неоплаченной суммы налога, но не менее 1000 руб. Штраф начисляется за каждый месяц просрочки, включая неполные.
Заполнение декларации по УСН – основные правила
- Все суммы заполняются в полных рублях по правилам округления.
- Допускается составление компьютерным или ручным способом без исправлений корректором.
- При заполнении электронным способом вручную разрешается не ставить прочерки в пустых клеточках, а размер шрифта типа Courier New должен быть высотой в 16-18 пунктов.
- Запись начинается слева направо с первой ячейки, в оставшихся пустых ячейках при ручном заполнении проставляются прочерки. Если какие-либо клеточки не подлежат заполнению или сумма равняется нулю, в них также ставятся прочерки.
- Расчет авансовых платежей производится на основании фактических данных по доходам и расходам, а не тех сумм, которые были оплачены.
- Страховые взносы учитываются наоборот – только те, что были оплачены в нужном периоде. При этом не учитываются суммы пеней и штрафов.
- В начале удобно заполнять разделы 2, а затем на их основе разделы 1.
- Для налогоплательщиков с объектом «доходы» на 6 % предусмотрены разделы 1.1, 2.1.1, при наличии торговых сборов 2.1.2.
- Для налогоплательщиков с объектом «доходы-расходы» предусмотрены разделы 1.2, 2.2.
- Титульный лист обязаны заполнять все. А раздел 3 формируется при ведении благотворительной деятельности или целевом использовании средств. Полный перечень содержится в Приложении за № 5 Порядка заполнения декларации.
- Нумеровать необходимо все заполненные страницы, общее количество которых указывается на титульном листе.
- Пустые страницы распечатывать и представлять не требуется.
- При использовании печати оттиск ставится на месте росписи на титульном листе.
- Сшивать отчет не требуется.
Скачать бланк с примером налоговой декларации УСН 2016 для ИП можно здесь.
Декларация УСН 2016 – инструкция для заполнения
Образец по составлению приложен и доступен для скачивания. Ниже описаны основные нюансы формирования отчета. Детальный порядок приведен в Приложение под № 3 к Приказу.
Исходные условные данные для составления отчета за 2016 год
ИП Петров Петр Петрович работает на упрощенке с объектом «доходы-расходы». Работников не имеет. В таблице сведены основные показатели из книги по КУДиР.
Таблица показателей (в полных рублях):
Пример 2 прикрепить.
Основные справочные данные для подготовки декларации согласно законодательным требованиям
- Виды ликвидации/реорганизации предприятия или предпринимателя – 1 для преобразования, 2 для слияния, 3 для разделения, 5 для присоединения, 6 для разделения с параллельным присоединением, 0 для ликвидации.
- Код органа инспекции ФНС – 120 для ИП, 210 для российского предприятия, 215 для правопреемника.
- Номер корректировки – 0 для первой сдачи, 1 для повторной, 2 для вторичного представления и т.д.
- Налоговый период – 34 для календарного года, 50 при ликвидации/реорганизации или же при закрытии ИП/организации, 95 при переходе на иной налоговый режим, 96 при окончании использования УСН.
- Код вида ОКВЭД – необходимо указать любой из проводимых видов деятельности, который обозначен в выписке из ЕГРЮЛ/ЕГРИП.
- Статус лица, представляющего сведения, – 1 для налогоплательщика, 2 для представителя.
Если финансово-хозяйственная деятельность не велась или была приостановлена, требуется подать «нулевую» отчетность. При неверной уплате авансовых платежей в течение года следует скорректировать данные при заполнении декларации и предоставить правильную информацию, доплатив при необходимости налог. А если отчет уже сдан, но позже обнаружены ошибки, требуется составление уточненной декларации. Самостоятельное исправление неточностей не ведет к начислению штрафных санкций.
Если вы нашли ошибку, пожалуйста, выделите фрагмент текста и нажмите Ctrl+Enter .
В 2017 году индивидуальные предприниматели, работающие на , сдают налоговую декларацию по новой форме. Бланк декларации по УСН был утвержден приказом ФНС России от 26.02.2016 № ММВ-7-3/99@, который вступил в действие 10 апреля 2016 года.
Отчетная кампания по налогу, уплачиваемому в связи с применением упрощенной системы, к этой дате еще не завершилась. Из-за такого несвоевременного принятия бланка отчетности Федеральной налоговой службе пришлось дать разъяснения (письмо от 12.04.2016 № СД-4-3/6389@) о том, что декларация УСН должна приниматься инспекциями как по старой, так и по новой форме.
Форма декларации по УСН в 2017 году
2017 год в этом плане внес полную ясность — налоговая декларация по УСН за предыдущий отчетный период сдается по одной форме. Бланк отчетности при этом единый для обоих объектов налогообложения на УСН: Доходы и Доходы минус расходы.
Обратите внимание: хотя налоговая декларация по УСН за 2016 год одна и та же для разных объектов налогообложения, но ее заполнение зависит от того, какой вариант вы применяете.
Если налогоплательщиком были получены целевые средства (указаны в статье 251 НК РФ), то, независимо от варианта налогообложения, дополнительно заполняется Раздел 3.
Новая форма по налогу при применении УСН мало чем отличается . Из изменений можно назвать следующие:
- Другой штрих-код на титульном листе (0301 2017 вместо 0301 0013);
- Новые поля для указания уплаты торгового сбора;
- Новые поля для налоговой ставки за каждый квартал (в связи с тем, что регионы вправе устанавливать на своей территории пониженные налоговые ставки).
Заполнение декларации за 2016 год для ИП на УСН Доходы
Заполнить свою декларацию вы можете с помощью нашего образца. В качестве примера мы взяли предпринимателя без работников, который вносил каждый квартал, чтобы сразу уменьшить авансовые платежи по налогу.
Исходные данные:
- ИП Марков Борис Всеволодович
- ИНН 503801449572
- Телефон 89164583210
- ОКТМО 46647000
- МРИ ФНС № 3 по Московской области — 5038
- Наемные работники отсутствуют, поэтому ИП вправе уменьшить рассчитанные суммы налога полностью на все уплаченные взносы. Если работники есть, то уменьшать рассчитанные налоговые платежи можно не более, чем на 50%.
- ОКВЭД 47.41
- Вид деятельности «Торговля розничная компьютерами, периферийными устройствами к ним и программным обеспечением в специализированных магазинах»
Доходы поквартально:
- 1 квартал — 325 000 руб.
- 2 квартал — 415 600 руб. (по нарастающей с начала года 740 600)
- 3 квартал — 129 900 руб. (по нарастающей с начала года 870 500)
- 4 квартал — 362 700 руб. (по нарастающей с начала года 1 233 200)
Титульный лист
Страница 3
Видео инструкция по заполнению налоговой декларации по УСН:
Титульный лист
| Строка или блок | Вносимые данные | Примечание |
| ИНН | 503801449572 | ИНН физического лица, полученный в ИФНС по месту постановки на налоговый учет |
| Номер корректировки | 0 — | Если подается первичная декларация, то номер корректировки указывается «0». Если обнаружена ошибка, и ИП подает повторную (уточненную) декларацию, то в этой ячейке указывается номер уточненной декларации: «1» если «уточненка» сдается первый раз, «2» — если второй раз и т.д. |
| Налоговый период | 34 | Значение данной ячейки постоянно и никогда не изменяется: «34». Связано это с тем, что по УСН налоговый период — год, а ему как раз соответствует код «34». |
| Отчетный год | 2016 | Здесь отражается год, за который сдается отчетность. |
| Представляется в налоговый орган | 5038 | Упрощенцы всегда отчитываются по месту регистрации ИП, поэтому указывается код инспекции, где вы стоите на учете |
| Налогоплательщик | Марков Борис Всеволодович | Указывается построчно ФИО индивидуального предпринимателя в точном соответствии с паспортом |
| Код вида экономической деятельности | 47.41 | При заполнении декларации по УСН за 2016 год код указывается в соответствии с новым классификатором ОКВЭД-2 |
| Номер телефона | 89164583210 | Укажите действующий номер телефона |
| Достоверность и полноту…. | 1 | «1» — если отчетность сдает непосредственно сам индивидуальный предприниматель; «2» – если декларация сдается представителем ИП. В этом случае надо также указать реквизиты доверенности в строках, расположенных ниже. |
В самом низу отчетности ИП проставляет дату заполнения документа и свою подпись.
Подсказки для заполнения каждой строки разделов есть в самой декларации, просто следуйте им. В этом случае при заполнении отчетности ошибок быть не должно, а сама декларация будет соответствовать требованиям ФНС.
Раздел 1.1
| Строка или блок | Вносимые данные | Примечание |
| Строка 010 | 46647000 | Укажите код ОКТМО муниципального образования, в котором проживает ИП. Узнать ОКТМО можно на сайте налоговой службы. |
| Строки 030, 060, 090 | — | Если в течение налогового периода (года) предприниматель не менял место жительства и место постановки на учет, по данным строкам ставится прочерк. |
| 020 | 13 712 | По строкам 020, 040, 070 указывается сумма авансового платежа, подлежащая уплате в бюджет по итогам отчетного периода (1 квартала, полугодия и 9 месяцев). По строке 020 отражается сумма аванса, исчисленная к уплате по итогам 1 квартала, уже уменьшенная на уплаченные страховые взносы. В нашем примере, это 19 500 – 5788 = 13 712 Если по получается отрицательное или нулевое значение (например, доход отсутствовал) – проставляются прочерки. Плательщики торгового сбора учитывают здесь уплаченную сумму. В настоящее время торговый сбор введен только на территории г. Москвы, наш ИП его не платит. |
| 040 | 19 148 | По строке 040 отразить сумму аванса, рассчитанную к уплате по итогам полугодия 2016 года с учетом авансового платежа, уплаченного за 1 квартал и взносов за два квартала. В нашем примере, это 44 436 – 13 712 — 11 576 = 19 148. |
| 070 | 2 006 | Указывается сумма аванса, исчисленная к уплате по итогам 9 месяцев 2016 года, учитывая внесенные взносы и авансовые платежи. В нашем примере, это 52 230 – 17 364 – 13 712 – 19 148 = 2006. |
| 100 | 15 974 | Здесь отражается сумма налога, которую надо доплатить по итогам года. В нашем примере, это 73 992 – 23 152 – 13 712 – 19 148 – 2 006 = 15 974. Если по данной строке вышло отрицательное или нулевое значение (например, доход отсутствовал) – данная строка заполнению не подлежит, а получившееся значение вносится в строку ниже (110) |
Внизу страницы также необходимо проставить дату заполнения и подпись.
Раздел 2.1.1
| Строка или блок | Вносимые данные | Примечание |
| 102 | 2 | «1» указывает ИП-работодатель; «2» указывает предпринимателем, не имеющим наемных работников. |
| 110 | 325 000 | Сумма дохода, полученного за первый квартал 2016 года. |
| 111 | 740 600 | Сумма полученного дохода с начала года за 1 и 2 кварталы (нарастающим итогом) |
| 112 | 870 500 | Сумма полученного дохода с начала года за 1, 2 и 3 кварталы (нарастающим итогом) |
| 113 | 1 233 200 | Доход, полученный за весь год (по итогам 4 кварталов) |
| 120-123 | 6% | Если ставка в соответствии с региональным законодательством не снижена, ИП объекта УСН «доходы» указывают значение 6.0 |
| 130 | 19 500 | Сумма налога (авансового платежа), исходя из полученного в 1 квартале дохода, но без учета уплаченных страховых взносов. В нашем случае 325 000 х 6% = 19 500 |
| 131 | 44 436 | Сумма налога (авансового платежа), исчисленную исходя из полученного за полугодие 2016 года дохода, но без учета уплаченных страховых взносов. Для нашего ИП это 740 600 х 6% = 44 436 |
| 132 | 52 230 | Сумма налога (авансового платежа), исчисленная с доходов за девять месяцев, без учета уплаченных страховых взносов. Значение для нашего примера рассчитывается следующим образом: 870 500 х 6% = 52 230. |
| 133 | 73 992 | Сумма налога за весь 2016 год, но без учета уплаченных страховых взносов. В нашем случае 1 233 200 х 6% = 73 992. |
| 140 | 5 788 | Фиксированные страховые взносы, оплаченные ИП в 1 квартале. Если в 1 квартале 2016 года ИП были уплачены также взносы с превышения дохода свыше 300 000 руб. за 2015 год, их также можно включить. |
| 141 | 11 576 | Сумма взносов, оплаченных в течение 1 и 2 квартала. |
| 142 | 17 364 | Сумма взносов, оплаченных в течение 1, 2 и 3 квартала. |
| 143 | 23 152 | Общая сумма взносов, оплаченных в течение всего года. |
Порядок сдачи декларации и уплаты налога
Для индивидуальных предпринимателей, которые сдают отчетность в связи с применением УСН, срок подачи декларации и уплаты налога по итогу года больше, чем для организаций на упрощенке.
Согласно статье 346.23 НК РФ декларация по налогу за 2016 год должна быть сдана предпринимателем не позднее 30 апреля следующего года. Однако, учитывая, что в 2017 году эта дата выпадает на воскресенье, а следующий день (1 мая) – на праздничный выходной, последний день сдачи отчетности переходит на 2 мая 2017 года. В этот же срок надо уплатить итоговую разницу по налогу, учитывая уже внесенные авансовые платежи.
Кроме того, сдать декларацию и уплатить налог за отработанный период обязаны налогоплательщики, которые утратили право на применение упрощенной системы:
- Не позже 25-го числа месяца, следующего за месяцем прекращения деятельности, если происходит добровольное снятие с учета.
- Не позже 25-го числа месяца, следующего за кварталом прекращения деятельности, если право на УСН утрачивается из-за несоблюдения требований (превышен допустимый лимит доходов или численность работников, начат неразрешенный на упрощенке вид деятельности и др.)
Новая форма декларации по УСН за 2017 год с образцом заполнения обновлено: Март 23, 2018 автором: Все для ИП




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации