
Новое заполнение 6 ндфл в 3 квартале.
Чтобы упростить заполнение 6-НДФЛ за 3 квартал 2016 года, избежать уточненок и отрицательных протоколов, следует подкорректировать систему оплаты труда. Делимся проверенными способами.
Путаница в заполнении 6-НДФЛ, в частности за 3 квартал 2016 года, может возникнуть из-за переходящих выплат, доходов, по которым совпадают только пара строк в разделе 2, из-за пересчета доходов, вычетов. Расскажем, как избежать этого.
Выплата отпускных сотрудникам в один день
Перечислить НДФЛ со всех отпускных, которые компания выдала в течение месяца, надо в последний день - 30-го или 31-го числа (абз. 2 п. 6 ст. 226 НК РФ). То есть срок оплаты налога в строке 120 расчета 6-НДФЛ за 3 квартал 2016 года будет одинаковый. Но если работники получали деньги в разные дни, то дата дохода и удержания НДФЛ в строках 100 и 110 будет отличаться. Из-за этого компания заполняет в расчете 6-НДФЛ несколько блоков со строками 100-140.
Чтобы сократить число строк, выдавайте в первых числах отпускные всем работникам, которые идут отдыхать в текущем месяце. Выдать отпускные работникам надо за три календарных дня до отдыха (ст. 136 ТК РФ). Кодекс не запрещает выдавать деньги заранее - хоть за месяц до начала отдыха.
Посмотрите график отпусков и уточните у кадровиков, кто планирует уйти в отпуск вне графика (см. также, форма графика отпусков на 2019 год). Возьмите у работников заявления заранее, издайте приказ. Посчитайте средний заработок. Данные для этого на 1-е число уже есть. Выдайте деньги в один день, а выплаты отразите в одном блоке строк 100-140.
Есть один нюанс - компания досрочно перечисляет деньги. Если организация экономит, такой способ не подойдет. Проще заполнять больше строк в отчетности.
Уход от переходящих выплат
С переходящей зарплатой возникает сразу несколько проблем:
- начисленный доход компания покажет в разделе 1 за текущий период, а выплаченный - в разделе 2 только в следующем квартале.
- из-за переходящих сумм не будут совпадать строки 040 и 070. В строке 040 надо показать налог, рассчитанный со всей начисленной зарплаты. А в строке 070 - только тот НДФЛ, который компания удержала на конец квартала.
- удержанный налог в строке 070 и в строках 140 текущего и предыдущих расчетов тоже будут отличаться. Поэтому главбухам сложно проверить, правильно они заполнили все показатели или нет.
Можно избавиться от переходящих выплат. То есть выдавать зарплату за март, июнь, сентябрь и декабрь в последний день месяца. Вносить изменения в трудовые договоры не обязательно. Компания вправе выдать зарплату досрочно. Это не нарушает права работников.
Если компания выдает зарплату в последний день месяца, то даты в строках 100 и 110 будут совпадать. Это также упростит расчет: в одном блоке с зарплатой можно показать и другие выплаты, выданные в тот же день. Например, премию или плату за аренду. Главное, чтобы срок оплаты НДФЛ с этих выплат был такой же, как и у зарплаты, - день, следующий за выдачей денег.
Проблема возникает, если последний день месяца выпадает на выходной. Если выдать зарплату в пятницу, дата удержания НДФЛ в строке 110 будет раньше, чем дата получения дохода в строке 100. Но ФНС не считает это ошибкой (письмо от 24.03.2016 № БС-4-11/5106@).

Выдача подарков деньгами
Подарки заполняют в 6-НДФЛ по-разному. Порядок зависит от того, сможет компания удержать НДФЛ или нет.
Если компания не сможет удержать НДФЛ до конца года, то заполняет в строке 080 неудержанный НДФЛ. Если сможет, то в строке 080 ставит 0.
На практике возникает путаница в нестандартных ситуациях. Например, сотрудник получил подарок, уволился и вернулся на работу. Компания сначала отразила налог в строке 080, а затем смогла удержать. Не ясно, надо ли уточнять расчет за прошлый период. Инспекторы устно поясняют, что уточненки не нужны. Но не исключено, что на проверке передумают.
Чтобы не думать о строке 080, по возможности выдавайте подарки не имуществом, а деньгами. Тогда компания удержит налог в день выплаты. Вопросов со строкой 080 не возникнет. В ней всегда будет 0.
Денежные подарки привлекают внимание фондов. Чтобы не возникло проблем, заключите договоры дарения, а размер презента не привязывайте к должности или результатам работы. Иначе проверяющие доначислят взносы, а отбиться от претензий не удастся даже в суде (постановление Федерального арбитражного суда Уральского округа от 28.04.14 № Ф09-2360/14).
Перечисление подрядчикам в один день в месяце
Почему возникает сложность. Дата получения дохода по договорам подряда - день выплаты. Если компания выдает в месяц несколько вознаграждений, для каждого потребуется заполнить отдельные строки 100–140. Из-за этого увеличится число страниц.
Как упростить. Выдавайте деньги в один день, например, рассчитывайтесь в последний день месяца (см. пример 3). Тогда количество страниц в расчете можно сократить в разы. Кроме того, станет меньше платежек по НДФЛ.
Компания и подрядчик сами договариваются о датах оплаты, поэтому проблем быть не должно. Главное прописать срок в контракте.

Уплата аванса за отработанное время
Компания не удерживает НДФЛ с аванса, а платит налог только после окончательного расчета (письмо Минфина России от 22.07.2015 № 03-04-06/42063). Но если сотрудник получил аванс, а затем ушел на больничный, возникает путаница с 6-НДФЛ. Во-первых, не ясно, какую сумму считать доходом работника за месяц. Во-вторых, сколько и когда удерживать НДФЛ.
Платите аванс только за отработанное время, а не просто процент от оклада.
Новый порядок расчета авансов установите в положении об оплате труда. Ознакомьте с ним работников. Минус способа в том, что потребуется контролировать, кто из работников был в отпуске, на больничном и т. п. А из-за этого высчитывать аванс с учетом отработанных дней.
Перечисление НДФЛ в последний день срока
В строке 120 6-НДФЛ нужно ставить крайний срок уплаты НДФЛ по кодексу. Но коллеги путаются и ставят день фактической оплаты.
Чтобы не путаться, воспользуйтесь своим правом и платите НДФЛ позже - на следующий день после выдачи денег или в последний день месяца (п. 6 ст. 226 НК РФ). Так компания оградит себя и от проблем с досрочной уплатой НДФЛ.
Есть случаи, когда банк пропускает платежку по налогу, а зарплату проводит на следующий день. Тогда приходится возвращать налог, а потом снова перечислять его с пенями.
Оформление переводов в начале квартала
Компания платит НДФЛ за работников подразделения в инспекцию, где состоит на учете обособленный офис (п. 7 ст. 226 НК РФ). Если сотрудник среди квартала переходит на работу в другое подразделение, зарплату нужно делить между двумя отчетами.
Часть зарплаты работника компания покажет в отчете головного офиса, а остальное - в отчете подразделения.
Оформлять перевод стоит только со следующего квартала. Тогда не потребуется делить доходы между расчетами.
Воспользоваться таким способом компания не сможет, если сотрудник срочно нужен в другом офисе.
2-НДФЛ - справка о доходах физического лица, которая применяется как для налоговой отчетности, так и для личных целей налогоплательщиков. В ней отражается величина доходов и сумма удержанного НДФЛ за отчетный период. В ИФНС эту форму подают организации и предприниматели, выплачивающие доходы физическим лицам. Справка заполняется по каждому человеку отдельно. Форма справки и порядок её заполнения утвержден Приказом ФНС от 30.11.2015 г. № ММВ-7-11/485@ (последняя редакция по ).
Основное назначение 2-НДФЛ - отчетность в ИФНС . Она нужна инспекторам, чтобы проверить, правильно ли налоговый агент (чаще всего работодатель) рассчитал сумму НДФЛ.
Справка подается налоговым агентом в таких случаях:
- Если он выплачивал доход, подлежащий обложению НДФЛ.
- Если он выплачивал доход, с которого невозможно удержать НДФЛ. В этом случае в течение двух месяцев после конца налогового периода об этом нужно сообщить в ИФНС и по итогам налогового периода подать рассматриваемую справку.
Другое назначение 2-НДФЛ - выдача физическим лицам , которым производились выплаты доходов, по их заявлению. Обычно это требуется:
- для заполнения декларации 3-НДФЛ (нужны сведения из 2-НДФЛ);
- для оформления кредита;
- для предоставления на новое место работы с целью получить налоговый вычет (при этом учитываются доходы с начала года, в том числе с прежнего места работы, если оно менялось);
- для других целей.
Работник не обязан указывать в заявлении, зачем ему понадобилась 2-НДФЛ. В любом случае налоговый агент обязан эту справку выдать.
Форма отчета 2-НДФЛ изменена приказом от 17.01.2018 № ММВ-7-11/19@. В нашей статье мы даем пример заполнения новой формы.
На кого составляется справка
2-НДФЛ должна быть составлена на каждое физическое лицо , которому в отчетном периоде налоговый агент производил выплату дохода. Но есть исключения :
- лица, которым выплачивались доходы по договорам купли-продажи ;
- предприниматели , с которыми заключались договоры гражданско-правового характера;
- лица, которым выплачивались дивиденды (если налоговый агент - акционерное общество).
Сроки подачи
Все что касается порядка заполнения формы, прописано в приказе ФНС от 30.10.2015 № ММВ‑7–11/485@. Также этим документом утвержден формат для направления 2-НДФЛ в электронном виде.
Подписывается справка непосредственно руководителем организации (ИП) либо лицом, которое уполномочено ставить подпись приказом или иным внутренним документом. Таким образом, 2-НДФЛ может подписать главбух или его зам, бухгалтер, ответственный за расчет заработной платы, и так далее.
Сроки подачи справки в общем случае такие:
- 2-НДФЛ с признаком 1 - не позднее 1 апреля,
- 2-НДФЛ с признаком 2 - не позднее 1 марта .
Справка 2-НДФЛ за 2017 год с признаком 1 подается до 2 апреля 2018 года , поскольку 1 апреля приходится на воскресенье.
Порядок заполнения формы 2-НДФЛ
Справка состоит из заголовка и пяти разделов:
- Заголовок
- Раздела 1 «Данные о налоговом агенте»
- Раздела 2 «Данные о физическом лице — получателе дохода»
- Раздела 3 «Доходы, облагаемые по ставке __%»
- Раздела 4 «Стандартные, социальные и имущественные налоговые вычеты»
- Раздела 5 «Общие суммы дохода и налога»
Заголовок
Пример заполнения заголовка
В заголовке указываются:
Год за которые подается справка, например 2017.
Номер справки — нумерация сквозная и последовательная, без разрывов и повторений. Номера начинаются с 1 и далее в пределах отчетного года. Со следующего года нумерация снова с 1. Для корректирующей или аннулирующей справки ставится номер первичной справки (то есть ранее представленной).
От — дата справки в формате ДД.ММ.ГГГГ, например 09.02.2018. Для корректирующей или аннулирующей справки также текущая дата.
Признак проставляется код:
- Справка представляется в отношении лиц за которых удержан НДФЛ полностью, в том числе по просьбе физлица
- Справка представляется в отношении лиц за которых НДФЛ не удержан
- Справка представляется в отношении лиц за которых удержан НДФЛ полностью правопреемником налогового агента
- Справка представляется в отношении лиц за которых НДФЛ не удержан правопреемником налогового агента
Чаще всего используется код 1 .
Номер корректировки — указывается 00 для первичной справки, 01 и т.д. — для корректирующей, 99 — для аннулирующей.
в ИФНС — код налоговой инспекции по учету.
Раздел 1. Данные о налоговом агенте
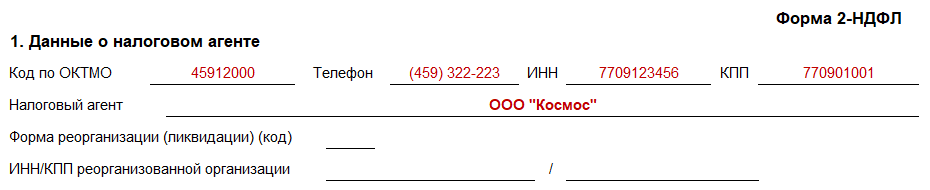
Код по ОКТМО — указываются параметры того подразделения, которое выплачивало доходы (если головное - коды головного, если обособленное - коды обособленного подразделения) согласно Общероссийскому классификатору территорий муниципальных образований ОК 033-2013, утв. приказом Росстандарта от 14.06.13 № 159-ст. Поле состоит из 11 знакомест. Если код имеет 8 знаков, справа никакие символы не проставляются.
Если в течение отчетного года сотрудник работал в нескольких подразделениях, расположенных на территориях с разными кодами ОКТМО, то по каждому подразделению нужно оформить свою справку и указать в ней свой код.
Предприниматели на ЕНВД или ПСН ставят код по месту осуществления деятельности.
ИП на других системах налогообложения, а также нотариусы, адвокаты и прочие ставят код по месту жительства.
Правопреемник налогового агента указывает код по ОКТМО по месту нахождения реорганизованной организации или обособленного подразделения реорганизованной организации.
ИНН — 10 знаков для юрлиц, 12 знаков для ИП.
КПП — заполняют только юрлица. Если у организации есть обособленное подразделение, ставится КПП по месту нахождения обособленного подразделения.
Если в течение отчетного года сотрудник работал в нескольких подразделениях, то по каждому подразделению нужно оформить свою справку и указать в ней свой КПП.
Налоговый агент — указывается сокращенное наименование (в случае отсутствия — полное) организации согласно ее учредительным документам. При этом содержательная часть (аббревиатура или название) располагается в начале строки. Примеры: «школа № 25», «ОКБ «Вымпел».
В случае представления Справки правопреемником реорганизованной организации указывается наименование реорганизованной организации либо обособленного подразделения реорганизованной организации.
Предприниматели вписывают фамилию, имя, отчество согласно документу, удостоверяющему личность. Сокращения не допускаются. Двойная фамилия пишется через дефис. Пример: Немирович-Данченко Владимир Иванович.
Форма реорганизации (ликвидации) указывается код:
- Ликвидация
- Преобразование
- Слияние
- Разделение
- Присоединение
- Разделение с одновременным присоединением
Если организация не ликвидируется, не преобразуется и т.п., то поле остается пустым.
Поля «Форма реорганизации (ликвидации) (код)» и «ИНН/КПП реорганизованной организации» обязательны для заполнения при заполнении поля «Признак» значением «3» или «4»
ИНН/КПП реорганизованной организации — указывается для реорганизованной организации или обособленного подразделения реорганизованной организации.
Раздел 2. Данные о физическом лице-получателе дохода
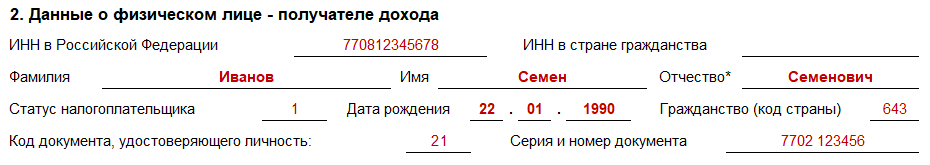
ИНН в Российской Федерации - ИНН физического лица, подтверждающий постановку на учет в ИФНС. При отсутствии ИНН данное поле не заполняется.
ИНН в стране гражданства — указывается при наличии ИНН или его аналог у иностранца. Для граждан РФ поле не заполняется.
Фамилия, Имя, Отчество — указывается согласно документу удостоверяющего личность, указанному ниже. Отчество при наличии. Не допускается сокращений. Для указания ФИО иностранцев можно использовать латинский алфавит.
Статус налогоплательщика - указывается код:
- для резидента РФ
- для нерезидента РФ
- для нерезидента РФ, признаваемого высококвалифицированным специалистом
- для участников Государственной программы по оказанию содействия добровольному переселению в Россию соотечественников, проживающих за рубежом, не являющихся резидентами РФ
- для беженцев и лиц, получивших временное убежище на территории России, не являющихся резидентами РФ
- для иностранных граждан, работающих в России по найму на основании патента
Если в течение года физическое лицо меняло гражданство и в определенный период являлось резидентом РФ — ставится 1. Для иностранцев, работающих на основании патента в любом случае ставится 6.
Дата рождения - дата в формате ДД.ММ.ГГГГ, например 01.04.1992.
Гражданство - указывается код по Общероссийскому классификатору стран мира (ОКСМ). Для граждан России - код 643 . При отсутствии у физического лица гражданства ставится код страны, выдавшей документ, удостоверяющий личность.
Код документа, удостоверяющего личность - указывается согласно справочнику «Коды видов документов, удостоверяющих личность налогоплательщика» приложения 1 Приказа ФНС № ММВ-7-11/485@. Пример: 21 — паспорт РФ, 07 — военный билет.
Серия и номер - указываются реквизиты документа: серия и номер документа, знак «№» не ставится.
Адрес места жительства, индекс, район, город и т.д. - заполнение всех полей адреса отменено приказом ФНС от 17.01.2018 № ММВ-7-11/19@.
Раздел 3. Доходы, облагаемые по ставке __%

В разделе 3 указываются сведения о доходах, начисленных и фактически полученных физическим лицом в денежной или натуральной форме, а также в виде материальной выгоды, по месяцам налогового периода и соответствующих профессиональных вычетов.
Стандартные, социальные и имущественные налоговые вычеты отражаются в разделе 4.
Доходы за предыдущий год, выплаченные в следующем году, отражаются в справке за предыдущий год. Если доходы выплачены после представления справки за предыдущий год (например, в апреле следующего года), необходимо оформить корректирующую справку.
При оформлении справки с признаком 1 и 3 в данном разделе указываются все доходы: как те, с которых НДФЛ удержан, так и те, с которых НДФЛ не удержан.
При оформлении справки с признаком 2 и 4 в данном разделе указываются доходы, с которых налоговый агент не удержал НДФЛ.
При составлении аннулирующей справки раздел 3 не заполняется.
В заголовке указывается по какой ставке __% исчислены суммы налога. Если в течение отчетного года физическому лицу выплачивались доходы по разным ставкам, данный раздел заполняется для каждой из ставок.
Какие могут быть ставки НДФЛ :
- 13% — основная ставка для налоговым резидентом РФ. По этой ставке облагаются: заработная плата, вознаграждения по гражданско-правовым договорам, доходы от продажи имущества, дивиденды и т.п. В некоторых случаях по ставке 13% облагаются доходы нерезидентов: от осуществления трудовой деятельности; от осуществления трудовой деятельности в качестве высококвалифицированного специалиста; от осуществления трудовой деятельности участниками Госпрограммы содействия добровольному переселению в РФ соотечественников, проживающих за рубежом; от исполнения трудовых обязанностей членами экипажей судов, плавающих под Российским флагом
- 15% — ставка для нерезидентов РФ получающих дивиденды от российских организаций
- 30% — ставка для прочих доходов физических лиц-нерезидентов
- 35% — ставка налогообложения доходов от выигрышей, призов, процентных доходов по вкладам и в некоторых других случаях
Месяц — указывается в хронологическом порядке номер месяца за который был начислен доход.
Код дохода - указывается соответствующий код доходов, выбираемый из « ».
Сумма дохода — по указанному коду дохода отражается сумма начисленного и фактически полученного дохода.
При оформлении справки с признаком 2 или 4 указывается сумма дохода, с которой не был удержан НДФЛ.
Код вычета — напротив тех видов доходов, в отношении которых предусмотрены соответствующие вычеты, или которые подлежат налогообложению не в полном размере указывается соответствующий код вычета, выбираемый из « ».
По доходам, о которых говорится в статьях 214.1, 214.2 и 214.3 НК РФ (доходы по ценным бумагам, вкладам, РЕПО), для одного кода дохода может быть указано несколько кодов вычета. Тогда первый код отражается напротив кода дохода, а остальные - строками ниже без заполнения полей «Месяц», «Код дохода» и «Сумма дохода».
Сумма вычета — заполняется только для доходов, в отношении которых предусмотрены профессиональные вычеты, и в отношении доходов, которые облагаются НДФЛ не в полном размере согласно статье 217 НК РФ. Сумма вычета не должна превышать сумму дохода.
Раздел 4. Стандартные, социальные и имущественные налоговые вычеты

Указанные вычеты предоставляются только с доходов, облагаемых НДФЛ по ставке 13%, и только резидентам России. При составлении аннулирующей справки раздел 4 не заполняется.
Код вычета - указывается соответствующий код стандартного вычета из справочника «Коды видов вычетов налогоплательщика» (приложение № 2 к приказу ФНС России от 10.09.15 № ММВ-7-11/387@). Если вид вычета в справочнике отсутствует, следует указывать код 620 (письмо ФНС России от 11.02.14 № БС-4-11/2189).
Сумма вычета — по указанному коду.
Уведомление, подтверждающее право на социальный налоговый вычет; Уведомление, подтверждающее право на имущественный налоговый вычет - заполняется в случае предоставления социального/имущественного вычета. Указывается номер и дата уведомления, а также код налогового органа, выдавшего уведомление. При наличии нескольких уведомлений, заполняется несколько строк для отражения реквизитов всех уведомлений.
Раздел 5. Общие суммы дохода и налога

В разделе 5 отражаются суммы начисленного и фактически полученного дохода, а также суммы начисленного, удержанного и перечисленного НДФЛ по ставке, указанной в разделе 3.
Если в течение отчетного года физическому лицу выплачивались доходы по разным ставкам, данный раздел заполняется для каждой из ставок.
Данные о начисленных суммах НДФЛ нужно округлять до полных рублей согласно пункту 6 статьи 52 Кодекса — сумма налога менее 50 копеек отбрасывается, а сумма налога 50 копеек и более округляется до полного рубля...
При составлении аннулирующей справки раздел 5 не заполняется.
Общая сумма дохода - сумма начисленного и фактически полученного дохода без учета вычетов, отраженных в разделах 3 и 4.
При оформлении справки с признаком 2 и 4 в данном пункте указывается общая сумма доходов, с которых налоговый агент не удержал НДФЛ и которые отражены в разделе 3 справки.
Налоговая база - база, с которой был начислен НДФЛ. Равняется разнице между «Общей суммой дохода», и общей суммы вычетов, отраженных в разделах 3 и 4 справки.
Сумма налога исчисленная - Общая сумма начисленного НДФЛ.
Сумма фиксированных авансовых платежей - на эту сумму уменьшается начисленный НДФЛ.
Сумма налога удержанная — общая сумма удержанного НДФЛ. Для справки с признаком 2 или 4 ставится ноль.
Сумма налога перечисленная — общая сумма перечисленного НДФЛ. Для справки с признаком 2 или 4 ставится ноль.
Сумма налога, излишне удержанная налоговым агентом — не возвращенная налоговым агентом излишне удержанная сумма НДФЛ, а также сумма переплаты по налогу, образовавшаяся из-за того, что налоговый статус физического лица в отчетном году изменился. Для справки с признаком 2 или 4 ставится ноль.
Сумма налога, не удержанная налоговым агентом — сумма начисленного НДФЛ, которую налоговый агент не удержал в отчетном периоде.
Уведомление, подтверждающее право на уменьшение налога на фиксированные авансовые платежи — заполняется при наличии соответствующего уведомления. Указываются номер и дата уведомления, а также код налогового органа, выдавшего уведомление.
Заключительная часть

Налоговый агент — указывается код:
- если Справку представляет налоговый агент (правопреемник налогового агента)
- если Справку представляет представитель налогового агента (правопреемника налогового агента)
ФИО — указывается полностью фамилия, имя, отчество (при наличии) лица, представившего справку.
Наименование документа, подтверждающего полномочия представителя — указывается в случае, когда справку сдает представитель.
Образец заполнения справки 2-НДФЛ в 2018 году
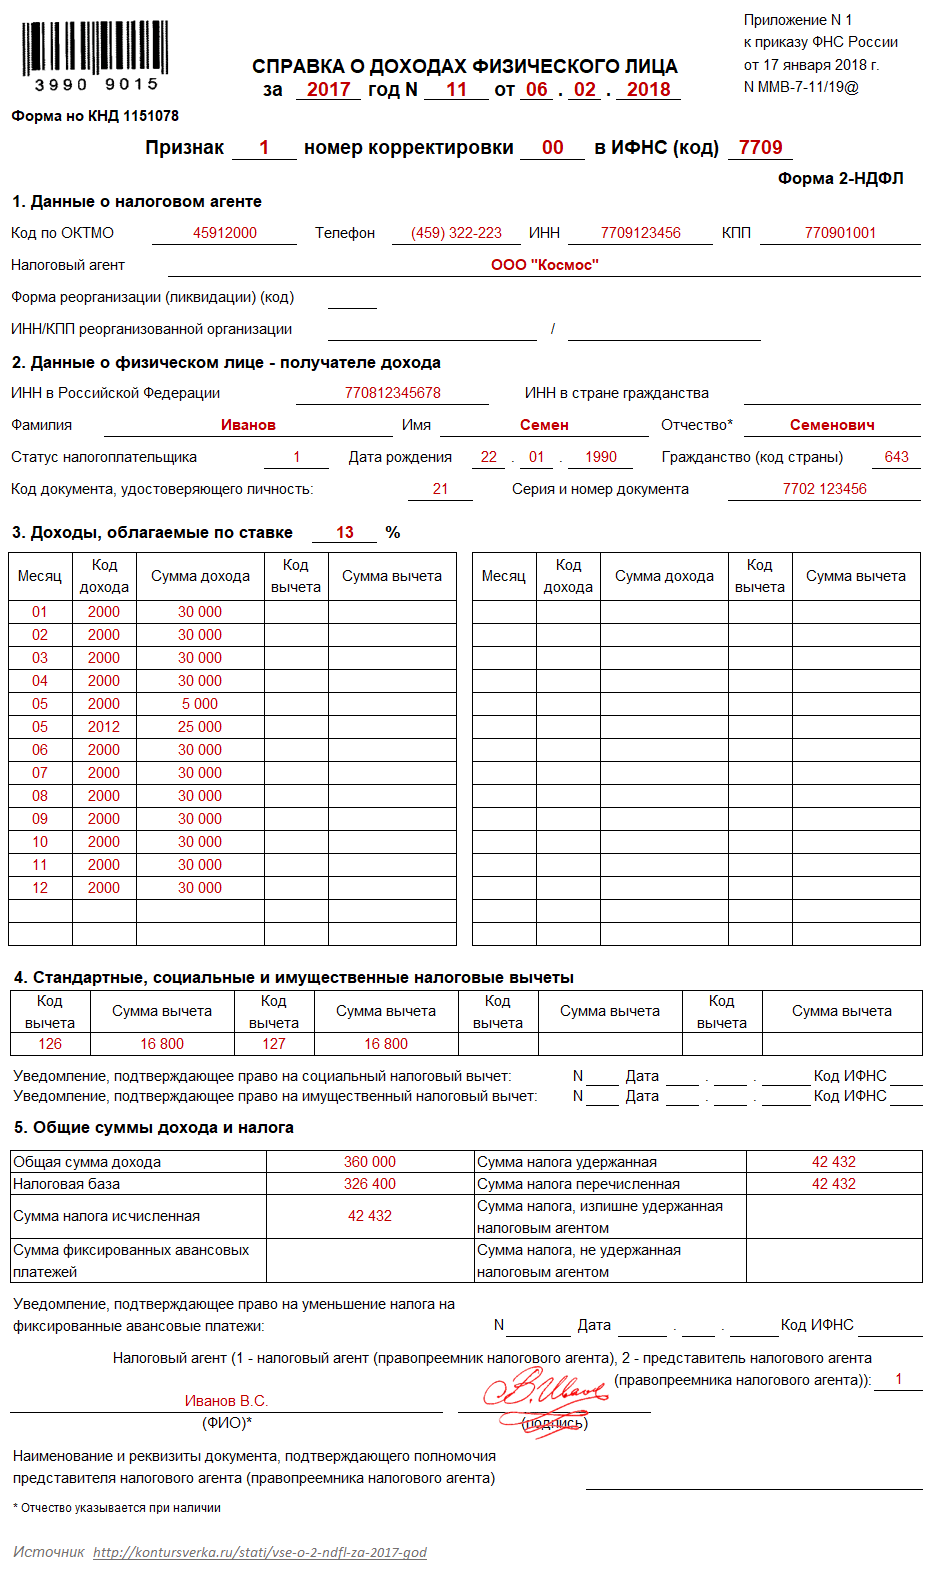 2-НДФЛ — новая форма с 17.01.2018 года
Скачать бланк и пример заполнения 2-НДФЛ
Коды доходов и коды вычетов
В прошлом году в коды доходов были внесены изменения . Некоторые из них были уточнены, а также исчезли старые коды (например, 1543 и 2791).
Популярные коды доходов для 2-НДФЛ
В конце декабря 2016 года список кодов вычетов изменился . В частности, ранее существовали общие коды для родителей, в том числе приемных, а также опекунов, усыновителей и попечителей. Поскольку для разных категорий были установлены новые суммы вычетов, эти коды разделили.
Наиболее популярные коды вычетов - в следующей таблице.
Популярные коды вычетов для 2-НДФЛ
|
Описание |
|
|---|---|
|
стандартный вычет на первого ребенка родителю (в одинарном размере) — 1400 р. |
|
|
стандартный вычет на второго ребенка родителю (в одинарном размере) — 1400 р. |
|
|
стандартный вычет на третьего и следующего ребенка родителю (в одинарном размере) |
|
|
имущественный вычет в размере суммы, потраченной на приобретение (строительство) жилья |
|
|
социальный вычет по расходам работника на негосударственное пенсионное обеспечение, добровольное пенсионное страхование, добровольное страхование жизни |
|
|
профессиональный вычет по ГПД на выполнение работ (оказание услуг) |
|
|
вычет из стоимости подарков (до 4000 руб. в год) |
|
|
вычет из суммы матпомощи (до 4000 руб. в год). |
Штрафные санкции
За несвоевременную подачу 2-НДФЛ применяются такие штрафы:
- штраф для организации по пункту 1 статьи 126 Налогового кодекса - 200 рублей за каждую неподанную вовремя справку ;
- штраф для должностного лица по части 1 статьи 15.6 КоАП РФ - 300-500 рублей .
За недостоверную информацию, содержащуюся в 2-НДФЛ, например, за указание ИНН другого лица, полагается штраф в размере 500 рублей за каждую ошибочную справку .
Избежать санкций за недостоверные сведения можно стандартным способом: если ошибка выявлена самостоятельно, то до того, как ее обнаружит ИФНС, нужно успеть подать уточненную форму 2-НДФЛ.
Стоит ли подать справку заранее, чтобы осталось время на исправление? Из письма Минфина от 30.06.2016 № 03-04-06/38424 следует, что это не имеет смысла.
Пояснение . Организация подала 2-НДФЛ досрочно, например, в начале февраля. Налоговый орган при проверке формы нашел ошибки. Бухгалтер все исправил и представил уточненную справку до конца срока, но на организацию все равно наложили штраф, поскольку ошибки были обнаружены налоговым органом .
Нормативно-правовые акты
- Приказ ФНС РФ от 30.10.2015 N ММВ-7-11/485@ «Об утверждении формы сведений о доходах физического лица, порядка заполнения и формата ее представления в электронной форме»
- Приказ ФНС РФ от 10.09.2015 N ММВ-7-11/387@ «Об утверждении кодов видов доходов и вычетов»
- Приказ ФНС РФ от 17.01.2018 N ММВ-7-11/19@ «О внесении изменений в приложения к приказу Федеральной налоговой службы от 30.10.2015 N ММВ-7-11/485@»
- Письмо ФНС РФ от 11.02.2014 N БС-4-11/2189@ «О заполнении 2-НДФЛ»
Полное руководство по заполнению 6 НДФЛ за 3 квартал (9 месяцев) 2016 года.
В 2016 году работодатели в лице руководства и главных бухгалтеров (и другие налоговые агенты - физ. и юр. лица, выплачивающие доходы гражданам) получили дополнительную заботу - сдача новой отчётности для всех работодателей 6-НДФЛ. Она представляет собой свод обобщенных данных о доходах сотрудников за отдельный период и об удержанном с этих сумм подоходном налоге. Отчётность ежеквартальная, то есть налоговые агенты отчитываются каждые 3 месяца. Сдавать отчёт нужно в электронном формате, хотя если на предприятии работает меньше 25 человек, то сохраняется возможность выбрать бумажный вариант.
С особенностями заполнения 6-НДФЛ за 4 квартал 2016 года, можно ознакомиться на странице "6-НДФЛ за 4 квартал: бланк и пример заполнения ".
Сроки сдачи 6 НДФЛ
Важно, что сдаётся эта отчётность нарастающим итогом 4-ре раза за год по этапам - 1-й квартал, полугодие, 9 месяцев, год. По закону квартальный расчёт 6-НДФЛ необходимо отправить в инспекцию не позже наступления последнего дня месяца, идущего за отчётным кварталом. А годовой расчёт предоставляется до 1 апреля следующего года (ст 230 НК РФ).
Штрафы за не сдачу отчетности 6 НДФЛ
За просрочку направления отчета предусмотрен штраф. Каждый месяц опоздания с отчётом стоит 1000 руб. Поэтому, отчитываясь по 6 НДФЛ с 2016 года, сроки сдачи лучше стараться соблюдать.
Инструкция по заполнению формы 6 НДФЛ
Так как форма введена недавно, то её заполнение вызывает ряд вопросов у работодателей и бухгалтеров. Разберемся пошагово, как заполнить бланк отчётности.
Документ состоит из титульного листа и второй страницы, содержащей 2 раздела. Если строчек для отчётности не хватает, то допустимо пронумеровать дополнительные листы. Чаще всего недостаточно строк для заполнения второго раздела, расположенного на той же станице, что и первый. Если такое происходит, то дублировать содержание первого раздела нет необходимости.
Титульный лист формы 6 НДФЛ
Шаг 1 - ИНН и КПП
В верхних полях титульной страницы проставляются ИНН и КПП компании, сдающей отчёт. Если отчёт сдаётся филиалом фирмы, то указывается КПП филиала.
Шаг 2 - Номер корректировки
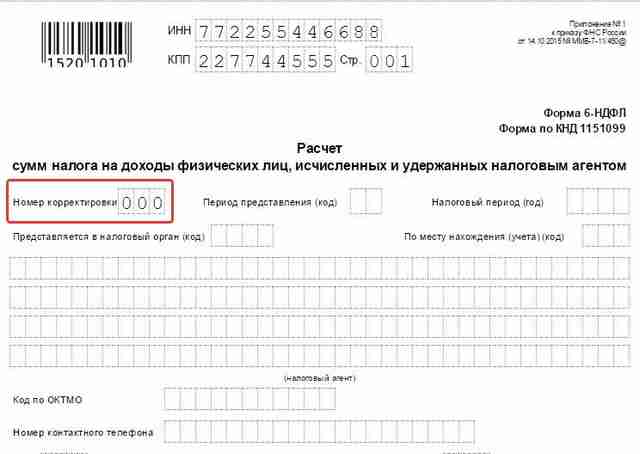
Корректировка подразумевает варианты заполнения сдаваемой отчётности. Если в данных отчёта позже обнаружатся ошибки или неточности, то их можно скорректировать, направив уточненный вариант отчётности. Итак, если расчёт 6 НДФЛ сдаётся первый раз, то в поле “номер корректировки” вписываются нули. По мере уточнения расчёта (при необходимости) проставляются номера 001, 002, 003 и так далее.
Шаг 3 - Отчётность по кварталам (номер периода)

Ранее при сдаче отчёта по НДФЛ год не разбивался на отчётные периоды, поэтому НК РФ не содержит понятия “отчётный период” в отношении именно этого налога. Теперь в форму отчётности по 6-НДФЛ добавлена формулировка “период представления” - то есть временной промежуток, за который отчитывается работодатель. Итак, если:
- отчёт оформляется за 1-й квартал, то проставляется код 21
- за полугодие - код 31
- за 9 месяцев - код 33
- за год - код 34.
Шаг 4 - Налоговый период
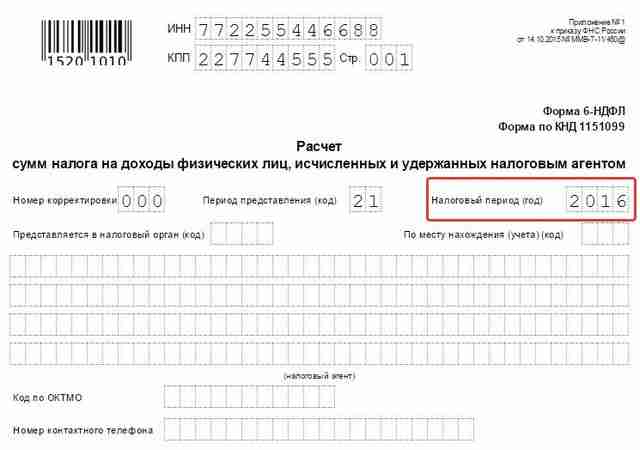
Таким периодом является текущий календарный год - в поле проставляются соответствующие 4 цифры.
Шаг 5 - Код налоговой службы по месту учёта
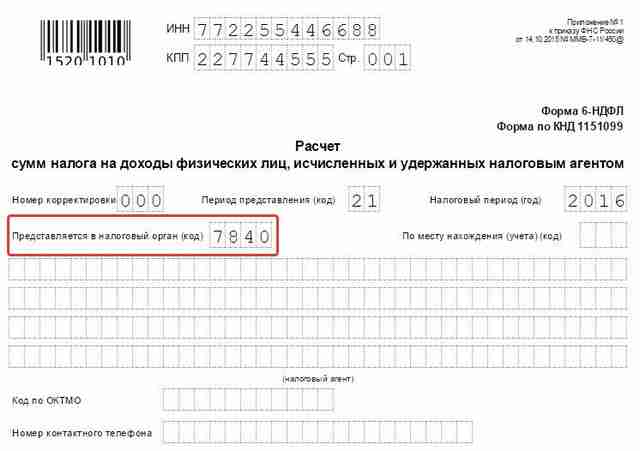
В строчке указывается код той налоговой, куда направляется отчётность. Это четырехзначный код, где первые 2 цифры - номер региона, а вторые две - непосредственно код инспекции (на примере инспекция ФНС №9 Центрального района СПб). Важно помнить, что отчётность направляется в инспекцию по месту нахождения фирмы или подразделения. ИП сдают этот отчёт в налоговую по месту своего жительства.
Шаг 6 - код по месту учёта фирмы

Код “По месту нахождения (учета)” помогает определить, какая именно фирма сдаёт отчётность. Такие коды прописаны в Приложении №2 к Порядку заполнения 6-НДФЛ.
Если отчёт предоставляется:
- по месту учёта российской компании, нужно проставить 212
- по месту учёта отделения (филиала) - 220
- крупнейшие налогоплательщики вписывают код 213.
ИП также имеют отдельные коды:
- ИП на общей или упрощенной налоговой системе - код 120
- ИП на патентной системе или ЕНВД - код 320
Шаг 7 - Название
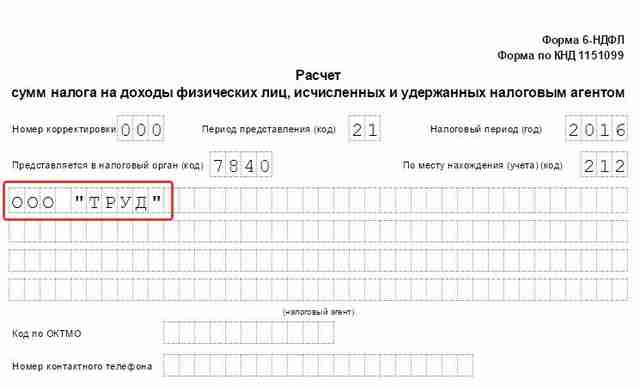
В поле “налоговый агент” печатается краткое (если есть) или полное название фирмы.
Шаг 6 - Код ОКТМО (муниципального образования)

Необходимо проставить код того МО, на территории которого расположено и зарегистрировано предприятие или его филиал (если отчёт сдается за отделение). На примере код муниципального округа № 78 СПб, к которому относится инспекция ФНС России №9. Иногда гражданам выплачивают денежные средства (ЗП и премии) как головное предприятие, так и его подразделение. В этом случае заполняются и сдаются в инспекцию сразу два расчёта с разными кодами по ОКТМО.
Раздел 1
Титульный лист оформлен. Можно перейти к образцу заполнения 1 раздела формы 6 НДФЛ.
Первый раздел отчётности состоит из 2-х блоков.
Первый блок включает обобщенные данные по каждой ставке налога, используемой на предприятии. Одна организация может начислять налог на доходы физических лиц по нескольким ставкам - 13%, 15%, 30% или 35%. Основной в России является 13-процентная ставка. Более высокие (15 и 30%) применяются в отношении граждан - не резидентов России. 35% ставка применима в отношении выигрышей в лотереях, конкурсах или рекламных акциях. Если фирма использует только основную ставку, то первый блок 1-го раздела заполняется один раз.
Во втором блоке суммируются итоги по всем процентным ставкам НДФЛ, если предприятие применяет несколько.
Блок 1 - обобщенные данные по каждой налоговой ставке отдельно
Шаг 1 - Строка 010. Налоговая ставка

В поле 010 проставляется величина ставки в процентах. При необходимости (если применяется несколько разных ставок) можно пронумеровать и добавить листы. Итоговые данные (строчки с 060 по 090) дублировать не нужно - достаточно итога на первой странице, на следующих листах в этих полях ставят нули.
Шаг 2 - Строка 020. Начисленные доходы

В этом поле суммируются все доходы сотрудников организации, посчитанные нарастающим количеством с начала года. Если кому-либо выплачивались дивиденды, то их сумма вносится в отдельную графу 025.
Шаг 3 - Строка 030. Налоговые вычеты

Если гражданам с начала года были предоставлены налоговые вычеты, то их сумму необходимо зафиксировать в поле с номером 030. Вычеты - это не облагаемые налогом суммы, позволяющие уменьшить общую финансовую базу при его удержании. Вычеты полагаются сотрудникам, имеющим детей (определенная сумма на каждого ребенка). Также сотрудники вправе оформить социальные и имущественные налоговые вычеты.
Шаг 4 - Строка 040. Полный исчисленный НДФЛ

В строке 040 приводится полный налог, исчисленный из общей суммы дохода физического лица в рублях без копеек. Подсчёт производится так: графа 040 минус графа 030 умножить на графу 010. То есть из общей суммы дохода вычесть сумму налоговых вычетов и умножить на налоговую ставку. Пример: (2 550 000 - 14 000) * 13 = 329 680. Таким образом, сумма исчисленного в качестве примера НДФЛ равна 329 680 руб.
С дивидендов налог высчитывается отдельно и фиксируется в графе 045: доход в графе №025 умножается на ставку налога в графе 010. В нашем примере это: 45 500 * 13 = 5 915 руб.
Шаг 5 - Строка 050. Сумма авансов в рублях

Это поле заполняется, только если в компании работают иностранцы на патентной основе. Тогда в строчке 050 фиксируется сумма авансов в рублях, выплаченных иностранцам. В остальных случаях проставляют ноль.
Блок 2 - итоговые показатели 6 НДФЛ
Шаг 6 - Строка 060. Число людей, получивших доходы за отчётный период

В поле проставляется общее количество физических лиц, которым организация начисляла выплаты за период. Если сотрудник за отчётный год увольнялся и вновь возвращался на предприятие, то менять данные в строке не нужно.
Шаг 7 - Строка 070. Общая сумма удержанного налога по всем ставкам

Сумма удержанного налога, которая должна значиться в поле номер 070, по факту не обязательно совпадёт с числом в строчке 040 (величина исчисленного налога). Обыкновенно это происходит из-за того, что некоторые налоговые суммы были начислены раньше, а удержаны с работников позднее.
Шаг 8 - Строка 080. Неудержанный налог

В графу 080 вносятся суммы НДФЛ, которые не получилось удержать по каким-либо причинам.
Шаг 9 - Строка 090. Возвращенный налог

В строчку 090 записывается сумма налога, которую удержали ошибочно и возвратили обратно работнику. Если подобных инцидентов не происходило, ставится ноль.
Раздел 2
Эта часть отчета 6 НДФЛ содержит только информацию за последний квартал, а не за всё время с начала года. Во втором разделе образца заполнения мы перечислили даты выплаты доходов сотрудникам и их денежные суммы. Нужно располагать указанные даты в порядке хронологии.
Шаг 10 - Строка N 100. Дата получения дохода сотрудниками

В графу 100 вписывается день, когда сотрудники фирмы получили доход. Число и месяц, которые необходимо указать, зависят от характера выплат. Дата, являющаяся днём получения дохода работником, зависит от конкретного вида выплаты. Так, зарплата становится доходом гражданина в последнее число месяца, за который она выплачивается. Поэтому допустимо указать в этой строке последнее число декабря 2015 года, если зарплату за декабрь работники получили только в январе. А вот отпускные и больничные признаются доходами граждан именно в день их получения.
Шаг 11 - Строка N 110. День удержания налога фирмой

110 графа должна содержать число (день, месяц, год) непосредственного удержания налога организацией. Удержать НДФЛ с зарплаты необходимо прямо в день её выплаты. Так, если ЗП за декабрь выплачивается 11 января, то налог с неё удерживается также 11 января. Налог на доход физических лиц с отпускных и больничных тоже удерживается фирмой в день их выплаты.
Шаг 12 - Строка N 120. Дата перечисления налога в бюджет

Графа 120 - это поле, содержащее дату отчисления налоговой суммы в бюджет согласно закону. НДФЛ с ЗП необходимо внести в бюджет не позже следующего дня после её выплаты. А вот налог с заплаченных сотрудникам отпускных и больничных, можно уплатить в казну не сразу - главное, успеть до конца того месяца, в котором они были выданы сотрудникам (ст 226 НК РФ).
Шаг 13 - Строка N 130. Доход в рублях без вычета налога

В поле 130 указывается денежная сумма, по факту полученная работниками на определённую дату (заполненную в графе 100 слева), без вычета налога.
Шаг 14 - Строка N 140. НДФЛ, который необходимо удержать с суммы

В графе 140 должна содержаться сумма НДФЛ, удержанного по факту при выплате дохода работникам на дату, записанную в графе 110 (независимо от перечисления в бюджет). Допустимо добавление пронумерованных листов, если для перечисления всех доходов за квартал по датам не хватит страницы.
Важное замечание!
Оформляя бланк отчётности, необходимо следить, чтобы все клеточки в нём были заполнены. В пустых клеточках ставятся прочерки следующим образом:

На титульном листе это правило также должно соблюдаться. Даже в самой длинной строке, содержащей название организации, все оставшиеся пробелы заполняются прочерками.
Скачать форму 6 НДФЛ за 3 квартал 2016 года
Инструкция по заполнению 6-НДФЛ за 3 квартал 2016 года: что отражать в расчете
6-НДФЛ включает титульный лист и два раздела.
В разделе 1 «Обобщенные показатели» расчета указывают:
Раздел 1 заполняют нарастающим итогом с начала года.
В разделе 2 «Даты и суммы фактически полученных доходов и удержанного налога на доходы физических лиц» сведения показывают только за отчетный период:
Если компания выплатила работникам в один день суммы, с которых налог перечисляют в разные сроки, в разделе 2 для каждой выплаты заполняют свои блоки строк 100-140 (письмо ФНС от 24 марта 2016 г. № БС-4-11/5106).
По общему правилу НДФЛ с доходов работников компания перечисляет в бюджет не позднее следующего дня после выплаты (ст. 226 Налогового кодекса РФ). Для больничных и отпускных сделано исключение. Налог с них перечисляют до конца месяца, в котором суммы выдали сотрудникам. Если крайний срок выпал на выходной, укажите в 6-НДФЛ (строка 120) ближайший рабочий день.
Доходы, которые физлица получили от вас в течение квартала, в разделе 2 отражайте в хронологическом порядке. У вас может быть несколько разделов 1 с разными ставками НДФЛ. Но делать разбивку раздела 2 по доходам в зависимости от ставки не нужно.
Инструкция по заполнению 6-НДФЛ за 3 квартал 2016 года: как показать переходящие выплаты
Зарплату за последний месяц отчетного периода часто выплачивают в следующем периоде. Например, зарплату за сентябрь в октябре. В расчете 6-НДФЛ за 3 квартал отразите:
- по строке 020 - начисленные за весь период доходы, в том числе зарплату за июнь
- по строке 040 - исчисленный налог
В раздел 2 расчета 6-НДФЛ за 3 квартал сентябрьская зарплата не войдет. Она попадет в годовой расчет (письмо ФНС России от 23 марта 2016 г. № БС-4-11/4900). Аналогично июньскую зарплату, которую вы не показали в 6-НДФЛ за полугодие, включите в расчет за 3 квартал (9 месяцев). Вот образец:

Инструкция по заполнению 6-НДФЛ за 3 квартал 2016 года: надо ли отражать аванс
С аванса налог на доходы не удерживают, ведь до окончания месяца размер зарплаты определить нельзя - письмо Минфина России от 12 ноября 2014 г. № 03-04-06/57154. Такой аванс покажите в разделе 2 вместе с зарплатой. Отдельно отражать его не нужно. Но если компания выплачивает аванс по итогам месяца, с него удерживают НДФЛ (определение ВС РФ от 11 мая 2016 г. № 309-КГ16-1804). Включите такую выплату в раздел 2 формы 6-НДФЛ отдельными строками 100-140.
Заполнение декларации 6-НДФЛ в 2016 году: пошаговая инструкция
Приведем краткую инструкцию по заполнению 6-НДФЛ за 9 месяцев.
- Заполните титульный лист расчета
- Внесите в раздел 1 обобщенные показатели по всем выплатам, НДФЛ и работникам за январь-сентябрь
- Запишите в раздел 2 выплаты в хронологическом порядке. Сначала суммы, которые выдали работникам в июле, потом – в августе, потом – в сентябре. Переходящая зарплата за июнь также попадет в расчет за 9 месяцев
6 НДФЛ строка 070
Поговорим о том, как указать НДФЛ, удержанный за 9 месяцев 2016 года, в форме 6-НДФЛ (строка 070). Может ли удержанный НДФЛ не совпадать с исчисленным? Если да, то в каких случаях это не будет ошибкой
6-НДФЛ строка 070: какие сведения указать
Согласно пункту 3.3 Порядка, утвержденного приказом ФНС России от 14 октября 2015 г. № ММВ-7-11/450, по строке 070 отражают сумму удержанного НДФЛ.
6-НДФЛ строка 070: зарплата сентября выдана в октябре
Исчисленный и удержанный НДФЛ не совпадают (строки 040 и 070 соответственно), если дата возникновения дохода наступила, НДФЛ определен, но не удержан, так как доход еще не выплачен.
В частности, по зарплате дата получения дохода - последний день месяца. И начисленный НДФЛ можно посчитать. Но удержать НДФЛ можно только тогда, когда работнику зарплату выдадут. В этот момент и появятся данные для 6-НДФЛ строка 070.
Другой пример. В 6-НДФЛ за 9 месяцев надо показать сентябрьскую зарплату, выданную в октябре, и налог с нее. В разделе 1 будут сведения о начисленном доходе (строка 020) и НДФЛ (строка 040). В этом случае удержанный налог не попадает в 6-НДФЛ строка 070. Не показывают его и как неудержанный в строке 080. Во втором разделе эту выплату отражать тоже не надо (письма ФНС России от 23 марта 2016 г. № БС-4-11/4900, от 25 февраля 2016 г. № БС-4-11/3058, от 16 мая 2016 г. № БС-4-11/8609). Ведь эти доходы относятся к октябрю - то есть IV кварталу.
Из-за переходящей зарплаты суммы исчисленного и удержанного налога в разделе 1 будут разными. Но это не ошибка (письмо ФНС России от 15 марта 2016 г. № БС-4-11/4222).

Если зарплату перечислили сотрудникам в сентябре и в этот же день удержали налог, то пишите эти суммы в расчете за 9 месяцев, даже если срок перечисления налога выпадет уже на сентябрь. Например, зарплату выдали 30 сентября. В этот же день удержали налог. Но срок уплаты НДФЛ - это 3 октября (1 октября - суббота). Такую выплату все равно показывайте в расчете 6-НДФЛ за 9 месяцев.
6 НДФЛ строка 070 декабрь включает или нет
Декабрьскую зарплату, выданную в январе, отражают только в разделе 2 формы 6-НДФЛ за I квартал, так как НДФЛ удержали в январе. Аналогичный вывод - в письме ФНС России от 25 февраля 2016 г. № БС-4-11/3058.
Пример
Сведения о зарплате представлены в таблице:
| Период | Сумма зарплаты | НДФЛ | Дата выплаты |
| Декабрь | 100 000 | 13 000 | 11.01.2016 |
| Январь | 200 000 | 26 000 | 01.02.2016 |
| Февраль | 200 000 | 26 000 | 01.03.2016 |
| Март | 300 000 | 39 000 | 01.04.2016 |
| Апрель | 300 000 | 39 000 | 04.05.2016 |
| Май | 300 000 | 39 000 | 01.06.2016 |
| Июнь | 300 000 | 39 000 | 01.07.2016 |
| Июль | 300 000 | 39 000 | 01.08.2016 |
| Август | 300 000 | 39 000 | 01.09.2016 |
| Сентябрь | 300 000 | 39 000 | 30.09.2016 |
Раздел 1 формы 6-НДФЛ за 9 месяцев 2016 года заполнен следующим образом.

НДФЛ с зарплаты за сентябрь отражен по строке 070 раздела 1, поскольку был удержан в сентябре.
По заполнению строки 080 6-НДФЛ возникает много вопросов. Приведем образец формы и расскажем, когда заполняется строка 080 в 6-НДФЛ за 3 квартал 2016 года.
Строка 080 формы 6-НДФЛ за 3 квартал 2016 года
По строке 080 раздела 1 расчета 6-НДФЛ отражают налог, который компания должна была удержать, но не смогла этого сделать до конца года. Например, невозможно удержать НДФЛ со стоимости подарка, врученного человеку, который не работает в компании и не получает от нее выплат.
Не показывайте налог с переходящей зарплаты как неудержанный в строке 080. Это ошибка – письмо ФНС от 24 мая 2016 г. № БС-4-11/9194. Данные приводят нарастающим итогом с начала года. Так прописано в пункте 3.3 Порядка заполнения, утвержденного приказом ФНС России от 14 октября 2015 г. № ММВ-7-11/430.
В августе 2016 года компания выдала директору заем без процентов. С начала года директор в отпуске за свой счет. Компания не сможет удержать НДФЛ с выгоды до конца года. Сумма материальной выгоды – 10 000 рублей. НДФЛ с нее 3500 рублей. Матвыгоду и НДФЛ с нее бухгалтер отразит в строках 020, 040 и 080. Компания заполнила 6-НДФЛ за третий квартал 2016 года как на образце ниже.
Строка 080 формы 6-НДФЛ за 3 квартал 2016 года (пример заполнения)

Компания отразила матвыгоду в строках 100–140 раздела 2.
Как проверить правильность заполнения в 6-НДФЛ строки 080
По итогам года значение по строке 080 равно сумме строк «Сумма налога, не удержанная налоговым агентом» справок 2-НДФЛ с признаком 1, представленных налоговым агентом по всем физлицам. Такие данные зафиксированы в контрольных соотношениях, приведенных в письме ФНС от 10 марта 2016 г. № БС-4-11/3852.
6 НДФЛ (заполнение строки 100, 110, 120)
В 2016 году глава Налогового кодекса о НДФЛ изменилась. Поэтому нужно внимательно указывать данные в разделе 2 нового расчета 6 НДФЛ. Заполнение строки 100, 110, 120 раздела 2.
Расчет о начисленном и удержанном НДФЛ представляют организации, которые выплачивали доходы сотрудникам и подрядчикам-физлицам (п. 2 ст. 230 Налогового кодекса РФ). Если компания не выплачивала доходы, нулевой 6-НДФЛ можно не сдавать.
Отчетность оформляется на бланке № 6-НДФЛ. Его, а также, порядок заполнения и электронный формат утвердил приказ ФНС России от 14 октября 2015 г. № ММВ-7-11/450.
Расчет состоит из титульного листа и двух разделов. В первом - обобщенная информация о доходах и НДФЛ, во втором эти сведения раскрываются по датам, когда доход образовался, должен удерживаться и перечисляться налог.
Подробно порядок заполнения 6-НДФЛ в 2016 году описан в одноименной статье. Остановимся на самых сложных строках раздела 2. Чтобы их правильно заполнить, нужно четко усвоить правила 23 главы Налогового кодекса РФ, особенно обновленные в 2016 году.
6 НДФЛ (заполнение строки 100 110 120) по зарплате
По строке 100 раздела 2 - дата, когда доход считается полученным. По зарплате - это последний день месяца, за который она начислена (при увольнении – последний рабочий день). Об этом говорится в пункте 2 статьи 223 Налогового кодекса РФ.
По строке 110 раздела 2 - дата, когда нужно удержать НДФЛ. Здесь правила такие. С зарплаты, выданной из кассы или перечисленной на банковский счет, НДФЛ нужно удержать в тот же день (абз. 1 п. 4 ст. 226 Налогового кодекса РФ).
Если зарплата в натуральной форме, налог нужно удержать, когда работник получит любые денежные доходы (абз. 2 п. 4 ст. 226 Налогового кодекса РФ).
По строке 120 раздела 2 - дата, когда удержанный НДФЛ нужно перечислить в бюджет (по правилам налогового законодательства). В 2016 году НДФЛ по зарплате нужно перечислить не позже дня, следующего за днем выплаты (п. 6 ст.
226 Налогового кодекса РФ). Это касается и депонированной зарплаты, и выданной с опозданием. Во всех случаях, когда срок уплаты выпадает на выходной, его переносят на ближайший рабочий день (п. 7 ст. 6.1 Налогового кодекса РФ).
Пример 1
В ООО «Заря» трудится один работник - Иванов И.И. В III квартале 2016 года доходы Иванова были следующими (см. таблицу ниже):
Данные о зарплате в III квартале 2016 года
| Доход | Дата | Сумма дохода | НДФЛ |
| за июнь: | 5 850 | ||
| - аванс; | 20.06.2016 | 22 500 | |
| - зарплата | 05.07.2016 | 22 500 | |
| за июль: | 5 850 | ||
| - аванс; | 20.07.2016 | 22 500 | |
| - зарплата | 05.08.2016 | 22 500 | |
| за август: | 5 850 | ||
| - аванс; | 19.08.2016 | 22 500 | |
| - зарплата | 05.09.2016 | 22 500 | |
| за сентябрь | 5 850 | ||
| - аванс; | 20.09.2016 | 22 500 | |
| - зарплата | 05.10.2016 | 22 500 |
В расчете 6 НДФЛ заполнение строки 100, 110, 120 должно быть такое, как в образце
Заметьте, что зарплату за первую половину месяца (аванс) и зарплату за вторую половину месяца бухгалтер отразил вместе.

Сентябрьскую зарплату, выданную до конца сентября, нужно отразить в разделе 2 формы 6-НДФЛ за 9 месяцев, даже если срок уплаты НДФЛ выпадет на октябрь (например, срок зарплаты - 30 сентября, а срок перечисления НДФЛ - 3 октября). Другое дело - зарплата за сентябрь, выданная в октябре. Такие суммы в разделе 2 формы 6-НДФЛ за 9 месяцев показывать не нужно (письма ФНС России от 23 марта 2016 г. № БС-4-11/4900, от 25 февраля 2016 г. № БС-4-11/3058). Ведь эти доходы относятся уже к IV кварталу.
6 НДФЛ (заполнение строки 100 110 120) по больничным и отпускным
По больничным и отпускным дата получения дохода и дата удержания налога совпадают - это день выплат (подп. 1 п. 1 ст. 223 Налогового кодекса РФ). А вот срок уплаты НДФЛ особый. С 2016 года НДФЛ с отпускных и больничных, включая пособия по уходу за заболевшими членами семьи, нужно перечислять не позже того месяца, в котором работнику их выдали.
Обратите внимание: если увольняющемуся работнику компания платит компенсацию за неиспользованный отпуск, НДФЛ нужно перечислить не позже следующего дня. Такие выплаты в разделе 2 всегда нужно показывать отдельно.
Пример 2
Изменим условия примера 1.
В III квартале 2016 года доходы Иванова были такими (см. таблицу ниже):
Данные о зарплате за III квартал 2016 года
| Доход | Дата | Сумма дохода | НДФЛ |
| Больничные | 04.08.2016 | 7 500 | 975 |
| Отпускные | 10.08.2016 | 8 000 | 1 040 |
| Компенсация за неиспользованный отпуск | 25.08.2016 | 15 000 | 1 950 |
В расчете 6 НДФЛ заполнение строки 100, 110, 120 должно быть такое, как в образце 2.

6 НДФЛ (заполнение строки 100 110 120) по матвыгоде
Доход в виде материальной выгоды от экономии на процентах с 2016 года возникает в последний день каждого месяца на протяжении всего срока, на который выдан заем (подп. 7 п. 1 ст. 223 Налогового кодекса РФ).
Если заем брал работник компании, НДФЛ удерживают с его любых денежных доходов (например, с ближайшей зарплаты). Этот день и укажите в качестве даты удержания (абз. 2 п. 4 ст. 226 Налогового кодекса РФ). Срок уплаты НДФЛ - не позже следующего дня (п. 6 ст. 226 Налогового кодекса РФ).
Если заем получал не сотрудник, в разделе 2 нужно указать дату дохода (строка 100), а также сумму дохода и НДФЛ (строки 130 и 140).
Пример 3
31 августа 2016 года Иванов, взявший у компании беспроцентный заем, получил материальную выгоду от экономии на процентах - 2000 руб. Зарплата за август - 15 000 руб. 5 сентября 2016 года Иванов получил ее вторую половину, а компания удержала НДФЛ:
- с матвыгоды - 700 руб. (2000 руб. × 35%)
- с зарплаты - 1950 руб. (15 000 руб. × 13%)
В расчете 6 НДФЛ заполнение строки 100, 110, 120 должно быть такое, как в образце 3.

6-НДФЛ строка 130: какие сведения указать
Как сумма фактически полученных доходов отражается в расчете 6 НДФЛ (строка 130)? Нужно ли заполнять раздел 2 в тех случаях, когда налоговая база равна вычетам и НДФЛ получается нулевым?
Форма 6-НДФЛ строка 130: порядок заполнения
6-НДФЛ состоит из титульного листа и двух разделов. В разделе 1 нужно указать обобщенные данные о доходах и удержанном НДФЛ. В разделе 2 полученные доходы и удержанный налог нужно разнести по датам.
Правила заполнения 6-НДФЛ приведены в Приложении 2 к приказу ФНС России от 14 октября 2015 г. № ММВ-7-11/450. В них говорится, что для обобщенной суммы фактически полученных доходов в 6-НДФЛ - строка 130. Здесь должны быть доходы начисленные. То есть сумма, из которой еще не удерживали НДФЛ. А дата, по состоянию на которую доход по строке 130 считается полученным, отражается по строке 100.
Заполнение 6-НДФЛ (строка 130), если налоговая база нулевая
Допустим, положенные работнику вычеты снижают налоговую базу до нуля. В этом случае строки 100-140 раздела 2 все равно заполняются. Никаких исключений для таких ситуаций нет.
Начисленную зарплату нужно отразить по строке 020, вычеты – по строке 030 раздела 1.
По зарплате дата фактического получения дохода – последний день месяца, за который она начислена. Это и есть строка 100 раздела 2.
Дата удержания НДФЛ совпадает с днем, когда зарплату выдали или перечислили на счет сотрудника. Это дата по строке 110 раздела 2.
По строке 120 раздела 2 - срок уплаты налога (следующий день после выдачи зарплаты). Даже если у работника ничего не удержали, строка 120 заполняется.
По строке 130 раздела 2 - начисленная зарплата, а по строке 140 – НДФЛ (в данном случае «0»)
Пример
В ООО «Заря» на 0,5 ставки с окладом 12 000 руб. работает бухгалтер Иванова. Зарплата Ивановой за август 2016 года составила 6000 руб., столько же - вычет на ребенка-инвалида как единственному родителю. Зарплату выдали 5 сентября 2016 года.
В разделе 2 формы 6-НДФЛ строка 130 заполнена, как и строки 100-120.
Фрагмент расчета 6-НДФЛ

6 НДФЛ строка 140
Сумма фактически удержанного НДФЛ в расчете 6 НДФЛ - строка 140 раздела 2. Какие данные указывать в общих случаях и при получении доходов в натуральной форме?
Форма 6-НДФЛ строка 140: порядок заполнения
В расчете формы 6-НДФЛ есть:
- титульный лист
- раздел 1 с обобщенными данными о доходах и удержанном НДФЛ
- раздел 2, в котором нужно указать в разрезе конкретных сроков, когда доход получен, а НДФЛ удержан и должен поступать в бюджет
Как 6-НДФЛ нужно заполнять, говорится в Приложении 2 к приказу ФНС России от 14 октября 2015 г. № ММВ-7-11/450. В пункте 4.2 этих Правил сказано, что в 6 НДФЛ строка 140 предназначена для обобщенной сумма НДФЛ, удержанной на дату по строке 110 («Дата удержания налога»).
Фрагмент раздела 2 формы 6-НДФЛ (строки 100-140)

Заполнение 6-НДФЛ (строка 140), если налог не удерживался
Допустим, человек получал только доход в натуральной форме. Как в этом случае оформить 6-НДФЛ (строка 140 интересует в особенности)?
Все на самом деле просто. Если доход выплачен в натуральном виде, его нужно отражать в разделах 1 и 2 как доход, с которого не удержан налог. Ведь удержать налог с дохода в натуральной форме невозможно. Обычно в этом случае налог удерживают из других денежных выплат. Но если других доходов в организации человек не получает, то и удерживать налог не из чего. В таком случае выплату отразите в форме 6-НДФЛ следующим образом:
В разделе 1:
- по строке 020 – сумму дохода
- по строке 040 – сумму исчисленного налога
- по строке 080 – сумму налога, которую не удалось удержать
В разделе 2:
- по строке 100 – дату выплаты дохода
- по строке 110 – дату удержания (совпадает с датой выплаты дохода)
- по строке 120 – следующий рабочий день после даты выплаты
- по строке 130 – сумму дохода
- по строке 140 – 0 (т. к. налог удержан не был)
По материалам: ppt.ru, glavbukh.ru
Начиная с 2016 года работодателей обязали сдавать еще один вид отчетности ― 6-НДФЛ. И хотя данный вид расчета предоставляется уже более одного налогового периода, при его составлении до сих пор возникает множество вопросов. Ниже предоставлен материал о том, как правильно сформировать 6-НДФЛ за 3 квартал и пример заполнения данной формы.
Правила заполнения 6-НДФЛ за 3 квартал
Новый вид отчетности для налоговых агентов ― 6-НДФЛ. Этот квартальный расчет заполняют все работодатели, предприниматели и организации по итогам начисленных, выплаченных сумм заработка и удержанных налогов.
Формирование отчетности происходит с начала налогового периода нарастающим итогом. Расчет за 3 квартал фактически содержит данные за 9 месяцев с начала года.
Состав формы 6-НДФЛ в 2017 году не изменился, по-прежнему включает в себя следующие разделы:
- Титульный лист -сведения о работодателе:
- Раздел 1 содержит обобщенные показатели, предоставляющие информацию по начисленным доходам работников, удержанным суммам налога, наличии налоговых вычетов. Начисления определяются методом нарастающего итога с начала периода (года).
- Раздел 2 содержит данные о датах получения доходов и удержании налога. Во 2-м разделе указываются суммы начислений и удержанного НДФЛ лишь за 3 квартал, то есть с июля по сентябрь.
Получите 267 видеоуроков по 1С бесплатно:
Цель введения новой формы отчетности ― дополнительное контролирование со стороны фискальных органов за начислением, своевременным удержанием налогов и своевременностью их уплаты. Несоответствие данных в предоставленном расчете с величиной перечисленных на уплату налога средств приводит к образованию недоимки. В результате ФНС вправе начислить пени и штрафы.
Образец заполнения 6-НДФЛ за 3 квартал
Образец заполнения 6-НДФЛ за 3 квартал изучим с учетом следующих требований:
- Данные раздела 1 заносятся нарастающим итогом с учетом предыдущих начислений с начала года.
- При наличии нескольких ставок НДФЛ строки 010 ― 050 отдельно формируются по каждой ставке.
- Если на предприятии были начислены дивиденды, то заполняются строки 025 и 045 по доходу и исчисленному налогу соответственно.
- Строка 050 заполняется в случае, если в штате трудятся наемные иностранные работники.
- По строке 060 приводятся данные об общем количестве работников, получивших доход с начала года.
- Строка 070 содержит данные об удержанном работодателем НДФЛ.
- Суммы налога, которые удержать не удалось, находят отражение в строке 080.
- В ситуациях возврата НДФЛ в соответствии со ст. 231 НК РФ заполняется строка 090.
Раздел 2 отчетности 6-НДФЛ заполняется по итогам начисления, удержаний и выплат последнего квартала. Предоставляются следующие сведения:
- Получение дохода. Строка 110 ― дата получения дохода согласно положениям ст. 223 НК РФ; строка 130 ― сумма выплаты;
- Удержание налога. Строка 110 ― дата удержания, соответствующая фактической выплате. Срок перечисления НДФЛ определяется строкой 120, производится не позднее следующего за днем выплаты. Строка 140 ―сумма налога:

При заполнении сведений о выплатах и удержаниях существуют некоторые нюансы. Например:
- Под датой получения дохода в качестве зарплаты рассматривается последний день месяца начисления;
- Если речь идет о выплате при увольнении, датой получения дохода становится последний рабочий день;
- Срок перечисления НДФЛ с сумм пособий и отпускных определяется как последний день месяца.
При заполнении расчета в разделах 1 и 2 будут учитываться разные суммы. Ввиду того, что фактическое перечисление налога за последний месяц квартала (сентябрь) необходимо осуществить лишь в октябре (4 квартал), суммы начисленной за сентябрь зарплаты будут отражены в следующем годовом расчете. В то же время сентябрьские доходы и исчисленный налог за этот период входят состав общей суммы в разделе 2.
Срок сдачи 6-НДФЛ за 3 квартал
Порядок предоставления расчета 6-НДФЛ в 2017 году не изменился. Отчет по-прежнему следует сдать не позднее окончания следующего за отчетным периодом (3-м кварталом) месяца. Если указанная дата выпадает на выходной, предоставить документ требуется в ближайший рабочий день.
Крайний срок для предоставления формы 6-НДФЛ за 3 квартал в 2017 году наступает 31 октября. Несвоевременная подача сведений чревата штрафами. По отношению к отчетности 6-НДФЛ штраф начисляется из расчета 1 000 руб. за каждый просроченный месяц, в том числе и неполный.
Кроме того, опоздание с передачей расчета на срок больше 10 дней может привести к блокировке инспекторами расчетного счета плательщика. Штрафы в размере 300 ― 500 руб. могут быть возложены и на ответственных лиц.
Порядок сдачи 2-НДФЛ различается зависимости от того, удержали налог у физлица или нет. Для этих случаев срок сдачи 2-НДФЛ за 2017 год тоже разный. Точные сроки приведем в статье.
Организации и ИП с работниками обязаны каждый год сдавать сведения о доходах работников по форме 2-НДФЛ. Законом установлено два срока сдачи отчета. Расскажем, от чего он зависит и когда истекает срок сдачи 2-НДФЛ за 2017 год за работников.
От чего зависит срок сдачи 2-НДФЛ за 2017 год
Бухгалтеры часто спрашивают: когда сдавать справку 2-НДФЛ в 2018 году? Чтобы ответить на этот вопрос, выясним, каким отчетом является справка- ежемесячным, квартальным или годовым.
В статье 230 Налогового кодекса сказано, что отчитываться по форме 2-НДФЛ компании и предприниматели с работниками обязаны ежегодно. То есть это годовой отчет. Каждый месяц или квартал сдавать его не нужно. Заполнить и сдавать справку следует по итогам 2017 года, а не, например, за 3 или 4 квартал.
Крайний срок сдачи 2-НДФЛ в 2018 году зависит от того, смогла компания или ИП удержать у физлица налог или нет. Если налог до конца года удержали, справки следует подать не позднее 1 апреля. Срок сдачи 2-НДФЛ за 2017 год - 2 апреля 2018 года, так как 1 апреля - воскресенье, нерабочий день.
Если в 2017 году выплачивали доходы, с которых не удержали налог, подать справки надо не позднее 1 марта 2018 года. Вот три распространенных случая, когда это потребуется:
- выдали подарок или матпомощь в сумме свыше 4000 руб. лицу, которое не состоит в штате;
- простили подотчетную сумму человеку, не являющему сотрудником;
- выдали беспроцентный заем гражданину, не работающему в фирме.
Когда сдавать 2-НДФЛ за 2017 год в 2018 году
Если нарушить срок сдачи 2-НДФЛ за работников, компанию или ИП могут оштрафовать. Размер санкций - 200 руб. за каждый «просроченный» отчет. Кроме того, по заявлению налоговиков суд вправе выписать директору административный штраф от 300 до 500 руб. (ст. 15.6 КоАП РФ).
Если налоговики найдут ошибки в справках, то могут выписать штраф на 500 руб. за каждый недостоверный документ.
В какие ведомства сдавать справку 2-НДФЛ за 2017 год
Справки 2-НДФЛ следует сдавать только в налоговую инспекцию. Представлять их в ПФР, ФСС, органы статистики и банки не нужно.
За сотрудников головного офиса отчитываться следует в инспекцию по месту учета компании.
За работников подразделения - в инспекцию по месту его регистрации. Исключение - отчетность по работникам подразделения крупнейшей организации. В этом случае подать справки можно как месту учета подразделения, так и по месту учета организации в качестве крупнейшего налогоплательщика (письмо ФНС России от 01.02.2016 № БС-4-11/1395@).
За подрядчиков отчетность 2-НДФЛ необходимо сдавать в налоговую головного или дополнительного офиса, в зависимости от того, где с физлицом заключили договор.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации