
Норма отдачи включает только доход на инвестиции. Метод капитализации по норме отдачи на капитал
22.01.2016 11:35 1806
Внутренняя норма отдачи (IRR) – дисконтная ставка, при которой размер чистой текущей стоимости (NPV) равен нулю, и текущая стоимость возврата капитала отвечает начальным инвестициям:
Мы видим: здесь норма отдачи отражает пороговую величину доходности проекта, поскольку капиталовложения в недвижимость при условии более низкой ставки отдачи будут убыточными.
Следовательно, мнение об экономической (коммерческой) целесообразности проекта верно, если размер IRR выше минимальной норму отдачи, допустимой для инвестора или девелопера (IRR>i, где i - стоимость капитала), и неприемлемой, если IRR < i.
IRR, таким образом, отражает пороговое значение доходности проекта, поскольку капиталовложение в недвижимость при меньшей ставке отдачи будет убыточным. По сути, IRR отражает норму процента, которую зарабатывает ежегодно каждая инвестированная денежная единица за время владения инвестицией. Одновременно денежные потоки проекта изолируются от внешней среды, чем и обусловлено включение в наименование этого критерия термина "внутренний", то есть, относящийся только к внутренней структуре денежных потоков.
Данное положение иллюстрирует схема денежного потока по периодам, где внутренняя норма отдачи уже определена - IRR = 22.03%, а начальная инвестиция, равная 80000 долл., создает денежные потоки:
- 1 год - 0,
- 2 год - 30000 долл.
- 3 год - 60000 долл.
- 4 год - 59500 долл.,
Используемые для возврата начальных инвестиций.
Практический расчет внутренней нормы отдачи базируется на подготовке таблицы денежных потоков. В дальнейшем коэффициент дисконтирования (фактор текущей стоимости единицы на выбранную ставку дисконта) может использоваться при расчете текущей стоимости потока.
В случае положительного значения NPV (чистой текущей стоимости) ставка дисконта повышается (величина коэффициента дисконтирования при этом снижается). При отрицательной величине NPV в результате роста дисконтной ставки значение внутренней нормы отдачи окажется между величинами двух ставок дисконта.
Точный размер внутренней нормы отдачи определяется через линейную интерполяцию:
где IRR - норма отдачи;
i1 – дисконтная ставка для положительной NPV;
i2 – дисконтная ставка для отрицательной NPV;
NPV+ - положительная NPV;
NPV- - отрицательная NPV.
Последовательно задавая значение дисконтной ставки, выберем такие, чтобы чистая текущая стоимость (NPV) принимала минимальное отрицательное и минимальное положительное значения:
Отсюда видно, что при дисконтной ставке 22% стоимость положительна (3766); а при 23% - становится отрицательной (-3903). Следовательно, IRR должна быть больше 22% и меньше 23%.
При помощи линейной интерполяции определим точную величину IRR:
IRR денежного потока здесь равна 22,5%:
Данная величина IRR показывает пороговую норму отдачи инвестиций и собственного капитала. IRR можно использовать при согласовании условий предоставления займа, так как дает представление о величине максимальной ставки процента, которую возможно уплатить без ущерба для вложения капитала.
При этом применение IRR как критерия оценки проекта девелопмента имеет недостатки. Как указывает Е.И. Тарасевич (Анализ инвестиций в недвижимость. - СПб: МКС, 2000, с.318), для проектов разного масштаба и с разным распределением денежных потоков во времени IRR приобретает неоднозначный смысл.
В статье мы рассмотрим показатель фондоотдачи основных производственных фондов, а также формулу расчета для инвестиционного проекта.
Фондоотдача. Определение
Фондоотдача (англ . Fixed assets turnover ratio ) – это финансовый показатель, который показывает интенсивность и результативность использования основных средств. Коэффициент фондоотдачи используется для анализа финансового состояния предприятия и показывает эффективность управления фондами предприятия при анализе его динамики.
Формула расчета коэффициента фондоотдачи основных фондов
Коэффициент фондоотдачи показывает – сколько было продано (произведено) продукции на единицу производственных фондов. Формула расчета имеет следующий вид:
Для оценки эффективности управления производственными фондами компании используются такие показатели: , .
Нормативное значение
Коэффициент фондоотдачи не имеет единого нормативного значения. Для каждого предприятия определяются свои допустимые уровни оборачиваемости производственных фондов. Анализ фондоотдачи проводится в динамике за несколько лет, что позволяет оценить характер тенденции.
| Динамика коэффициента фондоотдачи | Финансовое состояние предприятия |
| К фонд ↘ | Снижение финансовой устойчивости предприятия и эффективности использования производственных фондов и мощностей. |
| К фонд ↗ | Рост финансовой устойчивости за счет повышение эффективности и результативности использования производственных фондов. |
| К фонд ≥ К * фонд | Превышение показателя над среднеотраслевыми значениями коэффициента показывают рост конкурентоспособности предприятия. |
| К фонд < К * фонд | Фондоотдача предприятия ниже среднеотраслевых значений коэффициента. Это является индикатором снижения конкурентоспособности предприятия. |
Пример расчета фондоотдачи
Факторный анализ фондоотдачи
Для определения силы влияния различных экономических факторов на уровень фондоотдачи на практике применяют факторный анализ. Рассмотрим двухфакторную, четырехфакторную и семифакторную модель фондоотдачи.
Двухфакторная модель фондоотдачи
Двухфакторная модель показывает, как на величину коэффициента фондоотдачи влияет структура производственных фондов.
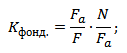 где:
F a – активная часть основных производственных фондов;
N – объем выпускаемой и реализуемой продукции предприятия;
F – основные производственные фонды.
Семифакторная модель фондоотдачи
Модель позволяет сделать оценку степени взаимодействия между уровнем фондоотдачи предприятия и семи факторов: структуры основных производственных фондов, структуры машин и оборудования в активных фондах, сменностью работы станков и оборудования, средней стоимостью единицы оборудования, продолжительность машино-смены, эффективность работы оборудования. Формула имеет следующий вид:

F маш – средняя стоимость действующих машин и станков;
Т
см – количество смен работы машин;
с – средняя стоимость оборудования;
Q
д – количество станков и машин;
I – длительность рассматриваемого периода;
Т ч – количество отработанных часов машинами и станками.
Четырехфакторная модель фондоотдачи
Данная модель позволяет определить характер взаимодействия между уровнем фондоотдачи предприятия и уровнем специализации, коэффициентом средней мощности предприятия, структуры основных производственных фондов и оборачиваемости активной части производственных фондов.
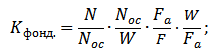
где:
N oc – основная продукция компании;
W – среднегодовая мощность предприятия.
Управление фондоотдачей предприятия
Управление фондоотдачей происходит на основе управления выручкой и размером основных производственных фондов предприятия. Повышение фондоотдачи предприятие может быть на основе следующих факторов:
- Увеличить производительность труда и оборудования.
- Увеличить загрузку оборудования.
- Произвести автоматизацию производства.
- Внедрить новые технологии и инновации в производство и выпуск продукции.
- Развивать дистрибьюторскую сеть покупателей.
- Повышать качество и конкурентоспособность продукции.
Модель оценки финансовых активов является разновидностью техники суммирования рисков и предназначена для оценки нормы отдачи на собственный капитал У е, вложенный в портфель ценных бумаг.
(4.8)
где Y rf - безрисковая норма, премия за основной пакет рисков, характерных для ценных бумаг; Y M – средняя за несколько последних лет норма отдачи для ценных бумаг, представленных на фондовом рынке; β – коэффициент, измеряющий относительный уровень специфических рисков (недиверсифицируемых) рассматриваемого проекта по сравнению со средними рисками инвестиционных проектов того же типа.
Норма отдачи на собственный капитал - это доходность, которую инвесторы ожидают от инвестиций в собственный капитал фирмы. Эта ожидаемая доходность для инвесторов в собственный капитал включает компенсацию за рыночный риск, свойственный инвестиции, а также стоимость собственного капитала.
Безрисковая норма.
Для оценки безрисковой нормы был проведен анализ рынка государственных рублевых и еврооблигаций с разными сроками погашения и проанализирована эффективная доходность к погашению по различным видам облигаций.
Показатель доходности к погашению, рассчитанный при условии реинвестирования купонных платежей в течение года по той же ставке, по которой осуществляются первоначальные вложения. Эффективная доходность к погашению – это внутренняя норма доходности денежного потока по облигации.
Эффективная доходность является корнем уравнения, имеющего следующий вид:
где r – эффективная доходность, C i – купонная выплата в момент i, t – текущая дата, t[i] – дата i-ой купонной выплаты, N – номинал, V – текущая цена, T – количество выплат по облигации.
Методологически эффективная доходность является более корректной мерой, чем номинальная доходность. Однако, в силу традиций, на многих развитых рынках облигаций, большее применение имеет номинальная доходность. В России более употребительной является именно эффективная доходность, в Украине используются и номинальная, и эффективная доходность.
В качестве безрисковой ставки целесообразно выбирать доходность того типа обязательств, срок погашения которых максимально приближен к сроку вложения свободных средств в недвижимость или в развивающийся бизнес. Рассматриваемый в данной работе прогнозный период равен 5 годам, поэтому в качестве безрисковой была взята эффективная доходность по бумагам срок погашения которых близок к этому (рублевые облигации Россия46017 RUR, еврооблигации Россия 2018 USD). Данные по этим видам облигаций представлены далее в таблицах. Остальные таблицы доходностей и относящиеся к ним графики по рассмотренным видам облигаций представлены в приложении.
Облигации Россия 46017 (Дата погашения – 03.08.2016).
Таблица 4.17.
| период | |||||||
| январь | 6,61% | 6,53% | 6,29% | 13,34% | |||
| февраль | 6,69% | 6,53% | 6,45% | 9,85% | |||
| март | 6,78% | 6,54% | 6,53% | ||||
| апрель | 6,84% | 6,46% | 6,54% | ||||
| май | 6,84% | 6,38% | 6,56% | ||||
| июнь | 6,81% | 6,35% | 6,51% | ||||
| июль | 6,73% | 6,28% | 6,66% | ||||
| август | 6,67% | 6,37% | 7,28% | ||||
| сентябрь | 6,58% | 6,48% | 7,60% | ||||
| октябрь | 6,53% | 6,34% | 7,69% | ||||
| ноябрь | 6,59% | 6,31% | 8,78% | ||||
| декабрь | 6,84% | 6,52% | 6,30% | 8,74% | |||
| 6,84% | 6,68% | 6,41% | 7,09% | 11,46% | |||
| 0,00% | -1,45% | -3,46% | 38,97% | 0,00% | |||
| -2,32% | -4,14% | 10,66% | 61,69% | ||||
| Ср.геом. | 7,50% |
На рисунке ниже приведена динамика доходности облигаций.

Рисунок 4.6 – Динамика доходности облигаций (Облигации Россия 46017)
Источники информации: http://www.cbonds.info/quotes/index.php, http://bonds.finam.ru/issue
Так как в рублевом пространстве должна учитываться разница рублевых и долларовых безрисковых ставок. В составе нормы отдачи на капитал было учтено превышение темпов рублевой инфляции над долларовой.
Y rf RUB =Y rf $+h RUB -h $ (4.10)
Для этого с помощью индексов потребительских цен были посчитаны темпы рублевой и долларовой инфляции, а затем разница между ними. На эти величины были скорректированы данные по еврооблигациям.
Таблица 4.18 -- Индекс потребительских цен, США (изменение относительно предыдущего месяца).
| . Период | |||||||
| Январь | 181,10 | 185,20 | 190,70 | 198,30 | 202,42 | 211,08 | 211,14 |
| Февраль | 183,10 | 186,20 | 191,80 | 198,70 | 203,49 | 211,69 | 212,19 |
| Март | 184,20 | 187,40 | 193,30 | 199,80 | 205,35 | 213,53 | 212,71 |
| Апрель | 183,80 | 188,00 | 194,60 | 201,50 | 206,69 | 214,82 | |
| Май | 183,50 | 189,10 | 194,40 | 202,50 | 207,95 | 216,63 | |
| Июнь | 183,70 | 189,70 | 194,50 | 202,90 | 207,35 | 218,82 | |
| Июль | 183,90 | 189,40 | 195,40 | 203,50 | 208,30 | 219,96 | |
| Август | 184,60 | 189,50 | 196,40 | 203,90 | 207,92 | 219,09 | |
| Сентябрь | 185,20 | 189,90 | 198,80 | 202,90 | 208,49 | 218,78 | |
| Октябрь | 185,00 | 190,90 | 199,20 | 201,80 | 208,94 | 216,57 | |
| Ноябрь | 185,40 | 191,00 | 197,60 | 201,50 | 210,18 | 212,43 | |
| Декабрь | 184,30 | 190,30 | 196,80 | 201,80 | 210,04 | 210,23 |
Таблица 4.19 - Индекс потребительских цен, Россия (в % относительно предыдущего месяца, предыдущий месяц=100%)
| Период | |||||||
| Январь | 102,40% | 101,08% | 102,60% | 101,40% | 101,70% | 102,30% | 102,40% |
| Февраль | 101,66% | 101,68% | 101,20% | 101,70% | 101,10% | 101,20% | 101,70% |
| Март | 101,06% | 100,80% | 101,35% | 100,80% | 100,60% | 101,20% | 101,30% |
| Апрель | 100,95% | 101,06% | 101,14% | 100,39% | 100,60% | 101,40% | |
| Май | 100,85% | 100,70% | 100,75% | 100,45% | 100,60% | 101,40% | |
| Июнь | 100,80% | 100,80% | 100,65% | 100,29% | 101,20% | 101,0% | |
| Июль | 100,75% | 100,94% | 100,46% | 100,70% | 100,90% | 100,50% | |
| Август | 99,60% | 100,47% | 99,82% | 100,20% | 100,10% | 100,40% | |
| Сентябрь | 100,28% | 100,37% | 100,28% | 100,10% | 100,80% | 100,80% | |
| Октябрь | 101,01% | 101,20% | 100,55% | 100,30% | 101,60% | 100,90% | |
| Ноябрь | 101,00% | 101,10% | 100,74% | 100,60% | 101,20% | 100,80% | |
| Декабрь | 101,08% | 101,09% | 100,82% | 101,80% | 101,10% | 100,70% |
Таблица 4.20 - Темп инфляции, USD, %
| Период | |||||||
| Январь | 0,11% | 0,49% | 0,21% | 0,76% | 0,31% | 0,50% | 0,44% |
| Февраль | 1,10% | 0,54% | 0,58% | 0,20% | 0,53% | 0,29% | 0,50% |
| Март | 0,60% | 0,64% | 0,78% | 0,55% | 0,92% | 0,87% | 0,24% |
| Апрель | -0,22% | 0,32% | 0,67% | 0,85% | 0,65% | 0,61% | |
| Май | -0,16% | 0,59% | -0,10% | 0,50% | 0,61% | 0,84% | |
| Июнь | 0,11% | 0,32% | 0,05% | 0,20% | -0,29% | 1,01% | |
| Июль | 0,11% | -0,16% | 0,46% | 0,30% | 0,46% | 0,53% | |
| Август | 0,38% | 0,05% | 0,51% | 0,20% | -0,18% | -0,40% | |
| Сентябрь | 0,33% | 0,21% | 1,22% | -0,49% | 0,28% | -0,14% | |
| Октябрь | -0,11% | 0,53% | 0,20% | -0,54% | 0,21% | -1,01% | |
| Ноябрь | 0,22% | 0,05% | -0,80% | -0,15% | 0,59% | -1,92% | |
| Декабрь | -0,59% | -0,37% | -0,40% | 0,15% | -0,07% | -1,03% |
Таблица 4.21 - Темп инфляции, RUB, %
| Период | |||||||
| Январь | 2,40% | 1,08% | 2,60% | 1,40% | 1,70% | 2,30% | 2,40% |
| Февраль | 1,66% | 1,68% | 1,20% | 1,70% | 1,10% | 1,20% | 1,70% |
| Март | 1,06% | 0,80% | 1,35% | 0,80% | 0,60% | 1,20% | 1,30% |
| Апрель | 0,95% | 1,06% | 1,14% | 0,39% | 0,60% | 1,40% | |
| Май | 0,85% | 0,70% | 0,75% | 0,45% | 0,60% | 1,40% | |
| Июнь | 0,80% | 0,80% | 0,65% | 0,29% | 1,20% | 1,00% | |
| Июль | 0,75% | 0,94% | 0,46% | 0,70% | 0,90% | 0,50% | |
| Август | -0,40% | 0,47% | -0,18% | 0,20% | 0,10% | 0,40% | |
| Сентябрь | 0,28% | 0,37% | 0,28% | 0,10% | 0,80% | 0,80% | |
| Октябрь | 1,01% | 1,20% | 0,55% | 0,30% | 1,60% | 0,90% | |
| Ноябрь | 1,00% | 1,10% | 0,74% | 0,60% | 1,20% | 0,80% | |
| Декабрь | 1,08% | 1,09% | 0,82% | 1,80% | 1,10% | 0,70% |
Таблица 4.22 - Разница темпов рублевой и долларовой инфляции
| Период | |||||||
| Январь | 2,29% | 0,59% | 2,39% | 0,64% | 1,39% | 1,80% | 1,96% |
| Февраль | 0,56% | 1,14% | 0,62% | 1,50% | 0,57% | 0,91% | 1,20% |
| Март | 0,46% | 0,16% | 0,57% | 0,25% | -0,32% | 0,33% | |
| Апрель | 1,17% | 0,74% | 0,47% | -0,46% | -0,05% | 0,79% | |
| Май | 1,01% | 0,11% | 0,85% | -0,05% | -0,01% | 0,56% | |
| Июнь | 0,69% | 0,48% | 0,60% | 0,09% | 1,49% | -0,01% | |
| Июль | 0,64% | 1,10% | 0,00% | 0,40% | 0,44% | -0,03% | |
| Август | -0,78% | 0,42% | -0,69% | 0,00% | 0,28% | 0,80% | |
| Сентябрь | -0,05% | 0,16% | -0,94% | 0,59% | 0,52% | 0,94% | |
| Октябрь | 1,12% | 0,67% | 0,35% | 0,84% | 1,39% | 1,91% | |
| Ноябрь | 0,78% | 1,05% | 1,54% | 0,75% | 0,61% | 2,72% | |
| Декабрь | 1,67% | 1,46% | 1,22% | 1,65% | 1,17% | 1,73% |
Таблица 4.23- Еврооблигации Россия 2018, USD (дата погашения - 24.07.2018)
| Период | |||||||
| Январь | 6,86% | 6,80% | 5,66% | 5,82% | 5,43% | 7,61% | |
| Февраль | 6,96% | 6,16% | 5,77% | 5,81% | 5,42% | 7,16% | |
| Март | 6,81% | 6,58% | 5,91% | 5,71% | 5,37% | ||
| Апрель | 7,18% | 6,44% | 6,20% | 5,74% | 5,33% | ||
| Май | 8,36% | 6,10% | 6,36% | 5,78% | 5,48% | ||
| Июнь | 8,01% | 5,79% | 6,49% | 6,16% | 5,60% | ||
| Июль | 7,47% | 7,97% | 5,76% | 6,39% | 6,15% | 5,70% | |
| Август | 7,71% | 7,71% | 5,67% | 6,04% | 6,13% | 5,70% | |
| Сентябрь | 7,20% | 7,47% | 5,36% | 5,91% | 5,93% | 5,93% | |
| Октябрь | 7,12% | 7,18% | 5,77% | 5,90% | 5,83% | 6,15% | |
| Ноябрь | 7,33% | 6,89% | 5,83% | 5,81% | 5,78% | 7,55% | |
| Декабрь | 7,25% | 6,77% | 5,75% | 5,67% | 5,63% | 8,18% | |
| Средняя геометрическая за год (Yi) | 7,35% | 7,33% | 5,99% | 6,00% | 5,87% | 5,93% | 7,38% |
| Годовая доходность (r =y дек. /y янв. -1) | -3,01% | -1,42% | -15,44% | 0,18% | -3,28% | 50,83% | -5,89% |
| Прирост по ср. Геом. (d =Y i /Y(i-1)-1) | -0,21% | -18,33% | 0,27% | -2,21% | 1,03% | 24,45% | |
| Ср.геом | 6,51% |
Таблица 4.24 - С учетом разницы темпов рублевой и долларовой инфляции
| Период | |||||||
| Январь | 7,45% | 9,19% | 6,30% | 7,22% | 7,23% | 9,57% | |
| Февраль | 8,10% | 6,78% | 7,27% | 6,38% | 6,33% | 8,36% | |
| Март | 6,97% | 7,15% | 6,16% | 5,39% | 5,70% | ||
| Апрель | 7,92% | 6,91% | 5,74% | 5,69% | 6,12% | ||
| Май | 8,47% | 6,95% | 6,31% | 5,77% | 6,04% | ||
| Июнь | 8,49% | 6,38% | 6,58% | 7,65% | 5,59% | ||
| Июль | 8,11% | 9,07% | 5,75% | 6,79% | 6,60% | 5,68% | |
| Август | 6,93% | 8,13% | 4,98% | 6,04% | 6,42% | 6,50% | |
| Сентябрь | 7,16% | 7,63% | 4,42% | 6,50% | 6,45% | 6,86% | |
| Октябрь | 8,24% | 7,85% | 6,12% | 6,74% | 7,21% | 8,06% | |
| Ноябрь | 8,11% | 7,94% | 7,37% | 6,56% | 6,38% | 10,26% | |
| Декабрь | 8,92% | 8,22% | 6,97% | 7,32% | 6,80% | 9,92% | |
| Средняя геометрическая за год (Yi) | 7,88% | 8,00% | 6,48% | 6,51% | 6,46% | 6,88% | 8,95% |
| Годовая доходность (r =y дек. /y янв. -1) | 9,95% | 10,29% | -24,11% | 16,25% | -5,80% | 37,20% | -12,65% |
| Прирост по сргеом. (d =Y i /Y(i-1)-1) | 1,52% | -19,10% | 0,54% | -0,71% | 6,40% | 30,07% | |
| Ср.геом | 7,26% |
Рисунок 4.7 – Сравнение доходности с учетом и без учета разницы темпов инфляции.
Таким образом, можно сделать вывод, что безрисковая ставка составляет около 7,5%. В дальнейших расчетах будем использовать среднее значение для двух рассмотренных бумаг – 7,38%.
Коэффициент β.
В модели САРМ коэффициент бета инвестиции это - риск, который инвестиция добавляет к рыночному портфелю. Существуют подходы, предназначенные для оценки этих параметров. Один из таких подходов - это использование исторических данных о рыночных ценах для конкретной инвестиции. Второй подход связан с оценкой коэффициента бета на основе фундаментальных характеристик инвестиции. А третий подход использует данные отчетности фирмы и используется при оценке бизнеса. В данной работе были использованы первый и второй подход.
Исторические рыночные коэффициенты бета.
При оценке исторических коэффициентов бета общепринятый подход основывается на регрессионном анализе доходности отдельной инвестиции относительно доходности портфеля. С этой точки зрения интересны данные о доходности компаний, управляющих «смешанными» портфелями акций, облигаций, депозитных вкладов, валютных ценностей, а также данные о котировках закрытых паевых инвестиционных фондов недвижимости. Из-за недостатка информации о рынке услуг по управлению такими портфелями обычно используется информация по фондовому рынку. Коэффициент β определяется техникой анализа торгов по соотношению изменения курса акций конкретной компании и курса акций в целом по предприятиям данной отрасли.
В текущих рыночных условиях при проведении расчетов не удалось установить подобную зависимость. Поэтому было принято решение использовать в работе зависимость изменения чистого операционного дохода объекта аналогичного объекту оценки (в качестве доходности отдельной инвестиции) от изменения стоимости недвижимости данного вида (в качестве доходности портфеля). Подобный подход использован в при оценке бухгалтерского коэффициента бета. Данные об изменении по годам стоимости конкретного типа недвижимости были получены с сайта «ГУИОН», а данные по арендным ставкам объекта аналога от собственника объекта из договоров аренды прошлых лет. Данные по объекту аналогу представлены в таблице. По основным характеристикам выбранный объект максимально близок к оцениваемому, поэтому дополнительные корректировки не проводились.
Таблица 4.25 – Данные по объекту-аналогу.
Далее были построены потоки доходов по историческим данным за предыдущие годы для всех трех рассматриваемых функций и построены зависимости чистый операционный доход от стоимости 1 кв. м в разные годы. Ниже приведены данные по производственно-складской функции. Таблицы по офисной и торговой функциям представлены в приложении.
Таблица 4.26 – Расчет чистого операционного дохода для производственно-складской функции.
| Показатель | Значение | |||||||
| Арендная ставка, руб./кв м в мес. | ||||||||
| Потенциальный валовой доход, руб. в год (коэф 0,85) | 13 000 кв.м. | |||||||
| Потери от недозагрузки, руб. в год | 8% | |||||||
| Потери от неплатежей, руб. в год | 1,0% | |||||||
| Эффективный валовой доход, руб. в год | ||||||||
| Постоянные расходы, руб. в год | ||||||||
| Налог на имущество (от балансовой ст-ти), руб. в год | 2,2% | |||||||
| Балансовая стоимость, руб. | ||||||||
| Платежи за землю (от кадастровой ст-ти), руб. в год | 1,5% | |||||||
| Страховка - 0,5% от балансовой ст-ти имущества, руб. в год | 0,5% | |||||||
| Расходы на обеспечение безопасности, руб. в год | ||||||||
| Резерв на замещение, руб. в год | ||||||||
| Переменные расходы, руб. в год | ||||||||
| Расходы на управление % от Ieg , руб. в год | 10% | |||||||
| Расходы на маркетинг % от Ieg , руб. в год. | 3% | |||||||
| Расходы на энергоснабжение и кондиционирование % от Ieg , руб. в год | 0,75% | |||||||
| Эксплуатационные расходы % от Ieg , руб. в год | 5,0% | |||||||
| Операционные расходы OE, руб. в год | ||||||||
| Чистый операционный доход, руб. в год |
Таблица 4.27.
| Год | Арендная ставка | Чистый операционный доход (Io) | Изменение Io | Стоимость (Vo) 1 кв.м. | Изменение Vo |
| 0,263124 | 0,288135 | ||||
| 0,319843 | 0,355263 | ||||
| 0,240194 | 0,242718 | ||||
| 0,173936 | 0,226562 | ||||
| 0,427378 | 0,496360 | ||||
| 0,249444 | 0,345089 |
В результате по этим данным была построена зависимость и получено линейное уравнение со значимым коэффициентом детерминации. Вывод регрессионных итогов также показал значимость критерия Фишера и значимость t-статистик. Значение коэффициента «бета» вычисленного подобным образом составило 0,8286349.
Значимость уравнения проверялась путем сравнения расчетного значения критерия Фишера с его критическим значением, при этом уравнение считается значимым, если расчетное значение превышает критическое.
Значимость коэффициента уравнения проверяется путем сравнения t-статистик коэффициентов уравнения с их критическими значениями, при этом коэффициенты признаются значимыми, если значения их t-статистик больше критических. Значение критических t-статистик принято в соответствии с таблицей значений критерия Стьюдента.

Рисунок 4.8 – Зависимость изменения чистого операционного дохода от изменения стоимости объекта
Таблица 4.28 – Результаты регрессионного анализа для линейной зависимости
| ВЫВОД ИТОГОВ | ||||||
| Регрессионная статистика | ||||||
| Множественный R | 0,9442039 | |||||
| R-квадрат | 0,8915210 | |||||
| Нормированный R-квадрат | 0,864401 | |||||
| Стандартная ошибка | 0,0318281 | |||||
| Наблюдения | ||||||
| Дисперсионный анализ | ||||||
| df | SS | MS | F | Значимость F | ||
| Регрессия | 0,033301943 | 0,033301943 | 32,87352611 | 0,0045829 | ||
| Остаток | 0,004052129 | 0,001013032 | ||||
| Итого | 0,037354072 | |||||
| Коэффициенты | Стандартная ошибка | t-статистика | P-Значение | Нижние 95% | Верхние 95% | |
| Y-пересечение | 0,009110527 | 0,048830354 | 0,186575073 | 0,861074309 | -0,126464 | 0,1446853 |
| Переменная X 1 | 0,828634911 | 0,144524036 | 5,73354394 | 0,004582948 | 0,427371 | 1,2298979 |
Фундаментальные коэффициенты бета.
В случае отсутствия котировки акций предприятия нужного профиля может оказаться полезным применение техники фундаментального коэффициента бета, предусматривающей экспертную оценку средневзвешенного влияния на этот коэффициент внутренних рисков предприятия. Задается максимальное и минимальное значения из возможных значений коэффициента бета, а весь диапазон разбит на три разных уровня риска.
Таблица 4.29 – Вывод о систематических рисках по коэффициенту
| Значение коэффициента | Выводы по риску |
| 0-0,5 | риск ниже среднерыночного |
| 0,75-1,25 | риск равен среднерыночному |
| 1,25-2 | риск выше среднерыночного |
По рассматриваемым видам рисков оцениваемому зданию были выставлены оценки:
Физические риски.
1) Скрытые дефекты. Здание находится в хорошем техническом состоянии – риск сопоставим со среднерыночным. Так как здание 1983 года постройки – есть вероятность появления дефектов – риск можно оценить немного выше среднего – 1,25.
2) Пожары и аварии на объекте. Одна из функций используемого здания -производственная. На производственных объектах риск технологических неполадок выше, чем на других коммерческих, поэтому риск оценен выше среднерыночного – 1,5.
3) Изъяны техники и технологий. Объект успешно функционирует с 1983 года, технологических изъянов за это время выявлено не было, следовательно риск их появления ниже среднерыночного, так как подобные дефекты обычно выявляются на более ранних сроках эксплуатации. Оценка данного параметра – 0,5.
Правовые риски.
1) Погрешности документов. Правоустанавливающие документы на землю и здания в порядке, имеющиеся договоры аренды оформлены в соответствии с существующими требованиями. Риск неправильного оформления других контрактов и договоров не выше среднерыночного – 0,5
2) Неисполнение контрактов (по поставке ресурсов, неисполнению работ, банкротство подрядчиков, нарушение требований налоговой инспекции). Для оцениваемого здания нет особых рисков и условий по данному параметру, риск на уровне среднерыночного.
3) Правовые издержки. Ниже среднерыночных, так как. деятельность не связана с патентными и лицензионными правами, споров и судебных разбирательств на данный момент нет, здание застраховано от некоторых видов форс-мажорных обстоятельств, управление зданием не связано с повышенным риском и особой сложностью – 0,25.
4) Запреты диверсификации. Риск запретов на изменение вида использования здания низкий, т.к. здание многофункциональное, разрешенное использование ограничено только градостроительными документами и техническими возможностями здания – 0,25.
Экономические риски.
1) Просчеты маркетинга. Управление зданием не требует разработки сложной маркетинговой стратегии (не ТЦ, не нужна особая концепция). Риск уменьшения доходов от эксплуатации в связи с насыщением рынка, нерасчетной инфляции, спада в экономике и т.п. типичный для этого сегмента и оценен на среднерыночном уровне. – 1
2) Операционные потери. Риски возможных потерь из-за нарушения безопасности, причинения ущерба имуществу немного выше среднего в связи с производственной составляющей. Перерасход средств покрывается арендаторами (электричество), риск недостатков в управлении не выше среднего. Данный параметр риска был оценен 1,25.
3) Низкая ликвидность. Риск выше среднего, так как объект был построен в 1983 г. и может в скором времени функционально устареть и потребуется изменение концепции для повышения ликвидности – 1,5.
4) Убытки из-за персонала. Убытки из-за персонала арендаторов и обслуживающих компаний устраняются за их счёт. Риск просчета менеджеров на среднем уровне – 1
Финансовые риски.
1) Срывы финансирования. В данный момент работы по развитию и модернизации объекта не ведутся, новые проекты не реализуются, риск срывов финансирования низкий. Потенциальный риск не превышает среднерыночный. Фактор оценен на уровне 0,75.
2) Валютные потери. Деятельность не связана с экспортом и импортом, рост курса не влияет на расчеты с арендаторами и кредиторами, нет активов в других странах, которые могут повлиять на объект оценки, риск низкий – 0,25
3) Потери кредитоспособности. На данный момент у собственников объекта нет кредитов, влияющих на данный объект, экономический риск (при кредитовании арендаторов) на уровне среднего – 1.
Социальные риски.
1) Конфликты с соседями. Риск практически отсутствует, т.к. всё здание принадлежит одному собственнику, нет предпосылок для развития негативного отношению населения проживающего поблизости. Риск оценен на уровне 0,25.
2) Трудовые конфликты. Работа персонала регулируется арендаторами и управляющими объектом организациями, трудовые конфликты не являются особо значимым для данного объекта фактором риска. Риск ниже среднерыночного – 0,5.
3) Преступления на объекте. Возможность преступлений на объекте не чем не провоцируется, но и не может быть в принципе устранена. Риск оценен на уровне 0, 75.
Таблица 4.30 - Расчет фундаментального коэффициента бета для объекта недвижимости
| Тип риска | Низкий риск | Средний риск | Высокий риск | ||||||
| 0,25 | 0,5 | 0,75 | 1,25 | 1,5 | 1,75 | ||||
| Физические риски | |||||||||
| Скрытые дефекты | |||||||||
| Пожары и аварии на объекте | |||||||||
| Изъяны техники и технологий | |||||||||
| Правовые риски | |||||||||
| Погрешности документов | |||||||||
| Неисполнение контрактов | |||||||||
| Правовые издержки | |||||||||
| Запреты диверсификации | |||||||||
| Экономические риски | |||||||||
| Просчеты маркетинга | |||||||||
| Операционные потери | |||||||||
| Низкая ликвидность | |||||||||
| Убытки из-за персонала | |||||||||
| Финансовые риски | |||||||||
| Срывы финансирования | |||||||||
| Валютные потери | |||||||||
| Потери кредитоспособности | |||||||||
| Социальные риски | |||||||||
| Проблемы с соседями | |||||||||
| Трудовые конфликты | |||||||||
| Преступления на объекте | |||||||||
| Количество рисков | |||||||||
| Сумма по видам рисков | 0,75 | 1,5 | 2,25 | 2,5 | |||||
| Общая сумма | 14,5 | ||||||||
| Общее количество рисков | |||||||||
| Коэффициент бета | β | 0,85294 |
Итоговое значение коэффициента бета, найденное с помощью данной техники составило 0,85294. В дальнейших расчетах будет использовано среднее значение между историческим и фундаментальным коэффициентом бета, которое составило 0,8408.
Средняя по рынку норма отдачи.
В традиционной модели САРМ под средней по рынку нормой отдачи понимают среднюю за несколько последних лет норму отдачи для ценных бумаг, представленных на фондовом рынке. Но так как в предыдущих расчётах была использована зависимость чистого операционного дохода объекта от стоимости данного вида недвижимости, то будем считать среднюю норму отдачи по рынку исходя из изменения стоимости недвижимости. Пользуясь данными, приведенными ранее в таблице 4.28, рассчитаем эту норму по годам и возьмем для дальнейших расчетов среднегеометрическое значение. Оно составило 31,43%.
Вычисление нормы отдачи.
Используя полученные значения безрисковой ставки, средней по рынку нормы отдачи и коэффициента бета вычисляем значение нормы отдачи для оцениваемого объекта по упоминавшейся уже ранее формуле:
Y САРМ = Y е = Y rf +β(Y M -Y rf) = 7,38%+0,8408(31,43%-7,38%) = 27,6%
В дальнейшихрасчетах будет использовано среднее значение норм отдачи, полученных с помощью техники экстракции и модели САРМ. Оно составляет:
ü для складской функции – 27,5%
ü для офисной функции – 26,5%
ü для торговой функции –26,3%
3. Определение стоимости инвестируемого капитала на основе капитализации дохода
3.2. Капитализация дохода по норме отдачи
3.2.1. Дисконтирование денежных потоков
При капитализации дохода по норме отдачи поток дохода рассматривается более подробно, чем при прямой капитализации, учитывается характер изменения денежных потоков, последовательно анализируются решения инвесторов, применяются более сложные расчетные модели.
Основные методы капитализации дохода по норме отдачи:
– метод дисконтирования денежных потоков, включающий подробный анализ потоков дохода для каждого года планирования;
– метод капитализации по расчетным моделям, заключающийся в капитализации дохода первого года с учетом тенденций его изменения.
Метод дисконтирования денежных потоков – оценка имущества при произвольно изменяющихся и неравномерно поступающих денежных потоках с учетом степени риска, связанного с использованием объекта. В этом случае стоимость недвижимости определяется как сумма текущих стоимостей будущих доходов путем раздельного дисконтирования каждого из периодических потоков дохода и спрогнозированной будущей стоимости недвижимости, за которую она может быть продана в конце периода владения. При этих расчетах используется ставка дисконтирования – соответствующая ставка дохода на капитал, называемая нормой прибыли или нормой отдачи.
Денежный поток – движение денежных средств, которое возникает в результате использования имущества.
Метод позволяет учитывать текущую стоимость денежных потоков, которые могут произвольно изменяться и иметь различный уровень риска. Общая модель метода дисконтирования денежных потоков
где PV – текущая стоимость, n – число периодов; Jn– доход n периода; Y – ставка дисконтирования.
Сокращенно эту модель можно представить в следующем виде
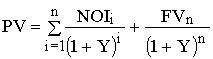
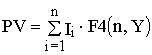 ,
где PV – цена перепродажи объекта в конце периода владения (реверсия); n – период владения; i – год прогнозного периода; FV (n,Y) – текущая стоимость единицы (четвертая функция сложного процента) для n периода при ставке дисконтирования Y.
То есть текущая стоимость недвижимости в соответствии с методом дисконтирования денежных потоков определяется как сумма текущих стоимостей доходов за каждый период владения и реверсии.
Реверсия – доход от продажи объекта в конце периода владения.
Ставка дисконтирования иначе называется нормой отдачи на инвестиции. Она характеризует эффективность капиталовложений, учитывает весь совокупный доход (доход на инвестиции и доход от изменения стоимости актива), приводит в соответствие по факторам времени и риска первоначальные инвестиции и реализуемый экономический эффект. Если анализируется чистый операционный доход от эксплуатации, то применяется ставка дисконтирования, учитывающая ставку дохода и ставку процента или ставки для земли и сооружений. Если анализируется доход, получаемый инвестором на собственный капитал, применяется ставка дохода на собственный капитал.
Потоки дохода прогнозируются на основании тщательного анализа текущего состояния рынка недвижимости и тенденций его изменения. При этом предполагаемые расходы на реконструкцию или модернизацию должны вычитаться из потоков дохода соответствующего периода.
Выбор ставки дисконтирования основан на анализе доступных альтернативных вариантов инвестиций с сопоставимым уровнем риска, т.е. анализируется альтернативная стоимость капитала. Этот метод требует учета и анализа показателей дохода и капитала за весь инвестиционный период.
Среди российских оценщиков сложилась практика оценивать период владения объектом в диапазоне 3–5 лет.
Преимущества метода дисконтирования денежных потоков:
– учитывает динамику рынка;
– применим в условиях нестабильного рынка;
– учитывает неравномерную структуру доходов и расходов;
– применим для объектов, находящихся на стадии строительства или реконструкции.
Однако метод довольно сложен в применении, к тому же высока вероятность ошибки в прогнозировании, неточность увеличивается в процессе преобразования прогнозируемых доходов в текущую стоимость.
3.2.2. Прогнозирование денежных потоков от реверсии
Доходы, которые предполагается получить за пределами горизонта планирования, учитываются как поступления от перепродажи объекта (реверсии) в последнем году периода планирования.
Основные способы прогнозирования денежного потока от реверсии:
Назначение будущей цены продажи на основе предположений об изменении стоимости объекта за период владения, изменение за этот период состояния рынка недвижимости вообще и рынка подобных объектов в частности, перепродажа – капитализация дохода за год, следующий за годом окончания инвестиционного проекта:
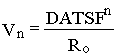 ,
где Vn – поступления от перепродажи объекта в n году; DATSF n – дисконтированный денежный поток после налогообложения в n году; Ro – общая ставка капитализации.
В случае снижения стоимости имущества необходимо учитывать возврат капитала. Если потоки дохода от объекта регулярно изменяются, необходимо применять корректирующий коэффициент для ставки капитализации.
3.2.3. Определение ставки дисконтирования
Метод дисконтирования денежных потоков основан на превращении в текущую стоимость будущих произвольно изменяющихся доходов от владения недвижимостью с использованием ставок дисконтирования, отражающих состояние и ожидания рынка.
Ставка дисконтирования – норма сложного процента, применяемая при пересчете стоимости денежных потоков на определенный момент времени. Выбор ставки дисконтирования основан на анализе доступных альтернативных вариантов инвестирования с сопоставимым уровнем риска (альтернативная стоимость капитала).
Рассмотрим некоторые методы определения ставки дисконтирования.
Метод суммирования. Метод основан на сопоставлении доходности и рисков доступных альтернативных инвестиций. Ставка дисконтирования рассчитывается в результате прибавления процентных составляющих (премий), отражающих дополнительные риски, присущие инвестиционному проекту, к ставке дохода на инвестиции, которые в сравнении с другими инвестиционными инструментами считаются безрисковыми.
Метод предполагает учет основных рисков, наиболее актуальных для инвестиций в недвижимость:
– риск ликвидности объекта инвестиционных вложений;
– риск инвестиционного менеджмента – вероятность того, что уровень инвестиционного
управления может снизиться, а это приведет к уменьшению стоимости собственности;
– риск рынка недвижимости – вероятность того, что изменение соотношения
спроса и предложения может повлиять на уровень доходов от объекта;
– риск рынка капитала – вероятность того, что изменение нормы прибыли
и нормы процента приведет к изменению стоимости недвижимости;
– риск инфляции – риск неожиданного изменения реальных доходов, степень
этого риска для инвестиций в недвижимость невелика, так как при инфляции стоимость
недвижимости и уровень арендных ставок имеют тенденцию к увеличению;
– финансовый риск – учитывается в случае использования заемного финансирования,
отражает возможность негативного изменения финансового левереджа;
– законодательный риск – вероятность снижения стоимости недвижимости
из-за возможного изменения законодательства;
– экологический риск – отражает вероятность снижения доходов от недвижимости
из-за появления неблагоприятных экологических факторов.
Метод рыночного анализа. Метод основан на анализе рыночных данных, при наличии достаточной информации считается наиболее точным методом определения ставки дисконтирования, так как позволяет более точно учитывать мнение типичных продавцов и покупателей, риски, особенности местоположения, характеристики дохода.
Мнение и предпочтение инвесторов учитываются посредством опроса или анализа реальных сделок. Ставка дисконтирования определяется как ставка конечной отдачи для сопоставимых объектов. Для выявления ставки конечной отдачи используется понятие внутренней нормы прибыли IRR – ставка дисконтирования, при которой текущая стоимость всех денежных поступлений за время развития инвестиционного проекта равна текущей стоимости инвестиций.
Метод сравнения альтернативных инвестиций. В этом случае предполагается, что инвестиционные проекты с аналогичным уровнем риска должны иметь аналогичные ставки дисконтирования. Ставка дисконтирования проекта с аналогичной степенью риска называется альтернативной стоимостью капитала. Такую прибыль теряет инвестор, не вкладывая средства в проект с аналогичным риском.
В качестве объекта сравнения для инвестиций в недвижимость выбирают норму процента по коммерческим кредитам с залоговым обеспечением, нормы прибыли по некоторым ценным бумагам. Степень риска для кредитора ниже, чем для инвестора собственного капитала, поэтому отдача инвестиций в недвижимость должна быть выше нормы процента по кредиту.
Метод инвестиционной группы (объединения инвестиций). Метод основан на определении доли заемного и доли собственного капитала в общем объеме инвестиций и требуемых ставок дохода на каждый из этих компонентов.
Ставка процента и ставка дохода соотносятся с долей заемных и собственных средств, вкладываемых в процессе финансирования инвестиционного проекта, общая ставка дисконтирования определяется с учетом финансовых составляющих как средневзвешенная величина:
где У 0 – общая ставка дисконтирования; Ym – ставка дисконтирования для заемных средств; Уe – для собственных средств.
Метод применим, когда привлечение заемного капитала для инвестиций в недвижимость типично, известны среднерыночные условия кредитных соотношений и среднерыночные значения ставок отдачи на собственные средства инвесторов.
3.2.4. Капитализация по расчетным моделям
Метод капитализации по расчетным моделям основан на анализе изменяющихся потоков дохода с применением общей ставки капитализации.
Общая ставка капитализации рассчитывается с учетом рыночного значения нормы прибыли, выбираемой модели рекапитализации, условий финансирования, норм изменения дохода и стоимости объекта. Основные составляющие ставки капитализации – это ставка дисконта и ставка дохода. В соответствии с западными методиками, в случае оценки недвижимости для целей налогообложения следует учитывать эффективную налоговую ставку.
Ставка дисконта – это требуемая норма прибыли на вложенный капитал, которая представляет собой отношение текущей стоимости получаемого за каждый период дохода к затратам на капитал. Стоимость недвижимости высока и для ее приобретения, реализации инвестиционных проектов требуется привлечение заемного капитала. В соответствии с этим обстоятельством ставка дисконта включает следующие составляющие:
а) ставка процента –
требуемая норма прибыли на заемный
капитал;
б) ставка дохода –
требуемая норма прибыли на собственный капитал.
Ставка возмещения отражает возврат вложенного капитала в течение срока эксплуатации недвижимости. Ставку возмещения нередко называют нормой окупаемости капиталовложений. Она применяется только к доле капиталовложений, которая будет израсходована в течение инвестиционного периода. Вследствие того, что земля не расходуется, ставка возмещения для земельной собственности не учитывается.
Эффективная налоговая ставка – это ставка поимущественного налога, выраженная в процентах от рыночной стоимости имущества. Должна включаться в ставку капитализации только в случаях оценки недвижимости для целей налогообложения. В этом случае поимущественный налог не входит в операционные расходы, поэтому его сумма еще неизвестна.
В большинстве случаев самой большей из всех составляющих ставки капитализации является ставка дисконта. Поэтому ставку капитализации начинают определять с выявления нормы прибыли на свободные от риска ликвидные вложения капитала, не требующие больших затрат на инвестиционный менеджмент (например, вклад на банковский счет). Это минимальная ставка, которая компенсирует обесценивание денег с течением времени. Затем добавляют поправки на риск, ликвидность, инвестиционный менеджмент. Эти компоненты составляют ставку дисконта (ставку дохода и ставку процента).
Любой инвестор, помимо дохода на капитал, учитывает возврат вложенного капитала. Поэтому к ставке дисконта добавляется ставка возмещения.
Возврат капитала – возврат начальных инвестиций за счет дохода или перепродажи. Для учета возврата капитала применяется ставка возмещения.
Возмещение – сумма периодических доходов, которые необходимы для возврата капиталовложений в течение инвестиционного периода. Ежегодная ставка возмещения зависит от темпа изменения дохода от объекта, продолжительности его получения и дохода от будущей перепродажи объекта, если владение не является бессрочным.
Если ожидается равномерное поступление дохода при бессрочном владении и неизменность стоимости основного капитала приносящего доход имущества, то не требуется учет фактора возмещения капиталовложения, и ставка капитализации будет равна ставке дисконта.
Помимо обесценивания денег, снижение стоимости имущества может происходить по двум основным причинам:
1) из-за изменения соотношения спроса и предложения на рынке, что, с одной стороны, увеличивает ставку риска, с другой стороны, ставку риска необходимо снизить, если предполагается рост стоимости недвижимости;
2) из-за накапливаемого имуществом износа, вследствие чего необходимо учитывать возмещение в ставке капитализации.
Если за рассматриваемый период происходит изменение стоимости объекта, то ставка капитализации определяется как сумма двух коэффициентов: ставки доходности и нормы возмещения основной суммы. Если возможно снижение стоимости капитала, инвестированного в недвижимость, часть капитала или вся сумма должна быть возмещена за счет текущего потока доходов.
Ставка возмещения, или норма окупаемости капиталовложений, применяется только к доле капиталовложений, которая будет израсходована в течение инвестиционного периода (для земельных участков не учитывается, так как земля не расходуется). Ставка возмещения необходима для определения суммы, которую требуется ежегодно получать для окупаемости капиталовложений в течение периода владения. Влияние инфляции отражается на ставке риска (составляющей ставки дисконта), на ставке возмещения отражается влияние износа недвижимости на цену продажи.
Выбор метода возмещения зависит от характера поступления дохода. Основные формы поступления потоков дохода:
1) равномерные периодические поступления доходов без ограничения сроков владения объектом;
2) равномерные периодические поступления доходов в течение ограниченного периода времени, после которого планируется перепродажа объекта;
3) уменьшающиеся периодические поступления доходов в течение периода времени, который ограничен окончанием срока аренды или полным обесцениванием объекта в связи с истечением срока службы;
4) увеличивающиеся потоки дохода в течение прогнозируемого периода;
5) единовременное получение потока дохода от будущей перепродажи объекта.
Наряду с вышеперечисленными формами поступления потоков доходов могут существовать их комбинации. Например, сочетание увеличивающихся или уменьшающихся потоков доходов с будущей перепродажей объекта.
Основные варианты возмещения стоимости капитала: возврат капитала равными долями, модель бесконечного потока дохода, метод Инвуда, метод Хоскольда.
Метод возмещения равными долями основан на том, что возмещение капиталовложений происходит ежегодно равными долями в течение срока службы недвижимости. Ставка возмещения рассчитывается как величина, обратная остаточному сроку службы. Применение этого метода оправдано для многофункциональной недвижимости со значительным износом, жилой недвижимости, офисов.
Пример . Остаточный срок службы здания 25 лет. Тогда ставка возмещения составит 4%:
То есть в течение оставшихся 25 лет срока службы недвижимости ежегодная сумма возмещения капитала должна составлять 4% от стоимости имущества.
Метод применим, в частности, если ожидается устойчивое сокращение чистого операционного дохода из-за увеличивающегося износа недвижимости, при краткосрочной аренде, ненадежном финансовом положении арендатора.
Модель бесконечного потока дохода применяется в двух случаях:
1) имеется бесконечный поток дохода;
2) поток дохода конечен, но цена продажи объекта равна первоначальной инвестиции. То есть стоимость актива не изменяется, и доход можно капитализировать по ставке капитализации, равной ставке дисконтирования:
Если в конце инвестиционного проекта стоимость недвижимости полностью или частично обесценивается, возврат начального капитала может быть осуществлен за счет потока доходов.
Метод Инвуда предполагает возврат капитала из фонда возмещения по норме прибыли для инвестиций, т. е. норма возврата основной суммы равна ставке доходности инвестиций. Фактор фонда возмещения позволяет сформировать денежный поток, который соответствует полному возврату первоначальных инвестиций.
Общий коэффициент капитализации должен включать норму прибыли на капитал (У 0) и фактор фонда возмещения (SFF ), который позволяет сформировать фонд возмещения, соответствующий полному возврату первоначальных инвестиций. Базовая формула расчета общей ставки капитализации, если актив полностью обесценивается:
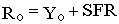 .
Особенность метода Инвуда – формирование фонда возмещения осуществляется по норме прибыли на инвестиции.
Метод Хоскольда применяется при равномерно поступающих потоках дохода, в этом случае сумма возмещения поступает каждый год и помещается на расчетный счет под процент, равный безрисковой ставке. Метод предполагает, что инвестор не располагает доступными вариантами для реинвестирования по ставке, равной ставке на первоначальные инвестиции. В этом случае, чтобы обезопасить возврат своих средств, инвестор формирует фонд возмещения, реинвестируя по минимальной из возможных ставок, т.е. по безрисковой ставке.
В отличие от метода Инвуда, при котором используется ставка прибыли на инвестиции, метод Хоскольда, основанный на использовании безрисковой ставки как основы для возмещения капитала, применяется значительно реже.
3.2.5. Капитализация равномерно изменяющихся доходов
Если доходы от объекта регулярно изменяются, ставку капитализации необходимо корректировать:
где R – ставка капитализации без учета изменения потоков дохода; R* – ставка капитализации, скорректированная с учетом изменения потоков дохода; Кк – корректирующий коэффициент.
Если доход увеличивается, ставка капитализации уменьшается, если доход уменьшается – ставка капитализации возрастает.
| Предыдущая |
норма отдачи на вложенный капитал, K - ве личина капитала, w - ставка оплаты труда, L - величина фактора труда, п - доля прибыли в доходах, с течением времени остается постоянным. Они различаются в точке зрения на условия, при ко торых это должно происходить. В зависимости от того, соотноше ние каких параметров не меняется, различают три вида нейтраль ного технического прогресса:
норма дисконтирования, или дисконта (в виде десятичной дроби, напри мер, 10% = 0,1); 2 - сумма годовых дисконтированных доходов. В соответствии с данной формулой настоящая стоимость инвестиций при по купке машины, которая приносит ежегодно 1000 р. в течение 4 лет, а затем прода ется за 1000 р., равна: 1000 1000 1000 2000 PV= ~П_ + Т?" + ТТГ + ТТГ" =909 + 826 + 751+ 1366= 3852 p. Таким
норма отдачи вложений в получение среднего образования составляет от 10 до 13%, а вложений в получение высшего образования - от 8 до 10%. Человеческий капитал является очень важной формой инвестиций в развитых рыночных экономиках. По оценкам Мирового банка человеческий капитал превышает 80% всех производительных богатств в Японии и 60% в США. В Австралии и Канаде, обладающих огромными природными
норма отдачи (без учета инфляции) определяется как отношение всех денежных поступлений к цене приобретения: D + (К, - К,) D + ДК R = 5 = > Р Р где R Ч норма отдачи; D Ч дивиденд; ДК=К1 - КоЧ прирост капитала; Р Ч цена приобретенного актива. Активы делятся на рисковые и безрисковые. Безрисковые активы - это активы, дающие денежные поступления, размеры которых заранее известны (казначейские
норма прибыли на вложенный капитал; по рассчитанной норме прибыли на собственный капитал определяется текущая стоимость регулярных денежных потоков до налогообложения. Этап 2. Определение текущей стоимости дохода от реверсии за вычетом невыплаченного остатка кредита: определяется доход от реверсии; из дохода от реверсии вычитается остаток долга на конец периода владения объектом; по
норма отдачи (IRR) - это норма дисконтирования, при которой настоящая стоимость возврата капитала равна начальным инвестициям, т.е. NPV= 0. Недостатки этого критерия менее очевидны, чем при сроке окупаемости. Определение IRR заключается в подборе подходящей нормы дисконтирования для денежных потоков. Для этого все положительные и отрицательные денежные потоки проекта анализируются для
норма отдачи отдачи, как и норма
норма отдачи - исчисляется путем отнесения доходов от него к его стоимости. Норма отдачи, как и норма прибыли, - измеряет степень эффективности инвестиций и реализует их распределение. Отдача от вложений в человека в среднем много выше, чем от вложений в физический капитал. Однако в случае человеческого капитала она убывает с ростом объема инвестиций, а в случае иных активов не меняется.
норма отдачи вложений в образование; С - объем инвестиций в течение я лет обучения. В рамках теории человеческого капитала заработная плата рассматривается в виде некой слоистой структуры, в которой каждому слою соответствует определенный уровень образования. Величина заработков конкретного слоя, соответствующего данному конкретному уровню образования, представляет собой денежный доход от него.
норма отдачи (ВЦО) равна приблизительно 18%. марная приведенная стоимость 25 тыс., 15 тыс., 10 тыс. и 3 тыс. ф.ст. составила в итоге точно 40 тыс.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации