
Норма амортизации за год. Начисление амортизации линейным способом и его особенности
Слово «амортизация» так или иначе слышал каждый, но многие недооценивают важность этого понятия и не понимают суть процесса амортизации.
Амортизация жизненно необходима для сохранения капитала предприятия. Постоянно отчисляя средства в фонд амортизации, предприятие, после полного списания объекта, использует его для обновления ОС.
Таким образом, цена конечного продукта состоит из следующих элементов:
- стоимость сырья;
- стоимость производства;
- фонд оплаты труда;
- маркетинговые затраты;
- другие расходы (наценка + амортизация основных средств).
Амортизация ежемесячно начисляется в виде небольшого процента от любого имущества предприятия, которое может быть подвержено старению или износу.
Другими словами, амортизация – это наиболее эффективный способ заморозки финансовых и других средств компании.
Определение амортизационных отчислений
Главный вопрос, который будоражит руководство любой компании – это сколько же надо денежных средств ежемесячно отчислять для пополнения фонда амортизации.
Величина отчислений напрямую зависит от двух важнейших элементов: нормы амортизации и того, сколько денег было потрачено на приобретение объекта (его начальной стоимости).
Норма амортизации – это небольшой процент от начальной стоимости объекта.
Рассчитывается по следующей формуле:
На = [(Сперв – Сост + З) / (Сперв * Д)] * 100% , где
Сперв – начальная или первичная стоимость основных средств;
Сост — стоимость объекта во время ликвидации;
З – затраты на демонтаж объекта и остальные затраты, которые понесло предприятие в связи с ликвидацией;
Д – период использования объекта.
После того, как вы приобрели оборудование или другой объект основных средств и поставили его на баланс предприятия, всплывает вопрос – когда начинать амортизационные отчисления?
Все предельно просто: если купили оборудование в марте, то отчисления начинаем в апреле; если приобрели в сентябре – то, соответственно, начинаем отчислять в октябре. Т.е, если выражаться нормативными словами, отчисления производятся с 1-ого числа следующего месяца после покупки.
Аналогичная ситуация и с завершением амортизационных выплат. Вывели или ликвидировали объект в июле – с августа ничего не отчисляем.
Еще один немаловажный момент, который стоит запомнить: если объект ОС проходит реконструкцию или же принято решение его заморозки, на время превышающее 90 дней, амортизационные отчисления приостанавливаются.
Функции амортизационных отчислений
Амортизационные отчисления – один из элементов издержек производства, который включается в себестоимость продукции. Их нельзя назвать важнейшими и жизненно необходимыми в деятельности предприятия.
Но, при удачном выборе способа амортизации компания может немного сэкономить при налогообложении в начальные годы использования оборудования, минимизировать инфляционные потери и как можно быстрее обновить ОС.
Хотя, эта методика имеет свои подводные камни: такой ускоренный способ начисления амортизации приведете к увеличению себестоимости произведенной продукции.
Определение срока полезного использования объекта
Время эксплуатации объекта основных средств определяется по классификации, техническими специалистами по согласованию с бухгалтером.
К времени полезного использования можно отнести то время, в течение которого вы используете в деятельности предприятия оборудование или другой объект ОС. Иными словами, это срок годности оборудования.
Для упорядочения, правительство создало классификатор, который определяет десять основных групп ОС со сроком использования от 1 года до 30 и более лет.
Бывает, что объект основных средств отсутствует в этом списке основных групп. Тогда, чтобы понять, сколько времени его можно применять, придерживаются технического паспорта или описания.
Также, не столь редкая ситуация, когда предприятия берут ОС в аренду. В таком случае, обязанность отнесения объекта к соответствующей группе остается на той стороне, которой данный объект должен учитываться по условиям договора лизинга.
Для некоторых групп ОС время полезного использования напрямую зависит от количества продукции в натуральном выражении, которое было выпущено с их использованием.
Методы расчета амортизации
После того, как определились с тем, что такое амортизация, когда ее начинать и вообще, зачем она нужна, следует задаться вопросом: как именно делать амортизационные отчисления.
Методов вычисления размера амортизационных отчислений не так уж и много – их всего 4, но они в корне отличаются друг от друга:
- линейный;
- уменьшаемого остатка;
- сумма годичных чисел;
- производственный.
Линейный метод
Этот метод можно смело назвать самым простым и не содержащим подводных камней. Согласно его основным правилам, сумма денежных средств, которая будет каждый месяц начисляться в фонд амортизации, не меняется.
Для вычисления размера начислений нужны два основных элемента: норма амортизации и сумма денег, которая была потрачена на приобретение объекта (его начальной стоимости).
Норма амортизации исчисляется как процент от начальной стоимости, которая была равномерно разбросана на весь срок эксплуатации оборудования:
На = 100% / Срок полезного использования
Сумма амортизационных отчислений за год (А год) будет равен:
Агод = (Сперв * На)/100%
Имея сумму денежных средств, подлежащих отчислению за год, можно без проблем вычислить размер ежемесячных поступлений в фонд амортизации:
Амес = Агод/12
Метод уменьшаемого остатка
Данный метод уже не так прост как предыдущий, но все же вряд ли вызовет много проблем, если изучить основные моменты.
Также, как и ранее, для вычисления размера отчислений, нужно знать два значения: норма амортизации и сумма денег, которая была потрачена на покупку объекта.
Отличие в том, что к норме амортизации применяется коэффициент (обычно равный 2), который увеличивает постоянные амортизационные расходы, а со второго года используется не начальная, а остаточная стоимость оборудования.
Агод = (Сост * На* К)/100%
Еще один момент, на который обязательно нужно обратить внимание и запомнить: если остаточная стоимость ОС составляет 1/5 (т.е. 20%) от начальной стоимости, далее амортизация должна рассчитываться как отношение остаточной стоимости к количеству оставшихся месяцев эксплуатации.
Метод суммы годичных чисел
Этот метод расчета также именуют как метод переноса стоимости по суммированию лет эксплуатации объекта ОС. Главное его отличие от других методов заключается в том, что при расчете не используется норма амортизации.
Чтобы вычислить, сколько средств поступит в фонд амортизации за год, нужно знать только первичную стоимость и «срок годности» оборудования.
Агод = Сперв*Д/∑ чисел лет срока полезного использования
Производственный метод
Название этого метода сразу наталкивает на мысли о его специфике. Свою популярность он завоевал при расчетах амортизационных отчислений для автомобильного транспорта, где одним из основных показателей был пробег автомобиля.
Если говорить другими словами, производственный метод напрямую зависит от количества продукции в натуральном выражении, которое было выпущено с использованием амортизируемого оборудования или другого объекта ОС.
А = (Офакт – Сост)/Оплан , где
Офакт – то количество продукции, которое уже произведено с использованием данного оборудования (км, шт., т);
Оплан – то количество продукции, которое планируется произвести с использованием данного оборудования (км, шт., т).
Сравнение методов
Каждый способ имеет свою специфику и определенные условия для применения. Равномерное накопление средств для обновления объектов ОС считается самым распространенным среди предприятий.
Но если срок годности оборудования большой, отчисления будут достаточно небольшими, а при условии большой инфляции, после полного списания, накопленная сумма вряд ли покроет хотя бы половину затрат на обновление ОС.
Если самым значимым является объем произведенной продукции, то следует взять во внимание производственный метод. Особенно при списании автотранспорта.
Метод уменьшаемого остатка является немного двояким. Ведь с одной стороны фонд амортизационных отчислений скорее накапливается, но с другой стороны, и износ растет с той же скоростью. Но в тоже время можно получить и небольшую экономию за счет большого снижения стоимости оборудования.
Этот метод достаточно актуален при условии необходимости минимизации инфляционных потерь и быстрейшего обновления ОС.
Рассчитаем месячную норму амортизации:
К =100 % = 1,04 %
Таким образом, ежемесячно на станок будет начисляться амортизация, равная 1404 руб. (135 000 1,04 %).
Как уже было сказано, в целях налогообложения амортизацию можно рассчитывать также нелинейным методом. Для этого остаточная стоимость основного средства на начало месяца умножается на норму его амортизации. А в первый месяц эксплуатации основного средства амортизацию исчисляют от его первоначальной стоимости. Но, как уже отмечалось выше, после того, как остаточная стоимость основного средства станет равна 20 процентам от его первоначальной стоимости, порядок расчета амортизации должен измениться. В следующем месяце эта остаточная стоимость принимается за базовую и от нее амортизация исчисляется уже равными долями (как при линейном методе). Об этом сказано в п. 5 ст. 259 Налогового кодекса.
Месячная норма амортизации рассчитывается по формуле:
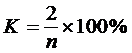 ,
где К – норма амортизации в процентах;
n – срок полезного использования основного средства в месяцах.
Пример 2
В январе 2002 года ООО «Прайд» приобрело компьютер стоимостью 48 000 руб. (в том числе НДС – 8 000 руб.) и в этом же месяце ввело его в эксплуатацию. Согласно учетной политике амортизацию основных средств в целях налогообложения предприятие начисляет нелинейным методом.
Классификация относит компьютеры к третьей амортизационной группе. Срок их полезного использования может составлять от трех лет одного месяца до пяти лет включительно. Организация установила, что срок службы компьютера будет равен трем с половиной годам (42 мес.).
Амортизацию компьютера нужно начислять с февраля 2002 года. Норма его амортизации составит:

В феврале будет начислена амортизация 1 904 руб. (40 000 руб. 4,76%), а в марте – 1 813 руб. ((40 000 руб. – 1 904 руб.) 4,76%).
Так амортизацию нужно будет начислять, пока остаточная стоимость компьютера не снизится до 8 000 руб. (40 000 руб. 20 %).
В октябре 2004 года остаточная стоимость компьютера составит 7 960 руб. Поэтому с ноября 2004 года и до конца срока полезного использования (до июня 2005 года включительно, т.е. в течение 8 месяцев) амортизацию нужно будет начислять в размере 995 руб. ( ).
Налоговый кодекс устанавливает ограничения на применение нелинейного метода в отношении зданий, сооружений, передаточных устройств, входящих в восьмую – десятую амортизационные группы.
Для сравнения линейного и нелинейного методов целесообразно составить таблицу амортизационных отчислений, где можно наглядно изобразить их динамику.
Пример 3
Возьмем следующие исходные данные для построения таблицы: первоначальная стоимость основного средства составляет 500 000; срок полезного использования равен 20 мес. Соответственно норма амортизации для линейного метода составит  = 5%, а для нелинейного -
 = 10%.
| Линейный метод | Нелинейный метод |
||||||||
| Первоначальная стоим. | Срок полезн. использ. | Первоначальная стоим. | ная стоим. | Срок полезн. использ. | |||||
Расчет норм амортизационных отчислений за период осуществляется в порядке, предусмотренном в НК. В данном случае учитывается имущество, продукты интеллектуальной деятельности и прочие объекты, которые находятся у плательщика в собственности и предназначены для извлечения прибыли. Стоимость этих материальных ценностей погашается за счет начисления амортизации. К таким ценностям относят имущество, срок полезной эксплуатации которого больше 12-ти мес. При этом первоначальная его стоимость больше 40 тыс. руб. Рассмотрим далее, как определить норму амортизационных отчислений.
Общие сведения
Имущество принимается к учету по исходной стоимости. Она определяется согласно ст. 257 НК. Распределение суммы осуществляется по группам в соответствии с периодами полезной эксплуатации. Это время устанавливается плательщиком самостоятельно на дату, когда имущество вводится в эксплуатацию. Не подлежат амортизации объекты природопользования (земля, недра, вода и прочие естественные ресурсы), МПЗ, товары, ценные бумаги, объекты незаконченного капстроительства и пр.
Право на льготу
Плательщики могут включить в расходы отчетного периода затраты на капвложения в размере не больше 10% от первоначальной стоимости. Для основных средств, которые относятся к 3-7 группам допускается 30%. Эта льгота не действует на ОС, полученные безвозмездно. В случае, если плательщик пользуется данным правом, то соответствующие объекты после эксплуатационного ввода включаются в группы амортизации по первоначальной ст-ти за минусом льготы. Если на протяжении пяти лет с этого момента ОС были реализованы, суммы затрат, ранее учтенных при составлении базы, должны быть восстановлены и включены в вычисления.

Амортизационные отчисления: норма амортизации
При вычислениях используется параметр, который выражается в % от цены капитала. В каждый период себестоимость услуги/товара дополняется данным показателем. Нормы амортизационных отчислений основных средств представлены в виде процента покрытия цены износившейся части имущества. Таким образом, в качестве ключевой цели включения показателя в стоимостный параметр выступает экономическая компенсация физического и морального износа, которые в обязательном порядке будут иметь место в ходе производственного процесса. Амортизация может быть представлена в качестве плавного переноса стоимости ОС на выпускаемый товар.
Особенности вычисления
Амортизационные отчисления - это процесс, проводимый ежемесячно соответствующими подразделениями предприятия. При этом учитывается действующая балансовая цена ОПФ. При вычислениях используются единые нормы амортизационных отчислений. В качестве базы выступает классификация показателей по различным инвентарным объектам или группам активов, присутствующих на балансе предприятия.

Единые нормы амортизационных отчислений
Они представлены в качестве установленного государством процента покрытия стоимости ОПФ. Годовая норма амортизационных отчислений позволяет увидеть общую сумму платежа за весь период. Этот показатель не считается фиксированным. Периодически он подвергается пересмотру в соответствующих госструктурах. Установленные показатели используются всеми предприятиями, вне зависимости от специфики организации, сферы деятельности или формы собственности. Амортизационная политика, по своей природе, выступает как основной компонент научно-технической деятельности, осуществляемой на уровне страны. Устанавливая показатели и порядок вычисления, государство производит регулирование темпов, контролирует характер воспроизводства в тех или других отраслях. Средняя норма амортизационных отчислений позволяет, кроме прочего, выявить скорость обесценивания. С ее помощью, в свою очередь, можно установить показатели восстановления объектов. Как устанавливается норма амортизационных отчислений на оборудование? Для вычисления используется соотношение двух параметров. В частности, сумма амортизации в годовом расчете соотносится с ценой ОПФ.

Отличительные черты системы
Схема расчета амортизации была внедрена еще во времена СССР. Среди отличительных черт системы следует отметить:
- Прямолинейный метод вычисления.
- Общая норма амортизационных отчислений.
- Два типа вычисления (на капремонт и замену техники).
- Перераспределение сумм между предприятиями.
- Включение показателя в стоимость услуги/товара и пр.
В 1991 году были введены некоторые изменения. Корректировке, в частности, подверглась норма амортизационных отчислений.
Изменения
В новой системе предусмотрено, что норма амортизационных отчислений может различаться в зависимости от типа ОПФ. В действующих правилах не предусматриваются суммы на капремонт. В настоящее время такие мероприятия осуществляются предприятием из себестоимости продукции. Вместе с этим может формироваться отдельный фонд, который предназначается для проведения ремонтных работ. Еще одним изменением является прекращение начисления амортизации по окончании определенного срока эксплуатации (нормы). Это, в частности, относится к транспортным средствам и иной технике. Ранее норма амортизационных отчислений использовалась в течение всего периода применения. При этом значения не имело, на какой именно срок предназначена техника. Для прочих ОПФ форма, особенности и норма амортизационных отчислений остались неизменными.

Это означает, что определение сумм осуществляется за весь срок службы. Немаловажное значение сегодня имеет также возможность провести ускоренную амортизацию для активной производственной части. Например, это касается машин, транспорта, станков и пр. Балансовая цена указанных объектов переносится на издержки производства. Срок обращения при этом уменьшается почти вдвое. Это необходимо для усиления заинтересованности предприятий в обновлении ОПФ. Небольшим компаниям можно списать ОФ (до 50%) на затраты, если их срок службы больше 3-х лет.
Преимущества ускорения
За счет такого начисления можно:
- Уменьшить налог с прибыли.
- В ускоренном темпе произвести обновление активной производственной части.
- Создать фонд накопления для реконструкции.
- Предотвратить моральный и физический износ активной части ОПФ, обеспечить их поддержание на должном уровне.
- Получить средства на замену техники.
Все это, в свою очередь, позволяет предприятию сформировать мощную базу для совершенствования производства, выпускать продукцию высокого качества и минимизировать себестоимость.

Исключения
Необходимо отметить, что ускоренная амортизация может использоваться не для всех основных средств, а только для тех, которые:
- Имеют срок службы больше 3-х лет.
- Используются для изготовления новых материалов, техники, вычислительной в том числе, и пр.
В остальных случаях ускоренная амортизация может осуществляться только при согласовании с госструктурами.
НМА
С 1992 г. действуют изменения, в соответствии с которыми можно определить годовую норму амортизационных отчислений не только по ОПФ, но и по нематериальным активам. Многим компаниям такие корректировки позволяют сохранить конкурентоспособность и получить большую прибыль. К учету принимаются следующие НМА:

Методы вычислений
В практике норма амортизационных отчислений за период может устанавливаться следующими способами:
- Линейным . В этом случае в учет принимается первоначальная стоимость ОПФ и норма амортизации по полезному использованию объекта.
- Снижаемый остаток. Расчет по этому методу осуществляется на основании остаточной стоимости ОПФ на начало периода, нормы амортизации в процессе учета срока полезной эксплуатации фондов.
- Списание по числу лет применения. В этом случае расчет проводится согласно первоначальной стоимости ОПФ и годового соотношения количества лет, оставшихся до окончания службы, и общего периода использования.
- Списание цены с пропорциональным учетом объемов продукции/работ.
Особенность последнего метода заключается в использовании натурального показателя количества товара/услуги за отчетный период и соотношения первичной стоимости объекта, а также предполагаемого выпуска за все время полезного использования ОПФ.
У любого предприятия на балансе имеется имущество, используемое в производственных и административных целях. В процессе эксплуатации оно подвергается естественному износу: мебель, техника, производственное, торговое, офисное оборудование, автотранспорт и другие основные средства со временем утрачивают свои первоначальные характеристики, устаревают, их техническое состояние ухудшается, а, следовательно, снижается и их стоимость.
При постановке имущества на бухгалтерский учёт ему присваивается определённая ценность в денежном выражении, изначально равная стоимости покупки, и, конечно, она должна регулярно корректироваться в сторону уменьшения. Для этого бухгалтерия производит списание части стоимости основных средств, которое называют начислением амортизации.
Какие основные средства относятся к амортизируемым?
К амортизируемому имуществу относят материальные и нематериальные ценности, которые принадлежат предприятию на праве собственности или владения, используются для извлечения прибыли (производства, предоставления услуг и работ) более 12 месяцев и имеют начальную стоимость свыше 40000 рублей.
Таким образом, начисление амортизации основных средств применяют к следующим группам активов:
- помещения, здания, коммуникации, инженерные сети;
- оборудование, приборы;
- механизированные и ручные инструменты, рабочий инвентарь;
- оргтехника, мебель;
- транспортные средства;
- племенной скот, рабочие животные;
- посадки многолетних сельскохозяйственных культур;
- нематериальные активы (объекты интеллектуальной собственности).
Не подлежат амортизации земельные участки и другие природные ресурсы, объекты незавершённого строительства, инструменты фондовых рынков, предметы искусства, основные средства, полученные в дар или приобретённые за счёт целевых субсидий.
Правила начисления амортизации
Перечислим основные правила начисления амортизации:
- По факту оприходования имущества с него необходимо делать амортизационные отчисления, начиная с первого числа месяца, следующего за месяцем ввода объекта в эксплуатацию.
- Заканчивают начислять амортизацию первым днём месяца после полного погашения стоимости имущества или его списания с баланса.
- Амортизацию следует приостанавливать по имуществу, законсервированному на 3 месяца и более; отправленному на капитальный ремонт, реконструкцию на срок свыше календарного года.
- Начисление амортизации не зависит от финансовых результатов деятельности предприятия за отчётный период и должно отражаться в бухгалтерском учёте этого периода.
- Суммы амортизации начисляются путем накопления на специальном счёте в размере 1/12 части годовой нормы амортизации ежемесячно.
- Объекты жилого фонда, внешнего благоустройства, имущество некоммерческих организаций амортизируются в конце года путём учёта начисленных сумм износа на забалансовом счёте «Износ основных средств».
Срок полезного использования и амортизационные группы основных средств
В зависимости от срока полезного использования основных средств имущество распределяют по амортизационным группам (см. таблицу). В налоговом учёте применяют группировку, предусмотренную НК РФ, а установка периода амортизации в бухгалтерии с ней чаще всего совпадает.
Полная классификация основных средств по сроку полезной эксплуатации содержится в Постановлении Правительства от 1 января 2002 года, с момента издания которого периодически происходят дополнение и исключение тех или иных имущественных объектов. Приведём примерный перечень объектов амортизационных групп в соответствии с действующей редакцией документа.
| № амортизационной группы | Амортизируемое имущество | Срок полезного использования |
| 1 |
буровое, газо-, нефтедобывающее оборудование; инструмент, относящийся к малой механизации в лесном хозяйстве; ручной и механизированный монтажно-строительный, производственный инвентарь; медицинские инструменты |
1–2 года |
| 2 |
грузовые подъёмники и краны; некоторые виды конвейеров; погружные насосы; кормозаготовительные машины; горнодобывающие инструменты; средства вычислительной техники (компьютерное и сетевое оборудование); хозяйственный и спортивный инвентарь |
2–3 года |
| 3 |
дизельные и тепловые генераторы; лесопромышленные тракторы, пилорамы; сепараторы, сельскохозяйственное оборудование; лифты; швейные машины; копировальные машины; весы, лабораторные и бытовые измерительные приборы; легковые автомобили и микроавтобусы, вело-, мото-, водный транспорт; служебные собаки |
3–5 лет |
| 4 |
киоски, палатки из дерева, металлоконструкций, пленочных материалов; трубопроводы; автопогрузчики, экскаваторы; автобусы; станки для производства мебели; оборудование для сварочных работ; радиоэлектроника; многолетние насаждения ягод; рабочий скот; мебель офисная, торговая, для учреждений |
5–7 лет |
| 5 |
сборно-разборные, передвижные нежилые объекты; тепломагистрали и газопроводы; животноводческие фермы; сельскохозяйственные машины; станки по металлу и дереву; нагревательные котлы, печи; оружие; оборудование для целлюлозно-бумажного и полимерного производства; кино- и фотооборудование; малые суда; насаждения многолетних масличных и цитрусовых культур |
7–10 лет |
| 6 |
нефтедобывающие скважины; каркасно-камышитовые и прочие облегченные жилища; сантехническое оборудование; литейные станки; оборудование для железобетонного производства, текстильной промышленности, высоковольтных электросетей; суда и авиатранспорт; сельхозпосадки многолетних косточковых растений |
10–15 лет |
| 7 |
деревянные, каркасные, глинобитные нежилые объекты; стальные, цементные канализации; шахты; мартеновские печи; мосты и дороги; трансформаторы и другие источники питания; виноградники |
15–20 лет |
| 8 |
бронированные, металлические шкафы, двери и т.д.; здания нежилого фонда с перекрытиями; домны; железные дороги, городские контактные сети для электротранспорта; грузопассажирские речные суда |
20–25 лет |
| 9 |
канализационные сети из керамики; хранилища из камня, здания с железобетонными перекрытиями; очистные сооружения; морские суда |
25–30 лет |
| 10 |
жилые здания, капитальные нежилые сооружения; лесозащитные полосы; многолетние озеленительные посадки |
Более 30 лет |
Срок амортизации для имущества, не подпадающего под классификацию, определяется предприятием самостоятельно при постановке на баланс, исходя из предполагаемого времени, в течение которого объект будет приносить хозяйственную выгоду. При установке организация может руководствоваться такими факторами, как интенсивность использования имущества, влияние агрессивных факторов внешней среды, которые могут ускорить физический износ. По мере эксплуатации материальных средств этот срок может пересматриваться, например, если произошло улучшение технического состояния за счёт модернизации, реконструкции.
Методы и нормы начисления амортизации в целях налогообложения
Налоговое законодательство предусматривает 2 метода начисления амортизации:
- Линейный метод – предполагает начисление по каждому объекту отдельно. Независимо от принятой учётной политики данный метод в обязательном порядке применяется в отношении зданий и сооружений, нематериальных активов, передаточных средств из амортизационных групп № 8 – 10. Амортизация линейным методом начисляется на начальную стоимость актива.
- Нелинейным методом начисляют амортизацию не по единичным объектам, а по группам. За основу расчётов принимают остаточную балансовую стоимость имущества, входящего в определённую группу основных средств.
Предприятие само выбирает метод, который будет применять ко всем амортизируемым объектам, а перейти с нелинейного на линейный способ может один раз в пять лет, с начала налогового года.
Расчёт суммы к списанию основан на понятии нормы амортизации.
При линейном способе норма амортизации рассчитывается как ежемесячный процент от первоначальной стоимости имущества:
K=1/n * 100, где
К – коэффициент амортизации;
n – срок полезной эксплуатации объекта в месяцах.
Нормы амортизации по каждой группе при нелинейном начислении устанавливаются ст. 259.2 НК РФ:
| Номер группы | К, в % в месяц |
| 1 | 14,3 |
| 2 | 8,8 |
| 3 | 5,6 |
| 4 | 3,8 |
| 5 | 2,7 |
| 6 | 1,8 |
| 7 | 1,3 |
| 8 | 1,0 |
| 9 | 0,8 |
| 10 | 0,7 |
Способы бухгалтерского начисления амортизации
- линейным;
- способом уменьшаемого остатка;
- списанием стоимости по сумме лет срока полезной эксплуатации;
- производственным методом.
В течение всего периода полезного использования амортизация по объекту должна списываться одним и тем же способом.
Линейная амортизация
При линейном способе амортизация исчисляется на первоначальную стоимость основных средств, которая определяется, в соответствии со ст. 257 НК РФ, как сума затрат на их покупку, транспортировку, установку, пуско-наладочные и прочие необходимые для начала эксплуатации работы.
Сумма амортизации,определяется как:
А=Ст*К, где
А – сумма амортизации за месяц;
Ст – начальная стоимость основного средства;
К – норма амортизации.
Пример: организация приобрела имущество на сумму 120000 рублей, срок его полезной службы – 5 лет. Соответственно, ежемесячная норма амортизации составит 1,66 %, годовая – 20 %. Таким образом, бухгалтерия за год произведёт списание 24 000 рублей амортизационных отчислений.
Амортизация уменьшением остатка
Способ уменьшаемого остатка основан на определении годовой суммы амортизации, исходя из остаточной стоимости имущества на начало отчётного периода. Данная сумма может корректироваться с учётом коэффициента ускорения, разрешённого к применению для ряда высокотехнологичных производств и оборудования.
Например, объект стоимостью 100000 рублей имеет срок эксплуатации 5 лет. Согласно законодательству, по данному виду имущества предприятиям можно самостоятельно устанавливать коэффициент ускорения (не более 3). В таком случае ускоренная амортизация за год составит 40% (годовая норма 20% * коэффициент ускорения 2) , сумма отчислений – 40000 рублей за первый год эксплуатации. В последующие годы амортизация будет исчисляться уже на остаточную стоимость объекта.
Способ списания по сумме числа лет
Данный способ представляет собой расчёт амортизации на основе произведения первоначальной стоимости основного средства и годового коэффициента. Коэффициент в данном случае – это соотношение: количество лет, оставшееся до конца срока службы объекта, делённое на сумму числа лет, составляющих этот срок. Например, при сроке полезного использования 5 лет сумма чисел - 15 (1+2+3+4+5). Таким образом, в первый год эксплуатации амортизация составит 5/15 стоимости имущества, на второй год – 4/15 и так далее до конца периода.
Это основные способы начисления амортизации, применяемые большинством организаций. Последний метод, так называемый производственный, имеет от остальных существенные отличия.
Списание стоимости в зависимости от объёмов производства
В этом методе амортизации срок полезного использования представляется не в годах, а в ожидаемых производственных показателях. Производственный способ заключается в начислении амортизации пропорционально фактическому объёму созданной продукции, оказанных услуг за отчётный период.
Списание делается от остаточной балансовой стоимости, делённой на объём, который предположительно будет произведён за весь срок использования основного средства. Например, организация приобрела автомобиль для перевозок, рассчитывая, что за время эксплуатации он проедет 400 тыс.км. Исходя из стоимости машины 800 000 рублей и пробега за отчётный период 5 тыс. км, сумма амортизации составит 5000*800000/400000=10 000 рублей.
Амортизация и нематериальные активы
Если с амортизацией имущества всё понятно, то как быть в случае с нематериальными активами, которые не подвержены физическому износу и не всегда имеют полезный срок использования?
На самом деле у многих нематериальных основных средств можно определить срок службы: это может быть период действия, установленный в лицензии, патенте, договоре о приобретении прав и т.д. Если такая информация отсутствует, за полезный период использования принимают 10 лет или срок деятельности предприятия, если он известен.
Начисление амортизации нематериальных активов производят по остаточной стоимости, а методы, которые для этого применяются, не отличаются от амортизации имущественных основных средств. Если деятельность организации приостанавливается, списание стоимости нематериального актива также временно прекращается.
За счет увеличения амортизационных отчислений — достаточно рискованный и трудоемкий способ налоговой оптимизации. В то же время практика показывает, что многим удается увеличить сумму амортизационных отчислений (либо снизить первоначальную стоимость объекта) и тем самым сэкономить налог на прибыль. Рассмотрим, какие методы экономии позволяют организациям снизить налог на прибыль за счет амортизации и насколько их применение рискованно с налоговой точки зрения в статье "Пять простых способов, которые позволят снизить налог на прибыль за счет амортизации".
Определяет ее бухгалтер сам исходя из срока полезного использования объекта по формуле:
Заметьте: поскольку нормы амортизации определяются в зависимости от срока полезного использования объекта, а такой срок определяется по так называемым амортизационным группам , в нашей таблице исходным показателем является амортизационная группа - так вам будет проще пользоваться таблицей.
Расчетные нормы амортизации основных средств по амортизационным группам
Амортизационная группа |
Срок полезного использования основного средства в годах |
Срок полезного использования основного средства в месяцах |
Годовая норма амортизации для целей бухучета (линейный способ, способ уменьшаемого остатка), % |
Месячная норма амортизации для целей налогового учета (линейный способ), % |
|---|---|---|---|---|
|
Первая группа - все недолговечное имущество со сроком полезного использования от 1 года до 2 лет включительно |
||||
|
Вторая группа - имущество со сроком полезного использования свыше 2 лет до 3 лет включительно |
||||
|
Третья группа - имущество со сроком полезного использования свыше 3 лет до 5 лет включительно |
||||
|
Четвертая группа - имущество со сроком полезного использования свыше 5 лет до 7 лет включительно |
||||
|
Пятая группа - имущество со сроком полезного использования свыше 7 лет до 10 лет включительно |
||||
|
Шестая группа - имущество со сроком полезного использования свыше 10 лет до 15 лет включительно |
||||
|
Седьмая группа - имущество со сроком полезного использования свыше 15 лет до 20 лет включительно |
||||
|
Восьмая группа - имущество со сроком полезного использования свыше 20 лет до 25 лет включительно |
||||
|
Девятая группа - имущество со сроком полезного использования свыше 25 лет до 30 лет включительно |
||||
|
Десятая группа - имущество со сроком полезного использования свыше 30 лет |




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации