
Ндс типовые проводки. Проводки по учету ндс
В прошлой статье мы познакомились с налогом на добавленную стоимость, выяснили, кто его платит, а кто освобожден от уплаты. В данной статье продолжим тему и разберемся, как организация ведет учет расчетов по налогу на добавленную стоимость и какие проводки при этом отражает.
Здесь разберем общий случай, когда оплата товара происходит после его отгрузки. Возможна еще ситуация, когда покупатель перечисляет продавцу аванс, в этом случае учет НДС и проводки немного отличаются, этот случай разберем чуть позже. Согласно НК РФ формула для расчета НДС выглядит следующим образом:
НДС = налоговая база * налоговая ставка / 100 %
Налоговая база определяется как стоимость (оговоренная покупателем и продавцом) товаров, работ, услуг, которые согласно НК РФ облагаются данным налогом.
Момент определения налоговой базы может быть либо день отгрузки, либо день оплаты в счет будущих поставок, в зависимости от того, какое событие наступило раньше (ст. 167 НК РФ).
Рассмотрим случай, когда сначала происходит отгрузка товара, затем поступает оплата. Рассмотрим данный случай на примере.
Пример учета расчетов по НДС
Организация в течении месяца закупала товар у своих поставщиков и продавала его своим покупателям. Допустим, в каком-то месяце предприятие закупило партию товаров и продала её полностью.
Покупка:
1 партия - 6 000, в том числе НДС 915. (Как выделить НДС из суммы можно почитать в статье “ “)
Продажа:
1 партия - 10 000, в то числе НДС 1525.
Какие проводки должен совершить бухгалтер в данном примере?
При покупке стоимость закупленного товара в бухучете распадается на две составляющих: стоимость без НДС, учитывающаяся по дебету сч. 41 «Товары» (проводка Д41 К60 ), и НДС, учитывающийся на сч. 19 «Налог на добавленную стоимость по приобретенным ценностям» (проводка Д19 К60 ).
Затем организация продает товар. Для учета продажи используется , по кредиту которого отражается выручка (субсчет 1), а по дебету себестоимость проданного товара и начисленный по нему НДС (субсчет 2 и 3).
С кредита счета учета товаров в дебет сч. 90.2 списывается себестоимость товара, направленного на продажу (Д90.2 К41 ). По кредиту сч. 90.1 отражается задолженность покупателя перед продавцом, причем указывается сумма задолженности с учетом НДС (Д62 К90.1 ). Далее из этой суммы выделяется налог на добавленную стоимость, который организация обязана заплатить в бюджет (Д90.3 К68 ).
В результате произведенных действий на сч. 90 «Продажи» можно определить финансовый результат, для этого нужно посчитать дебетовый и кредитовый обороты и найти их разницу, в данном примере расчета налога на добавленную стоимость финансовый результат = 5085 + 1525 - 10000 = – 3390, получили прибыль, которую отражаем по кредиту (Д90.9 К99 ).
В это время на сч. 68 формируется налог на добавленную стоимость, который организация обязана заплатить в бюджет, в результате этой продажи НДС для уплаты в бюджет будет равен разности кредита и дебета счета 68 = 1525 - 915 = 610.
Проводки по учету НДС
Сумма | Дебет | Кредит | Название операции |
Получен товар от поставщика (без налога) |
|||
Учтен НДС, причитающийся поставщику |
|||
НДС по приобретенному товару отнесен на уменьшение задолженности по этому налогу перед бюджетом (принят к вычету) |
|||
Списана себестоимость товаров, направленных на продажу |
|||
Отражена задолженность покупателя (с учетом налога) |
|||
Начислен НДС на реализованную партию |
|||
Отражен финансовый результат от реализации (прибыль) |
Данный пример показывает, как происходит учет расчетов по налогу на добавленную стоимость в общем случае, при оплате товара по факту отгрузки. В следующей статье разберем, учет НДС при предоплате (авансовых платежах).
Образец заполнения декларации по НДС за 2 квартал 2014 года можно посмотреть в .
Калькулятор для расчета НДС онлайн находится .
Обратите внимание! О том, что изменилось в отношении НДС в 2015 году, можно прочитать .
Проводки по НДС должны быть отражены соответствующим образом в бухгалтерском и налоговом учете. В статье расскажем, как правильно отражать операции по начислению налога на добавленную стоимость, а также разберемся в некоторых особенностях бухучета НДС.
Учет НДС в бухгалтерском учете: основные правила
Расчеты по платежам в соответствующие бюджеты следует отражать на специальном бухгалтерском счете 68. В части расчетов по налоговому обязательству на добавленную стоимость (НО ДС) к счету 68 создают отдельный субсчет «НДС».
По кредиту счета 68 в бухучете следует отражать суммы налоговых обязательств начисленные, то есть подлежащие перечислению в соответствующий бюджет России. А по дебету данного бухсчета учитываются суммы произведенных платежей, то есть уплаченные налоги. Также в дебете сч. 68 следует отражать суммы, возмещенные из бюджета.
Помимо сч. 68, для отражения бухгалтерских проводок по НДС входному используют спецсчет 19 «НДС по приобретенным ценностям». Входной налог образуется при приобретении товаров, продукции, работ и услуг, в стоимость которых уже включены данные налоговые обязательства. Следовательно, по дебету счета 19 отражаются сумма налоговых обязательств ДС, учтенная в стоимости покупки. А затем налоговое обязательство предъявляется к вычету из бюджета и кредитуется в корреспонденции с 68 счетом.
Например, ООО «Весна» приобрело материалы на сумму 100 000 рублей, в том числе НО ДС 10 000 руб. В то же время ООО «Весна» реализовало продукцию на сумму 200 000 рублей. Начислен налог в размере 20 % — 40 000 руб.
Составлены записи:
Затем бухгалтер сверяет обороты по счету 68.
По условиям нашего примера, ООО «Весна» начислило НО ДС в отчетном периоде 40 000 руб, а к вычету предъявило 10 000 руб. Следовательно, к уплате в бюджет подлежит только 30 000 рублей (40 000 - 10 000).
Рассмотрим правила отражения данных налоговых обязательств подробнее.
Отражаем НДС при покупке активов
Для осуществления своей деятельности компании необходимо приобретать работы, продукцию, услуги и сырье (ГСМ, коммунальные услуги, строительные материалы, хозяйственные товары и прочее). В стоимость некоторых материальных ценностей уже включены налоговые обязательства по ДС, следовательно, чтобы избежать многократного налогообложения товаров, покупатель вправе принять НДС к вычету, проводкой отразив операцию в бухучете.
Типовые бухгалтерские записи:
Отметим, что случаи, в которых следует восстанавливать НДС, строго регламентированы в п. 1-4, 6 пункта 3 статьи 170 НК РФ . Оговорок, исключений законодательство не предусматривает.
Учет НДС с реализации: проводки
Деятельность любой коммерческой компании направлена на получение экономической выгоды — прибыли. Для достижения этой ключевой цели фирма реализует произведенную продукцию, выполняет какие-либо работы или оказывает услуги.
Операции по продажам, реализации должны включать в свою стоимость налог на добавленную стоимость. Однако есть исключения: .
Типовые бухгалтерские проводки.
Исчисление НДС в бухучете имеет свои особенности. Последние могут особо тщательно проверяться работниками УФНС при проверке деятельности юридических лиц. Поэтому необходим корректный учет НДС в организации.
Исчисление налога
Учет подобного налога в бухгалтерском учете осуществляется на нескольких счетах. Основными из них являются 19 и 68. В последнем такой платеж учитывается на одноименном субсчете.
Учет НДС для организации — налогового агента по этому налогу
Организация может выступать налоговым агентом по такому налогу, если она приобретала продукцию у компании, не являющейся резидентом РФ и не зарегистрированной в нашей стране, а также, если она арендует имущество, которое принадлежит государственным или муниципальным структурам.

В этом случае сумма платежа рассчитывается произведением стоимости продукции и 18 (10), а затем его делением на 118 (110). Применяются числа в скобках или за скобками в зависимости от налоговой ставки, действующей на конкретную продукцию.
Учет НДС в бухгалтерском учете при выступлении организации как налогового агента по этому налогу осуществляется по следующим проводкам:
- 20 (10, 25, 26, 41, 44) - 60 - сумма, принятая к учету за продукцию без учета НДС;
- 19 - 60 - рассчитанный налог;
- 60 - 68.02 - удержанный с зарубежной организации;
- 68.02 - 51 - перечисление налога в бюджет.
Организация принимает платеж к вычету в качестве налогового агента, если соблюдаются следующие условия:
- существует подписанный сторонами акт приема-передачи;
- платеж с поставщика был взыскан и перечислен в бюджет;
- была выписана счет-фактура самостоятельно.
УСН и НДС
Как известно, юридические лица и ИП, применяющие УСН в своей деятельности, освобождены от уплаты и учета НДС.
Однако существуют некоторые исключения из подобного правила.
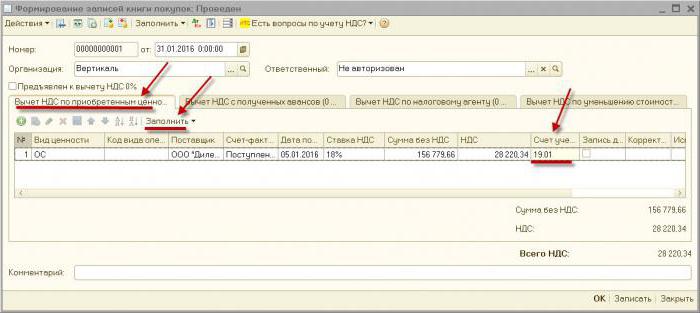
Подобный налог при УСН уплачивается в следующих случаях:
- Если осуществляется ввоз продукции на территорию нашего государства.
- Если деятельность осуществляется по доверительного управления или простого товарищества при признании хозяйствующего субъекта налоговым агентом. Учет НДС при УСН производится теми же проводками, которые были показаны ранее. Удержанная сумма подобного налога не включается в вычет, поскольку данный хозяйствующий субъект - не плательщик рассматриваемого налога.
- Если по просьбе клиентов организация, находящаяся на УСН, делала счет-фактуры с выделенным НДС. При этом выручка относится к доходам, при этом налог к расходам отнести нельзя.
Если же хозяйствующий субъект, находящийся на УСН, выступает в качестве посредника, действуя от своего имени, то в счетах-фактурах выделяется рассматриваемый налог, сумма за который в бюджет не перечисляется.
Налоговый учет
Если организация или ИП являются плательщиками рассматриваемого платежа, то применяется и бухгалтерский, и налоговый учет НДС. Происходит это на основании 21 главы НК РФ.
При осуществлении последнего необходимо учитывать объект и базу налогообложения, составные части налога, подлежащего уплате. Первым при рассматриваемом учете НДС служат операции, совершаемые хозяйствующим субъектом по реализации продукции. Налоговая база - это денежная оценка данного объекта.
Рассматриваемый учет осуществляется по начисленной сумме за вычетом выделенного налога для возмещения путем прибавления восстановленного платежа.
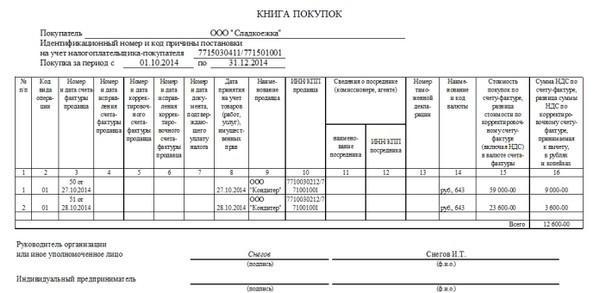
При его осуществлении заполняются книги продаж, покупок, а также, если экономический субъект является посредником — журнал регистрации счет-фактур.
Эти регистры составляются на базе всех счет-фактур. Те формы из вышеперечисленных, которые используются в организации, составляют ее учетную налоговую политику. Она разрабатывается наравне с бухгалтерской.
Цены на товары для налогового учета должны быть среднерыночными с возможными колебаниями в пределах 20 %.
Учет НДС в программе компании «1С»
В 2016 году компания обновила программу, в результате чего стало возможным применять раздельный учет рассматриваемого налога. Его необходимо использовать для тех субъектов, которые осуществляют операции, как облагаемые подобным платежом, так и необлагаемые им.
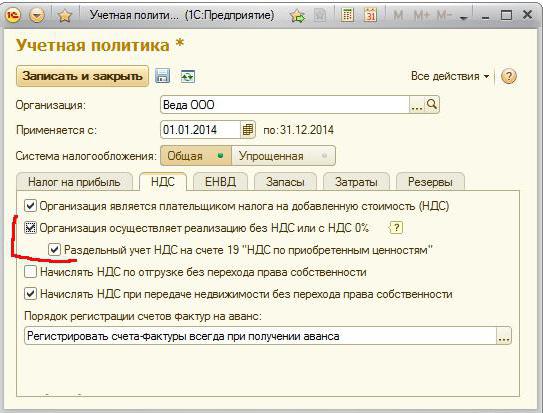
После этого учет НДС в «1С» стал более понятным. Входящий налог может быть отслежен в любое время.
Учет НДС в «1С: Бухгалтерия» базируется на накопительных регистрах, которые представляют собой соответствующие базы данных. Через них можно обнаружить ошибки по расчетам и отчислениям. Они ускоряют формирование отчетов и оперативность при осуществлении анализа.
Учет подобного налога в рассматриваемой программе происодит автоматически. Он производится на базе операций и документов, которые вводились пользователями в базу данных.
Из форм «Поступление» или «Реализация товаров и услуг» можно зарегистрировать «Счет-фактуру».
Если организация только начинает осуществлять учет в описываемой программе, то вначале необходимо задать учетную политику организации. Для субъектов, использующих ОСНО, в программе настраиваются параметры учета НДС.
В заключение
Основными счетами учета НДС являются 19 и 68.02. Проводки представлены выше. Он осуществляется как при проведении бухгалтерского, так и налогового учета. Налог учитывается ведением соответствующих регистров, к каковым относятся: книга продаж, покупок и регистрационный журнал счет-фактур. Это понятие в качестве накопительных баз данных применяется и в основной программе, использующейся для бухучета в целом и для учета рассматриваемого налога в частности - «1С: Бухгалтерия».
Данная статья посвящена, пожалуй, одному из самых запутанных и трудных для исчисления налогу - НДС
. Мы постараемся просто и доходчиво объяснить, что представляет собой НДС, кто его уплачивает, как правильно рассчитать НДС, по каким ставкам, и некоторые другие нюансы, помогающие лучше разобраться с этим непростым налогом.
А теперь, обо всем по порядку.
Что такое НДС.
Итак, само название «налог на добавленную стоимость» говорит о том, что налог начисляется на стоимость товара (работ, услуг), добавленную исключительно вашей организацией при реализации этого товара (работ, услуг).Например
Покупаем.Покупаем товар у поставщика по стоимости №1 – 50 000 руб.
Сверху он накинул НДС№1 (18%) – 50 000* 18% = 9 000 руб.
Итого мы купили товар по стоимости с НДС №1 – 50 000+ 9 000=59 000 руб.
Продаем.
Продаем товар
по стоимости №2
– 55 000 руб.
Накидываем НДС№2(18%) – 55 000*18% = 9 900 руб.
Продаем товар по стоимости с НДС №2– 55 000+9 900=64 900
СТОИМОСТЬ №2 – СТОИМОСТЬ №1 = ДОБАВЛЕННАЯ СТОИМОСТЬ
То есть, по сути, разница между стоимостью №2
и стоимостью №1
и есть добавленная стоимость.
А НДС рассчитывается арифметически именно с этой разницы.
НДС=(55 000 – 50 000)*18%=900 руб.
Кто уплачивает.
Как зафиксировано в статье 143 НК РФ платить НДС должны компании и ИП, использующие общую систему налогообложения.Условно плательщики НДС распределяются на 2 группы:
- налогоплательщики «внутреннего» НДС, который платится при реализации товаров, работ или услуг на территории нашей страны;
- налогоплательщики «ввозного» НДС, уплачиваемого на таможне при ввозе товаров в Россию.
Момент возникновения обязанности по уплате НДС.
Обязанность уплаты НДС возникает в 2- х моментах:1. день отгрузки
2. день оплаты товара (аванс)
в зависимости от того, какое из событий наступило ранее.

Пример 1: Момент – отгрузка.
15 марта1. Дт 62.1 Кт 90.1 – 236 000 р. - отгружен товар
2. Дт 90.3 Кт 68.02 – 236 000 р.
Именно в этот день у нас и возникает обязательство перед бюджетом по уплате налога.
18 апреля
3. Дт 51 Кт 62.1
– 236 000 р.
- оплачен товар.
Пример 2: Момент – оплата (аванс).
15 мартаДт 51 Кт 62.2 – 236 000 р. - получен аванс от покупателя
При получении предварительной оплаты от покупателя, у продавца есть 5 дней, чтобы выставить счет-фактуру на аванс, в день выставления счета- фактуры начисляется НДС, т.е. возникает наш долг перед бюджетом.
Дт 76.АВ Кт 68.02 – 36 000 р. - выставлен счет-фактура на аванс, начислен НДС
18 апреля
Дт 62.1 Кт 90.1 – 236 000 р . - отгружен товар
Дт 90.3 Кт 68.02 – 36 000 р. - выставлен счет-фактура, начислен НДС
Дт 68.02 Кт 76.АВ – 36 000 р. - зачтен НДС с полученного аванса. 

Налоговые ставки.
Руководствуясь 164 статьей НК РФ, можно определить существующие налоговые ставки НДС.18%. Основная ставка составляет 18% - она применима для большинства объектов налогообложения.
10%. На некоторые группы продовольственных товаров, детские товары, медицинские препараты, книги распространяется ставка НДС, равная 10%.
0%. Экспортеры применяют ставку 0%, при условии документально подтвержденного факта экспортной сделки в налоговом органе.
Налоговый кодекс предусматривает еще одно понятие, такое как расчетная ставка. Ее следует применять при поступлении авансов или предоплаты за товар. Рассчитывается она так: 18% : 118% или 10 %: 110% в зависимости от категории вышеупомянутых товаров.
Например
Получен аванс от покупателя за товар, облагаемый по ставке 18% в сумме 118 000 руб.Рассчитываем НДС по расчетной ставке 18% :118%.
118 000*18:118=18 000 руб.
Как правильно рассчитать НДС.
Для того, чтобы правильно рассчитать НДС к уплате изначально следует определить налоговую базу. Налоговая база – это сумма всех доходов, полученных организацией за расчетный период. Данная сумма равняется:
Расчет налоговой базы определен в ст.153 НК РФ.
Следующим этапом будет непосредственное начисление НДС. Формула расчета НДС от суммы выглядит так:
НДС = Налоговая база х Налоговая ставка (%)
Следует помнить , что если деятельность компании предусматривает реализацию товаров, облагаемых по разным ставкам НДС, то налоговая база рассчитывается по каждой категории товара отдельно.
Налоговые вычеты.
В начале статьи мы разбирали понятие «добавочная стоимость». Так вот, для того, чтобы налогоплательщик верно рассчитал именно свою «добавочную стоимость», и соответственно НДС, подлежащий уплате в бюджет, действует понятие –налоговый вычет (ст.171 НК РФ).
Вычет – это НДС, который вы уплатили либо поставщику товаров, услуг или работ в процессе вашей хозяйственной деятельности, либо на таможне при импорте товаров, а так же НДС, с сумм за поступивший товар или оказанные работы.

Так какой же налог мы должны отдать в бюджет?
Вернемся к нашему примеру, разобранному в самом начале статьи.НДС к уплате = НДС №2 –НДС №1
где
НДС №2
- налог, начисленный на стоимость товара при продаже.
НДС №1
– НДС, который мы уплатили поставщику при покупке товара, другими словами налоговый вычет.
Как подтвердить начисление и вычеты по НДС.
Счет-фактура
По правилам ст.168 и ст. 169 НК РФ основным документом для целей правильного исчисления и уплаты НДС является счет-фактура. Именно в этом документе отражается сумма налога.Счет-фактура выписывается в течение пяти дней с того момента (дня), как мы отгрузили товар или оказали какую-нибудь работу или услугу, либо в течение пяти дней с того момента, как мы получили оплату за товар, который еще не отгрузили, то есть получили предоплату или аванс. Вспоминаем раздел этой статьи о моментах возникновения обязательства по НДС.

Книга продаж
Продавец должен учитывать счета-фактуры, которые сам выписал покупателю в журнале учета выставленных счетов-фактур. Хотя на сегодняшний день это право, а не обязанность. Но все же я рекомендую придерживаться старых правил, чтобы удобно было вести учет, тем более, что эта форма сохранилась во многих бухгалтерских программах. Далее ее необходимо зарегистрировать в книге продаж. Вот это уже важный налоговый документ! На основании этого документы вы будете заполнять декларацию по НДС. А так же ее по необходимости могут затребовать налоговые органы.Книга покупок
В свою очередь, чтобы иметь право на вычет по НДС, вам необходим счет-фактура, полученный от поставщика. Подтвердить уплату НДС при импорте следует документом, в котором зафиксирована уплата налога на таможне. «Входящие» счета-фактуры регистрируются в журнале учета полученных счетов-фактур и в книге покупок.
Вычитание суммы «входящего» налога покупок, отраженного в книге покупок из суммы «исходящего» налога, учтенного в книге продаж и есть НДС, который нужно в сроки уплатить в бюджет.
Уникальная методика, применяемая на данном курсе, позволяет пройти обучение в форме стажировки в реальной компании.
Программа курса одобрена Департаментом образования г. Москвы и полностью отвечает стандартам в области дополнительного профессионального образования.
Матасова Татьяна Валерьевна
эксперт по вопросам налогового и бухгалтерского учета
Налог на добавленную стоимость - серьезная статья для бухгалтера, работающего на основном режиме налогообложения. Пожалуй, только два налога вызывают огромное количество налоговых споров - налог на прибыль и НДС. Если земельный, транспортный, за использование недр должны платить предприятия, работающие на определенных видах деятельности или имеющие в собственности те или иные виды имущества, то эти два налога - прибыль и НДС - должны платить все коммерческие организации на ОСНО, независимо от формы собственности, имеющегося в наличии имущества или вида деятельности. Все по учету начисления и являются одной из самых важных и порой трудоемких обязанностей бухгалтера на самостоятельном балансе. Большие организации для ведения данных операций очень часто нанимают отдельную штатную единицу.
В каких случаях начисляем НДС
Рассмотрим самые распространенные случаи, когда есть необходимость начислить НДС для оплаты в бюджет:
- реализация товара, работы, услуги;
- поступление аванса от заказчика;
- восстановление НДС в связи с продажей ранее приобретенного основного средства (вне зависимости от того, самортизировалось оно или нет);
- начисление НДС на стоимость строительных, выполненных своими силами работ.
А теперь рассмотрим каждый случай отдельно и сразу обозначим, какие проводки по НДС будут в том или ином случае. Я не буду по некоторым счетам приводить субсчета, потому что у разных предприятий они могут быть разные.
Реализация товара, работы, услуги
Любое коммерческое предприятие использует в своей деятельности эту операцию, потому что не осуществляя реализацию работ, услуг или товаров, невозможно получить самый главный результат деятельности - прибыль. Проводки по НДС при реализации будут следующие:
- Д62 - К90.01 - продали товар, работу, услугу;
- Д90 - К68.02 - начислили НДС в бюджет. Он считается путем умножения суммы реализации на 18%.
Поступление аванса от заказчика
Как известно, при получении денежных средств ранее даты оказания каких-либо услуг, выполнения различных работ или реализации товаров, продавец должен начислить с полученного аванса сумму НДС, положенную отчислению в бюджет. В этом случае проводки должны быть следующими:
- Д51 или 50.01 - К62 - поступили деньги от заказчика на расчетный счет;
- Д76АВ - К68.02 - начислен НДС в бюджет с суммы аванса. Он считается в данном случае по формуле 18%/118%. То есть сумму аванса нужно умножить на 18 и поделить на 118, или наоборот - сначала поделить, а потом умножить.
в связи с продажей ранее приобретенного основного средства (вне зависимости от того, самортизировалось оно или нет)
Согласно Ч.2 Налогового кодекса РФ, продажа ранее купленного основного средства считается доходом, который облагается НДС. Причем в данном случае восстановление НДС должны делать как предприятия на общем режиме, так и на УСНО в режиме "доходы минус расходы". Ведь они тоже когда-то при приобретении основного средства на основании счета-фактуры, выставленной продавцом, приняли этот НДС в качестве расхода, уменьшающего налогооблагаемую базу по единому налогу. Бухгалтерские проводки по НДС следующие:
- Д91.02 - К01 - отражена операция по первоначальной стоимости;
- Д02 - К91.01 - сумма амортизации, начисленная по этому ОС, списана;
- Д76 - К91.01 - начислена выручка от продажи ОС;
- Д91 - К68.02 - начислен НДС для оплаты в бюджет.
Начисление НДС на стоимость выполненных своими силами строительных работ
При проведении строительных работ для собственных потребностей своими силами (так называемым хозспособом) предприятия обязаны начислить НДС на всю стоимость строительно-монтажных работ. При этом налог начисляется по ставке 18%. Проводки следующие:
- Д19 - К68.02 - начислен НДС для оплаты в бюджет.
Но налог на добавленную стоимость не только необходимо оплачивать в бюджет. Его также можно возместить - то есть уменьшить сумму, подлежащую к оплате в бюджет, на сумму, уже заплаченную поставщику работ, товаров, услуг или основных средств. Кроме того, возмещение НДС происходит при зачете ранее поступившего аванса от заказчика, производимого при реализации в его адрес работ, товаров, услуг. Кроме того, можно возмещать ранее уплаченный НДС с суммы строительных работ, произведенных хозспособом. Для этого, правда, необходимо соблюсти ряд правил. Но здесь мы говорим лишь о проводках, вот к ним и вернемся. Итак, рассмотрим три случая возмещения НДС.
Зачет НДС при приобретении товаров, работ, услуг
Проводки по НДС при данной операции достаточно просты:
- Д08,10,26,20,23,41 - К60 - получены от поставщика товары, работы, услуги;
- Д68.02 - К19 - принята к вычету сумма НДС, предъявленная поставщиком при приобретении товаров, услуг или работ на основании своего счета-фактуры. В этом случае обязательным условием для зачета НДС является факт принятия работ, товаров, услуг, основных средств или материалов к учету.
Зачет ранее уплаченного НДС при получении аванса
В данном случае НДС к зачету принимается в том месяце, в котором ранее полученный аванс от заказчика закрывается реализацией в его адрес. Проводки по НДС при этом такие:
- Д62 - К90.01 - отражена продажа услуг, товаров, работ в адрес заказчика;
- Д68.02 - К76АВ - сумма НДС, ранее начисленная с суммы аванса, принята к зачету.
Возмещение НДС с самостоятельно проведенных строительно-монтажных работ (хозспособом)
- Д68.02 - К19 - сумма НДС, начисленная ранее с суммы выполненных хозспособом строительно-монтажных работ, принята к вычету. Обязательным условием для проведения такого зачета является условие оплаты данной суммы НДС в бюджет.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации