
Ндс аванс по спецификациям. Проводки по ндс с авансов
В общем случае продавец должен начислить НДС c аванса в день его получения от покупателя. Этот день, как и день отгрузки товаров (выполнения работ, оказания услуг, передачи имущественных прав), признается моментом определения базы для расчета НДС. Об этом сказано в пунктах 1 и 14 статьи 167 Налогового кодекса РФ, письме ФНС России от 10 марта 2011 г. № КЕ-4-3/3790.
Начислять НДС с аванса не нужно лишь в нескольких случаях, когда:
- местом реализации товаров, работ или услуг, за которые получена предоплата, территория России не является (ст. 147, 148 НК РФ);
- это предоплата за товары (работы, услуги), облагаемые по ставке 0 процентов (абз. 4 п. 1 ст. 154 НК РФ) или вовсе не облагаемые НДС (абз. 5 п. 1 ст. 154 НК РФ);
- продавец (т. е. организация, получившая аванс) освобожден от уплаты НДС (ст. 145 НК РФ);
- продавец – он же производитель товаров (работ, услуг), длительность производственного цикла изготовления которых превышает шесть месяцев (п. 13 ст. 167 НК РФ). Перечень таких товаров (работ, услуг) утвержден постановлением Правительства РФ от 28 июля 2006 г. № 468.
Совет: чтобы не начислять НДС с авансов по товарам (работам, услугам) с длительным производственным циклом, нужно выполнить два условия.
Во-первых, нужно сдать в налоговую инспекцию декларацию и подтверждающие документы. Во-вторых, необходимо вести раздельный учет. Если какое-то из перечисленных условий не выполнено, НДС с аванса в счет изготовления продукции с длительным производственным циклом начислите на общих основаниях. Теперь подробнее о каждом из условий.
Первое условие. В налоговую инспекцию нужно сдать набор следующих документов:
- декларацию по НДС за квартал, в котором получена предоплата;
- копию контракта с покупателем. Копия должна быть подписана руководителем и главным бухгалтером;
- документ, который подтверждает длительность производственного цикла товаров (работ, услуг). Такой документ нужно получить в Минпромторге России, в заключении которого должны быть указаны наименование, срок изготовления товаров (работ, услуг), название организации-изготовителя.
Это следует из положений абзаца 2 пункта 13 статьи 167 Налогового кодекса РФ, пункта 1 Административного регламента, утвержденного приказом Минпромторга России от 7 июня 2012 г. № 750, и письма ФНС России от 12 января 2011 г. № КЕ-4-3/65.
Важная деталь. Если предоплату получили в одном квартале, а заключение Минпромторга России – в другом, то отсрочить начисление налога не удастся. Такие разъяснения есть в письме ФНС России от 12 января 2011 г. № КЕ-4-3/65. Кроме того, если продавец продукции с длительным циклом изготовления начислил в одном квартале, а подтвердил право на льготу в другом, то он не сможет уменьшить налоговую базу и перевыставить счет-фактуру. Уточненную налоговую декларацию в такой ситуации организация-продавец подать не вправе. Об этом сказано в письме ФНС России от 11 октября 2011 г. № ЕД-4-3/16809.
Второе условие. Организация должна вести раздельный учет:
- операций длительного производственного цикла и других операций;
- сумм входного НДС по товарам (работам, услугам, имущественным правам), которые организация использует для производства товаров (работ, услуг) длительного производственного цикла и для других операций.
Такие требования установлены пунктом 13 статьи 167 Налогового кодекса РФ.
Порядок ведения раздельного учета в Налоговом кодексе РФ не прописан. Разработайте его самостоятельно и закрепите в учетной политике. При этом за основу можно взять методику раздельного учета операций, облагаемых и не облагаемых НДС (п. 4.1 ст. 170 НК РФ).
Решая использовать льготу, помните о правиле: суммы входного НДС по товарам (работам, услугам), приобретенным для длительного производства, можно принять к вычету не раньше того квартала, в котором изготовленная продукция будет отгружена покупателю. Как долго будет длиться производство, неважно: организация сможет воспользоваться вычетом даже в том случае, если после оприходования товаров (работ, услуг), приобретенных для длительного производства, прошло три года. Такой порядок предусмотрен пунктом 7 статьи 172 Налогового кодекса РФ и разъяснен в письме Минфина России от 15 июня 2015 г. № 03-07-11/34361.
Поэтому, прежде чем воспользоваться правом, предоставленным пунктом 13 статьи 167 Налогового кодекса РФ, нужно оценить выгоду освобождения от уплаты НДС с аванса в обмен на полугодовую (как минимум) отсрочку по вычету входного налога.
Ситуация: нужно ли начислять НДС с разницы между первоначальной и уменьшенной стоимостью товаров, отгруженных в счет ранее полученного аванса? Стороны согласовали корректировку цены. На разницу будет новая поставка .
Да, нужно.
Сумма переплаты в данном случае является авансом, полученным в счет предстоящих поставок. Поэтому с разницы между первоначальной и измененной стоимостью товаров начислите НДС в общем порядке. Сделайте это в том периоде, в котором была уменьшена стоимость ранее поставленных товаров и выставлен корректировочный счет-фактура.
Аналогичные разъяснения есть в письме Минфина России от 27 октября 2015 г. № 03-07-11/61556.
Ситуация: нужно ли начислить НДС с суммы предоплаты, полученной в неденежной форме при бартерной операции ?
Да, нужно.
Предоплата облагается НДС независимо от того, в какой форме – денежной или натуральной – она получена (письма Минфина России от 10 апреля 2006 г. № 03-04-08/77, ФНС России от 28 февраля 2006 г. № ММ-6-03/202). В любом случае НДС к уплате в бюджет нужно начислить либо в день отгрузки или передачи товаров (выполнения работ, оказания услуг, передачи имущественных прав), либо в день их оплаты. Смотря какое из событий произошло раньше. Об этом сказано в пункте 1 статьи 167 Налогового кодекса РФ.
Сумму НДС, рассчитанную со стоимости имущества, которое получено в качестве предоплаты, предъявите покупателю (абз. 2 п. 1 ст. 168 НК РФ). Для этого в течение пяти дней со дня получения аванса выставьте счет-фактуру. Это следует из положений пункта 3 статьи 168 Налогового кодекса РФ и подпункта «з» пункта 1 приложения 1 к постановлению Правительства РФ от 26 декабря 2011 г. № 1137.
Совет: если вы готовы к спорам с проверяющими, то НДС с предоплаты, полученной в неденежной форме по бартеру, можете не начислять. В споре вам помогут следующие аргументы.
По договору мены контрагенты получают право собственности на полученные товары одновременно, после того как исполнят свои обязательства (ст. 570 ГК РФ). Это означает, что организация получает товар в собственность лишь после того, как передаст контрагенту свою продукцию. Отступить от этого правила можно, только оговорив особый порядок перехода права собственности в договоре.
Значит, пока товары не будут отгружены в адрес контрагента, полученное имущество нужно учитывать за балансом на счете 002 «Товарно-материальные ценности, принятые на ответственное хранение» (если иное не указано в договоре). Поскольку организация не является собственником полученного имущества и не может использовать его в своей деятельности, признать это имущество предоплатой невозможно.
Учитывайте, что приведенные аргументы противоречат официальной позиции Минфина России. Свое решение вам придется отстаивать в суде. А судебной практики по данному вопросу пока нет, поэтому предугадать исход спора сложно.
Ситуация: должен ли поставщик начислить НДС с суммы предоплаты? По договору купли-продажи аванс был перечислен на расчетный счет организации, перед которой у поставщика была кредиторская задолженность .
Да, должен.
Действительно, должник (в данном случае – поставщик) может возложить исполнение своих обязательств по погашению кредиторской задолженности на третье лицо (на покупателя, перечислившего предоплату). Иными словами, предоплата покупателя идет в счет уменьшения долга поставщика перед кредитором. Это следует из положений пункта 1 статьи 313 Гражданского кодекса РФ.
Тем не менее для целей НДС не имеет значения, кому перечислены денежные средства: поставщику или его кредитору в счет погашения долга. В любом случае это аванс, который продавец получил в счет предстоящей отгрузки товаров (работ, услуг). А потому с суммы такой предоплаты он должен исчислить НДС. Аналогичная позиция отражена в постановлении ФАС Волго-Вятского округа от 15 марта 2004 г. № А29-4792/2003А.
Сумму НДС с предоплаты, которая перечислена на счет третьего лица, поставщик должен предъявить покупателю (абз. 2 п. 1 ст. 168 НК РФ). Для этого в течение пяти дней со дня получения кредитором предоплаты он обязан выставить счет-фактуру (п. 3 ст. 168 НК РФ).
С какой суммы платить налог
Налоговую базу для НДС с аванса определяйте исходя из поступившей суммы оплаты с учетом налога. Такой порядок установлен пунктом 1 статьи 154 Налогового кодекса РФ.
Договор заключен в иностранной валюте и предусматривает предоплату товаров (работ, услуг) в этой валюте? Тогда налоговую базу определите в рублях по курсу Банка России, который действует на дату поступления оплаты от покупателя или заказчика (п. 3 ст. 153, подп. 2 п. 1 ст.167 НК РФ). Затем налоговую базу придется рассчитать заново в рублях по курсу Банка России, действующему на дату реализации товаров (выполнения работ, оказания услуг) (п. 3 ст. 153 НК РФ).
Ситуация: как начислить НДС, если при поступлении аванса неизвестно, какое количество товаров (работ, услуг), отгружаемое в счет этого аванса, будет облагаться НДС, а какое – освобождено от налогообложения?
НДС начислите со всей суммы полученного аванса.
Например, так нужно поступить, если аванс получен в счет поставки освобожденных от НДС швейных машин, адаптированных для инвалидов, и обычных швейных машин. После того как фактическое количество товаров (работ, услуг), облагаемое НДС и не подлежащее налогообложению, станет известно, сумму налога, излишне уплаченную с аванса, можно будет вернуть или зачесть . Для этого в налоговую инспекцию подайте уточненную декларацию за квартал, в котором поступил аванс.
Такие разъяснения содержатся в письме Минфина России от 8 ноября 2012 г. № 03-07-07/115.
Как рассчитать НДС с аванса
НДС с аванса (частичной оплаты) рассчитайте по формулам:
- если товары (работы, услуги), с которыми связано получение предоплаты, облагаются НДС по ставке 18 процентов:
- если товары (работы, услуги), с которыми связано получение предоплаты, облагаются НДС по ставке 10 процентов:
Такой порядок предусмотрен пунктом 4 статьи 164 Налогового кодекса РФ.
Ситуация: как рассчитать НДС при отгрузке товаров, оплаченных векселем третьего лица, если обязательства выражены в иностранной валюте, а расчеты ведутся в рублях? Сумма векселя превышает стоимость товаров и засчитывается в счет предстоящих поставок. Авансы договором не предусмотрены.
НДС начислите с той части суммы векселя, которая превышает стоимость реализованных товаров. Сделайте это в момент, когда вексель принят к учету.
Несмотря на то что предварительная оплата товаров договором не предусмотрена, покупатель вправе перечислить продавцу аванс. Гражданское законодательство этого не запрещает.
В рассматриваемой ситуации в качестве оплаты организация-продавец получила вексель третьего лица, сумма которого превышает стоимость реализованного товара. При этом сумму превышения продавец не возвращает покупателю, а планирует зачесть в счет оплаты следующей поставки. В таком случае есть все основания считать часть суммы векселя, которая превышает стоимость реализации, предварительной оплатой (авансом).
Такие выводы можно сделать из положений статей 486, 516 Гражданского кодекса РФ.
Получив аванс, продавец обязан начислить НДС к уплате в бюджет (подп. 2 п. 1 ст. 167 НК РФ). Сделайте это в момент, когда вексель приняли к учету в общеустановленном порядке .
НДС начислите исходя из суммы превышения. Если договор поставки заключен в иностранной валюте или условных единицах, привязанных к иностранной валюте, учтите некоторые особенности .
Если сумма превышения по векселю равна стоимости товара будущей поставки, НДС начислите со всей суммы. Никакого пересчета налоговой базы в этом случае не требуется – ни по договорному курсу, ни по курсу Банка России на дату отгрузки. То есть на дату поступления векселя формируется окончательная налоговая база по НДС.
Если же суммы превышения по векселю недостаточно для оплаты будущей поставки товаров, то НДС начисляйте в следующем порядке. Получив вексель, рассчитайте НДС с суммы превышения в рублях. При отгрузке товара налоговую базу определите по формуле:
Договорный курс валюты (у. е.) при расчете НДС не используется. Пересчитывать сумму НДС, начисленную с аванса, по курсу Банка России, действующему на дату отгрузки, не нужно.
Такой порядок начисления НДС по договорам, которые заключены в иностранной валюте (у. е.) и расчеты по которым проводятся в рублях, следует из положений пункта 4 статьи 153, пункта 14 статьи 167 Налогового кодекса РФ и письма Минфина России от 17 января 2012 г. № 03-07-11/13.
Пример отражения в бухучете и при налогообложении реализации товаров по договору, заключенному в иностранной валюте, с оплатой векселем третьего лица. Договором предусмотрена постоплатная система расчетов. Организация применяет общую систему налогообложения и рассчитывает налог на прибыль методом начисления
ООО «Торговая фирма "Гермес"» продает товары по ценам, выраженным в евро. Отчетный период по налогу на прибыль – месяц.
В феврале между «Гермесом» и ООО «Альфа» был заключен договор поставки мебельных гарнитуров. По условиям договора «Альфа» обязана оплатить 100 процентов стоимости товаров в течение 20 календарных дней.
Первая поставка в количестве 5 штук на общую сумму 11 800 евро (в т. ч. НДС – 1800 евро) в соответствии со спецификацией № 1 запланирована на 5 февраля. Цена за единицу товара – 2360 евро (в т. ч. НДС – 360 евро).
5 февраля «Гермес» отгрузил товар. В этот же день «Альфа» в оплату товара передала вексель третьего лица. Сумма векселя – 1 073 800 руб.
На сумму превышения по векселю было решено произвести вторую поставку. Вторая поставка в количестве 2 штук на общую сумму 4720 евро (в т. ч. НДС – 720 евро) в соответствии со спецификацией № 2 запланирована на 20 февраля. Цена за единицу товара – 2360 евро (в т. ч. НДС – 360 евро).
20 февраля «Гермес» отгрузил товар. Сумма превышения по векселю была зачтена в счет оплаты второй поставки.
Курс евро (условно) составил:
- на 5 февраля – 65 руб./EUR;
- на 20 февраля – 60 руб./EUR.
Для отражения операций, связанных с получением оплаты (предоплаты) и отгрузкой, бухгалтер «Гермеса» использует открытые к счету 62 «Расчеты с покупателями и заказчиками» субсчета:
- 62 субсчет «Расчеты по авансам полученным»;
- 62 субсчет «Расчеты по отгруженным товарам».
В учете «Гермеса» сделаны следующие записи.
Дебет 62 Кредит 90-1
– 767 000 руб. (11 800 EUR × 65 руб./EUR) – отражена выручка от реализации;
– 117 000 руб. (1800 EUR × 65 руб./EUR) – начислен НДС со стоимости реализованных товаров;
Дебет 58-2 Кредит 62 субсчет «Расчеты по отгруженным товарам»
– 767 000 руб. (11 800 EUR × 65 руб./EUR) – получен вексель третьего лица от покупателя в оплату реализованного товара;
Дебет 58-2 Кредит 62 субсчет «Расчеты по авансам полученным»
– 306 800 руб. (4720 EUR × 65 руб./EUR) – получен вексель третьего лица от покупателя в счет будущей поставки товара;
Дебет 76 субсчет «Расчеты по НДС с авансов полученных» Кредит 68 субсчет «Расчеты по НДС»
– 46 800 руб. (4720 EUR × 65 руб./EUR × 18/118) – начислен НДС с суммы предоплаты.
Дебет 62 субсчет «Расчеты по отгруженным товарам» Кредит 90-1
– 306 800 руб. (4720 EUR × 65 руб./EUR) – отражена выручка от реализации товаров;
Дебет 90-3 Кредит 68 субсчет «Расчеты по НДС»
– 46 800 руб. (720 EUR × 65 руб./EUR) – начислен НДС со стоимости реализованных товаров;
Дебет 62 субсчет «Расчеты по авансам полученным» Кредит 62 субсчет «Расчеты по отгруженным товарам»
– 306 800 руб. – зачтен полученный аванс в счет оплаты по договору;
Дебет 68 субсчет «Расчеты по НДС» Кредит 76 субсчет «Расчеты по НДС с авансов полученных»
– 46 800 руб. – принят к вычету НДС с аванса.
Счет-фактура
Поставщик должен выставить покупателю счет-фактуру в течение пяти дней с момента получения аванса (частичной оплаты). Об этом сказано в пункте 3 статьи 168 Налогового кодекса РФ. На основании этого счета-фактуры покупатель сможет принять к вычету предъявленную ему сумму НДС (п. 12 ст. 171, п. 9 ст. 172 НК РФ).
После того как товары (работы, услуги) в счет полученной предоплаты будут отгружены (выполнены, оказаны), поставщик обязан повторно начислить НДС и выставить новый счет-фактуру (п. 14 ст. 167, п. 1 ст. 154, п. 3 ст. 168 НК РФ).
Соснаускене О. И.
Из этой статьи Вы узнаете:
Основания для вычета покупателя.
Кто может не выставлять авансовые счета-фактуры?
Что делать, когда вдруг изменилась сумма аванса, или просто покупатель перечислил большую сумму?
До 2009 г. существовала ситуация, когда бюджет кредитовался за счет плательщиков НДС. Происходило это в случае, когда организация получала аванс, а сами товары (работы и услуги) передавала позже. В этой ситуации организация включала сумму аванса в налоговую базу по НДС и, соответственно, исчисляла и уплачивала с нее налог. При этом покупателю (заказчику) данный НДС не предъявлялся (счет-фактура не выставлялась).
У покупателя, который перечислил аванс, появляется право на вычет НДС, корреспондирующее с обязанностью продавца заплатить НДС с аванса (п. 12 ст. 171 НК РФ).
Данный вычет будет производиться покупателем на основании :
1) счетов-фактур, выставленных продавцами при получении оплаты, частичной оплаты в счет предстоящих поставок товаров (выполнения работ, оказания услуг);
2) документов, подтверждающих фактическое перечисление сумм оплаты, частичной оплаты в счет предстоящих поставок товаров (выполнения работ, оказания услуг);
3) заключенного договора, предусматривающего перечисление указанных сумм.
Вместо того чтобы просто взять и отменить НДС с авансов, законодатели разрешили покупателям сразу принимать сумму налога, уплаченную с аванса, к вычету, ведь не очень-то удобно одну и ту же сумму отражать несколько раз. Такие изменения несет в себе новый п. 12 ст.171 НК РФ, введенный Федеральным законом от 26.11.2008 № 224-ФЗ «О внесении изменений в часть первую, часть вторую Налогового кодекса…».
Однако такое решение проблемы НДС с аванса для большинства организаций вряд ли существенно снизит величину налоговых обязательств по НДС у покупателя. Ранее не был установлен срок для выставления счета-фактуры на аванс. Теперь он появился - 5 дней со дня получения аванса . И несоблюдение этого срока продавцом может привести к тому, что налоговики откажут покупателю в вычете НДС. Чтобы претензий со стороны налоговых органов не было, покупателю нужно внимательно следить за датами выставления «авансовых» счетов-фактур и при необходимости просить продавца исправить в них дату, только вот не нужно забывать, что деньги к продавцу могут прийти позже, чем их перечислили.
На практике чаще всего покупателю выставляют счет, содержащий все существенные условия договора. И оплата покупателем такого счета свидетельствует о том, что между сторонами заключен договор в письменной форме. Если покупатель хочет получить вычет НДС с аванса в таком случае, то нужно потребовать от продавца, чтобы он указал в счете, что товары (работы, услуги) оплачиваются в порядке предоплаты.
Получив аванс, продавец должен будет выставить в адрес покупателя счет-фактуру в течение пяти календарных дней с даты получения предоплаты (п. 1 ст. 168 НК РФ).
Покупатель сможет принять НДС к вычету только по счету-фактуре, который выставлен в течение пяти календарных дней с момента получения оплаты. В счете-фактуре обязательно надо будет указывать наименование товара. Согласно НК, продавец должен выписать счет-фактуру на каждый полученный аванс – даже при неденежной форме расчетов. Это касается и организаций, которые освобождены от уплаты НДС на основании ст. 145 НК РФ. То же относится и к организациям, реализующим товары, не облагаемые налогом. Но выставлять авансовый счет-фактуру в таких случаях нецелесообразно, поскольку в нем все равно указано «без НДС».
Чтобы вычет не задваивался, в том квартале, в котором суммы налога подлежат вычету, ранее принятый к вычету НДС с аванса нужно восстановить, то есть увеличить общую сумму начислений по налогу (подп. 3 п. 3 ст. 170 НК РФ).
Из этого следует, что в ситуации, когда предоплата и отгрузка приходятся на один квартал, покупателю придется вместо одной записи в книге покупок в следующем году сделать две записи в этой книге и еще одну – в книге продаж. Если предоплата перечислялась частями, работы еще прибавится.
Пример
Организация (продавец) заключила с организацией (покупатель) договор на поставку офисной мебели на сумму 118 тыс. руб. (в т.ч. НДС 18 тыс. руб.). Договором предусмотрено, что «Покупатель» перечисляет «Продавцу» предоплату в размере 50 тыс. руб. Предоплата перечислена уже в 2009 г. (например, 27-го февраля), а отгрузка произошла 2 апреля. Все изменения для продавца сводятся к тому, что счет-фактуру он составляет не в одном экземпляре, а в двух, один из которых в течение пяти дней после получения предоплаты передает покупателю (п. 3 ст. 168 и п. 5.1 ст. 169 НК РФ). В остальном все, как и прежде: НДС определяется по расчетной ставке и отражается в декларации за период, в котором была получена предоплата. В периоде отгрузки налог вновь начисляется на всю сумму договора, а НДС с аванса принимается к вычету. Соответственно, в адрес покупателя выставляется второй счет-фактура уже на всю сумму договора (на 118 тыс. руб. с учетом НДС).
А вот покупателю добавится хлопот, ведь получив от продавца счет-фактуру на предоплату, покупатель обретает также и право на вычет входного НДС по этой предоплате (п. 12 ст. 171 НК РФ). При этом помимо счета-фактуры для вычета потребуются документы, подтверждающие перечисление предоплаты, а также договор, в котором есть условие об авансе. Таким образом, в нашем примере «Покупатель» в 1 квартале 2009 г. сможет принять к вычету 7 627,12 руб. НДС, уплаченного им продавцу в составе аванса.
Итак, после получения от «Продавца» офисной мебели и соответствующего счета-фактуры «Покупатель» получает право на вычет уже всей суммы НДС по договору (18 тыс. руб.). При этом одновременно возникает обязанность восстановить налог, принятый к вычету по авансу (подп. 3 п. 3 ст. 170 НК РФ). Поэтому, в декларации за 2 квартал у «Покупателя» по данной операции будет отражен как вычет в размере 18 тыс. рублей, так и восстановление принятого ранее к вычету налога в размере 7 627,12 руб .
От обязанности выставлять авансовые счета-фактуры будут освобождены налоговые агенты, которые являются покупателями. С 2009 г. для налоговых агентов действует одно новое правило, которое скажется на их деятельности. Такие организации могут принять налог к вычету независимо от того, был ли НДС удержан из доходов контрагента.
С 2009 г. организации (предприниматели) выступают в таком качестве, не только арендуя государственное и муниципальное имущество, но и при получении объектов, не закрепленных за ГУПами (МУПами, учреждениями) и составляющих федеральную казну или казну субъекта РФ (муниципального образования).
Налоговую базу нужно определять отдельно при совершении каждой операции по реализации такого имущества. Она будет равняться сумме дохода от передачи госсобственности с учетом НДС. В этом случае налоговыми агентами станут признаваться хозяйствующие субъекты, купившие «ценный объект» (п. 3 ст. 161 НК РФ). Покупатели должны исчислить сумму налога расчетным методом, удержать ее из выплачиваемых доходов и уплатить в бюджет.
Коснулись изменения и комиссионеров, агентов и поверенных, реализующих продукцию иностранных лиц, не зарегистрированных в России в качестве налогоплательщиков. Если раньше обязанность налогового агента возникала только при продаже товаров, то сейчас на посредника легла дополнительная нагрузка, ему нужно отчитываться в случае реализации иностранными контрагентами работ, оказания ими услуг и передачи имущественных прав на территории Российской Федерации (п. 5 ст. 161 НК РФ).
При исчислении суммы НДС в таких случаях налоговым агентам не избежать обязанности по составлению счетов-фактур в порядке, установленном п. 3 ст. 168 НК РФ.
Обязанности налогового агента будут возникать и при продаже имущества по решению суда, в том числе в ходе проведения процедуры банкротства. «Почетный статус» возлагается на органы, организации (ПБОЮЛ), уполномоченные осуществлять реализацию такого имущества (п. 4 ст. 161 НК РФ).
Итак, налоговые агенты могут принять к вычету НДС, если налог был уплачен ими за счет собственных средств в соответствии с главой 21 НК РФ (п. 3 ст. 171 НК РФ), из которого исключено требование об удержании и уплате НДС из доходов налогоплательщика («первоначального продавца»). Самым значительным изменением при этом является возможность принятия к вычету НДС покупателями с предоплаты, не дожидаясь фактической отгрузки продукции.
Если читать дословно пункт 9 ст. 172 НК РФ, то в нем написано, что «вычеты сумм налога производятся на основании счетов-фактур … при наличии договора, предусматривающего перечисление указанных сумм ». Нет определенной ясности, что нужно прописать в договоре: просто обязанность покупателя уплачивать аванс в счет предстоящих поставок товаров (работ, услуг) или обязанность указывать в договоре определенные суммы.
Допустим, что в договоре необходимо указывать конкретную сумму аванса. Но в результате получается запутанная ситуация: что же делать, когда вдруг изменилась сумма аванса, или просто покупатель перечислил большую сумму (и сумма, указанная в договоре, и сумма в счете-фактуре и платежном поручении отличается) – не переписывать же каждый раз договор или составлять к нему дополнительные соглашения. Можно предположить, что под словами «указанных сумм» подразумевается то, что в договоре просто должно быть указано, что покупатель перечисляет аванс продавцу в счет будущих поставок (именно указание слова аванс, предоплата и т.п. , а не конкретной суммы). Однако это только предположительная точка зрения , пока нет официальных разъяснений. Но напомним, что в соответствии со ст. 3 НК РФ все неточности и неясности законодательства трактуются в пользу налогоплательщика .
Смысл в возмещении НДС с авансов присутствует только тогда, когда есть длинные по времени авансы, например по строительству. В случае когда внутри одного квартала уплачен аванс и прошла реализация, заниматься возмещением НДС с аванса нет никакого экономического смысла. А так как это право налогоплательщика, а не обязанность, то многие организации делать это не будут. Печально то, что нет разъяснений, как это реализовать в программе 1С 8.0. Предлагается выставлять счета-фактуры за каждую предоплату, а если оказываются услуги интернета, к примеру, и юридические (физические) покупатели сами принимают решение, когда пополнить свой лицевой счет у провайдера услуг? И никаких счетов на предоплату в этом случае нет, да и не будет. И выставлять счета-фактуры на аванс автоматически просто по платежным документам нет возможности, нужно будет вводить эти счета-фактуры вручную (например, по 300-500 счетов-фактур в месяц), абсурд.
Если покупатель не предъявит к вычету НДС с аванса, итоговая величина НДС не будет занижена. Если отгрузка в счет аванса состоится в том же квартале, в котором получена предоплата, то сумма налога, заявленная к уплате или возмещению по декларации, вообще не изменится и какие-либо штрафные санкции покупателю не грозят.
Поэтому в соответствии с п. 1 ст. 171 НК РФ имеет право уменьшить общую сумму налога на налоговые вычеты. «Имеет право», но никак не обязан.
Новый порядок выставления «авансовых» счетов-фактур вступил в силу с 1 января 2009 г. и подлежит применению, если отгрузка состоялась после 31 декабря 2008 г. (п. 11 ст. 9 Федерального закона от 26 ноября 2008 г. № 224-ФЗ). Ели аванс получен от покупателя в 2009 г., понятно, что продавец однозначно должен руководствоваться новыми правилами. А что если аванс поступил, допустим, в конце 2008 г. и до 31 декабря этого же года включительно товар отгружен не был? Казалось бы, по справедливости новые правила должны распространяться и на эту ситуацию. Однако на практике применить их проблематично. Дело в том, что, получив от покупателя аванс, например, 10 декабря, продавец уже оформил счет-фактуру по старым правилам в одном экземпляре. И зарегистрировал его у себя в книге продаж. Значит, выставить аналогичный документ в 2009 г. в адрес покупателя не получится. Ведь у двух экземпляров одного и того же счета-фактуры не могут быть разные даты. И даже если продавец пойдет навстречу покупателю и все же выставит счет-фактуру на аванс 2008 г., вычет НДС по такому счету-фактуре будет довольно рискованным. В данном случае покупателю грозит то, что по данной операции НДС к вычету налоговики не примут. Для продавца никаких правовых последствий не наступает, ведь ответственность за неправильное оформление (несвоевременную передачу) счета-фактуры продавцом Налоговым кодексом вообще не установлена, и никаких особых случаев и исключений из правил нет.
Если покупатель оплатил аванс 31 декабря 2008 г., отгрузка по полученному авансу будет происходить в 2009 г. А в соответствии с п.11 ст. 9 ФЗ № 224-ФЗ положения пунктов 3–5 ст. 161 НК РФ (касающиеся обязанности выставления счета-фактуры) применяются при отгрузке товаров (выполнении работ, оказании услуг) и при передаче имущественных прав, осуществляемых начиная с 1 января 2009 г.
Получается так, что вроде бы операция произошла в 2008 г., но отгружаться товар будет в 2009 г., а значит, и применять нужно новый порядок выставления счетов-фактур. Этот вопрос спорный, и пока не будет официальных разъяснений Минфина, к единой точке зрения прийти невозможно.
Например, если организация в декларации за четвертый квартал 2008 г. начисленный в этом периоде НДС со стоимости строительно-монтажных работ (СМР) для собственного потребления решит принять к вычету, так поступать нельзя
. Несмотря на то, что на дату подачи декларации за четвертый квартал уже действуют новые правила предъявления НДС к вычету со стоимости СМР для собственного потребления.
Дело в том, что новая редакция п. 5 ст. 172 НК РФ применяется к работам, выполненным после 1 января 2009 года. Поэтому налог, начисленный со стоимости СМР в четвертом квартале 2008 г., можно заявить к вычету по старым правилам, то есть в первом квартале.
Все привыкли, что НДС – это не тот налог, который можно включить в расходы при расчете налога на прибыль (п. 19 ст. 270 НК РФ). Налогооблагаемую прибыль организации нельзя уменьшать на расходы в виде налогов, которые она предъявляет своим покупателям в соответствии с НК РФ.
Под это определение попадает НДС – его ведь предъявляют в цене товара покупателям, но не всегда. Исключение – НДС, который нужно платить с авансов под предстоящие поставки, его как раз никто никому не предъявляет.
Статья 168 НК РФ говорит, что предъявить покупателю сумму НДС дополнительно к цене товара организация обязана при его реализации. То есть до реализации предъявить НДС покупателю невозможно, в момент получения аванса никакой реализации еще нет – на то он и аванс.
Поэтому начисленный с аванса НДС ничто не мешает отнести к прочим расходам по пункту 1 ст. 264 НК РФ. Он позволяет уменьшать налогооблагаемую прибыль на любые начисленные налоги, за исключением названных в статье 270 (а под нее НДС с авансов не попадает). Списав НДС с полученной предоплаты в составе прочих расходов, организация сэкономит почти четверть (24%) его суммы.
В момент реализации товара, под поставку которого организация получила аванс, нужно начислить НДС. Вот этот НДС уже считается предъявленным (реализация состоялась), и на него налогооблагаемую прибыль уменьшать нельзя. Одновременно можно поставить к вычету и НДС, начисленный с аванса.
Однако в налоговой службе, скорее всего, будут против включения НДС с авансов в расходы. И если организация не захочет иметь судебных разбирательств с инспекцией, то, поставив НДС с аванса к вычету, нужно показать его сумму в доходах. Но в этом случае нужно тщательно просчитать, будет ли такая затея выгодной.
Это зависит от многих факторов: как часто организация заключает договоры на условиях предоплаты, сколько проходит времени между получением аванса и отгрузкой, насколько равномерно они распределены по месяцам и прочее. Например, если авансы получаются нечасто и между ними и отгрузкой проходит немало времени, то, скорее всего, окажется выгодным включать НДС с предоплаты в расходы, а затем в момент вычета признавать его в доходах. Ведь в этом случае примерно четверть от суммы НДС с аванса можно отдать государству не в момент его получения, а в момент отгрузки.
Управление налогообложения прибыли ФНС сообщает: «Да, суммы НДС с авансов можно признать как прочие расходы. Правда, письменно эту позицию налоговая служба еще ни разу не высказывала – запросов таких еще никто не присылал. Поставив к вычету перечисленный с предоплаты НДС, его сумму нужно признать в составе доходов» .
Стремясь получить НДС в бюджет пораньше, законодатели ввели особый налог – НДС с авансов. От самого НДС он отличается тем, что его не предъявляют покупателю и платят еще до того, как возникнет объект НДС – реализация. Этого нюанса авторы 25-й главы, стремящиеся очистить «налоговые» расходы от НДС, не учли.
А вот перечисленная в бюджет сумма налога с авансов служит самым обычным, таким же, как и все остальные, вычетом при расчете НДС. Никому ведь не приходит в голову требовать заплатить с суммы вычета НДС, заплаченного поставщику! Это всего лишь элемент расчета суммы налогового обязательства, иного, чем налог на прибыль, и никак с ним не связанного.
Покупатель не получил с 2009 г. право на вычет НДС при передаче в качестве предоплаты за товар векселя третьего лица. По словам специалистов ФНС, права на вычет такого НДС покупатель не имеет. Все дело в формулировке п. 12 ст. 171 НК РФ, на основании которого покупатель получил право на вычет НДС с авансов. Речь в этой норме идет об авансах, перечисленных живыми деньгами. Если переданы товары, то права на вычет нет. Кроме того, в счете-фактуре на аванс продавец не сможет указать номер платежного поручения на перечисление аванса, а это нарушение составления порядка счетов-фактур.
Если по итогам налогового периода сумма налоговых вычетов превышает общую сумму начисленного НДС, полученная разница подлежит возмещению (зачету, возврату) после проверки налоговым органом обоснованности суммы налога, заявленной к возмещению, в рамках камеральной налоговой проверки. В случае выявления нарушений законодательства о налогах и сборах в ходе проведения камеральной налоговой проверки составляется акт налоговой проверки, на основании которого руководитель (заместитель) налогового органа выносит решение о привлечении налогоплательщика к ответственности за совершение налогового правонарушения или об отказе в привлечении к ответственности.
Если не выявлены нарушения, то в течение семи дней по окончании проверки налоговый орган должен принять решение о возмещении НДС из бюджета. Одновременно с решением выносится Решение о возмещении (полностью или частично) суммы налога , заявленной к возмещению (решение об отказе).
В соответствии с изменениями, внесенными в п. 3 ст. 176 НК РФ, налоговый орган с 1 января 2009 г. одновременно с решением о привлечении к ответственности или об отказе о привлечении к ответственности принимает такие виды решений:
1) решение о возмещении полностью суммы налога, заявленной к возмещению;
2) решение об отказе в возмещении полностью суммы налога, заявленной к возмещению;
3) решение о возмещении частично суммы налога, заявленной к возмещению, и решение об отказе в возмещении частично суммы налога, заявленной к возмещению.
Итак, внесенные в гл. 21 НК РФ поправки влекут за собой следующее.
1. Для продавца - дополнительную бумажную волокиту и расходы на рассылку счетов-фактур. Но если продавец в нарушение установленной обязанности не будет выставлять счета-фактуры на полученный аванс, то налоговый орган при проверке может привлечь его к ответственности за и объектов налогообложения и оштрафовать как минимум на 5 000 руб. Поэтому продавец должен выписывать «авансовые» счета-фактуры и подшивать их в журнал учета выставленных счетов-фактур, чтобы потом можно было предъявить их при проверке. Но если он не захочет возиться с соблюдением сроков выставления счетов-фактур и их рассылкой покупателям, то он может этого не делать, для него это ни на что не повлияет.
2. Для покупателя - увеличение количества документов и операций, подлежащих отражению в бухгалтерском учете и налоговых регистрах. Поскольку предъявление НДС к вычету - это право, а не обязанность покупателя, то, учитывая сложный механизм вычета «авансового» НДС, он при желании может его не применять. А действовать, как и ранее - предъявлять НДС к вычету только по фактически полученным товарам (работам, услугам). Никаких негативных последствий для него в этом случае не будет.
Авансом, в общем случае, называется перечисление денежных средств в счет поставки товаров или оказания услуг по заключенному договору. Предоплата может быть как частичной так и полной, это определяется условиями договора.
В российском законодательстве аванс и задаток — различные понятия. Основной признак, по которому принято их различать — это необходимость возврата в случае неисполнения обязательств.
Если контрагент не осуществил поставку товара или не предоставил услугу, то выплаченный покупателем задаток последнему не возвращается. Аванс же должен быть возвращен. Также, задаток, в отличие от аванса, исчисляется только в денежном выражении.
Кроме того, условия и размер аванса определяются в тексте самого договора, а в случае задатка, как правило, составляется отдельное дополнительное соглашение.
Признаки аванса
НДС с авансов выданных
Стоит иметь в виду, что покупатель не имеет права взять к вычету НДС с перечисленного аванса, если закупаемый товар планируется использовать в необлагаемой НДС деятельности.
НДС с авансов полученных
(подрядчиком и т. д.), учитываются на счете 62, субсчет «Авансы».
Авансом полученным считается сумма, поступившая раньше, чем произошло выполнение обязательств по договору, т.е. подписан акт о выполненных работах. Если денежные средства перечислены в день отгрузки товара (предоставления услуги), это тоже не будет авансом.
Рассмотрим наш пример, но уже со стороны продавца — фирмы «Аксель».
Проводки после получения аванса в декабре 2015 года:
После отгрузки товара в феврале 2016 года:
То есть, организация-продавец имеет право взять к вычету НДС, начисленный по полученному авансу только после свершения факта реализации. При частичной реализации закрытие НДС происходит тоже частично: сумма проводки Дт 68 — рассчитывается пропорционально фактической реализации.
Отражение НДС с авансов в балансе
Многие предприятия работают по предоплате. Получение аванса накладывает на поставщика определенные обязательства, которые касаются не только выполнения условий договора и последующей отгрузки товаров в срок, но и начисления налога на добавленную стоимость.
С другой стороны, НДС начисляется и при самой отгрузке. Но вот двойного налогообложения здесь не возникает, потому что предприятию предоставляется право получить вычет НДС с полученных авансов. В этой статье мы разберемся, как делается расчет НДС с авансов полученных, какие документы и когда оформляются, а также в каком порядке делается вычет НДС с аванса при последующей отгрузке.
1. Расчет НДС с авансов, полученных от покупателей
2. Проводки по НДС с аванса полученного
3. Вычет НДС с полученного аванса
4. НДС с аванса пример
5. Вычет НДС при частичной отгрузке
6. Ставка НДС с авансов полученных
7. Расчет НДС с авансов по товарам с разной ставкой
8. НДС в счете-фактуре на аванс
9. НДС с аванса в книге продаж
10. Книга покупок при вычете НДС с авансов
11. Отражение НДС с авансов в 1С: Бухгалтерия
Итак, идем по порядку. Если у вас нет времени читать длинную статью, посмотрите короткое видео ниже, из которого вы узнаете все самое важное по теме статьи.
(если видео видно нечетко, внизу видео есть шестеренка, нажмите ее и выберите Качество 720р)
Более подробно, чем в видео, разберем тему дальше в статье.
1. Расчет НДС с авансов, полученных от покупателей
Объект обложения НДС появляется, когда имеют место операции по реализации товаров, работ или услуг на территории РФ (п.1 ст.146 НК). При получении авансов от покупателей у организации также появляется обязанность начислить и уплатить НДС. Расчет НДС с авансов происходит с использованием расчетной ставки 18/118 или 10/110, а налоговая база – это сумма полученной предоплаты (ст.154 НК).
Аванс или предоплата – это оплата, которая получена поставщиком (продавцом) до наступления даты фактической отгрузки продукции или до момента оказания услуг (п.1 ст.487 ГК).
Алгоритм исчисления НДС при получении вами денежных средств, связанных с расчетами по оплате товаров (работ, услуг) приведен в виде схемы на картинке.

На сумму полученной предоплаты выписываете счет-фактуру в 2-х экземплярах:
- 1-й в пятидневный срок (дни календарные) выставляете покупателю (ст.168 НК);
- 2-й регистрируете в книге продаж и оставляете себе, позже он еще вам пригодится.
Как отражать НДС в счете-фактуре на аванс и какие есть нюансы заполнения документа в такой ситуации, обсудим чуть позже. Пока же – дальнейший порядок действий.
Авансовый счет-фактура регистрируется в книге продаж (п. 3, 17 Правил ведения книги продаж).
После того, как вы отгрузите товары или окажете услуги (выполните работы) вам нужно:
- выставить новый счет-фактуру на реализацию (опять в 2 экземплярах – себе и покупателю), зарегистрировать его в книге продаж, выставить его покупателю (п. 5 ст. 169 НК РФ, п. 14 ст. 167, п. 3 ст. 168, п. 3 Правил ведения книги продаж).
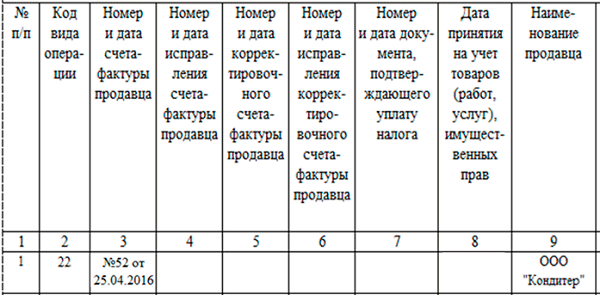
- авансовый счет-фактуру зарегистрировать в книге покупок ((п. 8 ст. 171, п. 6 ст. 172 НК РФ, (п. 22 Правил ведения книги покупок).
2. Проводки по НДС с аванса полученного
Итак, общий порядок действий мы разобрали, теперь посмотрим, какие составляются проводки по НДС с аванса полученного, и что в дальнейшем с этим НДС происходит. Организация же не только налоговый учет ведет, но и бухгалтерский. А счета в разбираемой нами ситуации весьма специфические, многие бухгалтеры в них путаются.
Для начала отметим, что сами расчеты с покупателями и заказчиками происходят с использованием двух субсчетов к счету 62:
- 62-1 «Расчеты с покупателями и заказчиками»
- 62-2 «Авансы полученные»
Для учета НДС нам потребуется отдельный субсчет к счету-«помойке» 76:
- 76-АВ «НДС по авансам полученным»
Такое название счета предлагает нам программа 1С: Бухгалтерия. Если вы пользуетесь другой программой, то субсчет может быть другим, но это не принципиально. Некоторые бухгалтеры путают два счета: 76-АВ и 76-ВА. Первый – для авансов полученных, второй – для выданных (он нужен, если вы принимаете к вычету НДС с выданных авансов). Я всегда запоминаю так: ВА – выданные авансы, а АВ – стало быть, наоборот – полученные.
Когда вы получаете аванс на расчетный счет, то у вас будут проводки по поступлению аванса и начислению НДС:
Дебет 51 – Кредит 62-2 «Авансы полученные»
Дебет 76-АВ «НДС по авансам полученным» — Кредит 68
Как видно из проводок, наша задолженность бюджету увеличилась. Но с начисленным НДС мы не прощаемся, он нам еще сослужит службу. И до момента отгрузки он ждет своего часа на счете 76-АВ.
3. Вычет НДС с полученного аванса
При отгрузке товаров или подписании акта выполненных работ, оказанных услуг снова возникает объект обложения НДС – выручка. И снова начисляется НДС, теперь уже с отгрузки:
Дебет 62-1 «Расчеты с покупателями и заказчиками» — Кредит 90-1
Дебет 90-3 – Кредит 68
Что же получается, мы два раза начисляем НДС и платим в бюджет? Вовсе нет! При отгрузке организация получает право на вычет НДС с полученного аванса. Вы же помните, что налог на счете 76-АВ ждет своего часа?
Дебет 68 – Кредит Дебет 76-АВ «НДС по авансам полученным»
Заодно делается проводка по зачету аванса:
Дебет 62-2 «Авансы полученные» — Кредит 62-1 «Расчеты с покупателями и заказчиками»
А теперь посмотрим пример расчета НДС с аванса.
4. НДС с аванса пример
В январе 2016 года ООО «Снежинка» заключило с покупателем ООО «Льдинка» договор поставки холодильников. Сумма по договору 118 000 руб. (в том числе НДС 18000 руб.). 15 января 2016 года ООО «Снежинка» получило от покупателя аванс в размере 59000 руб. (перечисление аванса предусмотрено договором поставки).
Рассчитаем НДС с аванса:
59000 руб. * 18% / 118% = 9000 руб.
Дебет 51 – Кредит 62-2 «Авансы полученные» — на сумму 59000 руб. – получена предоплата от покупателя
Дебет 76-АВ «НДС по авансам полученным» — Кредит 68 – на сумму 9000 руб. – начислен НДС с аванса
В феврале 2016 года ООО «Снежинка» отгрузило покупателю холодильники. Выставлен новый счет-фактура по отгруженным товарам, одновременно НДС с аванса принимаем к вычету. В учете делаем проводки:
Дебет 62-1 «Расчеты с покупателями и заказчиками» — Кредит 90 – на сумму 118000 руб. – отражаем выручку от продаж
Дебет 90 – Кредит 68 – на сумму 18000 руб. – начислен НДС с реализации
5. Вычет НДС при частичной отгрузке
Итак, НДС, рассчитанный с сумм предоплаты в счет предстоящих поставок, после отгрузки товаров, выполнения работ, оказания услуг принимается к вычету. Вычет предоставляется в сумме налога, который рассчитан при получении предоплаты (п.6 ст.172 НК).
Следовательно, если стоимость отгруженного товара меньше суммы полученной предоплаты, продавец вправе принять к вычету НДС только в отношении отгруженных товаров в размере, который указан в счете-фактуре.
Изменим условия предыдущего примера. В январе 2016 года ООО «Снежинка» заключило с покупателем ООО «Льдинка» договор поставки холодильников. Сумма по договору 118 000 руб. (в том числе НДС 18000 руб.). 15 января 2016 года ООО «Снежинка» получило от покупателя аванс в размере 118000 руб. (перечисление аванса предусмотрено договором поставки).
Рассчитаем НДС с аванса:
118000 руб. * 18% / 118% = 18000 руб.
В учете будут сделаны проводки:
Дебет 51 – Кредит 62-2 «Авансы полученные» — на сумму 118000 руб. – получена предоплата от покупателя
Дебет 76-АВ «НДС по авансам полученным» — Кредит 68 – на сумму 18000 руб. – начислен НДС с аванса
Составлен счет-фактура на аванс и выставлен покупателю.
В феврале 2016 года ООО «Снежинка» отгрузило покупателю холодильники на сумму 59000 руб., в том числе НДС 18%. Выставлен новый счет-фактура по отгруженным товарам, одновременно НДС с аванса принимаем к вычету, но не больше НДС с отгрузки. В учете делаем проводки:
Дебет 62-1 «Расчеты с покупателями и заказчиками» — Кредит 90 – на сумму 59000 руб. – отражаем выручку от продаж
Дебет 90 – Кредит 68 – на сумму 9000 руб. – начислен НДС с реализации
Дебет 68 – Кредит Дебет 76-АВ «НДС по авансам полученным» — на сумму 9000 руб. – принят к вычету НДС с предоплаты
Дебет 62-2 «Авансы полученные» — Кредит 62-1 «Расчеты с покупателями и заказчиками» — на сумму 59000 руб. – зачтен аванс
Остальную часть «авансового» НДС можно принять к вычету, когда будет отгружена оставшаяся часть холодильников.
6. Ставка НДС с авансов
Может случиться ситуация, когда организация продает товары, облагаемые по разным ставкам, допустим 10% и 18%. По договору поставки продаются разные товары. Получена предоплата, и возникает вопрос, какая ставка НДС с аванса будет использована в этом случае?
Если у компании возникает необходимость оформить длительные договорные отношения, то удобнее всего это сделать с помощью конструкции рамочного договора. Его суть состоит в том, что стороны согласуют в таком соглашении все интересующие их условия, кроме существенных.
Например, компании заключают договор поставки и предусматривают в нем условия об ответственности, непреодолимой силе, порядке взаимодействия, но не прописывают собственно предмет (наименование и количество товара).
Существенные же условия договора уточняются сторонами, только когда возникает потребность приобрести товар в конкретном ассортименте и количестве. Обычно условие о предмете указывают в приложениях к договору, которые являются его неотъемлемыми частями или же в заявках, спецификациях, допсоглашениях (по товарным накладным — спорно).
Прикладываемая к договору поставки спецификация представляет собой перечень поставляемых товаров, их характеристики, количество, стоимость.
В договоре прописываются основные положения и условия поставки, обязанности сторон, а в спецификации - перечень продукции и, при необходимости, ее составных частей. При внесении изменений в перечень поставки изменяется только приложение-спецификация.
Изменения в спецификацию вносятся, по взаимной договоренности сторон, перевыпуском прежней или выпуском дополнения.
Перечисленные товары и их характеристики, стоимость должны совпадать с описанием в товарной накладной.
В некоторых случаях спецификация передается по факсу или электронной почте, но об этом необходимо прописать в договоре во избежание разногласий и претензий. И рекомендуется подтверждать электронные документы оригиналами, выполненными на бумаге.
Чтобы избежать признания поставок разовыми сделками, в документах, сопровождающих передачу товара, нужно делать ссылки на рамочный договор. А в самом договоре должен быть определен документ, в котором будут уточняться существенные условия договора.
Таким образом, аванс перечисляется в связи с определенным заказом, состав которого прописан, например, в спецификации. И из этого документа совершенно определенно видно, какая ставка НДС с аванса будет применяться, сколько и какие товары, отгружаемые впоследствии, будут облагаться по ставкам 10 или 18%.
7. Расчет НДС с авансов по товарам с разной ставкой
В марте 2016 года ООО «Сахарок» получило предоплату от ООО «База» в счет поставки 100 кг сахара по 44 руб. за кг, в т.ч. НДС 10% и 50 кг шоколадных конфет по 354 руб. за кг, в т.ч. НДС 18%. Итого сумма заказа 22 100 руб.
В апреле заказ был отгружен покупателю.
Дебет 51 – Кредит 62-2 «Авансы полученные» — на сумму 22100 руб. – получена предоплата от покупателя
Дебет 76-АВ «НДС по авансам полученным» — Кредит 68 – на сумму 3100 руб. – начислен НДС с аванса
Составлен счет-фактура на аванс и выставлен покупателю.
После отгрузки:
Дебет 62-1 «Расчеты с покупателями и заказчиками» — Кредит 90 – на сумму 22100 руб. – отражаем выручку от продаж
Дебет 90 – Кредит 68 – на сумму 3100 руб. – начислен НДС с реализации
Дебет 68 – Кредит Дебет 76-АВ «НДС по авансам полученным» — на сумму 3100 руб. – принят к вычету НДС с предоплаты
Дебет 62-2 «Авансы полученные» — Кредит 62-1 «Расчеты с покупателями и заказчиками» — на сумму 22100 руб. – зачтен аванс
Если бы отгрузка была совершена не в полном объеме, то мы могли бы принять к вычету НДС с предоплаты только в сумме, равной НДС с отгрузки.
8. НДС в счете-фактуре на аванс
Итак, основные правила, по которым делается расчет НДС с авансов, мы обсудили, по бухгалтерским проводкам прошлись. Теперь давайте поговорим об особенностях составления документов.
Сначала посмотрим, как отражается НДС в счете-фактуре на аванс, и какие есть особенности в заполнении данного документа. На рисунке вы можете посмотреть пример. Давайте остановимся на тех реквизитах, которые отличаются по сравнению с отгрузкой.
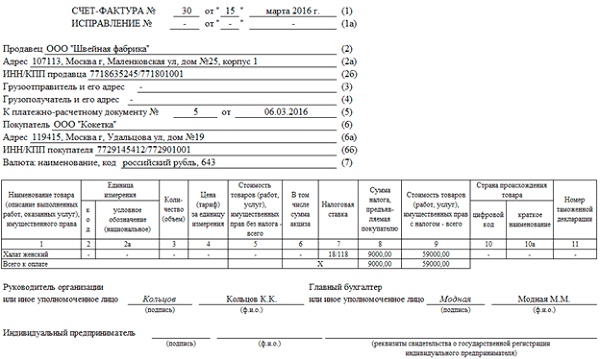
— Номер счета-фактуры. «Авансовые» счета-фактуры нумеруются в общем хронологическом порядке вместе с обычными счетами-фактурами. Особый порядок нумерации для счетов-фактур, выставленных на сумму аванса, не предусмотрен (письмо Минфина России от 10.08.12 № 03-07-11/284).
— Грузоотправитель и его адрес. В «авансовом» счете-фактуре в строке 3 ставится прочерк.
— Грузополучатель и его адрес. В «авансовом» счете-фактуре в строке 4 ставится прочерк.
— К платежно-расчетному документу №___ от_______________
В строке 5 авансового счета-фактуры должны быть указаны номер и дата составления платежно-расчетного документа или кассового чека, по которым перечислена предоплата (подп. «з» п. 1 Правил заполнения счета-фактуры, утв. постановлением Правительства РФ от 26.12.11 № 1137). Незаполнение данной строки может стать причиной отказа в вычете налога с предоплаты.
— Наименование товара (описание выполненных работ, оказанных услуг) имущественного права. Точное или обобщенное наименование поставляемых товаров, работ или услуг.
— Единица измерения. В «авансовом» счете-фактуре в графе 2 ставится прочерк.
— Количество (объем). В «авансовом» счете-фактуре в графе 3 ставится прочерк.
— Цена (тариф) за единицу измерения. В «авансовом» счете-фактуре в графе 4 ставится прочерк.
— Стоимость товаров (работ, услуг), имущественных прав без налога – всего. В «авансовом» счете-фактуре в графе 5 ставится прочерк.
— В том числе сумма акциза. В «авансовом» счете-фактуре в графе 6 ставится прочерк.
— Налоговая ставка. Расчётная ставка: 10/110 или 18/118 при получении предоплаты
Если аванс перечислен в отношении отгрузок, облагаемых по ставкам 10 и 18%, то в авансовом счете-фактуре поставщик может выделить товары, облагаемые по разным ставкам, в отдельные позиции исходя из сведений, содержащихся в договоре (письмо Минфина России от 06.03.09 № 03-07-15/39).
— Стоимость товаров (работ, услуг), имущественных прав с налогом – всего. В «авансовом» счете-фактуре продавец должен указать всю полученную им сумму оплаты с учетом НДС.
В «авансовом» счете-фактуре в графе 10, 10а, 11 ставится прочерк.
9. НДС с аванса в книге продаж
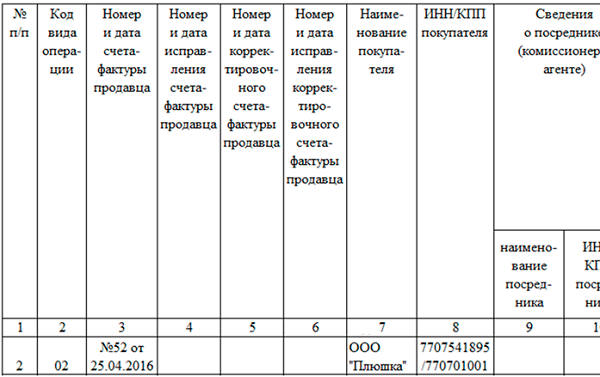
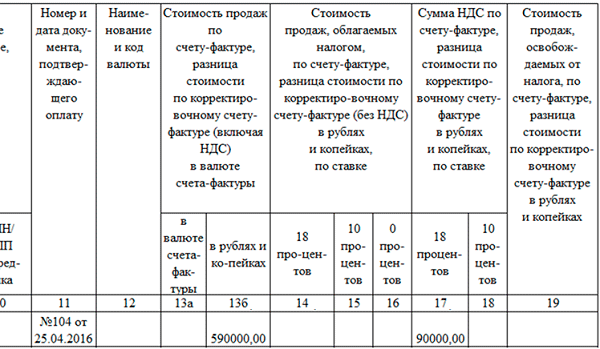
Сформированный НДС регистрируется в Книге продаж. Книга продаж – это специальный регистр налогового учета по НДС. Она ведется с целью определить сумму НДС, причитающуюся к уплате в бюджет. Форма и порядок ведения книги продаж установлены в приложении 5 к постановлению Правительства РФ от 26 декабря 2011 г. № 1137.
Пример регистрации смотрите на рисунке (картинка широкая, поэтому она разрезана на 2 части).
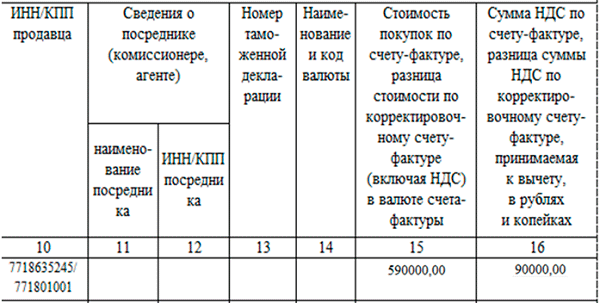
10. Книга покупок при вычете НДС с авансов
И нам осталось посмотреть, как регистрируется авансовый счет-фактура при отгрузке товаров в книге покупок. Книга покупок также является специальным регистром налогового учета по НДС. Именно в ней собирается весь НДС, принимаемый организацией к вычету. Форма и порядок ведения книги покупок также установлены в постановлении Правительства РФ от 26 декабря 2011 г. № 1137.
11. Отражение НДС с авансов в 1С: Бухгалтерия
Для тех, кто ведет учет в программе 1С: Бухгалтерия – смотрите, как производится отражение НДС с полученных авансов в 1С в видео-формате.
Какие проблемные вопросы по начислению НДС с авансов, полученных от покупателей, накопились у вас? Задавайте их в комментариях!
Расчет НДС с авансов, полученных от покупателя
Как определить НДС с авансов полученных? Как его правильно рассчитать? Для начала давайте определимся, что включается в понятие "аванс". В заключенных договорах поставки часто при расчетах за продукцию предполагается предоплата (аванс) в счет будущих поставок. Авансы – это гарантия оплаты за всю партию товара в будущем. К тому же с полученных сумм за продукцию у налогоплательщика возникает обязанность по уплате НДС с авансов полученных.
Здесь возникает такая ситуация: сумма НДС включается в сумму полученной продукции. К тому же, НДС начисляется при непосредственной отгрузке товара. Здесь есть вероятность двойного налогообложения, если бы не тот факт, что компания может получить вычет НДС с авансов при определенных условиях. Рассмотрим эти условия подробнее.
Согласно п.1 ст.146 НК объект обложения НДС возникает в том случае, когда компания осуществляет операции по реализации товаров, работ, услуг на территории РФ. В момент получения авансов от заказчиков и покупателей компания также обязана начислить НДС по расчетной ставке 10/110 (по продуктам, детским товарам и пр.) или 18/118 (по остальным товарам). Налоговой базой в данном случае является общая сумма предоплаты с НДС (ст.154 НК).
Что такое аванс (предоплата)? Это сумма оплаты за товары (работы, услуги), полученная поставщиком до момента фактической отгрузки этого товара (работ, услуг) (на основании п.1 ст.487 ГК).
При получении аванса необходимо выписать счет-фактуру в 2-х экземплярах в пятидневный срок (считаем календарные дни): один экземпляр – для покупателя (ст.168 НК), второй для вас, который необходимо зарегистрировать в книге продаж.
При наступлении реализации товара (услуги) вы выставляете (ст.168 НК) еще один счет-фактуру на отгруженный товар снова в 2 экземплярах (для вас и покупателя), регистрируете его снова в книге продаж.
Одновременно с этим вы регистрируете счет-фактуру на аванс в книге покупок.
Итак, в какой момент можно сделать вычет НДС с полученных авансов? Здесь должны быть выполнены следующие условия: НДС с предоплаты должен быть перечислен в бюджет, а товары (работы, услуги) реализованы (п.8 ст.171 НК).
Рассмотрим вычет НДС с авансов полученных на примерах.
Пример 1.
ООО «Рябинушка» заключает с покупателем ООО «Альянс» договор поставки на хозяйственные товары в феврале 2013. Сумма договора составила 236 000 рублей (из них 36 000 руб. – НДС). 10 февраля ООО «Рябинушка» получает от ООО «Альянс» предоплату в сумме 50% от общей суммы договора 118 000 рублей, что оговаривается в условиях поставки.
Произведем расчет НДС с аванса полученного.
118 000 x 18/118% = 18 000рублей.
Д-т 51 К-т 62-2 «Авансы полученные» = 118 000 руб. – на расчетный счет поступили денежные средства в виде предоплаты
Д-т 76-АВ «НДС по авансам полученным» - К-т 68 = 18 000 – начислен НДС с аванса
Составляем счет-фактуру на аванс и передаем 1 экземпляр покупателю.
В мае 2013 года ООО «Рябинушка» отгружает хозтовары покупателю. Выставляем счет-фактуру на отгрузку, и принимаем к вычету аванс. В бухгалтерском учете делаем проводки по этим операциям
1.Д- 62-1 «Расчеты с покупателями и заказчиками» К-т 90 = 236 000 руб. – отгружены товары покупателю
2.Д- 90 К-т 68 =36 000 руб. – начислен НДС с отгруженных товаров
3.Д-т 68 К-т 76-АВ «НДС по авансам полученным» = 18000 руб. – принимаем к учету вычет НДС с аванса
4.Д-т 62-2 «Авансы полученные» - Кредит 62-1 «Расчеты с покупателями и заказчиками» - на сумму 118 000 руб. – зачтен аванс от ООО «Альянс».
Т.е. за первый квартал ООО «Рябинушка» перечислит 18 000 руб. НДС, а за второй квартал 2013 года:
36 000 -18 000 = 18 000 рублей.
Если возвращен аванс
При возвращении предоплаты в случае расторжения договора компания также имеет право на вычет НДС с авансов. Реализовать это право можно только в течение года с момента возврата аванса.
Делаем проводки в учете.
Д-т 62 «Авансы полученные» К-т 51 – с расчетного счета произведен возврат аванса покупателю
Д- 68 К-т 76-АВ «НДС по авансам полученным» - НДС с аванса принят к вычету.
Авансовый счет-фактура при этом должна быть зарегистрирована в книге покупок.
Бывают ситуации, когда вы не можете вернуть аванс покупателю, с которого уже начислен и уплачен НДС. Если покупатель, которому вы возвращаете аванс, ликвидирован, например, то вычет НДС с авансов вы не сможете вернуть. Тогда полученный аванс учитывается в составе внереализационных доходов в полном размере. К сожалению, уже уплаченный аванс нельзя принять к вычету, а также списать в затраты, поскольку не выполняется условие принятия к вычету авансов: реализации товара не было (п.6 ст.172 НК) и аванс не возвращен покупателю (п.5 ст.171 НК).
Как заполнить книгу продаж читайте .
Бесплатная книга
Скорее в отпуск!
Для того, чтобы получить бесплатную книгу, введите данные в форму ниже и нажмите кнопку "Получить книгу".




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации