
Назначение платежа в году. Платежные поручения по взносам
Ко всем совершаемым платежам формируются платежные поручения. Они необходимы для исполнения перевода денег. Чтобы средства дошли до получателя, платежка должна быть правильно заполнена. А как правильно заполняются поля платежного поручения в 2017 году? Образец вы можете найти в данной статье.
Форма платежного поручения утверждена на законодательном уровне. Утвердил и разработал ее Банк России. Найти ее можно в Положении №383-П. Кроме самой формы, Центробанк еще разработал и описал поля платежки.
Перед тем, как начать заполнять поля платежки, следует внимательно изучить требования к содержанию разделов документа. Их можно найти в Приложении №1 к разъяснениям Банка России. Также, стоит не забывать о рекомендациях Минфина о необходимости заполнения всех полей, которые служат для идентификации совершаемого платежа.
Приложение №3 к разъяснениям Центробанка содержит в себе форму платежки с указанными номерами полей. Образец полей платежного поручения приведен ниже:
Требования к оформлению платежки
Платежка может быть сформирована как в электронном формате (обязательно подписано ЭЦП), так и в бумажном.
К платежке бумажного формата предъявляются следующие требования:
- Платежка должна быть оформлена на листе, размером не более А4;
- Число формируемых экземпляров устанавливает кредитная организация;
- На первом экземпляре плательщик обязательно должен проставить свою личную подпись и штамп;
- Когда банк принимает платежку к исполнению, он проверяет соответствие проставленной подписи имеющейся карточке с образцами подписей.
В полях платежного поручения ни в коем случае не должно быть исправлений и подчисток. Контролем за целостностью платежки занимается кредитная организация.
Банк сможет принять только ту платежку, которая оформлена по официально утвержденной форме и в которой заполнены все необходимые реквизиты.
Расшифровка полей платежки
Расшифровка полей платежного поручения в 2017 году следующая:
- 1 – указание названия документа;
- 2 – код по ОКУД;
- 3 – номер по порядку;
- 4 – дата формирования платежки;
- 5 – вид совершаемого платежа;
- 6 – сумма операции прописью;
- 7 – сумма операции числами;
- 8 – ФИО или название отправителя средств;
- 9 – номер счета плательщика;
- 10 – кредитная организация плательщика;
- 11 и 12 – БИК и счет кредитной организации плательщика;
- 13 – кредитная организация получателя средств;
- 14 и 15 – БИК и номер счета кредитной организации получателя;
- 16 – ФИО или название получателя средств;
- 17 – номер счета получателя;
- 18 – вид совершаемой операции;
- 19 – срок исполнения платежа;
- 20 – назначение совершаемого платежа;
- 21 – очередность перечисления платежа;
- 22 – код УИН;
- 23 – резервная строчка;
- 24 – назначение совершаемого платежа;
- 60 и 61 – ИНН сторон совершаемой операции;
- 43 – личная подпись отправителя средств;
- 44 – фирменный штамп отправителя;
- 45 – отметка кредитной организации о списании средств;
- 62 – кредитная организация проставляет дату получения платежки;
- 71 – дата, когда деньги были списаны со счета;
- 101 – статус отправителя средств;
- 102 и 103 – КПП сторон платежа;
- 104 – КБК;
- 105 – код ОКТМО;
- 106 – основание для совершения платежа;
- 108 – номер документа-основания;
- 109 – дата формирования документа-основания;
110 – не заполняется.
Для того, чтобы банк перевел деньги с расчетного счета, ему нужно письменное распоряжение от владельца этого счета. И не просто распоряжение о переводе в свободной форме, а документ ー платежное поручение .
Платежное поручение должно быть заполнено на бланке с учетом всех правил, которые установлены нормативными документами. Иначе, платеж не состоится. И это не каприз банковских работников, а требование законодательства. А именно пунктов 4, 5 ст. 8 Федерального закона от 27.06.2011 № 161-ФЗ «О национальной платежной системе».
Из статьи вы узнаете о том, как заполнить поля платежного поручения: для оплаты товаров (работ, услуг), для уплаты налогов (акцизов, сборов), штрафов и пени.
1. Бланк и структура платежного поручения
2. Как заполнить поля платежного поручения, общие для всех платежей
3. Образец платежного поручения при оплате по договору
4. Как заполнить поля налогового платежного поручения
5. Поле 101 «Статус плательщика»
6. Поле 104 «КБК (код бюджетной классификации)»
8. Поле 106 «Основание платежа»
9. Поле 107 «Налоговый период»
10. Поле 108 «Номер основания платежа»
11. Поле 109 «Дата основания платежа»
12. Поле 22 «Код»
13. Поле 24 «Назначение платежа»
14. Формирование платежных поручений в 1С: Бухгалтерия 8 ред. 3.0
1. Бланк и структура платежного поручения
Основные нормативные документы , которые устанавливают правила заполнения платежного поручения
- Положение Банка России от 19.06.2012 N 383-П
- Положение ЦБ РФ «О платежной системе Банка России» от 29.06.2012 № 384-П
- Приказ Минфина России от 12.11.2013 N 107н
Бланк платежного поручения определен Положением № 383-П (приложение № 2). Именно его, и только его, нужно использовать для заполнения и последующей передачи в банк.
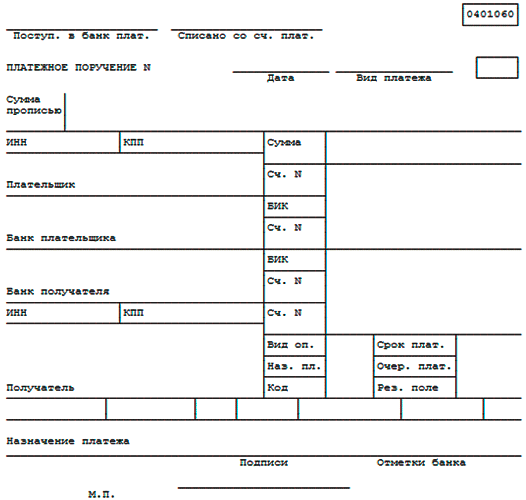
В бланк нельзя вносить изменения , добавлять и убирать поля. В приложении 3 Положения № 383-П все поля пронумерованы для удобства понимания требований заполнения документа. Это структура платежного поручения.
С точки зрения использования реквизитов платежного поручения, все платежи можно разделить на две группы :
- платежи за купленные товары, материалы, работы, услуги. В этом случае при оформлении платежного поручения используются поля 1 一 44, 60, 61, 102, 103.
- уплата налогов, сборов, акцизов и других платежей в бюджет. В этом случае, кроме полей, которые перечислены в пункте 1) нужно заполнить поля 101-109.
2. Как заполнить поля платежного поручения, общие для всех платежей
В таблице приведены основные требования нормативных актов к оформлению полей документа, которые должны быть заполнены и при оплате контрагентам, и при уплате налогов, сборов и акцизов в бюджет.

После таблицы расположен образец платежного поручения при оплате по договору.
| Номер реквизита | Наименование поля | Что заполнять | Пример |
| 1 | Название документа | Платежное поручение | Только так |
| 2 | Номер формы по ОКУД | 0401060 | Только так |
| 3 | Номер документа | Цифры, отличные от нуля | 25 |
| 4 | Дата | Дата составления документа в формате ДД.ММ.ГГГГ | 01.02.2017 |
| 5 | Вид платежа | Не заполнять | |
| 6 | Сумма прописью | С заглавной буквы, с начала строки:
|
125-50
Сто двадцать пять рублей 50 копеек Сто двадцать пять рублей |
| 7 | Сумма | Сумма платежа цифрами:
|
125-50 |
| 8 | Плательщик | Юридические лица: полное или сокращенное наименование//адрес местонахождения//
ИП: ФИО (ИП)//адрес местожительства (регистрации, пребывания)// Физ.лица, которые занимаются частной практикой: ФИО (указание на вид деятельности)//адрес местожительства (регистрации, пребывания)// |
ООО «Ракета» //Россия, г.Нижний Новгород, ул. Ленина д.25//
Субботин Павел Петрович (ИП) //Россия, г.Нижний Новгород, ул. Ленина д.25// Иванов Петр Васильевич (нотариус)// Россия, г.Нижний Новгород, ул. Ленина д.25// |
| 60 | ИНН | 10 цифр для юридического лица 12 цифр для ИП и физ.лица |
5257053618 |
| 102 | КПП | КПП плательщика
9 цифр только для юр.лиц |
526151001 |
| 9 | Сч. № | Номер расчетного счета, с которого должен производиться платеж (20 знаков) | 40702810500000000001 |
| 10 | Банк плательщика | Информация о банке плательщика:
|
Волго-Вятский банк Сбербанка, г. Нижний Новгород |
| 11 | БИК | БИК банка плательщика | 042202603 |
| 12 | Сч. № | Номер корреспондентского счета банка плательщика (20 цифр) | 30101810400000000225 |
| 13 | Банк получателя | Информация о банке получателя:
|
Северо-Западный банк Сбербанк России, г.Санкт-Петербург |
| 14 | БИК | БИК банка получателя | 044030653 |
| 15 | Сч. № | Номер корреспондентского счета банка, в котором находится расчетный счет получателя средств | 30101810500000000653 |
| 16 | Получатель | Юридические лица: полное или сокращенное наименование
Физические лица: ФИО ИП: ФИО, (ИП) Физ.лица, которые занимаются частной практикой: ФИО (вид деятельности) |
АО «Мотылек»
Сергеева Анна Петровна Сергеева Анна Петровна, (ИП) Сергеева Анна Петровна (адвокат) |
| 61 | ИНН | ИНН плательщика или КИО (код иностранной организации)
10 цифр для юридического лица 12 цифр для ИП и физ.лица |
7826059119 |
| 103 | КПП | КПП получателя
9 цифр только для юр.лиц Для ИП и физ.лиц не заполняется |
783906001 |
| 17 | Сч. № | Номер счета, на который должны быть зачислены деньги (20 знаков) | 40702810599910000001 |
| 18 | Вид оп. | Вид операции (шифр документа). Для платежного поручения ㄧ 01 | Только 01 |
| 19 | Срок плат. | Срок платежа. Не заполнять | |
| 20 | Наз.пл. | Назначение платежа. Не заполнять | |
| 21 | Очер.плат. | Очередность платежа. определяется ст. 855 ГК РФ, цифры от 1 до 5 | 5 |
| 22 | Код | Уникальный идентификатор платежа.
Заполняется в тех случаях, когда:
Если кода нет, то проставляется «0». |
20-25 знаков или 0 |
| 23 | Рез.поле | Резервное поле.
Не заполняется. |
|
| 24 | Назначение платежа | Причина перевода:
По налогам: подробнее в следующей части статьи. |
Оплата ремонтных работ по договору от 20.10.2016 № 100 по счету-фактуре от 20.12.2016 № 1036. В том числе НДС (18%) 18000,00 руб. |
| 43 | М.П. | Место для печати. | |
| 44 | Подписи | Подписи работников организации-плательщика.
Образцы подписи сотрудников, которые могут подписывать платежные документы, должны быть заранее предоставлены в банк. |
|
| 110 | Не заполняется | ||
| 101-109 | Используются для перечислений в бюджет. При платежах между юридическими и физическими лицами не заполняются. Поля 102 и 103 «КПП» заполняется и при «обычных» переводах. | ||
3. Образец платежного поручения при оплате по договору
С учетом описанного выше платежное поручение при расчетах по договору выглядит следующим образом:

4. Как заполнить поля налогового платежного поручения
При заполнении таких платежек важно помнить, что в реквизитах получателя указываются данные ИФНС , в которую производится платеж .
Если вы не знаете реквизиты налоговой или сомневаетесь в их правильности, то, лучше всего, обратиться в «свою» ИФНС и попросить предоставить всю информацию . На основании пп.6 п.1 ст.32 НК РФ, налоговая инспекция не может отказать в предоставлении реквизитов платежа.
Про заполнение полей 1-44, 60, 61 было написано выше. Поэтому остановимся на основных полях налогового платежного поручения: 101-109.
5. Поле 101 «Статус плательщика»
Статус плательщика зашифрован двумя цифрами от 01 до 26. Он отвечает на вопросы:
- кто платит?
- что платит?
- за кого платит?
Где брать подробную информацию для заполнения этого поля? В приложении 5 к Приказу № 107н.
В таблице приведены наиболее распространенные ситуации по перечислению в бюджет.
Другие коды поля 101 носят более частный характер.
Много вопросов по заполнению платежного поручения на оплату страховых взносов появилось после передачи с 01 января 2017 года контроля за взносами в ФНС.
Обратите внимание, что в поле 101 платежки на перечисление взносов за работников на пенсионное, медицинское и социальное страхование ФНС рекомендовал ставить код 14 (письмо от 26.01.2017 № БС-4-11/1304@/НП-30-26/947/02-11-10/06-308-П). Однако банки оказались к этому не готовы, и пока вопрос решается, ФНС рекомендует ставить код 01 (письмо от 03.02.2017 № ЗН-4-1/1931@).
ИП при перечислении взносов за себя должны, как и раньше, использовать код 09 .
6. Поле 104 «КБК (код бюджетной классификации)»
Код состоит из 20 цифр. С помощью этих цифр зашифрована «полочка» для доходов в бюджетах разных уровней.
КБК прописаны в приложении 1 к Приказу Минфина России от 01.07.2013 № 65н «Об утверждении указаний о порядке применения бюджетной классификации Российской Федерации», последние изменения в этот Приказ были внесены 21.10.2016 Приказом Минфина России № 180н.
Все коды по налогам (сборам, акцизам и другим обязательным платежам), недоимкам, штрафам и пеням начинаются на 182.
КБК зависит от таких факторов, как:
- что за налог (акциз, сбор)
- платиться сам налог или недоимка, штрафы, пени
- бюджет, в который платиться налог
У каждого налога (сбора, акциза) КБК будут разные, причем для перечисления самого налога (сбора, акциза), а также недоимок, штрафов и пени по нему. В каждом случае нужно оформлять отдельные платежные поручения.
Примеры КБК
7. Поле 105 «ОКТМО»
Код состоит из 8 или 11 цифр. Обозначает код муниципального образования по «Общероссийскому классификатору территорий муниципальных образований», в котором собираются средства от уплаты налогов.
Коды ОКТМО в налоговой декларации и платежном поручении должны совпадать.
8. Поле 106 «Основание платежа»
В этом поле нужно проставить 2 прописные буквы. которые обозначают основание платежа. Пунктом 7 приложения № 2 Приказа № 107н предусмотрено всего 14 причин .
В таблице перечислены наиболее стандартные ситуации:
Если поле 106 не будет заполнено или в нем будет стоять «0», то у налоговых органов есть все основания для того, чтобы самостоятельно идентифицировать такой платеж.
Например , вы хотите погасить задолженность по налогу за прошлые периоды, не дожидаясь налоговой проверки. Если в поле «Значение основания платежа» не будет проставлено «ЗД», то налоговые органы могут принять это как платеж текущего года.
9. Поле 107 «Налоговый период»
Значение налогового периода закодировано десятью знаками, в том числе двумя разделителями – точками.
Этот реквизит платежного поручения показывает периодичность оплаты . Заполнять его нужно, как описано в таблице ниже.
| Ежемесячные платежи | |||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
| М | С | . | номер месяца (01 – 12) | . | год (4 знака) | ||||
| Квартальные платежи | |||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
| К | В | . | номер квартала (01 – 04) | . | год (4 знака) | ||||
| Полугодовые платежи | |||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
| П | Л | . | номер полугодия (01 – 02) | . | год (4 знака) | ||||
| Годовые платежи | |||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
| Г | Д | . | 0 | 0 | . | год (4 знака) | |||
Конкретная дата в привычном формате «ДД.ММ.ГГГГ» в поле 107 проставляется в таких случаях, как:
- законодательством установлена дата уплаты налога
- погашение задолженности по требованию налоговой
- погашение рассроченной, отсроченной, реконструируемой, приостановленной к взысканию задолженности
- погашение задолженности
- погашение инвестиционного налогового кредита
- погашение задолженности в ходе проведения процедур, связанных с банкротством
В тех случаях, когда оплата проводится для погашения задолженности по акту проверки или исполнительному документу, в поле 107 нужно поставить «0» .
10. Поле 108 «Номер основания платежа»
Само основание платежа зашифровано в поле 106. А в поле 108 нужно поставить номер этого документа , например, акта проверки, требования налоговой инспекции, исполнительного листа. При этом знак «№» писать не надо.
В поле 108 ставится «0» , когда платежное поручение заполняется для оплаты налогов текущего года или добровольного погашения задолженности за предыдущие периоды (поле 106 заполнено как «ТП» и «ЗД», соответственно).
11. Поле 109 «Дата основания платежа»
У основания платежа из поля 106, кроме номера, который должен быть прописан в поле 108, есть еще дата составления . Именно эту дату нужно проставить в поле 109 в формате ДД.ММ.ГГГГ. Дата основания платежа для налоговой декларации – дата подписания декларации (расчета) налогоплательщиком.
И только в том случае, когда платежное поручение заполняется для погашения задолженности за предыдущие периоды, в поле 109 ставится «0» .
12. Поле 22 «Код»
При заполнении этого поля в платежном поручении для перечислений в бюджет возможны два варианта:
- Платежное требование оформляется для добровольного погашения задолженности за предыдущие периоды или уплаты текущих налогов, сборов, страховых взносов , тогда в поле «Код» нужно ставить «0»
- При уплате недоимки, штрафов, пени по требованию налоговых органов, в поле «Код» нужно проставить уникальный идентификатор начисления (УИН), который должен быть указан в требовании.
УИН состоит из 20 или 25 цифр. В платежном поручении УИН может быть заполнен двумя или более строками.
13. Поле 24 «Назначение платежа»
Информация, которую нужно указывать в реквизите 24 зависит от ситуации. Основные из них приведены в таблице.
| Ситуация | Обязательно указывать | Пример |
| Уплата налога (сбора, акциза) за текущий период |
|
Авансовый платеж по налогу на прибыль за 1 квартал 2017 года |
| Добровольное погашение задолженности за предыдущие периоды |
|
Погашение задолженности по НДС за 1 квартал 2016 года |
| Уплата недоимки по требованию ИФНС |
|
Уплата недоимки по налогу на имущество по требованию ИФНС от 15.04.2016 № ХХХ |
| Уплата штрафа |
|
Штраф по налогу на имущество по требованию ИФНС от 15.04.2016 № ХХХ |
| Уплата пени |
|
Пени по налогу на имущество по требованию ИФНС от 15.04.2016 № ХХХ |
14. Формирование платежных поручений в 1С: Бухгалтерия 8 ред. 3.0
Заполнение платежного поручения, с первого взгляда, может показаться очень сложным. Но это только первое впечатление.
Самое главное, чтобы у вас были все необходимые данные для заполнения полей. Если чего-то не хватает, то лучше спросить: у контрагента, в обслуживающем банке, налоговой инспекции.
Все вопросы о том, как заполнить поля платежного поручения задавайте в комментариях к этой статье.
А у нас к вам тоже есть вопросы:
- были ли у вас случаи, когда банк не принял платежное поручение к исполнению? По какой причине и что вы делали в такой ситуации?
- попадал ли ваш платеж в ИФНС в нераспределенные по причине неправильного заполненного платежного поручения? К каким последствиям это привело?
Напишите об этом в комментариях.
Как заполнить поля платежного поручения
И теперь она администрирует страховые взносы. В связи с этим поменялись многие реквизиты в платёжке по взносам – КБК, получатель и т.д. По большей части неверное заполнение документа не грозит никакими санкциями компании-плательщику. Ну и ещё - ФНС разнесёт средства правильно, т.к. автоматическая система учёта сама переправит ошибочные графы. Так зачем же бухгалтеру страдать и учить новые правила заполнения?
Ответ. Дело в том, что не все пользуются автоматизированными программами, некоторые отправляют платежное поручение вручную. И банки плательщика могут отклонить такой документ из-за того, что графы заполнены неправильно. В основном стандартизация программного обеспечения банков проводится по инициативе Центробанка. А тот реализует указания Минфина.
Внедрение новых блоков в систему происходит медленно. Соответственно, чтобы не попасть впросак и успеть в срок с платежом, необходимо точно знать, как именно Минфин рекомендует заполнять поля платёжного поручения на соцвзносы.
Многие поля не изменились, но мы рассмотрим их все, чтобы вам не пришлось искать информацию о заполнении платёжных поручений на уплату соцвзносов в 2017 году где-то ещё.
По традиции вначале предлагаем скачать сам образец заполнения платёжного поручения по страховым взносам за 2017 год:
ФАЙЛЫ
1 файл
Что значат поля в платежном поручении по страховым взносам
Форма платёжки в ФСС и данные полей не изменились с 2016 года. В этой статье рассмотрим только п/п по взносам в ФНС и распишем, что и куда вписывать. Правила заполнения платёжных поручений, а также бланки для «ручной» сдачи содержатся в приказе Минфина РФ N 107н от 12 ноября 2013 г. «Об утверждении правил указания информации в реквизитах распоряжений о переводе денежных средств в уплату платежей в бюджетную систему РФ».
Пройдёмся по всем полям:
| Про получателя | ||
| 16 | Получатель | УФК по субъекту РФ, ФНС по регистрации |
| 61 | ИНН получателя | Найти информацию можно на портале ФНС |
| 103 | КПП получателя | |
| 13 – 15, 17 | Банковские реквизиты получателя | |
| Про плательщика | ||
| 8 | Наименование плательщика | |
| 9, 10 – 12 | Банковские реквизиты плательщика | |
| 43 | Печать плательщика, необязательна, если печати у организации нет | Если п/п подаётся электронно через банк-клиент, заполнение данных полей необязательно |
| 44 | Подписи лиц, указанных в банковской карточке подписей (директор, главбух) | |
| 60 | ИНН плательщика | |
| 101 | Статус плательщика | 01 — юрлица, 09 — ИП |
| 102 | КПП плательщика | головной организации или обособленки, в зависимости от того, кто платит |
| 105 | ОКТМО плательщика | Ошибочно мнение, что при «переезде» взноса из Фонда в ФНС ОКТМО изменится. Нет, он остаётся прежним, т.к. это идентификатор плательщика, а не получателя. |
| Про платёж | ||
| 3 | Номер п/п, присвоенный плательщиком | Нумерация начинается либо каждый день, либо продолжается в течение месяца. |
| 4, 62, 71 | Даты, составления п/п, поступления в банк, исполнения | Обычно совершается одним днём |
| 5 | Вид/форма направления платежа – срочно, почтой и т.п. | Можно не проставлять, если платёж идёт через клиент-банк |
| 6, 7 | Сумма перечисления прописью и в цифровом формате | |
| 18 | Вид операции | Перечисление средств по поручению - код 01 |
| 19, 20 и 23 | Без требования банка надо оставлять поля пустыми | |
| 21 | Очерёдность платежа | |
| 22 | Предназначено для указания кода УИН | ставится «0», кроме случаев когда ФНС в требовании об уплате указывает конкретный УИН |
| 24 | Подробное назначение платежа – что, куда, сколько, за какой период | |
| 104 | КБК платежа | Новые КБК по взносам содержатся в приказе Минфина России от 07.12.16 № 230н |
| 106 | Основание (период) платежа | ТП – текущие платежи, за этот год, ЗД – выплата задолженности |
| 107 | Указывается период, за который перечисляются взносы, – месяц, квартал, год. | |
| 108 | Для направляемых в срок соцвзносов ставьте «0» | |
| 109, 110 | Значения полей для взносов = «0» | |
Реквизиты получателя в платежном поручении по страховым взносам
С 2017 года взносы необходимо перечислять:
Особенности заполнения полей в платёжном поручении
Получатель взносов – поле 16
Как правильно прописать получателя взносов Налоговая служба разъясняла в письме № ЗН-4-1/22860@ ещё 01.12.2016. Такая информация включается в поля:
- 16 — «Получатель»,
- 61 - «ИНН»,
- 103 - «КПП».
В поле 16 в качестве получателя взносов должна стоять «ваша» налоговая инспекция, та, в которой организация стоит на учёте. Но денежные средства перечисляются не в саму ФНС, а в Федеральное казначейство. Для удобства их «разнесения» — после указания конкретного органа УФК необходимо в скобках кратко назвать инспекцию.
Если платите в столице РФ, то запись будет следующего вида: «УФК по г. Москве (ИФНС России № 16 по г. Москве)».
Поля 61 и 103 – ваши идентификаторы в инспекции, т.е именно по этим данным налоговая поймёт, что это именно вы платите взносы. ИНН и КПП можно увидеть либо в свидетельстве о постановке на учёт в ФНС. Либо в выписке с портала ФНС.
Статус плательщика – поле 101
Правила подбора кода содержатся в приказе Минфина № 107н от 2013 года. Однако, они не однозначны, т.к. законотворцы не рассчитывали, что по ним будут уплачиваться взносы в ФНС. И изменений в него внесено не было в том году.
В конце 2016 и начале этого года в общей неразберихе с платежами, ФНС (совместным с фондами ПФР и ФСС письмом от 26.01.2017 г. № БС-4–11/1304@/НП-30–26/947/02-11-10/06–308-П) предлагала плательщикам с работниками в поле 101 указывать код 14 – «налогоплательщик, производящий выплаты физическим лицам». Однако банки отказывались принимать такие п/п, ссылаясь на несоответствие законодательству. И, правда:
- после внесения изменений НК разделяет статусы плательщика налогов и плательщика сборов,
- статус 14 обезличивает плательщика, соединяя в единую массу и юрлиц и ИП.
Для того, чтобы программа обработки начала отличать налоги от сборов по статусу 14, Центробанку необходимо доработать её. Произойдёт это не раньше лета 2017 года.
Что указывать в платёжках до того, в письме № ЗН-4–1/1931 разъяснила 03.02.17 ФНС. Итак, в поле 101 необходимо писать следующие статусы плательщика:
- если взносы перечисляет юрлицо, указывать необходимо статус плательщика 01;
- ИП и сам за себя, и за сотрудников - статус 09
- налоговый агент - 02
- частный нотариус - 10;
- адвокат - 11;
- глава крестьянского хозяйства - 12.
- физическое лицо, перечисляющее взносы за наёмных работников - 13,
- представитель плательщика - 28.
Код бюджетной классификации - поле 104
Поскольку взносы теперь принимает ФНС, то в КБК соответственно изменился код главного администратора доходов бюджета. КГА – первые три цифры в КБК, для налоговой – 182. В письме от 01.12.16 № ЗН-4–1/22860@ налоговики пояснили, что ошибочное применение КБК 2016 года может привести:
- к неправильному зачислению денег;
- к отказу банка проводить операцию по п/п.
Изменения в законодательство внесены приказом Минфина России от 07.12.16 № 230н. Этим документом необходимо руководствоваться при подборе и написании КБК в п/п по взносам.
Переходные КБК для перечисления взносов за прошлые периоды
Если организация не уплатила взносы за 2016 год и за более ранние периоды, то уплачивать, естественно надо уже не в фонды, а в свою ФНС. Но не по новым КБК, а по переходным, предусмотренным специально для того, чтобы деньги правильно были «поняты» и учтены в бюджете.
Для каждого взноса придумали свой переходный код, все они представлены в таблице:
КБК для взносов по дополнительному тарифу ОПС
Изменения коснулись и КБК для пенсионного доптарифа по «вредным» работам. В 2016 году КБК доптарифа различались по выполняемой работе, а точнее, по отнесению работы к 1 или 2 списку, указанным в ст. 30 ФЗ «О страховых пенсиях». Размеры взносов в зависимости от списка устанавливались в 6% и 9%. При этом результаты оценки труда, проводимой для некоторых работ, сильно влияли на размер итогового взноса, а вот на цифры в КБК не влияли.
Это делало учёт и разноску средств плательщика неудобными и медленными. Часто совершались ошибки в доначислениях, вызываемые понижением взноса после оценки.
Проблема решена в 2017 году введением в качестве обязательных 2 дополнительных КБК по доптарифу – также по спискам, но с учётом результатов спецоценки персонала.
Теперь, если уплачиваете по доптарифу, выбирать следует из приведённых ниже КБК:
Коды для пенсионных взносов «за себя»
ИП, которые перечисляют пенсионные взносы «за себя» с доходов, стоит учесть, что с 2017 года КБК для этой операции изменился.
Ранее существовало 2 кода:
- для дохода до 300 тыс. рублей - определённая сумма,
- для разницы с доходом более 300 тыс. рублей — 1% от превышения.
С 2017 года их объединили в один КБК.
Когда же взносы доплачиваются индивидуальным предпринимателем за доход, полученный в прошлые периоды до 31 декабря 2016 (2013–2016 гг.), то, как сообщалось выше, есть 2 переходных КБК. Подробнее в таблице.
| Фиксированная взнос (до 300 тыс.руб.) | Взнос в 1% от превышения | |
|---|---|---|
| Переходные коды | 182 1 02 02140 06 1100 160 | 182 1 02 02140 06 1200 160 | КБК на пенсионный взнос за доходы с 01.01.2017 | 182 1 02 02140 06 1110 160 |
Практически все компании направляют платёжные поручения через клиент-банк и, соответственно, формируют документ через специальные программы. Если же вы сдаёте бумажное п/п, то тщательно всё перепроверьте, чтобы не ездить полдня из офиса в банк и обратно и не пропустить срок оплаты взносов.
Платежное поручение — основной документ, используемый организациями при безналичных расчетах. Его форма и состав реквизитов определены положением Банка России «О правилах осуществления перевода денежных средств» от 19.06.2012 № 383-П. Допустимо составление поручения в электронном виде и на бумажном носителе.
Поля платежного поручения представлены в рисунке ниже.
Рассмотрим подробный порядок заполнения полей платежки.
Номер и дата платежного поручения
Номер и дата платежки — это поля 3 и 4 соответственно. Номер должен быть отличен от нуля и содержать максимум 6 символов. Дата в бумажном документе приводится в формате ДД.ММ.ГГГГ, а в электронном — в формате, установленном банком.
Вид платежа
В поле 5 указывается вид платежа: «Срочно», «Электронно», «Почтой», иное значение в порядке, установленном банком. Если это предусмотрено банком, поле может оставаться пустым.
В электронной платежке значение указывается в виде кода, установленного банком.
Статус плательщика
Это поле 101. Его заполняют в налоговых платежках. Перечень кодов статуса приведен в приложении 5 к приказу Минфина России от 12.11.2013 № 107н. Основные коды:
- 01 — налогоплательщик (плательщик сборов) — юрлицо;
- 02 — налоговый агент;
- 08 — плательщик-юрлицо (ИП), осуществляющий уплату страховых взносов и иных платежей в бюджетную систему РФ;
- 09 — налогоплательщик (плательщик сборов) — ИП;
- 14 — налогоплательщик, производящий выплаты физическим лицам;
- 24 — плательщик-физлицо, осуществляющий уплату страховых взносов и иных платежей в бюджетную систему РФ.
Сумма платежа
Для указания суммы в платежке имеется 2 поля:
- 6 — в нем ставится сумма прописью. Поле заполняется в бумажных поручениях. Сумма указывается с начала строки с заглавной буквы, при этом слово «рубль» в соответствующем падеже не сокращается. Копейки приводятся цифрами, слово «копейка» в соответствующем падеже также не сокращается. Если сумма выражена в целых рублях, то копейки можно не указывать.
- 7 — в нем указывается сумма цифрами. В бумажной платежке рубли отделяются от копеек знаком тире «—». Если сумма в целых рублях, то копейки можно не указывать, в этом случае приводится сумма платежа и знак равенства «=». В электронном поручении сумма ставится в формате банка.
Информация о плательщике
Для нее предусмотрены следующие поля:
- 8 — в нем приводится полное или сокращенное наименование юрлица, Ф. И. О. предпринимателя и его правовой статус либо Ф. И. О. и указание на вид деятельности частнопрактикующих лиц;
- 60 — ИНН;
- 102 — КПП.
Об особенностях заполнения платежного документа при оплате налога третьим лицом читайте в статьях:
- «Утверждены правила заполнения платежных поручений при уплате налогов третьими лицами» ;
- «Нюансы платежки при уплате налога за третье лицо » .
Банковские реквизиты плательщика
После указания плательщика приводятся его банковские реквизиты:
- номер счета — поле 9;
- наименование банка — поле 10 (заполняется только в поручении на бумаге);
- БИК — поле 11;
- корреспондентский счет банка — поле 12.
Информация о получателе платежа
Для получателя платежа необходимо указать ту же информацию, что и для плательщика, только немного в ином порядке. Сначала указываются его банковские реквизиты: наименование банка (в бумажной платежке), номер счета, БИК и корр. счет (поля 13, 14, 15 и 17).
ВАЖНО! Будьте внимательны при указании банка! Если сделать ошибку, налог (взнос) могут признать неуплаченным (п. 4 ст. 45 НК РФ). А значит, будут начислены пени.
После банковских реквизитов приводится информация о получателе: его наименование, ИНН и КПП (поля 16, 61 и 103).
В платежках по налогам и взносам в качестве получателей фигурируют те организации, которые их администрируют. При этом указывается сокращенное наименование органа Федерального казначейства и в скобках сокращенное наименование администратора, например: «УФК по г. Москве (ИФНС России № 16 по г. Москве)». Название нужно уложить в 160 символов — такая длина реквизита предусмотрена в приложении 11 к положению № 383-П.
ИНН и КПП можно узнать на сайтах ФНС России и ФСС.
О том, где узнать реквизиты для налоговых платежей, читайте .
Вид операции
Это поле 18. Здесь указывается шифр платежного поручения. Ему присвоен код 01 (приложение 1 к положению Банка России от 19.06.2012 № 383-П).
Срок и назначение платежа
Поля 19 «Срок платежа» и 20 «Назначение платежа» заполняются только в тех случаях, когда это прямо предусмотрено указаниями Банка России (приложение 1 к положению Банка России от 19.06.2012 № 383-П). В поручениях по налогам и взносам их оставляют пустыми.
Очередность платежа
В поле 21 нужно указать очередность платежа в соответствии с гражданским законодательством. Для самостоятельно уплачиваемых налогов и взносов это 5.
Подробнее о заполнении данных об очередности платежа читайте .
Поля 22 «Код» и 23 «Рез. поле»
Это поле предназначено для уникального идентификатора платежа (УИП). Его проставляют только тогда, когда он установлен получателем средств и доведен до плательщика (п. 1.1 указания Банка России от 15.07.2013 № 3025-У). Для текущих платежей по налогам, сборам и страховым взносам идентификатор не устанавливается. При этом в поле «Код» ставится 0. Оставлять поле незаполненным нельзя — банк не возьмет такую платежку к исполнению.
А вот резервное поле 23 в налоговых поручениях, наоборот, не заполняют.
Информация о платеже
В поручениях на перевод денег контрагентам указывают только назначение платежа: номер счета или договора, за что уплачивается НДС (это поле 24).
В платежках по налогам и взносам в обязательном порядке заполняются также поля 104-110. При этом нужно руководствоваться приказом Минфина России от 12.11.2013 № 107н. Рассмотрим эти поля далее.
Указываем КБК
Код бюджетной классификации (КБК) в соответствии с приказом Минфина России от 01.07.2013 № 65н приводится в поле 104.
В связи с передачей страховых взносов (кроме платежей на травматизм) под контроль налоговым органам обновились КБК по взносам. Причем следует применять разные их значения в зависимости от того, в каком периоде начислены взносы, перечисляемые в бюджет после 01.01.2017:
- до 2017 года;
- после 2016 года.
Внимание! С 2019 года ожидаются изменения в КБК. Подробности см.
Приводим ОКТМО
Код по ОКТМО приводится в поле 105 в соответствии с Общероссийским классификатором территорий муниципальных образований (утвержден приказом Росстандарта от 14.06.2013 № 159-СТ). Он заменил код ОКАТО.
Этот код может состоять из 8 или 11 знаков:
- 8-значный указывают тогда, когда налоги либо полностью поступают в региональный бюджет, либо частично или полностью в бюджеты муниципальных образований (городских или сельских поселений);
- 11-значный приводят, если налоги распределяются между населенными пунктами, входящими в муниципальные образования.
Порядок распределения можно узнать из региональных нормативных актов или в ИФНС.
ОКТМО в платежном поручении должен соответствовать ОКТМО, указанному в налоговой декларации.
О нюансах указания ОКТМО в платежках мы рассказывали .
Основание платежа
Налоговый период указывается для платежей текущего года, а также в случае самостоятельного обнаружения ошибки в ранее представленной декларации и добровольной уплаты доначисленного налога (сбора) за истекший налоговый период при отсутствии требования налогового органа об уплате налогов (сборов). Основания платежа в поле 106 — ТП и ЗД соответственно.
Если гасится задолженность по требованию ИФНС, в формате «день.месяц.год» указывается срок уплаты, установленный в требовании, если задолженность по акту проверки (АП) — ставится 0.
В случае досрочной уплаты налога приводится 1-й предстоящий налоговый период, за который должна производиться уплата.
Поля 108 «Номер документа» и 109 «Дата документа»
Тип платежа (поле 110)
В настоящее время это поле не заполняется. Его нужно оставить пустым (подп. «г» п. 2 приложения к приказу Минфина России от 30.10.2014 № 126н, письмо Казначейства России от 03.04.2015 № 07-04-05/05-215).
Подробнее об этом читайте в материале «Вопрос о 110-м поле платежки решен окончательно» .
Назначение платежа в налоговой платежке
В поле 24 «Назначение платежа» можно привести любую дополнительную информацию, связанную с платежом. В платежах по взносам следует всегда указывать месяц, за который идет перечисление. Дело в том, что при отсутствии такой пометки возможен зачет оплаты не в счет текущих платежей, а в счет погашения просроченной задолженности, если таковая имеется.
Заполненный образец полей платежного поручения в 2018-2019 годах можно посмотреть на нашем сайте.
Итоги
Алгоритм заполнения платежного поручения утвержден Центробанком. Правильное оформление платежки - залог поступления денежных средств в нужное ведомство на нужный лицевой счет. В случае указания некорректных сведений платеж попадет в невыясненные, а по налогу (взносу) будет начисляться пеня.
Правила формирования «налоговых» платежек изложены в Приложении 2 к Приказу Минфина РФ от 12.11.2013 N 107н. Рассмотрим, какие значения реквизитов платежек по налогам в 2017 году изменились, а какие применяются в прежнем порядке. Появились также новые основания для составления «налоговых» поручений.
Новые основания для платежей в налоговую
В связи с тем, что администратором страховых взносов с 2017 года являются налоговые органы, чтобы уплатить «страховые» платежи, необходимо сформировать платежное поручение в налоговую с указанием новых КБК.
Новые значения КБК для уплаты каждого вида взносов, в том числе дополнительных, уже известны. Они различаются для взносов, начисленных до 2017 года, и взносов, начисленных по правилам главы 34 НК РФ .
На практике это означает, что в 2017 году при уплате любых страховых взносов, начисленных по правилам Закона от 24.07.2009 N 212-ФЗ , в том числе и за декабрь 2016 года, следует указывать одни КБК, а для уплаты взносов, начисленных по правилам гл. 34 НК РФ , - другие.
Для таких платежей в налоговую будут действовать те же правила заполнения поручений, что и для налогов. И если ранее в «страховых» платежках не указывались основание платежа и период, то теперь их указание является обязательным.
В любом случае не следует в 2017 году перечислять взносы по «старым» реквизитам на счета фондов, за исключением взносов в ФСС на травматизм.
Новые платежки по налогам в 2017 году для уплаты налогов за третьих лиц
В связи с закрепленной в ст. 45 НК РФ возможностью уплаты налогов за третьих лиц дополняются коды для заполнения поля 101 «Статус плательщика». Для налогов и взносов, перечисляемых по реквизитам налогового органа, в этом поле указывается код 01. Если налоги или взносы за организацию будет перечислять другое лицо, то в этом поле будет указан соответствующий статус.
Изменения должны быть внесены в Приказ 107н . Они должны установить и иные правила заполнения платежек по налогам в 2017 году при уплате за третьих лиц, а именно:
- как совместить в одном платежном поручении реквизиты организации, осуществляющей платеж, и организации, за которую этот платеж произведен;
- где указать реквизиты доверенности представителя, осуществляющего такой платеж.
Платежи за третьих лиц не ограничены начислениями 2017 года. Такие платежи можно произвести и для погашения недоимки прошлых лет.
«Налоговый» платеж, осуществленный за третье лицо, нельзя будет вернуть из бюджета.
Налоги за третьих лиц с 2017 года возможно не только законно уплатить по договоренности с должником бюджета. Они также могут быть взысканы инспекцией с аффилированных лиц на тех же законных основаниях.
Изменения в ОКТМО
Изменения в Приказ 107н установят количество символов в ОКТМО равным 8. Связано это с тем, что для формирования платежных поручений на уплату налогов теперь будут использоваться ОКТМО муниципальных образований. Ранее возможно было использовать ОКТМО населенных пунктов, состоящий из 11 знаков.
Предполагается, что это повысит эффективность работы контролеров по сбору платежей.
Изменения в КБК
Одним из значимых изменений стала отмена КБК на уплату минимального налога при «упрощенке». С 2017 года минимальный налог перечисляется на КБК обычного упрощенного налога.
На практике это означает, что в случае необходимости уплатить минимальный налог не нужно писать письма контролерам с просьбой зачесть уплаченные суммы единого налога в счет минимального и дожидаться исполнения, считая пени.
Иных изменений в заполнении платежек по налогам в 2017 году не произошло.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации