
Назначение платежа по усн за год. УСН за год: назначение платежа
Платежное поручение УСН доходы 2017 либо доходы минус расходы 2017 должны заполнить по окончании года все упрощенцы. Это касается как организаций, так и ИП. В каждом из этих случаев платежка будет заполняться по-разному. Перед началом заполнения платежки необходимо сделать расчет УСН-налога, который различен для доходного и доходно-расходного режимов. Внесение показателей в платежное поручение следует производить только по окончании всех расчетов.
Уплата УСН за 2017 год
Налогоплательщики на упрощенной системе должны уплачивать в течение года УСН-налог авансом в конце каждого квартала. А по окончании календарного года, который является налоговым периодом для УСН, должны сделать расчет и уплату окончательной суммы налога с учетом всех уплаченных на протяжении года сумм авансов.
При этом российское законодательство предусматривает различный крайний срок уплаты годовых платежей по УСН для организаций и ИП (п. 7 ст. 346.21 НК РФ). Организации должны сделать итоговый платеж по налогу по окончании года до 31 марта, а ИП – до 30 апреля. Иногда возможно продление данного срока до ближайшего рабочего дня, если эти даты выпали на общегосударственный выходной. Так, в 2018 году срок будет перенесен, для фирм на 02.04.2018 года, а для ИП – до 03.05.2018 года.
А вот сроки оплаты авансов по УСН одинаковы для всех – по окончании отчетного квартала до 25 числа следующего месяца.
В 2018 году платежка будет оформляться в соответствии с теми же правилами, что и в предшествующем году. При заполнении следует использовать форму по ОКУД 0401060, утв. Положением Банка России от 19.06.2012 № 383-П.
Как правильно заполнить платежку по УСН в 2017 году
Заполняя платежного поручения УСН доходы на 2017 год, упрощенец должен обратить внимание на следующие основные реквизиты:
- Получатель платежа. В данной строке прописывается название налогового органа, в котором ваша организация или ИП стоят на учете.
- ИНН и КПП получателя. В этом реквизите отражаются данные по вашей ФНС;
- Наименование местного органа федерального казначейства: УФК.
- Номер расчетного счета и БИК. В платежке предусмотрено, что эти поля нужно заполнить и для плательщика и для получателя.
- Наименование, ИНН/КПП налогоплательщика. В этих полях необходимо указать информацию по вашей организации.
- ИП должны указать свои данные Ф.И.О и место жительства.
- КБК. Это поле заполняется в соответствии с приказом Минфина России от 01.07.2013 №65н. В платежном поручении УСН доходы 2017 нужно указывать КБК 182 1 05 01011 01 1000 110. А вот, для доходно-расходной УСН предусмотрен другой КБК. Причем он един для уплаты минимального налога — 182 1 05 01021 01 1000 110.
- Статус налогоплательщика. В этой строке организации должны указать код 01, а ИП - 09.
- Вид операции. Здесь указывается шифр по приложению 1 к положению Банка России от 19. 06.2012 № 383П. В нашем случае в этом поле необходимо поставить код 01.
- Очередность платежа. В соответствии с гражданским законодательством при уплате налога по УСН в данном поле ставится цифра 5.
- Код УИП. При уплате налога в этой строке нужно поставить 0. Если же налоговый орган прислал требование налогоплательщику, то данный код берется из этого документа. В любом случае оставлять поле пустым нельзя, так как в этом случае банк платежку не примет.
- ОКТМО. Это поле заполняется в соответствии с Общероссийском классификатором. Код обязательно должен соответствовать тому, который будет указан налогоплательщиком в декларации по налогу.
- Основание платежа. Это поле предполагает указание двузначного кода. Так как в нашем случае речь идет о стандартной уплате налогового платежа, то в поле нужно указать ТП.
- Налоговый период. В этой строке указывается период уплаты налога. Так как мы платим годовой налог, то нужно будет поставить в поле ГД.00.2017. Для авансов вместо ГД ставятся буквы КВ.
- Дата документа. Так как мы заполняем платежку для окончательной суммы налога, то в этом поле должна быть указана крайняя дата уплаты платежа (то есть 31 марта или 30 апреля). Если плательщику нужно уплатить аванс по УСН или задолженность, то в поле нужно поставить 0.
- Назначение платежа УСН доходы 2017 или доходы минус расходы 2017 . В этой строке платежки нужно указать, какой именно платеж вы хотите сделать. Например, при указании назначения платежа УСН доходы 2017 можно указать «Единый налог за 2017 год по УСН доходы».
Платежное поручение пени по УСН доходы 2017
Пени – это обеспечительная мера, а не санкция. Наличие пеней предусмотрено для обеспечения своевременности поступлений в бюджет.
Если вам нужно заполнить платежку для пеней необходимо обратить внимание, что в целом она схожа со стандартной платежкой по УСН. В ней нужно будет поставить тот же статус плательщика и того же администратора доходов. Аналогичным образом будут заполнены и реквизиты получателя.
Главным отличием будет являться заполнение реквизита КБК. Для доходного УСН режима при уплате пеней необходимо будет указать следующий КБК — 182 1 05 01011 01 2100 110, а для доходно-расходного режима (он же актуален и для минимального налога) — 182 1 05 01021 01 2100 110.
Еще одно отличие – это заполнение реквизита «Основание платежа». Если организация или ИП хочет погасить задолженность по УСН-налогу (при самостоятельном расчете пеней и их добровольной уплате), то нужно указать в поле ЗД. А если налогоплательщику пришло требование на уплату пеней, то в данном поле нужно поставить ТР. Если была проведена налоговая проверка и на основании акта вы делаете перечисление пеней, то в поле нужно будет поставить АП.
Существует ряд особенностей и при заполнении поля «Налоговый период». Если пени налогоплательщик уплачивает добровольно, то в данной строке просто ставится 0. Это обусловлено тем, что пени не нужно уплачивать с той периодичностью, что и текущие платежи. А вот если вам нужно заплатить пени за определенный период, то укажите его в платежке (МС.09.2017 – пени за сентябрь 2017). При наличии требования в данном реквизите указывается срок, проставленный в требовании. При погашении пеней по акту в этой строке ставится также 0.
Обратите также внимание, что при самостоятельной уплате пеней в полях 108 «Номер документа» и 109 «Дата документа» необходимо поставить 0. При уплате по требованию или акту проверки в них нужно ставить номер и дату соответствующего документа. Например, требования.
Итоги
Таким образом, в 2018 году платежное поручение УСН доходы на 2017 год заполняется по форме и тем же правилам, которая действовали в 2017 году. Это же касается и доходно-расходной УСН. Некоторые различия есть при заполнении платежек организациями и ИП.
Важно отметить, что заполнение платежного поручения требует повышенной внимательности, так как при допущении ошибок в таких реквизитах, как банк получателя, номер счета Федерального казначейства и др. могут привести к необходимости повторной уплаты УСН-налога. А при повторной уплате налога по окончании срока его уплаты, налогоплательщику придется заплатить дополнительно финансовые санкции. Другие ошибки в заполнении платежки могут быть исправлены путем подачи налогоплательщиком в ФНС заявления об уточнении платежа. Они не влекут за собой назначение санкций.
В этом блоке информации собраны образцы заполнения платежных поручений по налогу УСН с объектом налогообложения доходы, уменьшенные на величину расходов, в 2014 году для индивидуальных предпринимателей. То есть по налоговой ставке 15%. Материалы разделены на три секции.
В первой группе показаны образцы заполнения платежек по налогу, в том числе по авансовым платежам. Далее следуют примеры, когда уплачиваются пени. И в заключительной части два образца поручений на перечисление штрафа по УСН с УИН и без него.
Авансовые платежи по налогу УСН доходы минус расходы образец
В зависимости от того, уплачивается ли авансовый платеж или налог по результатам за год, задолженность по налогу добровольно, либо по требованию ИФНС, меняются правила заполнения налоговых полей. Ниже мы приводим три отдельных образца заполнения по каждому из этих вариантов.
Уплачиваем налог сами и в установленный срок
По упрощенной системе налогообложения перечисляются только квартальные авансовые платежи. Не смотря на то, что расчетные периоды учитывают налог нарастающим итогом с начала года. Всё равно нужно указывать в реквизите Налоговый период" только квартал. Дату документа заполняем только при уплате за 4 квартал и непременно после сдачи декларации за год. Если платим раньше, чем сдаем декларацию, ставим в этом поле ноль ("0").
| № поля | Наименование реквизита | Содержание реквизита |
|---|---|---|
| 101 | Статус плательщика | 09 |
| 18 | Вид операции | 01 |
| 21 | Очередность платежа | 5 |
| 22 | Код | 0 |
| 104 | 18210501021011000110 | |
| 105 | ОКТМО | |
| 106 | Основание платежа | ТП |
| 107 | Налоговый период | КВ.01.2014; КВ.02.2014; КВ.03.2014; КВ.04.2014 |
| 108 | Номер документа | 0 |
| 109 | Дата документа | 0
(если уплачиваются авансовые платежи за 1кв., 2кв., 3кв.) ДД.ММ.ГГГГ - дата подписания декларации (платеж за 4 кв.) |
| 110 | Тип платежа | 0 |
Скачать образец в формате Word или Excel
Задолженность по налогу УСН уплачиваем добровольно
Когда пришлось пересчитать налоговую базу прошлого года, и при этом сумма налога УСН доходы минус расходы, подлежащая уплате в бюджет, увеличилась, у вас возникает задолженность. Можно и нужно перечислить её добровольно и ещё до подачи уточнённой декларации. Тогда штрафа не будет. Если же вы неправильно посчитали аванс, срок уплаты которого уже прошел, и хотите доплатить его, можете это сделать, указав в качестве налогового периода номер квартала текущего года. Обратите внимание на правильное заполнение реквизитов платежного поручения.
| № поля | Наименование реквизита | Содержание реквизита |
|---|---|---|
| 101 | Статус плательщика | 09 |
| 18 | Вид операции | 01 |
| 21 | Очередность платежа | 5 |
| 22 | Код | 0 |
| 104 | Код бюджетной классификации (КБК) | 18210501021011000110 |
| 105 | ОКТМО | Код ОКТМО муниципального образования, в котором зарегистрирован ИП по месту жительства (пребывания) |
| 106 | Основание платежа | ЗД |
| 107 | Налоговый период | |
| 108 | Номер документа | 0 |
| 109 | Дата документа | 0 |
| 110 | Тип платежа | 0 (с 28 марта 2016 г. значение реквизита 110 не указывается) |
Добровольная уплата задолженности по налогу УСН доходы минус расходы образец заполнения платежки 2014 для ИП
Скачать в формате или
Перечисляем задолженность по налогу УСН по требованию ИФНС
Такая ситуация может возникнуть, например, после проведения камеральной проверки налоговой декларации, или выездной проверки в отношении индивидуального предпринимателя. Требование об уплате задолженности по налогу направляется налогоплательщику после вступления в силу решения налогового органа по результатам проверки. В нём может присутствовать, а может и не быть указан код УИН.
| № поля | Наименование реквизита | Содержание реквизита |
|---|---|---|
| 101 | Статус плательщика | 09 |
| 18 | Вид операции | 01 |
| 21 | Очередность платежа | 5 |
| 22 | Код | 0 или 20-значный код УИН |
| 104 | Код бюджетной классификации (КБК) | 18210501021011000110 |
| 105 | ОКТМО | Код ОКТМО муниципального образования, в котором зарегистрирован ИП по месту жительства (пребывания) |
| 106 | Основание платежа | ТР |
| 107 | Налоговый период | Дата, установленная в требовании как срок уплаты ДД.ММ.2014 |
| 108 | Номер документа | № требования |
| 109 | Дата документа | Дата требования |
| 110 | Тип платежа | 0 (с 28 марта 2016 г. значение реквизита 110 не указывается) |
УИН не указан в требовании ИФНС по налогу УСН
Уплата задолженности по налогу УСН доходы минус расходы по требованию ИФНС образец заполнения 2014 для ИП
Скачать в формате или
Образец платежки УСН доходы минус расходы по требованию с указанием УИН
Образец заполнения платежки задолженность по налогу УСН доходы минус расходы 2014 по требованию с указанием УИН для ИП
Скачать в формате или
Образец заполнения платежки на пени по УСН доходы минус расходы
Так же, как и при уплате задолженности по налогу, порядок заполнения платежных поручений на перечисление пени по УСН зависит от основания, или причины по которой эта уплата производится. Сами вы рассчитали и уплачиваете пени, или вас потребовали их заплатить налоговые органы, информация реквизитов платежки в этих случаях будет различаться. Не забываем исправить цифру 1 на 2 в КБК в 14 разряде.
Добровольно перечисляем пени по УСН доходы минус расходы
После самостоятельного погашения задолженности по налогу УСН, добровольное перечисление пени однозначно избавит от применения в отношении вас налоговых санкций. Основание платежа нужно ставить "ЗД". Это и будет означать, что задолженность перечисляется добровольно.
| № поля | Наименование реквизита | Содержание реквизита |
|---|---|---|
| 101 | Статус плательщика | 09 |
| 18 | Вид операции | 01 |
| 21 | Очередность платежа | 5 |
| 22 | Код | 0 |
| 104 | Код бюджетной классификации (КБК) | 18210501021012000110 |
| 105 | ОКТМО | Код ОКТМО муниципального образования, в котором зарегистрирован ИП по месту жительства (пребывания) |
| 106 | Основание платежа | ЗД |
| 107 | Налоговый период | ГД.00.2013; КВ.01.2014; КВ.02.2014; КВ.03.2014; КВ.04.2014 |
| 108 | Номер документа | 0 |
| 109 | Дата документа | 0 |
| 110 | Тип платежа | 0 (с 28 марта 2016 г. значение реквизита 110 не указывается) |
Добровольная уплата пени по налогу УСН доходы минус расходы образец заполнения платежного поручения 2014 для ИП
Скачать в формате или
Пени УСН доходы минус расходы уплачиваем по требованию ИФНС
Если уж вы проморгали момент, когда можно было самостоятельно перечислить пени по УСН, либо подобный случай произошёл в результате налоговой проверки, то ждите требования от налоговой службы. Проверьте, нет ли в требовании 20 знаков УИН.
В требовании нет УИН
Пени по налогу УСН доходы минус расходы по требованию образец платежки 2014 для ИП
Скачать в формате или
Образец платежки пени УСН доходы минус расходы по требованию с УИН
Отличается от предыдущего варианта заполнения наличием УИН в реквизите "Код".
Образец платежного поручения пени УСН доходы минус расходы по требованию для ИП в 2014 году с УИН
Скачать в формате или
Образец поручения на уплату штрафа по УСН доходы минус расходы
Не успели добровольно заплатить задолженность и пени по налогу УСН – значит, вас накажут за совершение налогового правонарушения. Далее приводим образцы заполнения платежек на уплату штрафа по требованию налоговой инспекции. Имейте в виду, КБК здесь относится к случаю именно неуплаты или неполной уплаты налога, но не относится к штрафу за непредставление декларации по УСН.
Штраф по налогу УСН доходы минус расходы при наличии требования
Вся информация по заполнению налоговых полей приведена в таблице. Но образцов всё же два. В первом в качестве УИН указан ноль. Во втором, код из требования.
| № поля | Наименование реквизита | Содержание реквизита |
|---|---|---|
| 101 | Статус плательщика | 09 |
| 18 | Вид операции | 01 |
| 21 | Очередность платежа | 5 |
| 22 | Код | 0 или 20 знаков УИН |
| 104 | Код бюджетной классификации (КБК) | 18210501021013000110 |
| 105 | ОКТМО | Код ОКТМО муниципального образования, в котором зарегистрирован ИП по месту жительства (пребывания) |
| 106 | Основание платежа | ТР |
| 107 | Налоговый период | Дата срока уплаты, установленная в требовании ДД.ММ.2014 |
| 108 | Номер документа | № требования |
| 109 | Дата документа | Дата требования |
| 110 | Тип платежа | 0 (с 28 марта 2016 г. значение реквизита 110 не указывается) |
В требовании на штраф по УСН нет УИН
Штраф на УСН доходы минус расходы образец платежного поручения 2014 для ИП
Скачать в формате или
Образец платежки штраф УСН доходы минус расходы с УИН
Переносим все знаки УИН без пробелов из требования налогового органа в платежное поручение. Поля раздвигать нельзя, лучше уменьшите шрифт.
Образец платежного поручения на штраф по налогу УСН доходы минус расходы для ИП в 2014 году с УИН
Скачать в формате или
В июле многие предприниматели платят налоги с доходов. Авансовый платеж по УСН за полугодие и ЕНВД за II квартал перечисляют не позднее 25 июля. А бизнесмены на общем режиме платят до 15 июля включительно НДФЛ за 2015 год.
В платежном поручении есть поля, которые предприниматели заполняют по особым правилам. Например, у ИП в отличие от компаний нет КПП. А ИНН состоит из 12 знаков, а не из 10. Из-за ошибок в полях платеж может зависнуть на невыясненных.
Мы проанализировали, в каких полях бухгалтеры и предприниматели часто ошибаются. Расскажем подробнее, как такие поля заполнять.
Номера полей платежного поручения вы можете посмотреть в образце ниже. Для вашего удобства мы выделили номера полей цветом. Платежное поручение на перечисление налога составляют по форме 0401060, приведенной в приложении 2 к Положению Банка России от 19.06.2012 № 383-П. Каждому ее полю присвоен свой номер.
Какие особенности учитывать предпринимателю
ИНН (поле 60)
ИНН бизнесмена состоит из 12 цифр. Это тот индивидуальный номер, который бизнесмен получил в налоговой инспекции как физическое лицо. Регистрируясь в качестве ИП, коммерсанты специальный ИНН не получают. Первая и вторая цифры ИНН не равны нулю (приказ Минфина России от 23.09.2015 № 148н).
Плательщик (поле 8) и его подпись (поле 44)
Запишите ФИО предпринимателя и в скобках - ИП. Затем укажите адрес места жительства (регистрации). До и после информации об адресе проставьте «//».
Пример: Солнцева Ольга Петровна (ИП)//г. Краснодар, пр-т Ленина, д. 15, кв. 89//.
В поле 44 бизнесмену нужно расписаться.
Статус плательщика (поле 101)
В поле 101 проставьте код 09. Этот статус отличается от того, который ставят в платежном поручении компании (приложение 5 к приказу Минфина России от 12.11.2013 № 107н).
Если бизнесмен платит НДФЛ с выплат работникам, в поле 101 укажите статус плательщика 02.
КПП (поле 102)
Индивидуальные предприниматели не получают КПП. Поэтому в поле 102 платежки проставляйте 0.
Как заполнить каждое поле платежки
Сумма налога прописью (поле 6) и цифрами (поле 7)
В поле 6 укажите прописью с заглавной буквы сумму налога. Слово «рубль» напишите без сокращений (приложение 1 к Положению, утвержденному Банком России от 19.06.2012 № 383-П).
Пример: «Шестьдесят одна тысяча двести пятьдесят рублей».
В поле 7 сумму платежа укажите цифрами. После них проставьте знак «=».
Допустим, вот так: 61250= .
Перечислять налоги в бюджет следует в полных рублях. Сумму менее 50 копеек отбрасывайте, а 50 копеек и более округляйте до полного рубля.
Номер счета (поле 12)
Укажите номер корреспондентского счета банка, в котором у индивидуального предпринимателя открыт расчетный счет.
Вид операции (поле 18)
Отметьте шифр. Для платежных поручений это всегда 01.
Очередность платежа (поле 21)
Перечисляя налоги в срок на основании собственного расчета, укажите пятую очередность. Если платите налог по требованию инспекции, то показывайте значение очередности 3 (п. 2 ст. 855 ГК РФ и письмо Минфина России от 20.01.2014 № 02-03-11/1603).
Уникальный идентификатор начисления (поле 22), ИНН (поле 60). Указывать значение УИН надо, только если вы платите налог по требованию инспекции. Значение УИН состоит из 20 или 25 знаков. Если вы указываете УИН, то отражать в платежке ИНН (поле 60) не понадобится.
Если вы перечисляете текущие платежи на основании своего расчета, то в поле 22 проставьте значение 0. Но тогда в поле 60 обязательно укажите ИНН.
Код бюджетной классификации (поле 104)
Впишите 20-значный КБК. Для НДФЛ, упрощенного налога и ЕНВД предусмотрены разные КБК. А у аванса по УСН код зависит от объекта. Значения КБК смотрите в таблице ниже.
КБК по налогам с доходов предпринимателя
ОКТМО (поле 105)
Код показывает, в какой муниципалитет индивидуальный предприниматель платит налог. Конкретный номер указан в Общероссийском классификаторе территорий муниципальных образований ОК 033-2013. Он утвержден приказом Росстандарта от 14.06.2013 № 159-ст. ОКТМО состоит из 8 или 11 знаков. Если ваш ОКТМО состоит из 8 символов, то дописывать нули до 11 знаков не нужно.
Можно на сайте ФНС России. Для этого зайдите на главной странице в раздел «Электронные сервисы» и выберите «Узнай ОКТМО». Затем введите свой регион и муниципальное образование. Сервис напишет ваш ОКТМО.
Основание платежа (поле 106)
Перечисляя налоги в срок, впишите код текущих платежей «ТП».
Если вы погашаете в добровольном порядке задолженность по налогу, то вместо «ТП» в поле 106 пишите «ЗД». Если погашаете задолженность по требованию налоговиков, то основание платежа - «ТР».
Налоговый период (поле 107)
В платежном поручении на уплату суммы ЕНВД или аванса по УСН за полугодие 2016 года укажите КВ.02.2016. Если же ИП платит в июле НДФЛ за 2015 год, то в поле нужно отразить ГД.00.2015.
Показатель «Налоговый период» состоит из 10 знаков. Первые два знака определяют периодичность уплаты: месяц (МС), квартал (КВ), полгода (ПЛ), год (ГД). В 4-м и 5-м знаках для месячных платежей проставляют номер месяца текущего года, для квартальных платежей - номер квартала, для полугодовых - номер полугодия. Номер месяца может принимать значения от 01 до 12, номер квартала - от 01 до 04, номер полугодия - 01 или 02. В 3-м и 6-м знаках в качестве разделительных знаков проставляется точка «.». В 7-10 знаках указывают год, за который производится уплата налога.
Номер документа (поле 108)
Здесь проставьте в платежке 0. И только если платите налог по требованию ФНС, в поле 108 нужно ставить номер выставленного документа.
Дата документа (поле 109)
Это поле заполняют, если платят налог на основании декларации. Упрощенцы не отчитываются за полугодие. Поэтому при перечислении аванса по УСН запишите значение 0. Если же бизнесмен перечисляет налоги на основании декларации, то нужно проставить ее дату. Например, дату сдачи отчетности по ЕНВД за II квартал - 20.07.2016.
Тип платежа (поле 110)
Последнее поле в платежке не заполняйте. Раньше в нем указывали тип платежа - пени, проценты и другие платежи. Однако сейчас такого требования нет (Указание Банка России от 06.11.2015 № 3844-У). Это правило действует с 28 марта 2016 года.
Назначение платежа (поле 24)
Впишите дополнительную информацию о перечислении средств. Например, «Авансовый платеж за полугодие 2016 года, перечисляемый в связи с применением УСН (объект - доходы)».
Пример заполнения платежного поручения для ИП
Предприниматель А.Ю. Сорокин применяет упрощенную систему с объектом «доходы» и ведет деятельность в Павловском муниципальном районе Воронежской области. Доходы бизнесмена за полугодие 2016 года составили 750 000 ₽. Льготные ставки по УСН для объекта «доходы» в регионе не введены. Поэтому авансовый платеж равен 45 000 ₽:
750 000 ₽ × 6%
Бизнесмен перечислил аванс в срок. Поэтому в платежном поручении бизнесмен указал в поле 21 пятую очередность: 5 .
В поле 101 отметил: 09 . Предприниматели при уплате налогов с доходов от своего бизнеса отмечают именно этот код.
В поле 104 платежки коммерсант записал КБК для уплаты аванса с доходов: 182 1 05 01011 01 1000 110 .
В поле 106 отметил: ТП.
А в поле 107: КВ.02.2016 .
В поле 108 поставил: 0 .
В поле 109: 0 .
В поле 22 «Код» также вписал 0, так как при уплате текущих налогов и взносов, рассчитанных самостоятельно, УИН не устанавливается: 0 .
В поле 24 «Назначение платежа» отметил дополнительную информацию, связанную с перечислением денег: «Авансовый платеж за полугодие 2016 года, перечисляемый в связи с применением упрощенной системы налогообложения (УСН, доходы)» .
Правильное и грамотное заполнение всех обязательных реквизитов в платежном документе позволит бухгалтерам компании избежать роковой ошибки, которая может привести к неуплате налога при применении УСН и, как следствие, привлечению к налоговой ответственности в виде штрафа с доначислением пеней. Рассмотрим образцы заполнения платежных поручений в зависимости от выбранного в 2017 году объекта налогообложения при применении УСН.
Платежное поручение при УСН с объектом налогообложения «доходы» в 2017 году: образец
Принимая решение о применении в 2017 году УСН (при условии соответствия необходимым требованиям) с объектом налогообложения «доходы», налогоплательщик принимает на себя обязательства по уплате:
- авансового платежа по итогам каждого отчетного периода;
- суммы налога по итогам налогового периода.
Уплата авансового платежа производится в срок не позднее 25-го числа первого месяца, следующего за отчетным периодом.
Напомним, что отчетные периоды при УСН — первый квартал, полугодие и девять месяцев.
Налог при УСН подлежит уплате не позднее 31 марта, следующего за истекшим налоговым периодом. Это общее правило для всех организаций, находящихся на УСН.
Индивидуальные предприниматели на УСН налог по итогам года уплачивают в срок не позднее 30 апреля года, следующего за истекшим годом (пп. 2 п. 1 ст. 346.23 Налогового кодекса РФ).
Такие правила налогообложения предусмотрены ст. 346.21 НК РФ .
Уплачивая через банк авансовые платежи и налог при УСН с объектом «доходы», следует использовать бланк платежного поручения. Мы заполнили образец платежки и привели его ниже.
Минимальный налог налогоплательщик уплачивает, если по итогам налогового периода исчисленная в общем порядке сумма налога при УСН окажется меньше, чем минимальный налог.
Напомним, что размер минимального налога единый для всей территории России и составляет 1% от доходов за налоговый период.
В 2017 году в платежном поручении на УСН «доходы-расходы» при уплате минимального налога обратите внимание на изменение в реквизитах при указании КБК. Мы заполнили образец платежки с новым КБК и привели его ниже.
Образец платежного поручения при УСН с объектом налогообложения «доходы — расходы»
Образец платежного поручения при УСН с объектом налогообложения «доходы — расходы» на уплату минимального налога
КБК в платежке по УСН «доходы-расходы» и платежке по минимальному налогу
Не допускается ошибок при формировании платежки на уплату налога по УСН, в том числе при указании КБК.
В 2017 году объединены КБК по уплате авансовых платежей при УСН «доходы-расходы» и КБК по минимальному налогу по УСН. Поэтому в платежке на уплату налога указывается одинаковый реквизит - 18210501021011000110.
Отправить на почту
Платежка УСН — доходы 2017-2018 — образец документа для уплаты платежей при упрощенке в эти годы будет оформлен с применением одних и тех же правил. Рассмотрим их в нашей статье.
Уплата УСН в 2017-2018 годах
В соответствии с п. 7 ст. 346.21 НК РФ оплата авансовых платежей по УСН производится до 25-го числа месяца, следующего за отчетным периодом. Уплата же окончательного упрощенного налога должна производиться в следующем после отчетного году: организациями до 31 марта, ИП - до 30 апреля. При совпадении с общевыходными днями срок подлежит переносу на ближайший более поздний рабочий день.
Основные реквизиты платежного документа должны содержать следующую информацию:
- данные о плательщике и получателе: их наименование, ИНН, КПП, сведения о банках;
- данные, идентифицирующие налог, вид, тип, очередность платежа;
- данные о территориальной принадлежности плательщика;
- общую информацию о платеже: дату, номер документа, а также назначение платежа.
Таким образом, заполняя платежное поручение, необходимо указать следующее:
- Получатель платежа: налоговый орган.
- ИНН/КПП: соответствующие номер и код налогового органа.
- Наименование местного органа федерального казначейства: УФК.
- БИК: БИК банков получателя и плательщика.
- Номер счета: номера счетов ФНС и плательщика.
Где взять реквизиты ФНС для заполнения платежки на уплату налогов см. здесь.
- Наименование, ИНН/КПП налогоплательщика: указываются соответствующие реквизиты организации.
- Для ИП: Ф. И. О, адрес места жительства.
- КБК: 182 1 05 01011 01 1000 110.
- Статус налогоплательщика: юрлица - 01, ИП - 09.
- Вид операции: 01.
- Очередность платежа: 5.
- Код УИП: 0 (при уплате налога) или код, указанный в требовании (при уплате задолженности на основании требования налогового органа).
- ОКТМО: код территориальной принадлежности организации или ИП.
- Основание платежа: ТП (по текущим платежам), ЗД (по задолженности), ТР (по уплате по требованию).
- Налоговый период: квартал для авансовых платежей (КВ.01.2018; КВ.02.2018 и т. д.) или календарный год (ГД.00.2018).
- Дата документа: 0 (для авансовых платежей и для уплаты задолженности) и 31.03.2018/30.04.2018 (для уплаты годовой суммы налога).
- Назначение платежа: авансовый платеж за 1 квартал, 2 квартал, 3 квартал, налог за 2018 год.
Подробнее о КБК, применяемых при УСН, читайте в статье «КБК по УСН «доходы» на 2017–2018 годы» .
Сроки уплаты УСН «доходы» в 2018 году
Налог за 2017 год - не позднее:
- для организаций - 02.04.2018 (перенос с субботы, 31.03.2018);
- ИП - 30.04.2018.
Авансовые платежи по 2018 году платятся не позже:
- за 1 квартал - 25.04.2018;
- 2 квартал - 25.07.2018;
- 3 квартал - 25.10.2018.
Налог за 2018 год - не позднее:
- для организаций - 01.04.2019 (перенос с воскресенья, 31.03.2019);
- ИП - 30.04.2019.
Принципы заполнения платежного поручения за 2018 год те же, что и в 2017 году.
Проверить, готовы ли к сдаче годовой отчетности по УСН, вы можете по нашему чек-листу.
Образец заполнения платежного поручения
В нашей статье можно увидеть образец платежного документа по налогу, оформленного ИП.
Платежное поручение, формируемое организацией, имеет такие отличия:
- дополнительно заполняется поле КПП;
- статус налогоплательщика меняется на 01.
В 2017 и 2018 годах действуют одни и те же правила оформления платежного поручения. Некоторые различия в заполнении полей документа есть для поручений, создаваемых ИП и организациями.
Образец платежного поручения при УСН (доходы) в 2018 году
Предыдущая статья: Расчет УСН
ИП на УСН должны регулярно оплачивать авансовые взносы в бюджет государства. Но в отличие от крупных компаний со статусом юрлиц, которые часто готовят отчеты и прекрасно знают, как провести все расчеты, когда и как сдать документацию, предпринимателю не так просто сформировать даже платежное поручение.
Что же стоит знать, чтобы облегчить себе задачу? Какие реквизиты вписать в бланк платежного поручения УСН (доходы) в 2018 году?
Общие сведения ^
Когда используется платежное поручение при УСН, что собой представляет? Рассмотрим основные законы, на которые стоит ориентироваться при оформлении бланка.
Что это такое?
Под понятием «платежное поручение» понимают форму безналичного расчета, которая представляет собой распоряжение вкладчиков счетов (плательщиков) своему банковскому учреждению о перечислении сумм на счета покупателей.
При этом счет может быть открыт в любом банке. Если лицо не имеет счета в банке (ст. 863 п. 2 ГК), то будут применяться такие же правила, как и к владельцу счета.
При расчете платежным поручением банковское учреждение должно перечислять средства плательщика на счет того лица, которое указано в реквизитах.
Оплата должна осуществляться в срок, который регламентирован законодательными актами, если иные сроки не прописаны в договоре.
Выделяют срочный и долгосрочный вид платежного поручения. Срочное применимо в таком случае:
- при перечислении авансовых сумм (до поставки продукции, работ);
- перечисления после того, как товар отгружен;
- частичная оплата при проведении крупной сделки.
Оплата поручения может осуществляться в полной мере или частично, если средства на счетах плательщика отсутствуют (при этом ставится специальная отметка в документе).
Поручения оформляются в электронном формате или распечатываются на бумаге.
Согласно п. 1.15 Положения Центрального Банка России, по заявлению физических лиц формируется документация на перечисление денег банками время от времени (при долгосрочном поручении)
Зачастую платежное поручение готовят в 4 экземплярах:
Поручение может быть принято даже в том случае, если у плательщика нет средств на счету. Исполняется только после появления денег.
Назначение документа
Платежное поручение используется для перевода средств на счета получателей:
- за продукцию, что поставляется, предоставленные услуги – предварительной оплатой или периодическими перечислениями;
- в бюджет любого уровня и во внебюджетный фонд;
- при возврате кредита, депозита или уплате процентов по нему;
- в других случаях, описанных в нормативных актах.
Бланк поручения, который используется при оформлении – форма 0401060.
Применение при упрощенке
Предприятия, работающие на упрощенном режиме налогообложения, обязаны каждый квартал (до 25 числа следующего месяца после отчетного периода) уплачивать авансы по налогам.
Если платежи авансового характера осуществляются через банк, то используется платежное поручение. В бланке будут содержаться такие данные:
- Название платежного бланка.
- Код ОКУД.
- Назначение перечисления.
- Информация о плательщике.
- Название банка, его расположение, БИК, корреспондентский счет, субсчет.
- Данные о получателе денег.
- Размер перечисления.
- Очередность перечисления.
- Операция, что проводится.
Заполнять поручение нужно согласно требованиям, описанным в законодательстве. В противном случае банки отказываются производить платежи.
Оформлять документ можно с помощью специальной программы. ИП имеют возможность оплатить авансы средствами в натуральном выражении.
Образец заполнения платежного поручения при УСН в 2018 году ^
Чтобы заполнить поручение, стоит ориентироваться на правила, действующие в 2018 году. Иначе есть риск сделать ошибку, из-за которой банк не проведет перечисления, и платеж будет просрочено.
Это чревато начислением пени. Что же писать в бланке:
Платежка при УСН за год — образец заполнения
Отправить на почту
«Платежка УСН за год» - этим выражением упрощенцы коротко называют платежное поручение на перечисление налога, уплачиваемого в связи с применением упрощенной системы налогообложения. Данный документдолжен отражать достоверную сумму налога и обеспечить своевременное поступление средств в бюджет. Как правильно рассчитать налог и каких ошибок при оформлении платежки важно не допустить, узнайте из нашего материала.
Платежное поручение по УСН-налогу: какие требования учесть?
Платежное поручение по УСН за годоформляется:
- в соответствии с требованиями, предусмотренными Положением Банка России о правилах перевода денежных средств от 19.06.2012 № 383-П - в нем вы найдете описание и состав всех реквизитов платежки;
- с учетом приложения № 2 к приказу Минфина России от 12.11.2013 № 107н - в нем уточнен порядок отражения информации в реквизитах платежки на перечисление налоговых платежей.
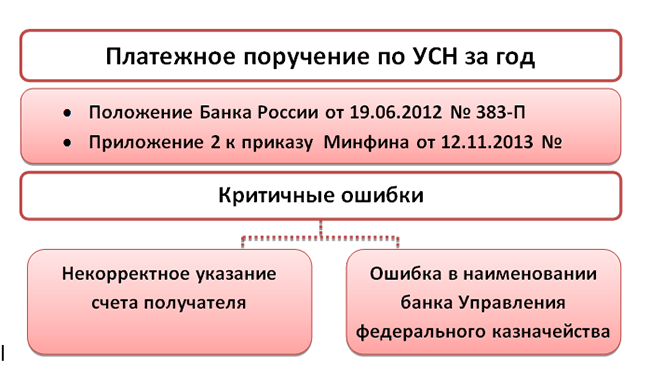
При заполнении платежки особо тщательно проверьте реквизиты, ошибки в которых могут препятствовать своевременному поступлению УСН-налога в бюджет:
- неточное указание счета получателя; и/или
- неверное отражение наименования банка УФК (Управления федерального казначейства).
Ошибки или неточности в остальных реквизитах платежки не так критичны - они не препятствуют поступлению УСН-налога в бюджет (подп. 4 п. 4 ст. 45 НК РФ).
Как суды оценивают ошибки в платежках, узнайте из публикации.
Платежное поручение по УСН за год образца 2018 года за последнее время каких-либо коренных изменений не претерпело, поэтому за его основу можно взять прошлогоднюю платежку.
Перед оформлением платежного документа особое внимание уделите правильному расчету налога - об этом расскажем далее.
Годовой платеж по УСН: какую дату и сумму поставить в платежке?
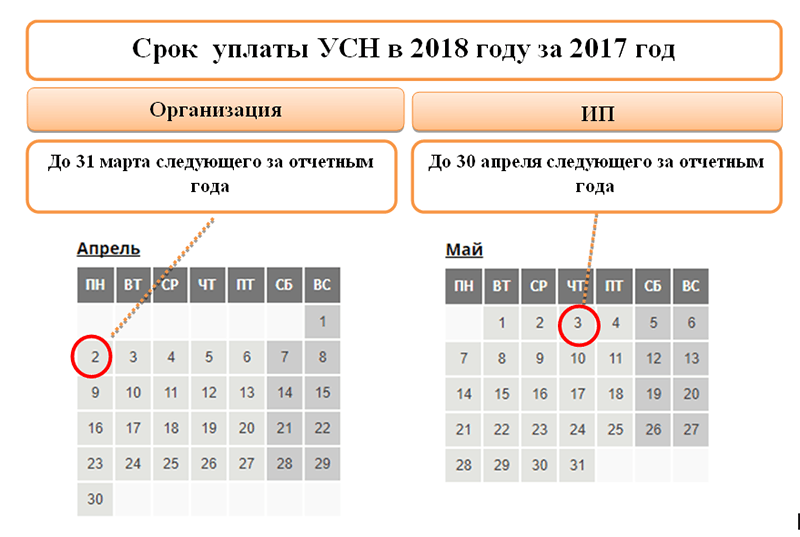
Расплатитесь с бюджетом по итогам 2017 года в апреле 2018-го (п. 7 ст. 346.21, п. 1 ст. 346.23 НК РФ). Компаниям нужно успеть перечислить налог не позднее 2 апреля (перенос с субботы, 31 марта), а у предпринимателей времени на это больше - 30-е число этого же месяца включительно.
Перед оформлением платежного документа определите сумму платежа. Рассчитывая платеж по УСН за год, воспользуйтесь формулой:
Годовой платеж по итогам 2017 года (ГП 2017)
Компании и ИП, рассчитывающие налог с полученных доходов
ГП 2017 = НБ? СН – В – А
Упрощенцы, исчисляющие УСН-налог с базы «доходы минус расходы»
ГП 2017 = НБ? СН – А
НБ - налогооблагаемая база упрощенца за 2017 год (доходы или разница между доходами и расходами);
В - налоговый вычет для упрощенца, уплачивающего налог с доходов (п. 3.1, п. 7 ст. 346.21 НК РФ);
А - уплаченные в течение года авансы по налогу (п. 5 ст. 346.21 НК РФ).
Воспользуйтесь нашими подсказками по используемым в расчетах показателям:

Оформлениеобразца платежки по УСН за годрассмотрим на примере.
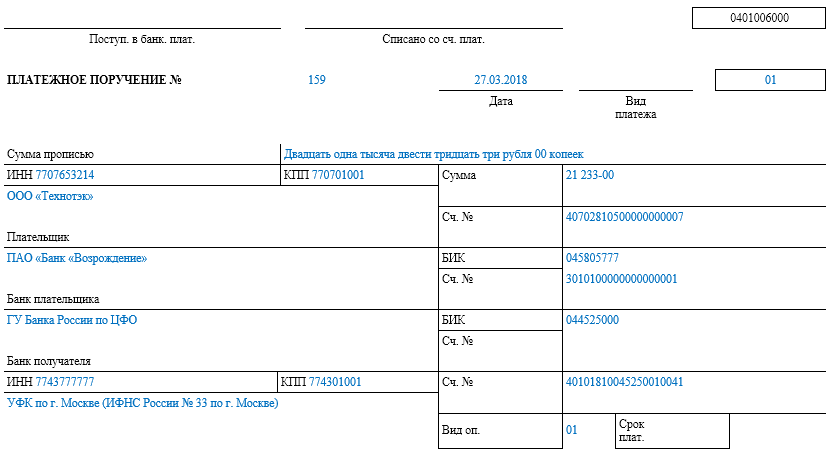
ООО «Технотэк» стал применять упрощенку («доходы минус расходы») с 1 квартала 2017 года. 27 марта 2018 года главбух передал на подпись гендиректору ООО «Технотэк» платежку на уплату УСН-налога по итогам года. В ней был отражен налог к уплате - 21 233 руб. К платежке главбух приложил поясняющий расчет:
Исходные данные для расчета за 12 месяцев 2017 года:
Доходы - 5 789 229 руб.;
Расходы - 4 998 145 руб.;
Уплаченные авансы по налогу - 97 430 руб.
Расчет налога за 2017 год:
Налог при УСН: (5 789 229 – 4 998 145) ? 15% = 118 663 руб.
Минимальный налог: 5 789 229 руб. ? 1% =57 892 руб.
Так как 118 663 руб. > 57 892 руб. > минимальный налог не уплачивается
Налог к уплате по итогам года с учетом авансовых платежей: 118 663 – 97 430 = 21 233 руб.
Образец заполнения платежки по УСН за год ООО «Технотэк» смотрите здесь.
Чтобы заполнить платежку по УСН за 2017 год корректно рассчитайте сумму налога и проконтролируйте все основные платежные реквизиты. Избегайте неточностей и ошибок, препятствующих поступлению налога в бюджет, и не забывайте о предельных датах для перечисления годового платежа.
Узнавайте первыми о важных налоговых изменениях
Есть вопросы? Получите быстрые ответы на нашем форуме!
КБК УСН 6 процентов 2018
КБК УСН 6 процентов 2018 применяют на упрощенной системе налогообложения с объектом «доходы». Смотрите актуальные коды для налога, пеней и штрафов таблице, а также образец платежного поручения.
КБК УСН 6 процентов в 2018 году
Ставка УСН 6 процентов — ставка, при которой налогом облагается весь доход организации, применяющей спецрежим (ст. 346.20 НК РФ).
Применение УСН 6 процентов среди собственников малого бизнеса считается наиболее простой системой учета. А перечисляют такой налог на отдельные КБК.
Несмотря на очередные изменения в кодах бюджетной классификации с этого года, КБК УСН доходы 2018 не изменились. При этом код для налога, пеней и штрафов разный (см. таблицу).
КБК УСН доходы на 2018 год
КБК УСН доходы на 2018 год состоит из 20 цифр, где
- 182 — код администратора платежа — Федеральная налоговая служба;
- 105 — УСН;
- 0101101 — тип бюджета (федеральный), подгруппы, код, подстатья дохода;
- 1000 — налог;
- 110 — налоговые доходы.
В платежном поручении УСН доходы нужно указывать именно КБК18210501011011000110, как при уплате налога в текущем году, так и за прошлые периоды.
Скачать КБК УСН 2018 доходы
Таким образом, у компаний на УСН с объектом доходы один КБК для налога, один для штрафа и один для пеней. Об этом читайте далее.
КБК УСН доходы пени 2018
Если налог не уплачен вовремя, налоговики начичислят пени. Заплатить их надо на специальный отдельный код — КБК пени по УСН доходы 2018: 18210501011012100110.
Отличия у кода пени от кода по налогу УСН только в 14-17 разрядах. Для пеней это 2100. Для налога — 1000. Для штрафа — 3000.
КБК УСН 6 процентов 2018 для ИП: образец платежного поручения
В поле 104 платежного поручения по УСН («Получатель») надо поставить код бюджетной классификации, который состоит из 20 знаков. КБК 6 процентов по УСН для ИП 2018 — 182 1 05 01011 01 1000 110.

Если указать неверный КБК УСН доходы ИП 2018, то НК РФ не запрещено уточнение ошибочного КБК. Однако уточнить его можно в пределах одного налога, например если вместо нового кода компания поставила старый. Но доказать это придется в суде (постановление ФАС Центрального округа от 31.01.2013 № А64-5684/2012).
Чтобы не спорить с инспекцией, проще заплатить налог еще раз на правильный КБК. А ошибочный платеж попросить зачесть в счет будущих платежей.
Смотрите видео о КБК УСН 6 процентов. О том, что изменилось в кодах, рассказывает Татьяна Новикова, к.э.н., аудитор, налоговый консультант, доцент МГУУ правительства Москвы.
www.gazeta-unp.ru
Платежное поручение по НДС в 2018 году: образец
Все плательщики налога на добавленную стоимость ожидают повышения ставки НДС в 2018 году, но пока этот вопрос остается открытым. Что касается КБК и требований к заполнению платежного поручения, то здесь все известно. В статье рассмотрим, как составить платежное поручение по НДС в 2018 году. Образец мы привели в статье.
Образец платежки по НДС в 2018 году
Рассмотрим, как образец заполнения платежного поручения на уплату налога на добавленную стоимость ждя юридически лиц: плательщиков НДС, импортеров и налоговых агентов в 2018 году.
Срочная новость от ЦБ РФ: банкам запретили принимать платежные поручения с такими словами в назначении платежа>>>. Подробности читайте в журнале «Российский налоговый курьер».


Образец платежного поручения на уплату пени по НДС в 2018 году
Пени по НДС 2018 для юридических лиц по-прежнему начисляются в том случае, когда оплата налога проходит несвоевременно.

Какие требования к заполнению платежного поручения по НДС с 2018 году
В соответствии с правилами заполнения платежных поручений, утвержденных приказом Минфина России от 12 ноября 2013 года № 107н, налогоплательщик при перечислении НДС в бюджет должен указать следующие сведения:
- «Статус плательщика» (поле 101)
Комментарий:
— если НДС уплачивает юридическое лицо – код «01»
— если НДС уплачивает индивидуальный предприниматель – код «09»
— если НДС уплачивает компания или индивидуальный предприниматель как налоговые агенты — код «02»
- «ИНН плательщика» (поле 60)
Комментарий:
В поле 60 указывается ИНН компании или индивидуального предпринимателя, осуществляющих платеж по налогу на добавленную стоимость в бюджет РФ
- «КПП плательщика» (поле 102)
Комментарий:
В поле 102 указывается КПП компании-плательщика. Индивидуальный предприниматель также заполняет поле 102, ставит «0».
- «Плательщик» (поле 8)
Комментарий:
В поле 102 организация (или обособленное подразделение) указывает свое краткое наименование. Индивидуальный предприниматель – ФИО.
- «ИНН получателя» (поле 61)
Комментарий:
В поле 61 необходимо поставить ИНН той налоговой инспекции, куда плательщик перечисляет налог на добавленную стоимость
- «КПП получателя» (поле 103)
Комментарий:
В поле 103 — КПП той налоговой инспекции, куда плательщик отправляет налог на добавленную стоимость
- «Получатель» (поле 16)
Комментарий:
В поле 16 указывается налоговая инспекция, в которую перечисляется налог на добавленную стоимость. Поставить только номер налоговой инспекции недостаточно. Например: «ИФНС № 25».
Это не верно. Плательщик должен внести данные по ИФНС следующим образом: «УФК по г. Москве (ИФНС № 25 по г. Москве)»
- «Очередность платежа» (поле 21)




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации