
Налоговый календарь на 1 квартал.
Апрель 2017 года — насыщенный месяц с точки зрения уплаты налогов и сдачи отчетности. Дадим краткую информацию о том, что необходимо сделать ИП в апреле 2017 года. Более подробно о каждой из позиций вы можете прочитать на нашем сайте в соответствующих разделах.
Итак, предлагаем вашему вниманию налоговый календарь на апрель 2017 года, сроки сдачи отчетности и уплаты налогов:
1. Рассчитать и уплатить дополнительные взносы на пенсионное страхование за 2016 год
Куда оплатить: в ИФНС по месту Вашей регистрации, независимо от места осуществления Вашей деятельности.
Кто должен платить: ИП доход которых превысил в 2016 году 300 000 рублей.
Штраф: в размере 20% от неуплаченной суммы или 40% если будет установлена преднамеренная неуплата.
2. Сдать отчет 2-НДФЛ за 2016 год
Куда подавать отчет:
Кто должен сдать:
Штраф: по 200 рублей за каждую не предоставленную справку.
3. Сдать отчет 6-НДФЛ за 2016 год
Куда подавать отчет: в ИФНС по месту Вашей регистрации.
Кто должен сдать: все работодатели, осуществлявшие выплаты работникам в 2016 году.
Штраф: 1000 рублей за каждый месяц просрочки не сданного отчета. Если срок просрочки отчета составит более 10 дней, то ИФНС приостановит операции по расчетному счету.
Инструкция по заполнению отчета и бланк .
4. Сдать отчет по ЕНВД за I квартал 2017 года
Кто должен сдать: ИП и ООО стоящие на учете в качестве плательщиков ЕНВД.
Куда подавать отчет: В ИФНС по месту регистрации.
Штраф: 5% от размера квартального вмененного налога за каждый месяц просрочки, но не менее 1 000 рублей.
Порядок заполнения и бланк декларации ЕНВД .
5. Рассчитать и уплатить аванс по УСН за I квартал 2017 года
Кто должен уплатить: ИП и ООО, применяющие УСН.
Куда перечислять сумму налога: В ИФНС по месту регистрации.
Штраф: штраф не предусмотрен, необходимо уплатить пени в размере 1/300 ставки рефинансирования Центробанка за каждый день просрочки платежа.
6. Предоставить декларацию по УСН и оплатить налог за 2016 год.
Кто должен сдавать и оплачивать: ИП ООО, применяющие УСН.
Куда: в ИФНС по месту Вашей регистрации.
Штраф: 5% от суммы налога по отчету за каждый месяц просрочки, но не менее 1 000 рублей. ИФНС заблокирует расчетный счет в банке.
Порядок заполнения декларации УСН и бланк .
7. Сдать отчет 6-НДФЛ за I квартал 2017 года
Кто должен сдавать: ООО и ИП, использующие наемный труд.
Куда: В ИФНС по месту Вашей регистрации.
Штраф: 1 000 руб. за каждый полный или неполный месяц просрочки сдачи каждого отчета. Блокировка расчетного счёта в банке.
Порядок заполнения отчета и бланк .
8. Сдать отчет 4-ФСС за I квартал 2017 года
Налоговый календарь на апрель 2017 года устанавливает следующие сроки предоставления данного отчета:
- на бумажном носителе: до 20 апреля 2017 года;
- в электронном виде: до 25 апреля 2017 года.
Кто должен сдавать:
Куда: в территориальный ФСС по месту регистрации.
Штраф: до 30% от суммы взносов.
9. Сдать расчет по страховым взносам за I квартал 2017 года
Кто должен сдавать: все ООО и ИП, являющиеся работодателями.
Штраф: 5% от суммы страховых взносов, подлежащей уплате за 1 квартал 2017 года.
Порядок заполнения расчета и бланк .
10. Сдать отчет по форме СЗВ-М за март 2017 года
Кто должен сдавать: все ООО и ИП, являющиеся работодателями.
Куда: территориальное отделение Пенсионного фонда по месту регистрации.
Штраф: 500 руб. за каждого работника.
Инструкция по заполнению СЗВ-М и бланк .
11. Рассчитать и уплатить торговый сбор за I квартал 2017 года
Кто должен платить: ИП и ООО, являющиеся плательщиками торгового сбора.
Куда: в ИФНС по месту регистрации.
Штраф: 20% от неуплаченной суммы сбора.
Материал, посвященный расчету торгового сбора .
12. Уплатить страховые взносы с зарплаты за март 2017 года.
Кто должен платить: работодатели, начислявшие зарплату своим работникам в марте 2017.
Куда: в ИФНС по месту регистрации все взносы, кроме взносов на травматизм. Взносы на травматизм, перечислять в территориальный ФСС.
Штраф за неуплату: 20% неуплаченной суммы взносов и пени, рассчитанные на день уплаты.
О том, какие изменения произошли в сфере уплаты страховых взносов в 2017 году, .
Тоже может быть полезно
Информация полезна? Расскажите друзьям и коллегам
Уважаемые читатели! Материалы сайта сайт посвящены типовым способам решения налоговых и юридических вопросов, но каждый случай уникален.
Если вы хотите узнать, как решить именно ваш вопрос - обращайтесь . Это быстро и бесплатно! Также вы можете проконсультироваться по телефонам: МСК - 74999385226. СПБ - 78124673429. Регионы - 78003502369 доб. 257
| Вид налога | За какой период уплачивается | Срок уплаты |
|---|---|---|
| Налог на прибыль (при уплате только ежеквартальных авансовых платежей) | За I квартал 2018 года | Не позднее 28.04.2018 |
| За I полугодие 2018 года | Не позднее 30.07.2018 | |
| За 9 месяцев 2018 года | Не позднее 29.10.2018 | |
| За 2018 год | Не позднее 28.03.2019 | |
| Налог на прибыль (при уплате ежемесячных авансовых платежей с доплатой по итогам квартала) | ||
| За январь 2018 года | Не позднее 29.01.2018 | |
| За февраль 2018 года | Не позднее 28.02.2018 | |
| За март 2018 года | Не позднее 28.03.2018 | |
| Доплата за I квартал 2018 года | Не позднее 28.04.2018 | |
| За апрель 2018 года | Не позднее 28.04.2018 | |
| За май 2018 года | Не позднее 28.05.2018 | |
| За июнь 2018 года | Не позднее 28.06.2018 | |
| Доплата за I полугодие 2018 года | Не позднее 30.07.2018 | |
| За июль 2018 года | Не позднее 30.07.2018 | |
| За август 2018 года | Не позднее 28.08.2018 | |
| За сентябрь 2018 года | Не позднее 28.09.2018 | |
| Доплата за 9 месяцев 2018 года | Не позднее 29.10.2018 | |
| За октябрь 2018 года | Не позднее 29.10.2018 | |
| За ноябрь 2018 года | Не позднее 28.11.2018 | |
| За декабрь 2018 года | Не позднее 28.12.2018 | |
| За 2018 год | Не позднее 28.03.2019 | |
| Налог на прибыль (при ежемесячной уплате авансов исходя из фактической прибыли) | ||
| За январь 2018 года | Не позднее 28.02.2018 | |
| За февраль 2018 года | Не позднее 28.03.2018 | |
| За март 2018 года | Не позднее 28.04.2018 | |
| За апрель 2018 года | Не позднее 28.05.2018 | |
| За май 2018 года | Не позднее 28.06.2018 | |
| За июнь 2018 года | Не позднее 30.07.2018 | |
| За июль 2018 года | Не позднее 28.08.2018 | |
| За август 2018 года | Не позднее 28.09.2018 | |
| За сентябрь 2018 года | Не позднее 29.10.2018 | |
| За октябрь 2018 года | Не позднее 28.11.2018 | |
| За ноябрь 2018 года | Не позднее 28.12.2018 | |
| За 2018 год | Не позднее 28.03.2019 | |
| НДС | ||
| 1-й платеж за I квартал 2018 года | Не позднее 25.04.2018 | |
| 2-й платеж за I квартал 2018 года | Не позднее 25.05.2018 | |
| 3-й платеж за I квартал 2018 года | Не позднее 25.06.2018 | |
| 1-й платеж за II квартал 2018 года | Не позднее 25.07.2018 | |
| 2-й платеж за II квартал 2018 года | Не позднее 27.08.2018 | |
| 3-й платеж за II квартал 2018 года | Не позднее 25.09.2018 | |
| 1-й платеж за III квартал 2018 года | Не позднее 25.10.2018 | |
| 2-й платеж за III квартал 2018 года | Не позднее 26.11.2018 | |
| 3-й платеж за III квартал 2018 года | Не позднее 25.12.2018 | |
| 1-й платеж за IV квартал 2018 года | Не позднее 25.01.2019 | |
| 2-й платеж за IV квартал 2018 года | Не позднее 25.02.2019 | |
| 3-й платеж за IV квартал 2018 года | Не позднее 25.03.2019 | |
| Налог при УСН (включая авансовые платежи) | ||
| За I квартал 2018 года | Не позднее 25.04.2018 | |
| За I полугодие 2018 года | Не позднее 25.07.2018 | |
| За 9 месяцев 2018 года | Не позднее 25.10.2018 | |
| За 2018 год (уплачивают только организации) | Не позднее 01.04.2019 | |
| За 2018 год (уплачивают только ИП) | Не позднее 30.04.2019 | |
| НДФЛ с отпускных и больничных пособий | ||
| За январь 2018 года | Не позднее 31.01.2018 | |
| За февраль 2018 года | Не позднее 28.02.2018 | |
| За март 2018 года | Не позднее 02.04.2018 | |
| За апрель 2018 года | Не позднее 03.05.2018 | |
| За май 2018 года | Не позднее 31.05.2018 | |
| За июнь 2018 года | Не позднее 02.07.2018 | |
| За июль 2018 года | Не позднее 31.07.2018 | |
| За август 2018 года | Не позднее 31.08.2018 | |
| За сентябрь 2018 года | Не позднее 01.10.2018 | |
| За октябрь 2018 года | Не позднее 31.10.2018 | |
| За ноябрь 2018 года | Не позднее 30.11.2018 | |
| За декабрь 2018 года | Не позднее 31.12.2018 | |
| ЕНВД | ||
| За I квартал 2018 года | Не позднее 25.04.2018 | |
| За II квартал 2018 года | Не позднее 25.07.2018 | |
| За III квартал 2018 года | Не позднее 25.10.2018 | |
| За IV квартал 2018 года | Не позднее 25.01.2019 | |
| ЕСХН | ||
| За I полугодие 2018 года | Не позднее 25.07.2018 | |
| За 2018 год | Не позднее 01.04.2019 | |
| Торговый сбор на территории г. Москвы | ||
| За I квартал 2018 года | Не позднее 25.04.2018 | |
| За II квартал 2018 года | Не позднее 25.07.2018 | |
| За III квартал 2018 года | Не позднее 25.10.2018 | |
| За IV квартал 2018 года | Не позднее 25.01.2019 |
Сроки уплаты других налогов (например, «импортного» НДС или водного налога) вы найдете .
Срок уплаты налога на имущество в 2018 году
Срок уплаты налога на имущество организаций и сроки уплаты авансов по этому налогу устанавливаются законами субъектами РФ. Также региональными властями устанавливаются сроки уплаты транспортного налога/авансовых платежей.
Что же касается сроков уплаты земельного налога и авансовых платежей по нему, то они устанавливаются местными нормативными правовыми актами.
Соответственно, при наличии объектов обложения по налогу на имущество организаций, транспортному налогу и/или земельному налогу плательщику нужно ознакомиться с соответствующим законом, чтобы избежать несвоевременного перечисления налога/аванса.
Сроки уплаты страховых за периоды 2018 года
Как известно, страховые взносы на ОПС, на ОМС и на ВНиМ с выплат работникам, а также взносы ИП за себя перечисляются в ИФНС, а взносы «на травматизм» — в ФСС.
| Вид страховых взносов | За какой период уплачивается | Срок уплаты |
|---|---|---|
| Страховые взносы, уплачиваемые в ИФНС | ||
| Взносы с выплат работникам/иным физлицам | ||
| За январь 2018 года | Не позднее 15.02.2018 | |
| За февраль 2018 года | Не позднее 15.03.2018 | |
| За март 2018 года | Не позднее 16.04.2018 | |
| За апрель 2018 года | Не позднее 15.05.2018 | |
| За май 2018 года | Не позднее 15.06.2018 | |
| За июнь 2018 года | Не позднее 16.07.2018 | |
| За июль 2018 года | Не позднее 15.08.2018 | |
| За август 2018 года | Не позднее 17.09.2018 | |
| За сентябрь 2018 года | Не позднее 15.10.2018 | |
| За октябрь 2018 года | Не позднее 15.11.2018 | |
| За ноябрь 2018 года | Не позднее 17.12.2018 | |
| За декабрь 2018 года | Не позднее 15.01.2019 | |
| Взносы ИП за себя | За 2018 год | Не позднее 31.12.2018 |
| За 2018 год (доплата взносов на ОПС при сумме дохода за 2018 год, превышающей 300000 руб.) | Не позднее 01.07.2019 | |
| Страховые взносы, уплачиваемые в ФСС | ||
| Взносы «на травматизм» | ||
| За январь 2018 года | Не позднее 15.02.2018 | |
| За февраль 2018 года | Не позднее 15.03.2018 | |
| За март 2018 года | Не позднее 16.04.2018 | |
| За апрель 2018 года | Не позднее 15.05.2018 | |
| За май 2018 года | Не позднее 15.06.2018 | |
| За июнь 2018 года | Не позднее 16.07.2018 | |
| За июль 2018 года | Не позднее 15.08.2018 | |
| За август 2018 года | Не позднее 17.09.2018 | |
| За сентябрь 2018 года | Не позднее 15.10.2018 | |
| За октябрь 2018 года | Не позднее 15.11.2018 | |
| За ноябрь 2018 года | Не позднее 17.12.2018 | |
| За декабрь 2018 года | Не позднее 15.01.2019 | |
Пени по налогам
При нарушении срока уплаты налогов, а также страховых взносов плательщику начисляются пени (ст. 75 НК РФ , ст. 26.11 Федерального закона от 24.07.1998 N 125-ФЗ).
Проверить правильность расчета пеней, сделанный ИФНС/ФСС, можно при помощи нашего .
Налог на прибыль является показателем , который прямо зависит от разницы между доходной и расходной частью средств, полученных организацией в результате финансовой деятельности. В случае если доход не превышает расходы или равен им, налог считается нулевым.
Кто уплачивает:
- Все юридические лица, зарегистрированные в РФ.
- Юридические лица, зарегистрированные в других странах, деятельность которых в РФ проходит через посредничество с постоянными представителями, или имеющие любой доход в России.
- Иностранные организации, которым согласно международному договору о налогообложении присваивается статус резидента РФ.
- Иностранные предприятия, которые управляются непосредственно на территории РФ. Данные компании могут не считаться налогоплательщиками в случаях, прописанных в международном договоре налогообложения.
Основные понятия
Налоговым периодом считается календарный год , по истечении которого полностью формируется налоговая база, исходя из которой рассчитывается сумма выплаты в бюджет.
Отчетным периодом уплаты налога на прибыль и сдачи декларации считается каждый квартал .
Стандартная налоговая ставка в РФ составляет 20% от общей суммы прибыли за налоговый период.
Выплата налога проходит путем совершения авансовых платежей, которые высчитываются на основании общей суммы за налоговый период. Существует два типа авансовых выплат:
- квартальные;
- ежемесячные.
Новая организация проводит авансовые платежи ежеквартально. После подачи декларации о доходах за первый квартал происходит переход на ежемесячные платежи в случае, если доход составляет более 1 млн. рублей в месяц . В случае когда доход, указанный в декларации, меньше, то дальнейшие выплаты проводятся поквартально.
Организация может перейти на помесячные выплаты по своему желанию, в этом случае необходимо известить налоговую инстанцию о переходе на систему с ежемесячным отчетным периодом.
Кроме того, налогоплательщик должен совершить платеж по истечении всего налогового периода. Крайний срок его проведения – 28 марта года, следующего за истекшим налоговым периодом .
Сроки уплаты квартальных авансовых платежей (осуществляется до 28 числа месяца, следующего за истекшим отчетным периодом
- за 2018 год — 28 марта;
- за I квартал 2019 года — 29 апреля;
- за полугодие — 29 июля;
- за 9 месяцев — 28 октября.
Сроки внесения ежемесячных платежей с доплатой по итогам квартала (осуществляется до 28 числа текущего месяца , в случае выходного или праздничного переносится на следующий рабочий день):
- за 2018 год — 28 марта;
- за январь — 28 января;
- за февраль — 28 февраля;
- за март — 28 марта;
- за апрель — 29 апреля;
- за май — 28 мая;
- за июнь — 28 июня;
- за июль — 29 июля;
- за август — 28 августа;
- за сентябрь — 30 сентября;
- за октябрь — 28 октября;
- за ноябрь — 28 ноября;
- за декабрь — 30 декабря.
Суть ежемесячных авансовых платежей заключается в выплате суммы годового налога наперед помесячно. Сумма платежа рассчитывается на основании данных предыдущего периода. Совершение выплат I квартала соответствует отчету IV квартала предыдущего периода.
Подробнее о данном виде платежа в бюджет можно узнать из следующего видео:
Декларация по налогу: срок и порядок сдачи
Организация обязана предоставить декларацию после каждого отчетного и налогового периода:
- Форма должна подаваться в течение 28 дней после окончания отчетного периода.
- По истечении налогового периода крайний срок сдачи — 28 марта следующего года.
Декларация направляется в налоговую инспекцию по месту нахождения предприятия. В случае наличия нескольких филиалов документ подается по месту каждого отдельного подразделения.
Возможные санкции
В случае несвоевременной уплаты налога или несвоевременной сдачи декларации к нарушителю могут быть применены штрафные санкции , выплата которых не освобождает от налоговых обязательств:
- В случае если организация не совершила своевременный платеж или внесла его в неполном объеме, к ней может быть применен штраф в размере 20% от недоплаченной суммы.
- Если была занижена база по сделкам между взаимозависимыми лицами, то размер штрафа составляет 40% от недоплаченной суммы (минимум 30 000 рублей).
- Если декларация была предоставлена не вовремя, компания может быть оштрафована на 5% от указанного в документе налога. При этом штраф начисляется за каждый месяц просрочки. Его минимум — 1000 рублей, а общий максимум — 30% от налога.
Налоги за 1 квартал 2019 года предстоит рассчитать и уплатить уже совсем скоро. А часть налоговых платежей производятся ежемесячно внутри квартала. Разобраться с платежными датами по итогам 1 квартала поможет наш материал.
Как связаны срок уплаты налогов и налоговый период
Связь указанных понятий очевидна: уплата налоговых обязательств происходит:
- по окончании налогового периода (например, по такой схеме уплачиваются ЕНВД и НДС за 1 квартал 2019 года с налоговым периодом — квартал); либо
- внутри этого промежутка времени (если налоговое законодательство предусматривает уплату авансовых платежей по налогу).
Полезную информацию о разнообразных сроках вы узнаете из материалов нашего сайта:
- «В какие сроки нужно дать ответ на претензию по закону?» ;
- «Испытательный срок по ТК РФ при приеме на работу (нюансы)» ;
- «Каков срок охраны коммерческой и служебной тайны?» ;
Уплата налогов за 1 квартал 2019 года производится:
- для налогов, по которым налоговый период равен 1 кварталу, 2 кварталу и т. д. (ЕНВД, НДС и др.) — в виде конечной суммы налога;
- для налогов с иной длительностью налогового периода (УСН, земельного, транспортного налогов и др.) — в виде авансовых платежей.
О платежных датах по налогам с налоговым периодом 1 квартал 2019 года узнайте далее.
Есть вопросы по исчислению или уплате налогов? Задавайте из на нашем форуме. Так, обсуждаем как быть, если уплата налогов в бюджет прошла несвоевременно по вине банка.
НДС и ЕНВД — налоги с квартальным налоговым периодом. Расскажем на примере, как и в какие сроки рассчитаться с бюджетом по этим налогам за 1 квартал 2019 года.
Пример 1
Исходные данные:
- ООО «Благодатный край», ПАО «Гранд» и ИП Самойленко Ж. А. (все — на ОСНО и уплачивают ежеквартально НДС);
- ООО «Зебра» (на УСН) в 1 квартале 2019 года выставила счет-фактуру с выделенной суммой НДС, поэтому ему также предстоит уплатить налог в бюджет.
Посмотрите в таблице схемы уплаты, которые планируют применить эти компании. Оцените их правомерность с точки зрения налогового законодательства:
Все общережимники справились с уплатой НДС без ошибок: платить НДС частями разрешает п. 1 ст. 174 НК РФ (как это сделало ООО «Благодатный край»). При этом не запрещено уплатить всю сумму НДС сразу (ПАО «Гранд») или разделить на две части (ИП Самойленко Ж. А.).
А вот ООО «Зебра» допустило досадную ошибку, в результате чего не доплатило НДС в бюджет и будет уплачивать пени. Эта компания не вправе дробить платеж и обязана перечислить НДС в полной сумме не позднее 25.04.2019 (п. 4 ст.174 НК РФ).
Кому дробление НДС запрещено, узнайте из материала «В каких случаях возможна уплата НДС по 1/3 (долями)?» .
Пример 2
ООО ТД «Техноторг» совмещает УСН с ЕНВД. Компании за 1 квартал 2019 года необходимо перечислить авансовые платежи по УСН и заплатить ЕНВД не позднее 25.04.2019 (п. 7 ст. 346.21, п. 1 ст. 346.32 НК РФ).
В этом случае для обоих перечислений установлена единая дата без возможности дробления сумм перечислений.
По итогам 1 квартала уплате подлежат не только налоги с квартальным налоговым периодом, но и авансовые платежи по другим налогам и страхвзносы (см. таблицу в следующем разделе).
Сроки уплаты налогов и взносов за 1 квартал 2019 года (таблицы)
Для вашего удобства мы подготовили несколько таблиц по срокам уплаты налогов за 1 квартал 2019 года:
- для компаний на ОСНО;
- для спецрежимников.
Кроме того, в отдельной таблице вы можете наглядно увидеть платежные сроки по страхвзносам.
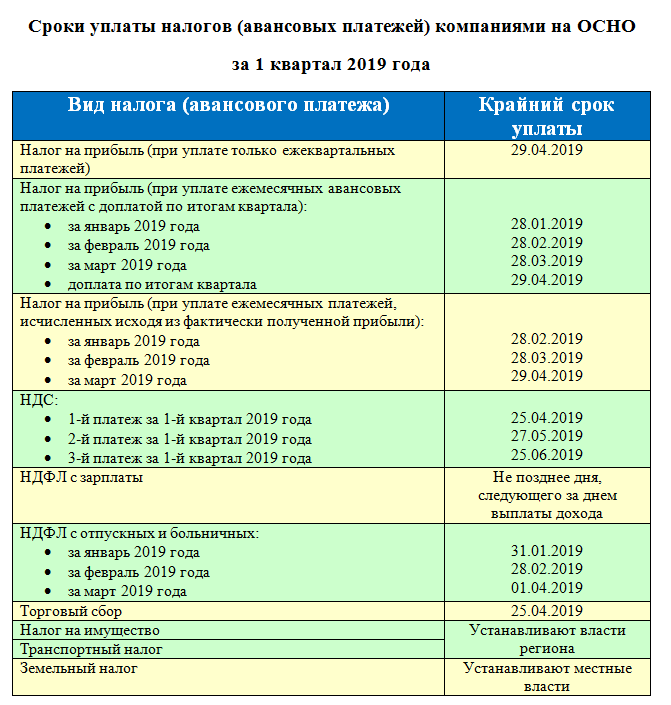


Из таблиц налогов 1 квартала видно, что:
- первые по времени ежемесячные платежи внутри квартала приходятся на уплату страхвзносов;
- большинство платежей требуется произвести до 25.04.2019 (авансовые платежи по УСН, ЕНВД и др.);
- платежи по НДС растянуты по времени — последнюю часть налога нужно перечислить до 25.06.2019.
Быть в курсе налоговых изменений помогут материалы рубрики «Налоговые изменения — 2019».
Итоги
Большинство налоговых обязательств за 1 квартал уплачиваются в виде авансов (авансовые платежи по налогу на прибыль, УСН, транспортному налогу и др.). Плательщики ЕНВД перечисляют налог за 1 квартал 2019 года не позднее 25 апреля. Платежи по НДС растянуты с апреля по июнь. Страховые взносы уплачиваются по окончании каждого месяца — не позднее 15-го числа месяца, следующего за отчетным.
Крайняя дата уплаты налогов и взносов может сдвигаться, если попадает на выходной или праздничный день.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации