
Налоговое бремя за рубежом. Сравниваем налоговую нагрузку в разных странах мира
Для стран с прогрессивной шкалой налогообложения использовалась максимальная ставка налога. Прогрессивная шкала налогообложения, предусматривающая рост выплат при увеличении доходов, с точки зрения социальной справедливости имеет право на жизнь, так как препятствует расслоению общества. С другой стороны, высокий уровень налоговых ставок для высокооплачиваемых сотрудников приводит или к их миграции в страны с более низкими налогами, или к уклонению от уплаты налогов - «серым» и «черным» зарплатным схемам.
Максимальная ставка подоходного налога зафиксирована в социально ориентированной Швеции - 56.4%, которая заняла первое место в рейтинге. Во многом эта ставка в последние годы приводит к оттоку из страны некоторых востребованных на рынке профессий с высокой зарплатой. Вторую строчку рейтинга занимает Бельгия, где максимальная ставка налога на доходы физических лиц равняется 53.7%, на третьем Нидерланды (52.0%), далее следуют Дания и Австрия со ставками налогов 51.5% и 50.0% (столько же в Великобритании). Россия с ее плоской шкалой налогообложения и ставкой в 13% расположилась на скромном 34 месте из 37 позиций рейтинга (4 место с конца рейтинга). Ниже нашей страны подоходный налог только в Беларуси (12.0%), Болгарии и Казахстане (по 10.0%).
Суммарная налоговая нагрузка на зарплату граждан, которую можно определить как сумму платежей по подоходному налогу и выплатам страховых взносов в различных странах сильно варьируется. В России страховые взносы с 2011 года составляют 34% от начисленной заработной платы (до 2010 года это был ЕСН). При выплачиваемых на руки работнику 50 тыс. руб. официальной зарплаты, суммарные налоги работника составят 7.47 тыс. (налог на доходы физических лиц), плюс 19.5 тыс. руб. страховых взносов, которые выплачивает работодатель. Итого, при чистой зарплате 50 тыс. руб., суммарные затраты на оплату труда одного работника составят 77 тыс. руб. Налоговая нагрузка при этом на зарплату составляет 27 тыс. руб. (социальные страховые платежи и НДФЛ) или 35.1% от суммарных затрат на оплату труда. Именно эти 35.1% являются тем уровнем налога (максимальным, без учета возможных налоговых вычетов и пр.), который необходимо выплатить с заработной платы в России. В годовом исчислении для высокооплачиваемых категорий граждан этот уровень несколько ниже, поскольку, c сумм выплат и иных вознаграждений в пользу физического лица, превышающих 463 тыс. руб. нарастающим итогом с начала расчетного периода, страховые взносы не взимаются. Конечно, по сути НДФЛ и страховые взносы это два разных налога - первый уплачивается работниками, а предприятие выступает в роли налогового агента, второй - предприятием. Но фактически, для того, что бы выплачивать зарплату работникам, налоговые выплаты по НДФЛ предприятию приходится закладывать в затраты.
Эксперты «РИА-Аналитика» РИА Новости проранжировали страны Европы по показателю суммарной налоговой нагрузки на доходы граждан, опираясь на опубликованные в июне 2011 года данные Евростата по уровню налоговой нагрузки на трудовые доходы граждан ЕС (отношение выплаченных подоходных налогов и социальных платежей к облагаемой налогами базе по итогам 2009 года). По сути, эти цифры и есть фактический «налог» на зарплаты граждан с учетом различных видов налогообложения и отчислений в разных странах. Он же позволяет учесть и фактор прогрессивной шкалы, а именно то, что не все платят по максимальной ставке, поэтому итоговый «налог на зарплату» в некоторых странах значительно ниже подоходного.
По данному показателю первое место в Европе занимает Италия с долей налогов и социальных платежей в фонде оплаты труда в 42.6%. На втором месте Бельгия с налоговой нагрузкой в 41.5%. В пятерке также Франция (41.5%), Венгрия (41.1%) и Финляндия (40.4%). В среднем по Европе данный показатель составляет 32.3%, выше него налоговая нагрузка в 16 странах рейтинга. Россия по нагрузке в виде налогов и обязательных отчислений на зарплату находится в середине списка рядом с Нидерландами и Данией.
Наименьший уровень нагрузки из стран, по которым рассчитывался показатель, у Мальты (20.2%), Португалии (23.1%), Румынии (24.3%), Великобритании (23.1%) и Болгария (25.5%). Работодателям этих стран в плане налогов и отчислений в различные фонды работать легче всего.
РИА Рейтинг - 12 авг. В последнее время в России проходит достаточно активное обсуждение важнейшей для жителей любого государства темы - повышение налоговой нагрузки. Недостаточно сбалансированный бюджет, невысокие темпы роста экономики, увеличивающиеся по разным причинам госрасходы и непростая внешнеэкономическая ситуация требуют от государства принятия соответствующих экономических мер. Как правило, все государства при относительно срочной необходимости решить проблему привлечения дополнительных доходов обращаются к фискальным методам, то есть, в том числе и к повышению налогов.

Одним из вероятных и действенных инструментов дополнительного сбора средств является увеличение налога на доходы граждан. С целью выяснить, есть ли на подобный маневр у России в сравнении партнерами по СНГ и другими государствами Европы достаточный запас в текущем уровне ставок, а также и проанализировать, как в последнее время менялся предельный уровень налоговой нагрузки на доходы жителей в других странах, подготовили рейтинг стран по ставке подоходного налога на граждан. В рейтинг были включены все страны Европы в широком понимании, а также ближайшие к России партнеры по СНГ по которым имелась информация Евростата или фискальных органов на настоящее время.
Для стран с прогрессивной шкалой налогообложения использовалась максимальная ставка налога без учета доходов от специфических источников. Прогрессивная шкала налогообложения, предусматривающая рост выплат при увеличении доходов, с точки зрения социальной справедливости имеет право на жизнь, так как препятствует расслоению общества. С другой стороны, высокий уровень налоговых ставок для высокооплачиваемых сотрудников приводит или к их миграции в страны с более низкими налогами, или к уклонению от уплаты налогов, в том числе к «серым» и «черным» зарплатным схемам.
Первенство в Европе по размеру подоходного налога с максимальной ставкой в 56.9% стабильно удерживает Швеция - страна, где в очень большой мере присутствуют элементы социалистического общества, особенно в части сближения доходов богатых и малообеспеченных слоев населения. Помимо всего прочего подобное налогообложение приводит к оттоку из Швеции высокооплачиваемых и востребованных на рынке труда кадров. На втором месте рейтинга находится недавно существенно поднявшая из-за дефицита бюджета налог Португалия со ставкой в 56.5%, на третьем месте расположилась еще одна социально ориентированная страна Дания, где максимальная ставка налога на доходы физических лиц равняется 55.6%. Далее следуют Бельгия, Испания, Нидерланды, Финляндия и Франция - во всех этих странах максимальная ставка превышает 50%.
Россия с ее плоской шкалой налогообложения и ставкой в 13% расположилась на низком 35 месте из 38 позиций рейтинга (4 место с конца рейтинга). Ниже нашей страны подоходный налог только в Болгарии (10%) и у наших партнёров по таможенному союзу - Казахстане (10.0%) и Республике Беларусь - 12.0%.
По росту максимальной ставки подоходного налога за последние три года лидирует Словения с ростом ставки на 9 процентных пунктов, Украина с 8 п.п., а также Испания и Чехия с увеличением ставки на 7 п.п. Всего с 2011 года в условиях сложной ситуации в мировой экономике увеличили ставку 14 стран из 38 представленных в рейтинге. Снижение ставки наблюдалось только у 6 стран, максимальным оно было у Азербайджана и Великобритании - на 5 процентных пунктов.
Следует отметить, что однозначных выводов о том, что в России с ее низкой ставкой подоходного налога (даже при условии, что в Европе скорее наблюдается тенденция к росту подобного налога) необходимо увеличивать налогообложение доходов физических лиц в настоящее время делать нельзя. Во-первых, Россия не относится к числу стран с высоким уровнем дохода граждан, а именно в странах с «богатым» населением преимущественно высоки налоги на доходы граждан. В странах с низкими доходами населения налоги по вынужденным причинам, как правило, ниже. Корреляция между максимальной ставкой подоходного налога и уровнем средних доходов жителей составляет 0.8. Кроме того, это будет серьезным ударом по преимущественно завершившему выход из тени бизнесу, и в условиях существующего правового нигилизма у наших граждан государство может получить потери в сборе налоговых платежей из-за массового возврата к «серым» зарплатным схемам. Вероятно, выходом было бы повышение налога через переход к прогрессивной шкале налогообложения, но следует понимать, что реальная налоговая нагрузка на заработные платы россиян не так и низка как это следует из сравнения ставок подоходного налога.
Дело в том, что суммарная налоговая нагрузка на зарплату граждан в виде фактических платежей по подоходному налогу и выплатам страховых взносов в различных странах сильно варьируется. В России с учетом страховых взносов и налога на доходы физических лиц по оценкам РИА Рейтинг суммарная налоговая нагрузка на фонд оплаты труда составляет до 39% от суммарных затрат на оплату труда. Именно эта величина и является тем максимальным уровнем совокупного налога (без учета возможных налоговых вычетов и пр.), который необходимо выплатить с заработной платы в России. В годовом исчислении для высокооплачиваемых категорий граждан этот уровень при этом несколько ниже. По данному показателю (отношение выплаченных подоходных налогов и социальных платежей к облагаемой налогами базе), позволяющему учесть то, что в некоторых странах действует прогрессивная шкала, как показали , Россия находится совсем не в конце, а в числе лидеров списка с уже достаточно высокой налоговой нагрузкой на заработную плату рядом с Чехией и Францией, уступая занимающим первые места Италии (с долей налогов и социальных платежей в фонде оплаты труда более 40%), Бельгии и Австрии. Наименьший уровень нагрузки из стран, по которым рассчитывался показатель в последние годы наблюдался у Мальты (немногим более 20%), Болгарии и Великобритании. Работодателям этих стран в плане налогов и отчислений в различные фонды работать легче всего.
Слово геометрия в переводе означает землемерие. Т.е., эту науку придумали для того, чтобы мерить землю. А поскольку потребность была в измерении площади земли (объём не требовался), то и основным направлением развития геометрии сначала была планиметрия. Т.е., изучение двухмерных фигур на плоскости. Планиметрия была основой так же потому, что изучать плоскость на по...
Paris France Transit & Space
Продолжение музыкальной Рубрики: Мой SPACE... https://сайт/@vmrus1/1233525 Paris - France - Transit - первый и единственный альбом проекта Дидье Маруани Paris - France - Transit, вышедший в 1982 году, с участием музыкантов последнего состава Space. ЗЖан Мишель Жар Спейс Париж Франция Транзит...
ЗВЕРСТВА И КОШМАРЫ homo sapiens (продолжение «Закат второй сигнальной системы...»)
Хочешь понять что-либо, узнай, как оно возникло. (Б.Ф. Поршнев)«Зло нельзя победить злом. Но его можно вывести на солнышко» (из записок автора)Есть уникальный биологический вид на Земле. Тысячелетиями истребляет самого себя и уже принялся за среду своего обитания. Численно растёт, технически развивается, но в главном - духовно и нравственно, деградирует. Уверен, вы д...
Кошка Злата.
Интересно, ты помнишь, как мы познакомились? Я тащился усталый - всей нашей бригадой мы помогали другу с его переездом, все мышцы болели и я медленно шел, погрузившись в раздумья.От звука я вздрогнул, из кармана звучит сигнал сообщения, включаю экран - какая-то акция. И за эти секунды, что я стоял, вглядываясь в мелкие буквы, ко мне пришла ты - моя поло...
Котёнок, отвоевавший картошку и новую жизнь.
Котенок отчаянно сражался за клубень картофеля, он цеплялся за него всеми своими четырьмя лапами и шипел, как новорожденный дракон. Зачем он котенку - малыш и сам бы не мог объяснить, но это был единственный съедобный объект, найденный им за два дня.Рынок сам собой возник возле дороги и постепенно стал разрастаться. Возможность немного заработать на изл...
«Усатый сват» Рассказ.
Сергей второй час ворочался, никак не мог уснуть. Август выдался очень жарким и засушливым. Даже ночью было невыносимо душно. Ситуация усложнялась тем, что парень жил на первом этаже.В распахнутые настежь окна то и дело доносился шум с улицы. Молодежь хихикала на скамейке до утра, а некоторые, даже умудрялись собак выгуливать среди ночи, которые весело...
Как я отблагодарил лешего, а потом и он меня.
Загорелся я желанием съездить на " тихую" охоту. Знакомые сказали, что грибов "до" и больше. А у меня свое место было, любимое. Вот и собрался я туда, где знаю каждую кочку, ямочку и где под каким кустом растет гриб..Собрал нехитрый перекус в корзину и отправился с утра пораньше на пригородный поезд, благо ехать недолго - час. Погодка стаяла чудная. Уже...
Про "бан".
Хотелось бы сказать пару слов про "баны". Вот человек пишет статью (особенно это касается борцунов с Путиным). Несет, так сказать, в народ "доброе, светлое, вечное". Но стоит, нет, не раскритиковать - ни в коем случае! Просто задать вопрос - и тебя сразу в "бан". Если ты такой идейный бор...
Промышленные краски
Красители и краски присутствуют во всем, что окружает нас. Все, что окружает нас, было окрашено или колеровано в процессе производства. Промышленные краски обеспечивают защиту окрашенной поверхности, увеличивают эксплуатационный период и придают окрашенным объектам эстетический вид. Краски можно классифицировать, как по химическому составу: алкидные, акриловые краски,...
Как Россия полюбила конфеты из крови
Суть статьи в том, что в СССР была такая чудовищная нищета, что купить шоколадку (да и ту поддельную - из сои) можно было только по стоимости, равной заработной плате за один день, а вот батончики гематогена можно было купить дешево и без всяких очередей. И коварное советское правительство подсаживало, начиная с детского возраста сознательно на этот про...
В Рязани к зданию администрации привезли тело женщины, в смерти которой родственники обвинили чиновников
Фото: vk.com/rg62_infoРодственники и коллеги утром 30 марта пригнали к зданию администрации Рязани катафалк с телом предпринимательницы Ирины Фокиной, которая занималась перевозками, сообщает «Областная рязанская газета».Микроавтобус с гробом женщины, умершей в возрасте 51 года 28 марта, привезли к администрации города перед похоронами. Родственники и коллеги умершей...
Гальванизация Зюганова
Как Кремль делает карманного коммуниста настоящим оппозиционером - публицист Иван Давыдов.В субботу коммунисты в Москве и еще нескольких десятках городов провели всероссийскую акцию против ухудшения жизни граждан. Главный лозунг мероприятия - «Не простим власти унижения пенсионной реформой!» В столице отдельный специалитет: на трибуне среди прочих вождей - кандидат в...
ЭКО - жизнь или смерть русской цивилизации?
Современная Россия представляет из себя территорию, на которой, как на полигоне, отрабатываются многие десятки сценариев депопуляции. Перечислять их все я не буду, чтобы не утомлять читателя. Сотни моих статей посвящены отдельным геноцидным разработкам, применяемым против нашего, самого доброго и миролюбивого народа на планете. Сегодня бы хотел приоткрыть тайную завес...
Каждая страна имеет собственную налоговую систему, базирующуюся на её первостепенных потребностях и интересах граждан. И многие утверждают, что Швейцария обладает одной из наиболее лояльных налоговых систем в мире относительно физических и юридических лиц. Так ли это? Рассмотрим подробнее налоговую нагрузку страны в нашем материале сегодня.
Но прежде чем начать обзор, стоит оговориться, что система каждой страны достаточно обширна и гибка, потому все приведенные показатели – обобщенная информация для краткого ознакомления. Выбор страны, подходящей для проживания и собственного бизнеса, необходимо осуществлять со специалистом, ведь даже в пределах Швейцарии разница для обычного гражданина может составлять 4 раза.
Рассмотрим налоги для юридических лиц
Открытие собственного дела – важный шаг, в котором имеет значение каждый аспект. Одним из основных можно назвать страну – налогообложение, льготы, удобство и простота управления для иностранца. И если с последним разбираться нужно только четко представляя тип деятельности и активность, то наиболее благоприятные по налоговым ставкам страны – это:
При составлении рейтинга подсчитывалась средняя сумма налогов, среди которых: налог на доход и прибыль, социальные нужды и пенсионный фонд, налог на недвижимость, оборот, а так же дополнительные сборы вроде муниципальных или на транспортные средства. Для сравнения, по тем же показателям такие страны, как Индия, Китай, Франция, Италия, Бразилия имеют ставки в размере 63-69%.
Теперь сравним налоговую нагрузку для физических лиц
Что интересно, для обычных граждан налоговая картина мира круто меняется, при этом учитывать стоит даже семейное положение субъекта, оказывающее в некоторых странах немалое влияние. Для примера рассмотрим пятерку стран с самым щадящим налогообложением для одинокого и семьи (по умолчанию два ребенка и один работающий супруг).
Так, одиночке лучше всего проживать в Чили, где самый низкий в мире налог – всего 7%. Второе место – Новая Зеландия, уже на 10% выше. Мексика, Израиль, Корея и Швейцария взимают приблизительно одинаковый размер – около 20%. Таким образом, оценивая налоговую нагрузку для одиноких граждан, Швейцарии отводится шестое место в мире как одной из наиболее щадящих. Для сравнения, в конце рейтинга расположились такие страны, как Бельгия, где налог отнимает 55%, а так же Австрия, Германия, Венгрия, Италия и Франция, где правительство установило налог в размере чуть менее 50%.
Если рассматривать налоговую нагрузку для семьи с детьми, то наиболее приветливой страной будет Новая Зеландия со ставкой 5%. Чили не меняет размер и занимает второе место со своими 7%. После следуют Ирландия и Швейцария, у которых налог несколько ниже 10%. Замыкает пятерку Люксембург со ставкой 15%. Что касается наименее лояльных стран, то пятерка практически не меняется: во Франции, Бельгии, Финляндии, Италии и Австрии на уплату налогов семья потратит почти 40%.
Posted inTagged , 28.03.2016, 14:30
В большинстве развитых государств за счет налоговых поступлений формируется значительная часть доходов бюджета. Прямое повышение налогового бремени все реже используется как основной инструмент получения дополнительных средств. Вместо этого власти многих стран пытаются оптимизировать налоговые системы путем реформ. Своей «оптимизацией» озабочены и международные корпорации, и обладатели крупных состояний, стремящиеся укрыть доходы в налоговых гаванях. По разным оценкам, в них скрываются капиталы в размере до нескольких десятков триллионов долларов. При этом уклонистов привлекают не только карибские острова и карликовые государства Европы, но и такие крупные экономики, как США. В последние годы государства активизировали борьбу с укрытием доходов на национальном и международном уровне. Под пристальное внимание попали полулегальные схемы ухода от налогов, активно используемые международными корпорациями.
Составитель: Ольга Шкуренко
Художник: Вера Жегалина
Обложение по бразильской системе
За последний год средние мировые налоговые ставки не претерпели значительных изменений. Страной с самой забюрократизированной системой остается Бразилия, где компании тратят на уплату налогов рекордные 2 600 часов в год.
Как отмечают эксперты KPMG, в минувшем году власти большинства стран, пытаясь в условиях замедления роста мировой экономики увеличить поступление средств в бюджет, избегали прямого повышения ставок. Чаще использовали другие методы - расширяли налоговую базу, ограничивали число налоговых вычетов и других льгот. Средняя мировая ставка подоходного налога за год выросла лишь на 0,41% - до 31,53%. Повышение ставок было зафиксировано в семи странах, понижение в восьми. Лидерство по налогообложению личных доходов продолжает удерживать карибский остров Аруба. Наиболее значительно сокращение продемонстрировала Испания, вылетевшая из топ-5 стран с самыми высокими налогами. В 2015 году в результате налоговой реформы максимальная ставка подоходного налога (для граждан с высокими доходами) была снижена с 52% до 47%. Правда, одновременно была значительно опущена нижняя планка доходов, с которой начинает применяться максимальная ставка - с €300 тыс. до €60 тыс.
НДС ввели уже свыше 160 стран мира. В большинстве из них ставки установлены на оптимальном уровне 15% – 20%. Установишь выше - и есть риск ухода бизнеса в тень, ниже - и поступления в бюджет будут недостаточны.
Изменение среднемировой ставки корпоративного налога с 23,64% в 2014 году до 23,68% в 2015 году также весьма условно. Лидируют по-прежнему ОАЭ со ставкой в 55%. Примечательно, что она применяется лишь к нефтегазодобывающим компаниям. Среди 15 стран, которые изменяли ставки корпоративного налога, большинство (11) их снижали. Изменение косвенных налогов (НДС и аналогичных) на федеральном уровне в 2015 году зафиксировано лишь в четырех странах. Средняя мировая ставка остается на уровне 15,79%. Тим Гиллис из KPMG заявляет о глобальной экспансии НДС - его ввели уже свыше 160 стран мира. В большинстве из них ставки установлены на оптимальном, по мнению эксперта, уровне 15% – 20%. Установишь выше - и есть риск ухода бизнеса в тень, ниже - и поступления в бюджет будут недостаточны. Самым ярким исключением из этой общемировой тенденции остаются США, в которых НДС до сих пор не применяется. Вместо него в большинстве штатов взимается налог с продаж.
По подсчетам PWC средняя по миру налоговая нагрузка на бизнес (совокупность всех уплачиваемых налогов) достигает 40,8% его прибыли. В среднем компании делают 25,6 платежей в год, тратя на это 261 час. Все три индикатора за год немного снизились. Если брать отдельные экономики, то изменение общей нагрузки было разнонаправленным - в 46 странах оно возросло, а в 41 снизились. В региональном разрезе по-прежнему легче всего платить налоги компаниям на Ближнем Востоке, сложнее - в Южной Америке.
Идеальные реформы
Государства активно реформируют налоговые системы, пытаясь найти золотую середину между наполнением бюджета и развитием частного предпринимательства.
Налоговые поступления обеспечивают значительную часть государственных доходов. К примеру, в странах ОЭСР доля налогов в ВВП превышает 30%. При этом, как отмечают эксперты Heritage Foundation (HF), слишком высокое налоговое бремя негативно сказывается на деловой активности и вынуждает налогоплательщиков искать способы уклонения от уплаты налогов. Фискальная свобода - один из критериев общего уровня экономической свободы, ситуацию с которой в разных странах мира выясняет HF. По данным фонда, лучше всего обстоят дела на Ближнем Востоке (Катар, Бахрейн, Саудовская Аравия), хуже - в странах Северной Европы (Дания, Бельгия, Швеция), где налоговая нагрузка довольно высока. Наиболее значительное снижение фискальной свободы за последние годы зафиксировано в Зимбабве (см. таблицу).
По данным PWC, за десять лет наблюдений (с 2004 по 2014 год) около 400 различных налоговых реформ было проведено в 149 из 189 изучаемых компанией юрисдикций. Из них 40 - в 2014 году. В результате среднемировая налоговая нагрузка на бизнес за этот период сократилась на 11,4 процентного пункта, среднее количество платежей - на 8,2, а время на уплату налогов - на 61 час. Самыми реформируемыми регионами стали Восточная Европа и Центральная Азия. Самое значительное снижение налогового бремени в 2004–2014 годах (на 22,5 п. п.) зафиксировано в странах Африки, хотя этот пресс в регионе по-прежнему тяжел, и требуются дальнейшие улучшения.
Реформирование налоговых систем идет по двум основным путям - снижения налоговой нагрузки и упрощения уплаты налогов. Во втором случае значительная часть изменений в последние годы связана с переходом на электронный документооборот. Так, 84 страны уже полностью перешли на подачу деклараций и уплату налогов онлайн, что ускоряет процесс, повышает его прозрачность и снижает вероятность ошибок.
Государства нередко забывают и о других мерах, которые могут увеличить поступления в бюджет без повышения ставок и ввода новых налогов. Речь идет об улучшении собираемости уже существующих налогов и снижении расходов на администрирование самого процесса. К слову, по данным на 2013 год, отношение налоговой задолженности к общему объему собранных налогов в странах ОЭСР оценивается в среднем в 24,2%. В двух странах (Италия и Греция) задолженность по налогам превышает собранные суммы. Что же касается администрирования, в странах ОЭСР расходы на сбор налогов составляют от 0,4% до 1,7% всех налоговых поступлений за год.
Где капиталам жить хорошо
В мире насчитывается около полусотни офшорных юрисдикций. При этом не все деньги прячутся на карибских островах - ведущие мировые экономики часто выглядят привлекательнее.
Офшорами обычно называют территории, привлекающие зарубежные капиталы льготным налоговым режимом и секретностью финансовых операций. Общепринятого свода таких налоговых гаваней нет. В первоначальном списке ОЭСР к ним было отнесено 47 юрисдикций. В перечне офшорных зон, утвержденном в 2007 году Минфином РФ, было 42 позиции (позже исключили Мальту и Кипр). Еврокомиссия в 2015 году обнародовала черный список, в котором значилось 30 территорий. В том же году исследовательская служба Конгресса США опубликовала сводный список из 50 юрисдикций, составленный на основе данных властей и исследовательских организаций из разных стран. При этом большинство позиций во всех этих перечнях пересекается. Центрами притяжения, в которых концентрируются офшорные капиталы, можно назвать Карибский бассейн и Европу.
Многие из этих офшорных юрисдикций попали и в составленный организацией Tax Justice Network (TJN) индекс финансовой секретности. Ее эксперты отмечают, что в мире сформировалась целая отрасль, объединяющая крупнейшие банки, юридические и аудиторские компании, которые помогают крупным капиталам скрываться от налогов. Определяя долю разных стран на этом глобальном рынке, TJN приходит к выводу, что представление об офшорах как далеких островах с пальмами не всегда соответствуют действительности. В топ-15 стран по уровню финансовой секретности попали такие крупные развитые экономики, как США, Германия, Великобритания. Последняя заняла 15-е место, но была бы первой, если бы ее заморские территории не учитывались отдельно.
Все более пристальное внимание экспертов привлекают США. В индексе финансовой секретности страна заняла третье место, обогнав даже Кайманы - знаменитый офшорный центр. В последние годы Штаты активно борются со своими уклонистами, заставив помогающие им швейцарские банки платить миллионные штрафы и требуя от зарубежных финансовых организаций отчитываться по американскому налоговому закону FATCA. В то же время США не спешат присоединяться к новым жестким стандартам автоматического обмена налоговой информацией CRS, разработанным ОЭСР. Благодаря такой позиции США стали гораздо более надежным местом для сокрытия от налогов легально заработанных капиталов, чем та же Швейцария. Как отмечал недавно Bloomberg, все, от лондонских юристов до швейцарских трастов, принялись переводить деньги своих богатых клиентов с Багамских и Виргинских островов в Неваду, Вайоминг, Южную Дакоту. Управляющий директор Rothschild & Co. Эндрю Пенни недавно заявил, что США «фактически стали крупнейшим налоговым раем в мире».
Корпорации с оптимизацией
Крупный бизнес охотно «оптимизирует» налоговую нагрузку с помощью офшоров. В числе уклонистов - всемирно известные компании.
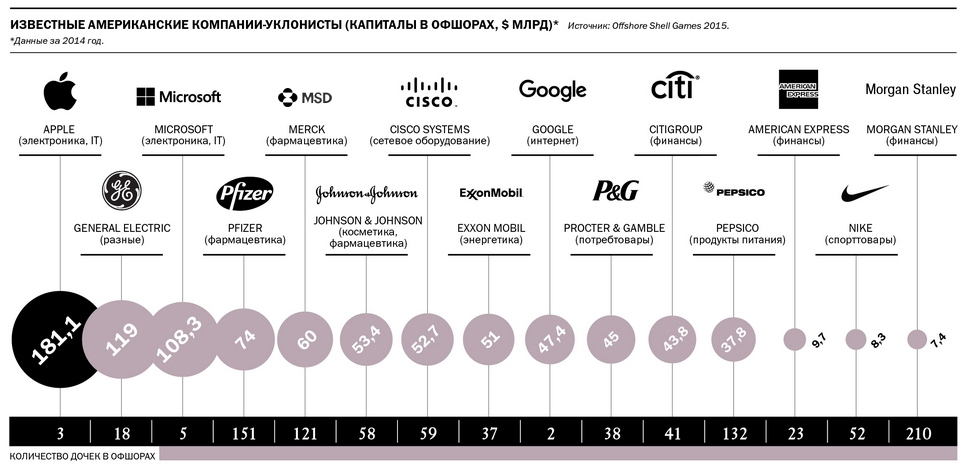
Как показало исследование организаций Citizens for Tax Justice и U.S. PIRG, 358 крупнейших американских компаний из списка Fortune 500 на конец 2014 года зарегистрировали в совокупности более 7,6 тыс. «дочек» в офшорных юрисдикциях. Они держат в них более $2,1 трлн накопленной прибыли, избегая уплаты налогов в США. При этом 65% офшорных капиталов ($1,4 трлн) приходится на 30 компаний из этого списка. Эксперты подсчитали, что средняя ставка корпоративных налогов, уплачиваемых американскими корпорациями за рубежом, составляет 6%. Выводя деньги из США, они фактически задолжали государству около $620 млрд.
Крупнейшим нарушителем называют, в частности, Apple - корпорация держит в офшорах рекордные $181,1 млрд. Если бы эти прибыли были зарегистрированы в США, Apple выплатила бы с них $59,2 млрд налогов. American Express вывела в офшоры $9,7 млрд, с которых в США могла бы отдать $3 млрд. За рубежом же она платила налоги по средней ставке 4%. Nike с $8,3 млрд осевших в офшорах прибылей уплатила бы налоги в сумме $2,7 млрд, а средняя ставка за рубежом составила лишь 2,5%. Один из излюбленных способов оптимизации у производителя спорттоваров - передача прав на свои товарные марки «дочкам» на Бермудах, которым головная контора потом выплачивает роялти. В созвездии компаний, имеющих большое количество «дочек» в офшорах (более 100), сияют такие гиганты, как PepsiCo, Pfizer, Morgan Stanley. Эксперты призывают бороться с уклонением, ужесточая законодательство, в частности, заставить корпорации платить налоги с зарубежных доходов в США.
В Европе этой проблемой активно занялись в 2014 году после скандала Lux Leaks, когда журналисты выяснили, что международные корпорации массово использовали схемы по уходу от налогов в Люксембурге. По оценкам Европарламента, действия компаний-уклонистов обходятся странам ЕС в €70 млрд в год. Сейчас в Евросоюзе обсуждается ряд профильных законодательных мер. Так, крупные компании могут обязать обнародовать данные о доходах и налогах. Еврокомиссия в последнее время инициировала ряд налоговых расследований. И установила, в частности, что Люксембург предоставил необоснованные налоговые преференции автогиганту Fiat, а Нидерланды - кофейной сети Starbucks. Каждую компанию обязали доплатить по €20–30 млн. Также выяснилось, что 35 корпораций использовали незаконные налоговые схемы в Бельгии, недоплатив в казну своих государств €700 млн. Идут расследования в отношении Apple, Amazon, McDonald’s. Под прицел властей ЕС может попасть и Google. Интернет-гигант уже согласился добровольно доплатить £130 млн по требованию британских налоговых органов; претензии компании предъявляют также Италия и Франция.
В октябре 2014 года началось расследования в отношении интернет-ритейлера Amazon, который регистрирует большую часть своих европейских прибылей через подразделение в Люксембурге. Еврокомиссия подозревает, что заключенное в 2003 году налоговое соглашение с властями Люксембурга позволяло компании сокращать размер налогооблагаемых доходов. Решение пока не вынесено
В октябре 2015 года Еврокомиссия огласила результаты расследования, установившего, что кофейная сеть Starbucks получила незаконные налоговые льготы в Нидерландах. Выяснилось, что при подсчете ее прибыли учитывались не рыночные, а внутренние - так называемые трансферные - цены, которые «не имеют отношения к ситуации на рынке». Большая часть прибылей нидерландской компании переводилась на иностранные подразделения, где также не облагалась налогами. Еврокомиссия предписала взыскать в бюджет Нидерландов недоплаченные налоги в размере €20–30 млн
Одновременно в октябре 2015 года Еврокомиссия вынесла аналогичное решение в отношении налогообложения финансового подразделения Fiat в Люксембурге. Автопроизводитель также применял трансфертные цены и платил налоги с недозаявленных прибылей. Ему предписано доплатить в бюджет Люксембурга аналогичную сумму в €20–30 мл
В декабре 2015 года началось расследование в отношении подразделения американской корпорации McDonald`s в Люксембурге, которое собирает лицензионные отчисления в Европе и России. Еврокомиссия подозревает, что сеть фастфуда использовала схему, которая позволила ей не платить налоги с этих доходов ни в Люксембурге, ни в США. Расследование продолжается
В январе 2016 года Еврокомиссия установила, что 35 корпораций получили в Бельгии налоговые льготы, противоречащие законодательству ЕС. Названия компаний не раскрывались, однако, по данным СМИ, среди них - Anheuser-Busch InBev, BP, BASF, Pfizer. Они воспользовались схемой, позволявшей транснациональным компаниям сокращать свою налоговую базу на 50% – 90% за счет исключения так называемой «лишней прибыли» (excess profits), которая рассматривалась как часть прибыли всей группы, а не бельгийского подразделения. Еврокомиссия обязала власти Бельгии взыскать с нарушителей неуплаченные налоги на общую сумму в €700 млн




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации