
Налоговая платежка статус плательщика. Статус плательщика ип в платежном поручении
Если компания неверно укажет статус плательщика, деньги могут попасть в невыясненные поступления. А это приведет к штрафам и пеням. Посмотрите, какой указать статус налогоплательщика в платежном поручении в 2019 году, в каком поле его проставить, и как исправить ошибку в статусе.
Где указывать статус плательщика в платежном поручении в 2019 году
В 2019 году используется платежное поручение по форме, утвержденной положением Банка России от 19.06.2012 № 383-П. Эта форма является обязательной для всех, компания не может самостоятельно дополнить или изменить какие-либо реквизиты этого документа.
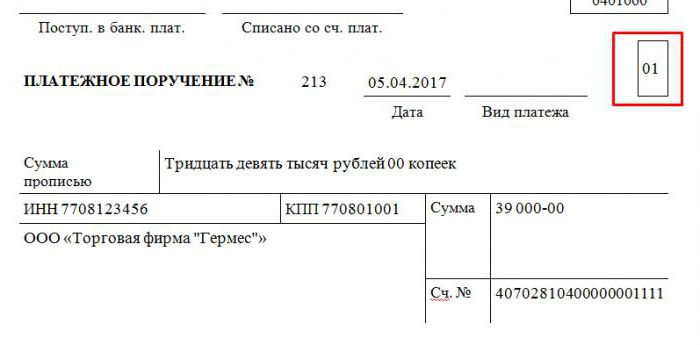
Статус плательщика в платежном поручении в 2019 году указывается в поле 101.

Показатель статуса заполняется только при перечислении денег в бюджет. Если вы переводите денежные средства контрагенту, поле 101 остается пустым: статус плательщика не заполняйте.
Какой статус плательщика указывать в 2019 году
Всего предусмотрено 27 статусов составителя платежа. Полный перечень статусов налогоплательщика в платежке в 2019 году мы привели в таблице в конце статьи. А сейчас остановимся на самых популярных кодах, которые бухгалтеры постоянно используют в работе.
Итак, посмотрите в этой таблице, какие показатели статусы плательщика указывать в платежном поручении при перечислении денег в бюджет.
|
Когда используется |
Комментарий |
|
|---|---|---|
|
Используется при уплате всех налогов, сборов, пошлин и страховых взносов (кроме взносов на травматизм), которые уплачивает компании |
Налоговики пояснили еще в прошлом году, что при перечислении страховых взносов необходимо использовать код 01, т.к. их администрирует налоговая инспекция (см. письмо ФНС России от 3 февраля 2017 г. № ЗН-4-1/1931) |
|
|
Используется при перечислении НДФЛ, НДС или налога на прибыль в качестве налогового агента |
Этот код использует и компании и ИП |
|
|
Используется при уплате взносов на травматизм, которые уплачивает компания за своих работников |
Используется только фирмами, а ИП использует код 09 |
|
|
ИП при уплате налогов, сборов и страховых взносов (как за себя, так и за работников). |
При уплате страховых взносов как за себя, так и за работников ИП должен указать в поле 101 код 09 об этом ФНС России указала в письме от 15 февраля 2017 г. № ЗН-3-1/978 |
Важно! При уплате страховых взносов фирма больше не указывает код 08. При перечислении всех страховых взносов в налоговую необходимо указывать код 01. Код 08 используется только для взносов на травматизм, уплачиваемых по-прежнему в ФСС.
Итак, подведем итоги.
- Статус составителя в платежном поручении 2019 при уплате стаховых взносов для компаний – 01. Часто спрашивают: какой статус в платежке на страховые взносы указывать для ИП – 09 или 08? Предринимателю в этом случае нужно ставить в поле 101 платежки статус 09. Это правило надо использовать, когда ИП платит в ПФР взносы за себя и когда за работников.
- Статус плательщика 08 в платежном поручении в 2019 году используют только компании при уплате взносов на травматизм. ИП в этом случае указывают статус 09.
- При уплате НДФЛ в 2019 году в платежном поручении нужно ставить статус плательщика 02. Это касается как компаний, так и ИП.
Если в статусе плательщика допущена ошибка, как исправить
Если в поле 101 со статусом плательщика будет допущена ошибка, платеж уйдет, и налоговики деньги получат. Но он может попасть в невыясненные платежи или будут отражен не по тому налогу. Это значит, что вам придется дополнительно разбираться с налоговой, уточняя платеж.
В 2019 году возможно 2 варианта развития событий:
- Компания самостоятельно обнаружила ошибку.
- Ошибку в статусе плательщика в платежном поручении обнаружила налоговая инспекция.
Если ошибку обнаружила сама компания, то необходимо подать заявление в налоговую об уточнении платежа. Унифицированной формы такого заявления нет, поэтому компания составляет ее в произвольной форме. Рекомендуем указать всю необходимую информацию, чтобы налоговая смогла идентифицировать вашу фирму – название, адрес, ИНН/КПП, ОГРН. А далее подробно изложить суть заявления и приложить копию платежного поручения, в котором допущена ошибка.
Образец заявления посмотрите ниже.

Налоговики сами должны следить за корректностью информации в платежном поручении и в случае обнаружения ошибки должны сообщить об этом налогоплательщику. Это связано с приказом от 25 июля 2017 г. № ММВ-7- 22/579@ о новых правилах работы с невыясненными платежами.
Теперь порядок работы с невыясненными платежами (которые является следствием ошибок в платежных поручениях) следующий:
- Налоговая, обнаружив ошибку, должна направить налогоплательщику информационное сообщение, указав соответствующий код ошибки. Для ошибки в статусе плательщика в платежном поручении в 2019 году это код – 15;
- Чтобы исправить ошибку, компания в течение 10 рабочих дней должна отправить заявление об уточнении платежа. Пример такого заявления посмотрите выше.
Важно! Налогоплательщик не должен ничего предоставлять, если ошибка допущена по вине банка. В этом случае, после того как налоговая проведет сверку с компанией, она обращается в банк за копией платежки, полученной от фирмы.
Статус плательщика в платежном поручении в 2019 году: таблица
В этой таблице приводим все возможные статусы для платежек, которые применяются в 2019 году.
|
Статус |
Кто ставит |
|---|---|
|
налогоплательщик (плательщик сборов, страховых взносов и иных платежей, администрируемых налоговыми органами) - юридическое лицо |
|
|
налоговый агент |
|
|
организация федеральной почтовой связи, составившая распоряжение о переводе денежных средств по каждому платежу физического лица, за исключением уплаты таможенных платежей |
|
|
налоговый орган |
|
|
Федеральная служба судебных приставов и ее территориальные органы |
|
|
участник внешнеэкономической деятельности - юридическое лицо, за исключением получателя международного почтового отправления |
|
|
таможенный орган |
|
|
плательщик - юридическое лицо, индивидуальный предприниматель, нотариус, занимающийся частной практикой, адвокат, учредивший адвокатский кабинет, глава крестьянского (фермерского) хозяйства, осуществляющие перевод денежных средств в уплату платежей в бюджетную систему Российской Федерации (за исключением налогов, сборов, страховых взносов и иных платежей, администрируемых налоговыми органами) |
|
|
налогоплательщик (плательщик сборов, страховых взносов и иных платежей, администрируемых налоговыми органами) - индивидуальный предприниматель |
|
|
налогоплательщик (плательщик сборов, страховых взносов и иных платежей, администрируемых налоговыми органами) - нотариус, занимающийся частной практикой |
|
|
налогоплательщик (плательщик сборов, страховых взносов и иных платежей, администрируемых налоговыми органами) - адвокат, учредивший адвокатский кабинет |
|
|
налогоплательщик (плательщик сборов, страховых взносов и иных платежей, администрируемых налоговыми органами) - глава крестьянского (фермерского) хозяйства |
|
|
налогоплательщик (плательщик сборов, за совершение налоговыми органами юридически значимых действий, страховых взносов и иных платежей, администрируемых налоговыми органами) - физическое лицо |
|
|
кредитная организация (филиал кредитной организации), платежный агент, организация федеральной почтовой связи, составившие платежное поручение на общую сумму с реестром на перевод денежных средств, принятых от плательщиков - физических лиц |
|
|
участник внешнеэкономической деятельности - физическое лицо |
|
|
участник внешнеэкономической деятельности - индивидуальный предприниматель |
|
|
плательщик таможенных платежей, не являющийся декларантом, на которого законодательством Российской Федерации возложена обязанность по уплате таможенных платежей |
|
|
организации и их филиалы (далее - организации), составившие распоряжение о переводе денежных средств, удержанных из заработной платы (дохода) должника - физического лица в счет погашения задолженности по платежам в бюджетную систему Российской Федерации на основании исполнительного документа, направленного в организацию в установленном порядке |
|
|
кредитная организация (филиал кредитной организации), платежный агент, составившие распоряжение о переводе денежных средств по каждому платежу физического лица |
|
|
ответственный участник консолидированной группы налогоплательщиков |
|
|
участник консолидированной группы налогоплательщиков |
|
|
Фонд социального страхования Российской Федерации |
|
|
плательщик - физическое лицо, осуществляющее перевод денежных средств в уплату сборов, страховых взносов, администрируемых Фондом социального страхования Российской Федерации, и иных платежей в бюджетную систему Российской Федерации (за исключением сборов за совершение налоговыми органами юридически значимых действий и иных платежей, администрируемых налоговыми и таможенными органами) |
|
|
банки-гаранты, составившие распоряжение о переводе денежных средств в бюджетную систему Российской Федерации при возврате налога на добавленную стоимость, излишне полученной налогоплательщиком (зачтенной ему) в заявительном порядке, а также при уплате акцизов, исчисленных по операциям реализации подакцизных товаров за пределы территории Российской Федерации, и акцизов по алкогольной и (или) подакцизной спиртосодержащей продукции |
|
|
учредители (участники) должника, собственники имущества должника - унитарного предприятия или третьи лица, составившие распоряжение о переводе денежных средств на погашение требований к должнику по уплате обязательных платежей, включенных в реестр требований кредиторов, в ходе процедур, применяемых в деле о банкротстве |
|
|
кредитные организации (филиалы кредитных организаций), составившие распоряжение о переводе денежных средств, перечисленных из бюджетной системы Российской Федерации, не зачисленных получателю и подлежащих возврату в бюджетную систему Российской Федерации |
|
|
участник внешнеэкономической деятельности - получатель международного почтового отправления |
Статус плательщика - это обязательный реквизит, который нужно указывать в платежном поручении в 2019 году. В статье подробная расшифровка статусов плательщика и образцы заполнения платежек. Здесь вы также можно скачать полный перечень кодов.
Реквизит является обязательным для заполнения. Его указывают как юридические лица, так и индивидуальные предприниматели. Но только при перечислении денег в бюджетную систему РФ. При переводе сумм контрагентом статус не проставляют.
Программа "БухСофт" автоматически формирует любые налоговые платежные поручения с актуальными реквизитами. Программа сама поставит правильный КБК, очередность платежа и код налогового периода. Попробуйте бесплатно:
Скачать образец налоговой платежки
Что значит статус плательщика?
Это двухзначный код со значением от 01 до 30. Для него предназначено поле 101 платежного поручения. Важно правильно указать этот код. В противном случае, деньги, использованные для уплаты налогов и страховых взносов, “зависнут” на счетах Федерального казначейства в составе невыясненных платежей. Фирму или ИП могут оштрафовать за просрочку уплаты налога или взноса. Придется заниматься уточнением платежа.
Статусы налогоплательщика в 2019 году: изменения
Недавно он претерпел ряд изменений в связи с передачей ФНС администрирования страховых взносов. Теперь платежные поручения на уплату страховых взносов заполняют также, как и на перечисление налогов. Отличия только в части КБК и назначения платежа.
В 2018 года при уплате страховых взносов юрлица в поле 101 ставят статус плательщика 01. ИП - статус плательщика 09 (аналогично по взносам в ПФР за себя и нанятых сотрудников).
При уплате взносов на “травматизм” юридические лица указывают статус плательщика 08. У предпринимателей статус плательщика - 09.
Уплачивая НДФЛ, юридические лица и ИП ставят статус плательщика 02.
Также отметим, что в перечень внесли дополнительные коды в части погашения долгов перед бюджетом третьим лицом. Пункт 1 статьи 45 Налогового кодекса предусматривает возможность перечисления задолженности за иным лицом.
Статусы плательщика в поле 101: расшифровка
В таблице ниже приведен полный перечень кодов статуса налогоплательщика с расшифровкой.
|
Расшифровка |
|
|
Используют фирмы, которые уплачивают сборы, страховые взносы и иные платежи, администрируемые налоговой службой |
|
|
Присвоен налоговым агентам |
|
|
Используют почтовые ФГУП при отправке распоряжений на перечисление денег физическими лицами (за исключением таможенных платежей) |
|
|
Применяет ФНС и ее территориальные подразделения |
|
|
Применяет ФССП и ее территориальные подразделения |
|
|
Предназначен для организаций, которые участвуют в ВЭД (за исключением получателей международных почтовых отправлений) |
|
|
Применяет ФТС России |
|
|
Предназначен для компаний, предпринимателей, частнопрактикующих нотариусов, адвокатов (которые учредители адвокатский кабинет) и глав КФХ при направлении ими платежей в бюджетную систему РФ (за исключением таких платежей, как налоги, сборы, страховые взносы и т.п., которые администрирует налоговая служба) |
|
|
Используют предприниматели для уплаты сборов, страховых взносов и др. платежей, администрируемых налоговой службой |
|
|
Предназначен для частнопрактикующих нотариусов для перечисления сборов, страховых взносов и иных платежей, администрируемых налоговой службой |
|
|
Применяют адвокаты, учредившие адвокатские кабинеты для уплаты сборов, страховых взносов и иных платежей, администрируемых налоговой службой |
|
|
Для глав КФХ при уплате ими сборов, страховых взносов и др. платежей, администрируемых налоговой службой |
|
|
Используют физические лица при перечислении сборов, за совершение налоговой службой юридически значимых действий, взносов на страхование и т. п. |
|
|
Предназначен для использования банками, платежными агентами, ФГУП почтовой связи. С помощью этого кода они заполняют платежные поручения с общей суммой и реестром на перевод средств от клиентов, являющихся физлицами |
|
|
Применяют физические лица, участвующие в ВЭД |
|
|
Применяют предприниматели, участвующие в ВЭД |
|
|
Предназначен для всех лиц (не являющихся декларантами) для перечисления таможенных платежей в соответствии с законами РФ |
|
|
Используют юридические лица при оформлении распоряжений на перечисление сумм, удержанных по исполнительным листам из доходов своих работников |
|
|
Применяют банки и платежные агенты, когда по распоряжениям переводят деньги по платежам физических лиц |
|
|
Для ответственных участников КГН |
|
|
Для участников КГН |
|
|
Использует ФСС России |
|
|
Для физических лиц. Используют при перечислении денег на уплату сборов, страховых взносов, администрируемых ФСС и по другим платежам в бюджет (кроме сборов за совершение налоговой службой юридически значимых действий и администрируемых ей платежей, а также ФТС) |
|
|
Применяют банки-гаранты, когда оформляют распоряжения на перечисление сумм в бюджет РФ при возврате излишне полученного НДС и при уплате акцизов |
|
|
Предназначен для учредителей и собственников имущества должника, а также 3-х лиц при банкротстве. Указывают в распоряжениях о перечислении денег на погашение требований к должнику по уплате обязательных платежей из реестра требований |
|
|
Применяют банки и их филиалы при оформлении распоряжений на перевод средств из бюджета, не зачисленных получателю и которые подлежат возврату |
|
|
Для получателей международных почтовых отправлений (участники ВЭД) |
|
|
Для других юридических лиц |
|
|
Для других физических лиц |
Статус плательщика 09
Данный статус использует ИП, когда оформляет платежное поручение на перечисление страховых взносов и налогов за себя и за свой наемный персонал. Такие разъяснения дала ФНС в письме от 15.02.2017 № ЗН-3-1/978.
Образец статуса в платежке
Форма платежного поручения обязательна к применению. Бланк утвержден 19 июня 2012 года приказом ЦБ РФ № 383-П.
Статус в платежке указывают здесь:

Если статус налогоплательщика ошибочный
Чтобы избежать пеней и штрафов за несвоевременное перечисление средств в бюджет , нужно уточнить статус. Порядок уточнения зависит от двух моментов.
- Ошибку нашли сами.
- Ошибку обнаружили инспекторы.
Если нашли ошибку самостоятельно, подайте в налоговую заявление в свободной форме на уточнение платежа. В документе укажите информацию, которая позволит инспекторам идентифицировать вас как плательщика. Приведите название юрлица (ФИО ИП), адрес, ИНН, КПП, ОГРН

Также представьте копию платежного поручения с ошибкой.
Во втором случае инспекторы сами сообщат вам о невыясненном платеже (согласно инструкции, утв. приказом от 25.07.2017 № ММВ-7- 22/579@). Вы получите сообщение с кодом ошибки 15.
Представьте в налоговую документы (см. выше), с помощью которых она проведет сверку платежей. В течение 10 дней после получения документов или подписания акта сверки (если будет проводиться) ИФНС вынесет решение. О нем вас уведомят в течение 5 рабочих дней.
Когда ошибочный код поставил банк, вам не нужно вносить исправления в платежное поручение. Инспекция проведет с вами сверку и запросит у банка копию платежки с ошибкой.
В заключение ознакомьтесь с таблицей, наиболее часто применяемых статусов:
|
Статус |
Где применяют |
Кому присвоен |
|
Статус плательщика 01 |
Уплата налогов, сборов, пошлин и обязательных страховых взносов (за исключением взносов на “травматизм”) |
Компании |
|
Статус плательщика 02 |
Уплата НДФЛ, НДС, налога на прибыль |
Компании и ИП |
|
Статус плательщика 08 |
Уплата взносов на “травматизм” |
Компании, когда платят за своих работников |
|
Статус плательщика 09 |
ИП, когда платят за своих работников |
Статус налогоплательщика указывается в одном из полей платежного поручения - реквизите 101. Он отражается в закодированном виде для целей идентификации плательщика средств (Приложение N 5 к Приказу Минфина от 12.11.2013 N 107н).
Наиболее «востребованные» статусы платежных поручений следующие:
- статус налогоплательщика 01 свидетельствует о том, что налогоплательщик (плательщик сборов) - юридическое лицо;
- статус налогоплательщика 02 - налоговый агент;
- статус налогоплательщика 08 - юридическое лицо, ИП, нотариус, адвокат, глава КФХ, переводящий деньги в уплату страховых взносов или иных платежей в бюджетную систему РФ;
- статус налогоплательщика 09 - индивидуальный предприниматель;
- статус налогоплательщика 10 - нотариус, занимающийся частной практикой;
- статус налогоплательщика 11 - адвокат, учредивший адвокатский кабинет;
- статус налогоплательщика 12 - глава крестьянского фермерского хозяйства;
- статус налогоплательщика 13 - иное физическое лицо - клиент банка, владелец счета. Может быть указан в платежке при уплате налогов, сборов физлица не за себя (Письмо Минфина от 20.05.2016 N 02-08-12/29143);
- статус налогоплательщика 14 - налогоплательщик, производящий выплаты физлицам;
- статус налогоплательщика 24 - физлицо, которое переводит деньги в уплату страховых взносов и иных платежей в бюджетную систему РФ.
Ошибка в статусе налогоплательщика в платежном поручении
Если плательщик при оформлении платежки допустил ошибку, например, в номере счета Федерального казначейства или реквизитах банка получателя, то его платеж на нужный счет зачислен не будет (пп. 4 п. 4 ст. 45 НК РФ). Соответственно, обязанность плательщика по уплате налога, сбора или взноса не будет считаться исполненной.
Но неверное указание статуса налогоплательщика в платежке к таким последствиям не приведет. Сумма, указанная в платежном поручении, все равно будет перечислена по назначению (п. 7 ст. 45 НК РФ). А плательщику нужно будет подать заявление в ИФНС об уточнении платежа (Письмо ФНС от 10.10.2016 N СА-4-7/19125@).
Как определить статус налогоплательщика при уплате страховых взносов
С 2017 года администрированием страховых взносов занимается ФНС. Налоговая служба несколько раз меняла свою позицию по части того, какой же показатель нужно ставить в статусе налогоплательщика при перечислении страховых взносов. По последним разъяснениям организации все же должны указывать в платежке 01, а индивидуальные предприниматели - 09, а не 14 (
При заполнении платежного поручения на уплату налога следует указывать статус плательщика. Полный перечень представлен в НК РФ и некоторых приказах Президента РФ. Рассмотрим детальнее, как определить статус налогоплательщика.
Обязанности
Налогоплательщиками признаются юридические и физические лица, которые уплачивают сборы. По закону на них возложены такие обязанности:
- встать на учет в ФНС;
- вести учет доходов (расходов) объектов налогообложения;
- представлять в и бухгалтерскую отчетность;
- представлять документы, по которым осуществлялся расчет суммы налогов;
- выполнять требования по устранению выявленных нарушений, не препятствовать должностным лицам ФНС при исполнении служебных обязанностей;
- в течение 4 лет хранить бухгалтерские документы по расчету и уплате налогов, поступлению доходов и осуществлении произведенных расходов.
Налогоплательщики также должны письменно уведомлять ФНС об:
- открытии\закрытии счета - в течение 10 дней;
- участии в организациях - в течение месяца;
- в РФ - в течение месяца;
- объявлении банкротства, ликвидации или реорганизации - в течение 3 дней;
- изменении места нахождения (жительства) - в течение 10 дней.
Права
В свою очередь, налогоплательщик имеет право получать из ФНС:
- информацию о действующих налогах, разъяснения по вопросам применения законодательства;
- использовать в установленном порядке льготы;
- получать отсрочку и налоговый кредит;
- присутствовать при выездной проверке.
Поиск информации
Как уже было сказано выше, одной из обязанностей налогоплательщиков является уплата налогов. При этом указывается статус налогоплательщика в платежном поручении. Иначе есть вероятность, что средства не дойдут до адресата.

Статус налогоплательщика - это обязательная к заполнению информация. По этим данным идентифицируется организация. Статус налогоплательщика состоит из двухзначного числа и проставляется в платежке в поле 101. В таблице представлены все существующие статусы.
Расшифровка налогоплательщика |
|
Предприятие |
|
Налоговый агент |
|
Участник ВЭД |
|
ИП, адвокат, нотариус, который перечисляет взносы в бюджет |
|
Нотариус, занимающейся частной практикой |
|
Адвокат, основавший свой кабинет |
|
Глава фермерского хозяйства |
|
Владелец банковского счета |
|
Налогоплательщик, выплачивающий доходы физлицам |
|
Участник ВЭД - физлицо |
|
Участник ВЭД - ИП |
|
Плательщик таможенных сборов, не декларант |
|
Предприятия, перечисляющие средства, удержанные из зарплат |
|
Участник (ответственный) консолидированной группы |
|
Физлицо, перечисляющее страховые взносы |
Деление по налогам
Статус действующего налогоплательщика зависит от вида уплачиваемого налога. Например, если предприятие перечисляет НДФЛ с зарплаты сотрудников, то в платежке нужно проставить «02». Если речь идет об уплате страховых взносов - «08». Детальные статусы по сборам перечислены в таблице далее.
Онлайн-проверка
Проверить статус можно через сайт ФНС. Чтобы не тратить время на ручной ввод ИНН, КПП, разработчики 1С реализовали данную возможность в обновленной программе «1С:Бухгалтерия». Результаты проверки отражаются списком клиентов в карточке, в журнале учета фактур, книге покупок (продаж), первичных документах. Чтобы проверить весь список клиентов, нужно сформировать универсальный отчет по регистру «Состояние контрагентов» по периодам. Опции проверки регулируются регистром «Регламентные операции» подсистемы «Администрирование» в меню «Поддержка».

После обработки информации программа возвращает такие результаты:
- «Организация числится в базе» означает, что контрагент зарегистрирован и имеет статус действующего.
- «Прекращена деятельность» означает, что налогоплательщик зарегистрирован в ЕГРН, но не имел статус действующего. Здесь возможны два варианта: контрагент прекратил деятельность или КПП был изменен.
- «КПП не соответствует указанному в базе» означает, что введенной комбинации ИНН, КПП в реестре никогда не было.
- «Отсутствует контрагент в базе» означает, что налогоплательщик не имеет статус действующего; с указанным ИНН никто не был зарегистрирован.
- «Не подлежит проверке» - такое сообщение выдается, если введены данные иностранной организации.
Все отраженные результаты проверки действуют ±6 дней с момента отправки запроса.
1С
Сервис по поиску проблемных клиентов в 1С был внедрен в 2015 году. Обновления были вызваны изменениями в ФЗ№134, согласно которым в декларации НДС нужно было проставлять данные обо всех счетах-фактурах. Онлайн-проверки статусов прямо из 1С позволяют избежать ошибок при заполнении декларации. Если в ответ на запрос приходит уведомление о том, что налогоплательщик зарегистрирован, но не имел статус действующего, то строчка с контрагентом закрашивается серым, если клиент вообще не найден в реестре - красным. Точно так же отражаются эти клиенты в строке «Контрагент» при вводе первичных документов.
В книге покупок (продаж), журнале счетов-фактур результаты проверки выводятся на отдельной панели. Если в отчет попали недействующие документы, то они выделяются красным и в панели появляется кнопка для отбора таких строк. Во встроенной декларации по НДС проверки осуществляется исходя из информации из разделов 8-12 ФЗ, ее результаты выводятся на панели контрагентов.
По умолчанию проверка выполняется один раз в неделю в фоновом режиме и осуществляется по ИНН. Чтобы избежать ошибки при вводе данных в базу, нужно осуществлять контроль корректности по разряду. Если информация введена неверно, то в справочнике "Контрагентов" она будет выделена красным цветом. Точно так же будут отражаться все документы по таким клиентам. Только при проведении проверки можно будет избежать ситуации, когда налогоплательщик зарегистрирован в ЕГРН, но не имел статус действующего и попал в отчет.
НДФЛ
Статус налогоплательщика, но уже в другом виде, нужно проверять при исчислении НДФЛ. В зависимости от источника и того, является физлицо резидентом или нет, устанавливаются разные ставки налога. Россиянин может уплачивать НДФЛ по ставкам 9, 13 и 35%. Нерезидент должен перечислять в бюджет 15% от суммы полученных дивидендов и 30% по всем остальным доходам. Кроме российского законодательства существуют также международные договора касательно избежания двойного налогообложения. Ставки по налогам для резидентов из стран-союзников определяются по этим актам.
Терминология
Согласно ст. 207 НК является физлицо, находящееся на территории РФ минимум 183 дня за 12 подряд месяцев. Отсчет начинается с момента прибытия человека на территорию РФ, который фиксируется в таможенных документах.
Статус фиксируется на дату выплаты дохода и уточняется:
- для нерезидентов без ПМЖ - на дату завершения пребывания на территории РФ;
- для россиян с ПМЖ - на дату выезда за пределы РФ.
Перерасчет базы осуществляется по завершении Рассмотрим пример расчета количества дней пребывания гражданина на территории РФ.
Пример
Россиянин за год получил доходы от российских и иностранных предприятий. За этот период он неоднократно выезжал за пределы РФ в деловые командировки:
- 01.03-20.04 - в Германию;
- 15.08.-14.09 - в США;
- 20.12-20.01 - в Турцию.
Статус плательщика НДФЛ определяется по данным расчета количества дней пребывания на территории РФ. Дни пересечения границы (01.03, 15.08 и 20.12) в эту калькуляцию не входят. То есть налогоплательщик за год находился за пределами страны 90 дней, а в РФ - 275 дней. Он признается налоговым резидентом и перечисляет в бюджет сборы по ставкам, прописанным в НК РФ.
Исключения
Для некоторых категорий плательщиков статус и количество дней пребывания в РФ значения не имеет. Военнослужащие, сотрудники органов госвласти и местного самоуправления, командированные за пределы РФ, всегда признаются налоговыми резидентами.
Документы
Период пребывания и отсутствия на территории РФ должен подтверждаться документами. Это может быть выданная по данным из табелей учета времени, миграционная карта, загранпаспорт с отметками о пересечении границы и т.д.
Лица, которые официально не трудоустроены, пределы РФ не покидают, для подтверждения своего статуса налогового резидента могут предоставить документ, подтверждающий личность. В нем должны быть указаны данные о гражданстве и месте жительства. В крайнем случае можно предоставить справку из ЖКХ.
Самым распространенным способом безналичных расчетов на территории Российской Федерации являются платежные поручения. Порядок и алгоритм заполнения данных документов формализованы и детально описаны регулирующими органами. Однако следует учесть, что при формировании платежки для оплаты в бюджет лицо, заполняющее бланк документа, должно указывать идентифицирующую информацию. С учетом особенностей правого положения предпринимателя актуальным вопросом является, какой именно выбрать статус плательщика для ИП: 08 или 24.
Платежка
В силу прямого указания ГК РФ платежное поручение является одним из способов безналичных расчетов. К использованию названного формуляра могут прибегать:
- юридические лица;
- индивидуальные предприниматели;
- граждане;
- элементы бюджетной системы Российской Федерации.
Каждый субъект, использующий указанный выше способ расчетов, должен заполнять официальную форму платежного поручения , утвержденную Центральным Банком Российской Федерации в Положении от 19.06.2012 N 383-П.
Помимо использования бланка документа при формировании платежки следует руководствоваться алгоритмом и правилами ее заполнения. Также надо учитывать некоторые особенности, присущие порядку формирования формуляра на перевод денег в бюджетную систему Российской Федерации.
Например, в п. 4 Приложения № 1 к Положению от 19.06.2012 N 383-П предусмотрено, что для ИП статус плательщика в платежном поручении надо указывать только при перечислении денег в бюджет. Данные сведения отражаются в графе 101 документа.
Как отметило Министерство финансов Российской Федерации в Приложении № 5 к своему Приказу от 12.11.2013 N 107н, заполнение указанного выше раздела платежного поручения обязательно при переводах в пользу бюджетной системы России.
Налоговый статус ИП в платежном поручении
Исчерпывающий перечень кодов плательщиков, подлежащих отражению в платежном поручении, приведен в Приложении № 5 к Приказу Минфина России от 12.11.2013 N 107н.
Важно помнить, что запрещено:
- заменять значение, предусмотренное министерством на иное другое;
- указывать в графе 101 платежного поручения показатель «0».
В целях определения статуса для ИП в платежке лицу, ее формирующему, следует изучить все 26 кодов, разработанных Минфином Российской Федерации в вышеназванном Приказе.
Индивидуальный предприниматель, производящий оплату в бюджет, может указать в графе 101 «платежи» значение «08». Данный код используют предприниматели, предприятия, нотариусы, адвокаты и главы КФХ.
Важно помнить, что в силу положений ГК РФ по своему статусу предприниматели приравнены к юридическим лицам. Соответственно, ИП, производящие отчисления в бюджет, не могут в поле 101 платежного поручения указывать статус «24». Данное значение используется только частными лицами, не состоящими на учете в налоговой инспекции в качестве предпринимателей.
Исходя из всего ранее сказанного, можно утверждать, что предприниматели не должны указывать в платежных поручениях, формируемых для оплаты в бюджетную систему, свой статус в виде значения «24».
Для уплаты взносов в ФСС и в целях осуществления отчислений в ПФР статус плательщика ИП указывается в виде кода «08».
Помимо указанного шифра предприниматели могут отражать в графе 101 платежки следующие показатели:
- «09» — при уплате налогов;
- «14» — только в случае, когда ИП выплачивает доход гражданам;
- «17» — для предпринимателей, принимающих участие в ВЭД;
- «18» — если производится уплата таможенных сборов и соответствующее лицо не является декларантом.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации