
Налоговая декларация усн. Заполнение и сдача декларации ип усн
О своих полученных доходах и произведенных расходах упрощенцы сообщают в налоговую инспекцию посредством заполнения специальной декларации. Именно об этом документе расскажем в статье, объясним нюансы расчета показателей на примере декларации по УСН за 2018 год.
Отчетные сроки и форма декларации
Сдают декларацию по УСН как частные предприниматели, так и юридические лица. Делать это нужно всего лишь раз в год. Сроки сдачи декларации по УСН за 2018 год:
- ИП должны подать декларацию до 30 апреля компании должны отчитаться перед ИФНС до 1 апреля (срок сдвигается из-за выходных дней).
Декларация по УСН включает титульный лист и шесть разделов. Но каждая компания заполняет свой набор разделов. Компании и ИП с объектом «доходы» заполняют все листы декларации, кроме 1.2, 2.1.2, 2.2. Раздел 3 заполняется при наличии соответствующих данных.
Объект «доходы минус расходы» обязует отчитывающееся лицо заполнить титульный лист, разделы 1.2, 2.2 и 3 (если есть целевое финансирование).
Как заполнить декларацию, подробно поясняет Приказ ФНС РФ от 26.02.2016 № ММВ-7-3/99@ . Форма декларации по УСН за 2018 год также утверждена указанным приказом.
Декларация по УСН — скачать бланк
Отчетность в ФНС в срок и без ошибок!
Дарим доступ на 3 месяца в Контур.Экстерн!
Попробовать
В каком виде сдается декларация по УСН
Декларация по УСН сдается на бумаге или электронно.
Самый простой и надежный способ сдать декларацию — отправить ее электронно. Но в таком случае ваша фирма должна быть подключена к документообороту с контролирующими органами.
Если нет договора со спецоператором, можно отправить документ почтой.
И еще один способ, которым чаще всего пользуются ИП, — это личное посещение инспектора. Налоговая декларация по УСН сдается в кабинет по приему отчетности. В знак подтверждения приема декларации по УСН инспектор ставит отметку о ее принятии и дату.
Нулевая отчетность
Если упрощенцы не вели деятельность и не имели доходов в течение года, они должны сдать в налоговую инспекцию нулевую декларацию.
Штрафы за непредставление декларации
За непредставление отчетности предусмотрены штрафные санкции. Штраф за нарушение сроков или непредставление декларации составляет 1 000 рублей (ст. 119 НК РФ).
Также нарушение сроков подачи декларации или ее непредставление может повлечь штраф в размере 300-500 рублей на должностное лицо организации (ст. 15.5 КоАП РФ).
Пример заполнения декларации по УСН
Образец заполнения декларации УСН
ООО «Детали» под руководством директора Виталия Михайловича Лещина в 2017 году заработало:
в I квартале — 25 000 рублей;
во II квартале — 18 000 рублей, т. е. за полугодие суммарный доход составит 43 000 (25 000 + 18 000);
в III квартале — 68 000 рублей, т. е. за 9 месяцев доход составил 111 000 (25 000 + 18 000 + 68 000);
в IV квартале — 78 000 рублей, т. е. за год ООО «Детали» заработало 189 000 (25 000 + 18 000 + 68 000 + 78 000).
Данные по взносам:
- За I квартал начислено 2 100 рублей.
- За II квартал — 2 100 рублей (нарастающим итогом 4 200 рублей).
- В III квартале начислено 1 400 рублей (нарастающим итогом 5 600 рублей).
- И в последнем квартале года начислено взносов на сумму 2 500 рублей (итого за год 8 100 рублей).
Все доходы бухгалтер компании отразит в разделе 2.1.1 (именно этот раздел заполняет ООО «Детали», так как работает на УСН с объектом «доходы»). Тут же производится расчет налога. Указываются взносы. Обратите внимание, что в декларации взносы указываются не в полной сумме — они не должны быть выше половины исчисленного налога. Так, в первом квартале налог равен 1 500 рублей, а уплачено взносов 2 100 рублей. Половина взносов составит 1 100 рублей, а половина налога — 750 рублей. То есть налог можно уменьшить на взнос только в размере 750 рублей. Поэтому в строке 140 раздела 2.1.1 бухгалтер укажет 750.
На основании раздела 2.1.1 нужно заполнить раздел 1.1.
Строка 020: стр. 130 раздела 2.1.1 — стр. 140 раздела 2.1.1 = 1 500 — 750 = 750.
Строка 040: стр. 131 раздела 2.1.1 — стр. 141 раздела 2.1.1 = 2 580 — 1 290 = 1 290. Из полученной суммы нужно вычесть ранее начисленный авансовый платеж (стр. 020 раздела 1.1): 1 290 — 750 = 540.
По аналогии заполняются строки 070 и 100.
Физические лица, зарегистрированные в качестве индивидуальных предпринимателей и ведущие предпринимательскую деятельность, должны отчитываться в налоговые органы о своих доходах. Декларация о доходах ИП представляется по форме 3-НДФЛ предпринимателями, применяющими основную систему налогообложения, в ИФНС по месту своей регистрации в срок, не позднее 30-го апреля следующего года (ст. 227 , ст. 229 НК РФ). То есть за 2018 г. предприниматели должны отчитаться не позднее 30 апреля 2019 г.
При прекращении предпринимателем деятельности декларация о доходах по форме 3-НДФЛ за текущий год представляется в ИФНС в 5-тидневный срок со дня прекращения предпринимательской деятельности (п. 3 ст. 229 НК РФ).
Где взять декларацию о доходах ИП
Скачать бланк декларации о доходах ИП (форма 3-НДФЛ ) можно по ссылке.
Помимо этого, декларацию о доходах ИП можно заполнить с помощью бесплатной программы «Декларация 2018», размещенной на сайте Федеральной налоговой службы www.nalog.ru . Скачать программу для заполнения декларации 3-НДФЛ можно .
Также на сайте Федеральной налоговой службы можно заполнить налоговую декларацию о доходах ИП онлайн через личный кабинет индивидуального предпринимателя. Для того, чтобы получить доступ в личный кабинет ИП и воспользоваться сервисом, потребуется предварительная регистрация. Подробная информация о том, как зарегистрировать личный кабинет индивидуального предпринимателя есть на сайте www.nalog.ru .
Декларация о доходах ИП (образец)
Приведем образец заполнения налоговой декларации о доходах индивидуального предпринимателя за 2018 год.
Ведение налогового учета при упрощенном режиме налогообложения, особенно если в качестве налогооблагаемой базы выбрана «Доходы» отличается простой и под силу любому бизнесмену для самостоятельного заполнения.
Срок сдачи отчетности для ООО и ИП неумолимо приближается (31 марта для ООО и 30 апреля для ИП) и чтобы не платить деньги за подготовку и сдачу налоговой декларации разберем пошагово весь процесс самостоятельного заполнения отчетности по УСН.
Общие правила
Начиная заполнение налоговой отчетности, следует помнить, что:
- стоимостные показатели вписываются в рублях, копейки округляются по известному математическому правилу - свыше 50 копеек до 1 рубля, меньше - отбрасываются;
- нумеруются только заполненные страницы, начиная с титульного листа в специальном поле «Стр.», находящемся верхней части листа;
- запрещены помарки и исправления ошибок, в т. ч. жидкостью-корректором;
- в бумажном варианте декларация печатается на одной стороне листа;
- одной ячейке поля соответствует только одна буква, цифра или знак;
- текстовые блоки вписываются заглавными буквами;
- в незаполненных клеточках проставляются прочерки;
- в форме, выполненной на компьютере, допускается отсутствие окантовки ячеек и прочерков. Печать осуществляется шрифтом Courier New № 16-18;
- декларация подается в срок до 31 марта для ООО, до 30 апреля для ИП.
Как самостоятельно заполнить декларацию УСН, доходы: 1-я страница
Начнем с первой половины титульного листа. Здесь фиксируются все сведения о предприятии, его форме и основных отличительных признаках.
| Информация |
|
|---|---|
| вписывают данные из Свидетельства, оформленного при открытии ИП или компании |
|
| № корректировки | 0 - обозначает подачу декларации за год, 1 -исправленной формы, 2, 3 и т.д. -формы с последующими уточнениями |
| Налоговый период | 34 - предоставление итоговых данных за год, 50 - за незаконченный год, при смене спецрежима, ликвидации либо других изменений в статусе компании |
| Отчетный год | Временной период, за который подаются сведения |
| Код налогового органа | Четыре первых цифры, указанные в свидетельстве о постановке на учет или в ИНН |
| По месту нахождения учета | 120 - для ИП, 210 - для компаний, 215 - для реорганизованного предприятия |
| Налогоплательщик | Название компании или ФИО ИП полностью |
| Код вида деятельности по ОКВЭД | Основной вид из выписки ЕГРЮЛ (для ООО) или ЕГРИП (для ИП) |
| Форма реорганизации | ИП данные поля не заполняют,только предприятиями, являющимися правопреемниками реорганизованных или ликвидированных компаний. Коды по ликвидированным компаниям - 0, преобразованным - 1, слившимся - 2, разделенным - 3, присоединенным - 5, разделенным с последующим присоединением - 6 |
| Номер контактного телефона | № телефона предприятия или ИП |
| На … страницах | Число страниц формы |
| С приложением подтверждающих документов | Число листов прилагаемых подтверждений. При их отсутствии - прочерки. |
В левой нижней части титульного листа в блоке «Достоверность сведений, указанных в декларации» проставляется код 1, если всю декларируемую информацию подтверждает лично налогоплательщик, цифра 2 в этом поле свидетельствует о сдаче формы представителем плательщика. ИП в этом блоке больше ничего не заполняет, ставит подпись и печать при ее наличии. Руководитель ООО заполняет поле «ФИО полностью», датирует документ и подписывает.
Представителю плательщика, кроме вышеописанных действий, следует подтвердить собственные полномочия, вписав необходимую информацию в поле «Наименование документа, подтверждающего полномочия». Обычно это доверенность, заверенная нотариально (от ИП) или выписанная на рабочем бланке ООО.В примере интересы ООО «Фаворит» представляет руководитель, следовательно, это поле не заполняется.
Закончив оформление первой страницы, приступаем к следующим действиям. Для ИП и предприятий находящимся на упрощенной системе налогообложения, «Доходы» предусмотрены разделы 1.1 и 2.1. Учитывая, что во второй раздел декларации вносятся все сведения о доходах,подсчитываются налоги и фиксируются снижающие их величину, платежи, а в первом выведены окончательные суммы налога к уплате, то есть смысл сначала заполнить раздел 2.1.
Как рассчитывают налоги: раздел 2.1
Рассмотрим порядок декларации УСН, доходы на примере ООО «Фаворит».
| Информация |
|
|---|---|
| В примере: |
|
| Процент налога - 6% |
|
| Налог = Доход * 6%. В примере: |
Величину налога можно снизить на такие расходы:
- социальные отчисления, оплаченные за наемный персонал и за ИП ;
- пособия по больничному листу, выплаченные работодателем сотрудникам за три первых дня;
- взносы по ДМС.
Эти платежи проставляются в строках 140-143.
| Информация |
|
|---|---|
| Поле, определяющее признак компании: при использовании наемного труда - 1, без привлечения персонала - 2 |
|
| Указывается величина дохода за каждый отчетный период. Важно: Информация по выручке заполняется нарастающим итогом. В примере:
|
|
| Процент налога - 6% |
|
| Поквартально рассчитывается размер налога за каждый отчетный период по формуле: Налог = Доход * 6%. В примере:
Итого за год налог составил 106 800 руб. |
Окончательная величина суммы налога фиксируется в первом разделе.
Как заполнить раздел 1.1
Начнем с кода по ОКТМО
На этом расчет налога закончен. Все записи в разделе 1.1 подтверждаются подписью предпринимателя, руководителя компании или лица, их замещающего. Заключительный этап - датирование документа. Следует помнить, что даты на титульном листе и второй странице должны быть идентичными.
В декларации предусмотрен 3-й раздел, в котором в справочном режиме указываются поступления в рамках благотворительных или целевых платежей. При отсутствии подобных финансовых вливаний этот раздел не заполняется и не сдается в ИФНС.
Важно: Поданные декларации не должны быть скреплены или сшиты.
Законом закреплена обязанность индивидуального предпринимателя (далее – ИП) информировать налоговую инспекцию о своих финансовых показателях. Это делается с помощью специальной декларации, где ИП указывает свою прибыль за определенный период (квартал или год). Бизнесмен обязан регулярно сдавать налоговую отчетность, даже если у него не было дохода.
Что такое налоговая декларация ИП
Профильное законодательство дает развернутый ответ на этот вопрос. В статье 80 Налогового кодекса Российской Федерации (далее – НК РФ), закреплено, что декларация о доходах – это официальный документ, содержащий информацию для правильного начисления фискальных платежей, контроля за их выплатами и включающий следующие данные:
- о полученной прибыли и сделанных расходах;
- об источниках дохода;
- об объектах налогообложения;
- о налоговой базе;
- о льготах по выплатам;
- другую информацию для правильного вычисления налогов.
Общепринятым является электронный документооборот, но законом допускается сдача отчетности на бумажном носителе. Существует несколько режимов налогообложения. Бизнесмен может совмещать их, предоставляя в Федеральную налоговую службу (далее – ФНС) отдельную отчетность:
- Единый налог на вмененный доход (ЕНВД). Предусматривает ежеквартальную подачу декларации и указание прибыли для взимания 15-процентного отчисления в бюджет.
- Упрощенная система налогообложения (УСН, упрощенка). Установленной формой предоставления документации является 3-НДФЛ, срок – ежегодно.
- Единый сельскохозяйственный налог (ЕСХН). Декларация подается ежегодно по месту нахождения земельного участка.
- Основная система налогообложения (ОСНО). Имеет сложный вид отчетности, сочетающий несколько документов по формам 3-НДФЛ, 4-НДФЛ и КНД 1151001 для разных видов фискального учета. Каждый налог (на добавленную стоимость, доходы физлиц и др.) имеет свою периодичность декларирования.
Назначение декларации
Отчетность индивидуального предпринимателя необходима для того, чтобы правильно начислить налоги. Декларация о доходах ИП является первоисточником для различной статистической информации, которая используется при подготовке экономических прогнозов, законопроектов, аналитических справок по отдельным отраслям деятельности и целиком по направлению малого бизнеса.
Виды деклараций
Отчетная документация, которая подается в ФНС, подразделяется на несколько категорий. Различают следующие виды деклараций о доходах ИП:
- Основная. Это отчет по налогам, который обязателен для всех предпринимателей. Периодичность подачи в ФНС документации этого вида зависит от вида налогообложения (срок предоставления – ежеквартально или ежегодно).
- Уточненная. Готовится, когда необходимо исправить основную отчетность по запросу налоговой инспекции. Предприниматель может подготовить ее и по своей инициативе, если после подачи обнаружил неточности данных или ошибки при расчетах. При этом на лицевой стороне бланка сотрудниками ФНС ставится специальный штамп и указывается порядковый номер корректировки.
- Нулевая. Подается предпринимателями, у которых в течении отчетного периода была приостановлена деятельность. Допускается не для всех форм налогообложения (например, при ЕНВД ее не применяют).
- Финальная. Ее индивидуальный предприниматель подает в налоговую инспекцию перед прекращением деятельности. Без такого документа у него не примут заявление о закрытии ИП.
Налоговая декларация по УСН
Удобство упрощенки заключается в том, что предпринимателю нужно платить только единый налог. Другие фискальные отчисления, характерные для ИП, с него не взимаются. Размер платежей зависит от выбора одного их двух видов упрощенки:
- «Доходы минус расходы». Налогообложению подвергается разность между прибылью и затратами по более высокой, 15%-й ставке.
- «Доходы». Вся прибыль облагается 6%-м налогом. Есть возможность уменьшить платежи на сумму страховых взносов и больничных за счет работодателя.
Предприниматель выбирает один из указанных выше видов УСН в зависимости от соотношения прибыли и расходов. Более распространенным является вариант «Доходы». Таблица показывает, как меняется размер фискальных платежей при годовой прибыли в размере 1 000 000 рублей в зависимости от величины расходной части и выбранного варианта упрощенной системы налогообложения:
Действующее российское законодательство предусматривает ограничения на использование упрощенки. Применять ее могут лишь те ИП, у которых:
- вид деятельности входит в перечень разрешенных для данного вида налогообложения;
- количество работников не превышает 100 человек (при наличии штата);
- прибыль за квартал не больше 112 500 000 рублей;
- остаточная стоимость основных средств не превышает 150 000 000 рублей.
Срок подачи в ФНС
30 апреля – последний день, когда декларация о доходах ИП за предыдущий год должна быть предоставлена в налоговую инспекцию. Подать ее можно на бумажном или электронном носителе. Для второго варианта необходимо заключить договор со спецоператором связи (организацией, осуществляющей электронный документооборот согласно статье 80 НК РФ). Даже если ежеквартальная отчетность отсутствует, предприниматель должен раз в три месяца производить авансовые платежи для ФНС, самостоятельно вычисляя их размер. В таблице указан график внесения денежных средств:
Штрафные санкции за несвоевременное предоставление
Наказание за то, что декларация о доходах ИП не была сдана вовремя, закреплено в статье 119 НК РФ. Штраф составляет 5% от размера невыплаченного налога за каждый полный или неполный месяц просрочки. Предусмотренная законом санкция за задержку суммарно не должна превышать 30% не уплаченных предпринимателем фискальных взносов или быть меньше 1 000 рублей.
Нулевая декларация ИП
Отчетность индивидуального предпринимателя подразумевает указание прибыли для исчисления налогов. Бывает, что ИП не ведет никакой деятельности (например, на начальной стадии работы) и подает нулевую декларацию. Подготовка этого документа означает, что за указанный в нем период не были осуществлены следующие действия:
- Не происходило движения средств на банковском счете.
- Не использовалась ККМ (контрольно-кассовая машина).
- Не начислялась и не выплачивалась заработная плата.
Полное отсутствие базы для фискальных платежей отражается в нулевом балансе. Состав отчетности и периодичность ее подачи изменяются в зависимости от наличия трудоустроенных сотрудников и вида налогообложения. Например, ИП, имеющий наемных работников и применяющий ОСНО, кроме ежегодно предоставляемых данных по среднесписочной численности, подает документацию в ФНС по:
- НДС (налог на добавленную стоимость);
- 4-ФСС (данные для Фонда социального страхования);
- РСВ (информация о страховых взносах для Пенсионного фонда).
Как заполнить налоговую декларацию для УСН - пошаговая инструкция
Предприниматель, применяющий упрощенку, ежегодно сдает отчетность для фискальных органов. Эта документация имеет типовой характер, но для каждого вида УСН существуют особенности оформления. Налоговая декларация для ИП готовится на бланке, утвержденном приказом ФНС России №ММВ-7-3/99@ от 26.02.2012. Бизнесменам, применяющим схему «Доходы», необходимо заполнить:
- Титульный лист.
- Раздел 1.1.
- Раздел 2.1.1.
- Раздел 2.1.2. Оформляется при уплате торгового сбора только налогоплательщиками Москвы.
- Раздел 3. Заполняется при получении целевых средств, указанных в статье 251 НК РФ (взносы учредителей, пожертвования третьих лиц и др.).
Структура отчетности для схемы «Доходы минус расходы» отличается от предыдущей. Она включает:
- Титульный лист.
- Раздел 1.2.
- Раздел 2.2.
- Раздел 3. Условия, по которым необходимо оформление этой части, аналогичны варианту «Доходы».

Если отчетность готовится на бумажном носителе, предпринимателю необходимо скачать с сайта ФНС актуальный образец бланка, распечатать его и определить необходимые для заполнения разделы. В электронном виде данные вносятся на компьютере. Последовательность заполнения отличается от порядка нумерации разделов из-за того, что часть 1.1/1.2 содержит данные, которые вычисляются позднее. Таблица показывает правильный порядок внесения данных в декларацию для двух видов упрощенки:
Заполняя декларацию о доходах ИП, поля, предназначенные для инспекторов ФНС, нужно оставлять пустыми. Если они будут содержать какую-либо информацию, документ вернут на корректировку. Существуют следующие правила, помогающие подготовить отчетность:
- При заполнении от руки используется только черная гелевая ручка. Вводя данные на компьютере для последующей распечатки, применяется шрифт Courier New.
- В каждой ячейке пишется один символ. Если показатель равен нулю, ставится прочерк.
- Исправления, зачеркивания, замазывания корректором не допускаются.
- Не нужно прошивать листы и печатать на них с двух сторон.
- На обложке бумажного варианта можно указать специальный штрихкод, дублирующий написанную информацию.
Особое внимание нужно уделить заполнению титульной страницы, на которой указываются следующие данные:
- ИНН и КПП бизнесмена из свидетельства о постановке на учет в ФНС (эта информация дублируется на всех остальных страницах);
- отчетный год, за который подается документация;
- код территориального отделения ФНС;
- фамилия, имя, отчество (ФИО) предпринимателя;
- код деятельности по Общероссийскому классификатору видов экономической деятельности (ОКВЭД), его можно уточнить, заказав выписку из Единого государственного реестра индивидуальных предпринимателей (ЕГРИП) на сайте ФНС;
- контактный телефон заявителя;
- число страниц;
- количество листов в приложении.
По общему правилу предприниматели на упрощенке освобождены от налога на доходы физических лиц (далее – НДФЛ). Эти фискальные выплаты распространяются на них, обязуя сдавать отчетность 3-НДФЛ, в следующих случаях:
- Выплата зарплаты работникам, за которых предприниматель платит налог.
- Получение дохода, облагающегося НДФЛ по закону (например, при выдаче бизнесмену беспроцентного займа).
- Утрата права на УСН с автоматическим переводом на ОСНО или при ликвидации ИП.
Процесс подготовки 3-НДФЛ при упрощенке такой же, как и при других типах налогообложения. На 2019 год актуальной является форма, утвержденная Приказом ФНС № ММВ-7-11/822@ от 25.10.2017. Помимо общих сведений о плательщике (ФИО, дата и место рождения, адрес и др.), в отдельных строках бланка указываются следующие данные:
- КБК – код бюджетной классификации вида перечисления;
- источники и суммы доходов;
- реквизиты плательщиков (ИНН, КПП и др.);
- суммы, подлежащие уплате в бюджет государства.
Составление декларации ИП на ЕНВД
Этот тип налогообложения применяется при осуществлении некоторых видов деятельности (например, розничной торговли, ветеринарных услуг и др.), для которых заранее определены параметры доходности. Исчисление фискальных выплат осуществляется не по фактической прибыли, а по нормативу. ЕНВД используется не во всех регионах РФ (например, в Москве его нет), имеет местные коэффициенты и подразумевает ежеквартальную отчетность индивидуального предпринимателя.
Базовый алгоритм подготовки отчетности по ЕНВД включает в себя последовательное выполнение следующих действий:
- Поиск актуального варианта бланка в интернете. В 2019 году необходимо использовать форму, утвержденную Приказом ФНС № ММВ-7-3/353@ от 19.10.2016 г.
- Оформление титульного листа. Так же, как при УСН, на нем указывается ИНН, КПП и другая обязательная информация.
- Заполнение раздела 2. Для каждого вида деятельности, попадающего под ЕНВД, необходимо использовать отдельный лист, на котором указывается код направления работы и базовая доходность из нормативных документов, специальные коэффициенты (в том числе региональные), необходимые для расчетов. Далее проводится калькуляция налога для каждого месяца квартала.
- Заполнение раздела 3. Он включает сумму исчисленных фискальных платежей и данные по перечислениям в ФСС. Разность первого и второго показателей определяет размер налога для уплаты.
- Заполнение раздела 1. Здесь нужно дублировать величину ЕНВД, вычисленную в предыдущем шаге.
Заполнение налоговых деклараций предпринимателем на ОСНО
Этот вид налогообложения является самым сложным, т.к. предусматривает для ИП исчисление и уплату всех возможных фискальных платежей. Преимуществом ОСНО является возможность взаимодействия с крупными компаниями, для которых важно, чтобы их контрагенты выплачивали НДС. Таблица показывает специфику расчета указанных выплат для этой системы (кроме них ИП может перечислять разные акцизы и специфические взносы, например, за пользование недрами и др.):
Отчетность по НДФЛ
В зависимости от периода функционирования ИП различают два вида деклараций по налогу на доход физических лиц:
- 4-НДФЛ. Готовится один раз за все время деятельности предпринимателя в течение пяти дней после получения первой прибыли. В бланке указывается предполагаемый годовой доход. На основании этих данных рассчитывается размер ежеквартальных авансовых платежей в бюджет.
- 3-НДФЛ. Составляется ежегодно и подается до 30 апреля.
Декларация по НДС
Эта ежеквартальная отчетность имеет классификационный код КНД 1151001. На 2019 год актуальной является форма, утвержденная приказом ФНС России № ММВ-7-3/558@ от 20.12.2016 г. В бланк вносятся данные из реестра покупок/продаж, счетов-фактур, квитанций и другой документации. ИП освобождены от ведения бухгалтерского учета, но должны фиксировать свои расходы и доходы в специальной книге, которая обязательно изучается сотрудниками ФНС при проведении проверки.
Согласно статье 174 НК РФ отчетная документации по НДС должна подаваться ИП только в электронном виде. Предоставление бизнесменом декларации на бумажном носителе означает невыполнение требований ФНС и влечет наложение штрафных санкций на предпринимателя в размере 5% налогооблагаемой базы за каждый полный или неполный месяц просрочки.
Как подать декларацию в налоговую
Подготовленную отчетность нужно предоставить в электронной форме или на бумажном носителе в ФНС по месту жительства предпринимателя. Часто сотрудники налоговой настаивают, чтобы декларация подавалась в цифровом виде, но, если численность работников у ИП не превышает 100 человек, такое требование является незаконным (за исключением документации по НДС). Об этом неоднократно упоминалось в письмах Минфина РФ (например, от 24 июля 2009 г. № 03-02-07/1-385), на которые бизнесмен может сослаться, если у него отказываются принимать отчетность в распечатанном виде.
Личный визит в ФНС
В этом случае документ предоставляется в двух экземплярах. Один из них остается в ФНС, а на втором ставится отметка, что декларация в налоговую для ИП была принята. Обязательным атрибутом визирования является подпись лица, получившего от предпринимателя отчетность, и дата, считающаяся сроком ее сдачи. Сегодня личный визит в ФНС используется редко из-за развития телекоммуникационных систем и возможности выполнять эту операцию с помощью интернета.
Онлайн в личном кабинете на сайте госуслуг
Подача декларации в электронной форме является удобным способом сдачи отчетной документации. Для ФНС этот вариант предпочтительнее, чем данные на бумажном носителе, т.к. позволяет автоматизировать процесс приемки, обработки и получения необходимых сведений из подготовленных файлов. Сайт госуслуг предлагает удобный сервис для удаленного предоставления данных. Для подачи онлайн-отчетности этим способом требуется регистрация на указанном ресурсе и наличие цифровой подписи, которая используется для верификации предпринимателя.

По почте заказным письмом
При отсутствии возможности личного визита в ФНС, вариантом предоставления отчета может быть почтовое отправление. Готовая декларация запечатывается в конверт и направляется по адресу налоговой инспекции. У отправителя остается квитанция, дата на которой является сроком подачи документации. Согласно пункту 4 статьи 80 НК РФ письмо должно сопровождаться описью вложения, которая заверяется сотрудником почты и служит подтверждением факта отправки.
Через доверенное лицо
Еще один вариант сдачи отчетности электронным способом – через своего уполномоченного представителя. Предпринимателю необходимо заранее позаботиться о том, чтобы на этого человека была оформлена нотариальная доверенность на совершение указанных действий. В остальном отчетная документация подается так же, как и при личном визите – представитель предпринимателя приходит в ФНС, оставляет один экземпляр декларации о доходах ИП, на втором ставится виза о приемке.
Видео
Декларация УСН за 2017 год подается всеми хозяйствующими субъектами, которые применяют льготный режим. Если у налогоплательщика не было деятельности, он все равно должен отчитаться. В этой статье представлен образец, как заполнить нулевую декларацию по УСН за 2017 год для ИП. Также на сайте можно скачать бесплатно бланк нулевой декларации по УСН за 2017 год для ИП.
Нулевая налоговая декларация для ИП (упрощенка 2019) формируется на основании требований приказа ФНС от 26.02.2016 № ММВ-7-3/ Поскольку в нее с момента утверждения неоднократно вносились поправки, необходимо изучить образец заполнения нулевой декларации по УСН за 2017 для ИП, прежде чем направлять ее в ФНС. Тем более, если деятельности в этом году не было, то и отчет будет без конкретных показателей. Отметим также, что предприниматели отчитываются за год не позже 30.04.2018, а организации — до 31 марта.
Нулевая декларация по УСН за 2017 год для ИП (образец заполнения доходы)
Налоговую отчетность условно называют нулевой. Такое понятие в официальных документах отсутствует. К ней можно отнести подачу сведений хозяйствующими субъектами, которые не вели деятельность в налоговом периоде, то есть у них не было движения средств на расчетных счетах. Однако в таком случае предусмотрена единая упрощенная декларация. Помните, что ИП на УСН полностью пустую отчетность сдать не может (данный образец заполнения нулевого отчета в налоговую для ИП по УСН за 2017 год этого не отражает). Необходимо, как минимум, заплатить страховые взносы на пенсионное и медицинское страхование и отразить их в своих документах.
Состав отчетности на упрощенке
Поскольку нулевая декларация по УСН за 2017 год для ООО (образец заполнения) и для ИП возможна не только при отсутствии деятельности, но и при льготной ставке, установленной в ряде регионов для некоторых отраслей экономики и/или предпринимателей, только начинающих свой бизнес, то состав может быть разным. Кроме того, он зависит от того, какой объект налогообложения выбрал бизнесмен. В таблице приведены разделы, которые необходимо заполнить в разных случаях:
Раздел 3 заполняется при необходимости.
Образец заполнения нулевой декларации по УСН за 2017 год для ИП (доходы)
Абсолютно все плательщики на упрощенке должны заполнить титульный лист по обычным правилам:
- Указать наименование.
- Вписать адрес и телефон плательщика.
- Уточнить налоговый период.
- Указать ИНН, ОКТМО, ОКВЭД.
- Пронумеровать страницы.
- Поставить дату и заверить подписью.
- Поставить прочерки во всех незаполненных клеточках, в том числе в разделе «Достоверность и полноту сведений подтверждаю».
Образец заполнения новой формы налоговой декларации по УСН за 2017 год (титульный лист) должен выглядеть так:
В разделе 1.1 или 1.2, в зависимости от объекта налогообложения, указывается код ОКТМО в строке 010, в остальных полях — прочерки. Например, если код состоит только из 8 цифр, надо их вписать, а в остальных клетках поставить прочерки.


В разделах 2.1.1 (объект «доходы») и 2.2 (объект «доходы - расходы») следует вписать доходы и расходы, а также ставку, которую применяет бизнесмен (0, 6 или 15 процентов в таком виде:0,0; 6,0 или 15.0); в прочих строках ставятся прочерки.

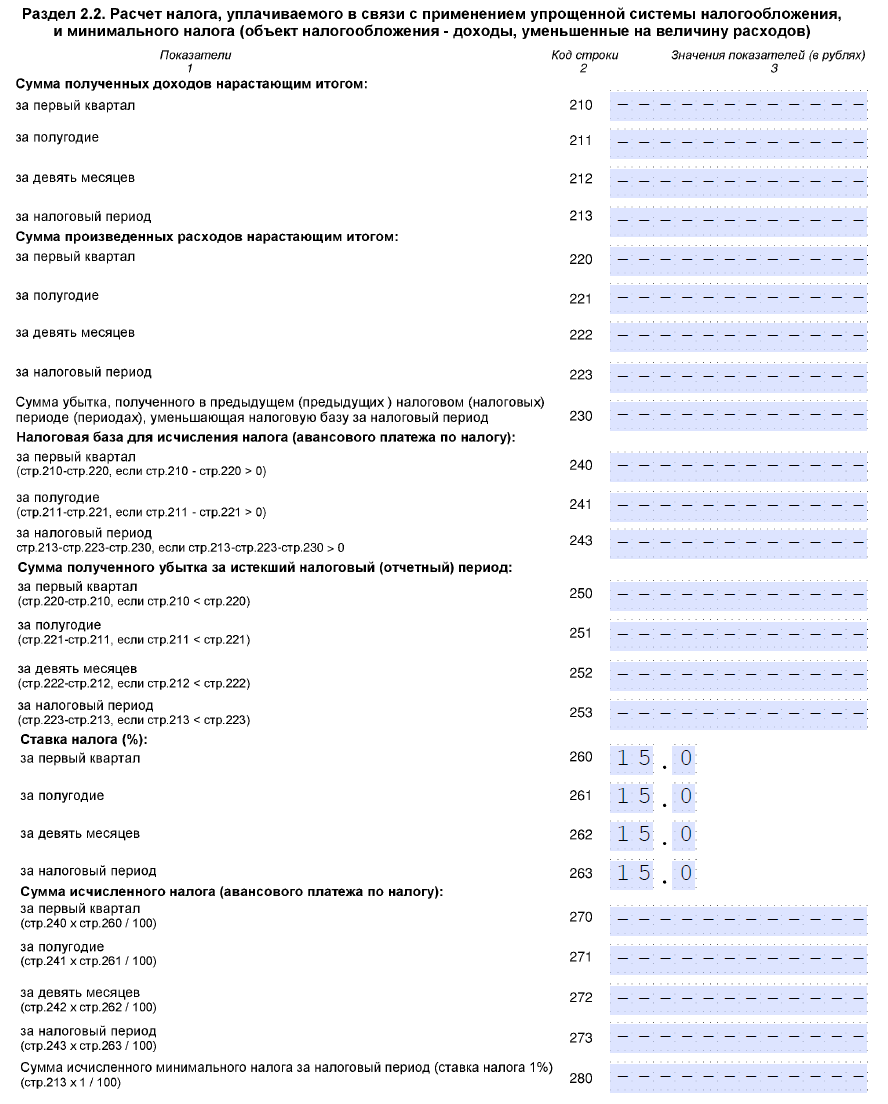
Обратите внимание: образец нулевой налоговой декларации ИП за 2017 год на УСН доходы содержит проверки и в строках 140-143, где требуется указать сумму страховых взносов, уменьшающую сумму налога. Но поскольку деятельность не велась и фактически нечего уменьшать, то и взносы отражать не обязательно. Ошибкой это не будет.
Если налог по УСН оказался равен нулю (возможно только при объекте «доходы»), то отчетность заполняется как обычно, только в строке 100 раздела 1.1 будут прочерки. Это возможно при выручке ниже суммы страховых взносов.
Ответственность за отсутствие отчета по упрощенке
Если предприниматель не предоставит необходимую информацию, его могут наказать в соответствии с нормами статьи 119 Налогового кодекса РФ . Такое разъяснение приведено в письме Минфина России от 14.08.2015 № 03-02-08/47033. Штраф в этом случае составляет 1000 рублей, но может быть уменьшен при наличии смягчающих обстоятельств. В статье 112 НК РФ к таким обстоятельствам отнесена незначительная просрочка сдачи отчета. Кроме того, штраф для субъектов малого бизнеса может быть заменен предупреждением. Для этого налогоплательщик должен направить в свой орган ФНС ходатайство о снижении суммы штрафа с обязательным указанием всех смягчающих обстоятельств.
Также не следует забывать о том, что статьей 76 НК РФ предусмотрена возможность блокировки расчетного счета налогоплательщика за несвоевременное предоставление налоговой отчетности. Эта мера может быть применена и по отношению к нулевому отчету, поэтому лучше не опаздывать с ним более чем на 10 дней.
Напомним, что для подготовки и сдачи отчетности в электронном виде существует множество специальных сервисов. Практически все бухгалтерские программы предоставляют такую возможность. У некоторых из них для такой услуги предусмотрены специальные тарифы, некоторые предлагают это сделать полностью бесплатно, как, например, . Такой сервис особенно оценят индивидуальные предприниматели, которые работают без бухгалтера. Ведь им не только не придется тратить, пусть даже небольшие, деньги за сдачу отчетов, не имея доходов, но и не придется вникать, что именно и когда нужно сдать. В случае регистрации в программе она сама напомнит о том, какую отчетность (даже без финансовых показателей) надо сдать, и предложит сформировать необходимые документы. Все, что потребуется от ИП, — это просто ввести свои данные, ИИН, адрес регистрации и код ОКВЭД.
Где скачать бланк декларации по УСН за 2017 год для ИП
Отметим, что отдельная форма нулевого отчета не предусмотрена, заполняется обычная отчетность по упрощенке, но с учетом указанных особенностей. Вместо нее можно сдать единую упрощенную декларацию, но срок ее подачи истекает уже 20.01.2018.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации