
Налоговая декларация усн за г. Как правильно на примере заполнить декларацию по усн-упрощенка
В 2018 году продолжает действовать та же самая форма декларации по УСН, по которой отчитывались в предыдущем году (штрих код титульного листа 0301 2017), что и в предыдущем году. В этой статье мы рассмотрим образец заполнения декларации по УСН за 2017 год (форма КНД 1152017).
Форма декларации
Бланк налоговой декларации по УСН, действующей в 2018 году, утверждён приказом ФНС России от 26.02.2016 № ММВ-7-3/99@. Налоговая декларация по налогу, уплачиваемому в связи с применением упрощённой системы налогообложения - это единственная налоговая отчётность, которую сдают плательщики упрощённого налога. При этом, несмотря на разные объекты налогообложения (Доходы или Доходы минус расходы), годовая отчётность сдаётся одна и та же, только листы заполняются разные.
Бланк налоговой декларации по УСН за 2017 год отличается от предыдущей формы другим штрих-кодом на титульном листе (0301 2017 вместо 0301 0013) и новыми полями для внесения данных по уплате торгового сбора.
Обратите внимание: если вы заполните декларацию для упрощённой системы налогообложения по недействующей форме, отчётность будет считаться не сданной! За такое нарушение налоговой инспекцией не только налагается штраф, но и может быть заблокирован расчётный счёт ИП или ООО.
Сроки сдачи отчётности
- организации - не позднее 31 марта 2018 года, но в этом году, в связи с попаданием этой даты на выходной день, крайний срок сдачи переносится на следующий рабочий день, т.е. на 2 апреля 2018 года;
- индивидуальные предприниматели - не позднее 30 апреля 2018 года.
Если в течение 2018 года организация или ИП добровольно прекращает деятельность на УСН, то кроме отчётности за 2017 год, надо сдать декларацию за отработанное время. Срок сдачи в этом случае - не позднее 25-го числа следующего месяца после прекращения деятельности.
При утере права на упрощённый режим из-за несоблюдения требований (превышена численность работников или лимит доходов, начато неразрешенное направление бизнеса, открыт филиал, в компании увеличилась доля участника-юридического лица и др.) сдать декларацию надо не позднее 25-го числа месяца, следующего за кварталом утраты права на УСН.
Общие правила заполнения
Порядок заполнения декларации установлен приложением № 3 к Приказу N ММВ-7-3/99@. Это обязательные требования, которым надо следовать, иначе в приёме отчёта откажут. Среди них:
- Текстовые поля бланка заполняются заглавными печатными символами;
- Все значения стоимостных показателей указываются в полных рублях по правилам округления;
- В каждом поле указывается только один показатель, кроме даты и ставки налога. Для указания даты используются по порядку три поля: день (два знакоместа), месяц (два знакоместа) и год (четыре знакоместа), разделенные знаком "." Для показателя налоговой ставки используют два поля, разделенные знаком ".";
- При ручном заполнении поля с отсутствующем показателем проставляется прочерк;
- Данные вносятся чернила чёрного, фиолетового или синего цвета;
- Не допускается исправление ошибок, помарок, зачеркиваний;
- Допускается только односторонняя печать документа;
- Страницы нельзя скреплять или сшивать;
- Страницы имеют сквозную нумерацию, начиная с титульного листа, нумеруются только заполненные страницы;
- Если используется компьютер, это облегчает заполнение отчётности, но надо учитывать, что допускается только шрифт Courier New высотой 16 - 18 пунктов. Числовые показатели в этом случае выравниваются по последнему правому знакоместу, прочерки в пустых ячейках необязательны.
Необходимые коды (налогового периода, места представления, форм реорганизации, способа представления, имущества, полученного в рамках целевого финансирования) указаны в тексте . Если в вашем случае коды не соответствуют нашему примеру заполнения, то их надо выбирать из первоисточника.
Пример заполнения декларации
Рассмотрим на примере, как формируется декларация ИП на УСН в 2018 году, который вёл деятельность без работников. Укажем данные для ИП без сотрудников в таблице в рублях нарастающим итогом, как того требует инструкция по заполнению. Надо рассчитать суммы по налогу, уплачиваемому в связи с применением УСН.
Для ИП без работников есть возможность уменьшить рассчитанный полностью на всю сумму взносов, чем предприниматель и воспользовался. Как видно из таблицы, за первый квартал и за полугодие авансовые платежи полностью были уменьшены на сумму уплаченных взносов.


По итогу девяти месяцев, т.е. в период с 1 по 25 октября, предприниматель заплатил еще 3650 рублей страховых взносов. Поскольку авансовый платёж оказался больше этой суммы, было доплачено 9663 рубля. В декабре была доплачена оставшаяся часть фиксированных взносов в сумме 1913 рублей. По результатам 2017 года надо доплатить ещё налог на сумму 11736 рублей, а дополнительный 1%-ный взнос с доходов свыше 300 000 рублей предприниматель решил заплатить в срок до 1 июля 2018 года.
Предприниматели, имеющие работников, а также организации на УСН Доходы тоже могут уменьшать рассчитанные авансовые платежи и сам налог на сумму взносов, уплаченных за ИП и за работников, но налоговый платёж при этом можно снизить только до 50%. Так, ИП из нашего примера, если бы у него были работники, не смог бы уменьшить полностью авансовые платежи за счет взносов, поэтому в декларации бы отражались другие цифры.
Организации и ИП, применяющие УСН, должны представлять в инспекцию соответствующую налоговую декларацию. О бланке налоговой декларации по упрощенной системе-2019 расскажем в нашей консультации.
Налоговая декларация по упрощенной системе налогообложения 2019 (бланк)
Говоря о декларации по УСН, необходимо отличать ее от формы единой упрощенной декларации 2019, которая сдается при отсутствии деятельности и выполнении определенных условий. Заполняемый в таком случае единый бланк упрощенной налоговой декларации в 2019 году не изменился. О бланке единой упрощенной декларации в 2019 году и более ранних периодах мы рассказывали в отдельном . Там же можно прочитать о заполнении бланка (в т.ч. на примере), а также скачать форму единой упрощенной налоговой декларации 2019.
Возвращаясь к декларации по УСН, стоит отметить, что ее форма в 2019 году также не изменилась. Поэтому о новой форме упрощенной налоговой декларации 2019 говорить не приходится.
Бланк декларации по упрощенке был утвержден еще Приказом ФНС от 26.02.2016 № ММВ-7-3/99@ и приведен в Приложении № 1 к Приказу.
Скачать бланк декларации по упрощенной системе за 2019 год можно .
Заполнение декларации по упрощенной системе налогообложения 2019
О том, как заполнить упрощенную налоговую декларацию 2019 можно прочитать в Порядке, приведенном в Приложении № 3 к Приказу ФНС от 26.02.2016 № ММВ-7-3/99@. Этот порядок применяется с заполнения декларации за 2016 год и с тех пор не изменялся. В Порядке заполнения приведены указания по составу налоговой декларации, общие требования к заполнению, а также подробные инструкции по заполнению титульного листа и разделов декларации.
Напомним, что состав заполняемых разделов декларации зависит от того, какой объект на УСН выбрал налогоплательщик, а также от особенностей его деятельности:
* Раздел заполняется, только если упрощенец находится в Москве и ведет деятельность, облагаемую торговым сбором.
Главная → Документы →
Образец заполнения и бланк декларации по УСН за 2018 год в 2019 году
Декларация для ИП на УСН, действующая для сдачи отчета за 2018 год, продолжает свое действие в 2019 году. Сдавать декларацию УСН за 2018 год необходимо по форме, утвержденной приказом ФНС России от 26 февраля 2016 г. № ММВ-7-3/99@, который был зарегистрирован в Минюсте России 25 марта 2016 г. N 41552. Это новая форма, в которой учтена возможность отражения нулевой ставки налога, а также возможность уменьшения единого налога на уплаченную сумму торгового сбора.
Заметно облегчить ведение налогового учета на УСН способен данный сервис . Рекомендуем попробовать минимизировать свои риски и сэкономить время.
В нашей сегодняшней публикации мы рассмотрим порядок заполнения налоговой декларации для ИП на УСН с объектами налогообложения «доходы» и «доходы минус расходы».
В нижней части страницы читатель может скачать бланк налоговой декларации для ИП на УСН за 2018 год.
Когда и как подавать декларацию по УСН?
Для индивидуальных предпринимателей, применяющих упрощенную систему налогообложения, налоговым периодом является календарный год. ИП предоставляют отчетность в налоговую инспекцию за прошедший налоговый период в такие сроки:
- ИП — до 30 апреля;
- ООО — не позднее 31 марта.
Налоговая декларация ИП на УСН в 2019 году за 2018 год подается в ФНС по месту постановки на учет индивидуального предпринимателя (организации).
Декларацию по УСН в ФНС можно подавать тремя способами:
- Обратившись лично или через представителя в налоговую инспекцию.
- Отправив декларацию по почте.
- В электронном виде через интернет посредством специализированных сервисов (или через сайт ФНС).
Налоговая декларация для ИП на УСН за 2018 в 2019 году: основные правила
Основные правила оформления налоговой декларации по УСН следующие:
- Для подачи декларации по УСН в 2019 году используют форму, утвержденную приказом ФНС России от 26 февраля 2016 г. № ММВ-7-3/99@.
- Если листы декларации не содержат никаких данных, их нет необходимости включать состав декларации, и нумеровать отчет надо без них.
- В пустых ячейках ставятся прочерки.
- Финансовые данные указывают с округлением (копейки округляют до целого рубля).
- Исправления в документе не допускаются.
- Листы декларации нельзя скреплять, чтобы не повредить бумажные носители.
- После заполнения все листы нужно пронумеровать (001, 002).
- Декларацию можно заполнять вручную (печатными заглавными буквами, используя ручку темного цвета) и на компьютере.
Инструкция по заполнению налоговой декларации по УСН
Индивидуальные предприниматели, применяющие УСН, выбирают объект налогообложения — «доходы» (6%) или «доходы минус расходы» (15%). 6% и 15% это максимальные ставки налога для упрощенной системы. С 2015 года местные власти самостоятельно принимают решения о выборе размера налоговых ставок. Исходя из этого, расчет налога необходимо производить от ставок, действующих в вашем регионе. От выбранного объекта налогообложения зависит и порядок заполнения налоговой декларации.
Рассмотрим, как заполняется налоговая декларация ИП по УСН в 2019 году за 2018 год в зависимости от выбранного объекта налогообложения.
При использовании УСН-доходы, необходимо заполнять и сдавать следующие листы декларации - «Титульный лист», разделы: 1.1, 2.1.1 и 2.1.2 (при уплате торгового сбора).
При использовании УСН-доходы минус расходы, требуется заполнить и сдать: «Титульный лист», раздел 1.2 и 2.2.
Раздел 3 заполняют те налогоплательщики УСН, которые имеют целевые финансирования.
Особенность при заполнении граф с авансовыми платежами заключается в том, что в них необходимо записать суммы, причитающиеся к уплате, в каждом отчетном периоде, а не фактически оплаченные суммы.
Изначально заполняется раздел 2, а затем раздел 1.
1. Налоговая декларация УСН — «доходы» (ставка 6%)
При ставке 6% («доходы») порядок заполнения декларации будет следующий:
Раздел 1.2 ИП, применяющие УСН - «доходы», не заполняют.
Дело в том, что раздел 1.1 содержит обобщающую информацию и заполняется на основании данных из раздела 2.1.
Заполнение Раздела 2.1.1:
Вверху указать ИНН, КПП (при его наличии). ИП не имеют КПП, поэтому ставят прочерк.
Строка 102 - указать есть ли у ИП наемные работники в отчетном годе:
- «1» - имеются наемные работники;
- «2» - ИП не применял наемный труд.
Заполнение Раздела 2.1:
- Строки 110, 111, 112, 113 заполняются на основании данных, содержащихся в Книге учета доходов;
- Строка 110: доход за 1 квартал;
- Строка 111: доход за первое полугодие (суммы доходов с 1.01 по 30.06);
- Строка 112: доход за девять месяцев (суммы доходов с 1.01 по 30.09);
- Строка 113: доход за 12 месяцев календарного года (с 1.01 по 31.12);
- Строка 120: ставка налога УСН доходы - максимальная 6%.
Напомним, что цифры начинаем писать с первой левой клетки, копейки округляем по правилам арифметики - до 50 копеек в сторону уменьшения, с 50 копеек в сторону увеличения. В незаполненных клеточках проставляем прочерки.
Строки 130, 131, 132, 133 заполняются путем применения налоговой ставки при УСН доходы. Максимальная ставка 6%, но местными властями отдельных регионов она с 2015 года может быть снижена.
- Строка 130: данные строки 110 умножаем на налоговую ставку 6% или менее %;
- Строка 131: данные строки 111 умножаем на налоговую ставку 6% или менее %;
- Строка 132: данные строки 112 умножаем на налоговую ставку 6% или менее %;
- Строка 133: данные строки 113 умножаем на налоговую ставку 6% или менее %.
Эти строки также заполняются без копеек с применением округления до целых рублей.
Строки 140,141,142,143 заполняются на основании уплаченных сумм фиксированных страховых взносов в ПФР и ФФОМС за ИП. Взносы, рассчитанные с превышения 300 тыс. рублей, в случае их уплаты в данных периодах, так же записываются в эти строки.
- Строка 140: сумма фиксированных взносов уплаченных с 01.01 по 31.03;
- Строка 141: сумма фиксированных взносов уплаченных с 01.01 по 30.06;
- Строка 142: сумма фиксированных взносов уплаченных с 01.01 по 30.09;
- Строка 143: сумма фиксированных взносов уплаченных с 01.01 по 31.12.
При полученных небольших доходах, если сумма взносов больше чем сумма рассчитанного авансового платежа УСН или годового платежа УСН, то суммы превышения у Вас нет.
Если Вы ИП с наемными работниками, то по строкам 140,141,142,143 записываете половину значений, указанных в строках 130,131,132,133 - соответственно.
Раздел 2.1 заполнен.
Заполнение Раздела 1.1:
Используем данные заполненного раздела 2,1.
001 — объект налогообложения «1».
010, 030, 060, 090 «код ОКТМО» — вписывается код по ОКТМО муниципального образования, по месту жительства индивидуального предпринимателя. Для этих строк отводится 11 ячеек, если код ОКТМО имеет восемь цифр, то в ячейках справа проставляются прочерки. Например, 11111111- - - .
Еще одна особенность заполнения этих ячеек состоит в том, что строка 010 заполняется обязательно, а если налогоплательщик не менял место постановки на учет в течение года, то в строках 030, 060, 090 ставятся прочерки.
строка 130 (из раздела 2.1.1) - строка 140 (из раздела 2.1.1) - строка 160 (из раздела 2.1.2), в случае полученного результата больше нуля, укажите эту сумму.
строка 130 - строка 140, по аналогии с плательщиками торгового сбора при результате больше нуля, укажите эту сумму.
Для плательщиков торгового сбора:
Строка 040 - строка 131 (из раздела 2.1.1) - строка 141 (из раздела 2.1.1) - строка 161 (из раздела 2.1.2) - строка 020, в случае полученного результата больше нуля, укажите эту сумму. При отрицательном результате в данной строке необходимо поставить прочерки, а полученное значение (без знака минус) перенести в сроку 050
Для не плательщиков торгового сбора:
Строка 040 - строка 131 - строка 141 - строка 020, в случае полученного результата больше нуля, укажите эту сумму. При отрицательном результате в данной строке необходимо поставить прочерки, а полученное значение (без знака минус) перенести в сроку 050.
Строка 050 - для всех. Заполняется значением из предыдущей строки 040. Если значение в ней получилось меньше нуля, ставятся прочерки.
Для плательщиков торгового сбора:
Строка 070 - строка 132 (из раздела 2.1.1) - строка 142 (из раздела 2.1.1) - строка 162 (из раздела 2.1.2) - строка 020 - строка 040 + строка 050, в случае полученного результата больше нуля, укажите эту сумму.
Для не плательщиков торгового сбора:
Строка 070 - строка 132 - строка 142 - строка 020 - строка 040 + строка 050 в случае полученного результата больше нуля, то укажите эту сумму.
При отрицательном результате в данной строке необходимо поставить прочерки, а полученное значение (без знака минус) перенести в сроку 080.
Строка 080 - для всех. Заполняется значением из предыдущей строки 070, если значение в ней получилось меньше нуля, ставятся прочерки.
Для плательщиков торгового сбора:
Строка 100 - строка 133 (из раздела 2.1.1) - строка 143 (из раздела 2.1.1) - строка 163 (из раздела 2.1.2) - строка 020 - строка 040 + строка 050 - строка 070 + строка 080, в случае полученного результата больше нуля, укажите эту сумму.
Для не плательщиков торгового сбора:
Строка «100» - строка 133 - строка 143 - строка 020 - строка 040 + строка 050 - строка 070 + строка 080, в случае полученного результата больше нуля, укажите эту сумму.
При отрицательном результате в данной строке необходимо поставить прочерки, а полученное значение (без знака минус) перенести в сроку 110.
Если разница отрицательна, то ее пишем по строке 110 (без минуса). Наличие цифры в строке 110 говорит о том, что есть переплата.
В этом случае необходимо произвести сверки с налоговым органом и при обоюдном подтверждении факта переплаты имеется два варианта использования излишне уплаченных сумм:
- Сумму переплаты можно зачесть в счет будущих платежей (п. 4 ст. 78 НК РФ).
- Сумму переплаты налоговая может возвратить на расчетный счет. (п. 6 ст. 78 НК РФ).
Второй вариант приемлем, если у предпринимателя нет задолженностей по другим видам платежей в налоговый орган. Например, если у предпринимателя имеется задолженность по не уплате штрафа, пени или другим налогам и сборам, то ФНС самостоятельно зачтет переплату налога по УСН в счет других долгов перед бюджетом. (п.5 ст.78 НК РФ).
Раздел 1.1 заполнен .
Заполнение титульного листа декларации по УСН
Титульный лист декларации по УСН должен содержать такие сведения и реквизиты:
- ИНН /КПП (у ИП КПП нет, поэтому ставятся прочерки в соответствующих клеточках );
- номер корректировки — «0» — если декларация сдается первый раз в отчетном периоде. Если Вы сдали первый раз декларацию УСН с ошибкой, и необходимо сдать корректирующую декларацию, то в ней Вы должны указать 1- - - ;
- отчётный период — 34 (полный календарный год) и 50 (неполный календарный год) при закрытии ИП или ликвидации (реорганизации) организации; «95» — в связи с переходом на другой режим налогообложения; «96» — при прекращении деятельности УСН;
- год, за который оформляется отчет;
- код ИФНС;
- код по месту нахождения — 120 для ИП; 210 для организаций;
- ФИО (для ИП) и наименование (для ООО);
- основной вид деятельности (по ОКВЭД). В декларации за 2016 год необходимо указывать новый ОКВЭД из справочника ОКВЭД-2 ;
- контактный телефон;
- количество страниц в декларации.
Помимо этого, в специальном блоке для удостоверения предоставленной информации, прописываются ФИО предпринимателя (налогоплательщика), дата и печать.
При подаче документов посредником, данные подтверждаются его подписью. В этой ситуации указываются реквизиты доверенности.
Заполнение Раздела 2.1.2. для плательщиков торгового сбора.
Раздел 2.1.2 состоит из двух листов. Первый лист заполняется идентично разделу 2.1.1.
Первый лист раздела 2.1.2:
Строки 110 - 113. Указывается сумма доходов нарастающим итогом от вида деятельности УСН, в отношении которого установлен торговый сбор. Если вы не занимаетесь кроме торговой деятельности, больше не чем, то продублируйте доходы, указанные в разделе 2.1.1.:
- строка «110» - укажите сумму доходов за первый квартал;
- строка «111» - укажите сумму доходов за полугодие (сумма за первый и второй квартал);
- строка «112» - укажите сумму доходов за 9 месяцев (сумма за первый, второй и третий квартал);
- строка «113» - укажите сумму доходов за год (сумма за первый, второй, третий и четвертый квартал).
Строки 130 - 133. Рассчитывается и указывается произведение суммы дохода и ставки налога из раздела 2.1.1 за соответствующий период:
- строка «130»- рассчитайте и укажите авансовый платеж за первый квартал: строка 110 x строку 120 раздела 2.1.1 / 100;
- строка «131» -рассчитайте и укажите авансовый платеж за полугодие: строка 111 x строку 121 раздела 2.1.1 / 100;
- строка «132». Рассчитайте и укажите авансовый платеж за 9 месяцев: строка 112 x строку 122 раздела 2.1.1 / 100;
- строка «133». Рассчитайте и укажите налог за год: строка 113 x строку 123 раздела 2.1.1 / 100.
Строки 140 - 143. Указываются нарастающим итогом суммы налоговых вычетов, уменьшающие рассчитанные выше авансовые платежи и налог:
- строка «140». Укажите сумму налогового вычета за первый квартал;
- строка «141». Укажите сумму налогового вычета за полугодие (сумма за первый и второй квартал);
- строка «142». Укажите сумму налогового вычета за 9 месяцев (сумма за первый, второй и третий квартал);
- строка «143». Укажите сумму налогового вычета за год (сумма за первый, второй, третий и четвертый квартал).
Обратите внимание, если вы производили выплаты физическим лицам (в строке 102 у Вас указан «1»), то по закону вы не можете уменьшить авансовые платежи и налог УСН более чем наполовину. Поэтому в данном случае вам придется проследить за тем, чтобы: строка 140 не была больше строки 130 / 2; строка 141 не была больше строки 131 / 2; строка 142 не была больше строки 132 / 2; строка 143 не была больше строки 133 / 2.
Так как ИП, не производившие выплаты физическим лицам, (в строке 102 указали «2») могут уменьшить авансовые платежи и налог полностью, то строки 140 - 143 могут быть равны (но не превышать) строкам 130 - 133 соответственно (если хватит суммы вычета).
Второй лист раздела 2.1.2
Строки 150-153. Указываются нарастающим итогом суммы фактически уплаченного торгового сбора за соответствующий период:
- строка «150». Укажите сумму торгового сбора, уплаченную за первый квартал (сумма за первый и второй квартал);
- строка «151». Укажите сумму торгового сбора, уплаченную за полугодие (сумма за первый, второй и третий квартал);
- строка «152». Укажите сумму торгового сбора, уплаченную за 9 месяцев (сумма за первый, второй и третий квартал);
- строка «153». Укажите сумму торгового сбора, уплаченную за год (сумма за первый, второй, третий и четвертый квартал).
Строки 160-163. Указываются суммы уплаченного торгового сбора, уменьшающие рассчитанные выше авансовые платежи и налог:
- строка «160» - проверьте условие: результат строки 130 (данного раздела) - строки 140 (данного раздела) должен быть меньше строки 150, а также должен быть меньше или равен результату строки 130 (из раздела 2.1.1) - строки 140 (из раздела 2.1.1). Если условие работает, то укажите результат строки 130 (данного раздела) - строки 140 (данного раздела), в противном случае просто укажите строку 150;
- строка «161» - проверьте условие: результат строки 131 (данного раздела) - строки 141 (данного раздела) должен быть меньше строки 151, а также должен быть меньше или равен результату строки 131 (из раздела 2.1.1) - строки 141 (из раздела 2.1.1). Если условие работает, то укажите результат строки 131 (данного раздела) - строки 141 (данного раздела), в противном случае просто укажите строку 151;
- строка «162» - проверьте условие: результат строки 132 (данного раздела) - строки 142 (данного раздела) должен быть меньше строки 152, а также должен быть меньше или равен результату строки 132 (из раздела 2.1.1) - строки 142 (из раздела 2.1.1). Если условие работает, то укажите результат строки 132 (данного раздела) - строки 142 (данного раздела), в противном случае просто укажите строку 152;
- строка «163» - проверьте условие: результат строки 133 (данного раздела) - строки 143 (данного раздела) должен быть меньше строки 153, а также должен быть меньше или равен результату строки 133 (из раздела 2.1.1) - строки 143 (из раздела 2.1.1). Если условие работает, то укажите результат строки 133 (данного раздела) - строки 143 (данного раздела), в противном случае просто укажите строку 153.
Раздел 2.1.2. для плательщиков торгового сбора заполнен.
Заполняем Раздел 2.2. для плательщиков доходы минус расходы
Строки 210-213 - отражают сумму доходов нарастающим итогом:
- строка «210» - укажите сумму доходов за первый квартал;
- строка «211» - укажите сумму доходов за полугодие (сумма за первый и второй квартал);
- строка «212» - укажите сумму доходов за 9 месяцев (сумма за первый, второй и третий квартал);
- строка «213» - укажите сумму доходов за год (сумма за первый, второй, третий и четвертый квартал).
Строки 220-223 - отражают сумму расходов нарастающим итогом, в том числе разницу между минимальным налогом и налогом, исчисленным в общем порядке, уплаченную в предыдущие годы:
- строка «220» - укажите сумму расходов за первый квартал;
- строка «221» - укажите сумму расходов за полугодие (сумма за первый и второй квартал);
- строка «222» - укажите сумму расходов за 9 месяцев (сумма за первый, второй и третий квартал);
- строка «223» - укажите сумму расходов за год (сумма за первый, второй, третий и четвертый квартал).
Строка «230» - отражает убыток за предыдущие годы, но при этом указанные выше доходы должны превышать расходы по итогам отчетного года.
Строки 240-243 - отражают налоговую базу в каждом периоде - разница между доходами и расходами:
- строка «240» = строка 210 - строка 220 = сумме налоговой базы за первый квартал. При отрицательном результате в данной строке необходимо поставить прочерк, а полученное значение (без знака минус) перенести в сроку 250;
- строка «241» = строка 211 - строка 221 = сумме налоговой базы за полугодие. При отрицательном результате в данной строке необходимо поставить прочерк, а полученное значение (без знака минус) перенести в сроку 251;
- строка «242» = строка 212 - строка 222 = сумма налоговой базы за 9 месяцев. При отрицательном результате в данной строке необходимо поставить прочерки, а полученное значение (без знака минус) перенести в сроку 252;
- строка «243» = строка 213 - строка 223 - строка 230 = сумма налоговой базы за год. При нулевом значении данной строки ставится «0». При отрицательном значении в данной строке необходимо поставить прочерк, а полученное значение (без знака минус) перенести в сроку 252.
Строки 250 - 253 - отражают суммы убытков, если какие-либо из строк 240-243 оказались отрицательными:
- строка «250» = строке 240 (без знака минус), если оно получилось отрицательным;
- строка «251» = строке 241 (без знака минус), если оно получилось отрицательным;
- строка «252» = строке 242 (без знака минус), если оно получилось отрицательным;
- строка «253»= строке 243 (без знака минус), если оно получилось отрицательным.
Строки 260 - 263 - отражают ставку налога по отчетному (налоговому) периоду, действующую в вашем регионе. Максимальная ставка 15%, минимальная 5%, данные ставки утверждают местные власти вашего региона.
Строки 270 - 273 - произведение налоговой базы за соответствующий период и ставки налога. Если в строках 240 - 243 прочерки, то в соответствующих им строках 270 - 273 тоже нужно поставить прочерки:
- строка «270» = строка 240 x строку 260: 100 и укажите авансовый платеж за первый квартал;
- строка «271» = строка 241 x строку 261: 100 и укажите авансовый платеж за полугодие;
- строка «272» = строка 242 x строку 262: 100 и укажите авансовый платеж за 9 месяцев;
- строка «273» = строка 243 x строку 263: 100 и укажите налог за год.
Строка «280» = строка 213 x 1 / 100 и укажите минимальный налог. Строку 280 нужно заполнить, даже если по итогам года вы не обязаны уплачивать минимальный налог.
Заполняем Раздел 1.2 для налогоплательщиков УСН «Доходы минус расходы».
Строка «010», строка «030», строка «060», строка «090» - указать код ОКТМО места жительства ИП или места нахождения (юридического адреса) ООО.
В обязательном порядке должна быть заполнена только строка 110. Строки 030, 060 и 090 заполняются, если в течение года предприниматель менял свое место жительство либо организация меняла свое местонахождение. В противном случае в них ставятся прочерки.
Строка «020» = значение из строки 270.
Строка «040» = строка 271 - строка 020 и укажите сумму авансового платежа за полугодие. При отрицательном результате в данной строке необходимо поставить прочерк, а полученное значение (без знака минус) перенести в сроку 050.
Строка «050» = строка 040, если значение в ней получилось меньше нуля, иначе ставятся прочерки.
Строка «070» = строка 272 - строка 020 - строка 040 + строка 050 и укажите сумму авансового платежа за 9 месяцев. При отрицательном результате в данной строке необходимо поставить прочерк, а полученное значение (без знака минус) перенести в сроку 080.
Строка «080» = строке 070, если значение в ней получилось меньше нуля, поставить прочерк.
Строка «100» = строка 273 - строка 020 - строка 040 + строка 050 - строка 070 + строка 080 и укажите сумму налога за год. При отрицательном результате в данной строке необходимо поставить прочерк, а полученное значение (без знака минус) перенести в сроку 110.
Строка «110» = строке 100, если значение в ней получилось меньше нуля, иначе ставятся прочерки.
Строка «120» - заполняется, если значение строки 280 получилось больше значения строки 273 = строка 280 - строка 020 - строка 040 + строка 050 - строка 070 + строка 080. При отрицательном результате в данной строке необходимо поставить прочерк, а полученное значение (без знака минус) перенести в сроку 110. Это значит, что в счет минимального налога вы засчитываете уплаченные авансовые платежи. В этом случае необходимо предоставить в ИФНС заявление в произвольной форме о зачете, к заявлению необходимо приложить копии документов, подтверждающих оплату авансовых платежей.
Раздел 1.2 для налогоплательщиков УСН «Доходы минус расходы» заполнен.
Скачать бланк налоговой декларации УСН за 2018 год в 2019 году
Если вы хотите узнать, как решить именно ваш вопрос - обращайтесь . Это быстро и бесплатно! Также вы можете проконсультироваться по телефонам: МСК - 74999385226. СПБ - 78124673429. Регионы - 78003502369 доб. 257
Ни одному «упрощенцу» в 2017-м году не отвертеться от сдачи декларации по УСН за 2016-й. Скачать бесплатно бланк этого отчета можно на нашем сайте. Но самое главное – знать, как правило его заполнить. В том числе с учетом всех последних изменений законодательства. В нашей статье также – образцы заполнения главного «упрощенного» отчета для обоих объектов по УСН.
Форма и формат за 2016 год
С отчета за 2016-й год упрощенцы должны применять новый бланк, принятый приказом налоговой службы России от 26 февраля 2016 года № ММВ-7-3/99.
Этот же приказ ФНС содержит:
- техническое описание формата отправки декларации по УСН (Приложение № 2);
- порядок внесения данных в отчет (Приложение № 3).
Обратите особое внимание: приведенный бланк един для всех! И фирм, и индивидуальных предпринимателей. И с объектом «доходы», и – «доходы минус расходы».
Что нового
Как видно, с отчета за 2016-й год ФНС обновила бланк декларации. В принципе, форма изменилась несущественно. Так:
- требование ставить печать на титульном листе – больше не действует;
- появился раздел 2.1.2 для плательщиков торгового сбора, применяющих УСН с объектом «доходы» (пока актуален только для Москвы, где действует этот сбор):
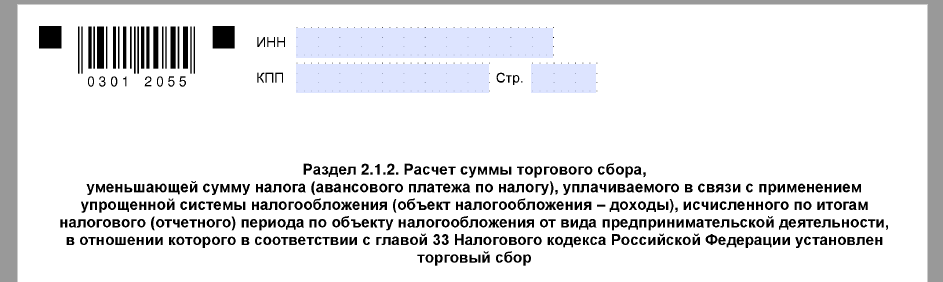

- УСН «доходы» показывают, на что уменьшают итоговый налог:

Что именно заполнять
Какой у «упрощенца» объект, такие разделы в декларации по УСН за 2016 год и нужно заполнять. Безусловно, во всех случаях нужен самый первый лист бланка – титульный.
Кто на «доходах», сдают разделы:
- 2.1.1;
- 2.1.2 (если с деятельности можно отчислять торговый сбор).
От УСН с «доходы минус расходы» инспекции ждут в 2017 году раздел:
Основное при заполнении
В силу указаний ФНС, образец заполнения декларация УСН за 2016 год подразумевает присутствие сумм только в целых рублях. Это значит, что 50 копеек и более считают за 1 рубль, а всё, что меньше – брать во внимание не нужно.
Как уже было сказано, в зависимости от объекта по УСН состав заполняемых разделов и листов может варьироваться. Однако это не значит, что в нумерации могут быть пропуски. Только единая сквозная: 009, 010, 011 и т. д.
Если отчитываетесь на бумаге, то используйте ручку классического цвета. Использовать корректирующие замазки нельзя. Также под запретом печать отчета с обеих сторон листов и скрепление их степлером.
В декларации по УСН за 2016 год весь текст должен быть сделан заглавными печатными символами. В пустых клетках – прочерки. При распечатке ФНС хочет видеть шрифт Courier New 16 – 18 кегля.
Когда успеть: сроки
Обратите внимание, что на основании статьи 346.23 Налогового кодекса РФ установлены разные сроки сдачи декларации по УСН в 2016 году и в целом за этот год для фирм и предпринимателей.
Так, отчет сдают по итогам налогового периода. Для «упрощёнки» это – календарный год (п. 1 ст. 346.19 НК РФ).
Как видно, закон дает предпринимателям на УСН ровно на 1 месяц больше, чтобы успешно закрыть отчетную компанию по данному спецрежиму за 2016 год.
Из общего правила о сроках есть 2 исключения. Причем они в равной степени относятся и к компаниям, и к ИП (см. таблицу ниже).
Коды
При заполнении некоторых реквизитов нужно вносить не конкретные сведения, а проставлять определенные коды. Они введены для упрощения, чтобы не перегружать заполненный бланк и специальные программы могли анализировать его своими средствами более оперативно.
Крайне важно при заполнении декларации проставлять правильные коды. Следующие таблицы помогут в этом.
| Код способа подачи | Что означает |
| 01 | На бумаге (почтой) |
| 02 | На бумаге (лично) |
| 03 | На бумаге + на съемном носителе (лично) |
| 04 | По ТКС с электронной подписью |
| 05 | Другое |
| 08 | На бумаге + на съемном носителе (почтой) |
| 09 | На бумаге с штрих-кодом (лично) |
| 10 | На бумаге с штрих-кодом (почтой) |
Собственно, в декларации по УСН за 2016 год все эти коды присутствуют на первом листе:
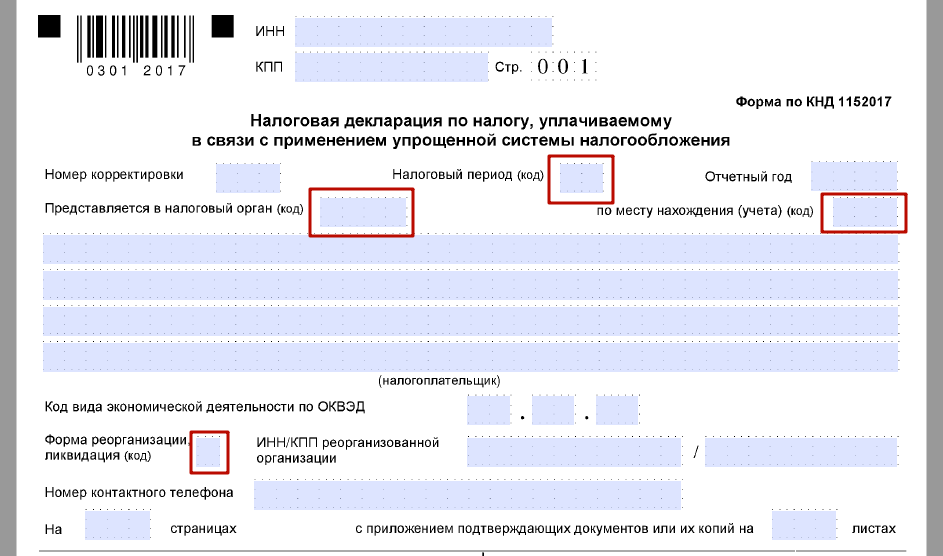
Есть еще ряд специфических кодов. Они говорят о том, что имущество, деньги, работы, услуги упрощенец получил в рамках:
- благотворительной деятельности;
- целевых поступлений;
- целевого финансирования.
В основном, данные коды касаются специфических упрощенцев (некоммерческих организаций) и случаев, поэтому большинству знать их не обязательно. Более того: такую информацию показывают только в последнем 3-м разделе декларации по УСН:
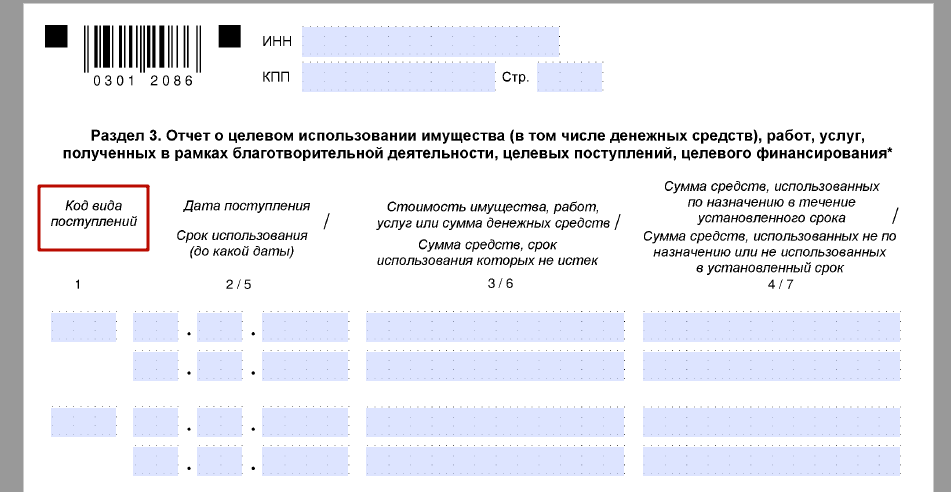
Как себя проверить
Как ни крути, любой образец заполнения декларация УСН за 2016 год невозможно считать правильным и полноценным без проверки на контрольные соотношения. Это определенные равенства или неравенства, которые должны иметь место между конкретными строками. Ведь в своем отчете упрощенец постоянно аккумулирует одни суммы за счет других.
Контрольными соотношениями пользуются и налоговики при камеральных проверках деклараций по УСН, и сами упрощенцы при заполнении полей отчета. Так, в 2017-м году за отчет 2016 года актуальны соотношения, которые приведены в письме ФНС от 30 мая 2016 года № СД-4-3/9567. Обязательно сверьтесь с ними.
Декларация УСН 2016: образец заполнения
ПРИМЕР 1: «Доходы» (ставка 6%)
Предположим, что в 2016 году упрощенец – ООО «Гуру» имело дело со следующими показателями:
| Период | Доход по нарастанию, руб. | Авансовый платеж (налог), руб. | Суммы по нарастанию, которые можно вычесть, руб. | На сколько можно уменьшить авансовый платеж (налог), руб. | Авансовый платеж (налог) к доплате, руб. |
| I кв. | 300 000 | 18 000 (300 000 × 6%) | 10 500 | 9000 (10 500 ˃ 18 000/2) | 9000 (18 000 - 9000) |
| Полгода | 800 000 | 48 000 (800 000 × 6%) | 18 500 | 18 500 (18 500 | 20 500 (48 000 - 18 500 - 9000) |
| 9 месяцев | 2 000 000 | 120 000 (2 000 000 × 6%) | 50 000 | 50 000 (50 000 | 40 500 (120 000 – 50 000 – 9000 – 20 500) |
| 2016-й год | 3 000 000 | 180 000 (3 000 000 × 6%) | 102 000 | 90 000 (102 000˃180 000/2) | 20 000 (180 000 – 90 000 – 9000 – 20 500 – 40 500) |
Уточним, что суммы, на которые можно уменьшить налог при объекте «доходы», перечислены в п. 3.1 ст. 346.21 НК РФ. Лимит: 50% он налога на УСН. Исключение сделано только для ИП, которые работают без персонала. Они могут снижать налог до любого предела без ограничений, но в фиксированном размере. Речь идет о пенсионных и медицинских взносах.
Еще в одном направлении предпринимательской деятельности касательно отчетности в налоговые органы нас ждет новая форма. Налоговая декларация по УСН за 2016 год
должна быть подана в инспекцию с учетом новых требований и правил. В прошлом году предприниматели, работающие на упрощенном режиме, успели отчитаться в налоговые органы до того, как в апреле власти приняли новую форму отчетности для бизнесменов данной категории. И только те, которые не успели сдать свои декларации до десятого апреля, уже стали перед выбором: использовать новую форму отчета, или привычную старую.
В чем же заключается отличие этих форм, и чем заполнение новой декларации может озадачить предпринимателей? Об этом мы и поговорим в дальнейшем материале.
Новая форма декларации по УСН за 2016 год.
Кстати, делать все самостоятельно не обязательно. Автоматизировать весь процесс работы на УСН можно в этом онлайн-сервисе .
Приказ об утверждении нового стандарта для декларационной отчетности вышел в феврале прошлого года, а уже в конце марта граждане могли ознакомиться с ним на страницах портала официальных сведений. Действовать новый бланк начал с десятого числа апреля месяца, и ввиду того, что бизнесмены, работающие на упрощенной системе, все еще продолжали отчитываться в этот момент, обстоятельства сложились довольно неоднозначные. Вроде бы и приказом уже утвердили новые правила, но в то же время, получается, что отчетность предпринимателей будет оформлена согласно двум разным стандартам. Официально разъяснить ситуацию помогло письмо от налоговой инспекции, которое вышло двенадцатого апреля. В нем говорилось, что использоваться будет новая форма декларации по УСН за 2016 год . Однако если бизнесмен решил и за 2015 отчитаться согласно новым стандартам, то этому никак не могли помешать сотрудники налоговой службы. Налоговые декларации по налогам, которые должны выплачиваться в виду использования упрощенки в 2016 году – это единственный вид отчетности, который должны сдавать предприниматели, использующие упрощенный налог.
Независимо от того, какой тип отчетности выберет для себя бизнесмен – с объектом Доход, или Доход – Расход, декларация сдается одинаковая, разница заключается лишь в заполненных страницах. Приведем сравнительную таблицу.
Новый бланк декларации по УСН за 2016 год имеет другой штрих код, 03010013, его содержит титульный листа декларации. Также были обновлены и поля, которые должны содержать сведения об оплате торговых сборов. Если сейчас предприниматель составит отчет с использованием устаревшей формы, то она не будет принята налоговыми органами, иными словами его причислят к тем, кто не отчитался. А это дает возможность налоговой службе не только оштрафовать бизнесмена, но и заблокировать расчетные счета его предприятия или общества с ограниченной ответственностью.
Когда следует сдать отчет - декларация по УСН за 2016 год
Для всех предпринимателей, которые используют льготный режим, действуют строго регламентированные сроки сдачи отчетности: для организаций это крайний срок – 31.03.2017, для индивидуальных предпринимателей – 30.04.2017 , но учитывая тот факт, что этот день является выходным, крайняя дата подачи отчета перенесена на второе мая . Даже если предприниматель имеет нулевую отчетность в виду того, что не проводил никаких работ за текущий период, он все равно должен подать декларацию в указанные сроки.Для организаций и предприятий, которые решили прекратить работу на упрощенке, помимо отчета за прошлый год понадобится подать также декларационную отчетность за тот период времени, который был отработан в нынешнем году. В такой ситуации подать бумаги следует не позже, чем двадцать пятого числа того месяца, который следует за последним месяцем работы на основании упрощенного режима.
Некоторые предприниматели могли потерять право на использование льготного режима. Это происходит, когда количество подчиненных больше допустимого, при открытии филиала, увеличении доли участников юридических лиц, начале недопустимого направления деятельности. Тогда сдача декларация должна быть осуществлена до двадцать пятого числа того месяца, в котором бизнесмен потерял право на использование упрощенки.
Заполнение новой декларации: требования и стандарты.
Для того чтобы новая форма декларации по УСН в 2017 году была принята, она должна соответствовать ряду требований, к которым относятся:- Заполнение текстовых полей декларации с использованием только заглавных, печатных символов;
- Указание всех стоимостных значений с учетом округления и использованием полных рублей;
- Каждое поле должно содержать лишь одно значение, за исключением полей даты и налоговой ставки. Чтобы внести дату, следует использовать три поля подряд: для дня те, которые то есть два места для знаков, для месяца аналогичные, и для года из четырехместное поле. Все они разделены дефисом. Чтобы внести налоговую ставку, следует использовать 2 поля, которые разделяет дефис;
- Если новый бланк декларации заполняется вручную, то в пустых полях следует ставить прочерки;
- Все записи осуществляются только черными, синими или фиолетовыми чернилами;
- Запрещены любые исправления, помарки, зачеркивания;
- Разрешено использовать только одностороннюю печать;
- Листы бланка не должны быть скреплены или сшиты;
- Нумерация листов стартует с титульной страницы и касается только заполненных страниц;
- Использование компьютера облегчает заполнение новой декларации, но здесь важно учитывать строго регламентированные размеры и характеристики шрифта. Обязательное выравнивание всех числовых показателей согласно последней правой точке размещения знакоместа. В электронной версии нет необходимости проставлять прочерки в клетках, которые остаются не заполненными.
Для того чтобы привести примерную форму декларации, мы решили взять за образец деятельность предпринимателя, у которого нет подчиненных. Сведения об индивидуальном предпринимателе будут указаны в табличной форме, в рублевом эквиваленте, учитывая нарастающие итоги, согласно требованиям к заполнению. Мы рассчитаем сумму налоговых отчислений, которую следует внести при учете применения упрощенки. Итак, новый бланк декларации по УСН за 2016 год будет иметь примерно следующий вид:
Индивидуальный предприниматель, который не имеет подчиненных, может сократить сумму авансового платежа на те взносы, которые он внес за прошедший период. Именно так и поступил бизнесмен, информация о котором приведена в табличной форме. В первом квартале он полностью сократил свою авансовую выплату за счет взносов, так же, как и налог за полугодие.
Все вопросы касательно контроля взносов на страховку теперь будет осуществлять федеральная налоговая служба, что стало причиной для изменения бюджетных классификаторов, которые используются предпринимателями. Новая форма налоговой декларации для ИП на УСН в текущем году будет заполняться именно с использованием новых значений.
Если бизнесмен имеет подчиненных, то у него так же есть возможность сокращения авансового платежа и на сумму налоговых выплат, и на сумму выплаченных взносов за персонал. Однако допускается уменьшение налога только в половину, полностью его сократить не получится, если предприниматель выбрал для упрощенки объект Доход.
А вот те, кто использует объект Доход-расход, к сожалению, никак не смогут применить льготу для сокращения налогового обязательства. Зато учет всех взносов, как за самого предпринимателя, так и за подчиненных, позволяет осуществить уменьшение налоговой базы. Новый бланк декларации
с этого года становится единственным допустимым для предоставления отчетности в налоговую службу, подача устаревшей формы не будет учитываться налоговиками, поэтому может привести к нежелательным последствиям.
Заполнение новой декларации по УСН за 2016 год (новая форма):




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации