
Налоговая база по налогу на прибыль. Ставка налога на прибыль для юридических лиц
Ставка налога на прибыль - это значение налогового обязательства, которое исполняют все фирмы на ОСН. Прибыль - не все заработанные деньги компании. Рассмотрим ставки налога на прибыль организаций, которые могут отличаться в разных ситуациях.
Юридические лица платят налог на прибыль в федеральный бюджет; ставка зависит от того, чем занимается налогоплательщик. Кроме того, чать этого налога уходит в местные бюджеты. Разделение предусмотрено Налоговым кодексом. Рассмотрим подробнее, какая предусмотрена ставка налога на прибыль в 2019 году в Санкт-Петербурге и других российских регионах.
Понятие дохода и прибыли
Плательщики вправе уменьшить доход на расходы, которые понесли в том же периоде. В НК РФ приведены списки:
- доходов, которые учитываются в налоговой базе — ст. , 250 НК РФ ;
- доходов, которые можно не учитывать (не облагать налогом) — ст. 251 НК РФ ;
- расходов, которые вычитаются из доходов — ст. - 269 НК РФ ;
- расходов, которые нельзя вычитать — ст. 270 НК РФ .
С прибыли организации платят процент в бюджет — налог. Налог на прибыль организаций — процент зависит от нескольких важных факторов.
Налог на прибыль (Н/П): ставка основная
20% — величина основной ставки налога на прибыль в РФ. Сумму к уплате при этом высчитать просто: величину выручки умножить на 20% или на 0,2. Не вся сумма зачисляется в один бюджет — 17% получает региональный, а 3% — федеральный (с 1 января 2017 года в силу п. 1 ст. 284 НК РФ ). Эта норма действует до 2020 года. Именно так распределяется налог на прибыль в 2019 году — ставка в Санкт-Петербурге.
Региональные власти вправе снизить основную налоговую ставку до 13,5% (и даже до 12,5 в 2017-2020 годах). Снижение касается той части, которая пойдёт в бюджет на местном уровне. А если учесть 3%, которые полагаются федеральному бюджету, минимальный процент в регионе — 15,5%.
Местные власти могут установить процент от 12,5 до 17%. Для отдельных категорий налогоплательщиков — резидентов ОЭЗ (особой экономической зоны) он не может превышать 13,5%.
Важно! В ст. 284 НК РФ появился новый абзац, коорый говорит о том, что субъекты, прежде понизившие региональные ставки, с 2019 года имеют право их повысить (это изменение вступает в силу 1 января 2019 года).
Неосновные ставки налога на прибыль
По специальным ставкам платят в федеральный и местные бюджеты:
- компании с особым статусом (иностранные) или те, которые занимаются указанным в законе видом деятельности;
- льготники (резиденты ОЭЗ);
- местные и зарубежные фирмы с дивидендов и процентов.
Для наглядности приведем специальные ставки в виде таблицы.
|
Кто использует |
|
|
иностранные фирмы без представительства в РФ; добытчики углеводородного сырья; контролируемые иностранные компании. |
|
|
иностранные фирмы без представительства для доходов от международных перевозок и сдачи в аренду транспорта. |
|
|
Российские фирмы: для дивидендов от местных компаний; для дивидендов от иностранных компаний; для дивидендов от акций по депозитарным распискам. |
|
|
иностранные фирмы для дивидендов российских организаций; владельцы государственных и муниципальных ценных бумаг для доходов по ним. |
|
|
организации для процентов по муниципальным ЦБ и др. доходам из пп 2 п 4 ст 284 НК РФ |
|
| 2% | резиденты ОЭЗ (особых экономических зон), возникшие после 1 января 2017 года; |
|
учреждения медицины и образования; резиденты ОЭЗ; участники региональных инвестиционных проектов; резиденты свободной ЭЗ в Крыму и Севастополе; резиденты территории опережающего социально-экономического развития; производители с/х продукции, не перешедшие на ЕСХН |
Ставка в федеральный бюджет
Как уже упоминалось, 3% от общей суммы поступает в федеральный бюджет. Не важно, 17% составляет региональная ставка, или она уменьшена решением властей — 3% идут плюсом.
Пример: Налоговая база = 1 000 000 рублей.
Н/П = 1 000 000 * 20% = 200 000 рублей.
Из них по основной:
В бюджет региона = 1 000 000 * 17% = 170 000 рублей.
По пониженной:
В федеральный бюджет = 1 000 000 * 3% = 30 000 рублей
В бюджет региона = 1 000 000 * 13,5% = 135 000 рублей.
В федеральный бюджет не всегда попадают только три процента суммы. Это происходит только при использовании основной ставки. А процент в бюджет, который компании отчисляют по неосновным ставкам, поступает в федеральный бюджет полностью.
Дивиденды
Это любой доход, который остается после уплаты процентов в бюджет; он распределяется между акционерами (участниками) пропорционально долям в капитале. Обычно они выплачиваются деньгами, но могут выдаваться и в виде акции или другого имущества. Если компания платит дивиденды участникам — физическим лицам, то она, как налоговый агент, обязана удержать и перечислить с них процент в бюджет. Но это касается уплаты НДФЛ. Налоговая ставка по НДФЛ и по налогу на прибыль с дивидендов в общем случае одинакова — 13%. Это упрощает расчет, но никак не влияет на уплату Н/П.
Если компания платит дивиденды участникам — юридическим лицам, то она рассчитывает и удерживает Н/П и отражает его в декларации.
Если же компания сама получала дивиденды, то полученной суммы она отчисляет Н/П
Формула расчета приведена в ст. 275 НК РФ. Если организация получала дивиденды от других компаний и одновременно выплачивала их своим участникам, то сумма госпошлины вычисляется по формуле:
Где НПД — Н. на прибыль с дивидендов; ДНУ — дивиденды, выплаченные участнику; ДНВУ — выплаченные всем участникам; ДПО — полученные организацией.
Разберем формулу на примере.
ЗАО "Серпантин" получило дивиденды от другой организации — 80 000 рублей. А также распределяет их между своими участниками. Распределение согласно долям в капитале: И. В. Ковалёв — 700 000 рублей (физ. лицо, гражданин РФ); ООО "Империя" — 400 000 рублей. Рассчитаем налог, который нужно удержать: НДФЛ с дивидендов И.В. Ковалёва — 700 000 * 13% = 91 000 рублей. Н/П с дивидендов, выплаченных участнику — ООО "Империя":
ДНУ = 400 000 руб.ДНВУ = 400 000 + 700 000 = 1 100 000 руб.ДПО = 80 000 руб.
ЗАО "Серпантин" обязано удержать и перечислить в бюджет налог на прибыль с дивидендов участника — ООО "Империя" в размере 48 218 рублей.
Иностранные организации платят Н/П с дивидендов по повышенной ставке — 15%. Существуют и случаи льготного налогообложения — 0%.
|
Доходы в виде дивидендов |
|
|
по акциям, удостоверенным депозитарными расписками; полученных российскими организациями от российских и зарубежных фирм, не указанных в пп 1 п 3 ст 284 НК РФ . |
|
|
полученных иностранными фирмами: По акциям российских организаций; От участия в капитале организации в иной форме. |
|
|
полученных российскими фирмами от иностранных и российских организаций при условии, что получающая фирма в моменту решения о выплате: Владеет не меньше, чем 50% уставного капитала выплачивающей фирмы 365 дней подряд; Владеет депозитарными расписками с правом на получение в сумме не меньше 50% общей суммы выплачиваемых дивидендов. |
Эффективная ставка налога на прибыль
Это общее усредненное значение, которое отражает суммарное количество налогов со всех доходов компании. Называется она так, потому что помогает оценить эффективность работы и доходности организации любого рода, независимо от выбранной деятельности. Ее может использовать даже физическое лицо, чтобы посчитать сколько налогов в общей сложности платит по отношению к доходам.
Она представляет собой дробь:
- в числителе — сумма налога;
- в знаменателе — суммарный доход.
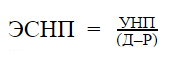
Где ЭСПН — эффективная ставка Н/П, УНП — уплаченный Н/П, (Д — Р) — доход уменьшенный на расход — выручка.
Приведем пример расчета.
ООО "Созвездие" получило доход за период в сумме 700 000 рублей. Расходы по налоговому учету составили 350 000 рублей. Но фактических расходов у фирмы было больше, поэтому в бухгалтерском учете сумма другая — 450 000 рублей. Налог на прибыль рассчитывается так:
(700 000 - 350 000) * 20% = 70 000 рублей
А эффективная ставка считается с учетом реальной прибыли, а не налоговой. В знаменателе указывают расход по бухгалтерскому учету — 450 000 рублей вместо 350 000 рублей.

ЭСНП ООО "Созвездие" равна 0,28 или 28%. Тогда как налоговая — 20%.
При расчете эффективной ставки чем больше окажется процент — тем хуже для организации. Это значит, что на самом деле она платит больше налогов. На примере по расчету ЭСНП видно, что в реальности налоговая нагрузка ООО "Созвездие" на 8% выше, чем отражается в налоговом учете. Это происходит из за расходов, которые фирма не смогла учесть при налогообложении.
Оценив налоговую нагрузку по факту при помощи ЭСНП, фирма учтет это превышение в следующем периоде и оптимизирует расходы.
Новое в законодательстве
31 октября 2018 года в Государственную Думу поступил законопроект , предлагающий существенно перераспределить объемы поступлений в федеральный и региональный бюджеты (вместо 17 + 3 сделать 13 + 7, соответственно, в федеральный и региональный бюджет).
Величина налога на прибыль определяется как произведение и налоговой ставки (п. 1 ст. 286 НК РФ). А по налогу на прибыль сколько процентов составляет налоговая ставка?
О ставках по налогу на прибыль в 2019 году расскажем в нашем материале.
Основная ставка налога на прибыль - 20%
Основная ставка налога на прибыль с 01.01.2019 не изменилась и составляет 20% (п. 1 ст. 284 НК РФ). Напомним, что распределение прибыли на федеральную и региональную части на 2017-2024 годы следующее:
- 3% налога зачисляются в федеральный бюджет;
- 17% налога зачисляются в бюджет субъекта РФ.
Напомним, что до 01.01.2017 распределение между бюджетами было 2% и 18% соответственно.
Для отдельных категорий организаций ставка налога на прибыль, зачисляемого в региональный бюджет, законами субъектов РФ может быть снижена. Так, например, региональная ставка налога на прибыль в 2018-2020 гг. в Москве для организаций, имеющих статус производителя автотранспортных средств, составляет 12,5% (п.1 ст.1 Закона г. Москвы от 17.05.2018 № 12).
Иные ставки налога на прибыль в 2019 году
| Величина ставки | Кем применяется |
|---|---|
| 0% | Организации, которые ведут образовательную и (или) медицинскую деятельность (за исключением доходов в виде дивидендов и процентов по ценным бумагам (п.п. 3 и 4 ст. 284 НК РФ ст. 284.1 НК РФ (п. 1.1 ст. 284 НК РФ) |
| Организации социального обслуживания (за исключением доходов в виде дивидендов и процентов по ценным бумагам (п.п. 3 и 4 ст. 284 НК РФ)) и с учетом особенностей, установленных ст. 284.5 НК РФ (п. 1.9 ст. 284 НК РФ) | |
| Организации по доходам от реализации или иного выбытия долей участия в уставном капитале российских организаций, а также акций российских организаций с учетом особенностей, установленных ст. 284.2 НК РФ (п. 4.1 ст. 284 НК РФ) | |
| Организации по доходам в виде дивидендов, если не менее 50% вклада (доли) организация-получатель дивидендов владеет непрерывно в течение не менее 365 календарных дней, и при определенных условиях (пп. 1 п. 3 ст. 284 НК РФ) | |
| 13% | Российские организации по доходам, полученным в виде дивидендов (кроме случаев, когда дивиденды облагаются по ставке 0%), а также по доходам в виде дивидендов, полученных по акциям, права на которые удостоверены депозитарными расписками ( |
Доход организации — это экономическая выгода, полученная ею в денежной или натуральной форме.
Для налога на прибыль доходы подразделяются:
- на доходы от реализации;
- внереализационные доходы;
- доходы, не учитываемые при налогообложении.
Учитываемые доходы, то есть первые 2 вида, признаются в налоговой базе тем методом, который организация выбрала для учета доходов и расходов. Напомним, их 2:
- Метод начисления. Он предполагает, что доходы учитываются в том периоде, к которому относятся, независимо от фактического поступления денег в организацию.
- Кассовый метод. Учет ведется по дате получения денежных средств.
Подробнее о методах признания доходов читайте в статьях:
Доходы, которые не учитываются, на налоговую базу (следовательно, и на налог) никак не влияют.
Основной доход: выручка от реализации
Итак, выручка. Как правило, она составляет основную часть всех поступлений. Для налога на прибыль учитывается выручка от реализации:
- собственной продукции;
- покупных товаров;
- выполненных работ;
- оказанных услуг;
- имущественных прав.
Порядок учета выручки установлен в ст. 249 НК РФ. Все важные аспекты ее учета рассмотрены в материале, полностью посвященном этой .
Однако на практике особых сложностей учет основных доходов не вызывает. Достаточно правильно определить сумму выручки и момент ее включения в налоговую базу. Вопросы могут возникать только в нестандартных ситуациях.
Одну из них мы рассмотрели в статье .
Куда больше вопросов возникает у плательщиков в связи с учетом внереализационных доходов или поступлений, не облагаемых налогом. О них — далее.
Внереализационные доходы для налога на прибыль
К таким доходам относятся поступления, не связанные с основной деятельностью компании. Их перечень содержится в ст. 250 НК РФ.
Текст самой статьи и некоторые пояснения к ней можно найти в данном .
Например, внереализационные доходы — это:
- дивиденды;
- арендная плата за сданное в аренду имущество (если сдача в аренду для вас не основной вид деятельности);
- проценты по выданным займам;
- безвозмездно полученное имущество и имущественные права и др.
Информацию по другим подобным доходам см. .
Мы уже сказали, что внереализационные доходы не так просты, как выручка, и часто порождают налоговые вопросы. Мы постоянно мониторим ситуацию и размещаем ответы на наиболее острые из них в данной рубрике нашего сайта. Например, здесь вы узнаете:
- как определить величину дохода при безвозмездном использовании имущества;
- нужно ли (и если да, то как) платить налог на прибыль при получении беспроцентных займов;
Разъяснения ищите в этой .
- нужно ли и когда платить налог со списанной кредиторки.
Ответ на этот вопрос вы найдете в данной .
Какие поступления не учитываются для налогообложения
Поступлениям, с которых не нужно платить налог на прибыль, посвящена ст. 251 НК РФ. Сразу скажем, что этот перечень исчерпывающий и никаким расширениям и дополнениям не подлежит.
Основными необлагаемыми доходами являются:
- вклады в уставный капитал, а также вклады собственников в имущество с целью увеличения чистых активов компании;
О последних новшествах в этом вопросе читайте
Однако непосредственно с налоговым учетом этот доход никак не связан. Это понятие вообще не из сферы налогообложения, а из бухгалтерии. Возникает он у тех компаний, которые ведут учет разниц между бухгалтерским и налоговым учетом согласно ПБУ 18/02 (утверждено приказом Минфина России от 19.11.2002 № 114н) и исчисляется как сумма налога, отвечающая полученному по данным бухучета убытку. Корректируя его на величину отложенных налоговых обязательств и активов (ОНО и ОНА), получают сумму налога, либо равную 0 (если и для целей налогообложения сформирован убыток), либо соответствующую его величине, причитающейся к уплате.
Хотите узнать, что собой представляет условный доход по налогу на прибыль, а также познакомиться с ОНО и ОНА? Читайте статью .
Каждая организация с коммерческим уклоном независимо от сферы деятельности стремится максимизировать прибыль, по которой обязательно должен выплачиваться налог государству. Самостоятельно провести нужный расчет налога на примере будет несложно даже для чайников.
Налог на прибыль составляет один из ключевых источников для финансирования государственного бюджета. Относится к налогам федерального исчисления и регламентируется соответствующим законодательством.
Налог на прибыль выплачивается в госбюджет с доходов, которые были уменьшены на величину суммы расходов, то есть по следующей формуле:
- УД – ПНО + ОНА – ОНО = ТНП УР – ПНО + ОНА – ОНО = ТНУ
Данные аббревиатуры расшифровываются таким образом:
- УД – условная величина доходов;
- УР – расходы компании;
- ПНО – постоянное налоговое обязательство;
- ОНА – отложенные налоговые активы;
- ОНО – отложенные налоговые обязательства;
- ТНП – текущий налог прибыли;
- ТНУ – текущий налоговый убыток.
К налогооблагаемым доходам относятся те, что получает компания вместе с реализацией товаров или услуг, работ собственного производства и приобретенные у других лиц. Исключением являются: положительные курсовые или суммовые разницы, пени или штрафы, безвозмездно полученное имущество, проценты по займам:
Все фирмы платят в бюджет процент от своей прибыли, за исключением тех, которые функционируют по специальным налогам: ЕСХН (единый сельскохозяйственный налог), ЕНВД (единый налог на вмененный доход), УСН (упрощенная система).
Плательщиками налога являются все отечественные компании на общей системе и зарубежные, получающие прибыль в государстве или работающие через государственные представительства. Не платят также индивидуальные предприниматели, а также фирмы, участвующие в подготовке значимых событий (олимпиады, мировой чемпионат по футболу и др.):
Получите 267 видеоуроков по 1С бесплатно:
По последним актуальным данным общая ставка по налогу на доходы составляет 20%, из которых 3% по обновленному законодательству идет в общий бюджет, а 17% — в региональный. Минимальная налоговая ставка в 13,5% в федеральный бюджет может быть применимой только для тех предприятий, что трудоустраивают инвалидов, занимаются производством автомобилей, ведут деятельность в особых экономических зонах и выступают в качестве резидентов индустриальных парков и технополисов.
Расчет налога на прибыль — примеры
Фирма за 1-й квартал деятельность дала доход, равный 2 350 000 руб.:
- Из этой суммы НДС составляет 357 000 руб.;
- Затраты на производство продукции – 670 000 руб.;
- Затраты на выплаты заработной платы персоналу – 400 000 руб.;
- Взносы на страховые нужды – 104 000 руб.;
- Размер амортизации – 70 000 руб.;
- Кроме этого, компания выдала другой фирме кредит, по которому получила 40 000 руб. процентов;
- Налоговый отчетный убыток за прошлый период составил 80 000 руб.
Рассчитаем по полученным данным прибыль предприятия: ((2 350 000 – 357 000) + 40 000) – 670 000 — 400 000 — 104 000 – 70 000 — 80 000 = 709 000 руб. Исходя из этого, получаем расчет налога на прибыль: 709 000 х 20% = 141 800 руб.
Пример с вариантом по пониженной налоговой ставке
Допустим, компания на ОСН и получила за расчетный период доход 4 500 000 руб., понеся расход 2 700 000 руб. Соответственно, прибыль составит: 4 500 000 – 2 700 000 = 1 800 000 руб. В случае, когда в местности, где функционирует компания, региональная ставка основная и соответствует 17%, в местный бюджет будет заплачено – 1 800 000 х 17% = 306 000 руб., а в федеральный – 1 800 000 х 3% = 54 000 руб. Для пониженной ставки в 13,5% расчеты выполняются так: 1 800 000 х 13,5% = 243 000 руб. – для местного бюджета и 1 800 000 х 3% = 54 000 руб.
Пример расчета с таблицей проводок
В соответствие с отчетностью по форме 2 (о прибылях и убытках), компания указала прибыль в размере 480 000 руб. Издержки и особенности:
- 1 000 руб. – постоянное налоговое обязательство;
- 1 200 руб. – отложенный налоговый актив;
- 28 000 руб. – амортизация, которая была начислена линейным методом;
- 42 000 руб. – амортизация, начисленная нелинейным способом в целях налогообложения;
- 14 000 руб. – отложенное налоговое обязательство (42 000 – 28 000).
Данные хозяйственные операции в бух.учете будут отображены такими проводками:
Подача налоговых деклараций компаниями осуществляется до окончания календарного года. Есть несколько вариантов перечисления налогов: сразу после завершения налогового периода и ежемесячные отчисления по всему сроку.
Заполнение декларации — основные нюансы
Декларация налога на прибыль сдается всеми компаниями на общей системе налогообложения в конце отчетного периода (первый квартал, полгода, 9 месяцев и 1 календарный год). Соответственно, отчетные даты в 2017 г. — это 28 апреля, 28 июля, 28 октября и 28 марта 2018г. Также кодексом предусмотрено предоставление отчетности для некоторых организаций один раз в месяц:

Компании со штатом сотрудников численностью до 100 чел. могут сдавать декларацию в бумажном формате все остальные - в электронном виде. Обязательно должны присутствовать такие листы:
- Титульный (лист 01);
- Подраздел 1.1 (раз. 1);
- Лист 02;
- Приложения: №1, №2, относящиеся к листу 02.
Все остальные дополнительные листы заполняются при необходимости. В титульном листе нужно заполнить полные данные про отчитывающуюся организацию:
- КПП и ИНН;
- Номер корректировки;
- Отчетный (налоговый) период, по которому заполняется декларация;
- Код налогового органа, в который будет предоставлена декларация;
- Полное название компании;
- Вид деятельности (указание соответствующего кода);
- Кол-во страниц в декларации;
- Кол-во дополнительных листов, где есть подтверждение документов либо их копий и другую информацию, которая будет зависеть от рода деятельности организации.
Сумма налога, которую требуется перечислить в бюджет, указывается в разделе 1. Необходимые данные находятся на строках 270-281 в листе 02. В учет берутся авансовые платежи. Так, если компанией в первом квартале в общих бюджет было перечислено 5 000 руб., а налог на прибыль за полгода составлял 8 000 руб., то по итогу полугодия выплачивается сумма в 3 000 руб. (8 000 - 5 000).
В листе 02 отображается налоговая база, определяющаяся как разница между прибылью организации и расходами. В строку 110 указывают убытки предыдущих лет, перенесенные на данный момент. В приложении к этому листу №1 должны быть отображены все доходы, включая внереализационного характера. В приложении №2 указываются все расходы также любого типа.
Расчет налога на прибыль - одна из сложнейших бухгалтерских операций. На примере покажем, как рассчитать налог на прибыль, приведем формулу, актуальную ставку и метод начисления.
Расчет налога на прибыль. Популярные вопросы и пошаговая инструкция
Что это за налог и какие суммы им облагаются?
Налог на прибыль юридические лица платят с доходов, уменьшенных на величину расходов. Фирмы обязаны платить процент со своей прибыли в бюджет. Если только они не применяют специальные режимы: УСН, ЕНВД, ЕСХН. Или не ведут игорный бизнес. Специальное налогообложение освобождает юридических лиц от уплаты налога на прибыль. Разберемся, как платить налог на прибыль тем организациям, которые применяют общий налоговый режим.
Кто платит налог на прибыль?
Плательщиками являются:
- российские юрлица на общей системе налогообложения;
- иностранные компании, которые работают и зарабатывают в РФ или работают через российское представительство.
Не платят:
- организации на спецрежимах;
- фирмы, ведущие подготовку чемпионата мира по футболу 2019 г.
Каковы ставки налога на прибыль?
Общая ставка равна 20% от прибыли. Из них в 2016 году 2% получал федеральный бюджет, 18% — региональный. Однако 28 декабря 2016 года вступил в силу приказ ФНС РФ N ММВ-7-3/ 19 октября 2016 г. , который ввел новую форму декларации и изменил порядок распределения процентов между бюджетами. В 2019 году 3% пойдет в федеральную казну, 17% — в региональную. На местном уровне власти могут понизить налоговую ставку, но только в той части, которая пойдет в местный бюджет: 3% прибавляются сверху. Величина ставки в субъекте РФ не может быть ниже 13,5%. Вместе с выплатами, идущими в федеральный бюджет, теперь нижний порог равен 16,5% (13,5 + 3) — он увеличился по сравнению с 2016 годом.
В Москве по ставке 13,5% платят отдельные категории налогоплательщиков, которые:
- используют труд инвалидов;
- производят автомобили;
- работают в особой экономической зоне;
- являются резидентами технополисов и индустриальных парков.
В Санкт-Петербурге 13,5% с прибыли платят только резиденты особой экономической зоны, которые ведут деятельность на ее территории.
В большинстве регионов ставка понижена хотя бы некоторым видам деятельности.
Кроме основной существуют специальные ставки. Налог на прибыль по таким ставкам полностью направляется в федеральный бюджет.
Они используются для предприятий при наличии определенного статуса или для особых видов дохода:
- 20% платят иностранные фирмы без российского представительства, добытчики углеводородного сырья и контролируемые иностранные компании;
- 10% — зарубежные фирмы без представительства в РФ с доходов от сдачи в аренду транспорта и в при международных перевозках;
- 13% — местные организации с дивидендов зарубежных и российских фирм, и с дивидендов от акций по депозитарным распискам;
- 15% — зарубежные организации с дивидендов российских фирм; и все владельцы с доходов по гос. и муниципальным ценным бумагам (ЦБ);
- 9% — с процентов по муниципальным ЦБ и др. доходам из пп 2 п 4 ст 284 НК РФ ;
- 0% ставка для учреждений медицины и образования, резидентов особых экономических зон (ЭЗ), участников региональных инвестиционных проектов, свободной ЭЗ в Крыму и Севастополе, резидентов территории опережающего социально-экономического развития.
Как считается текущий налог на прибыль — формула?
Пример. Ваша организация на ОСН и получила доход за календарный год 4 500 000 рублей. При этом расходов понесла на 2 700 000 рублей. Разберемся, как считать налог на прибыль.
Ваша прибыль: 4 500 000 - 2 700 000 = 1 800 000 рублей. С этой суммы и нужно заплатить. Если региональная ставка в вашей местности основная и равна 18%, то по итогам года вы заплатите:
- в местный бюджет:
- в федеральный бюджет:
Если в регионе применяется пониженная ставка в 13,5%, то расчет такой:
- в местный бюджет:
- в федеральный:
На примере видно, что сумма для поступления в федеральный бюджет не меняется — 3% дохода в любом случае попадают туда.
Также можно автоматически рассчитывать налоги в удобном приложении, в этом случае вам не надо следить за изменением ставок, сервис обновляется автоматически, с учетом последних изменения законодательства. Программа предупредит о сроках сдачи отчетности и уплаты налогов, подскажет, что и как нужно сделать.
Авансовые платежи
Налог на прибыль уплачивается авансовыми платежами каждый месяц или квартал, а затем по итогам года. Перечислять авансы поквартально в 2019 году имеют право те компании, чьи доходы от реализации не превысят 15 млн рублей в квартал на протяжении предыдущих 4 кварталов. Остальные юрлица платят авансы ежемесячно. Как рассчитать авансы по налогу на прибыль, мы рассмотрим в отдельной статье. Квартальные авансы рассчитывают из фактического дохода, а ежемесячные — из предполагаемого (на основании данных за предыдущий квартал).
Расходы и доходы
Что считается доходом?
Доход — ваша выручка от основной деятельности (продаж, оказания услуг или выполнения работ) и от дополнительных источников (банковские проценты, сдача в аренду имущества). Доход при расчете налога на прибыль учитывается без НДС и акцизов, подтверждается: счетами, платежными поручениями, записями в книге доходов и расходов, регистрами учета.
Что считается расходами?
Расходы — подтвержденные и обоснованные траты компании. Они бывают связаны с производственной деятельностью:
- зарплата сотрудников;
- стоимость сырья и оборудования;
- амортизация;
- и т.д.
Но бывают и не связаны с производством:
- судебные издержки;
- разница в курсе валют;
- проценты по кредитам;
- и т.д.
Какие расходы вычитаются из доходов?
Бухгалтеры внимательно относятся к бумагам, которые подтверждают расходы по налогу на прибыль, поскольку уменьшить доход на затраты можно только при соблюдении условий:
- траты необходимо обосновать — доказать экономическую целесообразность;
- первичные документы (книгу учета доходов и расходов, налоговые регистры) нужно верно оформить.
При этом существует перечень затрат, которые при уменьшении базы учитывать нельзя.
Вычитаются из величины дохода:
- коммерческие, транспортные, производственные издержки (сырье; зарплата; амортизация; аренда; услуги сторонних юристов; представительские расходы);
- проценты по долгам;
- траты на рекламу (с ограничением — списываются только в размере 1% выручки от продаж);
- траты на страхование;
- траты на исследования (для усовершенствования продукции);
- траты на учебу и подготовку персонала;
- траты на покупку баз данных и компьютерных программ.
Какие расходы нельзя вычесть?
Список затрат, которые не уменьшают доход, приведен в статье 270 НК РФ . При расчете налога на прибыль это:
- вознаграждения для членов совета директоров;
- взносы в уставный капитал;
- отчисления в резерв ценных бумаг;
- платежи за превышение уровня выбросов в окружающую среду;
- убытки, связанные с хозяйственной деятельностью в коммунально-жилищной и социально-культурной сферах;
- пени и штрафы;
- деньги и имущество, переданные в расчет по кредитам и займам;
- плата за услуги нотариусов свыше тарифа;
- предоплата за товар или услугу;
- погашение кредитов на жилье сотрудников;
- добровольные членские взносы в общественные фонды;
- суммы переоценки ЦБ при отрицательной разнице;
- стоимость имущества, которое отдано безвозмездно, расходы на передачу;
- оплата проезда сотрудников на работу и домой, если она не предусмотрена производственными особенностями и договором;
- пенсионные надбавки;
- путевки на лечение и отдых сотрудников;
- оплата отпусков, которые не предусмотрены законом, но прописаны в договоре с работником;
- оплата спортивных и культурных мероприятий;
- платы за товары личного потребления, покупаемые для работников;
- стоимость подписки на газеты, журналы и прочую литературу, не относящуюся к производству;
- оплата питания работников, если это не предусмотрено законом или коллективным договором.
Момент признания доходов и расходов
Момент признания — период времени, в котором отражается доход или затрата в учете по налогу на прибыль. Таких моментов два. Зависят они от способа признания доходов и расходов:
- кассовый метод;
- метод начисления.
Компания выбирает один из методов, и до 31 декабря (не дожидаясь начала следующего налогового периода) сообщает территориальному органу ФНС России о своем выборе.
Фирмы при применении методов принимают к учету суммы в разные моменты времени. Разберемся в нюансах.
Кассовый метод предполагает, что:
- доходы учитывают в момент поступления в кассу или на расчетный счет фирмы, не раньше;
- расходы учитывают в момент списания со счета или оплаты из кассы, не раньше;
- при уплате налога суммы учитываются по датам поступления или списания.
Метод начисления:
- доходы учитывают в момент возникновения (по договорам или платежным поручениям), а не при непосредственной оплате;
- расходы учитывают в момент возникновения, а не при списании средств со счетов;
- при уплате налога суммы учитываются по задокументированным датам, даже если оплата по факту произошла позже.
ООО «Колибри» выставили счет на оплату аренды офиса в марте, но оплата произошла только в июне. При кассовом методе бухгалтер ООО «Колибри» отражает расходы на аренду офиса в июне — по факту перевода денег. В налоговом учете этот расход списывается во 2-м квартале. При методе начисления бухгалтер ООО «Колибри» учитывает расход на аренду в марте, тогда, когда фирма должна была ее оплатить. В налоговом учете этот расход отражается в первом квартале.
Метод начисления вправе использовать все предприятия. А вот применение кассового метода ограничено:
- использовать его запрещено банкам;
- фирмы признают доходы и расходы по факту, только если выручка не превышает 1 млн. руб. за каждый из последних четырех кварталов;
- если при применении метода лимит превышен, то фирма обязана перейти к методу начисления с начала текущего года.
Какова налоговая база, если фирма понесла убыток?
Многие бизнесмены задаются вопросом, как рассчитывается налог на прибыль при убытке. Прибыль организации по правилам налогового учета не бывает отрицательной. Даже если по итогам года образовался убыток, налоговая база признается равной нулю. Налог в этом случае тоже нулевой. Регистры налогового учета должны подтверждать правильность расчета налоговой базы. Декларацию подавать обязательно, даже если сумма равна нулю.
Расчет налога на прибыль
Рассмотрим простой пример, чтобы понять, как рассчитывается налог.
ООО «Колибри» производит и продает мягкие игрушки. Посчитаем налог на прибыль, который фирма заплатит за 2019 г., если:
- ООО получило кредит в банке на 500 000 рублей;
- продало игрушки на 1 180 000 рублей с учетом НДС;
- использовало сырья для производства на 350 000 рублей;
- выплатило зарплату рабочим в сумме 250 000 рублей;
- страховые взносы составили 40 000 рублей;
- провело амортизацию на сумму 30 000 рублей;
- заплатило проценты по кредиту в размере 25 000 рублей;
- хочет учесть прошлогодний убыток в размере 120 000 рублей.
Расходы ООО «Колибри» в 2019 году:
Так как доход считается без учета НДС, то он составит 1 000 000 рублей при ставке НДС 18%. А 180 000 рублей — сумма НДС, которую ООО перечислит государству. Суммы по кредитам налогом на прибыль не облагаются, они просто не включаются в налоговую базу согласно пп. 10 п. 1 ст. 251 НК РФ . Поэтому 500 000 рублей кредита не считаются доходом.
Тогда прибыль ООО «Колибри» в 2019 году:
Это доход минус расходы и минус убыток прошлого года.
Налог к уплате считают по формуле:
Из которых:
идут в бюджет РФ;
идут в бюджет региона.
Также можно автоматически рассчитать налоги в удобном приложении , вам не надо следить за изменением ставок, сервис обновляется автоматически, с учетом последних изменения законодательства. Программа предупредит о сроках сдачи отчетности и уплаты налогов, подскажет, что и как нужно сделать.
Зачем нужен калькулятор?
Начинающему бизнесмену калькулятор поможет решить, какую схему налогообложения выгоднее использовать. Использование онлайн-калькулятора избавит бухгалтеров и руководителей от трудностей при подсчете денежной суммы к уплате. Внесите данные в строки и наблюдайте результат на экране.
Как рассчитать налог на прибыль для организаций в 2019 на калькуляторе
Для упрощения расчетов вы можете воспользоваться , размещенным на сайте сайт.
Сначала выберите размер налога на прибыль (в процентах).
В поле «Доходы» впишите сумму, заработанную за год.
В поле «Расходы» впишите сумму всех затрат вместе с НДС.
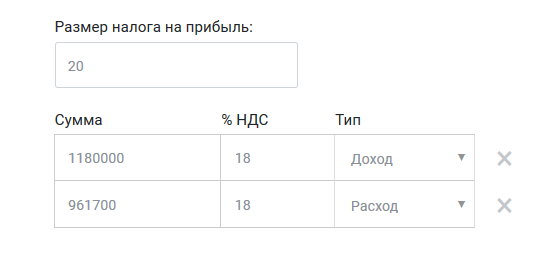
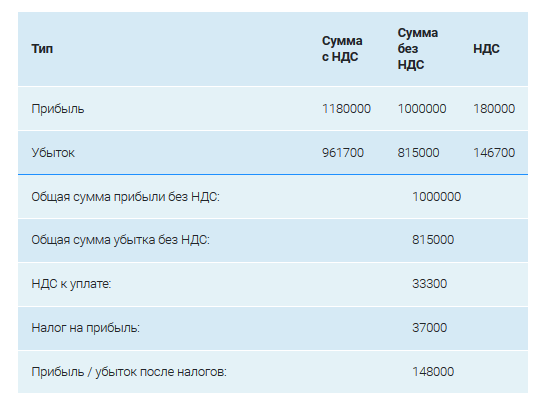
Калькулятор покажет:
- общую сумму прибыли без НДС;
- общую сумму убытка без НДС;
- НДС к уплате;
- размер налога на прибыль;
- прибыль, оставшуюся на развития бизнеса.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации