
Налоги сроки сдачи и уплаты.
Календарь сдачи отчетности в 2018 году вы найдете в .
Пропуск срока представления налоговой отчетности грозит не только штрафом, но и блокировкой банковских счетов (пп. 1 п. 3 ст. 76 , п. 1 ст. 119 НК РФ).
Наш календарь поможет вам не пропустить срок сдачи той или иной отчетности в ИФНС и внебюджетные фонды.
Сроки сдачи основной налоговой отчетности в 2017 году
| Вид отчетности | Срок представления в ИФНС | |
|---|---|---|
| Декларация по налогу на прибыль (при ежеквартальной сдаче отчетности) | За 2016 год | Не позднее 28.03.2017 г. |
| За I квартал 2017 г. | Не позднее 28.04.2017 г. | |
| За I полугодие 2017 г. | Не позднее 28.07.2017 г. | |
| За 9 месяцев 2017 г. | Не позднее 30.10.2017 г. | |
| Декларация по налогу на прибыль (при ежемесячной сдаче отчетности) | За 2016 год | Не позднее 28.03.2017 г. |
| За январь 2017 г. | Не позднее 28.02.2017 г. | |
| За февраль 2017 г. | Не позднее 28.03.2017 г. | |
| За март 2017 г. | Не позднее 28.04.2017 г. | |
| За апрель 2017 г. | Не позднее 29.05.2017 г. | |
| За май 2017 г. | Не позднее 28.06.2017 г. | |
| За июнь 2017 г. | Не позднее 28.07.2017 г. | |
| За июль 2017 г. | Не позднее 28.08.2017 г. | |
| За август 2017 г. | Не позднее 28.09.2017 г. | |
| За сентябрь 2017 г. | Не позднее 30.10.2017 г. | |
| За октябрь 2017 г. | Не позднее 28.11.2017 г. | |
| За ноябрь 2017 г. | Не позднее 28.12.2017 г. | |
| Декларация по НДС | За IV квартал 2016 г. | Не позднее 25.01.2017 г. |
| За I квартал 2017 г. | Не позднее 25.04.2017 г. | |
| За II квартал 2017 г. | Не позднее 25.07.2017 г. | |
| За III квартал 2017 г. | Не позднее 25.10.2017 г. | |
| Журнал учета полученных и выставленных счетов-фактур | За IV квартал 2016 г. | Не позднее 20.01.2017 г. |
| За I квартал 2017 г. | Не позднее 20.04.2017 г. | |
| За II квартал 2017 г. | Не позднее 20.07.2017 г. | |
| За III квартал 2017 г. | Не позднее 20.10.2017 г. | |
| За 2016 г. (при невозможности удержать НДФЛ с доходов) | Не позднее 01.03.2017 г. | |
| За 2016 г. (по всем выплаченным доходам) | Не позднее 03.04.2017 г. | |
| За 2016 год | Не позднее 03.04.2017 г. | |
| За I квартал 2017 г. | Не позднее 02.05.2017 г. | |
| За I полугодие 2017 г. | Не позднее 31.07.2017 г. | |
| За 9 месяцев 2017 г. | Не позднее 31.10.2017 г. | |
| Декларация по налогу на имущество организаций | За 2016 год | Не позднее 30.03.2017 г. |
| Расчет по авансам по налогу на имущество организаций (сдается, если законом субъекта РФ установлены отчетные периоды) | За I квартал 2017 г. | Не позднее 02.05.2017 г. |
| За I полугодие 2017 г. | Не позднее 31.07.2017 г. | |
| За 9 месяцев 2017 г. | Не позднее 30.10.2017 г. | |
| Декларация по налогу при УСН | За 2016 г. (представляют организации) | Не позднее 31.03.2017 г. |
| За 2016 г. (представляют ИП) | Не позднее 02.05.2017 г. | |
| Декларация по ЕНВД | За IV квартал 2016 г. | Не позднее 20.01.2017 г. |
| За I квартал 2017 г. | Не позднее 20.04.2017 г. | |
| За II квартал 2017 г. | Не позднее 20.07.2017 г. | |
| За III квартал 2017 г. | Не позднее 20.10.2017 г. | |
| Декларация по ЕСХН | За 2016 г. | Не позднее 31.03.2017 г. |
| Декларация по транспортному налогу (представляют только организации) | За 2016 г. | Не позднее 01.02.2017 г. |
| Декларация по земельному налогу (представляют только организации) | За 2016 г. | Не позднее 01.02.2017 г. |
| Единая упрощенная декларация | За 2016 год | Не позднее 20.01.2017 г. |
| За I квартал 2017 г. | Не позднее 20.04.2017 г. | |
| За I полугодие 2017 г. | Не позднее 20.07.2017 г. | |
| За 9 месяцев 2017 г. | Не позднее 20.10.2017 г. | |
| Декларация по форме 3-НДФЛ (представляют только ИП) | За 2016 год | Не позднее 02.05.2017 г. |
Сроки сдачи отчетности по страховым взносам в ИФНС в 2017 году
С 2017 года страховые взносы (кроме взносов «на травматизм») переходят под контроль ФНС. Соответственно, за периоды, начиная 2017 года, нужно представлять в ИФНС (п. 7 , 10 ст. 431 НК РФ).
Сроки сдачи отчетности в ПФР в 2017 году
Несмотря на то, что с 2017 года страховые взносы администрирует ФНС, расчет РСВ-1 по итогам 2016 года нужно представить в Фонды.
| Вид отчетности | За какой период представляется | Срок представления в ПФР |
|---|---|---|
| Расчет РСВ-1 ПФР на бумаге | За 2016 год | Не позднее 15.02.2017 г. |
| Расчет РСВ-1 ПФР в электронном виде | За 2016 год | Не позднее 20.02.2017 г. |
| Сведения о застрахованных лицах в ПФР () | За декабрь 2016 г. | Не позднее 16.01.2017 г. |
| За январь 2017 г. | Не позднее 15.02.2017 г. | |
| За февраль 2017 г. | Не позднее 15.03.2017 г. | |
| За март 2017 г. | Не позднее 17.04.2017 г. | |
| За апрель 2017 г. | Не позднее 15.05.1017 г. | |
| За май 2017 г. | Не позднее 15.06.2017 г. | |
| За июнь 2017 г. | Не позднее 17.07.2017 г. | |
| За июль 2017 г. | Не позднее 15.08.2017 г. | |
| За август 2017 г. | Не позднее 15.09.2017 г. | |
| За сентябрь 2017 г. | Не позднее 16.10.2017 г. | |
| За октябрь 2017 г. | Не позднее 15.11.2017 г. | |
| За ноябрь 2017 г. | Не позднее 15.12.2017 г. |
Сроки сдачи отчетности в ФСС в 2017 году
В 2017 году в ФСС нужно представить:
- 4-ФСС по итогам 2016 года в разрезе всех взносов, уплачиваемых в данный Фонд (взносы на случай временной нетрудоспособности и в связи с материнством, а также взносы «на травматизм»)
- 4-ФСС (будет новая форма) за периоды, начиная с 2017 года, в части взносов «на травматизм».
| Вид отчетности | За какой период представляется | Срок представления в ФСС |
|---|---|---|
| Расчет 4-ФСС (в части всех взносов, уплаченных в ФСС) на бумаге | За 2016 год | Не позднее 20.01.2017 г. |
| Расчет 4-ФСС (в части всех взносов, уплаченных в ФСС) в электронном виде | За 2016 год | Не позднее 25.01.2017 г. |
| Расчет 4-ФСС (в части взносов «на травматизм») на бумаге | За I квартал 2017 г. | Не позднее 20.04.2017 г. |
| За I полугодие 2017 г. | Не позднее 20.07.2017 г. | |
| За 9 месяцев 2017 г. | Не позднее 20.10.2017 г. | |
| Расчет 4-ФСС (в части взносов «на травматизм») в электронном виде | За I квартал 2017 г. | Не позднее 25.04.2017 г. |
| За I полугодие 2017 г. | Не позднее 25.07.2017 г. | |
| За 9 месяцев 2017 г. | Не позднее 25.10.2017 г. | |
| Подтверждение основного вида деятельности в ФСС | За 2016 год | Не позднее 17.04.2017 г. |
Сроки сдачи бухгалтерской отчетности в 2017 году
Организации (вне зависимости от применяемого режима налогообложения) должны представить в ИФНС и органы статистики бухгалтерскую отчетность за 2016 год
Сроки представления другой отчетности в ИФНС в 2017 году
Сроки представления деклараций по таким налогам, как, например, водный налог, НДПИ и т.д. вы найдете в нашем .
Каждый бухгалтер должен четко знать сроки уплаты НДС и всё, что с ними связано. Когда наступает сроки уплаты НДС за 4 квартал 2017 года? На какую дату он попадает в 2018 году? Рассмотрим этот вопрос подробнее.
Порядок уплаты НДС
По Налоговому кодексу РФ сроки уплаты НДС в 2017-2018 годах году регламентирует пункт 1 статьи 174. Согласно ему, плательщики должны перечислять рассчитанный налог после налогового периода тремя одинаковыми суммами не позже 25-го числа трех месяцев, которые идут после соответствующего налогового периода. Напомним, что по закону налоговый период по НДС – это каждый квартал.
НДС компании обязаны платить каждый месяц в размере 1/3 от суммы налога, которую надо заплатить в бюджет по итогам отчетного квартала. Крайний срок – 25-е число каждого месяца (п. 1 ст. 174 НК РФ).
Также действует общее налоговое правило: если дата перечисления НДС пришлась на официальный нерабочий праздничный день, то любое количество раз за год срок уплаты НДС подлежит смещению. Можно дождаться ближайшего рабочего дня.
То есть первая оплата НДС за 4 квартал в 2017 года должна произойти не позднее 25 января 2018 года.
Как мы уже сказали, срок уплаты может выпасть на выходной день. В таком случае налог без штрафа и пени можно перечислить в ближайший рабочий день (п. 7 ст. 6.1 НК РФ). Такая ситуация будет в феврале 2018 года – 25-е число выпадает на воскресенье. Последний день, когда можно перечислить второй платеж по НДС – 26 февраля 2018 года.
Также переносится срок уплаты третьей части налога. 25 марта 2018 года – воскресенье, поэтому крайний срок оплаты НДС за 4 квартал 2017 года – 26 марта.
Срок уплаты НДС за 4 квартал 2017 года в таблице
В результате, срок уплаты НДС за 4 квартал 2017 года в таблице выглядит так:
Налоговые агенты, по общему правилу, уплачивают НДС в те же сроки, что и налогоплательщики, но отдельной платежкой. Исключение – налоговый агент, который приобретает работы или услуги у иностранного лица, не состоящего на учете в налоговых органах РФ. Он должен перечислить в бюджет удержанный НДС одновременно с оплатой работ (услуг) иностранца (п. 4 ст. 174 НК РФ).
КБК для уплаты НДС за 4 квартал 2017 года
КБК для уплаты НДС (кроме импортного) – 182 1 03 01000 01 1000 110.
КБК для уплаты пени по НДС (кроме импортного) – 182 1 03 01000 01 2100 110.
При импорте НДС уплачивается в особом порядке (на другой КБК и в другие сроки).
| Вид налога | За какой период уплачивается | Срок уплаты |
|---|---|---|
| Налог на прибыль (при уплате только ежеквартальных авансовых платежей) | За I квартал 2018 года | Не позднее 28.04.2018 |
| За I полугодие 2018 года | Не позднее 30.07.2018 | |
| За 9 месяцев 2018 года | Не позднее 29.10.2018 | |
| За 2018 год | Не позднее 28.03.2019 | |
| Налог на прибыль (при уплате ежемесячных авансовых платежей с доплатой по итогам квартала) | ||
| За январь 2018 года | Не позднее 29.01.2018 | |
| За февраль 2018 года | Не позднее 28.02.2018 | |
| За март 2018 года | Не позднее 28.03.2018 | |
| Доплата за I квартал 2018 года | Не позднее 28.04.2018 | |
| За апрель 2018 года | Не позднее 28.04.2018 | |
| За май 2018 года | Не позднее 28.05.2018 | |
| За июнь 2018 года | Не позднее 28.06.2018 | |
| Доплата за I полугодие 2018 года | Не позднее 30.07.2018 | |
| За июль 2018 года | Не позднее 30.07.2018 | |
| За август 2018 года | Не позднее 28.08.2018 | |
| За сентябрь 2018 года | Не позднее 28.09.2018 | |
| Доплата за 9 месяцев 2018 года | Не позднее 29.10.2018 | |
| За октябрь 2018 года | Не позднее 29.10.2018 | |
| За ноябрь 2018 года | Не позднее 28.11.2018 | |
| За декабрь 2018 года | Не позднее 28.12.2018 | |
| За 2018 год | Не позднее 28.03.2019 | |
| Налог на прибыль (при ежемесячной уплате авансов исходя из фактической прибыли) | ||
| За январь 2018 года | Не позднее 28.02.2018 | |
| За февраль 2018 года | Не позднее 28.03.2018 | |
| За март 2018 года | Не позднее 28.04.2018 | |
| За апрель 2018 года | Не позднее 28.05.2018 | |
| За май 2018 года | Не позднее 28.06.2018 | |
| За июнь 2018 года | Не позднее 30.07.2018 | |
| За июль 2018 года | Не позднее 28.08.2018 | |
| За август 2018 года | Не позднее 28.09.2018 | |
| За сентябрь 2018 года | Не позднее 29.10.2018 | |
| За октябрь 2018 года | Не позднее 28.11.2018 | |
| За ноябрь 2018 года | Не позднее 28.12.2018 | |
| За 2018 год | Не позднее 28.03.2019 | |
| НДС | ||
| 1-й платеж за I квартал 2018 года | Не позднее 25.04.2018 | |
| 2-й платеж за I квартал 2018 года | Не позднее 25.05.2018 | |
| 3-й платеж за I квартал 2018 года | Не позднее 25.06.2018 | |
| 1-й платеж за II квартал 2018 года | Не позднее 25.07.2018 | |
| 2-й платеж за II квартал 2018 года | Не позднее 27.08.2018 | |
| 3-й платеж за II квартал 2018 года | Не позднее 25.09.2018 | |
| 1-й платеж за III квартал 2018 года | Не позднее 25.10.2018 | |
| 2-й платеж за III квартал 2018 года | Не позднее 26.11.2018 | |
| 3-й платеж за III квартал 2018 года | Не позднее 25.12.2018 | |
| 1-й платеж за IV квартал 2018 года | Не позднее 25.01.2019 | |
| 2-й платеж за IV квартал 2018 года | Не позднее 25.02.2019 | |
| 3-й платеж за IV квартал 2018 года | Не позднее 25.03.2019 | |
| Налог при УСН (включая авансовые платежи) | ||
| За I квартал 2018 года | Не позднее 25.04.2018 | |
| За I полугодие 2018 года | Не позднее 25.07.2018 | |
| За 9 месяцев 2018 года | Не позднее 25.10.2018 | |
| За 2018 год (уплачивают только организации) | Не позднее 01.04.2019 | |
| За 2018 год (уплачивают только ИП) | Не позднее 30.04.2019 | |
| НДФЛ с отпускных и больничных пособий | ||
| За январь 2018 года | Не позднее 31.01.2018 | |
| За февраль 2018 года | Не позднее 28.02.2018 | |
| За март 2018 года | Не позднее 02.04.2018 | |
| За апрель 2018 года | Не позднее 03.05.2018 | |
| За май 2018 года | Не позднее 31.05.2018 | |
| За июнь 2018 года | Не позднее 02.07.2018 | |
| За июль 2018 года | Не позднее 31.07.2018 | |
| За август 2018 года | Не позднее 31.08.2018 | |
| За сентябрь 2018 года | Не позднее 01.10.2018 | |
| За октябрь 2018 года | Не позднее 31.10.2018 | |
| За ноябрь 2018 года | Не позднее 30.11.2018 | |
| За декабрь 2018 года | Не позднее 31.12.2018 | |
| ЕНВД | ||
| За I квартал 2018 года | Не позднее 25.04.2018 | |
| За II квартал 2018 года | Не позднее 25.07.2018 | |
| За III квартал 2018 года | Не позднее 25.10.2018 | |
| За IV квартал 2018 года | Не позднее 25.01.2019 | |
| ЕСХН | ||
| За I полугодие 2018 года | Не позднее 25.07.2018 | |
| За 2018 год | Не позднее 01.04.2019 | |
| Торговый сбор на территории г. Москвы | ||
| За I квартал 2018 года | Не позднее 25.04.2018 | |
| За II квартал 2018 года | Не позднее 25.07.2018 | |
| За III квартал 2018 года | Не позднее 25.10.2018 | |
| За IV квартал 2018 года | Не позднее 25.01.2019 |
Сроки уплаты других налогов (например, «импортного» НДС или водного налога) вы найдете .
Срок уплаты налога на имущество в 2018 году
Срок уплаты налога на имущество организаций и сроки уплаты авансов по этому налогу устанавливаются законами субъектами РФ. Также региональными властями устанавливаются сроки уплаты транспортного налога/авансовых платежей.
Что же касается сроков уплаты земельного налога и авансовых платежей по нему, то они устанавливаются местными нормативными правовыми актами.
Соответственно, при наличии объектов обложения по налогу на имущество организаций, транспортному налогу и/или земельному налогу плательщику нужно ознакомиться с соответствующим законом, чтобы избежать несвоевременного перечисления налога/аванса.
Сроки уплаты страховых за периоды 2018 года
Как известно, страховые взносы на ОПС, на ОМС и на ВНиМ с выплат работникам, а также взносы ИП за себя перечисляются в ИФНС, а взносы «на травматизм» — в ФСС.
| Вид страховых взносов | За какой период уплачивается | Срок уплаты |
|---|---|---|
| Страховые взносы, уплачиваемые в ИФНС | ||
| Взносы с выплат работникам/иным физлицам | ||
| За январь 2018 года | Не позднее 15.02.2018 | |
| За февраль 2018 года | Не позднее 15.03.2018 | |
| За март 2018 года | Не позднее 16.04.2018 | |
| За апрель 2018 года | Не позднее 15.05.2018 | |
| За май 2018 года | Не позднее 15.06.2018 | |
| За июнь 2018 года | Не позднее 16.07.2018 | |
| За июль 2018 года | Не позднее 15.08.2018 | |
| За август 2018 года | Не позднее 17.09.2018 | |
| За сентябрь 2018 года | Не позднее 15.10.2018 | |
| За октябрь 2018 года | Не позднее 15.11.2018 | |
| За ноябрь 2018 года | Не позднее 17.12.2018 | |
| За декабрь 2018 года | Не позднее 15.01.2019 | |
| Взносы ИП за себя | За 2018 год | Не позднее 31.12.2018 |
| За 2018 год (доплата взносов на ОПС при сумме дохода за 2018 год, превышающей 300000 руб.) | Не позднее 01.07.2019 | |
| Страховые взносы, уплачиваемые в ФСС | ||
| Взносы «на травматизм» | ||
| За январь 2018 года | Не позднее 15.02.2018 | |
| За февраль 2018 года | Не позднее 15.03.2018 | |
| За март 2018 года | Не позднее 16.04.2018 | |
| За апрель 2018 года | Не позднее 15.05.2018 | |
| За май 2018 года | Не позднее 15.06.2018 | |
| За июнь 2018 года | Не позднее 16.07.2018 | |
| За июль 2018 года | Не позднее 15.08.2018 | |
| За август 2018 года | Не позднее 17.09.2018 | |
| За сентябрь 2018 года | Не позднее 15.10.2018 | |
| За октябрь 2018 года | Не позднее 15.11.2018 | |
| За ноябрь 2018 года | Не позднее 17.12.2018 | |
| За декабрь 2018 года | Не позднее 15.01.2019 | |
Пени по налогам
При нарушении срока уплаты налогов, а также страховых взносов плательщику начисляются пени (ст. 75 НК РФ , ст. 26.11 Федерального закона от 24.07.1998 N 125-ФЗ).
Проверить правильность расчета пеней, сделанный ИФНС/ФСС, можно при помощи нашего .
Налоги за 1 квартал 2019 года предстоит рассчитать и уплатить уже совсем скоро. А часть налоговых платежей производятся ежемесячно внутри квартала. Разобраться с платежными датами по итогам 1 квартала поможет наш материал.
Как связаны срок уплаты налогов и налоговый период
Связь указанных понятий очевидна: уплата налоговых обязательств происходит:
- по окончании налогового периода (например, по такой схеме уплачиваются ЕНВД и НДС за 1 квартал 2019 года с налоговым периодом — квартал); либо
- внутри этого промежутка времени (если налоговое законодательство предусматривает уплату авансовых платежей по налогу).
Полезную информацию о разнообразных сроках вы узнаете из материалов нашего сайта:
- «В какие сроки нужно дать ответ на претензию по закону?» ;
- «Испытательный срок по ТК РФ при приеме на работу (нюансы)» ;
- «Каков срок охраны коммерческой и служебной тайны?» ;
Уплата налогов за 1 квартал 2019 года производится:
- для налогов, по которым налоговый период равен 1 кварталу, 2 кварталу и т. д. (ЕНВД, НДС и др.) — в виде конечной суммы налога;
- для налогов с иной длительностью налогового периода (УСН, земельного, транспортного налогов и др.) — в виде авансовых платежей.
О платежных датах по налогам с налоговым периодом 1 квартал 2019 года узнайте далее.
Есть вопросы по исчислению или уплате налогов? Задавайте из на нашем форуме. Так, обсуждаем как быть, если уплата налогов в бюджет прошла несвоевременно по вине банка.
НДС и ЕНВД — налоги с квартальным налоговым периодом. Расскажем на примере, как и в какие сроки рассчитаться с бюджетом по этим налогам за 1 квартал 2019 года.
Пример 1
Исходные данные:
- ООО «Благодатный край», ПАО «Гранд» и ИП Самойленко Ж. А. (все — на ОСНО и уплачивают ежеквартально НДС);
- ООО «Зебра» (на УСН) в 1 квартале 2019 года выставила счет-фактуру с выделенной суммой НДС, поэтому ему также предстоит уплатить налог в бюджет.
Посмотрите в таблице схемы уплаты, которые планируют применить эти компании. Оцените их правомерность с точки зрения налогового законодательства:
Все общережимники справились с уплатой НДС без ошибок: платить НДС частями разрешает п. 1 ст. 174 НК РФ (как это сделало ООО «Благодатный край»). При этом не запрещено уплатить всю сумму НДС сразу (ПАО «Гранд») или разделить на две части (ИП Самойленко Ж. А.).
А вот ООО «Зебра» допустило досадную ошибку, в результате чего не доплатило НДС в бюджет и будет уплачивать пени. Эта компания не вправе дробить платеж и обязана перечислить НДС в полной сумме не позднее 25.04.2019 (п. 4 ст.174 НК РФ).
Кому дробление НДС запрещено, узнайте из материала «В каких случаях возможна уплата НДС по 1/3 (долями)?» .
Пример 2
ООО ТД «Техноторг» совмещает УСН с ЕНВД. Компании за 1 квартал 2019 года необходимо перечислить авансовые платежи по УСН и заплатить ЕНВД не позднее 25.04.2019 (п. 7 ст. 346.21, п. 1 ст. 346.32 НК РФ).
В этом случае для обоих перечислений установлена единая дата без возможности дробления сумм перечислений.
По итогам 1 квартала уплате подлежат не только налоги с квартальным налоговым периодом, но и авансовые платежи по другим налогам и страхвзносы (см. таблицу в следующем разделе).
Сроки уплаты налогов и взносов за 1 квартал 2019 года (таблицы)
Для вашего удобства мы подготовили несколько таблиц по срокам уплаты налогов за 1 квартал 2019 года:
- для компаний на ОСНО;
- для спецрежимников.
Кроме того, в отдельной таблице вы можете наглядно увидеть платежные сроки по страхвзносам.

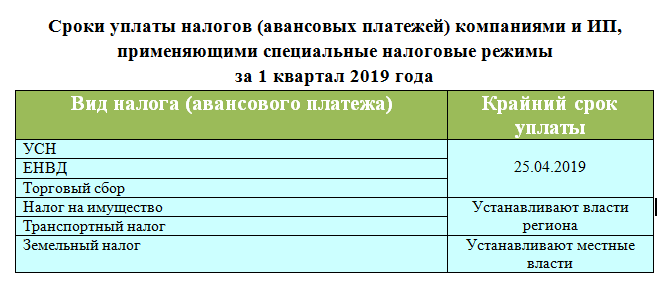

Из таблиц налогов 1 квартала видно, что:
- первые по времени ежемесячные платежи внутри квартала приходятся на уплату страхвзносов;
- большинство платежей требуется произвести до 25.04.2019 (авансовые платежи по УСН, ЕНВД и др.);
- платежи по НДС растянуты по времени — последнюю часть налога нужно перечислить до 25.06.2019.
Быть в курсе налоговых изменений помогут материалы рубрики «Налоговые изменения — 2019».
Итоги
Большинство налоговых обязательств за 1 квартал уплачиваются в виде авансов (авансовые платежи по налогу на прибыль, УСН, транспортному налогу и др.). Плательщики ЕНВД перечисляют налог за 1 квартал 2019 года не позднее 25 апреля. Платежи по НДС растянуты с апреля по июнь. Страховые взносы уплачиваются по окончании каждого месяца — не позднее 15-го числа месяца, следующего за отчетным.
Крайняя дата уплаты налогов и взносов может сдвигаться, если попадает на выходной или праздничный день.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации