
Налог на прибыль организаций ставка. Какая ставка налога на прибыль организации
Все юридические лица, применяющие ОСНО (общий режим налогообложения), обязаны уплачивать налог на прибыль организаций – как рассчитать в 2017 году подробно описано ниже. Это требование действительно и в отношении иностранных предприятий, работающих в РФ. Не применяют глав. 25 компании на УСН, ЕСХН, ЕНВД, а также представители игорного бизнеса и предприятия-участники инновационного направления «Сколково».
Согласно стат. 286 НК требуется выполнять по итогам отчетных (авансовыми начислениями) и налогового (итоговой суммой) периодов. Процентная ставка утверждается на федеральном уровне и в 2017 году составляет 20 %, из которых 3 % направляется в бюджет РФ, 17 % – в местные органы.
Обратите внимание! Структура налога на прибыль по общим правилам складывается из 2 % федеральных отчислений и 18 % отчислений в местный бюджет. Но на период 2017-2020 гг. действует распределение по федеральному/местному бюджету в 3/17 %. При этом органы власти субъектов России вправе устанавливать пониженные местные тарифы для некоторых категорий налогоплательщиков, но не менее, чем 13,5 %, а для 2017-2020 гг. 12,25 %.
Как считать налог на прибыль – важные нюансы
- Для определения доходов суммируют реализационные поступления (стат. 249 НК) и внереализационные доходы (стат. 250 НК).
- Для определения расходов суммируют издержки по видам (амортизационные, материальные, на оплату за труд) и внереализационные (стат. 252-256, 265 НК).
- Не участвуют в расчетах доходы согласно стат. 251 и расходы согласно стат. 270 НК.
- Порядок определения отдельных видов расходов, к примеру, при образовании резервов, ремонте объектов основных средств, страховании прописан в главе 25 НК.
Прежде чем приступать к вычислению точной цифры налога, следует рассчитать налогооблагаемую базу. Согласно стат. 274 НК база в части налогообложения прибыли высчитывается отдельно по различным ставкам. При этом важно знать, в каком именно промежутке времени можно признать полученные доходы и/или расходы. Учет поступлений ведется одним из доступных методов:
- Методом начисления – признание доходов/расходов выполняется в учете на момент фактической реализации (возникновения затрат) вне зависимости от даты расчетов с контрагентами. За оплату признаются денежные поступления наличных и безналичных средств, расчеты имуществом и правами.
- Методом кассовым – признание доходов/расходов выполняется в учете на момент оплаты. Применять такой метод вправе налогоплательщики с выручкой без НДС за прошлые 4 квартала не выше 1 млн. руб. за каждый.
Как рассчитать прибыль до налогообложения
Независимо от того, по какому методу определяются в фирме доходы и расходы, используется единый математический алгоритм. В расчетах за нужный период применяется следующая формула:
Величина за период налога на прибыль = Налоговая база (Совокупные доходы – Совокупные расходы) х Ставка налога – Авансовые суммы, уплаченные за предыдущие отчетные периоды.
Расчет предельно прост, но нужно помнить вот о чем. Все показатели вычисляются нарастающим способом. Если по результатам получено отрицательное значение, предприятие понесло убыток и налог не платится. Убытки прошлых лет уменьшают базу для налогообложения в особом порядке. Если компания использует несколько ставок налога, следует выполнять расчеты по каждой из них отдельно. Итоговая сумма налога вычисляется за календарный год, а в течение года рассчитываются авансовые начисления.
Особые условия определения налога на прибыль
Для отдельных категорий плательщиков прибыли глава 25 устанавливает особенные условия. Порядок признания доходов и расходов отличается по группам организаций или сферам деятельности. В частности, при определении налогооблагаемой базы нюансы предусмотрены для:
- Банков и страховщиков.
- Участников профессионального рынка ценных бумаг.
- Клиринговых компаний.
- Иностранных предприятий.
- Операций по срочным сделкам с финансовыми инструментами.
- Операций по договорам простого товарищества или доверительного управления на имущество.
Подробности налогообложения выше обозначенных компаний и ситуаций содержатся в НК РФ.
Как рассчитать налог на прибыль – пример
Предположим, что ООО «Фортуна» занимается оптовой торговлей запчастями. Основной вид деятельности – оптовая торговля запчастями, дополнительные – сдача помещений в аренду: операции разовые. Бухгалтер на основе данных налогового учета определяет налоги за 1 кв. 2017 г.
Исходные данные:
- Система налогообложения – ОСНО.
- Выручка по реализации за 1 кв. 2017 г. – 8260000 руб., в том числе НДС 18 % 1260000 руб.
- Доход по арендному договору – 106200 руб., в том числе НДС 18 % 16200 руб.
- Расходы за 1 кв. – зарплата 150000 руб., амортизация 55000 руб., отчисления на страховые взносы 45000 руб., проценты по полученным кредитам 23000 руб.
Сумма доходов = Доходы от реализации (8260000-1260000) + Внереализационные доходы (106200 – 16200 + 23000) = 7000000 + 113000 = 7113000 руб.
Сумма расходов = 150000 + 55000 + 45000 = 250000 руб.
Прибыль до налогообложения = 7113000 – 250000 = 6863000 руб.
Сумма налога за 1 кв. 2017 г. = 6863000 х 20 % = 1372600 руб. всего, в том числе:
Для уплаты в федеральный уровень = 6863000 х 3 % = 205890 руб.
Для уплаты в местный бюджет = 6863000 х 17 % = 1166710 руб.
Так как общая квартальная суммы выручки не превышает установленный лимит в 15000000 руб. (стат. 286 п. 3 НК), организация платит налог квартальными авансовыми суммами. Перечислить платежи за 1 кв. 2017 г. требуется до 28 апреля 2018 г.
Проводки по операциям:
- Д 99 К 68 на 205890 руб. и на 1166710 руб.– отражено начисление налога на прибыль.
- Д 68 К 51 на 1372600 – выполнено перечисление налога в бюджеты.
Если вы нашли ошибку, пожалуйста, выделите фрагмент текста и нажмите Ctrl+Enter .
Начинающему бухгалтеру часто требуется пошаговая и понятная инструкция для правильного расчета налогов в соответствии с законодательством РФ. Все основные термины, понятия, правила регламентируются Налоговым кодексом РФ. Одним из наиболее сложных по расчету является налог на прибыль. Он требует серьезного и внимательного подхода, тщательного изучения. Его уплачивают большинство крупных организаций в нашей стране.
Определение налога, какие суммы им облагаются?
Термин «прибыль» — это чистый доход коммерческой структуры, получаемый как по основному направлению деятельности, так и по дополнительным источникам. То есть, считается, что прибыль – это чистая разница между доходной и расходной частью в деятельности предприятия. Налог на прибыль является, так называемым, прямым налогом, который считается исходя из получившегося результата коммерческой деятельности.
Прибыль рассчитывается как разница между полученными доходами и совершенными расходами.
Пример . Выручка компании за счет отгрузки товара в 4 квартале составила 8 500 000 рублей. Учитываемые расходы за тот же период – 6 200 000 рублей. Полученная прибыль равна 8 500 000 — 6 200 000 = 2 300 000 рублей. Эта сумма и будет облагаться налогом на прибыль по ставке 20%. В бюджет необходимо перечислить 2 300 000 рублей *20% = 460 000 рублей.
Большинство предприятий при формировании доходов и расходов используют метод начисления. То есть событие считается исполненным при совершении операции, а не по факту получения или списания денежных средств (кассовый метод). Последний способ расчета не вправе использовать юридические лица, чья средняя выручка за 1 квартал превышает 1 000 000 рублей (без учета НДС), а также банки, МФО и прочие организации согласно требованиям действующего законодательства.
Из вышесказанного становится понятно, что расчетная база для определения налога представляет собой разницу между суммами дохода и расхода. Доходы – это полученная выручка предприятия по всей деятельности. Они должны быть подтверждены первичной документацией, оформленной должным образом.
Что понимается под доходами и расходами предприятия?
Все расходы также должны быть законными, первичная документация обязательна. По факту запроса налоговой службы их часто требуется предоставить на проверку. Неправильно оформленная документация по расходам предприятия приведет к тому, что будет завышена расходная часть, и, следовательно, неверно рассчитан налог на прибыль. В этом случае, при проверке вышестоящими органами юридическому лицу будет выписан штраф, начислена пеня.
Виды доходов
Важная составляющая часть прибыли – это полученные доходы по результатам хозяйственной деятельности, в том числе:
- Доходы от реализации – выручка по основным видам работ организации.
- Внереализационные доходы, которые носят непостоянный характер. Сюда относят продажу имущества (если это не основной вид деятельности предприятия), дивиденды, полученные проценты, штрафы, курсовые разницы, полученное безвозмездно имущество, просроченную кредиторскую задолженность и прочие поступления согласно ст. 250 НК РФ.
Как правило, с определением выручки проблем у налогоплательщиков не возникает. Однако внереализационным доходам не всегда уделяется должное внимание. Например, задолженность перед контрагентами с истекшим сроком погашения рассматривается как доход. Неучтенные же суммы занижают налогооблагаемую базу. Контролирующие органы при проверке вправе досчитать сумму налога.
Виды расходов
Расходы организации уменьшают налогооблагаемую базу, тем самым экономя средства предприятия на уплате налогов. Затраты должны быть экономически обоснованы и документально подтверждены. В противном случае ФНС может не принять их и пересчитать налог.
Какие расходы участвуют при расчете налога на прибыль? Перечень законодательно закреплен и включает в себя:
- материальные расходы, включающие закуп сырья и материалов производственного характера;
- расходы на оплату труда, в том числе прочие выплаты работникам, такие как премии, оплата отпуска и больничного и прочие;
- расходы на амортизацию имущества, ремонт основных средств;
- освоение природных ресурсов;
- затраты, направленные на освоение природных ресурсов, научные исследования;
- добровольное и обязательное страхование имущества;
- прочие расходы, связанные с производством или реализацией и перечисленные в ст. 264 НК РФ.
Кроме того, организации вправе учесть и ряд внереализационных расходов, среди которых могут быть следующие:
- расходы по содержанию арендованного имущества или находящегося в лизинге;
- полученные отрицательные курсовые разницы;
- услуги кредитных организаций;
- судебные издержки;
- начисленные проценты к уплате по долговым обязательствам;
- эмиссия ценных бумаг;
- прочие обоснованные расходы, напрямую не связанные с основной деятельностью.
На кого возложены обязательства по уплате?
При создании новой организации учредители, бухгалтера и другие ответственные лица тщательно подходят к выбору налогового режима.
Применяемая впоследствии основная системы налогообложения зависит от вида деятельности, от объемов, от количества сотрудников в штате, от площадей, отданных под торговлю, производство или хранение. Существует также еще ряд факторов, играющих немаловажную роль для выбора налогового режима.
К налогоплательщикам, на которых возложены обязательства по расчету и уплате налога в РФ, относятся:
- структуры, которые находятся на общей системе налогообложения;
- предприятия, в том числе и иностранные подразделения, которые осуществляют свою основную работу с помощью представительств, филиалов, расположенных на территории России;
- иностранные предприятия, для которых источник получения дохода — это российская фирма;
- иностранные предприятия, которые признаются резидентами в Российской Федерации на основании международного договора по вопросам налогообложения.
Ряд доходов и расходов не участвует в определении облагаемой базы при расчете налога на прибыль. Если речь идет о доходах, то это стоимость имущества, полученного в виде задатка, суммы НДС, безвозмездно полученное имущество при некоторых условиях. Более подробный перечень таких доходов содержит ст. 251 НК РФ.
К расходам, не уменьшающим налогооблагаемую базу, относят:
- начисленные дивиденды после налогообложения;
- взнос в уставный капитал;
- утвержденные взносы по добровольному страхованию;
- переданное комиссионерам имущество;
- безвозмездно переданное имущество;
- прочие расходы.
Освобождение от уплаты налогов
Юридическими лицами, освобожденными от обязательства по уплате данного налога, являются:

В зависимости от применяемой системы налогообложения, под прибылью понимаются различные объекты доходов.
Порядок уплаты налога
Налог уплачивает в бюджет в виде авансовых платежей как квартально, так и помесячно. Предприятия, чей доход не превышал пятнадцати миллионов рублей в четырех предшествующих кварталах, имеют право производить авансовые платежи за квартал. В случае превышения прибыли, налог необходимо уплачивать помесячно.
Если организация уплачивает авансовые платежи поквартально, то сумма рассчитывается с нарастающим итогом по нужному периоду. Например, для определения суммы платежа за второй квартал, считается налог за полугодие, и от него отнимается сумма платежа, произведенного в первом квартале.
Окончательный расчет, а также сдача декларации производится по итогам года.
Каковы ставки налога на прибыль
Основная ставка налога на прибыль составляет 20%. При этом 18% перечисляется в федеральный бюджет, 2% — в местный. На период 2017 – 2024 годов действует следующее соотношение: 17% — в федеральный, 3% — в местный.
Законами субъектов РФ допускается общее снижение ставки до 13,5% или же до 12,5% на 2017 – 2024 годы. Пониженные ставки могут применяться для резидентов особой экономической зоны и для участников региональных инвестиционных проектов.
Ставкой налога на прибыль 0% могут воспользоваться следующие категории юридических лиц:
- Образовательные и медицинские учреждения.
- Резиденты особых экономических зон, в том числе туристско-рекреационных.
- Производители сельхозтоваров.
- Рыбохозяйственные организации.
- Организации, осуществляющие социальное обслуживание граждан.
- Центральный банк РФ.
- Участники проекта «Сколково».
Льготная ставка действует определенный период времени, утвержденный законодательно в соответствии с положениями ст. 284 НК РФ. Дивиденды и долговые обязательства облагаются по ставкам 0%, 9%, 13%, 15% в зависимости от характера источника образования.
Как считается текущий налог на прибыль - формула
Есть два метода, которые применяют для расчета:
Метод начисления. Не зависит от факта поступления денежных средств, оплаты расходной части. Доходы и расходы признаются в том периоде, в котором они фактически произошли;
Кассовый метод. Доходы и расходы считаются по фактической дате поступления средств или оплаты затрат.
Основной формулой для расчета налога на прибыль принято считать следующую формулировку:
Нпр = ((Др+Двнр) – (Рр+Рвнр))*Сн, где
Нпр – налог на прибыль;
Др – доходы реализационные;
Двнр – доходы внереализационные;
Рр – расходы по реализации;
Рвнр – расходы внереализационные;
Сн – ставка налога на прибыль.
Пример . По итогам 1 квартала выручка предприятия составила 2 985 000 рублей, расходы – 1 696 000 рублей, внереализационные – 156 000 рублей. Также имелись доходы от аренды имущества, относящиеся к внереализационным, в сумме 365 000 рублей. Ставка налога на прибыль – 20%. К уплате за квартал – ((2 985 000 + 365 000)-(1 696 000+156 000))*20% = 299 600 рублей.
Доходы организации позволяют производить ежеквартальные налоговые отчисления. При ежемесячных платежах организация бы каждый месяц совершала платеж в размере 1/3 от суммы налога за прошлый квартал, или 299 600/3 = 99 867 рублей. Итоговый налог за год перечисляется с учетом авансовых платежей. Декларация по налогу на прибыль предоставляется до 28 числа после отчетного квартала. Срок подачи годовой декларации – 28 марта следующего за отчетным года.
Полученная сумма налога в соответствии со ставкой подлежит перечислению. Отчетным периодом по сдаче документации по расчету данного налога является год. Однако авансовый расчет и уплата налога производится поквартально с нарастающим итогом, т. е. за первый квартал, за полугодие, за девять месяцев, за год. Уплата авансового платежа осуществляется не позднее 28 числа месяца, следующего за отчетным периодом. Например, до 28 апреля, до 28 июля, до 28 октября. Если данное число попадает на выходной, то производится перенос сроков уплаты в соответствии с Законодательством РФ.
Расчёт налога на прибыль — пример
На основании вышесказанного попробуем произвести расчет ещё на одном примере. Юридическое лицо, применяющее общую систему налогообложения, получило доходы за год по деятельности на сумму в 5 000 000 рублей. Расходы, понесенные в указанном периоде, составили 2 800 000 рублей. Все расходы подтверждены первичной документацией.
Выполняем расчет налога, перечисляемого в Региональный бюджет.
НП = (5 000 000 - 2 800 000)* 18/100 = 396 000 рублей.
Выполняем расчет налога, перечисляемого в Федеральный бюджет.
НП = (5 000 000 - 2 800 000)* 2/100 = 44 000 рублей.
Общая сумма, которую необходимо организации уплатить, составляет 440 тысяч рублей. Однако при уплате налога по итогам года необходимо уменьшить получившуюся по расчетам сумму на сумму авансовых платежей произведенных организацией в отчетном периоде.
Ознакомившись с данной статьей, бухгалтерам на предприятии станет значительно легче грамотно выполнять требуемые расчеты.
Вконтакте
Налог на прибыль предусмотрен для предпринимательских структур, применяющих ОСНО. Он является одним из крупнейших налогов в России. Порядок его исчисления, уплаты, отчетности по нему установлены Налоговым кодексом.
Для расчета налога в учет принимаются не только доходы, но и расходы компаний, т.е. облагается чистая прибыль. Однако, не все понесенные расходы можно брать в учет при исчислении налоговой базы. Законом определены конкретные перечни принимаемых и не принимаемых в расчет расходов. Их соблюдение обязательно.
По налогу на прибыль установлены различные отчетные периоды, сроки уплаты. Отличаются и ставки в зависимости от местности, в которой ведется предпринимательская деятельность, статуса хозяйствующего субъекта, вида экономической деятельности. Законом предусмотрены различные виды отчетности по налогу на прибыль. Она может представляться как в полной, так и в упрощенной форме.
Суть понятия
Налог на прибыль является прямым. Его размер напрямую зависит от конечного финансового результата работы фирмы. Он начисляется на полученную предприятием чистую прибыль, т.е. разницу между его фактическими доходами и понесенными расходами. Правила налогообложения прибыли организаций установлены главой 25 НК РФ.
Кто является плательщиком
Налог с прибыли платят все компании и бизнесмены, работающие на территории РФ. Однозначности в его величине нет, поскольку она зависит от различных факторов. Стандартная ставка для хозяйствующих субъектов, применяющих ОСНО, равна 20% от чистой прибыли. В отдельных случаях налог уплачивается по ставкам 9, 15, 30 процентов.
От этого налога освобождены фирмы, работающие на специальных режимах налогообложения, к примеру, УСН или ЕНВД. Для них налог с прибыли вместе с НДС и имущественным налогом заменены на единый налог.
Для правильного расчета налога на прибыль в учет необходимо обязательно принимать не просто доходы (выручку), но и расходы. Как правило, он исчисляется поквартально.
Отдельного внимания в налогообложении прибыли стоит уделить индивидуальным предпринимателям. Обычно такой статус выбирают граждане, желающие работать самостоятельно на себя, без организации юридического лица. Особенно, если планируется деятельность в свободном режиме «фриланс» на дому, даже без открытия офиса.
Большая часть видов деятельности, которой занимаются ИП, подпадает под упрощенный режим налогообложения. Поэтому у них нет проблемы с расчетом налога с прибыли. Получаемый доход облагается налогом по другой системе.
При применении УСН налогоплательщик платит в бюджет 6% от своей фактической выручки или 15% с чистой прибыли. Работая на ЕНВД, бизнесмену государством вменяется определенный налог, вносимый в бюджет по ставке 15%.
Для исчисления единого налога по УСН или ЕНВД не требуется обладать какими-либо специальными знаниями. Достаточно иметь общее представление о математических расчетах по простейшим формулам. Эти режимы введены специально для упрощения налогообложения малого бизнеса.
Помимо прибыли организаций и ИП налогом облагаются доходы обычных граждан. Для них предусмотрен НДФЛ. Его не стоит путать с налогом на прибыль. Это два разных налога. Для большей части доходов граждан установлена ставка 13%.
По ней облагается:
- заработная плата, премии, иные вознаграждения, получаемые у работодателя;
- прибыль от продажи дорогостоящего имущества;
- доход от сдачи в аренду недвижимости и др.
В отдельных случаях для физических лиц действуют иные ставки НДФЛ. К примеру, выигрыши облагаются 35-тью процентами.
Объект обложения
В качестве объекта обложения выступает чистая прибыль, получаемая компаниями и ИП в результате ведения своей предпринимательской деятельности. В отличие от фактического дохода прибыль представляет собой доходы фирмы за вычетом понесенных расходов на их получение.
Важно знать, что не все доходы и расходы берутся в расчет при определении налоговой базы. Так, к примеру, доходы учитываются лишь от основной деятельности и внереализационные.
К первым относятся доходы от продажи продукции, выполнения работ или оказания услуг, от реализации имущественных прав. Ко вторым – доходы, не связанные с осуществлением основной работы, к примеру, проценты по займам, выдаваемым иным предпринимательским субъектам.
Доходы и расходы предприятия
При расчете налога с прибыли в учет берутся доходы без акцизов и НДС. Доходом от реализации является выручка компании, полученная от продажи самостоятельно произведенной продукции или приобретенных товаров, имущественных прав. Для определения выручки в расчет принимаются все денежные поступления, выраженные в натуральной форме.
Внереализационные – это доходы, не включенные в список, представленный в ст. 249 НК РФ. Например, доходы по процентам с выданным кредитов, займов, от сдачи в аренду имущества, от участия в иных компаниях.
Расчет доходов производится по документации налогового учета, первичным и иным документам, которые подтверждают факт получения фирмой доходности.
Отдельные доходы не подлежат обложению. Их список установлен в ст. 251 НК РФ: взносы в уставный капитал, задаток или залог и др.
Расходы, принимаемые в расчет, должны иметь документальное подтверждение и экономическое обоснование. Они классифицируются на две группы: связанные с производством и продажей продукции и внереализационные. Имеется перечень расходов, которые не могут учитываться. Сюда относятся, к примеру, расходы по погашению займов, дивиденды и пр.
Расходы по изготовлению и продаже продукции подразделяются на прямые и косвенные.
Перечень первых определен ст. 318 НК РФ:
- материальные;
- на оплату труда;
- начисленная амортизация и др.
Косвенными признаются все затраты, не обозначенные в ст. 318 НК РФ и не относящиеся к внереализационным.
Список внереализационных расходов определяет ст. 265 НК РФ:
- на содержание имущества, которое отдано компании по договору лизинга (аренды);
- на выпуск своих ЦБ;
- на ликвидацию ОС, подлежащих выводу из эксплуатации;
- в виде отрицательной курсовой разницы и др.
Прямые расходы подлежат ежемесячному распределению на стоимость произведенной продукции и остатки незаверенного производства. Они берутся в учет для снижения величины налога по мере продажи товаров, осуществления сервиса, в стоимости которых учитываются согласно ст. 319 НК РФ.
Плательщикам налога на прибыль дано право самостоятельного определения списка прямых расходов, которые связаны с изготовлением. Он закрепляется в учетной политике фирмы.
Косвенные расходы, понесенные в отчетном периоде, в полном объеме относятся к данному времени.
Расходы, приведенные в ст. 270 НК РФ, не уменьшают доходы предприятий. Их список имеет закрытый характер и никак не может толковаться расширенно.
Ставки налога на прибыль и порядок расчетов
Обычная ставка составляет 25%. В 2016 году она распределялась между федеральной и региональной казной по 2% и 18% соответственно. В конце 2016 года в действие введен приказ ФНС № ММВ-7-3/572@, изменивший такой распределительный порядок.
С 2017 года 3% налога с прибыли отправляется в федеральный бюджет и 7% — в казну субъекта РФ. Ставка может быть снижена на муниципальном уровне в части, которую подлежит вносить в местный бюджет – вдобавок идут 3%.
Законом определен минимальный предел ставки, устанавливаемой субъектами — 13,5%. Следовательно, одновременно с платежами в федеральную казну, нижний предел составляет 16,5%, т.е. 13,5% + 3%.
В российской столице платежи в размере 13,5% производят отдельные категории плательщиков:
- фирмы, использующие в своей деятельности труд инвалидов;
- компании, производящие автомобили;
- субъекты, ведущие предпринимательство в ОЭЗ;
- резиденты индустриальных парков и технополисов.
В Санкт-Петербурге по такой ставке облагается прибыль резидентов ОЭЗ, хозяйствующих на ее территории. В основном в субъектах РФ налоговая ставка понижается для отдельных видов бизнеса.
Помимо стандартной ставки, действуют специальные ставки. По ним вся сумма налога идет в федеральную казну.
Они устанавливаются отдельным компаниям с определенным статусом и по особым видам доходов:
- зарубежные предприятия без представительства в РФ, фирмы, добывающие углеводородное сырье, компании, находящиеся под контролем иностранных организаций уплачивают налог по ставке 20%;
- иностранные предприятия, получающие дивиденды от российских организаций, уплачивают с них 15%;
- местные фирмы, получающие прибыль от дивидендов в отечественных и иностранных компаниях, от акций по депозитарным распискам, платят 13%;
- иностранные компании, не имеющие представительства в России, платят 10% с доходов при сдаче в прокат транспортных средств и при осуществлении международных перевозок;
- доходы от муниципальных ценных бумаг и иные, установленные пп. 2 п. 4 ст. 284 НК РФ, облагаются по ставке 9%;
- ставка 0% предусмотрена медицинским и образовательным учреждениям, резидентам ОЭЗ и территорий опережающего социально-экономического развития, участникам СЭЗ в Севастополе, Крыму и по региональным проектам.
Порядок расчета налога на прибыль удобно рассмотреть на наглядном примере.
ООО «Самоцвет» работает на ОСНО. За последний год его выручка составила 5,6 млн. рублей. Компания понесла расходы в сумме 3,9 млн. рублей.
Чистая прибыль ООО «Самоцвет»: 5,6 – 3,9 = 1,7 (млн. руб.).
С 1700 тыс. рублей необходимо уплатить налог. При ставке в регионе ведения бизнеса равной 18%:
При применении пониженной ставки в 13,5%, налог составит:
Как видно, величина налога, выплачиваемого в федеральную казну, не изменяется.
Оплата налога на прибыль производится по месяцам, кварталам и итогу за год. Авансы за квартальные периоды исчисляются по фактически полученной компанией прибыли, а за месячные – на основе предполагаемой прибыли, исходя из сумм за предшествующий квартал.
Сроки уплаты
По налогу на прибыль установлена следующая периодичность платежей:
Отчетность
Если фирма совершила хоть одну приходную или расходную операцию по наличному или безналичному расчету, вне зависимости от появления у нее дохода, она должна сдать в ИФНС декларацию за отчетный и налоговый периоды. Годовая декларация представляется по полной форме.
Упрощенные отчеты сдают:
- организации, которым установлены отчетные периоды в квартал, полугодие и 9 месяцев;
- фирмы с месячными отчетными периодами;
- некоммерческие компании, если у них не появилась обязанность уплаты налога с прибыли.
Остановимся теперь на конкретных . И начнем с налога на прибыль. Налог на прибыль – прямой налог, взимаемый с прибыли организаций или частных предпринимателей. Налог этот очень важен для предпринимателей. Именно он регламентирует, какая часть прибыли остается в бизнесе. Именно этот налог играет очень существенную роль в стимулировании предпринимательской деятельности.
Вступление в тему.
Прибыль для целей данного налога, как правило, определяется как доход от деятельности предприятия или частного предпринимателя за минусом суммы расходов и различных скидок, устанавливаемых государством. Государство определяет и все виды расходов, напрямую не связанных с производственной деятельностью, не облагаемые налогом на прибыль. Например, расходы на обучение и переподготовку кадров, расходы на благотворительность, платежи в пенсионные фонды и пр.
В некоторых странах на определенный период уменьшается или вообще отменяется налог на прибыль новых компаний. Обратите особое внимание на раздел налогового законодательства, в котором прописаны правила взимания налога на прибыль. Тщательно изучите все возможные льготы и скидки. Грамотно используя эти возможности (естественно при помощи бухгалтера), вы, на совершенно законных основаниях, можете существенно увеличить свои доходы.
Кстати, здесь и проявляется уровень вашего бухгалтера. Хороший бухгалтер сможет дать вам очень много рекомендаций, как оптимизировать налоговые платежи и существенно их сократить. Ставки по налогу на прибыль в разных странах разные и колеблются в довольно широких пределах – от 5 до 45%. В большинстве стран базовая ставка налога постоянная и не зависит от размера прибыли. Но в некоторых странах используется прогрессивный метод начисления налога на прибыль. Теперь вы имеете общие представления об этом налоге.
Как начисляется налог на прибыль.
Ну а теперь давайте разберем, как он начисляется. Прежде всего, замечу, что принцип начисления налога на прибыль практически одинаков во всех развитых странах и отличается только ставкой налога и небольшими нюансами. Налог на прибыль определяется по формуле:
НП = БН * СН
Где: БН – налоговая база за отчетный период (для расчетов можно использовать просто прибыль);
СН – ставка налога в %;
Налоговая база или прибыль определяется как сумма доходов, уменьшенная на величину расходов. Все доходы бизнеса делятся на облагаемые налогом доходы и необлагаемые налогом на прибыль доходы. Перечень доходов, не облагаемых налогом можно найти в налоговых кодексах или законах. Но можно перечень самых ходовых, не облагаемых налогом доходов, просто узнать у бухгалтера. Все доходы, которые там не упомянуты, автоматически облагаются налогом на прибыль.
Доходы — это выручка по основному виду деятельности бизнеса (доходы от реализации), а также суммы, полученные от прочих видов деятельности. Например, от сдачи имущества в аренду, проценты по , поступления от продажи недвижимости или основных средств и прочие доходы. Т.Е. все поступающие в бизнес средства являются доходами. При налогообложении прибыли все доходы учитываются без и акцизов. Сумма дохода должна быть документально подтверждена. Доходы определяются на основании накладных или других документов, подтверждающих полученные налогоплательщиком доходы, и документов налогового учета.
Расходы, учитываемые при расчете налога на прибыль.
Расходы — это обоснованные и документально подтвержденные затраты бизнеса. Они могут быть разделены на расходы, связанные с производством и реализацией (зарплата сотрудников, покупка сырья и материалов, амортизация основные средств и пр.), и на расходы, не связанные непосредственно с производством — непроизводственные расходы (судебные и арбитражные издержки, расходы на связь, расходы на подготовку и переподготовку кадров и пр.). Кроме того, существует перечень расходов, которые нельзя учитывать по налогообложению прибыли. Это, в частности, взносы в уставный капитал, погашение кредитов и пр. (для разных стран они могут быть разными). Расходы подразделяются на расходы, которые уменьшают и не уменьшают налогооблагаемую прибыль. Перечень расходов, которые не учитываются при расчете налога на прибыль, можно найти в налоговых кодексах, законах или у бухгалтера.
Чтобы расход учитывался при расчете налога на прибыль, требуется выполнение следующих условий:
1) сумма расхода должна быть документально подтверждена. Недочеты в оформлении документов нередко становятся основанием для отказа в признании расхода в налоговых органах.
2)расход должен быть экономически обоснован и направлен на получение дохода бизнесом. Например, если мебельный магазин купит обеденный сервиз, то налоговые органы могут заявить, что такая покупка не связана с деятельностью, направленной на получение дохода. И в итоге отказать в признании расхода.
3)Непроизводственные расходы должен быть перечислены в перечне законодательно принятых расходов, уменьшающих базу налогообложения. Например, если бизнес оплатит своим сотрудникам вечер развлечения, то он не сможет признать расходы на него в налоговых органах, т.к. эти расходы не учитываются в перечне законодательно принятых расходов (пример совершенно произволен).
Налоговый период. Отчетный период.
И еще на одну составляющую налогообложения я хочу обратить ваше внимание. Это налоговый период и отчетный период. Налоговый период это время, по окончании которого определяется налоговая база и исчисляется сумма налога, подлежащая уплате.
Обычно, в большинстве стран налоговым периодом по налогу на прибыль является календарный год. Налоговый период может состоять из одного или нескольких отчетных периодов.
Отчетный период — это временной промежуток, по истечении которого налогоплательщики обязаны предоставить в налоговый орган налоговую отчетность, по итогам которой уплачиваются авансовые платежи. В зависимости от размера бизнеса, рода его деятельности и вида налогообложения, отчетный период может быть месяц, два месяца или квартал.
И так, мы в общих чертах разобрались с налогом на прибыль. Как видите, все гораздо проще, чем многие думают.
В следующих статьях остановимся на других налогах, наиболее часто встречающихся в практической деятельности предпринимателя в малом бизнесе.
Кому интересна эта тема, следите за обновлениями сайта.
Понятие налога на прибыль
Согласно действующему законодательству, в частности Налоговому Кодексу РФ, под налогом на прибыль понимается прямой налог, который взимается с организаций, являющихся коллективными субъектами, и относится к обязательным платежам федерального уровня, но зачисляется во все бюджеты страны. Его величина прямо коррелирует с объемом конечного финансового результата деятельности хозяйствующего субъекта.
Замечание 1
Данный налог начисляется на прибыль, получаемую организацией по итогам отчетного периода. Прибыль, в свою очередь, определяется как разница между доходами и расходами.
Объектом налогообложения выступает прибыль организации, Его же основные плательщики – субъекты – представлены на рисунке 1.
Рисунок 1. Плательщики налога на прибыль. Автор24 - интернет-биржа студенческих работ
Не являются субъектами налогообложения по налогу на прибыль те налогоплательщики, которые:
- применяют специальные налоговые режимы (ЕНДВ, УСН, ЕСХН);
- являются участниками проекта «Инновационный центр «Сколково»;
- являются плательщиками налога на игорный бизнес.
Сама по себе обязанность уплаты налога на прибыль появляется лишь тогда, когда имеется объект налогообложения, то есть в тех случаях, когда хозяйствующий субъект извлекает прибыль из своей деятельности. В том же случае, когда вместо прибыли организация терпит убытки, а объект налогообложения попросту отсутствует, оснований для уплаты налога на прибыль нет.
Объект налогообложения
Итак, объектом налогообложения по налогу на прибыль выступает сама прибыль, получаемая организацией в результате осуществления ею финансово-хозяйственной деятельности. При этом, в зависимости от разнообразия категорий налогоплательщиков, в качестве прибыли для целей налогообложения могут выступать различные категории доходов.
Так, например, для российских организаций прибылью, подлежащей налогообложению, выступает величина доходов, уменьшенная на величину расходов. В то же время для иностранных организаций, согласно действующему в России законодательству, налогооблагаемой прибылью считается величина всех доходов, полученных ею на территории РФ.
Доходы в общем виде представляют собой выручку от реализации (то есть выручку организации, получаемую ей от основного вида деятельности), а также выручку, полученную в результате прочих видов деятельности, не являющихся основными. Для целей налогообложения прибыли все доходы принимаются к чету без акцизов и НДС.
Основанием для признания доходов выступают: первичные документы; иные документы, подтверждающие получение дохода налогоплательщиком; документы налогового учета.
Под расходами принято понимать документально подтвержденные и обоснованные затраты хозяйствующего субъекта. Все расходы хозяйствующего субъекта делятся на две большие группы:
- расходы, связанные с производством и реализацией;
- внереализационные расходы.
К числу первых относятся расходы, необходимые непосредственно для организации процесса производства и сбыта продукции, работ или услуг. К ним относятся расходы на оплату труда сотрудников предприятия, приобретение сырья и материалов, амортизационные отчисления и т.п.
Внереализационные расходы напрямую не связаны с процессами производства и сбыта продукции. К ним относятся судебные сборы, отрицательные курсовые разницы и пр.
Замечание 2
Основанием для признания расходов при расчете величины налогооблагаемой прибыли служат реально понесенные хозяйствующим субъектом в отчетном периоде, документально подтвержденные и обоснованные затраты.
Порядок расчета налога на прибыль
Для того, чтобы рассчитать величину налога на прибыль предприятия, налогоплательщику необходимо точно знать, какие доходы и расходы могут быть признаны в отчетном периоде. Для определения дат, на которые могут быть признаны доходы и расходы для целей налогообложения, существует два метода: кассовый метод и метод начисления.
Кассовый метод предполагает, что доходы и расходы признаются в соответствии с датой фактического поступления денежных средств и фактической оплаты расходов.
Метод начисления предполагает, что даты признания расходов и доходов не зависят от даты реального поступления доходов и фактической оплаты расходов. При данном методе доходы и расходы признаются в том налоговом периоде, к которому они относятся, то есть в котором они имели место быть.
Рассмотри порядок расчета на прибыль более подробно. Для того, чтобы определить величину налога на прибыль организации, прежде всего, необходимо определить налоговую базу. Налоговая база представляет собой прибыль хозяйствующего субъекта, подлежащую налогообложению. Методика определения величины налоговой базы представлена на рисунке 2.
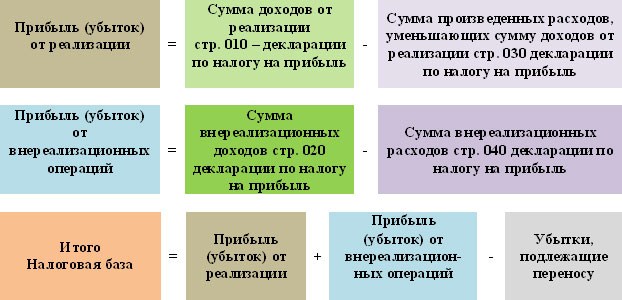
Рисунок 2. Порядок расчета налоговой базы. Автор24 - интернет-биржа студенческих работ
Расчет налоговой базыпроизводится нарастающим итогом с начала налогового периода, соответствующего одному календарному году. Иначе говоря, налоговая база определяется в течение периода с 1 января по 31 декабря текущего года, после чего расчет налоговой базы начинается с нуля.
Общая формула расчета налога на прибыль представлена на рисунке 3.
Рисунок 3. Формула расчета налога на прибыль. Автор24 - интернет-биржа студенческих работ
Таким образом, величина налога на прибыль определяется путем умножения налоговой базы на ставку налога.
В соответствии с действующим законодательством стандартная ставка налога на прибыль в России составляет 20%. При этом 2 % уплачивается в федеральный бюджет, а 18% - в бюджет субъекта Российской Федерации. Для 2017-2020 гг. эти пропорции составляют 3% и 17% соответственно.
Пример расчета налога на прибыль
Приведем пример расчета величины налога на прибыль, подлежащего уплате в бюджет. Предположим, что деятельность компании ООО «ХХХ» по итогам 2017 года характеризуется следующими показателями:
- Доходы от реализации – 2000 000 руб.
- Расходы, уменьшающие доходы от реализации – 1 050 000 руб.
- Внереализационные доходы – 25 000 руб.
- Внереализационные расходы – 48 000 руб.
Опираясь на представленную выше формулу, определим величину налога на прибыль ООО «ХХХ»
Прежде всего, произведем расчет величины налогооблагаемой базы:
Налогооблагаемая база = 2000000 - 1050000 + 25000 - 48000 = 927000 руб.
Налог на прибыль = 927000 · 20% = 185400 руб.
Таким образом, величина налога на прибыль ООО «ХХХ» по итогам 2017 года составляет 927 тыс. руб.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации