
Начислены дивиденды учредителям из прибыли. Организация получила дивиденды от другой организации
В конце марта организации подводят итоги работы за год. У бухгалтеров ООО и АО появляется – дивиденды в АО и доли распределенной прибыли в ООО – их нужно начислить, выплатить, отразить в учете, и заплатить с них НДФЛ.
Под «дивидендами» принято понимать выплаты вознаграждения владельцам акций. Однако НК, в ст.43 приравнивает к дивидендам и доли распределенной прибыли, которые получают участники ООО.
Поэтому в статье будут рассмотрены особенности учета, которые характерны как для АО, так и ООО: когда появляется право на выплату дивидендов, какими документами нужно оформлять выплату дивидендов, как отразить начисление дивидендов в учете, как отразить выплату дивидендов, начисление и уплата НДФЛ с суммы дивидендов, отражение дивидендов и НДФЛ с них в формах 2-НДФЛ и 6-НДФЛ.
1 . Когда появляется право выплаты дивидендов акционерам АО и доли прибыли участникам ООО
2. Право на получение доли прибыли участниками ООО
3. Как оформить выплату дивидендов в АО и прибыли в ООО?
4. Как отразить начисление дивидендов в учете?
5. Как отразить выплату дивидендов акционерам?
6. Сроки и порядок учета выплаты долей прибыли участникам ООО
7. Начисление и выплата дивидендов в 1С версии 8.3
8. НДФЛ с суммы дивидендов : начисление и уплата
9. Начисленные дивиденды в 6-НДФЛ
10. Отражение дивидендов в 2-НДФЛ
Если вы предпочитаете смотреть видео — самое важное по теме вы найдете в видеоуроке:
А теперь, более подробно пройдем по всем пунктам плана статьи.
1. Когда появляется право выплаты дивидендов акционерам АО
Основные нормативные документы:
- Федеральный закон от 26.12.1995 № 208-ФЗ «Об акционерных обществах»
- Федеральный закон от 08.02.1998 № 14-ФЗ «Об обществах с ограниченной ответственностью»
- НК, часть II
АО и ООО могут выплачивать дивиденды и доли от прибыли по итогам работы за первый квартал, полугодие, девять месяцев и год.
Рассмотрим право выплаты дивидендов в АО. Единственное основание для выплаты дивидендов владельцам обычных и привилегированных акций – протокол общего собрания акционеров . Именно на таком собрании принимается решение о том, будут ли вообще выплачиваться дивиденды акционерам или нет.
Есть еще и законодательные ограничения на выплату дивидендов, они приведены в ст.43 закона № 208-ФЗ.
Очень интересна судебная практика по вопросам права на выплату и получение дивидендов. Из нее следуют важные выводы о правах АО и акционеров.
| Вывод | Постановление арбитражного суда |
| АО может принимать решение о выплате дивидендов, а может и не принимать. Поскольку выплата дивидендов – это право, а не обязанность АО. | Постановление ФАС Восточно-Сибирского округа от 01.09.2009 N А33-9804/08
Постановление ФАС Московского округа от 25.03.2009 N КГ-А40/1851-09 |
| Право требования выплаты дивидендов появляется у акционеров только тогда, когда есть решение общего собрания акционеров об их выплате. А если такого решения нет, то требовать дивиденды через суд акционер не может | Постановление Пленума ВАС РФ от 18.11.2003 N 19
Определение Конституционного Суда РФ от 17.01.2017 N 1-О |
| Если в повестке общего собрания акционеров нет вопроса о размере дивидендов, акционер не может включить такой вопрос в повестку собрания | Постановление ФАС Московского округа от 29.10.2008 N КГ-А40/8386-08-П-Б |
В протоколе должны быть определены :
- размер дивидендов по каждой категории акций
- форма выплаты (денежная или неденежная)
- порядок выплаты дивидендов в неденежной форме
- дата, на которую будет определен список акционеров
2. Право на получение доли прибыли участниками ООО
Доля прибыли, которая должна быть распределена между участниками ООО определяется общим собранием его участников . Решение участников должно быть записано в протоколе собрания.
В протоколе достаточно зафиксировать сумму чистой прибыли, которая будет выплачена участникам. А само распределение прибыли происходит:
- пропорционально долям участников (абз.1 п.2 ст.28 закона № 14-ФЗ)
- на основании устава, если в нем определен другой порядок распределения прибыли (абз.2 п.2 ст.28 закона № 14-ФЗ)
Также нужно помнить, что ст.29 закона № 14-ФЗ определены ситуации, в которых ООО не может распределять прибыль между своими участниками.
3. Как оформить выплату дивидендов в АО и прибыли в ООО?
Больших различий между АО и ООО нет. Но есть отдельные нюансы.
После того, как прошло собрание акционеров, не позднее трех рабочих дней после его окончания должен быть оформлен протокол. Обязательные реквизиты протокола общего собрания акционеров:
- дата составления
- номер
- место и дата проведения собрания
- председатель и секретарь собрания
- общее количество голосов, которые есть у владельцев голосующих акций
- количество голосов у тех, кто принимал участие в собрании
- повестка дня
- вопросы, по которым проводилось голосование и результаты голосования
- принятые решения, в том числе и о размере дивидендов
- подписи учредителей
На основании протокола выпускается приказ по организации , который должен обеспечить выплату дивидендов. Основание для приказа – протокол общего собрания акционеров или выписка из него.
Итак, как же правильно оформить выплату дивидендов?
Последовательность документов:
- протокол (в двух экземплярах)
- приказ
Если в протоколе нет решения о выплате дивидендов, то приказ делать не нужно.
Как оформить выплату долей распределенной прибыли в ООО? На основании протокола или решения общего собрания участников, в ООО выпускают приказ . В приказе указывается только сумма чистой прибыли , которую нужно выплатить.
На основании приказа бухгалтер делает расчет: определяет сумму, которую нужно выплатить каждому из участников ООО. За базу распределения надо брать доли участников или тот порядок, который определен уставом.
Расчет оформляется бухгалтерской справкой .
4. Как отразить начисление дивидендов в учете?
Источник выплаты дивидендов и долей прибыли – чистая прибыль, которая определяется по данным бухгалтерской отчетности АО и ООО.
Для учета чистой прибыли Планом счетов (приказ Минфина от 31.10.2000 № 94н) предусмотрен счет 84 «Нераспределенная прибыль (непокрытый убыток).
«Вторая» сторона проводки:
- счет 75, если акционер (участник) не сотрудник организации
- счет 70, когда дивиденды нужно выплатить работнику
Бухгалтерские проводки на дивиденды, таким образом, получатся следующие:
Дт 84 – Кт 70 (75)
5. Как отразить выплату дивидендов акционерам?
После того, как дивиденды начислены, их нужно выплатить.
Законами установлены разные сроки и правила выплат для АО и ООО.
Законом № 208-ФЗ в п.6 ст.42 установлены сроки выплаты дивидендов :
- 10 рабочих дней для номинального держателя акций и доверительного управляющего, который является профессиональным участником рынка ценных бумаг. Оба должны быть зарегистрированы в реестре акционеров
- 25 рабочих дней другим лицам, которые зарегистрированы в реестре
Кто такие номинальные держатели акций и доверительные управляющие?
Номинальный держатель акций – депозитарий, на лицевом счете которого учитываются права на принадлежащие другим лицам ценные бумаги.
Доверительный управляющий – профессиональный участник рынка ценных бумаг, которому были переданы ценные бумаги, в нашем случае акции. Доверительный управляющий ведет учет ценных бумаг и соблюдает все права и обязанности, которые связаны с такими бумагами.
Если говорить простыми словами, номинальные держатели акций и доверительные управляющие – это, своего рода, посредники между АО и владельцами акций. Таким «посредникам» выплаты дивидендов нужно проводить раньше, чем всем остальным акционерам.
Дивиденды могут быть перечислены :
- на банковские счета (физических и юридических лиц)
- почтовым переводом только физическим лицам, когда нет информации о банковском счете
Перечисление дивидендов отражается в учете проводками:
- физическим лицам, с которых удержан НДФЛ
Дт 70 (75) – Кт 51 на сумму дивидендов за минусом НДФЛ
Дт 70 (75) – Кт 68 на сумму НДФЛ
- юридическим лицам
Дт 75 – Кт 51 на всю сумму дивидендов
Обратите внимание, что в ст.42 закона № 208-ФЗ не предусмотрена выплата дивидендов наличными деньгами через кассу организации.
Подробнее про расчет и удержание НДФЛ будет рассказано ниже.
6. Сроки и порядок учета выплаты долей прибыли участникам ООО
Срок выплаты доли прибыли может быть определен в уставе. Но он не может превышать 60 дней со дня принятия решения о распределении прибыли (ст.28 закона № 14-ФЗ). Когда в уставе не прописан срок выплат, то также действует правило шестидесяти дней.
Выплата долей распределенной прибыли может проводиться как безналичными переводами на расчетные счета, так и наличными деньгами через кассу организации.
Если предполагается выплата из кассы, то нужно помнить о том, что согласно п.2 Указаний ЦБ РФ № 3073-У от 07.10.13 «Об осуществлении наличных расчетов», на выплату долей распределенной прибыли не может быть израсходована текущая выручка , которая поступила в кассу за проданные товары, работы, услуги. Наличные деньги нужно сначала получить в банке, а только потом выдавать участникам ООО.
Бухгалтерские проводки при выплате долей распределенной прибыли между участниками:
- физическим лицам, с которых удерживается НДФЛ
Дт 70 (75) – Кт 50 (51) на сумму дивидендов за минусом НДФЛ
Дт 68 – Кт 51 на сумму НДФЛ
- юридическим лицам
Дт 75 – Кт 50 (51) на всю сумму дивидендов
7. Начисление и выплата дивидендов в 1С версии 8.3
О том как правильно отразить в учете начисление и выплату дивидендов с помощью программы 1С версии 8.3 показано в нашем видео.
8. НДФЛ с суммы дивидендов: начисление и уплата
Организация, которая выплачивает дивиденды, обязана начислить и уплатить в бюджет НДФЛ с суммы выплаченных дивидендов. Другими словами – АО и ООО выступают налоговыми агентами по НДФЛ . Такая обязанность следует из п.3 ст.214 НК.
Налоговая ставка по НДФЛ для резидентов составляет 13% (п.1 ст.224 НК), для нерезидентов – 15%. Налоговые вычеты при расчете суммы НДФЛ не применяются (п.3 ст.210 НК).
Удержание НДФЛ, согласно п.4 ст.226, происходит на дату выплаты дивидендов. Это значит, что проводка:
Дт 75 (70) – Кт 68
выполняется в день выплаты дивидендов.
А вот сроки перечисления НДФЛ в бюджет у ООО и АО отличаются.
С ООО все просто: удержанный НДФЛ нужно перечислить в день выплаты дивидендов или на следующий день после выплаты (п.6 ст.226 НК).
С АО немного сложнее. Согласно п.4 ст.226.1 НК, российская организация, которая выплачивает доходы по своим ценным бумагам, является налоговым агентом.
Налоговый агент в рамках п.9 ст.226.1 должен уплатить удержанный НДФЛ в течение месяца . Отсчет начинается с наиболее ранней из дат :
- дата окончания налогового периода;
- дата выплаты денежных средств;
- дата окончания срока действия договора, на основании которого АО выплачивает дивиденды физ.лицу, причем во внимание нужно брать договор, последний по дате начала действия.
На этом обязанности организации, которая выплатила дивиденды и доли распределенной прибыли не заканчиваются. Выплаченные дивиденды нужно отразить в качестве дохода в справках по формам 2-НДФЛ и 6-НДФЛ.
9. Начисленные дивиденды в 6-НДФЛ
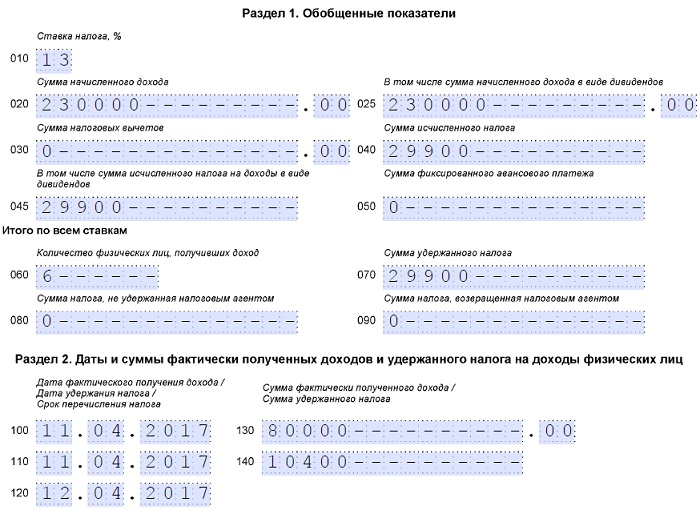
В каких строках 6-НДФЛ отражаются начисленные дивиденды ?
В строке 020 вместе со всеми начисленными доходами, отдельно выделяются в строке 025.
Строки для отражения суммы НДФЛ :
- 040, по этой строке НДФЛ с дивидендов показывается вместе с НДФЛ от других доходов
- 045, в этой строке выделяется НДФЛ только с дивидендов
В справке по форме 6-НДФЛ должны быть указаны:
- дата получения дивидендов (стр.100)
- дата удержания налога (стр.110), даты по строкам 100 и 110 будут совпадать
- дата перечисления НДФЛ в бюджет (стр.120), о сроках перечисления было написано в предыдущем разделе
Для АО и ООО порядок отражения дивидендов и долей распределенной прибыли в 6-НДФЛ одинаковый.
Давайте рассмотрим пример выплаты дивидендов :
ООО в марте 2017 года распределило дивиденды за 2016 год. 28.03.2017 была выплачена 1-я часть распределенной суммы - 150 000 руб. 11.04.2017 был выплачен остаток - 80 000 руб.
Отражение начисленных дивидендов и НДФЛ в 6-НДФЛ в первом квартале :

6-НДФЛ за первое полугодие будет выглядеть так:
Теперь вы знаете, как отразить выплату дивидендов в расчете 6-НДФЛ. Но отчетность по данному налогу этой формой не ограничивается.
10. Отражение дивидендов в 2-НДФЛ
Справка по форме 2-НДФЛ выдается организацией по заявлению работника, в ней отражаются все доходы, вычеты и сумма удержанного налога.
Форма справки и порядок заполнения утверждены Приказом ФНС России № ММВ-7-11/485@ от 30.10.2015. А коды видов доходов и вычетов – Приказом Минфина РФ № ММВ-7-11/387@ от 10.09.2015.
Для отражения дивидендов в справке 2-НДФЛ, нужно использовать код 1010 .
Как и в случае с 6-НДФЛ, правила заполнения для АО и ООО одинаковые.
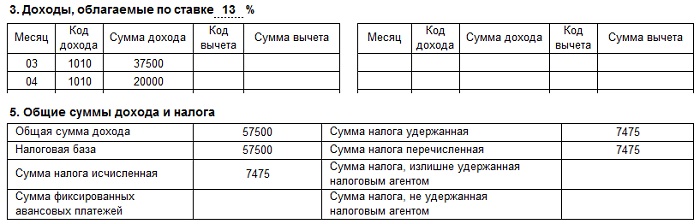
Данные примера выплаты дивидендов из предыдущего пункта дополним следующими условиями: распределенная сумма была выплачена четырем участникам ООО в равных долях. Значит, каждый из участников получил:
28.03.2017 по 37500 рублей (НДФЛ 4875 рублей)
11.04.2017 по 20000 рублей (НДФЛ 2600 рублей)
Один из участников в 2018 году попросит справку 2-НДФЛ для предъявления в налоговую. Эта справка в части выплаченных дивидендов будет иметь следующий вид:
Сам по себе бухгалтерский учет начисления и выплаты дивидендов, а также удержания и перечисления НДФЛ несложный. Самое главное, чтобы у вас, как у бухгалтера, были все необходимые документы, которые подтверждают правомерность выплат .
Делитесь в комментариях своими историями и, конечно, задавайте вопросы.
Как отразить выплату дивидендов в учете и удержать НДФЛ
При всем многообразии материалов на нашем сайте мы пока обошли вниманием важную и нужную тему – начисление дивидендов учредителям (акционерам) организации. Ведь конечной целью любой предпринимательской деятельности является получение прибыли. Замечательно, когда эта цель достигнута в полном объеме, компания функционирует успешно, а собственники могут насладиться результатами своего труда. Но как отразить факт начисления дивидендов и НДФЛ с этих доходов в программе 1С: Бухгалтерия предприятия 8 редакции 3.0? Давайте рассмотрим эту ситуацию на практических примерах.
Дивиденды сотрудникам организации
Для начисления дивидендов и удержания НДФЛ с данных доходов переходим на вкладку «Операции» и выбираем пункт «Операции, введенные вручную».
Создаем новый документ и добавляем проводку между счетами 84.01 и 70, т.к. речь идет об учредителях (акционерах), являющихся сотрудниками организации. В качестве даты документа указываем дату принятия решения о распределении чистой прибыли собранием учредителей.
Также необходимо добавить в документ проводки по удержанию НДФЛ с сумм дивидендов.
Но для того, чтобы налог был отражен в формах 2-НДФЛ и 6-НДФЛ, данных проводок недостаточно, нужно создать еще один документ, формирующий движения по регистрам учета НДФЛ. Переходим в раздел «Зарплата и кадры» и выбираем пункт «Все документы по НДФЛ».
Создаем для каждого сотрудника-учредителя документ «Операция учета НДФЛ».
В шапке документа выбираем организацию и сотрудника. В поле «Дата операции» нужно указать дату выплаты дивидендов.
Заполняем вкладку «Доходы».
И вкладку «Удержано по всем ставкам».
Внимательно вводите информацию об удержанном налоге, т.к. именно по данным этой вкладки будет заполняться 2 раздел формы 6-НДФЛ.
Дата получения дохода в данном случае – это дата выплаты дивидендов, а срок перечисления налога – «Не позднее следующего за выплатой дохода дня». Сумму выплаченного дохода указываем без вычета НДФЛ.
Также на обеих вкладках есть колонка «Включать в декларацию по прибыли». Эта галочка должна быть установлена, если регистрируются дивиденды, выплачиваемые АО. В этом случае сведения о начисленных суммах и удержанном налоге НЕ будут включены в форму 2-НДФЛ, а найдут своё отражение в декларации по налогу на прибыль.
Проводим и закрываем документ. Остается только выплатить дивиденды, и здесь есть важный нюанс. Несмотря на то, что учредители являются сотрудниками организации, и начисления отражены на счете 70, они не должны быть включены в ведомости на выплату зарплаты. Соответственно, списание с расчетного счета или выдачу наличных из кассы нужно отражать с видом операции «Прочее списание» («Прочий расход»).
Дивиденды учредителям (акционерам), не являющимся сотрудниками организации
В том случае, если необходимо начислить дивиденды физическим лицам, не являющимся сотрудниками данной организации, порядок действий в 1С: Бухгалтерии будет аналогичным, изменения затронут только используемые счета учета: в данном случае начислять дивиденды и удерживать НДФЛ мы будем в корреспонденции со счетом 75.02, а не 70.
Проводки будут выглядеть следующим образом.
Обратите внимание, что в качестве аналитики на счете 75.02 используется справочник «Контрагенты», а не справочник «Физические лица», как на счете 70.
Для отражения информации о дивидендах в отчетных формах по НДФЛ заполняем документ «Операция учета НДФЛ», расположенный на вкладке «Зарплата и кадры» - «Все документы по НДФЛ». Но для работы с данным документом учредителя нужно будет добавить в справочник «Физические лица», т.к. мы не можем зафиксировать удержание НДФЛ с контрагента.
В качестве даты операции также указываем дату выплаты дивидендов. Аналогичным образом заполняем вкладку «Доходы»
и вкладку «Удержано по всем ставкам».
Проводим документ и регистрируем выплату дивидендов. В данном случае, как и в предыдущем примере, создаем списание с расчетного счета или выдачу наличных с видом операции «Прочее списание» («Прочий расход»), но в качестве корреспондирующего счета указываем 75.02.
Давайте дружить в
По итогам финансового года предприятие согласно действующему законодательству может принять решение о выплате учредителям дивидендов из полученной чистой прибыли. С порядком начисления дивидендов и с проблемами, связанными с их налогообложением, мы уже знакомили наших читателей. О том, как начислить и выплатить дивиденды в "1С:Бухгалтерии 8" рассказывают специалисты Внедренческого центра Сарычева.
Основанием для отражения начисления дивидендов в бухгалтерском учете будут - протокол собрания учредителей и бухгалтерская справка-расчет начисленных каждому из собственников сумм.
Учредителями предприятия могут быть как юридические лица, так и физические, в том числе - работники организации. Учет дивидендов в "1С: Бухгалтерии 8" будет зависеть от квалификации получателя дохода и от того, выплачивались ли в организации промежуточные дивиденды по итогам каждого квартала.
Организация как налоговый агент обязана с выплачиваемых сумм удержать налоги: на прибыль с дивидендов, начисленных юридическим лицам, и НДФЛ с дивидендов, начисленных физическим лицам. При этом ставка налога 9 % применяется, если обе стороны являются резидентами РФ, а ставка 15 % и 30 % - если какая-либо из сторон не является российской организацией или получатель дохода - физическое лицо нерезидент РФ.
Следует помнить, что налоговым агентом по уплате налогов с дивидендов является только российская организация. Если налогоплательщик получает дивиденды от источника за пределами РФ, то он обязан самостоятельно рассчитать и уплатить соответствующую сумму налога.
Дивиденды не облагаются ЕСН согласно пункту 1 статьи 236 НК РФ, взносами в ФСС РФ и взносами на обязательное пенсионное страхование (п. 2 ст. 10 Федерального закона от 15.12.2001 № 167-ФЗ "Об обязательном пенсионном страховании в Российской Федерации").
Начисление дивидендов работникам организации
В "1С:Бухгалтерии 8" начисление дивидендов работникам организации по итогам финансового года или квартала целесообразно начать с введения нового вида начисления "Дивиденды" в "План вида расчетов" меню "Операции" (см. рис. 1).
Рис. 1. Заполнение справочника "Начисления организации"
В поле "Наименование" указывается название начислений "Дивиденды работникам организации". В поле "НДФЛ" из справочника "НДФЛ доходы" выбирается вид дохода с кодом 1010 "Дивиденды, с учетом ст. 214 НК РФ". В поле "ЕСН" - указывается, что данный вид начислений "Не является объектом налогообложения, согласно п. 3 ст. 236 НК РФ". В поле "ФСС" - "Не облагается".
Затем в справочнике "Способы отражение зарплаты в регламентированном учете" (Поле документа "Отражение в бухучете") - при помощи кнопки - указываются бухгалтерские проводки по начислению дивидендов для работников конкретной организации. Бухгалтерский учет: Дебет 84/01 Кредит 70. Счета налогового учета остаются пустыми, так как дивиденды, выплачиваемые за счет чистой прибыли, не признаются расходами организации по налогу на прибыль.
Непосредственное начисление дивидендов работникам в программе будет осуществляться при помощи документа "НДФЛ и ЕСН: доходы и налоги" (меню "Зарплата" -> "Учет НДФЛ и ЕСН" -> "Ввод доходов и налогов НДФЛ и ЕСН") (см. рис. 2).
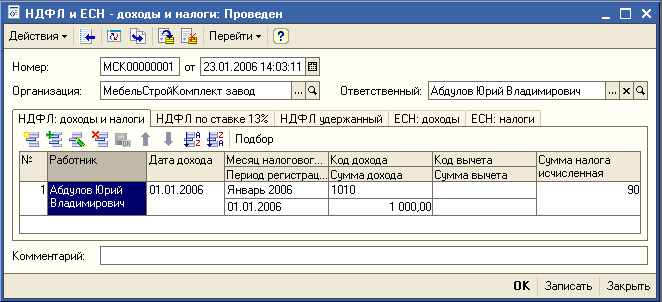
Рис. 2. Начисление дивидендов учредителю, являющемуся резидентом РФ (ставка НДФЛ - 9%).
Данные о сумме начисленных дивидендов и удержанных налогов с них, внесенные в этот документ, найдут свое отражение в налоговых карточках 1-НДФЛ и 2-НДФЛ.
Документ заполняется по каждой из организации на дату начисления дивидендов.
При помощи кнопки из списка сотрудников выбирается получатель дохода, в поле "Дата дохода" указывается день начисления дивидендов - обычно он совпадает с датой протокола собрания учредителей. "Месяц налогового периода" и "Период регистрации" заполнятся автоматически на основании введенной "Даты дохода". В поле "Код дохода" выбирается код 1010 - дивиденды.
Сумма причитающихся дивидендов указывается в поле "Сумма дохода". "Сумма налога исчисленная" программа посчитает автоматически по ставке 9 % или 30 % на основании данных о гражданстве, указанных в справочнике "Физические лица" по выбранному нами работнику (резидент/нерезидент РФ).
Закладка "НДФЛ удержанный" заполняется, когда даты начисленного и удержанного налога совпадают, а в "Ученой политике организации по персоналу" (меню "Учетная политика") не определенно одновременное исчисление и удержание НДФЛ. Если данные на закладке "НДФЛ удержанный" не заполнены, то датой удержания НДФЛ (и отражения этих данных в карточке 1-НДФЛ) станет день выплаты дивидендов сотруднику через кассу или банк.
Проведение документа при помощи кнопки внесет данные о дивидендах, а также начисленном и удержанном налоге в Раздел 4 "Расчет налоговой базы и налога на доходы физического лица от долевого участия в деятельности организации" карточки 1-НДФЛ (меню "Зарплата" -> "Учет НДФЛ и ЕСН" -> "Налоговая карточка 1-НДФЛ")
Для того чтобы суммы начисленных работнику дивидендов и НДФЛ нашли отражение на счетах бухгалтерского учета необходимо создать документ "Отражение зарплаты в регламентном учете" в меню "Зарплата" (см. рис. 3).

Рис. 3. Заполнение проводок по начислению дивидендов.
В этом документе при помощи кнопки автоматически заполняется только сумма исчисленного НДФЛ на основании документа "НДФЛ и ЕСН: доходы и налоги" за этот же период.
Сама сумма дивидендов вносится вручную, путем выбора при помощи кнопки проводок Д84/01-К70 из соответствующего справочника. Счета налогового учета остаются пустыми (см. рис. 3).
Дивиденды учредителям, не являющимися работниками
Суммы дивидендов юридическим лицам или физическим лицам, не являющимися работниками организации, а также удержанные налоги начисляются при помощи документа "Операция (бухгалтерский и налоговый учет)" меню "Проводки" (см. рис. 4).

Рис. 4. Начисление дивидендов учредителям: ООО "Электротовары" - в сумме 10 000 руб. и Любимову О.М. - в сумме 2 000 руб.
Необходимые проводки по бухгалтерскому учету указываются вручную:
Дебет 84.01 Кредит 75.02 - на сумму начисленных дивидендов; Дебет 75.02 Кредит 68.04.02 - на сумму налога на прибыль, удержанного налоговым агентом; Дебет 75.02 Кредит 68.01 - на суммы НДФЛ с дивидендов.
Для того, чтобы начисленный налог на доходы с выплат физическим лицам, не являющимися работниками организации, был отражен в справке 2-НДФЛ, необходимо отразить суммы дивидендов также в документе "Корректировка записей в регистре накопления" (см. рис. 5).
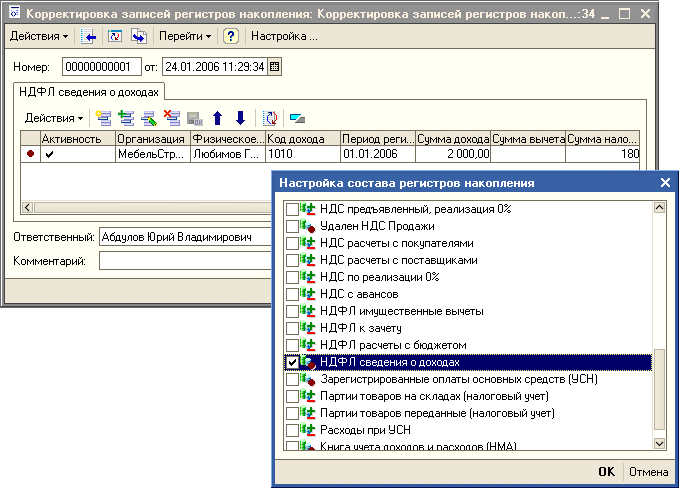
Рис. 5. Отражение в документе "Корректировка записей регистра накопления" сведений о начисленных дивидендах.
При помощи кнопки "Настройка" форма документа настраивается для корректировки регистра "НДФЛ сведения о доходах". Дальнейший принцип заполнения совпадает с рассмотренным нами выше заполнением документа "НДФЛ и ЕСН: доходы и налоги".
Отчетность по выплаченным дивидендам
Все операции по распределению прибыли организации отражаются в отчетности того периода, в котором эти операции фактически произошли, то есть в котором состоялось собрание учредителей, принявшее решение о выплате дивидендов. При этом вступительный показатель нераспределенной прибыли не корректируется. Факт начисления дивидендов достаточно отразить только в пояснительной записке. То есть, например, выплата дивидендов в январе 2006 года за 2005 год будет отражена в годовой отчетности за 2006 год и в пояснительной записке к бухгалтерской отчетности за 2005 год.
Начисление дивидендов отражается в Отчете об изменениях капитала (меню "Отчеты" -> "Регламентированные отчеты" -> "Бухгалтерская отчетность" -> "Форма № 3") по строке 103 "Дивиденды" как величина, объясняющая уменьшение показателя нераспределенной прибыли в балансе организации между вступительной и заключительной датами периода, в котором было принято решение о выплате дивидендов. При нажатии на кнопку в отчет автоматически вносятся данные по дивидендам, отраженные в документах "Операция (бухгалтерский и налоговый учет)" и "Отражение зарплаты в регламентном учете".
Кроме того, суммы дивидендов, выплаченным учредителям - физическим лицам, необходимо отразить в Справке о доходах физических лиц по форме 2-НДФЛ (меню "Зарплата" -> "Учет НДФЛ и ЕСН" -> "Налоговая карточка 2-НДФЛ").
Этот отчет заполняется автоматически при помощи кнопки "Заполнить" по всему списку сотрудников. После проведения документа при необходимости можно распечатать Справку (кнопка "Печать") и выгрузить ее на дискету для передачи в налоговую инспекцию (кнопка "Получить файл на диск").
Дивиденды, уплаченные юридическим лицам, найдут свое отражение на Листе 3 декларации по налогу на прибыль организаций.
Автоматическое заполнение информации на Листе 3 не предусмотрено, поэтому суммы дивидендов необходимо внести вручную.
Промежуточные дивиденды: платить или не платить?
Действующее законодательство позволяет выплачивать дивиденды на основании решения общего собрания учредителей с периодичностью, более чем один раз в год - по итогам I квартала, полугодия и 9 месяцев. Однако, существует возможность того, что, выплачивая в течение года дивиденды, по итогам года - предприятие может получить убыток. А значит, выплаченные собственникам суммы как дивиденды квалифицировать будет нельзя, так как согласно пункту 1 статьи 28 Федерального Закона от 08.02.1998 № 14-ФЗ "Об обществах с ограниченной ответственностью" и пункта 2 статьи 42 Федерального закона от 26.12.1995 № 208-ФЗ "Об акционерных обществах" дивиденды выплачиваются только за счет чистой прибыли организации. Кроме того, неоднозначно решается вопрос о бухгалтерском учете промежуточных дивидендов.
В бухгалтерской практике применяются два варианта решении проблемы.
Финансово устойчивые предприятия, уверенные в получении прибыли по итогам года, учет дивидендов в течение года могут вести на счете 84.01, ссылаясь на Инструкцию по применению Плана счетов, где в комментарии к счету 84 прямо указано: "аналогичная запись делается при выплате промежуточных доходов" .
Отражение операций в "1С:Бухгалтерии 8" будет аналогично начислению дивидендов по итогам года.
Если же предприятие не может спрогнозировать величину чистой прибыли, то промежуточные дивиденды в течение года целесообразно учитывать на отдельном субсчете счета 99. А при наличии прибыли по итогам финансового года всю сумму начисленных дивидендов перенести заключительной проводкой:
Дебет 84 Кредит 99
При таком варианте до конца текущего года у организации на счете 84 отражается не чистая, а нераспределенная прибыль, то есть та, которая не подлежит распределению. Чистая прибыль общества определяется по данным бухгалтерской отчетности общества и до окончания финансового года в бухгалтерской отчетности отражается путем сопоставления кредитовых и дебетовых оборотов по счету 99. Следовательно, сторонники этой точки зрения, начисление промежуточных дивидендов в течение года делают проводкой:
Дебет 99 Кредит 75
Во втором случае, в "1С:Бухгалтерии 8" в Отчете о прибылях и убытках начисленные промежуточные дивиденды придется отражать со знаком "минус" (в круглых скобках) после строки "Текущий налог на прибыль" при помощи ручной корректировки.
Налоги и с квартальных, и с годовых дивидендов уплачиваются в одни и те же сроки.
При выплате дивидендов физическому лицу срок уплаты налога на доходы установлен пунктом 6 статьи 226 НК РФ. Налоговые агенты обязаны перечислять суммы удержанного налога не позднее дня фактического получения в банке наличных денежных средств на выплату дивидендов или дня перечисления дохода со счетов в банке. В случае выдачи дивидендов в натуральной форме - не позднее дня, следующего за днем фактического удержания суммы налога.
При выплате дивидендов юридическому лицу срок уплаты налога на прибыль в бюджет установлен в 10 дней со дня выплаты дохода. Об этом говорит пункт 4 статьи 287 НК РФ.
Особого внимания бухгалтера требуют дивиденды. Бухучет этой категории выплат имеет свои особенности. Вдобавок, не все специалисты сталкивались на практике с дивидендами: в каких-то компаниях их в принципе не может быть в силу закона, в других – руководство предпочитает пускать их на другие нужды своего бизнеса. Поэтому введем в курс дела.
Главные правила
Участники бизнеса обладают правом чистый доход от него между собой. Тогда встает вопрос о том, как посчитать прибыль, которой можно так распорядиться. В этом случае задача бухгалтера довольно проста. Есть два пути:
Заметим, что бухучет выплаты дивидендов подразумевает, что разделить можно, как чистый доход минувшего года, так и прошлых периодов.
Решение о выплате
Начисляем
Как провести в бухгалтерском учете дивиденды, немного подсказали чиновники Минфина в разъяснениях от 19 мая 2015 года № 07-01-06/28541. С опорой на их мнение, покажем в таблице проводки в бухучете при начислении и выплате дивидендов
.
Выплачиваем
| Суть манипуляции с дивидендами | Дт | Кт |
| Удерживаем НДФЛ | Есть два варианта: | 68«Расчеты по налогам и сборам» |
| Вносим НДФЛ в казну | 68 «Расчеты по налогам и сборам» | 51 «Расчетные счета» |
| Выплачиваем участнику | Те же два варианта: 1) 75-2 «Расчеты по выплате доходов»; | Два варианта: 1) 51 «Расчетные счета»; |
Отражаем в балансе
Основное правило бухучета дивидендов заключается в том, что разнесенные по участникам суммы показывают в периоде, когда они начислены.
Суммы, начисленные из оставшейся прибыли прошлых периодов вписывают по строке 1370. То есть нужно соразмерно вычесть из нее сумму дивидендов.
Если говорить о дивидендах середины года и т. п., то их показывают в третьем разделе – «Капитал и резервы». Отдельно друг от друга и в круглых скобках.
Сегодня законодательством достаточно подробно освещается вопрос начисления дивидендов, а также получение доходов от данного вида деятельности.
Но в то же время следует не забывать о множестве связанных с данной деятельностью нюансов. В первую очередь о необходимости соответствующим образом делать отчисления в пользу государства с дохода подобного рода.
Выплачивающее дивиденды предприятие, фактически, является налоговым агентом. Потому требуется соответствующим образом отражаться все операции проводками.
Основные моменты
Сегодня многие предприятия, компании являются акционерными обществами. Они выпускают акции (ценные бумаги), при наличии которых на руках конкретное физическое/юридическое обладает правом получать некоторый доход.
Причем дата получения и величина зависит от множества различных факторов – типа акций, даты начала их владения и множество иных.
Имеются специализированные документы, определяющие дату получения дохода. При этом важно помнить, что начисление дивидендов работникам организации отражается записью в бухгалтерии.
Данное правило очень важно соблюдать во всех случаях. Иначе велика вероятность возникновения различного рода сложностей с налоговой службой.
Прежде, чем ответить на вопрос, какая бухгалтерская запись означает начисление дивидендов акционерам, следует ознакомиться с некоторыми основополагающими моментами. К ним относится следующее:
- что это такое?
- кто может быть владельцем?
- законодательная база.
Таким образом, удастся избегнуть сложностей, проблем при формировании отчетности.
Что это такое?
Доход по акциям представляет собой дивиденды – под ними понимаются определенные проценты от величины дохода компании за какой-либо отчетный период (квартал, иное).
Отчисления дивидендов отражаются в бухгалтерии специальными проводками.
При этом в данном конкретном случае под термином «проводка» понимается запись в документах либо специальной базе данных на компьютере о текущем и будущем состоянии какого-либо объекта.
Проводка всегда включает в себя два основных компонентов (обязательно указываемых):
- дебетного счета;
- кредитного счета.
Также в проводке обязательно указывается характеристическая составляющая конкретного действия. Это может быть, например, количество или же качество.
Если в качестве объекта учета выступают дивиденды, то при учете их используется более подробный аналитический идентификатор. Всегда обозначается назначение дохода, контрагент.
Ведение учета отчислений дивидендов имеет множество особенностей, сложностей. С ними стоит ознакомиться заранее во избежание ошибок.
Если же при проверке сотрудники налоговой службы обнаружат какие-либо ошибки, это может привести к назначению проведения .
Аудиторы достаточно часто находят множество ошибок в учете даже добросовестных налогоплательщиков. Потому не стоит привлекать к себе внимание ФНС лишний раз.
Кто может быть владельцем
Если всеми акциями какой-либо компании владеет единственный учредитель, то именно он и будет являться получателем данного дохода. Во всех остальных случаях требуется ориентироваться на специальный федеральный закон.
Согласно данному нормативно-правовому документу, получить дивиденды могут лица, которые владеют акциями на дату составления специального календаря. Имеются некоторые важные правила.
К ним можно отнести дату определения получателей:
Непосредственно владельцами акций, позволяющих получать какие-либо дивиденды, могут являться физические/юридические лица.


Но вне зависимости от правового статуса владельца налоговым агентом все равно будет являться именно предприятие, выплачивающее дивиденды. Этот момент освещается в нормативно-правовой базе по этому поводу.
Законодательная база
Всем имеющим какое-либо отношение к выплате дивидендов лицам стоит заранее ознакомиться с действующим по этому поводу законодательством.
Перечень нормативно-правовых документов, регулирующих данный момент, относительно невелик. Тем не менее, стоит внимательно ознакомиться со всеми ними.
Держателям акций, бухгалтерам и иным должностным лицам необходимо изучить следующие НПД:
- Федеральный закон №208-ФЗ гл.V:
Все обозначенные выше федеральные законы не являются самостоятельными нормативно-правовыми актами.
Они лишь осуществляют дополнение , редактируют его статьи.
Именно поэтому при свершении самых разных действий следует ориентироваться именно на этот документ.
Также стоит обязательно учитывать при проведении проводок . Данный документ достаточно подробно разъясняет, что именно считается расходами.
Бухгалтерские проводки при выплате дивидендов
Выплата дивидендов может осуществляться самым разным физическим лицам. Причем некоторые из них могут являться не просто владельцами акций компании, но одновременно её работниками, учредителями.
Так, являющимся сотрудниками, необходимо будет в обязательном порядке перечислять доход специальной проводкой.
С бухгалтерской отчетностью связано множество нюансов. Сегодня выплаты могут выплачиваться следующим лицам:
- учредителям предприятия;
- акционерам;
- не являющимся работниками организации;
- примеры начислений.
Для всех трех обозначенных выше категорий проводки различаются. Бухгалтеру либо иному должностному лицу, ведущему бухгалтерский учет, следует обязательно об этом помнить.
При нарушении каких-либо основополагающих правил велика вероятность возникновения проблем с ФНС.
Учредителям предприятия
Обычно учредителям предприятия начисления осуществляются по привилегированным кумулятивным акциям.
Важно помнить, что решение по поводу чистой прибыли должно в обязательном порядке приниматься только на собрании учредителей – если их несколько.
Если же учредитель один и при этом ему необходимо получить дивиденды, то он может самостоятельно выпустить соответствующий приказ. И на основании него получить свой доход.
При этом данную процедуру необходимо будет отразить в бухгалтерии следующими проводками:
Выше обозначенные проводки просто осуществляют отражение начисления самого дохода. Но при этом получаемые физическими лицами дивиденды представляют собой фактически обычный доход.
Он обязательно облагается налогом по ставке 13% — на доходы физических лиц. Перечисления в бюджет государства также обязательно требуется соответствующим образом отражать проводками.
Они выглядят следующим образом:
Необходимо помнить, что дивиденды могут быть выплачены учредителю не только в денежной, но также в натуральной форме. Следует обязательно данный момент учитывать.
Так как подобный доход обязательно облагается в размере 13% и также отражается в бухгалтерской отчетности. Процедура составления отчетности осуществляется аналогичным образом.
Акционерам
При начислении дивидендов простым акционерам, которые приобрели акции какого-либо предприятия через биржу, важно правильно отразить эту процедуру в бухгалтерском учете. Она имеет особенности, нюансы.


Потому лучше всего ответственным лицам, реализующим рассматриваемую процедуру, заранее ознакомиться с уже составленной отчетностью на примере.
Так можно избежать допущения наиболее типичных ошибок. Некоторые из них могут стать причиной штрафа.
Если акционерам в рассматриваемом случае дивиденды выдаются деньгами и в натуральной форме, то пример проводок будет выглядеть следующим образом:
| Д-т | К-т | Наименование операции, счета |
| 75 | 50 | «Расчеты с учредителем» — обозначается сама процедура выплаты дивидендов |
| 75 | 90 | Отражается доход от реализации уже готовой продукции |
| 90 | 43 | Полностью списывается себестоимость уже готовой к реализации продукции – которая передается в счет дивидендов |
| 90 | 68 | Обозначается процедура начисления НДС |
| 75 | 68 | Обозначается само удержание налога на доходы физических лиц в размере 13% |
| 70 | 68 | Осуществляется удержание налога на доходы физических лиц с прибыли, получаемой самим учредителем |
| 75 | 68 | Данной проводкой удерживается налог с прибыли учредителя, который на момент получения дохода не является его сотрудником/работником |
| 70 | 68 | Эта операция осуществляет удержание НДФЛ с доходов акционера, который одновременно является ещё и учредителем |
| 76 | 68 | Осуществляется отчисление налога на прибыль с доходов самого учредителя |
Не являющимся работниками организации
Но чаще всего требуется осуществлять проводки по операциям начисления прибыли в виде дивидендов лицам, которые являются работниками организации.
В таком случае потребуется обязательно открыть субсчет №75-2. Он открывается дополнительно к счету №75. При этом также строго обязательно использование счета №70 «Расчеты с персоналом по оплате труда».
Данная процедура имеет свои нюансы, потому лучше всего заранее разобраться со всеми ними на примере:
Важно помнить о существенных отличиях проводок для работников предприятия и не являющихся таковыми. Отличаются как счета, так и кредит/дебет.
Наличие несоответствий может послужить причиной возникновения проблем с Федеральной налоговой службой.
Видео: дивиденды
Ошибки в данном сегменте налогообложения могут послужить сигналом для ФНС о попытке ухода от выплаты налогов.
Подобные схемы на сегодняшний день достаточно сильно распространены. Особенно часто это встречается при .
Пример начисления
Номера проводок в целом являются практически всегда стандартными. Потому можно всегда осуществлять бухгалтерский учет по образцу.
Это достаточно просто. Особенно если используется какое-либо специализированное программное обеспечение – 1С: Бухгалтерия или же иное подобное.
Пример начисления дивидендов:




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации