
Начисление зарплаты 26 числа когда аванс. Выдача аванса и зарплаты по новым правилам: срок и размер
В 2018 году сумма штрафа при первом выявленном нарушении составляет:
- от 10 до 20 тысяч рублей на должностное лицо или предпринимателя;
- от 30 до 50 тысяч рублей на само предприятие (юридическое лицо).
В случае фиксации повторного нарушения суммы штрафов увеличиваются практически в 1,5 - 2 раза:
- от 20 до 30 тысяч рублей на должностное лицо или предпринимателя;
- от 50 до 100 тысяч рублей на само предприятие (юридическое лицо).
Кроме штрафа должностное лицо может быть дисквалифицировано на период до 3 лет. При обнаружении других нарушений порядка выплаты заработной платы и аванса, например, неправильное исчисление, штраф начисляется в соответствии с пп. 1 и 2 статьи 5.27 КоАП.
При начислении авансовых выплат бухгалтерия учтет только рабочие дни с 11 по 15 сентября, т.е. 5 рабочих дней. Оплата пособия за 6 рабочих дней будет включена в окончательный расчет за месяц.
Расчет будет выглядеть следующим образом:
- оклад 15 000 рублей делится на количество рабочих дней в месяце, и получается среднедневная сумма заработной платы.
15000/21 = 714,29 рублей в день.
- Полученный результат умножается на отработанные дни.
714,29 х 5 = 3571,45 рублей.
- Производится расчет суммы, приходящейся на НДФЛ
3571,45 х 13%=464,29 рублей
- Вычисляется сумма к выплате
3571,45-464,29=3107,16 рублей. Итого: С учетом округлений сотруднику будет выплачен аванс в сумме 3100 рублей.
Онлайн журнал для бухгалтера
Для произведения расчета бухгалтер может воспользоваться следующими документами и данными:
- суммой заработной платы за предыдущие месяцы, если сотрудник давно работает на предприятии;
- тарифной сеткой с надбавками и доплатами;
- штатным расписанием;
- приказами на совмещение или расширение обслуживаемой зоны;
- приказами на отпуск, прием и перемещение сотрудников.
При расчете аванса учитывают общее количество рабочих дней в расчетном периоде, и тех дней, которые фактически отработаны на момент начисления. В рекомендациях и письмах нормативного характера указывается, что с суммы за первую половину отработанного времени подоходный налог и прочие вычеты не взимаются.
Однако, если бухгалтер их не учтет, то сумма окажется больше, чем причитающаяся к выплате в день основной части зарплаты.
Расчет зарплаты, онлайн калькулятор
Например: У сотрудника оклад 15 000 рублей. Он полностью отработал первую половину месяца. Для расчета производятся следующие вычисления:
- определяется сумма за половину месяца 15000 / 2 = 7500 рублей;
- вычисляется подоходный налог за первую часть месяца 7500 х 13% = 975 рублей;
- сумма отчислений снимается с начисленного платежа – 7500 – 975 = 6525 рублей;
- обычно для удобства расчетов, сумма перед выдачей округляется, т.е.
к выплате за первую половину месяца сотруднику причитается 6500 рублей.
2) с учетом выходных и праздников Более сложный и точный результат получается, если бухгалтер учитывает наличие выходных и нерабочих дней. Например: Возьмем тот же случай с сотрудником, имеющим оклад в размере 15 000 рублей.
Для наглядности используем календарь рабочих дней за май 2017 года, богатый на выходные дни.
Как рассчитать аванс по зарплате — новые правила расчета
Важно
Нужно ли из начисленной суммы удержать НДФЛ? Если был больничный Исходные данные: Дворник детского сада «Колыбелька» в марте 2018 находился на больничном, с 5-го по 12-е число включительно, к работе приступил 13-го числа. Оклад дворника – 10 000 рублей. Дворник совмещает обязанности сторожа с оплатой в 50% ставки.
То, что оно может быть применимо в современных условиях, было подчеркнуто Рострудом в одном из писем за 2006 год. Письмо, подписанное управлением Министерства здоровья и социального развития за 2009 г.
(номер 22-2-709) содержит информацию о том, что размер средств за каждую половину месяцев должен быть приблизительно одинаковым. Как рассчитать размер авансовой части Исходя из информации, приведенной выше, можно сделать следующие выводы.
В мае 20 рабочих и 11 выходных дней, которые распределились следующим образом:
- с 1 по 15 число – 8 рабочих дней, 4 выходных и 3 праздничных;
- с 16 по 31 число - 12 рабочих дней и 4 выходных.
Расчет зарплаты за фактически отработанное время выглядит следующим образом:
- вычисляется доля оклада, приходящаяся на один рабочий день 15000 / 20 = 750 руб;
- дневная ставка умножается на количество рабочих дней 750 х 8 = 6000 рублей;
- производится расчет подоходного налога 6000 х 13% = 780 рублей;
- сумма уменьшается на вычеты 6000 – 780 = 5220 рублей;
- производится округление и к выдаче сумма 5200 рублей.
Таким образом, при учете выходных расчет требует более сложных вычислений, но предприятие страхует себя от излишней выплаты зарплаты, в случае, если сотрудник внезапно расторгнет трудовой договор с работодателем.
Правила расчета аванса по заработной плате 2018
Разумеется, при сдельном труде нужно применять иной подход к тому, как рассчитывается аванс по зарплате – по фактическим результатам. И третий вариант – фиксированный аванс. Также см. «Сколько процентов от зарплаты может или должен составлять аванс».
Как соотносятся На практике жёстких рамок нет в отношении того, что больше – аванс или зарплата. Однако принято, что основную часть положенного дохода работник получает именно при получении заработной платы.
То есть второй части. Можно выделить основные критерии, в чем разница аванса и зарплаты:
- сначала выдают аванс, потом заработную плату;
- аванс обычно меньше основной зарплатной части;
- обычно аванс – это какая-то часть зарплаты.
Как посчитать аванс 📅 от зарплаты калькулятор
Пример: Сотрудник с окладом 15 000 рублей отработал 3 дня и ушел на больничный, который на момент расчета, в бухгалтерию не сдан. Для расчета необходимо знать общее количество рабочих дней в месяца, из которых учитываются только 3 дня.
- 15000 / 20 = 750 рублей – среднедневная сумма зарплаты;
- 750 х 3 = 2250 рублей – зарплата за отработанное время;
- 2250 х 13% = 292,50 – подоходный налог от начисленной зарплаты;
- 2250 – 292,50 = 1957,50 рублей – зарплата за вычетом подоходного налога;
- Итого к выплате 1900 или 2000 рублей в зависимости от округления в меньшую или большую сторону.
В случаях, когда имеется не полностью отработанное рабочее время, бухгалтера проявляют принципиальность в начислении.
Расчет аванса по заработной плате
ПРИМЕР Оклад Е.А. Широковой, работающей бухгалтером в ООО «Гуру» на пятидневке, составляет 30 000 рублей. Согласно внутреннему акту, дата выдачи аванса – 15-е число текущего месяца.
Количество фактически отработанных ею дней с 01 по 15 сентября 2018 года равно 11-ти. Как считается аванс по зарплате за сентябрь с учетом подоходного налога? Решение: (30 000 р.
– 3900 р.) / 21 × 11 = 13 671 р. Где:
- 3900 руб. – НДФЛ;
- 21 – число рабочих дней в сентябре.
В 2018 году в трудовом законодательстве не было принципиальных изменений относительно того, как по-новому считать зарплату и аванс. Однако мы будет держать вас в курсе, если они появятся. В том числе очередные разъяснения чиновников на этот счёт.
Как произвести расчет аванса по заработной плате? Тогда логичнее всего использовать такую формулу: Сумма полного аванса: Норма рабочего времени за первую половину месяца х Фактически отработанное время за первую половину месяца То есть сначала определите сумму аванса выбранным вами способом (о них мы писали в предыдущем разделе). А потом скорректируйте полученный результат исходя из реально отработанных дней.
ПримерСотрудник ЗАО «Мир» Серов В. А. был в отпуске в период с 6 по 8 мая 2013 года. По принятой в компании системе размер аванса независимо от количества рабочих дней в первой половине месяца составляет 50 процентов от оклада.
Оклад Серова - 30 000 руб. Значит, сумма полного аванса равна 15 000 руб. (30 000 руб. × 50%). В компании установлена обычная пятидневка. И получается, что в период с 1 по 15 мая включительно сотрудник отработал всего 3 рабочих дня из 6.
Внимание
Содержание:
- Онлайн журнал для бухгалтера
- Как рассчитать аванс по зарплате - новые правила расчета
- Расчет аванса по зарплате
- Как правильно рассчитать аванс
- Как посчитать аванс от зарплаты калькулятор
- Правила расчета аванса по заработной плате 2018
- Как посчитать аванс от зарплаты калькулятор
- Как посчитать аванс от зарплаты калькулятор онлайн
- Как посчитать аванс от зарплаты калькулятор онлайн бесплатно
Онлайн журнал для бухгалтера Внимание А. отработал в феврале 2018 полные рабочие дни в первой половине месяца. Сотрудник имеет надбавку за выслугу лет в системе ОАО «РЖД» 10%.
Его должностной оклад составляет 30 000. Расчет: Рассчитаем календарным методом. Аванс = (30 000 +3 000) * 50% = 16 500.
Работодатель устанавливал произвольные суммы и процентные ставки, и такое положение редко вызывало вопросы контролирующих органов, а еще реже – самих работников.
- для должностных лиц – от 10000 рублей до 20 000 рублей;
- для ИП – от 1000 рублей до 5 000 рублей;
- для юр.
Как посчитать аванс от зарплаты калькулятор онлайн Платой за труд они не являются. Как определить размер аванса по заработной плате Есть два метода, по которым вы можете посчитать сумму аванса. В одном вы учитываете выходные и праздничные дни, а в другом - нет. Расскажем про каждый способ на примерах. При этом за первую половину месяца примем период с 1-го по 15-е число включительно.
Также будем пока считать, что сотрудник полностью отработал все дни. Первый способ: аванс без учета выходных и праздников Итак, вы можете не брать во внимание количество нерабочих и праздничных дней.
С.А. Шилкин, руководитель экспертного направления журнала «Зарплата»
Аванс - зарплата за первую половину месяца. Но в Трудовом кодексе нет такого определения. Нет и порядка расчета аванса, его устанавливает компания. При этом работодатель должен учитывать требования трудовой и налоговой инспекции. Трудовики контролируют размер, а налоговики уплату НДФЛ с зарплатных выплат.
Ошибка в сумме аванса приводит к печальным последствиям. Если выплатить слишком мало - накажет трудовая инспекция, если слишком много - возникает риск, что претензии о неуплате НДФЛ предъявит налоговый инспектор. Мы нашли идеальный способ расчета аванса, который учитывает требования и трудового, и налогового законодательства на 100%.
За невыплату аванса - дисквалификация
Работодатель обязан платить зарплату два раза в месяц (ч. 6 ст. 136 ТК РФ). Даже заявления работников с формулировкой: «Прошу платить мне зарплату один раз в месяц » не уберегут от неприятностей при проверке. Трудовые инспекторы наложат штраф на компанию в размере до 50 000 руб., на руководителя и бухгалтера - до 20 000 руб. (ч. 6 ст. 5.27 КоАП РФ), а при повторном нарушении, возможно, дисквалифицируют директора и бухгалтера (ч. 7 ст. 5.27 КоАП РФ). Судьи их поддержат.Андрей Владимирович Фролов, юрист, генеральный директор ООО «Центр правовой защиты “ЭксЛеге”»:
«Судьи поддерживают санкции, если компания платит зарплату один раз месяц и в отношении руководителя ранее применялось административное наказание за это нарушение. Приведу примеры решений.
Дисквалификацию директора на один год поддержал Верховный суд Республики Татарстан (постановление от 28.09.2016 № 4а-1390м).
Штрафы для компании в сумме 30 000 и 40 000 руб. оставили в силе:
- Верховный суд Республики Марий Эл (постановление от 26.02.2016 № 4А-21/2016);
- Самарский областной суд (решение от 08.09.2016 № 21-1880/2016).»
Роструд не разрешает платить всем фиксированный аванс
Способы расчета аванса можно свести к трем основным вариантам:- процент от оклада;
- пропорционально отработанному времени;
- фиксированная сумма в рублях.
Как вы считаете аванс по заработной плате?
Результаты опроса посетителей сайта zarp.ru:40% от оклада - 35%,
50% от оклада - 19%,
43,5% от оклада - 3%.
Определяем фактическую зарплату за первую половину месяца - 34%,
Платим фиксированную сумму в рублях - 9%.
Комментирует Иван Иванович Шкловец, заместитель руководителя Федеральной службы по труду и занятости:
«Как определять размер аванса по зарплате, Трудовой кодекс не определяет. Компания вправе установить процент от оклада, например 40%, с корректировкой на фактически отработанное время в первой половине месяца (примеч. ред. - см. пример 1).»
Аванс в фиксированной сумме, например 5000 руб., не нарушает закон, но несет риски для работодателя. Он обязан будет его платить, даже если работник в первой половине месяца болел, был в отпуске, командировке. По итогам месяца зарплата может оказаться меньше выплаченного аванса. Удержать НДФЛ бухгалтер не сможет. Разберем проблемы других способов расчета аванса.
Расчет аванса в процентах от оклада
Трудовые инспекторы не против аванса в процентах от оклада за первую половину месяца. Под первой половиной месяца следует понимать период времени с 1-го по 15-е число (письмо Минтруда от 21.09.2016 № 14-1/В-911).Почему выбирают размер аванса 40% оклада
Зарплата за каждую половину месяца должна быть примерно в равных суммах без учета премий (письмо Минздравсоцразвития России от 25.02.2009 № 22-2-709). Чтобы выполнить эти требования, компании устанавливают размер аванса 50% оклада. Что получается в результате, комментирует Елена Вячеславовна Воробьева, член Научно-экспертного совета Палаты налоговых консультантов РФ, канд. экон. наук:«Предположим, что оклад - 20 000 руб. В месяце 20 рабочих дней (10 раб. дн. + 10 раб. дн.). Если аванс - 50% оклада, то:
- аванс 10 000 руб. (20 000 руб. х 50%);
- к выплате за вторую половину 7400 руб. (20 000 руб. – 2600 руб. (НДФЛ) – 10 000 руб. (аванс).
Если аванс - 40% оклада, то:
- аванс 8000 руб. (20 000 руб. х 40%);
- к выплате за вторую половину 9400 руб. (20 000 руб. – 2600 руб. (НДФЛ) – 8000 руб. (аванс)).
Вариант аванса “40% оклада” дает более равные выплаты, чем “50% оклада”, больше соответствует требованию о примерно равных частях зарплаты за первую и вторую половину месяца».
Обратите внимание: аванс 40% оклада не освобождает бухгалтера от дополнительных расчетов, если первую половину месяца работник отработал не полностью. Зарплату, в том числе за первую половину месяца, работник получает за труд (ч. 1 ст. 129 ТК РФ). Если он не трудился, зарплата ему не положена. Например, работник с 1-го по 15-е число:
- болел;
- находился в отпуске;
- ездил в командировку;
- прогуливал.
Кадровик сообщит бухгалтеру, какие работники отработали не все дни с 1-го по 15-е число. Таким работникам бухгалтер рассчитает аванс пропорционально отработанному времени. Этот порядок нужно прописать в положении об оплате труда или коллективном договоре.
Пример 1
Работник часть дней в первой половине месяца был в отпускеКомпания платит зарплату за первую половину месяца 17-го числа. Размер аванса - 40% оклада.
Оклад А.Г. Брусницына - 27 200 руб. Сотрудник находился в отпуске с 1 по 5 февраля и отработал с 6 по 15 февраля 2017 года 8 рабочих дней. В первой половине февраля 11 рабочих дней.
В каком размере работник получит аванс?
Решение
17 февраля Брусницын получит аванс 7912,73 руб. (27 200 руб. × 40% : 11 раб. дн. × 8 раб. дн.).
Итак, если выбирать размер аванса между 40% или 50% оклада, то первый вариант более удачный. Но и он не лишен недостатков.
Проблема с НДФЛ, если аванс - 40% оклада
Аванс в размере 40% оклада может привести к тому, что по итогам месяца работник получит деньги за неотработанное время. Это происходит из-за того, что нерабочих праздничных дней в первой половине января, марта, мая, июня и ноября рабочих дней меньше, чем во второй. Расчет покажем на примере 2 ниже.Пример 2
Работник получил незаработанный аванс: как считать НДФЛКомпания платит аванс 16-го числа текущего месяца, а зарплату - 1-го числа следующего месяца. Размер аванса - 40% оклада.
Оклад А.Г. Брусницына - 27 200 руб. Сотрудник отработал с 9 по 13 января 2017 года. С 16 по 31 января болел.
16 января Брусницын получил аванс 10 880 руб. (27 200 руб. × 40%).
Сколько Брусницын заработал по итогам января? Как отразить заработанную сумму в 6-НДФЛ?
Решение
По итогам января Брусницын заработал 8000 руб. (27 200 руб. : 17 раб. дн. × 5 раб. дн.). Сумму 2880 руб. (10 880 руб. – 8000 руб.) сотрудник получил не за работу.
НДФЛ с зарплаты составил 1040 руб. (8000 руб. × 13%).
Дата получения дохода в виде заработной платы в сумме 8000 руб. - 31.01.2017.
1 февраля при выплате заработной платы за январь удержать НДФЛ из доходов Брусницына невозможно. Начислений сверх выплаченного аванса не было.
Бухгалтер удержит НДФЛ, исчисленный с зарплаты за январь, из ближайшей выплаты - из аванса за февраль 16 февраля. Записи в разделе 2 формы 6-НДФЛ смотрите ниже (образец 1).
Образец 1. Фрагмент раздела 2 формы 6-НДФЛ за I квартал 2017 года
Комментирует Дмитрий Александрович Морозов, заместитель начальника отдела налогообложения доходов физических лиц ФНС России:«Дата получения дохода в виде зарплаты (п. 2 ст. 223 НК РФ):
- последний день месяца, за который она начислена;
- последний день работы сотрудника в организации в случае его увольнения до окончания месяца.
Пока не закончился месяц, платить НДФЛ с аванса закон не обязывает. Удержать налог следует при окончательном расчете с работником по итогам месяца. Заплатить в бюджет нужно не позже следующего дня (п. 6 ст. 226 НК РФ)».
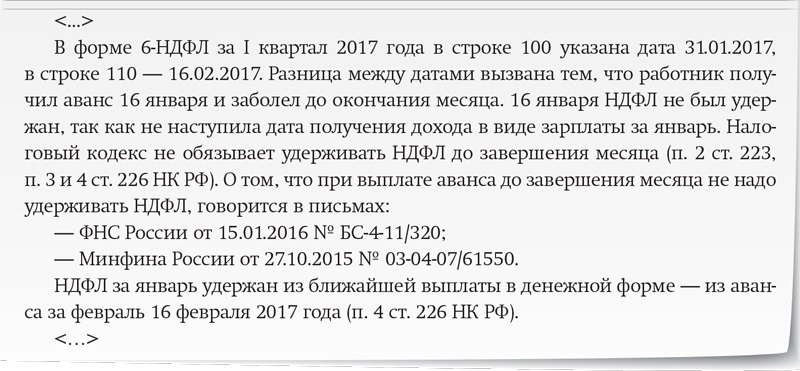
В ситуации из примера 2 выше налоговики попросят бухгалтера дать пояснения. Их заинтересует, почему в разделе 2 формы 6-НДФЛ в строке 100 стоит дата 31 января 2017 года, а в строке 110 - дата 16 февраля 2017 года? В разделе 2 формы 6-НДФЛ инспектор увидит и блок строк, связанный с выдачей зарплаты за январь 1 февраля 2017 года. Бухгалтеру придется дать пояснения, почему он не удержал налог 1 февраля 2017 года. Как написать пояснения, смотрите ниже (образец 2).
Образец 2. Пояснения налоговикам о разнице между датами в строках 100 и 110 формы 6-НДФЛ
В данной ситуации бухгалтер отразил в 6-НДФЛ правдивую информацию, права работника не нарушил. Штраф за недостоверные сведения налоговики начислить не вправе (письмо ФНС России от 09.08.2016 № ГД-4-11/14515).
Что делать с незаработанной суммой 2880 руб. в примере 2 выше? Предлагаем два варианта. Первый - учесть ее при выдаче аванса за следующий месяц (ч. 2 ст. 137 ТК РФ).
Пример 3
Зачет части выданного работнику, но незаработанного аванса в счет зарплаты за следующий месяцПо итогам января стало ясно, что в аванс 16 января работник получил 8000 руб. за работу, а 2880 руб. не за работу. Что делать? Какие документы оформить?
Решение
Бухгалтер подготовил бухгалтерскую справку (см. образец 3 ниже).
Образец 3. Бухгалтерская справка
Бухгалтер зачтет неотработанный в январе аванс в сумме 2880 руб. в счет аванса за февраль 2017 года. Основание - часть 2 статьи 137 Трудового кодекса. Аванс за февраль бухгалтер рассчитает за вычетом НДФЛ с зарплаты за январь и излишне выплаченной в январе суммы (на основании бухгалтерской справки). Аванс за февраль к выдаче составит 6960 руб. (27 200 руб. × 40% – 2880 руб. – 1040 руб.).2880 руб. бухгалтер покажет в 6-НДФЛ в составе дохода в виде заработной платы за февраль. Дата получения дохода - 28.02.2017. Бухгалтер исчислит НДФЛ по итогам февраля, а удержит при выплате заработной платы за февраль 1 марта 2017 года.
Второй вариант - удержать НДФЛ с 2880 руб. в день выплаты аванса за февраль. Тогда в этот день вы удержите налог со всей суммы аванса в 10 880 руб., который сотрудник получил в январе.
Аванс пропорционально отработанному времени
Трудовые инспекторы не против, если вы рассчитаете аванс пропорционально отработанному времени (формула ниже). Для них важно, чтобы вы учли требование постановления Совмина СССР от 23.05.57 № 566. В документе установлено правило: размер аванса за первую половину месяца должен быть не ниже тарифной ставки рабочего за отработанное время. Это положение цитирует:- Минтруд в письме от 05.08.2013 № 14-4-1702;
- Верховный суд в постановлении от 06.06.2016 № 29-АД16-10.
Формула. Аванс с учетом отработанного времени
Пример 4
Расчет аванса пропорционально отработанному времениОклад С.Н. Ерофеева - 20 000 руб. В феврале 2017 года 18 рабочих дней. Первую половину месяца с 1 по 15 февраля - 11 рабочих дней Ерофеев отработал полностью. Компания платит аванс 17-го числа исходя из оклада пропорционально отработанному времени.
Какую сумму аванса получит работник?
Решение
Работник получит 17 февраля аванс 12 222,22 руб. (20 000 руб. : 18 раб. дн. × 11 раб. дн.).
НДФЛ при расчете аванса пропорционально отработанному времени
Способ расчета аванса в примере 4 выше полностью соответствует официальным рекомендациям трудовиков. Однако, с точки зрения бухгалтеров и налоговиков, он недостаточно хорош.Во-первых, к моменту расчета аванса бухгалтер должен иметь полную информацию о времени, отработанном в первой половине месяце каждым работником. Но закрывать табель два раза в месяц большинство работодателей не хочет.
Во-вторых, могут возникнуть трудности с расчетом НДФЛ. Например, работник уйдет на больничный с 16-го числа и проболеет до конца месяца. По итогам месяца суммы к выдаче нет. Получится, что аванс - это зарплата за месяц. Но удержать НДФЛ не из чего. Рассмотрим эту ситуацию на примере.
Пример 5
Во второй половине месяца работник болелВоспользуемся условиями примера 4 выше. 17 февраля С.Н. Ерофеев получил аванс за февраль пропорционально отработанному времени в сумме 12 222,22 руб.
С 16 февраля по 15 марта 2017 года работник находился на больничном. Права на вычеты у Ерофеева нет.
Как удержать НДФЛ с зарплаты за февраль?
Решение
В день перечисления аванса - 17 февраля 2017 года бухгалтер не удерживал НДФЛ, так как Налоговый кодекс этого не требует. Ведь дата получения дохода еще не наступила.
Отработанного времени во второй половине февраля у работника нет. Зарплата за отработанное в феврале время равна 12 222,22 руб. Сумма НДФЛ - 1589 руб. (12 222,22 руб. × 13%).
По итогам февраля бухгалтер не будет доначислять зарплату Ерофееву.
2 марта нет суммы к выдаче. В связи с этим у бухгалтера нет возможности в этот день удержать НДФЛ.
Бухгалтер удержит налог при ближайшей выплате денег - 17 марта 2017 года (в пятницу) из аванса за март, перечислит налог не позже 20 марта 2017 года (в понедельник).
Как пояснить налоговикам разницу между датами получения дохода и удержания НДФЛ
В примере 5 выше возник значительный временной разрыв между днем получения дохода и датой удержания НДФЛ. Эту разницу инспекторы увидят в форме 6-НДФЛ (см. пример 6 ниже).Пример 6
Записи в 6-НДФЛПродолжим предыдущий пример. 17 февраля С.Н. Ерофеев получил аванс 12 222,22 руб. Эта сумма оказалась его итоговой зарплатой за февраль (дата получения дохода - 28.02.2017). Бухгалтер удержал налог 1589 руб. только 17 марта.
Как заполнить блок строк 100-140 в разделе 2 формы 6-НДФЛ?
Решение
Записи в разделе 2 формы 6-НДФЛ смотрите ниже (образец 4)
Образец 4. Фрагмент 6-НДФЛ за I квартал 2017 года
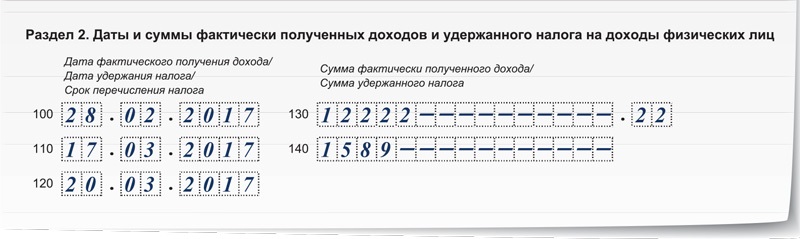
В ситуации из примера 6 налоговики так же, как в примере 2 в начале статьи, попросят пояснить, почему в разделе 2 формы 6-НДФЛ за I квартал 2017 года в строке 100 стоит дата - 28 февраля 2017 года, а в строке 110 дата - 17 марта 2017 года. Ведь между этими датами была выплата денег работникам - 2 марта 2017 года.
Бухгалтер должен написать пояснения. Образец пояснений смотрите выше (образец 2).
Штраф за недостоверные сведения в форме 6-НДФЛ налоговики не начислят. Бухгалтер отразил в отчете правдивую информацию, налоговые права работника не нарушил (письмо ФНС от 09.08.2016 № ГД-4-11/14515).
Идеальный аванс - пропорционально окладу с корректировкой на понижающий коэффициент 0,87
В примерах 4-6 бухгалтер рассчитал аванс пропорционально отработанному времени. Но даже соблюдение этих правил привело к тому, что удерживать НДФЛ приходится из начислений за следующий месяц.Есть ли беспроблемый способ расчета аванса? Да, есть. Достаточно рассчитать аванс пропорциональным способом с применением понижающего коэффициента 0,87.
Пример 7
Аванс с корректировкой на коэффициент 0,87Воспользуемся условиями примеров 4-6 и дополним их. Локальным нормативным актом компании установлено, что аванс рассчитывается пропорционально времени, отработанному в первой половине месяца, с корректировкой на коэффициент 0,87.
Какую сумму аванса получит С.Н. Ерофеев, если:
- оклад работника 20 000 руб.;
- за первую половину февраля сотрудник отработал 11 рабочих дней?
Какие записи в 6-НДФЛ сделает бухгалтер?
Решение
Формула расчета аванса в данном варианте выглядит так:
Бухгалтер применил формулу для расчета аванса за февраль.
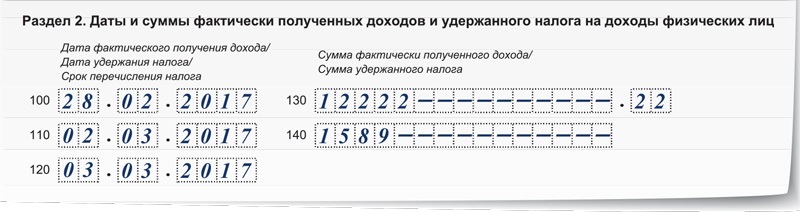
17 февраля работник получит аванс 10 633,33 руб. (20 000 руб. : 18 дн. × 11 дн. × 0,87). 28 февраля бухгалтер рассчитает работнику зарплату 12 222,22 руб., НДФЛ - 1589 руб. (12 222,22 руб. × 13%).
2 марта бухгалтер удержит из зарплаты работника аванс и НДФЛ. К выплате работнику за месяц - –0,11 руб. (12 222,22 руб. – 1589 руб. – 10 633,33 руб.). Это погрешность от округления НДФЛ (п. 6 ст. 52 НК РФ).
Записи в разделе 2 формы 6-НДФЛ за I квартал 2017 года смотрите ниже (образец 5).
Образец 5. Фрагмент раздела 2 формы 6-НДФЛ за I квартал 2017 года
Ни трудовой, ни налоговый инспектор не оштрафуют компанию, если вы запишите во внутреннем локальном нормативном акте, что считаете аванс исходя из оклада пропорционально отработанному времени и включите в расчет понижающий коэффициент 0,87.
Исходя из этого утверждения, прописанного в законодательстве, многим кажется, что датой окончательного расчета может быть день не позже пятнадцатого числа каждого следующего месяца. Так, если требуется выдать деньги за октябрь, то это может быть день не позже 15 ноября. Однако, здесь идет речь об окончательном расчете, при этом нужно выплатить еще и авансовую долю. Если принять во внимание, что зарплату необходимо платить не реже, чем после каждой половины месяца, то аванс требуется оплатить не позже последнего дня в месяце. Если речь об октябре – не позже 30 октября, так как полмесяца – это и есть приблизительно 15 суток. После последних поправок в законе сроки выдачи четко регламентируются. Промежутки между авансовой платой и окончательной расчетом должны составлять приблизительно 15 дней. Конкретные числа трудовое законодательство не устанавливает.
Бухгалтер удержит налог при ближайшей выплате денег - 17 марта 2017 года (в пятницу) из аванса за март, перечислит налог не позже 20 марта 2017 года (в понедельник). Как пояснить налоговикам разницу между датами получения дохода и удержания НДФЛ В примере 5 выше возник значительный временной разрыв между днем получения дохода и датой удержания НДФЛ. Эту разницу инспекторы увидят в форме 6-НДФЛ (см. пример 6 ниже).
Пример 6 Записи в 6-НДФЛ Продолжим предыдущий пример. 17 февраля С.Н. Ерофеев получил аванс 12 222,22 руб. Эта сумма оказалась его итоговой зарплатой за февраль (дата получения дохода - 28.02.2017). Бухгалтер удержал налог 1589 руб. только 17 марта. Как заполнить блок строк 100-140 в разделе 2 формы 6-НДФЛ? Решение Записи в разделе 2 формы 6-НДФЛ смотрите ниже (образец 4) Образец 4.
Расчет аванса по заработной плате
В мае 20 рабочих и 11 выходных дней, которые распределились следующим образом:
- с 1 по 15 число – 8 рабочих дней, 4 выходных и 3 праздничных;
- с 16 по 31 число - 12 рабочих дней и 4 выходных.
Расчет зарплаты за фактически отработанное время выглядит следующим образом:
- вычисляется доля оклада, приходящаяся на один рабочий день 15000 / 20 = 750 руб;
- дневная ставка умножается на количество рабочих дней 750 х 8 = 6000 рублей;
- производится расчет подоходного налога 6000 х 13% = 780 рублей;
- сумма уменьшается на вычеты 6000 – 780 = 5220 рублей;
- производится округление и к выдаче сумма 5200 рублей.
Таким образом, при учете выходных расчет требует более сложных вычислений, но предприятие страхует себя от излишней выплаты зарплаты, в случае, если сотрудник внезапно расторгнет трудовой договор с работодателем.
Расчет аванса по зарплате
Они в равной мере распространяются на случаи несвоевременной выплаты или неправильного исчисления заработной платы за первую половину месяца, которую все привычно называют авансом.
Как рассчитать аванс по зарплате 2018? формула расчета
В избранноеОтправить на почту Как рассчитать аванс по зарплате? Ответить на этот вопрос однозначно совсем непросто, ведь не только порядок расчета аванса, но и само это понятие в явном виде трудовым законодательством не определено. Как же быть? Давайте разбираться. Что такое аванс и в какие сроки его необходимо выдавать? Как правильно считать по новым правилам аванс в 2017 году? Платится ли НДФЛ при выдаче аванса? Итоги Что такое аванс и в какие сроки его необходимо выдавать? Все, кто работал по найму, понимают, что такое аванс на практическом уровне. Во второй половине месяца работники получают определенную фиксированную сумму.
Как правило, она составляет какой-то процент от оклада. Эту часть оплаты труда, которую работники получают в течение расчетного месяца, и называют по традиции авансом.
Онлайн журнал для бухгалтера
Вариант аванса “40% оклада” дает более равные выплаты, чем “50% оклада”, больше соответствует требованию о примерно равных частях зарплаты за первую и вторую половину месяца». Обратите внимание: аванс 40% оклада не освобождает бухгалтера от дополнительных расчетов, если первую половину месяца работник отработал не полностью.
Аванс: вопросы и ответы
Зарплату, в том числе за первую половину месяца, работник получает за труд (ч.
1 ст. 129 ТК РФ). Если он не трудился, зарплата ему не положена. Например, работник с 1-го по 15-е число:
- болел;
- находился в отпуске;
- ездил в командировку;
- прогуливал.
Сотрудник не работал. Значит, аванс за первую половину месяца компания платить не обязана.
Если же работник с 1-го по 15-е число отработал часть дней, то размер аванса надо скорректировать с учетом отработанного времени.
Выплачиваем аванс с учетом последних разъяснений контролеров
Даже заявления работников с формулировкой: «Прошу платить мне зарплату один раз в месяц» не уберегут от неприятностей при проверке. Трудовые инспекторы наложат штраф на компанию в размере до 50 000 руб., на руководителя и бухгалтера - до 20 000 руб. (ч. 6 ст. 5.27 КоАП РФ), а при повторном нарушении, возможно, дисквалифицируют директора и бухгалтера (ч. 7 ст. 5.27 КоАП РФ). Судьи их поддержат. Андрей Владимирович Фролов, юрист, генеральный директор ООО «Центр правовой защиты “ЭксЛеге”»: «Судьи поддерживают санкции, если компания платит зарплату один раз месяц и в отношении руководителя ранее применялось административное наказание за это нарушение.
Приведу примеры решений. Дисквалификацию директора на один год поддержал Верховный суд Республики Татарстан (постановление от 28.09.2016 № 4а-1390м). Штрафы для компании в сумме 30 000 и 40 000 руб.
Какой расчет аванса устроит налоговиков и трудовиков на 100%
Внимание
Сумму 2880 руб. (10 880 руб. – 8000 руб.) сотрудник получил не за работу. НДФЛ с зарплаты составил 1040 руб. (8000 руб. × 13%). Дата получения дохода в виде заработной платы в сумме 8000 руб.
31.01.2017. 1 февраля при выплате заработной платы за январь удержать НДФЛ из доходов Брусницына невозможно. Начислений сверх выплаченного аванса не было. Бухгалтер удержит НДФЛ, исчисленный с зарплаты за январь, из ближайшей выплаты - из аванса за февраль 16 февраля. Записи в разделе 2 формы 6-НДФЛ смотрите ниже (образец 1).
Образец 1. Фрагмент раздела 2 формы 6-НДФЛ за I квартал 2017 года Комментирует Дмитрий Александрович Морозов, заместитель начальника отдела налогообложения доходов физических лиц ФНС России: «Дата получения дохода в виде зарплаты (п. 2 ст.
Далее рассмотрим пример, как посчитать аванс от зарплаты. Практика показывает, что с решением задачи, как посчитать аванс от зарплаты, калькулятор вполне справляется. ПРИМЕР Оклад Е.А. Широковой, работающей бухгалтером в ООО «Гуру» на пятидневке, составляет 30 000 рублей.
Согласно внутреннему акту, дата выдачи аванса – 15-е число текущего месяца. Количество фактически отработанных ею дней с 01 по 15 сентября 2018 года равно 11-ти. Как считается аванс по зарплате за сентябрь с учетом подоходного налога? Решение: (30 000 р. – 3900 р.) / 21 × 11 = 13 671 р. Где:
- 3900 руб. – НДФЛ;
- 21 – число рабочих дней в сентябре.
В 2018 году в трудовом законодательстве не было принципиальных изменений относительно того, как по-новому считать зарплату и аванс. Однако мы будет держать вас в курсе, если они появятся. В том числе очередные разъяснения чиновников на этот счёт.
Вернуться назад на Начисление заработной платы 2018
В 2018 году в авансовую сумму должны входить лишь определенные выплаты.
В трудовом кодексе России сказано, что работодатель обязуется выплачивать аванс не реже, чем через половину месяца.
Для выплаты авансовых сумм и зарплат на фирме устанавливаются строго отведенные сроки.
Аванс начисляется за первых 15 дней месяца, а вторая часть заработной платы – за оставшиеся дни месяца.
Первым правилом является то, что аванс начисляется за четко отработанные календарные дни. Это значит, что если сотрудник отработал 10 дней из 15, то за них он должен получить авансовую сумму. Если в рабочие дни сотрудник не вышел на работу (заболел или был в отпуске), это время оплачиваться не будет.
Авансовые расчеты с 2018 года будет контролировать не только трудовой инспектор, но и налоговая служба, поэтому ошибок в отчетности быть не должно, иначе бухгалтера и работодателя могут оштрафовать. Максимальный размер штрафа составляет 50 тысяч рублей.
Вторым правилом при расчете аванса за январь 2018 года есть то, что сумма оклада будет учитываться. При расчете первой зарплаты учитывается: тарифная ставка сотрудника за время пребывания на рабочем месте и надбавки (их расчет не зависит от результативности работы, выполнения норм труда и рабочего времени, которые записаны в правилах внутреннего распорядка в трудовом договоре).
К примеру, у работника войдет в авансовый расчет компенсация за выход на работу ночью, надбавки за совмещение нескольких должностей, денежное вознаграждение за профессионализм и трудовой стаж.
Выплата заработной платы за 1 половину месяца
Министерство труда подчеркнуло, что маленький размер зарплаты за первую половину любого из месяцев может рассматриваться как дискриминация и ущемление прав сотрудника.
Третьим правилом является то, что премиальные начисления не входят в аванс.
При расчете зарплаты за первую половину января не будут учитываться: премии за результативность работы за календарный месяц, компенсация, которая зависит от нормы отработанного рабочего времени за 30 дней.
Следовательно, сумма заработка за первую половину месяца будет равна 15 000 руб. ((25 000 руб. + 5000 руб.) × 50%). Однако при таком способе расчета вам в некоторых месяцах придется выплачивать сотруднику аванс за «лишние» дни. Как, скажем, в первой половине мая, когда на период с 1 по 15 мая пришлось всего 6 рабочих дней. Во второй-то половине месяца их уже 12. Если данный подход вам покажется несправедливым, воспользуйтесь вторым способом. Второй способ: аванса исходя из числа рабочих дней в первой половине месяца Допустим, вы решили брать во внимание ровно те дни в первой половине месяца, которые по календарю считаются рабочими. В этом случае используйте следующую формулу расчета аванса по заработной плате: Оклад (тарифная ставка) + Доплаты надбавки: Норма рабочего времени за полный месяц: Норма рабочего времени за первую половину месяца ПримерСотруднице ООО «Сокол» Рыжовой О. П.
Онлайн журнал для бухгалтера
Внимание
Главная Что нужно знать о расчете аванса по зарплате в 2018 году – актуальные правила, формулы, примеры Внесение некоторых изменений в ТК РФ изменил порядок выплаты заработной платы, в том числе и аванса за первую половину месяца. Теперь закон детально расписывает правила оплаты труда с установлением четких сроков и правил расчета сумм. Это коснулось и расчета авансовых средств, которые теперь нельзя платить в фиксированном размере или как процент от оклада.
- Понятие
- Как правильно рассчитать зарплату за первую половину месяца?
- Обязательно ли в 2018 году начислять по новым правилам?
- Формулы исчисления суммы пропорционально отработанному рабочему времени
Понятие Ст.
Как рассчитать аванс по зарплате - новые правила расчета
Оплата за первую половину месяца в профессиональной среде бухгалтеров называется авансом. В строгом смысле слова эта выплата авансом не является. Аванс – предоплата за будущие произведенные работы, услуги, или приобретаемые материальные ценности.
В данном же случае выплата производится за отработанное время. Термин «аванс», несмотря на его неточность, широко распространен и употребляется в сфере вопросов по расчетам заработной платы.
Расчет аванса по зарплате
Чтобы избежать подобных проблем, лучше не выдавать аванс в последний день месяца. Подробнее об НДФЛ при выплате авансов читайте в материале «Надо ли и когда платить НДФЛ с аванса?». Итоги Сроки выплаты аванса и зарплаты в соответствии с ТК РФ устанавливаются так, чтобы выплаты работникам осуществлялись не реже чем раз в 2 недели.
Порядок того, как рассчитывается аванс, ТК РФ в явном виде не определяет. Государственные органы рекомендуют выплачивать аванс на основании реально отработанного времени за первую половину месяца. Кроме того, по мнению чиновников, аванс и расчет по итогам месяца должны быть сопоставимы по сумме.
НДФЛ при выдаче аванса не удерживается, но, если аванс выдается в последний день месяца, возможны споры с налоговыми органами.
Как правильно рассчитать аванс
Если же обратиться к трудовому законодательству, основой которого является ТК РФ, то там это понятие в явном виде отсутствует. Но сам порядок выплаты зарплаты ТК РФ регламентирует. Законом от 03.07.2016 № 272-ФЗ были внесены соответствующие изменения в ст.
136 кодекса. В новой редакции указанной статьи определяется, что работники должны получать оплату труда не реже чем раз в 2 недели и не позднее 15 календарных дней со дня окончания расчетного периода. Понятно, что полностью рассчитать зарплату за месяц сложнее, чем начислить аванс. Поэтому на практике в организации сначала определяют дату выплаты зарплаты.
В соответствии со ст. 136 ТК РФ она должна быть установлена в период с 1 до 15 числа следующего месяца. Какое конкретно число выбрать в этом диапазоне, зависит от организации учета на предприятии.
В своем недавнем письме Министерство труда определило, каким образом будет производиться расчет аванс зарплаты в 17-18 гг. Рассмотрим. Основные нюансы, на которые следует обратить внимание при расчете:
- Аванс, то есть заработная плата за первую половину месяца, исчисляется пропорционально фактически отработанному времени. Соответственно, расчет аванс заработной платы должен состоять не только из оклада, но и доплат, надбавок, не зависящих от общего результата работы персонала в течение месяца.
Что можно отнести к таким выплатам? Это оплата сверхурочных и ночной работы, совмещение должностей и иные аналогичные надбавки. Данная позиция рассматривается в письме Министерства труда № 14-1/В-725 от 10.08.17г.
- Также новый расчет аванса по заработной плате предполагает, что при исчислении не будут учтены районные коэффициенты (если они имеются).
Правила расчета аванса по заработной плате 2018
Доплаты) * 0,87 Пример расчета аванса по заработной плате Множество интернет-ресурсов предлагают своим пользователям калькулятор расчета аванса по заработной плате 2018. Рассмотрим на практическом примере способы расчета аванса по заработной плате в 2018 году. Пример Работник цеха работает 5 дней в неделю по 8 часов в день, его оклад составляет 20000 рублей. 5 октября 2017 года сотрудник отработал сверхурочно 2 часа. В течение первой половины месяца было 11 рабочих дней.
- Среднее количество рабочих часов в месяц 164,42. Рассчитаем заработок сотрудника за 1 час работы:
20000 руб. / 164,42 = 121,64.
- Переработка оплачивается в полуторном размере, соответственно:
121,64 * 2 * 1,5 = 364,92
- А = (20000 руб.
Таким образом, сначала работник получает сумму за первую половину, а после этого, уже в конце месяца ему выдают деньги за вторую.
Аванс по заработной плате. Кому положен и сроки выдачи (пример расчета)
Механизм выплаты зарплаты прописывается в документации, в частности, это может быть:
- Указано в коллективном соглашении.
- Прописано в трудовом распорядке.
Также об этой процедуре можно написать в трудовом договоре. Иногда люди интересуются, можно ли платить деньги работникам три-четыре раза? На самом деле, законодательство устанавливает минимум – не меньше двух раз ежемесячно, при этом выплаты можно делать чаще.
Дата выдачи Конкретную дату выдачи зарплату устанавливают согласно положениям внутреннего распорядка, при этом она должна быть не позже 15 календарных суток с момента окончания периода начисления.
Как посчитать аванс от зарплаты калькулятор
В кодексе ограничивается крайний срок, а также указано, что определенное число устанавливается предприятием. Учитывая мнение контролирующих государственных органов и различных случаев судебных разбирательств, необходимо установить точный срок для выдачи средств работникам. Специалистами Роструда устно разъясняется, что сроки лучше всего установить в середине месяца, к примеру, 15-16 числа.
Таким образом, необходимо помнить, что даты выплаты – это конкретное число, а не временной отрезок. Какой должна быть авансовая часть Определение, существующее в ТК, дает нам понять, что трудовое законодательство не регулирует такого понятия, как аванс. Это всего лишь одна из частей зарплаты. Но, если принимать во внимание 423 статью ТК, то следует сказать о том, что в РФ все еще используют нормативные акты времен СССР.
Основное отличие задатка от аванса заключается в том, что первый служит доказательством заключения договора, а также способом обеспечения исполнения обязательств. А аванс - это только предоплата за квартиру, которая выплачивается для обеспечения бронирования определенного варианта. В этом случае передача денег тоже оформляется соглашением об уплате аванса.
В документе оговариваются права и обязанности двух сторон, а также последствия их нарушения (одна из сторон возвращает другой аванс полностью и в однократном размере). Задаток требует соглашения о задатке, которое заключается письменно, независимо от суммы. Соглашение может быть и в форме расписки. В ней обязательно должны быть указаны фамилии, имена и отчества покупателя и продавца, место прописки, паспортные данные, сумма задатка и сроки исполнения обязательство по нему. Аванс не имеет такой сильной формальной основы.
Как посчитать аванс от зарплаты калькулятор онлайн
Как произвести расчет аванса по заработной плате? Тогда логичнее всего использовать такую формулу: Сумма полного аванса: Норма рабочего времени за первую половину месяца х Фактически отработанное время за первую половину месяца То есть сначала определите сумму аванса выбранным вами способом (о них мы писали в предыдущем разделе). А потом скорректируйте полученный результат исходя из реально отработанных дней. ПримерСотрудник ЗАО «Мир» Серов В. А. был в отпуске в период с 6 по 8 мая 2013 года.
По принятой в компании системе размер аванса независимо от количества рабочих дней в первой половине месяца составляет 50 процентов от оклада. Оклад Серова - 30 000 руб. Значит, сумма полного аванса равна 15 000 руб. (30 000 руб. × 50%). В компании установлена обычная пятидневка. И получается, что в период с 1 по 15 мая включительно сотрудник отработал всего 3 рабочих дня из 6.
Как посчитать аванс от зарплаты калькулятор онлайн бесплатно
Чем лучше организован обмен информацией между службами и выше степень автоматизации учета, тем раньше можно начислить и выплатить зарплату. После установления даты выплаты зарплаты к ней нужно прибавить полмесяца (15 дней). Так и определяется дата выплаты аванса в соответствии с требованиями ТК РФ.
Например, если срок для выплаты зарплаты установлен 4 числа, то аванс нужно выдать не позднее 19, если 8, то не позднее 23 и т. д. А если выдать аванс раньше, чем через 15 дней? Например, 12 числа при дате выплаты зарплаты 5. В этом случае от аванса до следующей выплаты зарплаты пройдет больше 20 дней, что превышает установленный ТК РФ срок.
В этом случае организация может быть привлечена к ответственности за нарушение порядка выплаты. Как правильно считать по новым правилам аванс в 2017 году? Новые правила расчета аванса 2017 года, прописанные в ТК РФ, коснулись главным образом только сроков.
НовостиPermalink
Расчет аванса по заработной плате сотрудников устанавливает сам работодатель. Нельзя выплачивать всем работникам одинаковую сумму.
В какие сроки выдать аванс по зарплате
Выдавать работникам зарплату нужно каждые полмесяца — такая обязанность прописана в статье 136 Трудового кодекса РФ. Причем зарплату обязаны выплачивать не позднее 15-го числа следующего месяца. И если такое требование проигнорировать, компании грозит как минимум денежный штраф до 50 000 руб. А при неоднократном нарушении закона директора провинившейся организации вообще могут дисквалифицировать на срок до трех лет. Такие меры наказания предусмотрены статьей 5.27 Кодекса РФ об административных правонарушениях.
Конкретные даты выплаты аванса трудовым законодательством России не установлены. В статье 136 Трудового кодекса РФ сказано только, что зарплату нужно платить не реже чем каждые полмесяца и не позднее 15-го числа следуюего месяца.
Таким образом, работодатель вправе установить по своему усмотрению дату выплаты аванса в Правилах трудового распорядка.
Стоит отметить, что работодатель вправе платить сотруднику зарплату и чаще, например, три раза в месяц (за каждые 10 дней), - это не будет нарушением трудового законодательства. Однако в любом случае вы должны прописать именно конкретные даты выплаты аванса и зарплаты, а не периоды выплат. Об этом сказано в пункте 3 письма Минтруда России от 28 ноября 2013 г. № 14-2-242.
Далее мы подскажем, как правильно определить в различных ситуациях. Кстати, если день выплаты аванса придется на выходной, перечислить его нужно накануне. А вот удерживать НДФЛ и начислять страховые взносы на такие суммы вам не придется.
Совет
Выдавая аванс по зарплате, удерживать с такой суммы НДФЛ не надо. И вот почему. Доход, с которого надо исчислить налог, считается полученным в последний день месяца. Того месяца, за который и начислена зарплата окончательно. Следовательно, пока не наступил этот день, авансы доходом не признаются. Удерживать и платить в бюджет НДФЛ нужно только один раз в месяц — со всех начисленных за этот месяц сумм оплаты труда. А пока месяц не закончился, нет оснований облагать НДФЛ авансовую часть. Нет необходимости платить с авансов и взносы во внебюджетные фонды. Ведь их начисляют по итогам каждого календарного месяца. А не позднее 15-го числа следующего направляют в фонды. Не надо начислять и взносы на страхование от несчастных случаев. Так что, выплачивая работнику аванс, вам достаточно лишь сделать проводку на перечисление денег.
Александр Елин,
директор компании «АКАДЕМИЯ АУДИТА»
Минимальный размер аванса по заработной плате
Сразу хотим предостеречь: не устанавливайте для всех работников единую фиксированную сумму аванса, что называется, «для галочки». Например, 1000 руб. Размер авансовой части должен быть соразмерен реально отработанному времени. Об этом уже давно предупреждают в Роструде (см. письмо от 8 сентября 2006 г. № 1557-6). Ведь в Трудовом кодексе РФ все-таки говорится о том, что выдавать два раза в месяц надо именно зарплату. И значит, необходимо учитывать, сколько примерно дней сотрудник отработает в текущем месяце.
Внимание!
Если вы зарегистрируетесь
При этом специалисты Роструда ссылаются также на постановление Совета Министров СССР от 23 мая 1957 г. № 566, в котором сказано, что «минимальный размер… аванса должен быть не ниже тарифной ставки рабочего за отработанное время». Заметим, что данная точка зрения специалистов Роструда неизменна и по сей день.
Итак, минимальный размер аванса должен быть не ниже оклада сотрудника за отработанное время. То есть минимум, на который может претендовать работник, это тарифная ставка (оклад) в сумме, пропорциональной количеству реально отработанного за первую половину месяца времени..
Что брать в расчет аванса по заработной плате
Зачастую оклад составляет лишь часть зарплаты. Поэтому, определяя сумму аванса, возьмите во внимание и прочие составляющие ежемесячного дохода: доплаты и надбавки за условия труда, выполнение дополнительного объема работ, совмещение профессий (должностей), замещение временно отсутствующего работника. Ведь работник уже точно отработал половину месяца, и потому вправе претендовать на часть подобных выплат.
Внимание!
Если вы зарегистрируетесь
на сайте Главбух вам будут доступны все ресурсы нашего портала: любые статьи, вопросы и ответы, образцы бланков, документы, уникальные сервисы и расчетчики. Регистрация - не больше 1 минуты.
А вот учитывать при расчете аванса по заработной плате стимулирующие премии и вознаграждения не нужно (письмо Минздравсоцразвития России от 25 февраля 2009 г. № 22-2-709). Ведь, как правило, результаты работы, то есть как раз основание для бонусов, становятся ясны лишь по итогам месяца. То же самое касается и процентной части зарплаты. Это в том случае, если доход некоторых ваших сотрудников состоит из постоянной и переменной частей. Кроме того, не включайте в состав аванса и выплаты социального характера, скажем материальную помощь. Платой за труд они не являются.
Внимание!
Если вы зарегистрируетесь
на сайте Главбух вам будут доступны все ресурсы нашего портала: любые статьи, вопросы и ответы, образцы бланков, документы, уникальные сервисы и расчетчики. Регистрация - не больше 1 минуты.
Как определить размер аванса по заработной плате
Аванс, сколько процентов от зарплаты? Есть два метода, по которым вы можете посчитать сумму аванса. В одном вы учитываете выходные и праздничные дни, а в другом — нет. Расскажем про каждый способ на примерах. При этом за первую половину месяца примем период с 1-го по 15-е число включительно. Также будем пока считать, что сотрудник полностью отработал все дни. Дополнительно читайте интересный материал, в котором рассмотрена ситуация, когда .
Внимание!
Если вы зарегистрируетесь
на сайте Главбух вам будут доступны все ресурсы нашего портала: любые статьи, вопросы и ответы, образцы бланков, документы, уникальные сервисы и расчетчики. Регистрация - не больше 1 минуты.
Аванс без учета выходных и праздников
Итак, вы можете не брать во внимание количество нерабочих и праздничных дней. То есть на размер зарплаты за первую половину месяца они не повлияют. В итоге получается простая формула. Расчет аванса по заработной плате может выглядеть так:
Пример
Заработная плата сотрудника ООО «Вектор» Самохвалова Ю. Г. состоит из оклада в размере 25 000 руб. и надбавки за выслугу лет в размере 5000 руб. Следовательно, сумма заработка за первую половину месяца будет равна:
(25 000 руб. + 5000 руб.) × 50% = 15 000 руб.
Однако при таком способе расчета вам в некоторых месяцах придется выплачивать сотруднику аванс за «лишние» дни. Как, скажем, в первой половине мая, когда на период с 1 по 15 мая пришлось всего 6 рабочих дней. Во второй-то половине месяца их уже 12.
Если данный подход вам покажется несправедливым, воспользуйтесь вторым способом.
Внимание!
Если вы зарегистрируетесь
на сайте Главбух вам будут доступны все ресурсы нашего портала: любые статьи, вопросы и ответы, образцы бланков, документы, уникальные сервисы и расчетчики. Регистрация - не больше 1 минуты.
Аванс исходя из числа рабочих дней в первой половине месяца
Допустим, вы решили брать во внимание ровно те дни в первой половине месяца, которые по календарю считаются рабочими. В этом случае используйте следующую формулу расчета аванса по заработной плате:
Пример
Сотруднице ООО «Сокол» Рыжовой О. П. установлен оклад в размере 20 000 руб. В Положении об оплате труда прописано, что аванс выплачивается не позднее 20-го числа каждого месяца исходя из числа рабочих дней в периоде с 1-го по 15-е число данного месяца. Первую половину мая Рыжова отработала полностью.
Таким образом, сумма аванса за май составит:
20 000 руб. : 18 дн. × 6 дн. = 6666,67 руб.
Внимание!
Если вы зарегистрируетесь
на сайте Главбух вам будут доступны все ресурсы нашего портала: любые статьи, вопросы и ответы, образцы бланков, документы, уникальные сервисы и расчетчики. Регистрация - не больше 1 минуты.
Фиксированный аванс
При авансовом методе аванс от месяца к месяцу не меняется. Но его размер (без учета премии и иных поощрительных выплат) должен составлять примерно половину зарплаты за месяц. Такая рекомендация приведена в письме Минздравсоцразвития России от 25.02.2009 № 22-2-709.
На практике методом проб и ошибок пришли к оптимальной величине фиксированного аванса — 40% оклада за вычетом НДФЛ. Это примерно половина гарантированной части зарплаты за месяц, причитающейся к выдаче на руки после удержания НДФЛ. На цифрах это выглядит так. По окончании полностью отработанного месяца работнику гарантированно будет начислено 100% оклада. На руки ему причитается 87% оклада (100% — 13% НДФЛ). Половина от 87% — 43,5%. Округлив, получим 40%.
Это довольно грубые расчеты. Они не учитывают применение налоговых вычетов по НДФЛ и влияние прочих факторов, но для наших целей такая степень точности достаточна.
Пример
Оклад Н.Г. Дулина — 20 000 руб. В положении об оплате труда компании установлено, что заработная плата за первую половину месяца начисляется в размере 40% от оклада.
Аванс будет начислен в размере:
20 000 руб. × 40% = 8000 руб.
Внимание!
Если вы зарегистрируетесь
на сайте Главбух вам будут доступны все ресурсы нашего портала: любые статьи, вопросы и ответы, образцы бланков, документы, уникальные сервисы и расчетчики. Регистрация - не больше 1 минуты.
Обратите внимание: если в локальном нормативном акте компании аванс установлен в процентном отношении к окладу, именно так он и должен быть рассчитан в любом случае. Даже если работник отработал один-два дня до 15-го числа или не работал вовсе. В этом случае возможна переплата, которую можно будет погасить при выдаче зарплаты за вторую половину месяца.
Пример
Е.Т. Котова трудится в ООО «Атлас» с окладом 30 000 руб. Права на налоговые вычеты не имеет. Аванс в компании установлен в размере 40% от оклада.
С 22 июня по 12 июля работница была в отпуске. Всего за июль Е.Т. Котова отработала 15 рабочих дней, из них за первую половину — 3 рабочих дня.
Аванс Е.Т. Котовой нужно начислить в размере:
30 000 руб. × 40% = 12 000 руб.
Начисленная заработная плата за июль составит:
30 000 руб. : 23 раб. дн. × 15 раб. дн. = 19 565,22 руб.
За вычетом НДФЛ и аванса работница получит на руки:
19 565,22 руб. - 12 000 руб. (19 565,22 руб. × 13%) = 5022,22 руб.
Внимание!
Если вы зарегистрируетесь
на сайте Главбух вам будут доступны все ресурсы нашего портала: любые статьи, вопросы и ответы, образцы бланков, документы, уникальные сервисы и расчетчики. Регистрация - не больше 1 минуты.
Как скорректировать сумму аванса за не полностью отработанное время
Отнюдь не всегда всю первую половину месяца работник находится на своем рабочем месте. Он может болеть или, скажем, брать отпуск. Само собой, сотрудникам, которые вообще не работали с 1-го по 15-е число месяца, начислять аванс не нужно. А если человек работал, но с перерывом. Как произвести расчет аванса по заработной плате? Тогда логичнее всего использовать такую формулу:
То есть сначала определите сумму аванса выбранным вами способом (о них мы писали в предыдущем разделе). А потом скорректируйте полученный результат исходя из реально отработанных дней.
Пример
Сотрудник ЗАО «Мир» Серов В. А. был в отпуске в период с 6 по 8 мая 2017 года. По принятой в компании системе размер аванса независимо от количества рабочих дней в первой половине месяца составляет 50 процентов от оклада.
Оклад Серова — 30 000 руб. Значит, сумма полного аванса равна:
30 000 руб. × 50% = 15 000 руб.
В компании установлена обычная пятидневка. И получается, что в период с 1 по 15 мая включительно сотрудник отработал всего 3 рабочих дня из 6. Значит, ему нужно начислить аванс в размере
15 000 руб. : 6 дн. × 3 дн. = 7500 руб.
Впрочем, если вы высчитываете аванс исходя из того, сколько фактически дней отработал сотрудник, тогда расчет можно упростить:
Методику расчета аванса подробно пропишите в Положении об оплате труда или ином локальном документе. Тогда при проверке к вам не возникнет лишних вопросов.
Внимание!
Если вы зарегистрируетесь
на сайте Главбух вам будут доступны все ресурсы нашего портала: любые статьи, вопросы и ответы, образцы бланков, документы, уникальные сервисы и расчетчики. Регистрация - не больше 1 минуты.
НДФЛ с аванса по заработной плате
Независимо от порядка расчета аванса НДФЛ следует удерживать один раз при окончательном расчете зарплаты за истекший месяц (письма ФНС России от 25.07.2014 № БС-4-11/14507@ и от 26.05.2014 № БС-4-11/10126@). Датой получения дохода в виде зарплаты признается (п. 2 ст. 223 НК РФ):
- последний день месяца, за который она была начислена;
- последний день работы сотрудника в компании, если увольняется до конца месяца.
Внимание!
Если вы зарегистрируетесь
на сайте Главбух вам будут доступны все ресурсы нашего портала: любые статьи, вопросы и ответы, образцы бланков, документы, уникальные сервисы и расчетчики. Регистрация - не больше 1 минуты.
Пока одна из этих дат не наступила, определить сумму дохода в виде зарплаты за истекший месяц не представляется возможным. На дату его выдачи объекта обложения НДФЛ еще нет.
Пример
Оклад работника Т.Б. Блюзова — 40 000 руб. в месяц. Ему установлена 40-часовая рабочая неделя (8-часовой рабочий день). 17 июля ему выплатили аванс — 40% от оклада. Права на вычеты по НДФЛ у него нет.
Проводки по выплате аванса, начислению и выплате заработной платы работнику могут быть следующими:
ДЕБЕТ 70 КРЕДИТ 51 (50)
— 16 000 руб. (40 000 руб. × 40%) — выплачен аванс работнику;
ДЕБЕТ 20 (26, 44) КРЕДИТ 70
— 40 000 руб. — начислена зарплата за месяц;
ДЕБЕТ 70 КРЕДИТ 68 субсчет «Расчеты по НДФЛ»
— 5200 руб. (40 000 руб. × 13%) — начислен НДФЛ с зарплаты за месяц;
ДЕБЕТ 70 КРЕДИТ 51 (50)
— 18 800 руб. (40 000 руб. - 16 000 руб. - 5200 руб.) — выплачена зарплата за месяц.
ДЕБЕТ 68 субсчет «Расчеты по НДФЛ» КРЕДИТ 51
— 5200 руб.— перечислен НДФЛ в бюджет.
При выполнении своих рабочих обязанностей сотрудник ежемесячно получает за это зарплату. Исходя из законодательства, в организациях оплата труда делится на две части , одна из которых, наименьшая, называется авансом .
Что это такое
Аванс — это часть от заработной платы , которую получают за первую половину отработанного месяца. Самого понятия как «аванс», в настоящее время, на официальном уровне не существует, эта часть также относится к заработной плате, но по привычке, для удобства, ее именуют именно так.
Аванс полагается абсолютно всем работникам, независимо от таких факторов , как:
- Сотрудник находится на внешнем совмещении.
- Написание работником заявления, в котором изъявляется его желание получать зарплату один раз в месяц.
- Существование в организации каких-либо актов, в которых установлена выплата зарплаты работникам только раз в месяц. С точки зрения Трудового кодекса РФ, такие акты и нормативы являются ничтожными и противоречащими законодательству.
- Сумма заработка работника не влияет на то, будет ли выплачиваться авансовая часть или нет.
Порядок выдачи и расчета
Высчитывается аванс на основании непосредственно отработанного времени за первую половину текущего месяца. Кроме этого, имеется общее правило того, что аванс составляет 40% от заработной платы. Выдается аванс строго до 15 числа , рассчитать его размер можно двумя способами .
Рассчитать напрямую, сколько смен было отработано фактически сотрудником до 15 числа. Затем необходимо месячный оклад разделить на общее количество рабочих смен в этом месяце и умножить на число отработанных смен.
Например: сотрудник организации ООО «Мир» Соколов Д.Э. отработал полмесяца и имеет полное права получить положенную ем первую часть от заработной платы. До 15 числа действующего месяца им было отработано всего 8 смен, а во всем месяце — 20.
Оклад работника составляет 27000 руб., исходя из этого, можно посчитать размер аванса:
27000 руб. / 20 дней * 8 дней = 10800 руб.
Вторым способом будет вычисление от месячного оклада суммы, равной 40%.
Например: сотруднику Соколову Д. Э. был начислен аванс в размере:
27000 * 40% = 10800 руб.
Способ расчета авансовой части заработной платы должен обязательно указываться в нормативных актах организации и быть единым для всех работников.
Выдаваться авансовая часть может также двумя способами :
- Наличными денежными средствами из кассы предприятия . Делается это на основании расчетно-платежной ведомости по расходному кассовому ордеру.
- На расчетный банковский счет . В таком случае, сотрудник сможет пользоваться выданной ему пластиковой картой, на которой и будут лежать его денежные средства.
Чаще всего организации заключают целые договора на выпуск карт всему рабочему коллективу, на которые он и получает все свои заработанные деньги.
Нормативная база
При начислении и выплате авансовой части зарплаты, руководство и сотрудники бухгалтерии основываются на следующей нормативной базе :
- Трудовой кодекс Российской Федерации.
- Министерство финансов Российской Федерации.
- Учетная политика и внутренние нормативные акты и положения организации.
Законодательство устанавливает, что платить заработную плату сотрудникам нужно не менее чем два раза в месяц. Можно больше, но меньше нельзя, так как это наказуемо. Из этого следует вывод, что неважно сколько раз, но оплачивать первую часть месяца нужно обязательно.
Соотношение и сроки
Что касается сроков выплаты аванса, то они также должны быть четко установлены и закреплены во внутренней документации предприятия . Даты выплаты денежных средств могут быть абсолютно любыми, главное, чтобы между ними был закреплен интервал не более 15 дней, так как получать оплату труда работники должны каждые полмесяца.
Также не может быть размытых понятий, как выплата аванса с «такого-то» по «такое-то» число, так как этот промежуток может нарушить 15-ти дневый интервал .
Выплата авансовой части и оставшейся основной зарплаты не обязательно должны выпадать на один месяц, вариации могут быть разные, например:
- первый аванс выплачивается 15 числа, а основная часть зарплаты 30 числа этого же месяца;
- аванс выплачивается 25 числа месяца, который идет на данный момент, а основная зарплата 10 числа следующего месяца.
Если же выплата аванса или основной заработной платы пришлась на выходные или праздничные дни, в таком случае, по закону, выплата денежных средств должна быть осуществлена раньше, накануне выходных дней.
Ответственность и штрафы
За несоблюдение законодательства, особенно если речь идет об оплате труда, обязательно существуют ответственность . В зависимости от нарушения, к нему применяются определенные меры наказания согласно статье 5.27 КоАП РФ .
В первой части данной статьи говорится о несоблюдении трудового законодательства и о таких мерах наказания:
- для ответственного лица — выговор или штраф от 1000 руб. до 5000 руб.;
- для предпринимателей, не являющихся юр. лицом
- для юридического лица
Во второй части рассматривается повторное совершение нарушения и следующие меры наказания:
- должностное лицо — штраф 10000-20000 руб. или отстранение от работы на срок от 1 года до 3 лет;
- предприниматели, не имеющие статуса юр. лица
- юридические лица — штраф от 50000 руб. до 70000 руб.
В шестой части речь идет о каких-либо нарушениях выплаты заработной платы и следующих мерах наказания:
- для ответственного лица — штраф от 10000 руб. до 20000 руб.;
- для предпринимателей — штраф от 1000 руб. до 5000 руб.;
- для юридических лиц — штраф от 30000 руб. до 50000 руб.
Седьмая часть описывает меры наказания, которые применяют при повторном нарушении шестой части статьи:
- для должностных лиц — штраф от 20000 руб. до 30000 руб. или отстранение от рабочих обязанностей на срок от 1 года до 3 лет;
- для индивидуальных предпринимателей — штраф от 10000 руб. до 30000 руб.;
- для юридических лиц — штраф от 50000 руб. до 100000 руб.
Расчет аванса производится исходя из отработанных сотрудником дней, но не всегда ситуация бывает такой идеальной, могут быть моменты, когда он не выходит на работы по причине болезни, отпуска и других.
В таком случае, если работник полностью отсутствовал первую половину месяца, то и аванс выплачен ему не будет . В остальном все также просто, размер выплачиваемого аванса равен фактически отработанным дням .
На примере работника ООО «Мир» Соколова Д.Э. можно рассчитать размер его аванса, если бы он в течение 4 рабочих дней отсутствовал по причине нахождения на больничном, что подтверждают соответствующие документы.
В таком случае также можно использовать два метода расчета .
Его оклад, равный 27000 руб., необходимо разделить на число рабочих дней во всем месяце и умножить на отработанные смены. То есть сумма аванса работника Соколова будет равна:
27000 руб. / 20 смен * 4 смены = 5400 руб.
Если применяется расчет 40%, то необходимо сначала вычислить сумму, которая полагается работнику как аванс, а после, высчитать из нее, чему будут равны отработанные по факту смены. Аванс, который должен получить сотрудник, равен:
27000 руб. * 40% = 10800 руб. (за 8 смен)
10800 руб. / 8 смен * 4 смены = 5400 руб.
Если говорить о тех выходных, которые по закону должны оплачиваться, например, очередной отпуск или оплачиваемый больничный лист, то все эти начисления будут выданы вместе с основной заработной платой.
Налогообложение и выплаты
Большим вопросом является то, облагается ли авансовая часть налогами. Если разобраться, то налогообложение должно происходить от доходов, полученных за весь месяц. Можно сказать, что по НК РФ днем получения доходов является последний календарный день месяца , от этого дня, соответственно, и будет устанавливаться срок уплаты налогов .
Можно сделать вывод, что никаким налогам и прочим отчислениям авансовая часть не поддается. Несомненно, они будут удержаны, но позже, после получения заработной платы.
Бухгалтерский учет
В обязательном порядке все движения денежных средств, в том числе и связанных с оплатой труда сотрудников, отражаются в бухгалтерском учете.
Для операций с начислениями и выплатами зарплаты предназначен 70 счет бухгалтерского учета . В корреспонденции с другими счетами он может составлять следующие проводки :
А уже при выдаче основной части зарплаты будут сделаны следующие проводки :
| Дт | Кт | Операция |
|---|---|---|
| 20 (25, 26) | 70 | начислена зарплата работникам |
| 70 | 68 | удержан НДФЛ со всех доходов, полученных за месяц |
| 20 (25, 26) | 69 | страховые взносы от полученного дохода |
| 70 | 50 | выданы остатки сумм зарплаты из кассы |
| 70 | 51 | вторая часть зарплаты переведена на банковские карты работников |
| 70 | 76 | задепонированная сумма денежных средств, которые не были получены сотрудником по какой-либо причине, если зарплата выдается наличными средствами |
| 51 | 50 | депонированная сумма отправляется на расчетный счет, так как храниться в организации она может только установленное время |
| 50 | 51 | при появлении работника депонированная зарплата возвращается из банка |
| 76 | 50 | выдача депонированных средств из кассы на руки работнику |
Законы, которые контролируют выплату заработной платы руководителями своим подчиненным, всегда остаются на стороне работников и защищают их интересы . Это относится и к авансовой части зарплаты, которая должна быть выплачена в обязательном порядке и по всем правилам.
Начисление и выплата аванса по заработной плате — на видео.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации