
На каких предприятиях выдают дивиденды. Как учредителю вывести прибыль из ООО: дивиденды
Акционерное общество по итогам своей деятельности в операционном периоде может выплачивать дивиденды. Это прибыль, которую получают владельцы ценных бумаг в соответствии со своей долей участия в уставном капитале предприятия. Дивиденды являются важнейшим показателем эффективной деятельности компании. Их начисляют из средств чистой прибыли.
Поможет понять установленная методика. Эта процедура регулируется законодательством. Определение части чистой прибыли, которая будет направлена на уплату дивидендов, происходит на собрании акционеров. Как происходит этот процесс, следует знать каждому владельцу ценных бумаг.
Понятие дивидендов
Дивиденды представляют собой прибыль, которую получает владелец акции при вложении своих средств в уставный капитал организации. Эти средства перечисляются в расчете на каждую акцию. Часть чистой прибыли, которую получает организация в конце отчетного периода, может быть направлена на выплату дивидендов. Решение о размере выплат принимается на общем собрании акционеров.
Может каждый держатель ценных бумаг после того, как будет установлено количество средств, которые не будут направлены организацией на саморазвитие или инвестиционную деятельность. Расчет происходит постепенно. Для этого применяются данные бухгалтерского учета, а также установленные законом нормативы.
Другими словами, дивидендом является приходящаяся на одну акцию часть чистой прибыли. Она распределяется пропорционально количеству ценных бумаг с учетом их типов и категорий. Размер выплат устанавливается в процентах к номиналу или в денежном эквиваленте.
Размер прибыли на одну акцию не может быть выше установленного наблюдательным советом уровня. Поэтому совет акционеров не может поднимать уровень дивидендов, который утвердил совет директоров.
Выплату дивидендов производят исключительно акционерные общества или ООО. Размещать публично информацию о проведенных выплатах обязаны по законодательству только те компании, которые производят операции с ценными бумагами на фондовом рынке.
Виды дивидендов
Прежде чем узнать, следует ознакомиться с существующими типами подобных выплат. Они зависят от ряда характеристик ценных бумаг.
Акции бывают простыми и привилегированными. В первом случае ценные бумаги предоставляют своему держателю право голоса на собрании акционеров и отражают его долю в уставном фонде организации. Они дают право на получение прибыли и соответствующей части имущества при ликвидации компании (после погашения задолженности перед кредиторами).
Простые акции считаются ценными бумагами с достаточно высоким показателем риска. Если предприятие получило недостаточный размер чистой прибыли в отчетном периоде или было принято решение направить все средства на развитие компании, акционер может не получить дивиденды в текущем году вообще.
Рассчитать дивиденды по привилегированным акциям будет проще, зная особенности этих ценных бумаг. Они не дают права своему владельцу участвовать в голосовании на общем собрании. Однако такие держатели акций первыми получают доход при распределении чистой прибыли. При этом уровень риска будет гораздо ниже, чем для владельца предыдущей разновидности ценных бумаг. Также при ликвидации организации держатель привилегированных акций получает первоочередное право на получение соответствующей доли имущества.
Другими словами, в ситуации, когда происходит распределение чистой прибыли, больше вероятность получить прибыль от своих ценных бумаг есть у владельца привилегированных акций. Первоочередное право сохраняется для него и при распределении ликвидационных выплат. Так как этот тип ценных бумаг не имеет высокого уровня риска, выплаты по нему будут минимальными. Больший доход могут получить владельцы простых акций. Однако риск в этом случае будет гораздо выше.
Стоимость акций на фондовом рынке будет больше, если компания выплачивает дивиденды стабильно, а размер распределяемой чистой прибыли достаточно высок. Поэтому компании, осуществляющие такую торговлю, заинтересованы в выплате обязательств по своим ценным бумагам. В этом случае растет и стоимость самой компании.
Дивиденды также различают по периоду выплат. Бывают ценные бумаги, которые оплачивают раз в год, квартал, полгода. По способу погашения выделяют денежные дивиденды и оплачиваемые в виде имущества.
По каким акциям выплачивают дивиденды?
Перед тем, как рассчитать дивиденды учредителям ООО или АО, следует рассмотреть, по каким акциям возможно осуществление выплат. Они производятся только по тем ценным бумагам, которые полностью оплачены участниками и находятся у них на руках.
Однако по некоторым группам ценных бумаг дивиденды не начисляются. Это возможно, если акции еще не были размещены (не выпущены) в обращение. Также часть ценных бумаг, которые были выкуплены надзирательным советом и находятся на балансе организации, не участвует в процессе распределения чистой прибыли. Такие акции могут быть изъяты из обращения по требованию общего собрания участников общества. Это относится и к тем ценным бумагам, которые в процессе приобретения не были оплачены частично или полностью, а также поступившие по этой причине на баланс предприятия.
Во всех других случаях дивиденды выплачиваются в соответствии с размером распределяемой чистой прибыли. Ее нераспределенная часть направляется на модернизацию и развитие компании. За эти средства приобретают новое оборудование, внедряют более совершенные производственные циклы и т. д. Если на собрании акционеров будет принято решение направить всю чистую прибыль на развитие компании, дивиденды по простым акциям выплачиваться не будут.
Прибыль, которая остается после уплаты дивидендов, называется нераспределенной. Она отражается в соответствующей статье баланса.
Законодательно определяется несколько ситуаций, когда рассчитать размер дивидендов по акциям нельзя. В этом случае запрещается объявлять о годовых выплатах прибыли на ценные бумаги общества в обращении.
Такая ситуация может возникнуть, если уставный капитал не был оплачен полностью. Дивиденды не выплачиваются в том случае, когда не соблюдены требования о размере стоимости чистых активов организации. Запрещается выполнять такую процедуру до выкупа всех акций (по требованию акционеров). Закон не разрешает выплачивать дивиденды, если после проведения этого процесса появятся (или возникает вероятность) признаки банкротства.
Налогообложение
Перед тем как рассчитать дивиденды по акциям , следует также рассмотреть налоговое законодательство по вопросам подобных выплат. Акционерное общество или ООО обязано собирать и своевременно перечислять налоги в бюджет при распределении чистой прибыли между владельцами ценных бумаг. Эта сумма удерживается организацией при проведении подобных выплат.
Подобные перечисления могут производиться раз в квартал, год или полугодие. Это зависит от типа ценных бумаг и порядка ведения бухгалтерского учета на предприятии и относится только к акционерным обществам. ООО начисляет налог на дивиденды раз в год.
Налогооблагаемой базой признаются доходы участника общества, полученные по принадлежащим ему акциям. Эту прибыль получают акционеры от компании в процессе распределения чистой прибыли.
Рассчитать налог на дивиденды организация может после определения размера своей чистой прибыли по результатам деятельности в отчетном периоде. Для этого из дохода компании производят отчисления в обязательные фонды и государственный бюджет. После определения чистого дохода на собрании участников общества принимается решение о количестве нераспределенной прибыли и фонда дивидендов.
Также относится к налогооблагаемой базе прибыль, полученная от зарубежных компаний и признанная законодательством других стран фондом для оплаты дивидендов. Поэтому с подобных доходов также должны перечисляться установленные законом средства.
К дивидендам также относятся выплаты участникам за счет нераспределенной прибыли прошлых лет.
Нюансы определения налогооблагаемой базы
Перед тем как рассчитать сумму дивидендов , необходимо учесть еще несколько нюансов относительно начисления налогов. Не признаются доходом держателя ценных бумаг, с которого удерживаются средства в обязательные фонды, полученные им ликвидационные выплаты. Однако они не должны превышать размер вклада участника в уставный фонд.
Не облагаются налогом выплаты, которые осуществляет компания в виде передачи в собственность акций. Также не признаются дивидендами средства, которые общество, состоящее из вкладов некоммерческой организации, вносит в уставную деятельность такой некоммерческой организации.
Дивидендами могут быть признаны исключительно выплаты из чистой прибыли, которые производятся пропорционально доле каждого участника. Для ООО может применяться особый порядок распределения доходов. Он может не быть пропорциональным доле каждого участника. Такие средства облагаются налогом по ставке налога на прибыль или дохода с физических лиц. 
Поэтому процедура того, как рассчитать дивиденды учредителю , будет отличаться для разных организаций. Если компания находится в режиме выплат УСН, налогооблагаемая база будет начисляться так же, как и для общества с общим режимом перечислений. Но если такая организация выплачивает дивиденды юридическому лицу, она обязана также насчитать еще и налог на прибыль.
Если получатель дивидендов является юридическим лицом, которое платит налоги по системе УСН, такие категории, как «доход», «доходы минус расходы» также рассчитывают по единой методике. Для получателей дивидендов, находящихся в режиме выплат ЕНВД, налог на прибыль с подобных доходов не платится. Такие удержания производятся в общем порядке.
Вычисление дивидендов
Д = (СД - СРД)/КА, где Д - дивиденды, СД - общая сумма регулярных дивидендов, распределяемая между участниками, СРД - сумма разовых (специальных) дивидендов, КА - количество акций.
Все показатели, применяемые для расчета, можно найти в регулярной финансовой отчетности. Брать для расчета уровень выплат прошлых периодов нельзя. В каждом случае собрание акционеров устанавливает конкретный уровень распределяемой прибыли. Чтобы определить доход участника, необходимо умножить количество акций, которыми он владеет, на дивиденды, рассчитанные ранее:
Доход = Д * А, где А - количество акций, которыми владеет участник.
Так можно рассчитать размер дивиденда по обыкновенным акциям . Однако в финансовом мире существует такое понятие, как реинвестирование. Полученные дивиденды владельцы ценных бумаг могут направить на покупку новых акций. Это и есть реинвестирование. Этот факт нужно учитывать при проведении расчетов. В конце операционного периода и его начале количество акций участника может меняться за счет реинвестирования.
Подобные расчеты позволяют определить дивидендную доходность. Это рентабельность первоначальных инвестиций. Для расчетов необходимо взять данные о стоимости акции компании на фондовом рынке. Этот показатель постоянно меняется.
Пример вычисления доходности
По приведенным выше формулам следует найти дивиденды, которые выплачивает компания на одну акцию. Далее на фондовом рынке следует рассмотреть котировочную стоимость ценных бумаг организации на момент проведения исследования. Далее производится расчет:
ДД = Д/КС, где ДД - дивидендная доходность, КС - котировочная стоимость акции.
Эта методика позволяет сравнить сумму, которую участник получил в виде дивидендов, и реальную стоимость акции. Чем больше представленный показатель, тем большую доходность имеют ценные бумаги. Это доход, который получает владелец от применения в хозяйственной деятельности компании его инвестиций.
Чтобы было понятно, как рассчитать дивиденды, пример определения доходности следует изучить в процессе определения этих показателей. Допустим, участник владеет 50 простыми акциями. Каждая из них стоит 20 руб. Дивиденды в текущем периоде были выплачены на каждую ценную бумагу в размере 1 руб. Сумма дивидендов будет рассчитана так:
Д = 50 * 1 = 50 руб.
Доходность будет следующей:
ДД = 1/20 = 0,05 = 5%
В этом году инвестиции принесли доход в 5%. Если компания на протяжении нескольких лет стабильно выплачивает дивиденды, инвестору может быть выгодно получать небольшой, но устойчивый доход. В этом случае он может инвестировать свои средства в деятельность компании. Однако в некоторых случаях лицо, владеющее капиталом, хочет получать большой доход. В этом случае он должен рассмотреть варианты финансирования в более рисковые проект. Тогда приобретение представленных выше акций будет не лучшим вариантом. Следует поискать организацию, которая предлагает более высокую доходность ценных бумаг.
Вычисление налога
И акционерного общества с обычным режимом начисления налогов? В данном случае следует учитывать процедуру удержания обязательных выплат в государственные фонды и бюджет. Расчетом, удержанием и перечислением таких средств занимается бухгалтерская служба организации.
Чтобы произвести расчет суммы налога, применяется следующая формула:
Н = ПД * НС * (ОД - ПД), где Н - сумма налога, которая будет удержана из распределяемой между участниками прибыли, ПД - отношение между суммой дивидендов на одну акцию к общей сумме распределяемой прибыли, НС - налоговая ставка, ОД - общее количество дивидендов, выплачиваемое компанией, ПД - дивиденды, полученные организацией от участия в уставном капитале других обществ.
Показатель ПД учитывается в том случае, если в предыдущие периоды не были удержаны соответствующие суммы при расчетах налогов.
При определении представленных показателей приходится учитывать множество факторов. При определении показателя ОД необходимо исключить сумму дивидендов, которые были перечислены в пользу иностранных компаний или физических лиц. При его расчете нужно учесть выплаты, с которых налог на прибыль не будет удерживаться.
Ставка налогов определяется для дивидендов прошлых периодов по установленному на дату расчета уровню.
При расчете показателя ПД следует учесть «чистые» дивиденды. С них ранее отнимается налог на прибыль. В расчетах участвуют дивиденды от отечественных и зарубежных компаний. При этом возможна ситуация, когда при расчете формулы результат будет отрицательным. Это может наблюдаться в том случае, если ОД будет меньше, чем ПД. Это означает, что сумма дивидендов, которая распределяется между участниками, будет меньше, чем полученная организацией прибыль от участия в уставном капитале других компаний. Сумма по выплате налогов в этом случае не формируется, не выполняется возмещение из бюджета.
Льготная ставка
В некоторых случаях предусмотрено применение льготной ставки 0%. Ее используют только в отношении налога на прибыль. Следует соблюдать ряд условий при применении льготной ставки.
Использовать налог 0% можно, только если получатель дивидендного дохода владеет на день выплаты 50% акций и более, формирующих уставный капитал. При этом непрерывный период его владения ценными бумагами составляет 365 дней.
Расчет доходов при УСН
Чтобы понять, как рассчитать дивиденды при УСН , следует рассмотреть процедуру на конкретном примере. Допустим, организация выплачивает налоги в этом режиме со ставкой 6%. Если требуется выплатить дивиденды физическому лицу, следует произвести расчет причитающейся ему части чистой прибыли. Допустим, эта сумма составила 60 тыс. руб.
Сначала определяется НДЛФ. Частное лицо является резидентом РФ, поэтому налоговая ставка равняется 13%:
Н = 60 * 13% = 7,8 тыс. руб.
рименяется простой расчет:
Д = 60 - 7,8 = 52,2 тыс. руб.
Эту сумму участник организации получает в установленный день выплат дивидендов. В это же время организация перечисляет сумму налога в бюджет.
Рассмотрев технологию того, как рассчитать дивиденды , каждый собственник ценных бумаг сможет определить причитающийся доход на свои ценные бумаги.
Очень часто у компаний накапливается определенный доход, при этом не распределенный на иные нужды. Это происходит сразу за большой период времени. В этом случае у ответственных лиц возникает вопрос о возможности выплаты дивидендов за прошлый период. Как в этом случае возможно это сделать и как регулируется данный вопрос.
Понятие и особенности
Дивиденд произошел от латинского слово. Означает это определенную часть дохода акционерного общества или иных субъектов. Распределяется она между участниками доли или акционерами в соответствии с их владением. Величина выплат определяется на узкоспециализированном собрании между акционерами.
Выплачивается доход несколько раз на ежегодной основе. В некоторых случаях они не выплачиваются вообще. Дивиденды считаются некой инвестицией, с возможностью капитализации и пролонгации. Выплата акционерам позволяет уменьшить капитализационные доходы и не затребует дополнительных накоплений.
Как правило, компании выплачивают доход в конце года. Эти дивиденды называются промежуточными или предварительными. По окончанию именно финансового периода выплачивается остальное.
И тогда это уже называется финальный доход. Это денежная компенсация, выплачиваемая в соответствии с владением доли. Это несет название денежного дивиденда. В некоторых случаях позволяется выплачивать доход дополнительными акциями.
Выплата производится несколькими способами.
- Классический вариант подразумевает выплату денежных средств в наличной и безналичной форме. Это указывается также в протоколе общего собрания при необходимости уточнения данного момента.
Для граждан, решивших получать наличные существуют несколько ограничений. По действующему законодательству, которое регулирует наличное денежное обращение, не допускается выплата дохода акционерам при наличной выручке.
- Дивиденды выплачиваются только за счет иных операций. Расчет производится из свободных денежных средств, полученных со счетов кредитного учреждения или возврата денег иными способами.
В некоторых случаях позволительно выплачивать в виде основных средств или имущества. Например, акционеры получают готовой продукцией или правом требования.
Это считается самым дорогостоящим вариантом при налогообложении. Такой способ еще облагается помимо налога на доход – НДС. При упрощенке проявляется дополнительный доход.
При ЕНДВ все сложнее. Все будет зависеть от деятельности предприятия и возможности перехода ее на ЕНВД. В этом случае операций по праву требования и передачи владения не будет под налогообложением.
При иной ситуации будет разрешение на применение УСН. Поэтому стоит принимать решение о выплате дохода собственной продукцией или иными имущественными правами только после консультации с профессиональными юристами.
Законодательная база
Эти положения регулируется в Российской Федерации действующим Налоговым Кодексом. Понятие дивиденда, по его нормативом, является вся оставшаяся сумма после налогообложения по владению акционера. Ставка в долевом участии оговаривается в этом же нормативном акте в статье 224.
Ранее доход составлял 9% годовых для физического лица – резидентов РФ и 15% для нерезидентов страны. Теперь же для резидента изменилась ставка дохода и составляет она 13%.
Правовая база на распределение прибыли остается в Гражданском Кодексе РФ, а точнее в статье 103. Для этого действия собственники должны провести акционерное собрание. По законодательству сроки собрания также оговариваются – не ранее чем за 2 месяца и не позднее полугода. При этом ООО должны проводить такие мероприятия в период 1.5-30.04.
Решение по распределению дохода принимается коллегиально и при подписании протокола всеми участниками. При единственном учредителе такая документация не оформляется в соответствии с Федеральными законами №14 и 208.
Нераспределенный доход может тратиться на:
- оплату дохода акционеров;
- повышения денежного капитала компании;
- создание резерва;
- погашение долга прошлого квартала;
- выплата заработной платы сотрудникам;
- капиталовложения;
- иные цели.
Можно ли выплатить дивиденды за прошлые года
Вопросом «Можно ли выплатить дивиденды за прошлые года?» задаются многие учредители. В 2018 году компетентные органы смогли ответить на этот вопрос в соответствии с действующим законодательством.
Организация вправе выплатить дивиденды за прошлый период времени. Это регулируется письмом из Министерства Финансов и последней его редакции.
Эту же позицию поддерживают в судебных и иных коллегиальных и государственных органах. При распределении чистого дохода нужно упомянуть о существующем уставе учреждения. При этом направлять доход на такие нужды можно и возможно только при отсутствии планов на формирования резерва.
Либо при желании акционирования работников. В ином случае происходит обложение по иным ставочным коэффициентам.
Видео: Правила
Бухгалтерия
Дивиденды начисляются в соответствии с действующим законодательством Российской Федерации. При проведении такового действия делаются проводки, где Кредит 75,2, а Дебет 84.
Если прибыль начислена, но пока не востребована в бухгалтерии отражается иной проводкой. Если компания по каким- либо причинам не выплачивает дивиденды, то акционер может получить прибыль в иное время. Начисленные дивиденды восстанавливаются в состав чистой прибыли после трех лет невосстребования.
В некоторых случаях такие дивиденды могут продлеваться на срок не более пяти лет. При этом проводка будет Дебет 75,2, а Кредит 84 по субсчету. Налогообложение здесь не производится.
Документальное оформление
Регулирует документальное оформление Налоговая инспекция.
Для этого нужно:
- зарегистрировать устав, где описывается процедура оформления дивидендов;
- протокол с подписями всех участников;
- подтверждающая документация владения акций;
- бухгалтерские проводки с чистой прибылью.
Выплата прибыли акционерам подтверждается платежными справками.
Ошибка при расчетах чистой прибыли
По всем правовым актам бухгалтер обязан внести поправки при обнаружении ошибок в бухгалтерской отчетности. Все внесенные изменения должны соответствовать действительности. При занижении показателя прибыли должен в документации появиться дополнительный доход организации. Он должен распределяться также между акционерами.
При завышении размера дохода и при уже существующих выплатах дивидендов нужно занижать прибыль. После исправления показатели будут несколько занижены. В следующем периоде акционеры получат меньше, чем должны были получить в связи с такой ошибочной информацией.
При отправке бухгалтерского баланса бухгалтер должен проверить правильность расчета и подсчета. Исправить такие документы возможно, но занимает это достаточно много времени. Но акционеры получат свою прибыль в любом случае, даже по прошествии времени.
Налогообложение прибыли акционеров
Здесь присутствуют разные формы и принципы налогообложения. Общее налогообложение равно 20% от суммы прибыли, полученной организации за финансовый период. Облагается только финансово-хозяйственная деятельность.
Ставка, которая предусматривается для УСН вместе с объектом прибыль за вычетом расходной части. Общий коэффициент составит 7%. Стоимость дивидендов при классике равно 20%, а по упрощенной схеме необходимо заплатить государству всего 7%.
При расчете размера налогообложения можно рассчитывать полную нагрузку. При этом показатель никак не превысит общего коэффициента.
Из этого следует, если перейти на режим УСН или ЕНВД, то выплата акционерам прибыли осуществляется гораздо легче.
Выплаты нерезидентам
Выплата дивидендов нерезидентам – достаточно трудоемкий процесс со своими особенностями. Главным нюансом становится применение повышенного коэффициента налогообложения. Прибыль иностранца при доле в компании с деятельностью не связанной с Россией, облагается по ставке 15%. Но этот показатель действует не всегда.
Другие показатели оглашаются при наличии подписи на собрании акционеров для минимизации рисков двойного налога. Ведь при пребывании на разных территориях именно это может и произойти. Расчет и списание производится не налоговым представителем при отсутствии налогообложения в соответствии с международной конвенцией.
Условия уменьшения показателя заключаются только при официальном подтверждении дохода иностранца. Иностранная организация должна подтвердить наличия постоянного местонахождения нерезидента на своей территории.
При этом у России с данной странной должно быть соглашение в соответствии с действующим Налоговым Кодексом Российской Федерации.
Решение по выплате прибыли акционерам решают участники компании, а не бухгалтер. В его задачи входит только предоставления правильной бухгалтерской отчетности в срок. Если акционеры приняли решения о распределении или перераспределении денежных средств, то бухгалтер обязан отразить соответствующее действие в бухгалтерском балансе.
Сроки выплаты дивидендов в 2018 году по сравнению с предыдущим годом не изменились. Однако они имеют свои особенности в зависимости от формы юрлица. Напомним их.
Понятие распределяемого дохода
Распределение дивидендов — прерогатива коммерческих организаций, цель существования которых заключается в получении прибыли. Дивиденд — это предназначенная для распределения между участниками этой организации прибыль, полученная за определенный период. Прибыль может быть распределена полностью или частично.
В РФ коммерческие фирмы создают обычно в одной из 2 форм:
- в виде акционерного общества (АО), руководствуясь при этом ФЗ «Об акционерных обществах» от 26.12.1995 № 208-ФЗ;
- в виде ООО, применяя ФЗ «Об обществах с ограниченной ответственностью» от 08.02.1998 № 14-ФЗ.
В 1-м из этих законов понятие дивидендов используется применительно к выплате доходов (гл. V), а во 2-м законе такое понятие отсутствует, хотя вопрос о распределении прибыли в нем рассматривается (ст. 28, 29 закона № 14-ФЗ).
Оба этих понятия (дивиденд и распределение прибыли) объединяет ст. 43 НК РФ, которая относит к дивидендам любой доход, получаемый участником или акционером в результате распределения чистой прибыли в пропорции к доле его участия.
Ограничения на выплату дивидендов
Для того чтобы распределить дивиденды, одного только факта наличия прибыли недостаточно. Оба вышеприведенных закона содержат перечни очень похожих ограничений (ст. 43 закона № 208-ФЗ и ст. 29 закона № 14-ФЗ), распространяющихся не только на дату принятия решения о выплате, но и на дату выплаты (если ситуация к моменту выплаты изменилась).
Общие для обеих организационных форм ограничения:
- УК должен быть оплачен полностью.
- Чистые активы должны превышать сумму УК и резервного фонда даже после выплаты дивидендов. Для АО к сумме УК и резервного фонда прибавляют также величину превышения стоимости привилегированных акций над их номиналом.
- Признаки банкротства не должны иметь место или возникать как следствие выплаты дивидендов.
Особое ограничение для ООО: решение о выплате не принимается, пока не выплачена реальная стоимость доли (или ее части) выбывающему участнику.
По АО решение не может возникнуть:
- до завершения выкупа у акционеров акций, в отношении которых имеется право требования об их выкупе (п. 1 ст. 75 закона № 208-ФЗ);
- без соблюдения правильной последовательности принятия решения о выплате дивидендов: сначала в отношении тех привилегированных акций, у которых есть особые преимущества, затем по прочим привилегированным и только потом по обыкновенным акциям.
Оба закона содержат оговорку, что по существующему решению о выплате, не выполненному из-за ограничений, возникших к моменту выплаты, выдача дивидендов в обязательном порядке осуществляется после исчезновения этих ограничений.
Периодичность и способы выплаты
При обеих формах (и АО, и ООО) допускается принимать решение о выплате дивидендов с периодичностью 1 раз:
- в квартал;
- полугодие;
Квартальные и полугодовое распределения при этом будут считаться промежуточными. Соответствующим образом расценивается и выплата таких дивидендов. Если по итогам налогового периода (года) окажется, что дивиденды по нему могут быть распределены в меньшей сумме, чем это уже сделано, это повлечет за собой отнесение излишка выплат к обычным доходам и необходимость доначисления на них страховых взносов в фонды, которые на дивиденды не начисляют.
Юрлицо не обязано непременно вынести решение о выплате доходов. Может иметь место также решение о нераспределении прибыли, обычно принимаемое по итогам года.
В законе № 208-ФЗ прямо перечислены способы выплаты дивидендов (деньгами или имуществом), а в законе № 14-ФЗ отсутствует как указание на способы выплаты, так и какие-либо ограничения по ним. Таким образом, выплату дивидендов вне зависимости от формы юрлица возможно осуществить:
- наличными деньгами из кассы.
- безналичным способом на расчетный счет участника;
- имуществом.
Из суммы начисленного дохода надлежит удержать НДФЛ (у физлица) или налог на прибыль (у юрлица). Для расчета применяют ставку 13% для резидентов (п. 1 ст. 224 и подп. 2 п. 3 ст. 284 НК РФ) и 15% для нерезидентов (п. 3 ст. 224 и подп. 3 п. 3 ст. 284 НК РФ). Вопрос об уплате налога при выплате дивидендов юрлицу возникает независимо от того, какой режим налогообложения применяет организация, решившая их выдать.
О налогообложении дивидендов физлиц см. в материале .
Указанные ставки используются по отношению к дивидендам, выплачиваемым в 2018 году, невзирая на то, за какой год они платятся и какая ставка по ним действовала в году, за который они начислены. Для физлица этот доход учитывается отдельно от других доходов, облагаемых по этой же ставке. В случае выплаты дивидендов юрлицу, владеющему более чем 50% УК, ставка может составить 0% (подп. 1 п. 3 ст. 284 НК РФ).
Ситуация выдачи дивидендов имуществом расценивается как реализация (письмо Минфина России от 17.12.2009 № 03-11-09/405), влекущая за собой уплату НДС и налога на прибыль у передающей стороны. При этом с нее не снимается обязанность по уплате налога за получателя дивидендов. Налоги рассчитываются от рыночной стоимости имущества. Если речь не идет о взаимозависимости, эта стоимость равна договорной стоимости передачи. Вопрос об установлении рыночной стоимости существенно осложнится в случае взаимозависимости лиц (доля участия более 20%) и наличия среди участников субъектов РФ.
Как принимается решение о выплате
Такое решение принимает общее собрание:
- акционеров в АО (п. 3 ст. 42 закона № 208-ФЗ).
- участников в ООО (п. 1 ст. 28 закона № 14-ФЗ).
К собранию должна быть готова бухгалтерская отчетность за соответствующий период, проанализированы ее данные на предмет соблюдения ограничений, установленных для принятия решения о выплате, и определена сумма прибыли, которую можно задействовать на выплату дивидендов.
Итогом собрания становится протокол, в котором при его оформлении в АО должны быть (п. 2 ст. 63 закона № 208-ФЗ) указаны:
- время и место собрания;
- общее число голосов и голосов участников собрания;
- информация об избрании председателя и секретаря;
- повестка дня;
- результаты рассмотрения каждого из вопросов;
- итоговое решение.
Перечисленные данные не будут лишними и в протоколе, составляемом в ООО.
В отношении дивидендов собрание в АО должно принять решение по следующим моментам:
- за какой период их выплачивают;
- общая сумма выплаты и размер по каждому виду акций;
- дата, на которую будет определен состав акционеров;
- форма и срок выплаты.
Для ООО из этого перечня исключаются:
- размер дивидендов по каждому виду акций;
- дата, на которую будет определен состав акционеров.
Распределение общей суммы между конкретными лицами осуществляется:
- в АО — по алгоритму, заложенному в устав, в зависимости от видов и количества акций;
- в ООО — в пропорции к долям, если устав не содержит иного порядка.
Общее собрание не проводит единственный учредитель. Ему достаточно вынести решение о выплате дивидендов, оформив его как любое свое решение, с указанием даты составления и сути вопроса, по которому выносится решение.
Сроки выплаты дивидендов в АО
Срок выдачи дивидендов в АО отсчитывается от даты, на которую определяется состав акционеров, и составляет не больше (п. 6 ст. 42 закона № 208-ФЗ):
- 10 рабочих дней для выплаты номинальным держателям и доверительным управляющим;
- 25 рабочих дней для выплаты прочим акционерам.
Сроки выплаты дивидендов в ООО
Для ООО период выдачи дивидендов ограничен 60 днями с даты принятия решения (п. 3 ст. 28 закона № 14-ФЗ). Конкретный срок в пределах этих 60 дней может быть установлен уставом или собранием участников. Если такой срок в документах ООО не зафиксирован, он приравнивается к 60 дням.
Последствия нарушения срока выплаты дивидендов
Оба закона предусматривают одинаковый порядок для ситуаций невыплаты дивидендов в установленные сроки. Они могут быть востребованы участником в течение 3 лет (или 5 лет, если это зафиксировано в уставе) с даты:
- принятия решения о выплате в АО (п. 9 ст. 42 закона № 208-ФЗ).
- завершения 60-дневного срока в ООО (п. 4 ст. 28 закона № 14-ФЗ).
Если дивиденды оказываются невостребованными по завершении этих сроков, они возвращаются в состав прибыли и требования по ним больше не принимаются.
Каких-либо санкций за превышение сроков выплаты дивидендов законодательство не предусматривает. Последствия может иметь обращение участников в суд с требованием выплаты не только дивидендов, но и процентов за задержку их перечисления. Если при этом будет доказано противодействие АО, начислившего дивиденды, их выплате, то возможен штраф по ст. 15.20 КоАП РФ в размере:
- от 20 000 до 30 000 руб. для должностных лиц;
- от 500 000 до 700 000 руб. для юрлиц.
Дивиденды! Спорим? вы не отказались бы иметь крупный пакет акций, например Газпрома или Сбербанка и жить не тужить на получаемые дивиденды всю жизнь? Ах мечты, мечты. Но все же можно прикупить себе небольшой кусочек крупной компании (одной или нескольких). В этом ничего сложного нет. И получать ежегодно денежку себе на счет в виде дивидендных выплат.
Для людей, ни разу не сталкивавшихся с этой тематикой, сразу возникает множество вопросов:
- А сколько нужно денег и куда нужно обратится для покупки акций?
- Как узнать, сколько платят компании и какие наиболее выгодные?
- На какую прибыль можно рассчитывать и куда поступают дивиденды?
В этой статье собраны несколько самых популярных вопросов по дивидендам.
Что такое дивиденды простыми словами
Дивиденды можно рассматривать как частичку прибыли компании, акциями которой владеет инвестор.
Размер выплачиваемого вознаграждения зависит от финансовых результатов. Если была получена прибыль, то часть направляется на развитие компании, а часть на выплату дивидендов.
Общая размер выплат делится на количество акций в обращении. И получается некая сумма прибыли на одну акцию.
Например:
- По уставу Газпром обязан выплачивать 10% от полученной прибыли. По факту платят больше. В 2017 году на дивидендные выплаты направили 45% от прибыли.
- Лукойл выплачивает 25%. Но стремиться каждый год увеличивать этот показатель.
- На дивиденды Московская биржа отчисляет аж 70% от прибыли.
- Сбербанк отчисляет на дивиденды 20-25%.
Есть компании с очень сложной дивидендной политикой. И начинающему инвестору ее очень сложно понять.
Норильский никель — дивидендная политика Северсталь — политика по выплате дивидендов
Если провести аналогию с обычной жизнью, то акционеров, владеющих пакетами акций и регулярно получающих дивиденды, можно сравнить с людьми, сдающими недвижимость в аренду.
Напри мер , у вас есть квартира, которую вы сдаете. Получаете за нее 20 000 рублей в месяц.
С этой суммы, часть вы отдаете за оплату услуг ЖКХ, часть на уплату налогов. Возможно что-то направите на текущий ремонт. Если есть кредит (ипотека) — придется потратиться на выплаты. Ну а остальное — ваша чистая прибыль (дивиденды).
А теперь представьте, что у вас не одна, а 30 квартир в собственности и вы их все сдаете.
Тогда получаемой чистой прибылью можно распорядиться немного по другому. Купить еще одну квартиру (за свои или в кредит), то есть расширить бизнес.
В итоге: конечный остаток чистого дохода снизится в разы. Вот эту часть и можно считать дивидендным доходом.
Где купить акции для получения дивидендов?
Акции торгуются на фондовом рынке. В России — это ММВБ (Московская межбанковская валютная биржа).
Напрямую купить акции не получится. Сначала нужно заключить договор с .
Брокер — это посредник, выступающий между вами и биржей.
После заключения договора, брокер дает доступ на фондовый рынок. И можно совершать операции купли-продажи.
В нашем случае, покупать акции, выплачивающие дивиденды.
Весь процесс очень напоминает процедуру взаимодействия с банком:
- Заключаете договор.
- Вносите деньги на счет.
- Получаете доступ на биржу.
- Покупаете акции.
Все ли компании платят дивиденды?
Сразу скажу не все. Есть компании не выплачивающих дивиденды своим акционерам.
Сразу встает резонный вопрос: А для чего тогда они нужны? Где выгода?
Небольшой ликбез.
Прибыль инвесторов может формироваться по двум направлениям:
- Получение дивидендов.
- Рост стоимости со временем купленных акций.
С первым пунктом понятно. Компания ежегодно выплачивает своим акционерам часть прибыли. Все довольны и счастливы.
Но помимо этого, все компании вкладывают прибыль в расширение своей деятельности и бизнеса. За счет этого стоимость компании (капитализация) со временем начинает увеличиваться. Иногда даже в несколько раз. А так как акция — это частичка компании, то наблюдаем рост котировок по ним.
Выплачивая деньги акционерам в виде дивидендов, компания направляет на развитие меньше средств. И теоретически прогресс будет медленнее, чем у компаний, полностью вкладывающих всю прибыль обратно в бизнес.
Бытует мнение, что высокие дивиденды тормозят развитие. Или менеджмент компании не может найти лучшего применения деньгам, как на выплаты своим акционерам.
Может ли компания перестать выплачивать дивиденды
Может. Причин может быть множество: от изменения дивидендной политики, до «плохого» года или направление свободного денежного потока на другие более приоритетные (по мнению менеджмента) цели.
Также может произойти резкое снижение уровня выплат, буквально в разы. В некоторых случаях это временное явление. И в будущем, компания старается выйти на прежний уровень или даже превзойти его, компенсировав акционерам недополученную прибыль.
 Дивиденды Сбербанка
Пример. 2014 год был очень трудным для Сбербанка в финансовом плане. В итоге акционеры получили всего 3% от прибыли компании или 45 копеек на акцию (годом ранее было 3,2 рубля). В 2017 году по итогам предыдущего (2016) периода дивидендный платеж вырос в 13 раз!!!
Как компания узнает кому и сколько нужно заплатить
Все данные по акционерам хранятся в электронном реестре. Но проблема в том, что в течении одной торговой сессии продаются и покупаются десятки миллионов акций. Каждый день меняются десятки, сотни тысяч держателей акций.
Поэтому выбирается дата (известная заранее всем) или дата закрытия реестра, на которую, все владельцы акций получат дивиденды.
Получается, чтобы иметь право на получение дивидендов, достаточно быть владельцем акций всего один день.
Что такое дивидендная отсечка?
Это как раз и есть дата закрытия реестра. После окончания торговой сессии, инвесторы, имеющие акции компании в портфеле, имеют право на дивиденды.
Но есть один нюанс.
Как правило, именно перед дивидендной отсечкой (за несколько дней), котировки начинают повышаться. Все хотят поучаствовать в разделе прибыли. Наблюдается значительный спрос на бумаги. А по закону рынка, если спрос превышает предложение — цены увеличиваются.
На следующий день после дивидендной отсечки, стоимость самих акций резко падает. Обычно на величину обещанных дивидендов.
Компания уже зафиксировала держателей и для многих , настроенных на краткосрочную торговлю, акции уже не представляют интереса.
И можно наблюдать дивидендный гэп (разрыв на графике). Вот как он выглядит на примере Северстали.
Компания установила акционерам 3,97% дивидендной доходности. На следующий день котировки рухнули практически на аналогичную величину — 4,05%.
Что такое дивидендная доходность?
На одну акцию выплачивается определенный размер денежного вознаграждения. Это процентная доля от стоимости акции в момент дивидендной отсечки.
Например, дивидендные выплаты на 1 акцию составляют 7 рублей. Акция стоит 100 рублей. Получаем дивидендную доходность — 7%.
Сколько и как часто выплачиваются дивиденды по акциям?
В большинстве случаев, каждая компания производит выплаты раз в год. Реже 2 раза (Алроса-Нюрба, Газпром-нефть, Мосбиржа, НорНикель). Есть компании, «балующие» своих акционеров выплатами раз в квартал (ММК, НЛМК, ФосАгро).
Сколько дивидендов приносит одна акция?
Традиционно, более высоким размером дивидендов может похвастаться телекоммуникационный сектор: МТС, Мегафон и Ростелеком — около 7-10%.
Нефть и газ, куда входят Лукойл, Газпром и Роснефть дают 6-8% дивидендной доходности.
Финансовый сектор (Сбербанк, ВТБ) не очень щедрый на выплаты — всего 3-4%.
Поставщики коммунальных услуг, могут платят как очень неплохие дивиденды (Россети, Юнипро, Русгидро — 7-10%), так и совсем мизер — 1-2%.
Календарь выплаты дивидендов
Узнать какие акции приносят дивиденды, можно на сайте любого брокера (bcs-express.ru/dividednyj-kalendar), либо на специализированных ресурсах, (например, dohod.ru/ik/analytics/dividend).
Обратите внимание на 2 последних столбца. На примере компании Алроса. Чтобы иметь право на получение вознаграждения, нужно купить бумаги за 2 дня до дивидендной отсечки. Это связано с режимом торгов на бирже (Т+2). Покупая (или продавая) акции на бирже, запись о новом владельце будет зафиксирована только через 2 дня.
Сколько нужно денег для покупки акций?
Стоимость акций на бирже может варьироваться от нескольких копеек до десятков тысяч рублей. Обычно акции продаются (и покупаются) лотами.
Лот — это минимальное количество акций компании, необходимое для совершения сделки купли-продажи.
Таким образом, происходит усреднение огромного разброса в ценах разных компаний. В итоге минимальная цена одного лота составляет примерно 500 — 1 000 рублей.
- 1 бумага Сбербанка стоит 220 рублей. Минимальный лот — 10 акций. Итого цена лота — 2 200 рублей.
- 1 бумага Магнита = 1 лоту = 6 400 рублей.
- ВТБ оценивается всего около 5 копеек за бумагу. Но чтобы купить его, нужно выложить 500 рублей за набор из 10 000 акций.
Таким образом, даже имея на руках всего несколько десятков тысяч, можно приобрести несколько видов акций различных компаний.
Как я получу дивиденды
После закрытия реестра, компания обычно в течении месяца переводит положенное вознаграждение своим акционерам. Деньги поступают на брокерский счет.
Нужно ли платить налог на дивиденды
Однозначно да! Каким налогом облагаются дивиденды?
Вся получаемая прибыль с дивидендных выплат классифицируется как доход физических лиц (НДФЛ) или подоходный налог.
Действует стандартная налоговая ставка — 13%.
Приятная новость. Государство освободило частных лиц от самостоятельной уплаты налога.
Брокер, является налоговым агентов. И сам удерживает положенные налоги в пользу бюджета.
В момент выплаты дивидендов, часть (13%) от получаемой суммы идет на уплату налогов.
Инвестор на руки получает уже очищенную от налогов сумму.
Так что, рядовым инвесторам не нужно заморачиваться. Все сделают за вас.
Можно ли не платить налоги?
В некоторых случаях можно полностью или частично уйти от налогообложения.
В случае получения убытка.
Налогооблагаемая база рассчитывается по результатам года. То есть, на всю полученную инвестором прибыль (куда входит получение дивидендов и операции по купле-продажи бумаг) нужно уплатить 13%. Если были неудачные сделки, приведшие к убыткам, и были получена прибыль по дивидендам, то все складывается и выводится чистый результат.
И именно с него должен быть уплачен налог. А так как с дивидендных выплат уже был удержан налог по полной, в конце года происходит перерасчет налоговой базы. И излишне уплаченный налог возвращается обратно на ваш счет.
Пример. В течении года инвестор получил дивиденды на общую сумму 100 000 рублей. Брокер удержал 13% налога или 13 тысяч.
В конце года инвестор также продал акции с убытком в 100 000 рублей, в результате обвала котировок на купленные ранее активы.
Итого: чистая прибыль за год равно нулю. И брать налог не с чего.
Но так как ранее брокер удержал с полученных дивидендов 13%, то он обязан вернуть эту сумму целиком обратно инвестору.
Налоговые льготы
При открытие индивидуального инвестиционного счета (ИИС) второго типа, инвестор получает полное освобождение от налогов на сумму 1,2 млн.
Особенно это актуально для крупных игроков, имеющих в своем портфеле активы на несколько миллионов. Тогда вся полученная прибыль полностью остается на счету.
Для небольших частных инвесторов, предпочтительно выбрать . Он позволяет воспользоваться налоговым вычетом в 13%.
По простому, каждый год можно возвращать обратно 13% от суммы внесенных средств за этот период.
Положили на счет 100 тысяч — имеете право вернуть 13 000 рублей, за 200 тысяч — 26 000, за 400 000 — 52 тысячи рублей.
52 тысячи рублей — максимальная сумма налогового вычета по ИИС в год.
Выплаты могут начисляться или выплачиваться раз в году, а могут не выплачиваться вообще.
Дивиденды, которые выплачиваться до конца года называются промежуточными (предварительными).
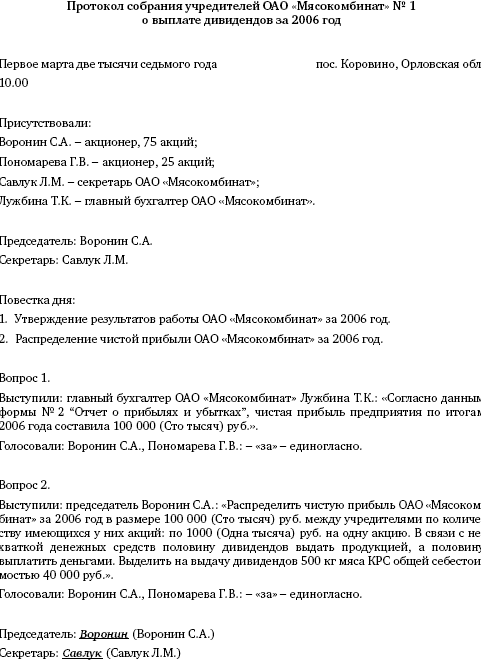
Прежде всего, для их выполнения нужно провести собрание всех акционеров, на котором и учредитель, и все владельцы процентов должны решить, сколько процентов и как часто они будут выплачивать в виде дивидендов.
Это решение становится законным, если оформлен протокол собрания.
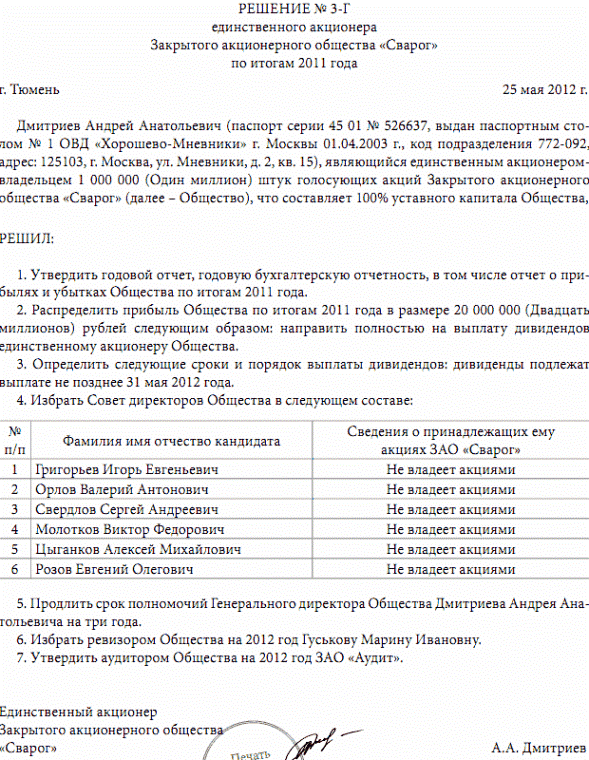
Образец решения о выплате дивидендов обязательно должен иметь такие пункты:
- номер и дата созданного протокола;
- дата и место проведения собрания;
- все вопросы дня;
- подписи всех акционеров.
Согласно закону, в документе обязательно нужно указать
- размеры дивидендов,
- форму их выплат,
- дату.
Также организациям предоставляют право уменьшить сроки выплат.
В протоколе обязательно нужно указать частоту выплат дивидендов учредителям
Конкретного документа, который оформляется для выплаты дивидендов не предусмотрено.
Поэтому чаще всего используются типичные бланки, которые заполняют при выплате денег из кассы или при переводе на счет.
Помимо этих бланков, организация может самостоятельно сделать протокол о выплате дивидендов. В таком случае этот документ должен быть утвержден приказом об учетной политике.
Бухгалтерский отчет
Чтобы отразить выплату дивидендов в ООО, рекомендуется использовать отдельный расчет с учредителями по выплате дивидендов (субсчет 75-2) и счет о расчете по оплате труда персоналу (счет 70).
Для отражения дивидендов в бухгалтерском отчете необходимо отразить одну из этих проводок:
- Дебет 84 Кредит 75-2 – применять для начисления дивидендов учредителю, который заключил трудовой договор (не состоит в штате).
- Дебет 84 Кредит 70 – использовать для начисления дивидендов учредителю, который состоит в штате (является сотрудником организации).
Все записи нужно сделать в день, когда совет акционеров принял решение о выплате дивидендов, согласно требованию инструкции к плану счетов
Пример правильного оформления в отчете:
По итогам 2013 года, ООО «Кентавр» получило 300 тысяч рублей прибыли. 25 апреля, согласно собранию всех учредителей, было принято решение о направлении этой суммы на выплату дивидендов.
Весь капитал общества рекомендуется разделять на 100 обыкновенных акций. Из них 54 акции принадлежат директору «Кентавра», А.В. Иванову, а 46 акций – гражданину Нидерландов С. Анкершмит (который не является сотрудником ООО).
- 1. Дебет 84 Кредит 70
- 162 000 руб. – начисление дивидендов Иванову;
- 2. Дебет 84 Кредит 75-2
- 138 000 руб. – начисление дивидендов Анкершмиту.
Для отражения удержаний налога с выплат нужно провести в отчете один из следующих субсчетов:
- Дебет 75-2 Кредит 68;
- Дебет 70 Кредит 68;
- Дебет 75-2 Кредит 68.
Определение суммы и порядка выплат
Организации могут выплачивать дивиденды учредителю от части прибыли каждого квартала, раз в полгода или год.
Акционер, получающий дивиденды, автоматически должен платить НДФЛ.
Резиденты, которые не являются сотрудниками, тоже обязаны платить налог, только при условии, если дивиденды получены от российских организаций.
В таком случае, внештатные сотрудники удерживают налог 15%, а штатные – 9%.
Если учредитель отказывается от дивидендов, например, в пользу предприятия, то организация все ровно должна удержать НДФЛ и оплатить его согласно законам Российской Федерации.
Если доходы в виде дивидендов получены от других компаний, то к таким выплатам может применяется 0-процентная ставка.
Начисление и выплаты дивидендов учредителю можно проводить не чаще 1 раза в квартал.
Экономисты советуют начислять дивиденды раз в год, т.к. только тогда можно точно определить сумму прибыли и выплат
Если сумма начисленных дивидендов окажется выше чистой прибыли, то эта выплата будет рассматриваться как вознаграждение физическому лицу.
Тогда организации придется заплатить 13% НДФЛ вместо 9%.
К увеличению налога также придется доплатить все взносы страховок и пересдать связанную с этими выплатами отчетность в Фонды.
Получается, что ежеквартально дивиденды можно выплачивать, только если учредители уверенны в стабильности своего предприятия и его доходов.
После заполнения приказа на выплату, срок выплаты дивидендов не должен быть больше, чем 60 дней. Но иногда, по желанию учредителей, сроки выплаты дивидендов в ООО можно уменьшить до 25 дней.
Выплаты всем участникам, должны проводиться одновременно и согласно их доле или акциям.
При нарушении сроков получения дивидендов, акционер вправе требовать через суд проценты за пользование чужими деньгами. Но такое право он имеет только при условии, что просрочка состоялась по вине владельца.
Если компания работает в убыток?
Прямым источником выплаты дивидендов является прибыль компании после оплаты всех налогов.
Это называется «чистая прибыль» и она определяется по бухгалтерским данным.
Но все понимают, что может сложиться так, что по промежуткам компания была в плюсе и получала прибыль, но в конце оказалось, что год закончился с убытком для организации.
В таких случаях выплаты, которые были проведены учредителями, не могут признаваться дивидендами, и не рассматриваются как расходы в налоговом учете.
Эти выплаты не оправданы с экономической точки зрения, и они не направлены на получение дополнительного дохода.
Поэтому, все выплаченные деньги признаются прочими расходами.
В таком случае, в учете нужно указать следующие проводки:
- Дебет 99 (84) Кредит 75;
- Дебет 75 Кредит 68;
- Дебет 91 Кредит 76;
Что делать, когда «упрощенка»?
Если компания пользуется упрощенной системой обложения налогов и все учредители заинтересованы в получении дивидендов, то для этого придется вести бухгалтерский учет.
Выплату дивидендов нужно подтверждать данными с бухгалтерского баланса и отчета о прибыли и убытке
Если этого не сделать, то по налоговым законам эти выплаты будут расцениваться как вознаграждение, а не дивиденды и должны облагаться налогом на 13% ставке, вместо 9%.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации