
На активных счетах отражается отражаются. Активные и пассивные счета бухгалтерского учета
Бухгалтерский учет отражает операции, проводимые компанией. На основании его данных можно получить сведения о деятельности бизнеса, его стабильности. В рамках учета есть пассивные и активные счета. На первом фиксируются источники поступлений, на втором – сами средства.
Определение пассивных счетов
Пассивные счета (ПС) адаптированы для учета движения источников поступлений компании, их изменения. На ПС могут храниться сведения:
- изменение суммы средств компании;
- изменение состава задолженностей, перемещение денег между ПС (к примеру, вычет налоговых отчислений из зарплаты);
- возникновение обязательств перед контрагентами, штатом работников или государством.
ПС включают в себя все типы капитала, обязательств и доходов. К ним применимы следующие характеристики:
- Отражение источников поступлений: капитал, долги.
- Первоначальное сальдо - показатель из колонки по кредиту. Отражает размер капитала компании, возникшие на начало периода.
- В колонке по дебету фиксируется понижение объема или обязательств.
- В колонке по кредиту фиксируется рост объема основных средств и обязательств.
- конечное - также показатель из колонки по кредиту. Фиксирует размеры поступлений или обязательств компании на завершение отчетного периода.
ВАЖНО! Для расчета завершающего сальдо актуальна формула: СК = Сальдо начальное + Ок – Од .
Функции пассивных счетов
На ПС фиксируются источники:
- Банковские банки.
- Средства для ФЛ и ЮЛ.
- Депозитные счета.
- Прибыль банковского учреждения.
- Кредиторский долг.
- Средства, полученные от других организаций.
Счета могут быть как балансовыми, так и внебалансовыми. На последних находятся активные и пассивные счета. Они составляют баланс, который является главной формой финансовой отчетности, что позволяет получить следующие сведения:
- Капитал компании, указанный в рублях.
Счета объединяются в различные разделы, которые формируются на основании экономического содержания.
Состав пассивных счетов
Состав ПС может включать в себя положения:
- Амортизация капитала предприятия.
- Амортизация нематериальных объектов.
- Наценка, образующаяся в процессе торговли.
- Резервные счета по сомнительным задолженностям.
- Краткосрочные задолженности.
- Зарплаты сотрудникам.
- Уставной, .
- Резервные фонды будущих расходов.
ВАЖНО! Что такое источник средств? Структура не может функционировать без постоянного поступления денежных средств. Берет деньги компания из разных источников: кредиты, займы, собственный капитал, полученная прибыль и прочее. Все они должны быть зафиксированы на бухгалтерском счете. Из данной отчетности должны быть понятны и очевидны все операции, которые проводило ЮЛ.
Схема пассивных счетов
Схема ПС действует так:
- Дебет : прочерк. Кредит : первоначальное сальдо (требуется указать остаток источников поступлений компании на начало года).
- Оборот по дебету : операции, которые привели к уменьшению ресурсов на протяжении отчетного периода (необходимо указать стоимость операции). Оборот по кредиту : действия, которые привели к увеличению ресурсов на протяжении отчетного периода (также указывается совокупная сумма).
- Дебет : прочерк. Кредит : завершающее сальдо (необходимо указать остаток источников поступлений на завершение периода).
Есть базовые пассивные счета. Перечень их очень широк. Он включает в себя и займы, и помещения, которые сдаются в аренду.
Пример №1
Компания взяла кредит на сумму 70 000 рублей, что привело к образованию задолженности. В учете должны быть отражены следующие сведения:
- Погашение части обязательств в размере 40 000 рублей.
- Полное покрытие кредитных обязательств: 30 000 рублей.
- Получение другого займа в размере 90 000 рублей.
Бухгалтеру требуется открыть пассивный счет 66. Необходимо также определить обороты и сальдо. На счетах осуществленные действия фиксируются по схеме, приведенной выше:
- Дебет: прочерк. Кредит: сальдо аналогично размеру задолженности (70 000 рублей).
- Оборот по дебету показывает снижение суммы обязательств: 40 000 и 30 000 рублей. Оборот по кредиту фиксирует рост суммы основных средств: 90 000 рублей.
- Завершающее сальдо составит 90 000 рублей (70 000 + 90 000 - 70 000 рублей).
Обороты по дебету составят 70 000 рублей, по кредиту – 90 000 рублей.
Пример №2
Участник предприятия дал займ собственной компании. Размер займа составляет 100 000 рублей. Расчеты фиксируются на счете 66 «Краткосрочный займ». Первоначальное кредитовое сальдо будет равно нулю. Поступление 100 000 рублей находится на кредите. Оборот по кредиту составит сто тысяч рублей.
Через месяц компания возвратила участнику 50 000 рублей. Составляется проводка: дебет счета 66, указывается сумма 50 000 рублей. Завершающий оборот по дебету будет аналогичным. Завершающее сальдо по кредиту составит 100 000 рублей.
Что собой представляют активно-пассивные счета?
Ресурсы ЮЛ и источники их поступления могут храниться на одном счете. Они будут называться активно-пассивными счетами (АПС). Их основная функция – это проведение расчетов как с кредиторами, так и с дебиторами. Рассмотрим особенности отражения сальдо на АПС в разных обстоятельствах:
- Дебиторы - это лица, которые должны юридическому лицу. Если расчеты происходят с ними, то сальдо будет дебетовым. Фиксируются они на активах баланса.
- Кредитор - это лицо, которому должно предприятие. При расчетах с ним сальдо будет кредитовым. Фиксируется расчет на пассиве баланса. Счет также будет пассивным.
- Обычно ЮЛ проводит операции и с кредиторами, и с должниками. Поэтому сальдо приобретает два значения: оно и дебетовое, и кредитовое.
Большинство предприятий ведут именно АПС. Связано это с тем, что обычно у организации есть должники, но и она является должником.
Пассивные счета дают представление об источниках средств компании: кредиты, займы, прибыль от использования активов.
При появлении каждого из пассивов требуется незамедлительно фиксировать их на счетах.
К примеру, компания берет кредит. Кредитование будет именно источником средств, а потому нужно отразить его на соответствующих счетах. При учете пассивов требуется также рассчитать сальдо.
Резюме:
- Пассивы состоят из собственных и заемных средств организации.
- Чем больше собственных средств у предприятия, тем оно устойчивее.
- Если заемных денег много, ЮЛ будет зависимо от кредиторов.
- Если собственных пассивов компании много, то она регулярно получает чистую прибыль, что повышает благосостояние.
Учет хозяйственных операций в процессе деятельности предприятия - довольно сложная и комплексная деятельность, заниматься которой могут лишь профессионалы своего дела - бухгалтеры. Человеку, не имеющему дел с данной наукой, довольно сложно понять, что означают «самолетики», таблицы и числовые коды в типичных проводках. Сегодня мы приоткроем завесу над этим кропотливым и очень важным трудом.
Сущность бухгалтерского учета
Счета активные и пассивные являются неотъемлемой частью сбалансированной системы бухгалтерского учета, которая регламентируется основными своими принципами. Так уж сложилось исторически, что данная деятельность не существует без строго устоявшихся правил, которые идентичны как на просторах нашего государства, так и за рубежом.
Успешная операционная деятельность любого субъекта хозяйствования, способная приносить прибыль собственнику, невозможна без качественной управленческой отчетности. Последняя же основывается на четком и абсолютно точном процессе бухгалтерского учета (так уж сложилось, что он попросту не может быть некорректным в силу своих особенностей). Благодаря своевременному отражению хозяйственных операций в доступной системе предприятия, любой собственник (да и другой заинтересованный пользователь) сможет отследить все необходимые экономические процессы на субъекте хозяйствования и сделать соответствующие выводы.
Роль счетов в бухгалтерском учете
На любом экономическом объекте зачастую наблюдается оживленная динамика движения материалов, денежных средств и прочих активов (а иначе - для чего вообще организовывать бизнес?), и поэтому необходим такой инструмент, который смог бы унифицировано отражать этот процесс. Счета бухучета (активные и пассивные) представляют собой основу кругооборота любых операций, происходящих в процессе деятельности как малого, так и особо крупного бизнеса. Поскольку только они могут четко отразить все происходящие процессы в рамках одного субъекта, а их взаимодействие между собой называют корреспонденцией.
Последнюю принято формировать в виде таблицы Т-образной формы, которая указывает на активные и пассивные счета (РБ в том числе). Схема поделена на две части, слева указывается дебетовый оборот (Дт), ну а справа соответственно кредитовый (Кт).
Принцип двойной записи
Многие практики привыкли называть подобные таблицы «самолетиками», которые и формируют собой столь популярный и незаменимый принцип двойной записи, способный счета активные и пассивные расставить по своим местам и, благодаря своей уникальной структуре, в корректной форме донести необходимую информацию до конечного пользователя. По одной стороне мы можем наблюдать увеличение какого-то хозяйственного элемента, а по другой - уменьшение.

Каждая из составляющих учета указывает на определенную группу имущества как оборотного собственного, так и заемного. Схема активного и пассивного счета построена таким образом, что каждая разновидность участвующих в учете элементов закодирована уникальным числовым кодом. Поэтому любому практикующему экономисту, аналитику и бухгалтеру не составляет особого труда определить, о каких материалах идет речь в этом, казалось бы, на первый взгляд нелогичном наборе цифр.
План счетов как основа учета
Все числовые коды, характеризующие хозяйственную деятельность предприятия, объединены в свод, который является единым по всему миру (хотя некоторые субъекты до сих пор пользуются устаревшими стандартами, распространяющимися лишь на территории Российской Федерации). Этот перечень - не что иное, как план активных и пассивных счетов. Его пример можно встретить на любом информационном бухгалтерском ресурсе, в учебниках по бухучету и нормативно-правовых актах.

Стоит отметить, что в данный момент в нашей стране было разработано несколько вариантов таких сводов (занимается этим Министерство финансов). Отдельно имеются активные и пассивные счета банка, отдельно - для субъектов хозяйствования, ведущих обычную операционную деятельность. Также особыми положениями пользуются бюджетные учреждения и страховые компании. И это не удивительно, ведь специфика каждой группы предприятий из перечисленных весьма индивидуальна.
Виды кодировок по назначению
Бухгалтерские счета активные и пассивные имеют сложную организационную структуру, поскольку поделены на несколько группировок, в зависимости от характера информации, которую они несут до конечного пользователя. Итак, они бывают:
- Основными. Принимаются в качестве базы отражения хозяйственных операций, несут информацию о взаиморасчетах с контрагентами и движениях в основном капитале.
- Регулирующими. Или, как их еще называют, дополнительными. Поскольку не могут существовать самостоятельно, а лишь выполняют уточняющую функцию. Как правило, указывают на стоимостное выражение того или иного актива.
- Операционными. Используются в производственной деятельности, показывают на уровень расходов и характер корреспонденции материалов внутри субъекта хозяйствования.
- Финансово-результативными. Хоть они и не основные, но все-таки важнейшие, поскольку указывают на уровень дохода в том или ином отчетном периоде.
Активные счета
Ну а сейчас мы постараемся разобраться, какие счета активные и пассивные и как их можно между собой различить по основным функциональным признакам. Как вы уже поняли, разнятся они между собой согласно методике отражения, характеру корреспонденции и способу реализации.

Так, например, активные указывают на особенности движения хозяйственных средств предприятия. Именно по их данным конечный пользователь может оценить степень вовлеченности элементов бизнеса в операционную деятельность.
Счета активные и пассивные имеют ряд особенностей, присущих каждому из них. Ниже представлены тонкости учета первых:
- отражают количественное выражение отдельных хозяйственных средств единицы бизнеса;
- дебетовый оборот указывает на их рост, кредитовый - на уменьшение;
- конечное и начальное сальдо оседает на дебете и указывает на полное количество имеющихся активов той или иной группы.
Пассивные счета
Счета бухучета активные и пассивные диаметрально противоположны между собой как по методике отражения, так и по особенностям учета. Последние, в свою очередь, указывают на количественные характеристики источников хозяйственных средств предприятия. Они доносят до конечного пользователя информацию о прибыли, обязательствах и капитале и имеют ряд особенностей в учете:
- отражают задолженность единицы бизнеса перед внешними контрагентами, государственными учреждениями и собственным персоналом;
- конечное и начальное сальдо оседает на кредите и указывает не только сумму обязательств перед партнерами, но и количество собственного капитала;
- кредитовый оборот (колонка) указывает на увеличение счета, ну а дебетовый, наоборот, на уменьшение;
- итоговое сальдо рассчитывается как разница между вышеуказанными колонками.
Активно-пассивные счета
Строение активного и пассивного счетов выполнено таким образом, что каждый из них не может быть универсальным. Поэтому порой возникают хозяйственные отношения, способные порождать как кредиторскую, так и дебиторскую задолженность, а помимо этого, еще и определенные обязательства перед внешними контрагентами. Для этого Министерством финансов РФ был утвержден перечень счетов, принятых в качестве активно-пассивных.

Сальдо на таких кодировках может быть дебетовым и кредитовым, поэтому для того, чтобы конечный пользователь получил корректную информацию о состоянии того или иного элемента хозяйственной деятельности, необходим качественный анализ. Иногда встречаются ситуации, когда на счете и вовсе к концу отчетного периода остается два сальдо. Это значит, что по какой-то деятельности субъект хозяйствования получает прибыль, а по какой-то - убыток. Или же расчеты с подотчетными лицами разделились на безналичный и наличный.
Финансовые результаты предприятия и план счетов
Так уж сложилось исторически, что счета активные и пассивные имеют тесную взаимосвязь с итоговым и, пожалуй, главнейшим документом бухгалтерской деятельности - балансом на конец отчетного периода. Не просто так каждый актив или обязательство имеет числовую кодировку и относится к той или иной группе. Дело в том, что бухгалтерские счета в индивидуальном характере связаны с определенной статьей баланса.

Поэтому несложно догадаться, что любая хозяйственная операция затрагивает как минимум два элемента отчетной аналитики - по кредитовому и по дебетовому обороту. А это значит, что она найдет свое отражение как в активной, так и в пассивной части баланса. Отсюда и сформировалось такое понятие, как «принцип двойной записи».
Интересно, что конечный остаток того или иного счета будет отражаться на той же стороне финансовой отчетности. Поэтому пассивные счета мы сможем найти по кредиту, ну а активные - по дебету.
Выводы
Итак, исходя из всего вышеизложенного, мы можем сделать весьма несложные, но довольно ценные для практического применения выводы. Активные и пассивные счета баланса являются неотъемлемой частью любой хозяйственной деятельности предприятия. Они заняли столь прочную нишу в своем использовании по той причине, что их применение на практике обычно не занимает каких-либо излишних трудозатрат. При этом аналитика настолько обширна согласно отдельным элементам деятельности бизнеса, что благодаря этим незамысловатым кодировкам можно увидеть подробную информацию о сложившейся ситуации на предприятии в текущий момент или на конец отчетного периода.

В то время как итоговая финансовая отчетность хоть и охватывает полные данные, но все же является крайне неудобной для оперативного использования. Теперь вы понимаете, что бухгалтерия - довольно обширная наука, без которой не сможет обойтись ни один субъект хозяйственной деятельности на практике.
Законодатели определили единый способ систематизации и группирования информации о хозяйственной деятельности российских предприятий и учреждений. Так, Приказ Минфина № 94н устанавливает Единый ПС для коммерческих и некоммерческих организаций, а Приказ № 157н — для учреждений бюджетной сферы.
Бухсчета (СЧБУ) — это особые цифровые и буквенные коды, которые используются для отражения хозяйственных операций в бухучете. То есть это кодовые обозначения, которые используются при составлении бухгалтерских проводок.
Каждый СЧ имеет свой классификационный признак, который определяется «балансовым» методом. Это означает, что, как и бухгалтерский баланс, все СЧ разделены на актив и пассив. А некоторые СЧБУ могут отражаться и в активе, и в пассиве. Следовательно, все СЧ подразделяют на активные, пассивные и активно-пассивные счета (таблица для скачивания ниже).
Активные счета бухгалтерского учета
Для отражения имущественных, материальных и денежных ценностей в Плане СЧ предусмотрены специальные активные бухсчета. Простыми словами, активные счета — это счета для учета:
- имущества компании, как материального, так и нематериального (основные средства, запасы, НМА);
- денежных средств, как в наличной денежной форме, так и на расчетных банковских вкладах (в рублях, валюте, драгметаллах);
- производственных затрат, незавершенного производства и полуфабрикатов;
- финансовых вложений различного характера, причем и краткосрочные, и долгосрочные.
Так как активные счета предназначены для учета имущества и финансов компании, то остатки по таким счетам могут быть только по дебету, то есть иметь положительное значение. Например, к активным счетам относятся Сч. 01 «Основные средства», по которому не может быть минусового сальдо, как и по Сч. 10 «Материально-производственные запасы». Операции по поступлению имущественных и денежных ценностей в учете отражаются дебетовым оборотом, а выбытие — кредитовым.
Конечное дебетовое сальдо по активным СЧ следует отражать в активе бухгалтерского баланса, в соответствующих строках отчетной формы.
Пассивные бухсчета
Источники формирования активов предприятия составляют пассивную часть бухгалтерского баланса. На пассивных СЧБУ отражают:
- капиталы экономического субъекта (уставный, резервный, добавочный);
- обязательства, приятые компанией к исполнению;
- некоторые виды расходов, например, амортизационные отчисления;
- резервные фонды по сомнительным долгам.
Данная группа бухсчетов может иметь только кредитовый остаток на конец отчетного периода, дебетовое сальдо по пассивным СЧ говорит об ошибках в ведении бухучета. Увеличение показателей по пассивным СЧ оформляют кредитовым оборотом, а уменьшение обязательств, капиталов или списание расходов — операцией по дебету.
В бухгалтерском балансе данная группа представляет пассив. Сформированные остатки на конец отчетного года распределяются по соответствующим строкам бухбаланса, в соответствии с действующими правилами составления бухгалтерской отчетности.
Смешанные бухсчета
Некоторые бухсчета могут иметь остатки, как по кредиту, так и по дебету. Такие смешанные СЧ называют активно-пассивные счета бухгалтерского учета. Например, бухсчета, отражающие информацию о расчетах с покупателями или поставщиками. Следовательно, при отгрузке товара покупателю в учете образуется дебиторская задолженность, а при получении предоплаты от того же покупателя в счет будущих поставок формируется кредиторская задолженность по СЧ. Расчеты с поставщиками проводятся по аналогии.
Разобрались, для чего он используется тоже, теперь нужно уяснить, какие они бывают. Разберемся, что из себя представляют активные, пассивные, а также активно-пассивные счета бухгалтерского учета. Кроме того рассмотрим понятия синтетический и аналитический счет и определим разницу между ними.
Активные - это счета, в которых идет учет активов предприятия. Начальное и конечное сальдо у них всегда дебетовое, по дебету отражается увеличение актива предприятия, по кредиту - уменьшение. К активным относятся сч. 50 «Касса» , 10 “Материалы”.
Пассивные - счета, в которых учитываются пассивы предприятия, то есть источники формирования активов. Начальное и конечное сальдо у пассивных счетов всегда кредитовое. Их отличительной особенностью является то, что увеличение пассивов отражается по кредиту, а уменьшение по дебету. Примеры пассивного счета - 66 «Расчеты по краткосрочным кредитам и займам», 67 “Расчеты по долгосрочным кредитам и займам”, .
Активно-пассивные - счета, учитывающие как активы предприятия, так и пассивы. У них обычно есть и дебетовое сальдо, и кредитовое. Примером активно-пассивного счета является , в котором отражаются и прибыль и убытки, или .

Как различить активный или пассивный счет в бухучете?
Чтобы разобраться с особенностями активно-пассивных счетов, проанализируем, допустим, сч. 62 “Расчеты с покупателями”. Проведем анализ и выясним как можно определить активный это или пассивный счет.
Счет 62 активный или пассивный?
Данный счет отражает взаимоотношения с покупателями. При продаже покупателю товара возникает задолженность последнего перед организацией, которую мы отразим по дебету 62, дебиторская задолженность – это актив предприятия, то есть по дебету отражается увеличение актива.
При оплате товара задолженность уменьшается, уменьшение актива мы отразим по кредиту 62. На первый взгляд, 62 – активный счет, так как для него характерны признаки активных счетов.
Однако, возможна ситуация, когда покупатель перечисляет аванс (предоплату), в этом случае возникает кредиторская задолженность организации перед покупателем (пассив), отразится он по кредиту 62. После отгрузки товара покупателю в зачет этого аванса, кредиторская задолженность уменьшается, уменьшение пассива мы отразим по дебету 62. Видим, что в этом случае сч. 62 подходит под определение пассивных счетов.
Из всего вышесказанного можно сделать следующий вывод: сч. 62 соответствует признакам и активного, и пассивного счета, то есть является активно-пассивным.
Также можно взять 60 “Расчеты с поставщиками”. 60 счет активный или пассивный? Аналогично его проанализировав, делаем вывод, что сч. 60 также активно-пассивный. Также счета можно разбить на синтетические и аналитические.
Синтетические и аналитические счета бухгалтерского учета
Синтетические счета – это счета, на которых имущество или обязательства отражаются в обобщенном виде, в них учет всегда ведется в денежном эквиваленте.
Аналитические счета – это счета, на которых отражаются детальные данные по каждому отдельному виду имущества или обязательств, они открываются в дополнение к синтетическим. При этом остатки и обороты синтетического счета должны быть равны остаткам и оборотам всех аналитических счетов, открытых к нему.
Группы счетов аналитического учета называются субсчетами. Субсчет - это промежуточное учетное звено между синтетическим и аналитическими счетами бухгалтерского учета.
Например, на нашем предприятии закупаются строительные материалы: кирпич и цемент, и мы хотим вести отдельно учет по каждому виду материалов.
В бухгалтерском учете открываем синтетический и к нему два аналитических «Кирпич» и «Цемент». Причем на синтетическом сч. 10 кирпич и цемент будут учитываться в рублях, а на аналитических могут и в других величинах (штуках, килограммах, тоннах), как будет удобно бухгалтеру.
Подведем итог:
Все имеющиеся бухгалтерские счета можно разделить на активные, пассивные и активно-пассивные. Кроме того, счета бывают синтетическими и аналитическими. Каким бы ни был счет, его главное предназначение – отражать все текущие ежедневные операции с помощью проводок.
На активных бухгалтерских счетах ведется учет движения активов организации, т.е. наличия и движения хозяйственных средств. Активные счета имеют следующие особенности (см. рис. 11):
- - сальдо начальное всегда дебетовое и показывает наличие средств на начало отчетного периода;
- - обороты по дебету отражают получение средств;
- - обороты по кредиту показывают выбытие средств;
- - сальдо конечное всегда дебетовое и показывает остаток средств на конец отчетного периода.
Сальдо конечное рассчитывается по следующей формуле:
К основным активным счетам относятся:
- 01 - «Основные средства»;
- 04 - «Нематериальные активы»;
- 10 - «Материалы»;
- 20 - «Основное производство»;
- 43 - «Готовая продукция»;
- 50 - «Касса»;
- 51 - «Расчетные счета»;
- 52 - «Валютные счета»;
- 58 - «Финансовые вложения» (в акции и другие ценные бумаги).
Рис. 71. Схема активного бухгалтерского счета
Рассмотрим, как ведется учет на активных счетах, на следующем примере.
На начало месяца на складе акционерного общества «Ромашка» находились различные материалы на сумму 25 000 р. В течение месяца отражены следующие хозяйственные операции, связанные с движением материалов:
Задание: оформить активный счет 10 «Материалы», подсчитать обороты по дебету, кредиту и сальдо на конец месяца.
В дебет счета 10 «Материалы» заносим стоимость материалов на начало месяца (Сн). Далее разносим в дебет и кредит операции, связанные с движением материалов. Записываем номер операции и сумму в дебет счета 10, если операция отражает поступление материалов, или в кредит счета, если в операции происходит выбытие материалов. Затем подсчитываем оборот по дебету как сумму всех операций по поступлению материалов и оборот по кредиту как сумму операций, связанных с выбытием материалов. Далее вычисляем сальдо конечное:
Счет 10 «Материалы»
На пассивных бухгалтерских счетах ведется учет собственных источников образования хозяйственных средств, т.е. капитала, прибыли и резервов организации. По аналогии с активными счетами можно сказать, что на пассивных счетах ведется учет движения пассивов предприятия. Пассивные счета имеют следующие особенности (рис. 12):
- - сальдо начальное всегда кредитовое и показывает величину собственных источников организации на начало отчетного периода;
- - обороты по дебету показывают уменьшение собственных источников организации;
- - обороты по кредиту показывают увеличение собственных источников организации;
- - сальдо конечное всегда кредитовое и показывает величину собственных источников организации на конец отчетного периода.
Сальдо конечное рассчитывается по следующей формуле:
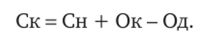
К основным пассивным счетам относятся:
- 80 - «Уставный капитал»;
- 82 - «Резервный капитал»;
- 83 - «Добавочный капитал»;
- 96 - «Резервы предстоящих расходов»;
- 98 - «Доходы будущих периодов».
Рис. 12. Схема пассивного бухгалтерского счета
Рассмотрим, как ведется учет на пассивных счетах, на следующем примере.
На начало месяца резервный капитал предприятия составил 54000 руб. В течение месяца отражены следующие хозяйственные операции, связанные с движением средств резервного капитала:
Задание : оформить пассивный счет 82 «Резервный капитал», подсчитать обороты по дебету, кредиту и сальдо на конец месяца.
В кредит счета 82«Резервный капитал» заносим остаток резервного капитала на начало месяца (Сн). Далее разносим в дебет и кредит операции, связанные с движением средств резервного капитала. Затем подсчитываем оборот по дебету и оборот по кредиту. Далее вычисляем сальдо конечное.
Счет 82 «Резервный капитал»
Окончание таблицы
На активно-пассивных бухгалтерских счетах ведется учет расчетов с различными организациями или отдельными лицами, т.е. учет дебиторской и кредиторской задолженности (рис. 13). Если организация пользуется привлеченными или заемными средствами, то она имеет кредиторскую задолженность перед другими организациями или отдельными лицами, которые являются кредиторами этого предприятия. Если организации должны другие организации или отдельные лица, то этих должников называют дебиторами, а их задолженность предприятию - дебиторской.
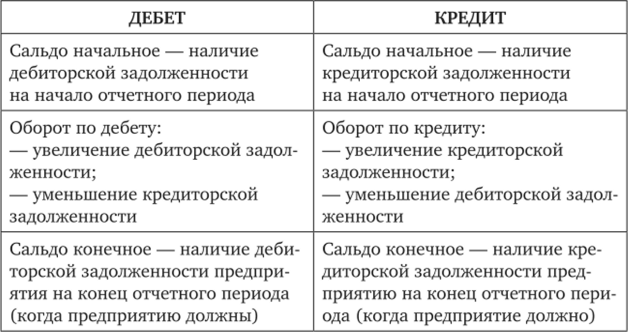
Рис. 13.
К основным активно-пассивным счетам относятся:
- 60 - «Расчеты с поставщиками и подрядчиками»;
- 62 - «Расчеты с покупателями и заказчиками»;
- 71 - «Расчеты с подотчетными лицами»;
- 76 - «Расчеты с разными дебиторами и кредиторами».
Рассмотрим на примере, как ведется учет на активно-пассивных счетах. На начало месяца подотчетное лицо Петров А. С. имеет задолженность предприятию 500 руб. (дебиторская задолженность). В течение месяца отражены следующие хозяйственные операции, связанные с подотчетным лицом:
Задание: оформить активно-пассивный счет 71 «Расчеты с подотчетными лицами», рассчитать обороты и сальдо.
Для того чтобы определить сальдо конечное на активно-пассивном счете, нужно подсчитать все суммы по дебету, включая начальное сальдо, таким же образом следует подсчитать итоговую сумму по кредиту. Сальдо конечное на активно-пассивном счете будет находиться там, где сумма больше и будет равна разнице сумм по дебету и кредиту.
Счет 71 «Расчеты с подотчетными лицами»
- Далее - АО.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации