
Можно ли вернуть страховку после погашения кредита? Способы и варианты. Как вернуть страховку по кредиту — сразу после получения, после погашения и при досрочной выплате
Использование кредитных программ, предполагающих значительные суммы, длительные периоды кредитования, а также залог, требует обязательного страхования самого заемщика и залогового имущества. Выгодоприобретателем в этом случае выступает банк, а выплаты страховых премий ложатся на плечи заемщика, что увеличивает аннуитетные платежи по кредиту.
Стремление кредитополучателя вернуть средства раньше срока вполне оправдано. Клиенты прибегают к частично-досрочному и досрочному погашению кредитов. Последнее априори делает страховку бессмысленной, а возврат страховки по кредиту при досрочном погашении закономерным вопросом.
Еще несколько лет назад за досрочное погашение банк мог оштрафовать клиента. Сегодня такие санкции противозаконны, но последнее не запрещает банка устанавливать ограничения при досрочном погашении кредитов.
Наиболее часто применяются следующие:
- Ограничения по срокам — досрочное и частично-досрочное погашение разрешено по прошествии 3 лет с момента заключения договора.
- Ограничения по сумме – сумма взноса не может превышать двукратного размера ежемесячного платежа.
- Реже в договорах досрочное внесение средств вообще запрещено.
Такая политика банков имеет сугубо экономическую подоплеку, так как досрочное закрытие кредитных программ, по сути, лишает кредитно-финансовые учреждения прибылей в виде процентов.
Одновременно клиенту важно понимать разницу между досрочным и частично-досрочном погашении.
Так, частично-досрочное погашение снижает лишь сумму следующего платежа за счет снижения выплат по процентам. При аннуитетных платежах досрочное погашение сокращает лишь период кредитования. Одновременно с этим важно понимать, что даже при полном закрытии кредита по сумме датой его официального закрытия будет дата последнего платежа по договору.
Какое значение эти моменты имеют для страхования?
Так, если взносы осуществляются частично-досрочно, то вернуть страховку будет невозможно, так как обязательства сохраняются. Если внести остаток задолженности досрочно в полном объеме, в этом случае фактически финансовые обязательства перед банком исполнены, а значит, страховой случай наступить уже может. Таким образом, возврат страховки возможен при полном возврате кредита.
Что заемщик обязан страховать, а что – нет?
Вопросы обязательного страхования в рамках кредитных отношений урегулированы законодательно. Так, согласно 102-ФЗ, в подлежит лишь предмет залога – имущество.
В этом случае допускается использовать два вида страховых продуктов:
- Страхование от несчастного случая – потери имущества полностью или снижения его ликвидности, например, в результате пожара.
Что касается прочих видов страховок, то они попросту – это страхование жизни, трудоспособности, утраты работы.
В рамках последнего момента целесообразно рассмотреть вопросы выгодоприобретателя. По сути, страхователь заключает такие договоры добровольно, а значит, при наступлении страхового случая должен получить компенсацию ущерба именно он.
Нередки случаи, когда банки не принимают такие договоры по причине того, что кредитно-финансовое учреждение не указано в качестве выгодоприобретателя. Последнее можно рассматривать как явное нарушение закона.
При страховании предмета залога клиент обязан обозначить банк в качестве выгодоприобретателя при наступлении страхового случая, так как на всем протяжении действия кредитного договора, имущество находится в ведении банка. Заемщик является его номинальным собственником, а по сути, пользователем.
Особенности страхования предмета залога и перерасчет страховки
Страхование предмета залога происходит одновременно с заключением кредитного договора, а страховые премии включаются в суммы ежемесячных платежей. Соответственно, возникает вопрос о том, как высчитать общий объем страховых премий. Другим вариантом является ситуация, когда сумма страховки автоматически списывается с кредитного лимита.

Полностью ли ? Этот вопрос целесообразно задать не банку, а страховой компании. Так, на практике возвращается лишь определенный процент страховки. Страховщики объясняют это тем, что на протяжении периода до досрочного погашения компания могла понести риск, а значит, осуществляла защиту.
Если ситуация перенесется в органы суда, такой аргумент могут счесть ничтожным. Полную сумму страховых премий вернуть обязаны, если договор страхования расторгается не позднее, чем через месяц после заключения.
Способы и алгоритм возврата страховых премий
Итак, вопрос, как вернуть страховку, если погасил кредит досрочно, разрешается посредством подачи заявления непосредственно в банк или в страховую компанию. В банк заявление подается лишь в том случае, если страхование входило в комплексный пакет услуг.
В этом случае вернуть страховку сложнее, так как прямого договора страхования не заключается, а банк перечисляет страховщику лишь комиссионное вознаграждение. В этом случае вернуть страховые премии можно, если заявление подано не позднее, чем через месяц после заключения кредитного договора. Последний должен быть в этот период закрыт. В противном случае возврат невозможен.
Заявление в страховую компанию о возврате
Нормой, регулирующей возврат страховки, является 958 статья гражданского законодательства. Именно на нее необходимо ссылаться в заявлении о возврате неиспользованных страховых премий. В рамках вопроса о том, как вернуть страховку, в законе четко обозначены основания для расторжения договора.
Примечательно, что компания может включить в такой договор пункт о том, что при расторжении она вправе вернуть лишь часть страховых премий, подписывая договор, клиент с ним соглашается, и оспорить его будет сложно.
При любом из способов возврата алгоритм следующий:
- Заявление страхователя.
- Страховой полис.
- Паспорт.
- Справка о погашении кредита в полном объеме.
- Квитанция или иной документ, подтверждающий полное внесение страховой премии.
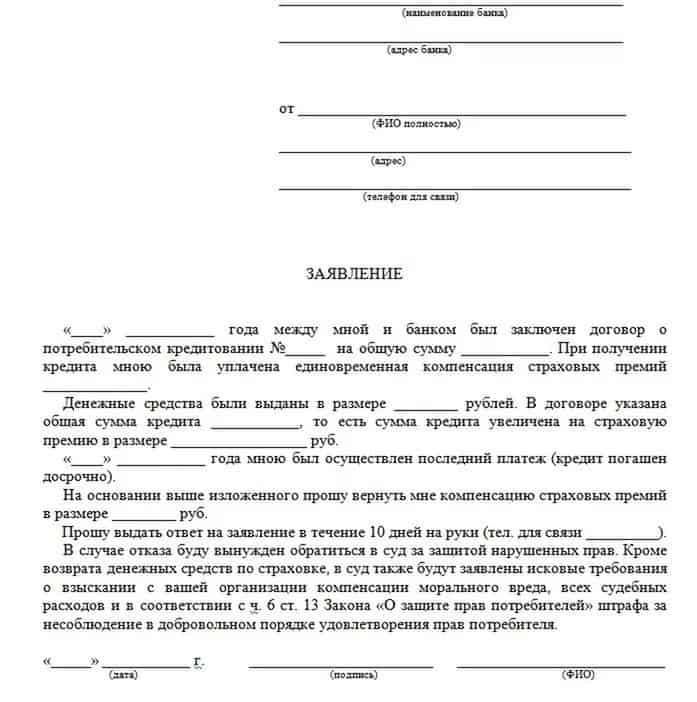
Отказать страховщику в удовлетворении такого требования будет сложно. Основной причиной может стать лишь неполное погашение кредита, остальные основания сугубо формальны, например, неверно составленное заявление, но это вполне можно оспорить.
Последние изменения: Январь 2019
В 343 статье ГК РФ обозначено обязательное страхование залогового имущества, поэтому в соответствии с действующим законодательством при выдаче ипотечного кредита в обязательном порядке оформляется страховой договор на приобретаемую недвижимость. Хотя обязать потребителя заключить дополнительный страховой договор кредитные организации не могут, на практике граждан склоняют к этому при помощи различных маркетинговых уловок. Зачастую такая страховка навязывается гражданам в форме общего пакета услуг, либо на основании заключения страхового договора кредитор предлагает сниженную процентную ставку по займу. Не многие знают, что при погашении кредита досрочно часть суммы, уплаченной за страховую премию в ряде случаев можно возвратить. О том, как вернуть страховку по кредиту при досрочном погашении, рассматривается в данном материале.
На первый взгляд кажется, что нет ничего проще, чем досрочное погашение долга при наличии необходимой суммы денежных средств. На самом деле требуется соблюсти порядок и условия кредитного договора, иначе заемщик рискует не только не рассчитаться по займу, но испортить собственную кредитную историю. В соответствии с действующим законодательством любой вид кредитов может быть погашен раньше оговоренного срока. В первую очередь необходимо внимательно изучить договор, а именно пункт, в котором расписаны условия досрочного погашения.
Важно! Если в условиях кредитного соглашения предусматривается дополнительная комиссия, либо штрафные санкции за досрочное погашение по займу , то такие условия будут расцениваться как противоречащие нормам законодательства.Досрочное погашение кредита бывает двух видов :
- Полное.
- Частичное.
При полном погашении заемщиков вносится вся сумма оставшегося долга, тогда как при частичном клиент производит платеж, величина которого больше суммы платежа по графику. И в первом и во втором случае гражданам необходимо соблюсти следующую последовательность действий:
- Уведомить кредитную организацию о своем намерении в срок за 30 дней, если условиями договора не предполагаются иные сроки. Уведомление производится в письменной форме. В заявлении нужно указать ФИО заемщика, № кредитного договора с детализацией информации о погашении (полное или частичное) и сроках, в которые клиент планирует произвести платеж. Письмо передается в кредитную организацию лично с обязательной отметкой работников банка о получении, либо отправляется заказным письмом первого класса.
- В тех случаях, когда требуется подтверждение банка (например, когда речь идет о предпринимательском кредитовании), дождаться ответа кредитора.
- Произвести платеж в оговоренные сроки в указанном размере.
- При полном погашении ссуды перед кредитным учреждением необходимо взять справку в банке, подтверждающую отсутствие задолженности.
Как правило, банк производит перерасчет процентов, поэтому клиент оплачивает только тело кредита и проценты за фактическое использование денежных средств. При частичном досрочном погашении также обычно производится перерасчет процентов в меньшую сторону, тем самым уменьшиться величина последующих платежей. Если гражданин произведет оплату, заблаговременно не уведомив кредитора, платежи будут списываться со счета заемщика согласно графику. В таких ситуациях велика вероятность того, что когда денежных средств будет недостаточно для списания полной суммы платежа по графику, образуется задолженность, на которую может быть начислена пеня. По итогу клиент из добропорядочного заемщика сам того не ведая попадет в разряд неплательщиков.
Окончание срока кредитного договора
Ввиду полного исполнения взятых обязательств по кредиту происходит прекращение действия кредитного договора, а вместе с ним в соответствии со статьей 958 ГК РФ, прекращает свое действие и страховка. В соответствии с пунктом первым указанной статьи, договор страхования прекращает свое действия до срока, на который он заключался, в том случае если вероятности наступления страхового случая более не существует. По причине полного исполнения заемщиком своих обязательств перед кредитором наступление страхового случая по сопутствующему кредитному соглашению не может иметь место, соответственно досрочное исполнение обязательств перед кредитором является основанием для прекращения действия страховки. При этом получить часть денег, уплаченных за страховую премию, клиент может лишь в том случае, если подобный пункт предусмотрен в тексте договоренности, в противном случае при досрочном погашении кредита суммы, уплаченные за страховку, возврату не подлежат в соответствии со статьей 958 ГК РФ.
Как оформить возврат страховки по кредиту?
Для начала следует изучить договор со страховой компанией в части возможности возврата страховой премии при досрочном прекращении действия соглашения. Если такой пункт предусмотрен, можно смело обращаться к страховщику с заявлением.
Образец заявления на возврат страховки должен содержать сведения о застрахованном лице (заемщике), банковском учреждении, выдавшем кредит, обстоятельства, на основании которых клиент желает произвести возврат денежных средств, уплаченных за страховую премию.
В качестве приложения к заявлению необходимо предъявить справку из банка, которая подтверждает полное исполнение заемщиком своих обязательств перед кредитором. Заявление готовится в двух экземплярах, один из которых остается у страховщика, тогда как на втором экземпляре клиента проставляется штамп входящей документации. Кроме этого клиент может отправить бланк заявления страховщику заказным письмом с уведомлением о вручении.
В тех случаях, когда страховка была включена в пакет услуг по кредиту, скорее всего, вернуть ее не удастся, хотя в отдельных банковских учреждениях такая возможность предусмотрена.
Например, Сбербанк частично возвращает денежные средства при досрочном возврате ссуды на основании условий страхования клиента по «Программе коллективного страхования заемщиков — физических лиц». В соответствии с условиями этой программы, заемщику при досрочном погашении возвращается часть денежных средств, уплаченных за подключение к Программе. Сумма к возврату рассчитывается пропорционально неиспользованным срокам участия в Программе.Досрочное погашение кредита в «Альфа-Банке»
В большинстве банков, имеющих собственные дочерние страховые компании, предусматриваются программы, позволяющие произвести возврат неиспользованной части страховой премии при досрочном погашении кредита. «Альфа-Банк» также имеет дочернюю - «АльфаСтрахование», однако возможность возврата страховки в случае прекращения действия договора у заемщиков этого банка отсутствует в том случае, если страховщиком является «дочка» кредитора. Единственная возможность возврата у заемщиков имеется только в «периоде охлаждения» — с начала 2018 года такой временной отрезок равен двум неделям с момента заключения страхового договора.
До подачи заявления следует внимательно ознакомиться с условиями договора, чтобы убедиться, что отказ от страховки не приведет к повышению процентной ставки. Для возврата страховки в «Альфа-Банке», оформленной через «АльфаСтрахование» потребуется написать заявление в письменной форме. После приема заявления денежные средства будут возвращены в течение 10 дней с момента регистрации заявления. Если заявление в «АльфаСтрахование» подано заемщиком спустя 2 недели после подписания соглашения, возврат денежных средств произведен не будет.
В тех случаях, когда банк имеет дочернюю страховую компанию, либо самостоятельно осуществляет страховую деятельность, страхование клиентов чаще всего производится у собственного страховщика кредитора. Кроме «Альфа-Банка» по аналогичному принципу осуществляется кредитование клиентов в таких банках как «Газпромбанк», ВТБ, «Росгосстрах», МКБ.Варианты страхования
В зависимости от разновидности кредитных продуктов применяются те или иные страховые программы. Некоторые из них являются обязательными при определенных видах кредитования. В случаях, когда объектом кредитования выступает приобретаемое имущество, одновременно являющееся залоговым, страхование указанного имущества от утраты и повреждений производится в соответствии с требованиями законодательства.
Наиболее востребованные кредитные продукты :
- ипотека – страхование залогового имущества от повреждений или утраты;
- автокредиты – страхование по КАСКО автомобиля.
Кроме указанных обязательных видов банки зачастую навязывают потребителям дополнительные программы. По ипотеке клиентам предлагаются следующие:
- Титульное страхование. Страховым случаем является утрата прав собственности на приобретенную недвижимость, например, вследствие двойной продажи или иных мошеннических действий.
- Личное . А также от потери работы.
По автокредитам и обычным потребительским кредитам с сопутствующим пакетом услуг клиентам часто предлагается оформление полиса личного страхования клиента, а также от потери работы.
Страхование возможных рисков позволяет кредитным организациям минимизировать свои возможные убытки при выдаче денежных средств потребителям.
Страховка - как дополнительная услуга банка
В некоторых банках страховка является частью определенной программы и предлагается кредитным учреждением в комплексе с кредитным продуктом. В такой ситуации сам банк является страхователем, следовательно, прямой договоренности между клиентом и страховщиком не существует.
Таким образом, денежные средства, уплаченные в рамках программы, расцениваются как комиссионный доход финансово-кредитного учреждения и возврату не подлежат.В зависимости от условий банка, в некоторых случаях предусматривается возврат части неиспользованной суммы по подобным программам. Такие условия действуют, например, у Сбербанка, но в большинстве случаев, страховую премию, включенную в пакет услуг, вернуть не получится.
Почему могут отказать?
Страховщики не любят производить возврат денежных средств за неиспользованную страховую премию. Наиболее частая причина отказа – это отсутствие подобного пункта в заключенном договоре. В этом случае, страховщик, ссылаясь на ст. 958 ГК РФ, дает заявителю мотивированный отказ. Еще одной распространенной причиной является непредставление заявителем полного пакета документации. В такой ситуации заемщику необходимо предоставить недостающие документы, после чего компания должна осуществить возврат денежных средств клиенту.
Можно ли вернуть страховку до погашения кредита
По добровольным видам страхования клиент может отказаться от дополнительной услуги в периоде охлаждения, то есть, в течение двух недель с момента заключения соглашения. В зависимости от условий, прописанных в соглашении, период, в котором заемщик может отказаться от дополнительной страховки, может быть больше. Специалисты не рекомендуют отказываться от страховых услуг до одобрения размера ссуды, так как это во многом может повлиять на решение банка. Несмотря на добровольность ряда видов страхования, банки зачастую идут на ухищрения, предлагая потребителям более низкую процентную ставку по кредиту, уменьшение размера первоначального взноса и иные бонусы для мотивации заемщиков на добровольное получение страхового полиса.
Есть вопросы по данной теме? Задавайте нашему юристу через форму ниже или звоните по указанным ниже телефонам.
У вас есть вопросы и уточнения? Наши специалисты рады помочь Вам. Если вам нужна консультация юриста по телефону, вы можете заказать обратный звонок, используя форму онлайн-консультанта, и наш специалист перезвонит вам в удобное время.
При заключении кредитного договора сотрудники банка предлагают воспользоваться услугой страхования. Она позволяет защитить обе стороны договора от возможных рисков. Эта услуга оформляется добровольно, но некоторые банки включают ее в список обязательных. Для банка и клиента она играет важную роль, поскольку в жизни бывают разные случаи риска. Если же она была оформлена, а кредит погашен, то у клиента возникает желание получить страховой взнос обратно.
Можно ли вернуть страховку после погашения кредита?
В течение месяца после заключения страхового договора, клиент может отказаться от страховки. Если прошло больше времени, то необходимо обратиться в банк с заявлением о возврате части денег. Процедура может длиться около месяца, а конкретный период зависит от банка.
После погашения кредита тоже можно вернуть страховку. Обращаться нужно в банк или страховую компанию, в зависимости от того, где оформлялся документ. Потребуется написать заявление о желании возврата денег, так как кредит был успешно выплачен. При желании можно самостоятельно отнести заявку или же отправить ее заказным письмом. В последнем случае нужно не забыть заказать услугу уведомления.
Способы и варианты
Процедура расторжения договора со страховой компанией не такая сложная. Главной задачей здесь стоит возвращение своей суммы.
По мнению специалистов, в этом случае есть три варианта развития ситуации:
- Отказ от возвращения средств. От сотрудников компании клиенты обычно слышат о невозможности возврата денег, поскольку это установлено договором. В этом документе следует внимательно изучать информацию, в том числе и мелкий шрифт. Там тоже находятся важные сведения. В результате компания может отказать из-за того, что считается платой по защите клиента в период пользования займом.
Для возврата денег лучше всего воспользоваться услугами опытного юриста, поскольку самостоятельно тут вряд ли что-то можно доказать. По этой деятельности сейчас работает много адвокатских бюро, обращаясь в которые человек может сэкономить время и нервы.
- Частичный возврат средств. Такая ситуация возможна, если со времени заключения сделки прошло больше 6 месяцев. Страховщики могут основываться на некоторых затратах. Тогда можно потребовать документы по затратам. Обычно в этих ситуациях приходится обращаться в суд.
- Возвращение средств. Такая ситуация может быть только в случае, если кредит был оплачен за период 1 — 2 месяца после его подписания. Для этого не нужно обращаться в суд, поскольку компании обязаны выплачивать средства клиента.
Одним из успешных сервисов, занимающихся возвратом денежных средств за навязанную страховку или услугу кротчайшие сроки, является компания ВернемСтраховку. Вы можете подробнее узнать о ней, нажав на кнопку ниже
Порядок выплаты
Если кредит был выплаче
н досрочно, то услуга страхования еще действует. Клиент имеет право возвратить ту сумму, которая положена за период пользования кредитом. Для этого необходимо написать заявление, в котором изложена позиция о возврате денег.
Если это надежная компания, то она выполнит свои обязательства и выплатит средства. При отказе клиенту следует обращаться в суд, предварительно написав исковое заявление.
Чтобы подготовиться к суду, лучше всего нанять адвоката. Так будет намного проще излагать свою точку зрения. Суд поможет взыскать положенную сумму, а все издержки будет оплачивать страхования компания.
Если в документе указаны ежегодные взносы по страховому полису, то можно отказаться от услуг компании, когда кредит полностью выплачен. Когда договор не содержит особые условия, то он будет считаться недействительным. Тогда произойдет отказ от обязательств.
Возврат при потребительском займе
После погашения кредита многие люди задумываются, как вернуть страховку. В банках пользуются незнанием клиентов, включая страхование в качестве обязательной услуги при оформлении потребительского займа. Но на самом деле эта услуга считается необязательной.
Каждому клиенту банка следует внимательно изучать условия договора. Если же отнестись к этому безответственно, то в дальнейшем с этим могут возникнуть проблемы.
Тогда есть два варианта решения:
- Оставить страхование и не требовать возврата денег по ней.
- Отказаться от составленного договора. Необходимо написать заявление о требовании возврата денег. Отправить его нужно в банк или компанию, в зависимости от того, кто является страховщиком. Если в этом случае последовал отказ, то необходимо составить иск в Роспотребнадзор или суд. Предварительно лучше проконсультироваться с юристом для оценки своих шансов. Судебные издержки необходимо будет оплатить самостоятельно.
Возврат при досрочном погашении
При досрочном погашении займа клиент имеет право получить остаток денег. Если не вносить средства, то договор не будет действовать автоматически. Чтобы не были начислены штрафы и пени, необходимо тщательно изучить договор, более подробно пересмотрев раздел обязательств. После этого можно обращаться в компанию.
Вместе с собой нужно взять:
- Паспорт.
- Ксерокопию договора о кредите.
- Справка о закрытии займа.
Заявление следует писать на руководителя. В нем указывается информация о досрочном расторжении договора и возвращении положенных средств.
Досрочное расторжение может быть выполнено:
- При закрытии своей предпринимательской деятельности, если полис покрывал риски.
- При истечении периода действия документа.
- Смерти человека, оформившего полис.
Если ни один из пунктов не имеет отношения к своей ситуации, то компания может вернуть только часть суммы. Одной из главных ошибок клиентов банка в том, что они идут с требованием в банк. Это возможно лишь в тех случаях, когда страхование входит в услугу банка. В остальных случаях нужно идти в страховую компанию.
Заемщику при оформлении кредита и страхования рекомендуется подробно знакомиться с условиями договора. Только когда известны все тонкости этого дела, можно оградить себя от неприятных ситуаций.
Отказ от возвращения средств
Страховая компания может отказать клиенту в выплате компенсаций, мотивируя это следующими причинами:
- Если пропущен период подачи заявления. Он равен 1 месяцу со времени страхового случая, если другие причины не указаны в договоре. При невозможности самостоятельно составить бумагу необходимо сказать об этом сотруднику компании.
- В заявлении отсутствует информация: номер, дата, сведения о застрахованном лице, а также нет сроков появления и обстоятельств страхового случая.
- Нет документов, подтверждающих страховой случай. Поэтому нужно заранее подготовить медицинскую справку и карточку пациента при нетрудоспособности. В случае смерти застрахованного лица подается справка о смерти из ЗАГСа. В этом случае деньги выплачиваются выгодоприобретателю или наследнику.
Частичное возвращение средств
Перед тем
, как выплатить клиенту деньги по страховке, банк берет свои проценты. Если компания не против оплатить положенные средства, это не значит, что она выплатит все до копейки. Сотрудники излагают много фактов, которые влияют на уменьшение суммы. Самой распространенной причиной является расход по обслуживанию клиента.
На сегодняшний день страховка возвращается без использования особых расчетов. Страховщиком выплачивается та сумма, потраченная на обслуживание договора во время его действия. У клиента есть право ознакомиться с документами по всем расходам.
Для этого необходимо написать заявление на имя главного лица банка или компании. Там описывается просьбы возврата, которая полагается по закону. Документ можно отправить почтой заказным письмом или же принести его самостоятельно.
При отказе можно обращаться в Роспотребнадзор или в суд. Для этого потребуется составить заявление с изложением сути проблемы. Все расходы по этому делу нужно будет оплатить, поэтому нужно продумать необходимость этого процесса.
Заявление необходимо писать следующим образом: «Прошу расторгнуть договор страхования, заключенный между сторонами (банком и клиентом) с этого времени. О предпринятых мерах прошу сообщить мне в течение 10 дней письмом по адресу». В документе следует указывать ном договора, проверить даты и точность информации. В конце следует поставить подпись и дату.
Полное возвращение средств
Страховка может быть возвращена только в том случае, если она еще не использовалась. Обращаться с требованием возврата полной суммы можно только в период первого месяца. Тонкости страховки обозначаются в договоре, и поэтому документе следует изучать внимательно при его заключении.
В остальных случаях страховка действует по-другому. К примеру, если кредит был выдан на 36 месяцев, а деньги были возвращены за 24 месяца, то услуга страхования длилась 2 года. Получить деньги можно только по размеру платежей, выплаченных за оставшийся период.
Отказ в возврате сотрудники компании мотивируют условиями договора. Заемщик может не обратить внимание на все пункты документа. Восстановить справедливость можно только в суде.
На основе ГК РФ неиспользованная часть средств должна быть возвращена клиенту. Что бы ни ответили в банке, необходимо действовать до конца. При отказе в банке поможет решить проблему суд.
Если обращаться в банк, то будет предложено заполнить заявление по возврату страховки. Туда необходимо внести данные о себе и услуге. Можно на всякий случай взять с собой готовое заявление. Когда человеку известны все тонкости возврата страховки по кредиту, действовать в этой ситуации будет намного проще.
Нужно лишь правильно составить обращение и решать вопрос до конца, ведь получение страховой части положено заемщику по закону.
Когда клиенты получают в банке кредит, им предлагают оформить страховку. Услуга уменьшает риск невозврата денег. Причем она действует при ипотеке и потребительском кредите. Когда наступает страховой случай, страховая фирма перечисляет средства банку. Эти отношения регулируются договором, где прописаны права и обязанности сторон.
Но многие клиенты погашают кредиты досрочно, из-за чего потребность страховки исключается. Не все знают, как вернуть страховку по кредиту. Эта процедура имеет некоторые особенности, которые нужно учитывать всем клиентам банков.
История
В 2009 году Президиумом Высшего арбитражного суда было утверждено постановление, по которому банковские комиссии относились к мерам, нарушающим права потребителей. На протяжении нескольких лет происходило рассмотрение дел о возврате незаконно оплаченных денег. Банками было принято решение отмены комиссий, которые считались важным доходом.
Со временем повысились ставки за предоставление денег в кредит. Когда вышел ФЗ «О потребительском займе», появилась новая проблема - навязывание страховки при оформлении средств в долг. Многими клиентами стали подаваться заявления о том, что при отказе от услуги займы не выдаются. Тем более что цена страхования достаточно высокая, а возврат средств можно сделать не по каждому договору.
Это увеличивает комиссии, а клиенты не знают своих прав. Из-за опасения по поводу отказа в получении кредита люди оформляют страхование. Даже если договор был заключен, необходимо знать, как вернуть страховку по кредиту.
Кому это требуется?
Потребность в страховании все же есть. Банки получают обеспечение возврата денег в разных условиях. Когда наступил страховой случай, страховая компания перечисляет средства банку. Если сумма превышает остаток долга, то сумма выплачивается должнику. При недостатке средств банк будет удерживать деньги с клиента.
Обычно оформляется страхование жизни, здоровья. Эта услуга предоставляется для защиты недвижимости от неблагоприятных факторов. Их прописывают в договорах. При наступлении страхового случая клиенту надо оповестить страховую фирму, чтобы была предоставлена компенсация. А после выплаты кредита возврат страховки осуществляется по особым правилам.
Виды страховых полисов
Страхованием предусматривается возмещение убытков в случае смерти клиента или получения вреда здоровью, из-за которых возникают проблемы с выполнением обязательств. Услуга является самой распространенной в банковской сфере. При смерти или получении увечья страховщик платит банку остаток по кредиту, и выгодоприобретателем является банк.

Другим видом полиса является страхование имущества. Оно считается обязательным при оформлении ипотеки или покупке транспорта в кредит. При утрате, повреждении, порче приобретенного имущества страховщик платит сумму по займу. То есть по закону, страхование квартиры от пожаров, заливов считается обязательным. А вот выбирать ли страховку на случай смерти и нарушений здоровья, клиент решает сам. В данной ситуации закон на его стороне.
Особенности страхования
По закону раждане не обязаны заключать страховку. Получается, что банк не может заставлять оформлять услугу как обязательную, но в законе сказано, что без страхования жизни займы не выдаются. Это касается оформления ипотеки и кредита на покупку автомобиля. Если документ оформлен, платежи перечисляются постоянно, то появляется вопрос, как вернуть страховку по потребительскому кредиту?
Выгодополучателем в этом случае считается банк. Но, как мы уже говорили, если была полная оплата долга, то клиент может оформить возврат. Банком выполняется перерасчет и перечисление денег. Страховщик может получить лишь вознаграждение. Его размер пропорционален сроку действия документа.
Если было можно ли вернуть страховку? Да, в этом случае возможен возврат средств. Но если долг погашен по сроку, то вернуть средства не получится.
Процедура страхования в каждом случае разная. Все определяется видом займа. Он может быть потребительским и залоговым. В первом случае выполняется страховка жизни клиента, а во втором - имущества.
Варианты экономии
От многих клиентов банков можно услышать, что им навязали страховку по кредиту. Как вернуть ее? На самом деле клиент может только добровольно оформлять. Если это все же произошло, то цену услуги не нужно включать в кредит, поскольку на эту сумму будут начисляться проценты.
После выплаты кредита возврат страховки положен по закону. Клиент должен подать заявку, которая будет рассматриваться банком. Следует учитывать, что средства не перечисляются автоматически. Только после написания заявления, подачи копий документов и принятия решения производится выплата денег.
Условием для перечисления средств является заявление. Вернуть страховку по кредиту Сбербанка можно в том случае, если у клиента есть заболевание, при котором нельзя подписывать документы. Перечень исключений есть в договоре. Но перед подписями медосмотры не проходят, и клиенту могут быть неизвестны исключения, поэтому он и оплачивает услуги. В таких случаях необходимо подать заявку на перерасчет и компенсацию денег. Но клиенту при этом будет отдана не полностью сумма, а 87%, поскольку высчитывается налог - 13%.
Страховка в Сбербанке
Как производится возврат страховки после выплаты кредита в Сбербанке? У клиента есть право отказа от участия в программе получения кредита. Для этого, повторимся, надо в течение месяца после оформления документов обратиться в отделение и написать заявление.
Но возможен ли возврат страховки после выплаты кредита, если прошло несколько месяцев? Да, но тогда клиенту будут перечислены средства с вычетом расходов по оформлению и налогам. Это около 50% от первого взноса. Можно возвратить и часть премии, если кредит оплачен полностью и досрочно.
Перед тем как вернуть страховку по потребительскому кредиту, необходимо составить заявление в двух экземплярах. При этом на копиях клиента ставят отметку с датой оформления документа.
Ипотека
Как производится возврат страховки после выплаты ипотечного кредита? Залог считается гарантией восполнения ущерба после прекращения обязательств. Расторжение такого документа без выплаты кредита невозможно.
Но возврат средств происходит в тех случаях, когда кредит оплачен досрочно, а страховка - за весь период. Нужно обратиться в страховую фирму и отдать следующие документы:
- заявление;
- паспорт;
- договор;
- справку о погашении долга.
Тогда выполняется перерасчет, после чего остаток переводится клиенту.
Принципы возврата страховки
Регулирует подобные вопросы закон о возврате страховки после выплаты кредита. Есть 2 метода решения этой проблемы. Первым является досудебное урегулирование. Когда погашен кредит, возврат страховых средств происходит через компанию, которая занималась оформлением. Не следует обращаться в банк. Финансовое учреждение считается посредником. За привлечение клиентов ему выплачиваются проценты.
После выплаты кредита возврат страховки осуществляется в страховой фирме. Клиенту надо написать заявление в двух экземплярах, после чего их регистрируют. Если компания находится далеко, можно отправить заказное письмо. В документе надо обозначать период, в течение которого будет ожидаться ответ. Вместе с этим надо заказать выписку из лицевого счета, где обозначено, как распределялись деньги.
А если не было ответа?
Если же ответ не поступает, нужно обращаться в Роспотребнадзор. В эту организацию надо отправить письмо, вложив в него копию заявления, опись, оповещение о получении письма. Если и оттуда не поступил ответ, то следует обращаться в суд.
Рассмотрение дела может длиться месяцы. Если цена вопроса составляет до 50 000 рублей, то обращаться следует в мировой суд. Вместе с заявлением надо подавать договор, платежи по кредиту, страховое соглашение, определение суммы иска, заявление в страховую фирму, почтовое оповещение, ответ. Необходимо рассчитать сумму иска. Она бывает ниже судебных издержек. Можно попробовать взыскать через суд, но это не всегда помогает. Заявления принимают в течение трех лет.
Если сотрудники банка требуют оформить страховку по потребительскому кредиту, то они должны предоставить альтернативу. Обычно ею является программа с повышенными процентами и подключением SMS-оповещения.
Возврат при действующем договоре
Чтобы произвести возврат денег, сначала подается досудебная претензия в финансовую организацию. Желательно воспользоваться услугами профессионального адвоката. Не позже 10 дней с получения претензии банком предоставляется ответ. При составлении претензии надо ознакомиться со всей документацией по кредиту.
Если банком был дан отрицательный ответ, то важно составить заявление в суд. Эту процедуру лучше доверить адвокату. Кроме суда, надо обратиться в Роспотребнадзор. Может быть 2 вида иска: при одном заявитель должен присутствовать в суде, а при другом - ему не нужно являться. Суд проходит около 3-8 недель с момента подачи заявления.
Банк-страхователь
В этой схеме нет страховой компании. Получается, что принципы ГК РФ не действуют для таких договоров. Если был оплачен кредит, то страховку вернуть не получится.
Перечисленная финансовой организацией премия является оплатой дополнительных услуг. Ее можно вернуть при досрочном погашении. В этом случае лишь банк может выплатить часть суммы для сохранения своей репутации.
Особенности
Как произовдится после выплаты кредита возврат страховки? Не стоит самостоятельно заниматься этим вопросом - лучше обратиться к юристам. Обычно при этом задействуют некоторые принципы. Так, необходимо ориентироваться на формулировку в документе по выдаче кредита, который связан со страхованием. В договоре обозначается, что он действует в течение всего периода использования средств. Получается, что если кредит оплачен досрочно, то обязательства перед банком выполнены.
Также можно сослаться на то, что нет риска. Документ оформляется для того, чтобы с наступлением страхового случая банку были возвращены средства. Если деньги были отданы досрочно, то такая защита не требуется. По закону документ страхования действует до того периода, на который он оформлялся, или если нет рисков страхового случая. Тогда компания обязана вернуть часть премии.
Не всегда подобные доводы действуют на страховые фирмы. Обычно решаются вопросы с помощью суда. Результаты определяются позицией судьи. Но возможность возврата средств существует. Страховщики, желая работать с постоянными клиентами, вписывают в документы пункты о правилах возврата премии, если кредит оплачен досрочно. Также нужно помнить о правилах страхования, с которыми надо ознакомиться предварительно.
Судебная практика
А как получить страховку, если страховая фирма не желает принимать документы? Необходимо обратиться в учреждение защиты прав потребителей. Работники разберутся со многими вопросами, а также отстоят ваши интересы в суде. С помощью такого метода после выплаты кредита возврат страховки обязательно будет произведен.
На практике, если финансовые учреждения навязывают дополнительные услуги клиентам, то суд решает вопросы в пользу заявителя. В кредитах организация является продавцом услуги, который предлагает оформить еще один документ. И таким образом страховка оформляется практически в каждом банке. Чтобы в дальнейшем не возникало неприятных ситуаций, необходимо предварительно ознакомиться со всеми правилами. Для этого нужно изучить условия договора и какие-либо неясности лучше уточнять сразу.
Всем привет. Неделя близится к концу, и сегодня я хотел бы поговорить вот о чем. Что Вы знаете о возврате страховой премии, которую Вы оплатили за страховку своего кредита? А если я скажу, что эти деньги, ну, по крайней мере их часть, Вы можете вернуть? Я думаю, это хороший повод прочитать статью.
На самом деле, и я сразу хочу Вас предупредить, тема эта достаточно спорна. И далеко не всегда заемщик, оплативший страховку своего кредита, может потребовать эти деньги обратно. Да, конечно, он может попытаться оспорить условие о страховке в кредитном договоре (если он присоединился к коллективному договору добровольного страхования) или признать недействительным договор страхования (заключенный между ним и страховой компанией), которые были навязанны банком. Но есть ли шанс вернуть свои деньги у заемщика, который не оспаривал страховку, а просто досрочно погасил кредит? Вот об этом мы и поговорим с Вами сегодня.
Итак, условия нашей задачи: заемщик оформил кредит и согласился на страховку. При этом, страховка была оплачена полностью за счет кредитных же денег. И вот, о чудо, заемщик погашает кредит досрочно. Это отлично! Банки любят таких заемщиков. Но что делать с договором страхования? С одной стороны он продолжает действовать, с другой стороны, необходимость в нем отпала.
Запомните первое! В подобной ситуации не спешите расторгать договор! Если Вы напишите в страховую компанию подобное заявление, она, конечно, прекратит действие договора, но и деньги Вам не вернет. Обоснование: если в договоре страхования не предусмотрено, что при досрочном расторжении договора страхования страховщик (страховая компания) возвращает страхователю (заемщику) остаток неиспользованного страхового вознаграждения, значит, деньги остаются в страховой компании.
Если такая возможность в договоре предусмотрена, страховая компания обязана пересчитать сумму, которую Вы внесли за страховку (общая сумма – период времени, когда действовал договор страхования), и вернуть Вам остаток.
Запомните второе! Прежде чем предпринимать какие-либо действия по возврату своих денег за страховку, внимательно изучите Договор страхования и Правила страхования, разработанные Вашей страховой компанией. Если Вам такие правила не выдали, Вы сможете найти их в Интернете.
Что Вы должны увидеть в Правилах и Договоре? Во-первых, основания для прекращения действия договора страхования, во-вторых, возможность вернуть часть своих деньги в случае досрочного расторжения договора страхования. Эти пункты обязательно должны быть.
И теперь по поводу неоднозначности этой темы. По большому счету, как я уже сказал, залог Вашего успеха складывается из двух критериев:
- Вы досрочно погасили кредит;
- В Правилах страхования Вашей компании содержится пункт, согласно которому, в случае расторжения договора страхования по причине досрочного погашения кредита, страховая компания обязана вернуть Вам остаток страховой премии за вычетом уже использованной суммы (то есть, Ваша сумма минус срок действия договора страхования до даты его расторжения).
В большинстве случаев, когда такой пункт имеется в Правилах страхования, страховая компания выплачивает заемщику причитающуюся ему сумму. Но, что делать, если страховая не возвратила деньги?
И вот тут кроется, на мой взгляд, основной спорный момент. Судебная практика по таким делам крайне скудна и противоречива. Но, я нашел для Вас один из немногих вариантов, который может выстрелить в Вашу пользу. Сейчас расскажу Вам теоретические выкладки, а Вы можете либо просто принять их к сведению, либо попытаться с их помощью восстановить справедливость в суде. В конце статьи, по традиции, я раздам всем желающим шоколадки, то есть, образец нужного искового заявления.
Как и все прочие дела, связанные с защитой прав потребителей, эти так же не облагаются госпошлиной, и рассматриваются в суде по месту жительства потребителя, то есть, заемщика. Иными словами, обратившись с подобным иском в суд, Вы ничего не теряете, а вот приобрести вполне можете.
Скачай бесплатно!
Итак, согласно пункту 1 статьи 958 Гражданского кодекс РФ, договор страхования прекращается до наступления срока, на который он был заключен, если после его вступления в силу возможность наступления страхового случая отпала и существование страхового риска прекратилось по обстоятельствам иным, чем страховой случай. И это как раз случай досрочного погашения кредита. Иными словами, погасив кредит досрочно, Вы создаете условие для прекращения и договора страхования.
И вот что говорит Закон по поводу страховой премии (Ваша плата за страховку). Согласно пункту 3 той же статьи 958 ГК РФ, при досрочном прекращении договора страхования по обстоятельствам, указанным в пункте 1, страховщик имеет право на часть страховой премии пропорционально времени, в течение которого действовало страхование. То есть, страховая компания вправе оставить себе часть страховой премии, а остальные деньги должна возвратить страхователю, то есть, заемщику.
Кроме того, в пользу этой позиции высказывается и Закон Российской Федерации «Об организации страхового дела в Российской Федерации». Согласно пункту 7 статьи 10 Закона, при расторжении договора страхования жизни, предусматривающего дожитие застрахованного лица до определенного возраста или срока либо наступления иного события, страхователю возвращается сумма в пределах сформированного в установленном порядке страхового резерва на день прекращения договора страхования. Страхователь – это заемщик, соответственно, он имеет право на получение остатка неиспользованных денег.
И, наконец, уже косвенно, эту позицию подтверждает Письмо Министерства финансов РФ от 08.05.2013 г. № 03-04-05/4-420. Согласно этому письму, во-первых, страховая компания обязана вернуть страхователю (заемщику) часть неизрасходованной суммы страховой премии за вычетом срока действия договора страхования, и, во-вторых, страхователь (заемщик), не должен платить с этой сумы никакие налоги. Иными словами, ветер дует в пользу заемщика.
Но, во всем этом деле есть одно большое НО. Все мои выкладки упираются в Правила страхования, которые у каждой отдельной страховой компании различаются. Поэтому, прежде чем затевать военные действия против банков и страховых компаний, ознакомьтесь внимательно с этими самыми правилами.
Конечно, Вы можете попробовать и повоевать с ними в судебном порядке. Конечно, я не призываю Вам писать пачками исковые заявления по всякому поводу, но, если есть что терять, и если Вы считаете, что готовы сразиться, делайте это.
И теперь о моем проекте искового заявления о возврате части страховой премии в случае досрочного погашения кредита
На что ссылается исковое заявление: Во-первых, на статью 958 ГК РФ, выше я ее уже приводил, и речь в ней идет об основании прекращения договора страхования, а именно, когда отпала сама возможность наступления страхового случая и существование страхового риска прекратилось по обстоятельствам иным, чем страховой случай. Это нам подходит.
Во-вторых, я использовал статью 32 Закона РФ «О защите прав потребителей», согласно которой, потребитель вправе отказаться от исполнения договора о выполнении работ (оказании услуг) в любое время при условии оплаты исполнителю фактически понесенных им расходов, связанных с исполнением обязательств по данному договору.
И, в-третьих, вот такую форму: Свои обязательства по кредитному договору № ________ от ________ г. я исполнил 00.00.0000 года. Следовательно, существование страхового риска прекратилось, так как согласно условиям договора страхования, в случае наступления страхового случая, страховая компания должна была оплатить задолженность Заемщика перед Банком. А в данном случае, так как кредит погашен досрочно, страховая сумма равна нулю. Поэтому Ответчик обязан вернуть мне денежную сумму по договору страхования в размере ____________ рублей.
Вот, в общих чертах и все. Прежде чем подавать исковое заявление, не забудьте направить в страховую компанию сначала заявление о возврате неиспользованной страховой премии в связи с досрочным погашением кредита, а затем досудебную претензию. Они тоже есть в книге. И я рекомендую просмотреть видео на моем канале. В нем я рассказал обо всей этой истории с завязанными страховками.
P.S. Да, кстати, я имею в своем активе несколько положительных решений по таким спорам. Все мои статьи основаны на моей реальной практике. Один из примеров есть в книге.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации