
Можно ли погасить потребительский кредит досрочно. Выгодно ли досрочное погашение кредита
В обязательном порядке каждый кредитный договор имеет строго оговоренный срок выплаты долга заемщиком. Он не может быть увеличен без согласия банка, но по желанию его можно сократить, что позволит вам избавиться от дополнительной финансовой нагрузки. Условия досрочного погашения, как правило, прописаны в договоре.
Штрафы при досрочном закрытии долга
В России с 2011 года законом установлено право граждан досрочно возвращать кредит полностью или частично без начисления штрафов и пени, при условии уведомления банка о внесении внеплановых платежей не позднее чем за 30 дней. В договоре штраф может фигурировать как комиссия или расчетно-кассовые сборы за преждевременную выплату средств, что не меняет его сути. Если в договоре с российским банком предусмотрены подобные пункты – это является незаконным, и вы можете отказаться от оплаты и даже подать в суд.
В Украине и Беларуси такой возможности нет и для граждан этих стран может быть установлена выплата штрафов и пени при преждевременном возврате долга. С другой стороны, эти штрафы могут оказаться меньше итоговой переплаты по кредиту, что следует заранее просчитать самому заемщику. В среднем по банкам штраф за досрочное погашение долга составляет от 2% до 5 % от общей суммы внепланового погашения.
Пример 1 : Вы получили кредит на 100 000 условных единиц на 24 месяца по ставке 18% годовых. Общая сумма переплаты составляет 19817,84 условных единиц. При досрочном погашении в течение 12 месяцев вы переплачиваете всего 10015,99 условных единиц, получив экономию 9801,85 условных единиц. Остаток кредита на момент 13 платежа составляет 54454,74 условные единицы. Если штраф составляет 3% от вносимой суммы, его величина составит лишь 1633,64 условные единицы, что почти в 6 раз меньше чем возможная переплата .
Полное и частичное погашение долга
Существует два вида графиков выплат по банковскому кредиту:
- дифференцированные (проценты рассчитываются по сумме остатка долга)
- аннуитетные (равными платежами)
При полном внеплановом возврате средств по обоим видам кредита вы сможете получить возврат и процентов, и страховки (если она выплачивается).
Если вы осуществляете частичное досрочное погашение кредита, при дифференцированной схеме вы сократите размер последующих выплат за счет уменьшения тела кредита. При этом банк должен будет предоставить вам новый график платежей.
Пример 2 : Вы получили кредит на 100 000 рублей на 24 месяца по ставке 15%. Ежемесячные выплаты состоят из основного платежа 4166,7 плюс проценты на остаток долга. Выплатив 12 платежей сумма долга составила 50 000 рублей. Вместо очередного платежа вы решили досрочно погасить кредит, выплатив 25 000 рублей. Банк пересчитывает график по оставшейся сумме 25 000 рублей на срок 12 месяцев. При этом ежемесячные выплаты составят 2083,33 плюс проценты на остаток долга. Экономия в процентах в этом случае составляет 3750 рублей.
При аннуитетном графике вы сокращаете срок возврата средств. В этом случае банк может предусмотреть два варианта:
- погашение финальных (зачисляются в счет последних платежей)
- последовательных выплат (авансовая оплата за наступающий месяц)
Чаще всего банки предусматривают именно погашение финальных выплат, поскольку при аннуитетной схеме их большую часть составляет тело кредита, тогда как основная часть процентов выплачивается в начале. Таким образом банк минимизирует потерю своей прибыли.
Пример 3 : Вы получили кредит на 10000 рублей под 15% со сроком выплаты 12 месяцев. Выплаченные проценты за первое полугодие составили 6016,71 рублей. Вместо стандартного платежа 9025,83 вы решили выплатить трехкратную величину (допускаемую условиями договора). В этом случае экономия по выплате процентов составит 663,09 рублей (проценты за три последних платежа).
Как банки могут препятствовать досрочным выплатам
Потребительский кредит характеризуется довольно широким диапазоном сумм и вариантов получения займа, что создает дополнительные обстоятельства при преждевременном погашении. Так долгосрочные займы (например, ипотека или автокредит) могут иметь мораторий на погашение долга на определенный период (от нескольких месяцев до 3 лет). Помимо этого, банки могут включить в договор ограничение на размер досрочного платежа, например, в объеме равном трем ежемесячным выплатам.
Такие действия со стороны банков, включая территорию РФ, являются вполне законными, поскольку государственный запрет наложен лишь в отношении штрафов. Они будут незаконны в том случае, если договором оговорены иные условия.
На краткосрочные кредиты под залог имущества банки могут вводить ограничения по частичному досрочному погашению, полностью запрещая его, о чем будет сказано в договоре. В свою очередь потребительские кредиты в формате кредитных карт, как правило, не имеют ограничений превышения минимального платежа, поскольку в этом случае прибыль банка формируется за счет постоянного оборота и оплаты сервисного обслуживания счета.
Отрицательные стороны преждевременного возврата кредита
На отношение банка к заемщику влияет любое нарушение графика выплат. Досрочное погашение является невыгодным для банков, и они могут внести вас в негласный список клиентов с низким уровнем прибыльности. В этом случае вам могут предоставить следующий займ по более высокой процентной ставке или вовсе отказать в кредитовании.
Досрочные выплаты могут быть невыгодными, если вашей целью является снижение финансовой нагрузки в ближайший период времени, а банком предусмотрена возможность погашения лишь финальных платежей.
В случае получения целевого беспроцентного кредита (рассрочка), когда ваши выплаты фактически равны стоимости товара в магазине, преждевременное погашение также будет не рациональным. При соблюдении графика, за счет инфляции в товарном эквиваленте ваши итоговые выплаты будут меньше. Это достоинство нивелируется при досрочном погашении.
Пример 4 : Вы получили кредит на сумму 120 000 рублей на 24 месяца по договору рассрочки по ставке 0%. В течение 12 месяцев вы погасили половину кредита и вам осталось внести 60 000 рублей. Учитывая показатель инфляции в РФ за 2016 год равный 5,38%, в товарном эквиваленте вы сэкономили 3228 рублей. Продолжая выплачивать кредит по графику платежей общая сумма фактической экономии составит 6456 рублей.
Досрочное погашение — это изменение остатка вашего долга по кредиту перед банком. Оно достигается путем возврата части кредита сверх ежемесячного платежа. В общем случае правильно досрочно погашать кредит, т.к. это уменьшает переплату и помогает закрыть кредит с минимальными финансовыми потерями. Но очень часто люди совершают досрочное погашение не правильно, что приводит к повышенной переплате банку.
Рассмотрим ключевые ошибки при досрочном погашении
Ошибка первая — не заморачиваться досрочным погашением
Многие люди думают, что лучше держать деньги при себе и исправно платить кредит. Это с одной стороны правильно, а с другой стороны вы просто больше отдаете банку денег.
Рассмотрим пример
- Сумма кредита 1 млн. рублей под 12% на 24 месяца с датой первого платежа 9 сентября 2018 года
- Вы имеете лишние деньги в размере 200 тыс. рублей, они у вас будут 31 января 2019 года
Для ответа проще всего воспользоваться , который покажет вот такую картинку

Слева изображен кредит с досрочным погашением, справа — без досрочного. Из диаграммы видно, что вы заплатите проценты банку больше на 19470 в итоге, если не будете досрочно погашать. Сумму 1 млн. рублей вы заплатите все равно, даже без досрочного погашения. А вот на проценты по кредиту можно повлиять досрочным погашением.
Важно: Стоит помнить, что сумму 19470 вы сэкономите через 2 года, т.е. в конце выплат кредита. Экономия будет идти постепенно за счет уменьшения суммы процентов, возвращаемых банку при каждом платеже по кредиту.
Механизм экономии следующий
- Досрочное погашение уменьшает ваш долг по кредиту(остаток долга)
- Проценты в банке начисляются на остаток долга, следовательно при его уменьшении проценты уменьшатся.
Это следует помнить и обязательно стараться досрочно погасить кредит .
Ошибка вторая — не следить за своими платежами банку
Сейчас можно погасить досрочно 2мя способами — походом в банк и написанием заявления или через интернет банк.
Многие совершают ошибку и не учитывают, что им нужно каждый месяц оплатить платеж
Возьмем пример.
- У вас есть кредит с ежемесячным платежом 15 тыс. рублей 15 числа каждого месяца
- У вас есть свободная сумма 50 тыс. рублей.
Вы решили погасить досрочно и пошли банк. Там вы написали заявление, что в ближайшую дату 15 числа нужно погасить ваш кредит досрочно в сумме 50 тыс. рублей. Вы внесли деньги через кассу и ждете осуществления досрочки.
Но вы забыли, что на вашем счету должно быть еще 15 тыс. рублей. В результате банк сначала списал 15 тыс. рублей в счет ежемесячного платежа, а потом попытался сделать досрочное погашение на 50 тыс.
Для справки: досрочное погашение делает программа, которая пытается уменьшить остаток на вашем счете на 50 тыс. Она это не может сделать, т.к. на вашем счете осталось 50 — 15 = 35 тыс.
Суммы 35 тыс. явно не достаточно для осуществления досрочного погашения на указанную в заявлении сумму. Ваши деньги в размере 35 тыс. остаются лежать на счете и вы узнаете о проблемах с досрочкой только при следующем походе в банк.
Важный совет: всегда проверяйте наличие средств для ежемесячного платежа и следите за тем, чтобы после даты досрочки деньги ушли в досрочку(списались со счета)
Ошибка третья — погашать когда появятся деньги любыми суммами.
Данное правило вроде бы верное — чем больше погасишь, тем больше сэкономишь на процентах. Однако в случае Сбербанка это не так. Дело в том, чтоб на данный момент все банки обрабатывают досрочное погашение по-разному.
Есть 2 варианта:
- Банк списывает деньги для досрочного погашения в дату ближайшего платежа по кредиту
- Банк списывает деньги точно в дату погашения. Этот вариант применяет Сбербанк, ВТБ, Райффайзен и ряд других банков
Допустим, вы решили погасить кредит через 15 дней после очередного платежа. У вас есть 1000 рублей на досрочку на вашем счету. Ваш долг по кредиту на на дату очередного платежа был 100000 рублей.
Во втором варианте досрочное погашение работает следующим образом:
- Банк смотрит, сколько процентов нужно начислить за 15 дней пользования средствами 100 000 рублей. Это будет допустим сумма 5 тыс. рублей. Банк сначала списывает проценты из суммы досрочки, а потом уже оставшуюся сумму с остатка долга
- Банк пытается списать 5 тыс рублей, а на счету только 1 тыс. Банк списывает 1 тыс. рублей в счет уплаты процентов. Никакого досрочного погашения — уменьшения остатка долга не происходит . Вы просто заплатите банку проценты заранее — это вам не выгодно.
Не будем вдаваться в математику, она описана . Вот как это выглядит на картинке
В столбце проценты — наша 1. тыс. рублей, она пошла на выплату процентов. В столбце остаток долга — нуль. После досрочного погашения ежемесячный платеж не изменился и остался тем же(первый столбец).
Ошибка четвертая — копить и гасить потом сразу большой суммой.
Многие люди ждут, пока накопится достаточно большая сумма, чтоб потом идти в банк и разом погасить часть кредита досрочно. Это не правильно, ибо чем позже мы погашаем, тем меньше будет экономия. Это следует из особенности аннуитетных платежей — наиболее популярного типа платежа по кредиту:
- Аннуитетный платеж складывается из процентов и суммы в оплату тела займа. Он каждый раз одинаков согласно формуле расчета аннуитетного платежа.
- Сумма в оплату тела займа первоначально очень низкая, а процент банку очень большой.
Рассмотрим кредит в 100 тыс. рублей на 36 месяце с датой первого платежа 9 сентября 2018 года
Сделаем досрочку через 1 год(слева) и через 2 года(справа) на 50 тыс. рублей и сравним переплату с помощью того же калькулятора сравнения кредитов.
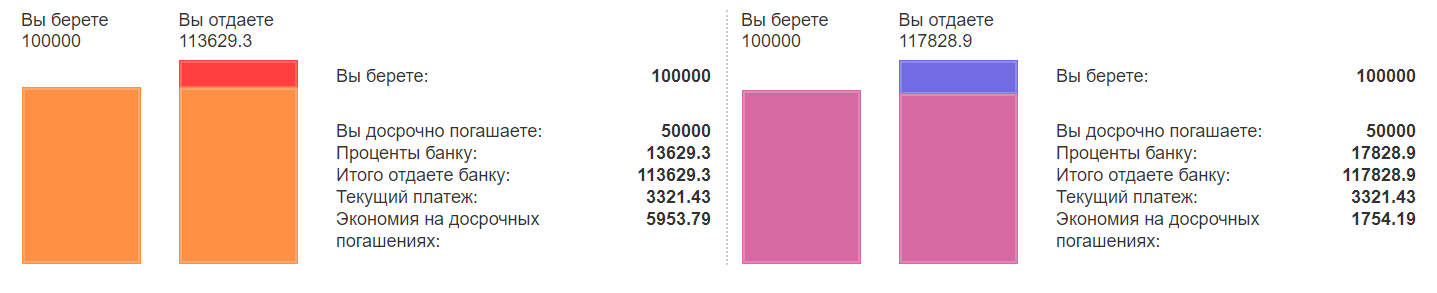
В случае внесения доп. платежа через 1 год мы выплатили процентов примерно на 4 тыс. меньше, чем если погасили частично через 2 года.
Чем раньше вы осуществляете досрочное погашение, тем меньше вы заплатите банку. Копить и потом гасить сразу большой суммой — неправильно. Экономия при досрочке в этом случае будет меньше
Конечно этот случай, не совсем идеален. Нужно было бы рассмотреть, погашение по 50 тыс. через 1, 2 и 3 года против же 150 тыс. через 4 года, но результат бы остался таким же — погашать раньше всегда выгоднее с точки зрения математики.
Ошибка пятая — не иметь финансовую подушку
Погашать сверх ежемесячного платежа хорошо, но нужно оценивать свои силы. У вас должна быть финансовая подушка — 3, а лучше 6 ежемесячных платежей по кредиту. Это на случай, если вас или супругу уволят с работы, вы заболеете ну и т.д. Могут быть форс-мажорные обстоятельства, которые не освободят никак вас от ежемесячного платежа по кредиту.
Что толку, если вы погасите кредит досрочно, потом не будете иметь средств заплатить месячный платеж? При просрочке платежа банки накладывают штрафы и пени. Их придется заплатить и они полностью сведут экономию на досрочке к нулю.
Обязательно возьмите справку после полного досрочного погашения об отсутствии задолженности, закройте все счета по кредиту и получите справки о закрытии. Это убережет вас от неожиданных сюрпризов от банка.
Поскольку на одного россиянина в среднем приходится 3 кредита, мы решили, что айтишникам тоже будет интересно узнать как правильно и выгодно гасить свои кредиты и долги.
Получить кредит очень просто, а вот рассчитаться с кредиторами – намного сложнее. Как оказывает практика, можно вылезти и из самой глубокой финансовой ямы, если не отчаиваться. Наши советы и методы помогут рассчитаться даже с крупными долгами: грамотно гасить долг, найти деньги для оплаты, выбрать оптимальный способ выплат.
Как гасить долг по кредитной карте
1. Разговор с кредиторами
Ни в коем случае не надо пропадать, сбрасывать звонки и игнорировать почтовые уведомления. Как только вы чувствуете, что ситуация критична, и вы не сможете погасить кредит вовремя – сообщите об этом кредитору. Уточните, что вы не собираетесь обманывать банк, исправно платили по кредиту, пока не возникли конкретные обстоятельства, и собираетесь регулярно выплачивать посильную сумму. Никто не заинтересован в долгих судебных разбирательствах, наоборот, наверняка вам пойдут навстречу.Вам могут предложить снижение процентных ставок на некоторое время, или даже отменить некоторые штрафы за просрочку, изменить график платежей. Все это поможет двигаться дальше, и как вариант, ваша кредитная история не пострадает. Конечно же, вы должны перестать пользоваться кредитной картой, зафиксировав долг, чтобы он не увеличивался.
Совет:
- Сообщи, что не можешь больше платить.
- Зафиксируй задолженность.
- Постарайся смягчить условия.
Банк не меньше вас заинтересован в погашении кредита. Известны случаи, когда банки могут закрыть кредит даже себе в убыток, при этом на кредитной истории клиента это никак не отразиться - обычный бизнес-процесс управления издержками.
2. Больше, чем минимальный платеж
Кредитные компании и банки очень любят, когда вы платите ровно столько, сколько нужно. Вам кажется, что вы выплачиваете кредит, хоть и понемногу, но на деле ваш долг за счет процентов только увеличивается. Если вы будете платить хоть немного больше, это будет выгоднее, так как сократит сроки платежа. Как показывает практика, примерно 10% дохода тратится на случайные вещи, так что попробуйте сразу вносить их на кредитный счет.
К примеру, возьмем кредитку с израсходованным кредитным лимитом в 100.000 рублей. Таблица минимальных платажей для этой суммы будет выглядить примерно так:
| Месяцы |
1 месяц |
2 месяц |
3 месяц |
4 месяц |
5 месяц |
6 месяц |
7 месяц |
8 месяц |
9 месяц |
10 месяц |
11 месяц |
12 месяц |
| Мин. платеж |
12 083.33 руб. |
10 875.00 руб. |
9 787.50 руб. |
8 808.75 руб. |
7 927.88 руб. |
7 135.09 руб. |
6 421.58 руб. |
5 779.42 руб. |
5 201.48 руб. |
4 681.33 руб. |
4 213.20 руб. |
3 791.88 руб. |
| Погашение |
10000 руб. |
9000 руб. |
8100 руб. |
7290 руб. |
6561 руб. |
5904,90 руб. |
5 314,41 руб. |
4 782,97 руб. |
4 304,67 руб. |
3 874,20 руб. |
3 486,78 руб. |
3 138,11 руб. |
| Проценты |
2083,33 руб. |
1 875,00 руб. |
1 687,50 руб. |
1 518,75 руб. |
1 366,88 руб. |
1 230,19 руб. |
1 107,17 руб. |
996,45 руб. |
896,81 руб. |
807,13 руб. |
726,41 руб. |
653,77 руб. |
| Тело кредита |
100000 руб. |
90000 руб. |
81000 руб. |
72900 руб. |
65610 руб. |
59049 руб. |
53144,10 руб. |
47829,69 руб. |
43046,72 руб. |
38742,05 руб. |
34867,84 руб. |
34864,78 |
Как видно из таблицы, минимальный платеж не гасит задолженность за один календарный год, как полагают многие
К концу года вы сможете выплатить только 60.000-70.000, а на остаток долга будут начисляться проценты. По сути, минимальный платеж устроен таким образом, чтобы сделать ваш кредит максимально долгосрочным и выгодным для банка. Если же минимальный платеж вносится хоть с небольшими, но просрочками, он весь может уходить на погашение штрафов, процентов по переплате, пени, текущих процентов. Вы будете платить, но долг совершенно не уменьшится.
Совет:
- Чтобы закрыть карту менее чем за год вноси х1,5-2 минимальных платежа
3. Спланируйте бюджет
Наверняка есть вещи, на которые вы тратите больше, чем нужно, считая, что эта минимальная сумма ничего не даст. Что может изменить чашка кофе, если нужно выплачивать займ на автомобиль? Это звучит наивно, но записывайте все ваши расходы, и вы увидите, на чем можно сэкономить. Никакой фантастики, но даже небольшой суммы будет достаточно, чтобы покрыть процентные выплаты, а кроме того, заплатить чуть больше, чем минимальный платеж. Это именно те деньги, которые вы тратите на ерунду.
Совет:
- Оптимизируй расходы
4. Попробуйте увеличить доход и расставьте приоритеты
Здесь нет общих советов. Кто-то может взять больше рабочих часов или дней, кто-то – поработать подольше и получить премию. Некоторые зарабатывают с помощью своих умений и хобби. Беритесь за любую временную работу, ищите подработки, вам нужно наладить свое финансовое положение. Есть автомобиль – устройтесь водителем в такси. Можете попробовать продать ненужные вещи. У вас могут купить все, что угодно, от старой стиральной машинки до разбитого детского велосипеда. То, что годами пылилось на балконе, может принести вам $20-$50. Уже хватит для минимального платежа.
Если вы копите деньги на обучение, возможно, стоит потратить их сейчас, отодвинув планы на год. Если в семье два автомобиля – можно продать один из них, так вы не только получите крупную сумму, но и не будете тратить деньги на бензин и обслуживание, аренду гаража. Ездить на общественном транспорте неудобнее, но дешевле. Попробуйте отказаться от хобби и увлечений, это освободит определенную сумму каждый месяц и выделит время на подработку.
Совет:
- Наращивай кэш: новые доходы = новые кредитные возможности.
Американские методики гашения долга
1. В первую очередь - с наибольшей приведенной ставкой
Казалось бы, это очевидно, но многие пытаются сначала гасить небольшие кредиты, чтобы рассчитаться хоть с частью. В этом случае вы переплачиваете проценты за обслуживание, так что общая сумма получается больше. Например, у вас один кредит под 13% годовых, второй – под 10%. При одинаковых суммах кредита, сосредоточьтесь на выплатах по 13-процентному кредиту, выплачивая по другому минимальные платежи.
Проценты вам придется платить в любом случае, но так вы сделаете их меньше.
Если же суммы разные, то необходимо привести процентные ставки в соответствие к этим суммам. Предположим, что у нас две кредитные карты: Альфа-банк, с задолженностью 100 000 по 25,9% и Сбербанк с задолженностью 80 тысяч под 19%. Приводим ставку Сбербанка к ставке Альфа-банка:
19*(100/80)=23,75%. То есть основные усилия необходимо приложить к погашению кредита в Альфа-банке.
Если же предположить, что сумма задолженности в Альфа-банке составляет 50 тысяч, то приведенная ставка Сбербанка будет составлять 19*(80/50)=30,4%, что делает погашение этого долга первостепенным.
Совет:
- Считай кредиты: гаси те, которые выгодно, а не те, которые хочется.
2. Если начисления по нескольким кредитам примерно равны
Обратный метод: если у вас несколько кредитов с равными начислениями, гасите наименьший. Это так называемый «метод снежного кома»: погашение одного кредита мотивирует вас гасить следующий, при этом вы уменьшаете их количество. Большинству людей так проще, и они подсознательно склоняются к этому методу. Обратите внимание, что если вам грозит конфискация или по одному из кредитов начисления явно больше, этот метод исключается, гасите больший кредит, как описано выше!
Совет:
- При равных задолженностях старайся закрывать конкретный кредит
3. Реструктуризация и рефинансирование
Если вы брали крупную сумму на развитие бизнеса или покупку квартиры, и выплатили как минимум треть, вы можете попросить о реструктуризации. Выгодно в том случае, если сейчас банк дает на те же цели кредиты по более низким процентным ставкам. Вам могут пойти навстречу, и вы получите не только снижение общего долга, но и продление срока по новому кредиту. То есть, вы можете воспользоваться реструктуризацией для снижения ежемесячного платежа, увеличив общий срок кредита. Реструктуризация имеет смысл тогда, когда процентные ставки существенно отличаются, так как при оформлении вам придется платить комиссии и некоторые другие платежи, так что тщательно просчитайте выгоду.
Кстати, не все банки соглашаются рефинансировать собственные займы, так что можно попробовать продать кредит другому банку. Например, рефинансированием ипотечных кредитов занимаются ВТБ24 и Сбербанк. Райффайзенбанк может рефинансировать и собственные, и чужие автомобильные кредиты.
Совет:
- Не можешь платить - реструктуризируй: реструктуразиация соберет все в одну платежку и снизит ежемесячную сумму.
4. Погашение с другого кредитного счета
Если вы хотите гасить кредит с другой банковской кредитной карты, на которой у вас нет долга и есть определенная сумма, которой вы можете пользоваться, убедитесь, что это выгодно. Даже если вы можете пользоваться суммой под 0%, всегда существуют комиссии, связанные с переводами, так что вы потеряете часть денег, но при этом увеличите количество кредитов, которые вам придется гасить одновременно. Если вы выбрали этот способ, для подсчета суммы разделите долг на количество месяцев, в течение которых действует беспроцентный кредит, и удостоверьтесь, что вам хватит средств на погашение.
Совет:
- Недопускай штрафов: используй другие кредиты, если требует ситуация.
Сравнительная таблица американских методик погашения:
| Способ погашения | Преимущества | Недостатки | Когда подходит |
| Гасим кредит с наибольшим начислением | С каждым месяцем вы будете экономить больше | Нужно приложить максимум усилий, оплачивая высокие проценты по главному кредиту и минимальные платежи по остальным | Когда важно сэкономить на процентах, когда есть риск конфискации имущества |
| Гасим наименьший кредит | Количество кредитов уменьшается, вы видите результат | Не всегда выгодно с финансовой точки зрения, не подходит, если кредиты хоть примерно не равны по начислениям | Когда нужно хотя бы начать выплачивать кредиты и увидеть, что результат достижим |
| Реструктуризация или рефинансирование | Позволяет существенно сэкономить при правильном расчете: продлить срок выплат, снизить процентную ставку и ежемесячные выплаты | Дополнительные затраты на переоформление кредита и страховки. Не имеет смысла, если остаточный срок выплат небольшой. | Когда срок остаточных выплат больше, чем проведенных, а сумма кредита довольно большая. |
| Погашение с другого кредитного счета | Вы экономите на процентах, так что гасите основную сумму быстрее | Необходимость в срок проводить ежемесячные выплаты по беспроцентной кредитной карте. | Когда срок действия беспроцентного кредита достаточно большой, и вы можете выплачивать эту сумму ежемесячно |
Вот такие несложные методики помогут вам избежать различных неприятных ситуаций с кредитами. Кредиты – очень полезный и правильный инструмент, расширяющий наши возможности, правильное отношение к кредитам - залог успеха.
Займ в банке не самый выгодный, но самый простой способ получить средства на удовлетворение потребительских нужд. Тем не менее, выплаты по нему сильно тяготят заемщика, и каждому из них хочется как можно быстрее расплатиться с банком и освободить себя от кредитного бремени. Кроме того, за каждый день пользования займом приходится платить банку вознаграждение, значит, в любом случае, досрочное погашение долговых обязательств будет выгодно для заемщика. Рассмотрим все варианты, как быстро погасить кредит.
С чего начать
На самом деле, задуматься стоит до подписания кредитного договора. Дело в том, что широкая доступность банковских кредитов может рано или поздно привести в долговую яму, ведь некоторые заемщики могут оформлять кредиты, даже не задумываясь о том, что в будущем их нужно будет исправно платить. Поэтому первое, с чего следует начать – это хорошенько подумать, действительно ли настолько нужны заемные средства, и можно ли обойтись и без них. Например, при покупке бытовой техники банки предлагают взять кредит под высокий процент вплоть до 70% в год, хотя накопить на ее покупку можно всего за несколько месяцев. Но к сожалению, большинство выберут первый вариант, то есть покупка в кредит.
После того как кредитный договор уже подписан на заемщика возложена высокая ответственность по выплате этого кредита, чтобы рассчитаться с банком как можно быстрее, нужно внимательно изучить условия кредитного договора. Несколько советов заемщику:
- Среди документов проверьте, есть ли у вас договор страхования, ведь порой банки навязывают его заемщику и даже не предупреждает о том, что страховка значительно увеличит стоимость кредита.
- Внимательно изучите штрафные санкции за просрочку платежа – это будет мотивация для того, чтобы не задерживать оплату ежемесячно, ведь на таких ситуациях банк получает прибыль.
- Посмотрите ограничения на досрочное погашение займов. Несмотря на то, что банк не имеет права ограничивать заемщика в его желании расплатиться с кредитом раньше срока, но он может установить минимальную сумму к оплате, например, от 15000 рублей.
- Изучая график платежей, вы поймете, что в начале срока, по аннуитетной системе расчета, вы будете платить только проценты и минимальную часть основного долга. Поэтому если вы хотите реально сэкономить на кредите, вам придется гасить долг досрочно.
- Поыстрее выплатить кредит можно только в одном варианте, если вы досрочно его закроете. А если говорить простыми словами, то вам нужно найти определенную сумму и внести ее в качестве досрочного погашения кредитных обязательств.
Обратите внимание, что если банк навязал вам услуги страхования без вашего ведома, то вы имеете полное право обжаловать договор страхования в суде и вернуть часть страховой премии, если это не запрещено условиями договора страховой компании.
Итак, быстро закрыть кредит можно только в том варианте, если вы найдете средства, чтобы внести оплату досрочно, как сделать это правильно мы рассмотрим чуть ниже. В первую очередь, нужно задумываться о том, где вы можете найти дополнительные средства для оплаты кредита. Конечно, если ваш доход позволяет вносить сумму больше чем указано в графике платежей, то не стоит пренебрегать данной возможностью.
В противном случае, у вас есть два варианта: научиться экономить деньги или найти дополнительный источник заработка. Причем второй вариант более эффективный, ведь если вы сможете зарабатывать хотя бы на несколько тысяч рублей в месяц больше, чем ваш официальный доход, тем быстрее вы расплатитесь кредитором, если будете полностью дополнительный заработок отдавать в счет погашения кредита. Хотя вариант сэкономить тоже неплохой, ведь если внимательно рассчитать свои расходы, то вы обязательно увидите кучу ненужных трат.
Создайте для себя финансовую подушку . Что это значит? Это сумма, равная одному или двум ежемесячным платежам по кредиту, которая должна быть неприкосновенна, в случае, если в определенный период в связи с жизненными обстоятельствами вы не сможете внести платеж, то воспользуетесь этими деньгами. Таким образом, вы убережете себя от дополнительных расходов в виде оплаты штрафов и неустойки.
Банки применяют такую уловку для заемщиков, как отсрочка платежа на один или два месяца. Казалось бы, это очень удобно, ведь вы целый месяц можете не платить по кредиту, только банки редко предупреждают о том, что за этот срок с вас взимаются дополнительные проценты за пользование заемных средств. Срок действия вашего кредита увеличивается на 1, а то и более месяцев или вас обяжут в течение кредитного отпуска оплатить проценты по договору они могут составлять до 90% от суммы ежемесячного платежа.
Обратите внимание, что услуга кредитные каникулы крайне невыгодна для заемщика внимательно изучайте условия ее оформления.
Таким образом, если вы желаете быстро заплатить кредит, то вам нужно использовать все вышеперечисленные рекомендации в комплексе. То есть не тратьте свои средства на ненужные покупки, постараться найти дополнительный заработок, исправно вносить платежи по кредиту и всегда иметь в запасе определенную сумму, которую вы сможете внести в счет оплаты кредита в трудной жизненной ситуации.
Как досрочно погасить кредит в банке: практические советы
Итак, если вскоре после оформления банковского займа вы задались целью погасить его ранее установленного договором срока, то вам нужно предпринять несколько действий. В первую очередь, нужно найти дополнительные средства для оплаты кредита, не важно, что именно вы предпочтете увеличить доход или сократить расход, а может быть вашей заработной платы будет вполне достаточно для того, чтобы выплатить займ раньше.
Многие заемщики полагают, что быстрее расплатиться по кредиту и сэкономить собственные средства они могут в том случае, если будут ежемесячно вносить сумму больше, чем указано в кредитном договоре. Это распространенное заблуждение, потому что списание ежемесячного платежа осуществляется следующим образом: заемщик пополняет кредитный счет до даты списания их банком, эта дата указана в кредитном договоре. В установленный срок банк списывает ровно ту сумму, которая указана в графике платежей. Остаток средств остается на счете до следующего расчетного периода, то есть месяца, если вы в следующем месяце снова положите сумму больше чем указано в кредитном договоре, то банк снова запишет ровно столько, сколько должен клиент за прошедший период.
То есть, если вы будете просто переплачивать ежемесячно кредит, то вы, несомненно, будете самым добропорядочным заемщиком в глазах банка, но таким образом кредит досрочно не уплатите. Несомненно, если систематически будете вносить на 10% больше, то последние месяцы кредитования можете вовсе не платить кредит, потому что средств на вашем кредитном счете будет достаточно для полного погашения кредита. Но ни о какой экономии в данном случае речи не идет.
Обратите внимание, что условия договора строго индивидуальны, поэтому обязательно уточните у кредитного консультанта все особенности досрочного погашения по обязательствам.
Поэтому вам разумнее делать немного по-другому. В первую очередь обратитесь к условиям кредитного договора и выясните, какая минимальная сумма для досрочного погашения доступна в банке. Если это условие в кредитном договоре не прописано, значит, банк не ограничивает ваши возможности, и вы можете заплатить любую сумму в счет погашения основного долга по кредиту. Ведь основное преимущество в том, что досрочно вы гасите не проценты, а непосредственно тело кредита, на который в будущем банк начислить меньше процентов, а вы сэкономите свои средства.
Правила досрочного погашения
Для каждого заемщика очень важно правильно погасить кредит. Вернемся к началу темы, вообще, первостепенной задачей было накопить определенную сумму для досрочной оплаты кредита. Например, спустя два-три месяца вы собрали 15000 рублей. Далее, вы вполне можете приступать к процедуре частично досрочного погашения банковского кредита.
Особенности российского законодательства в том, что банк не взимает комиссию, штрафы, проценты за досрочное погашение, а также не имеет права запретить заемщикам внести часть основного долга в любой удобный для него момент. Но сделать это можно только с письменного заявления. Вы должны обратиться непосредственно в отделении банка, где брали кредит или позвонить по номеру горячей линии и сообщить сотруднику о своем намерении заранее погасить кредит. Если вы идете в отделение банка, то обязательно нужно будет написать письменное заявление с указанием суммы и даты платежа.
Образец заявления в банк
После того как ваше заявление было принято, вы можете имеющуюся у вас сумму положить на свой кредитный счет. В дату ближайшего платежа деньги будут списаны и направлены на погашение основного долга. Кстати, кроме суммы досрочного погашения на счету должна быть сумма для очередного платежа. Например, если вы хотите досрочно погасить 15000 рублей, а в месяц вы должны вносить по 3000 рублей, то вам нужно положить на кредитный счет 18000 рублей.
Важно! Деньги на кредитный счет нужно положить заблаговременно за 5-7 дней до даты очередного платежа, чтобы в день списания они гарантированно поступили кредитору.
В завершение, вам нужно снова обратиться непосредственно в отделение банка, где вы оформляли кредит, чтобы взять новый график платежей, по которому вы в будущем будете вносить оплату. Здесь у заемщика есть два варианта: сократить срок кредитования или уменьшить сумму ежемесячного платежа, но так как мы рассматриваем вопрос, как быстро выплатить кредит и сэкономить на процентах, значит, стоит все же выбрать второй вариант, тем более, в данном случае переплата по кредиту будет меньше за счет меньшего начисления процентов. Хотя на практике не все банки предоставляют право выбора, например, в кредитном договоре может быть прописано, что в случае частичного досрочного погашения будет уменьшен ежемесячный платеж, но и это большое преимущество для заемщика ведь он снова может накопить определенную сумму и еще раз внести ее в счет досрочной оплаты.
Обратите внимание, что пользователь имеет возможность неоднократно досрочно вносить ежемесячный платеж.
Выводы
Теперь стоит сделать определенный вывод, а именно, как нужно платить кредит быстрее, нежели указано в графике платежей:
- Первая задача заемщика – собрать определенную сумму, посильную для него, которая в будущем будет направлена на досрочное погашение кредита.
- Не стоит стараться вносить сумму больше чем указано в кредитном договоре, потому что данная мера не направлена на досрочное погашение кредита, средства списаны не будут.
- Когда сумма для досрочного погашения будет собрана, нужно обратиться в банк и написать заявление.
- В указанную дату нужно ввести сумму на кредитный счет.
Когда банк уведомит вас о списании, придите повторно в отделении банка и получите новый график платежей. Именно по такой схеме стоит сотрудничать с банком. Вы приобретаете сразу несколько преимуществ. Во-первых, вы можете сэкономить на переплате, и раньше срока освободиться от обязательств. Во-вторых, в вашем кредитном досье будет оставлена запись, влияющая на кредитование в будущем.
Большинство из нас, когда берет кредит, преуменьшает свои возможности. Рассчитывает так, чтобы сумма ежемесячной выплаты не превышала количество свободных денег. А еще лучше, чтоб можно было отложить какую-нибудь часть зарплаты.
Или после оформления ссуды, мы устраиваемся на работу с большей зарплатой, и появляется возможность погасить займ быстрее.
Можно ли досрочно погасить кредит в банке?
Обратимся к законодательству: согласно Федеральному закону от 19 октября 2011 года N 284-ФЗ, который вступил в силу 1 ноября 2011 года, в Гражданский кодекс РФ были внесены изменения. Теперь каждый гражданин РФ имеет право на досрочное погашение кредита. К тому же банк законодательно не имеет права брать с вас дополнительные комиссии и штрафы при досрочном погашении кредита.

Поэтому, если вы хотите погасить кредит досрочно, это ваше законное право. И даже если в вашем кредитном договоре ничего не прописано о досрочном погашении кредита, вы можете смело обратиться в банк и полностью погасить ваш кредит, к тому же вернуть .
Как погасить кредит досрочно?
Не позже, чем за месяц до планируемого погашения кредита написать заявление и отдать его в банк. Ответ банка при этом не требуется, то есть действуем мы в одностороннем порядке.
Обратите внимание, что некоторые банки ограничивают срок досрочного погашения кредита. К примеру, на три месяца. В противном случае, к заемщику применяются штрафные санкции банка. Часто бывает, что если займ берется на маленький срок (год-два), то досрочный возврат – невозможен. Ограничение может быть наложено и на сумму досрочного погашения. Например, она должна составлять не меньше 10 тысяч рублей.
Плюсы досрочного погашения кредита
При досрочном погашении кредита - заемщик выплачивает меньше процентов за пользование кредитными средствами, поэтому чем раньше вы закроете кредит, тем выгоднее вам и менее выгодно банку.
При досрочном погашении кредита вы имеете полное право , для этого потребуется всего лишь написать заявление в отделении банка, причем сделать это можно в момент закрытия кредитного договора.
В каких случаях невыгодно погашать кредит досрочно?
Если часть займа выплачивается за счет бюджетных средств. Если вы внесете деньги для досрочного погашения, то и сумма субсидии уменьшится;
Внимательно подсчитайте, будет ли выгодным быстрая выплата ссуды с точки зрения инфляции. Вы можете отдать последние 100 тысяч сбережений в счет кредита сегодня, а можете погашать займ постепенно, и через полгода 100 тысяч будет не такой критичной суммой, как сейчас.
Досрочная выплата по кредиту может быть двух видов:
- частичная;
- полная.
В случае частичного погашения, у заемщика есть два варианта: уменьшить размер ежемесячной выплаты или сократить срок кредита. Что для вас удобнее – вносить ежемесячно меньшие суммы или избавиться от займа побыстрее – выбирайте сами.
Пошаговые действия при досрочной выплате кредита
- Позвоните или придите в банк и расскажите о своем желании выплатить кредит быстрее;
- Напишите заявление, в котором информируете банк о досрочном погашении;
- Уточните сумму необходимую к погашению;
- Внесите деньги. Убедитесь, что перевели всю сумму. Если она окажется хотя бы на рубль меньше, то в следующем месяце могут быть начислен ежемесячный платеж;
- Не забудьте проконтролировать банк и взять справку, что кредит погашен. Справка – ваш гарант того, что банк не будет спустя какое-то время требовать с вас какие-либо комиссии.
Досрочное погашение кредита в Сбербанке России
В сбербанке погашение кредита частично или полностью досрочно возможно по заявлению, причем банк никак не регулирует минимальный размер досрочного погашения кредита и плата за досрочное погашение не взимается.

Порядок досрочного погашения кредита в Сбербанке выглядит следующим образом:
- Обратиться в ближайшее отделение Сбербанка России
- Обратиться к свободному менеджеру и попросить образец заявления на частичное или полное погашение кредита
- Составить заявление указав дату досрочного погашения (рабочий день), сумму и счет с которого будет осуществлен перевод денежных средств.
- Внести сумму платежа в кассу банка. Также возможно указать номер счета вашей кредитной карты.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации